McGinley Dynamic: Formel, Einstellungen und wie du ihn tradest
Der McGinley Dynamic ist eine adaptive Nachführlinie, entwickelt von John R. McGinley. Mit jeder Kerze bewegt er sich um (Price − MD) / (k × N × (Price/MD)⁴) auf den Kurs zu – er wird also schneller, wenn der Kurs unter ihn fällt, und langsamer, wenn der Kurs über ihm davonläuft. Die meisten Plattformen nutzen k = 1; setze N auf etwa 60% deiner gewohnten EMA-Länge.
Im Chart sieht der McGinley Dynamic aus wie ein gleitender Durchschnitt – und genau daher stammen die meisten Fehler, die Trader mit ihm machen. Sein Erfinder hat ihn als Nachführlinie konstruiert, die ihr Tempo danach richtet, wie weit sich der Kurs entfernt hat, und die dabei nach oben anders reagiert als nach unten. In diesem Quantum Algo Guide nehmen wir die Formel Term für Term auseinander, klären die Frage um k = 0.6, messen genau, um wie viel schneller er auf Rückgänge reagiert als auf Rallys, und zeigen dir, wie du deinen Lieblings-EMA in eine McGinley-Einstellung übersetzt, die sich so verhält, wie du es erwartest.
Indikatoren, die sich öffentlich beweisen.
Eine Engine, vier Präzisions-Tools — der Gold (XAU) Scalper, die institutionelle Gravity Zone, der Zeno Momentum Oscillator und Zeno Stocks für Aktien.
Welches Problem wollte John McGinley lösen?
John R. McGinley war Chartered Market Technician und Herausgeber des Journal of Technical Analysis der Market Technicians Association. Laut Brian Twomeys Artikel vom März 2010 in Technical Analysis of Stocks & Commodities veröffentlichte McGinley den Dynamic 1991 zunächst als Skizze in diesem Journal und ließ 1997 eine vollständige Studie folgen. Einige Sekundärquellen datieren ihn auf 1990; die Skizze von 1991 und die Studie von 1997 sind die Daten aus dem Bericht in S&C, der einer Primärquelle unter allem, was online verfügbar ist, am nächsten kommt.
Seine Kritik an gleitenden Durchschnitten war konkret. Ein Durchschnitt mit fester Länge geht davon aus, dass sich der Markt mit konstanter Geschwindigkeit bewegt. Das tut er aber nicht. In einer schnellen Bewegung fällt der Durchschnitt weit hinter den Kurs zurück; in einer langsamen Seitwärtsdrift klebt er so eng am Kurs, dass er falsche Kreuzungen liefert. Trader reagieren darauf, indem sie an der Länge herumschrauben – was nichts anderes ist, als die Geschwindigkeit des Marktes im Nachhinein zu erraten.
McGinley's fix was a line that adjusts its own speed according to how far price has run away from it. He did not pitch it as a better crossover signal. The way he and later writers describe it, the Dynamic is a tracking mechanism: a smoothing line meant to follow price more faithfully than a moving average, with fewer separations and fewer whipsaws. That framing matters, because most of the ways people misuse the McGinley Dynamic come from treating it as just another EMA to cross.
Die Formel des McGinley Dynamic, Term für Term
Der Dynamic ist rekursiv: Jeder neue Wert startet beim vorherigen und legt einen Bruchteil des Weges in Richtung Kurs zurück.
MD = MD₁ + (Kurs − MD₁) / ( k × N × (Kurs / MD₁)⁴ )
- MD₁ is the previous bar's value of the line.
- Price − MD₁ is the gap between price and the line. Every bar, the line closes part of that gap.
- N is the speed setting. With price sitting on the line, the line closes 1 / (k × N) of the gap per bar.
- (Price / MD₁)⁴ is the adaptive part. When price is above the line the ratio is above 1, the fourth power makes it bigger, the denominator grows, and the step shrinks. When price is below the line the ratio is under 1, the denominator shrinks, and the step grows.
- k is a constant. Here the sources disagree, and it is worth knowing why.
k = 0.6 oder k = 1?
Some references write the formula with k = 0.6; the pandas-ta library, for example, exposes it as a multiplier that defaults to 1 and notes that it is "sometimes" set to 0.6. Capital.com, LuxAlgo, WealthCharts and StockSharp all publish the formula with no k at all, which is the same as k = 1, and TradingView's built-in exposes only a length input, so there is no k to set. The two versions are reconciled by McGinley's own guidance, quoted by LuxAlgo and repeated by script authors on TradingView: set N to roughly 60% of the moving average length you would otherwise use. Writing k = 0.6 into the formula simply bakes that 60% in. So:
- k = 1 mit N = 12 ist identisch mit k = 0.6 und N = 20.
- Wenn deine Plattform keinen Eingang für k hat, arbeitest du mit k = 1 und wendest die 60%-Regel von Hand an.
Wie die Linie startet
Weil er rekursiv ist, braucht der Dynamic einen Startwert. Laut einer TradingView-Idee eines Users, der den integrierten Indikator untersucht hat, nutzt TradingView einen EMA als Basis für die McGinley-Linie, und die meisten Umsetzungen starten entweder mit einem EMA, einem SMA oder dem ersten Schlusskurs. Nach ein paar Dutzend Kerzen verblasst der Einfluss dieses Startwerts, doch bei kurzer Historie oder in einem Chart, in dem die ersten Kerzen weit vom heutigen Kurs entfernt liegen, kann ein schlechter Startwert die Linie eine Zeit lang festhalten. Daher kommt die Klage über den „flachen McGinley“, auf die du in Community-Skripten stößt.
Warum wird der McGinley Dynamic schneller, wenn der Kurs fällt?
Das kommt direkt von der vierten Potenz. Nimm N = 10, k = 1 und eine Linie, die bei 100 liegt.
- Der Kurs springt auf 105. Das Verhältnis ist 1.05, und 1.05⁴ = 1.2155. Der Schritt beträgt 5 / (10 × 1.2155) = 0.411. Neuer MD: 100.41.
- Der Kurs fällt auf 95. Das Verhältnis ist 0.95, und 0.95⁴ = 0.8145. Der Schritt beträgt −5 / (10 × 0.8145) = −0.614. Neuer MD: 99.39.
Dieselbe Bewegung von 5 Punkten – aber die Linie reagiert auf den Rückgang um 49% stärker als auf die Rally. Die Tabelle zeigt, welchen Anteil der Lücke zwischen Kurs und Linie die Linie pro Kerze schließt, und zwar für verschiedene Verhältnisse von Kurs zu Linie.
| Kurs / MD₁ | Geschlossene Lücke pro Kerze (N 10, k 1) | Geschlossene Lücke pro Kerze (N 10, k 0.6) | Bedeutung |
|---|---|---|---|
| 0.70 (Kurs 30% darunter) | 41.6% | 69.4% | Crash: Linie fällt schnell |
| 0.80 | 24.4% | 40.7% | Scharfer Ausverkauf |
| 0.90 | 15.2% | 25.4% | Pullback |
| 1.00 (auf der Linie) | 10.0% | 16.7% | Verhält sich wie ein EMA |
| 1.10 | 6.8% | 11.4% | Rally: Linie bremst ab |
| 1.20 | 4.8% | 8.0% | Starke Rally |
| 1.30 (Kurs 30% darüber) | 3.5% | 5.8% | Parabolisch: Linie erstarrt fast |
Die übliche Erklärung lautet: Märkte fallen schneller, als sie steigen, also sollte eine Nachführlinie schnell nach unten gehen, um bei einem Ausverkauf dranzubleiben, und vorsichtig steigen, damit sie keiner Spitze hinterherjagt. Für Aktienindizes passt das recht gut. Weniger gut passt es in Märkten ohne diese Schieflage, etwa bei Devisenpaaren, wo „runter“ bei EURUSD „rauf“ bei USDEUR bedeutet. Dreh den Chart um, und das Verhalten des Dynamic dreht sich mit. Schon das zeigt dir, dass die Asymmetrie eine Designentscheidung ist und kein Marktgesetz.
Noch etwas macht die Tabelle deutlich: Der Dynamic passt sich an den Abstand an, nicht an die Volatilität. Ein ruhiger Markt, der 10% über die Linie driftet, bremst sie genauso stark ab wie ein heftiger. Ihn als „volatilitätsbereinigt“ zu bezeichnen, wie es viele Zusammenfassungen tun, ist nicht korrekt.
Rechenbeispiel: neun Kerzen, drei Linien
Hier siehst du eine kurze Rally mit anschließendem Ausverkauf; die Linie startet beim ersten Schlusskurs von 100. Wir vergleichen den Dynamic mit N = 10 bei k = 1 (TradingView-Variante) und bei k = 0.6 sowie einen 10-Perioden-EMA, der auf dieselbe Weise startet.
| Kerze | Schlusskurs | MD (N 10, k 1) | MD (N 10, k 0.6) | EMA 10 |
|---|---|---|---|---|
| 0 | 100 | 100.00 | 100.00 | 100.00 |
| 1 | 102 | 100.19 | 100.31 | 100.36 |
| 2 | 104 | 100.51 | 100.84 | 101.02 |
| 3 | 107 | 101.02 | 101.65 | 102.11 |
| 4 | 110 | 101.66 | 102.66 | 103.55 |
| 5 | 108 | 102.16 | 103.39 | 104.36 |
| 6 | 103 | 102.24 | 103.33 | 104.11 |
| 7 | 98 | 101.74 | 102.23 | 103.00 |
| 8 | 95 | 100.85 | 100.61 | 101.54 |
Zwei Kerzen von Hand gerechnet, mit k = 1:
- Bar 1: ratio 102 / 100 = 1.02; 1.02⁴ = 1.0824; denominator 10 × 1.0824 = 10.824; step 2 / 10.824 = 0.185. MD = 100.185.
- Bar 7: previous MD 102.237, close 98. Ratio 0.9586; to the fourth power 0.8443; denominator 8.443; gap −4.237; step −0.502. MD = 101.735.
Darauf solltest du achten:
- Während der Rally (Kerzen 1 bis 4) hinken beide McGinley-Linien dem EMA hinterher, die Linie mit k = 1 sogar deutlich. Liegt der Kurs weit über ihr, bremst die Linie bewusst ab.
- Während des Rückgangs (Kerzen 6 bis 8) fällt die Linie mit k = 0.6 in zwei Kerzen um 2.71 Punkte – mehr als die 2.57 des EMA – und schließt unter der Linie mit k = 1, nachdem sie während der gesamten Rally darüber lag. Genau das ist die Beschleunigung nach unten in Aktion.
- Die Linie mit k = 1 und N = 10 ist fast überall langsamer als der EMA 10. Das ist kein Fehler: Auf der Linie schließt sie pro Kerze 10% der Lücke, genauso viel wie ein EMA(19). Und damit sind wir bei der Wahl von N.
Füge deine eigenen Schlusskurse in den Rechner unten ein, um den aktuellen Wert zu sehen, wie viel der Lücke die letzte Kerze geschlossen hat und welcher EMA seinem Tempo im flachen Markt entspricht.
Wie schnell holt er eine Bewegung ein? Zahlen zur Sprungantwort
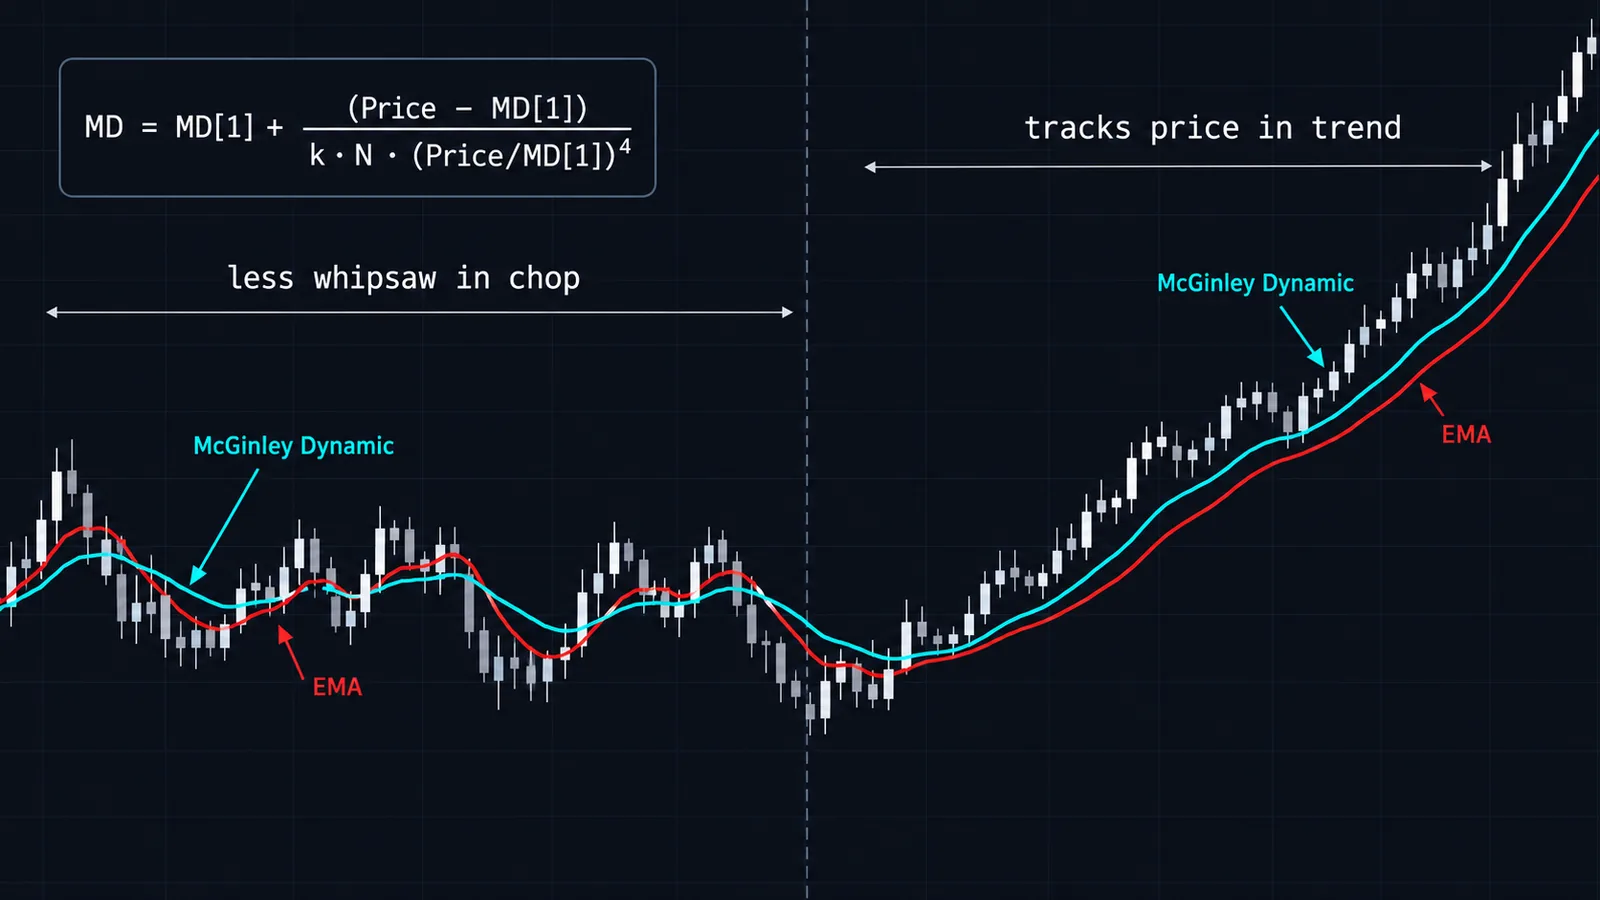
Am deutlichsten siehst du die Asymmetrie, wenn du jede Linie mit einem sofortigen Kurssprung konfrontierst und zählst, wie viele Kerzen sie braucht, um die Hälfte der Strecke zurückzulegen. Starte jede Linie bei 100, setze den Kurs auf das neue Niveau und halte ihn dort.
| Kurssprung | MD N 10, k 0.6 | MD N 10, k 1 | EMA 10 | EMA 20 |
|---|---|---|---|---|
| +10% | 6 Kerzen | 9 Kerzen | 4 Kerzen | 7 Kerzen |
| −10% | 3 Kerzen | 5 Kerzen | 4 Kerzen | 7 Kerzen |
| +30% | 9 Kerzen | 15 Kerzen | 4 Kerzen | 7 Kerzen |
| −30% | 1 Kerze | 2 Kerzen | 4 Kerzen | 7 Kerzen |
Ein EMA braucht unabhängig von Richtung und Größe immer gleich viele Kerzen; er hat keine Ahnung, wie weit der Kurs entfernt ist. Der Dynamic braucht bei k = 0.6 neunmal so lange, um die Hälfte einer 30%-Lücke nach oben zu schließen, wie bei einer 30%-Lücke nach unten. Bei einer Aktie, die nach Quartalszahlen 30% höher eröffnet, ist ein EMA 10 nach vier Kerzen auf halbem Weg; die McGinley-Linie kriecht auf Tageskerzen noch zwei Wochen lang hinterher. Ob das ein Feature ist (sie jagt keiner Spitze hinterher) oder ein Bug (dein Stop liegt meilenweit unter dem Kurs), hängt davon ab, wofür du die Linie nutzt.
So wählst du N: die 60%-Regel und Einstellungen nach Timeframe
Weil N im Dynamic und N in einem EMA nicht dasselbe bedeuten, musst du zuerst übersetzen. Liegt der Kurs auf der Linie, schließt der Dynamic pro Kerze 1 / (k × N) der Lücke. Ein EMA der Länge M schließt 2 / (M + 1). Setzt du beides gleich, erhältst du:
Entsprechende EMA-Länge ≈ 2 × k × N − 1
McGinley mit N = 10 bei k = 1 verhält sich nahe der Linie also wie ein EMA(19), bei k = 0.6 wie ein EMA(11). Umgekehrt gilt: Willst du einen EMA ersetzen, den du bereits nutzt, setze N auf etwa 60% seiner Länge mit k = 1 (oder N gleich der EMA-Länge mit k = 0.6). Das ist genau McGinleys 60%-Empfehlung, und die Rechnung zeigt, dass du damit in ruhigen Phasen nah an das Tempo des EMA herankommst, während sich die Linie anpasst, sobald der Kurs davonläuft.
| Stil / Timeframe | EMA, den du vielleicht nutzt | McGinley-N bei k = 1 | Typischer Einsatz |
|---|---|---|---|
| Scalping, 1–5 Min. | EMA 9–13 | 6–8 | Kurzfristige Trendseite; unter 6 sehr unruhig |
| Day Trading, 15 Min.–1 Std. | EMA 20–21 | 12–13 | Pullback-Linie, Referenz für den Trailing Stop |
| Swing, 4 Std.–Tageschart | EMA 34–50 | 20–30 | Trendfilter und dynamische Unterstützung |
| Position, Tages- bis Wochenchart | EMA 100–200 / 40 Wochen | 60–120 | Regime-Linie; wechselt selten die Richtung |
Betrachte diese Werte als Ausgangspunkte, nicht als fertige Antworten. Der Charakter des Dynamic hängt davon ab, wie weit sich dein Instrument typischerweise von seinem Durchschnitt entfernt – eine Einstellung, die bei EURUSD ruhig läuft, kann bei einem Small Cap nervös wirken. Vermeide sehr kleine Werte für k × N. Unter etwa 3 kann ein scharfer Rückgang den Schritt größer machen als die Lücke selbst, und die Linie schießt unter den Kurs hinaus. Der Rechner warnt dich, wenn das passiert.
So richtest du den McGinley Dynamic auf TradingView ein
TradingView liefert den McGinley Dynamic als integrierten Indikator mit, dokumentiert im Help Center.
- Click Indicators on the top toolbar and search McGinley Dynamic. Add the built-in version (it overlays the price pane).
- Öffne die Einstellungen. Dort gibt es nur einen Eingang: Length. Trage etwa 60% der EMA-Länge ein, die du normalerweise verwenden würdest – siehe Tabelle oben.
- Stelle ihn als dicke Linie in einer Farbe dar, die sich deutlich von deinen Kerzen abhebt. Weil er sich anpasst, wirkt die Linie in Rallys manchmal seltsam flach; das ist normal.
- For alerts, use Add alert with the condition "Crossing" between the close and the McGinley line, triggered once per bar close.
- Lade genug Historie. Die Linie ist rekursiv, daher spielt der Startwert in einem frisch geladenen Chart mit wenigen Kerzen noch eine Rolle. Scrolle zurück oder nutze einen längeren Zeitraum, bevor du den ersten sichtbaren Werten vertraust.
Wenn du die Variante mit k = 0.6 oder einen anderen Startwert willst, reichen ein paar Zeilen Pine. Das Kern-Update lautet md := md[1] + (src - md[1]) / (k * n * math.pow(src / md[1], 4)), wobei md auf der ersten Kerze, auf der der vorherige Wert fehlt, mit ta.ema(src, n) initialisiert wird. Sichere dich vor der Division gegen Kurse von null oder darunter ab. Zu Layout, Alerts und Pine-Grundlagen findest du alles in unserem TradingView-Plattform-Guide.
Wie nutzen Trader den McGinley Dynamic in der Praxis?
1. Als Trendseite, nicht als Auslöser
Der einfachste und am besten begründbare Einsatz: Über einer steigenden McGinley-Linie suchst du nur Longs, unter einer fallenden nur Shorts. Weil die Linie bei Ausverkäufen schnell fällt, dreht sie meist früher bärisch als ein EMA mit vergleichbarem Tempo – was manche Swing Trader als Frühwarnung bei Aktienindizes schätzen.
2. Als Pullback-Zone
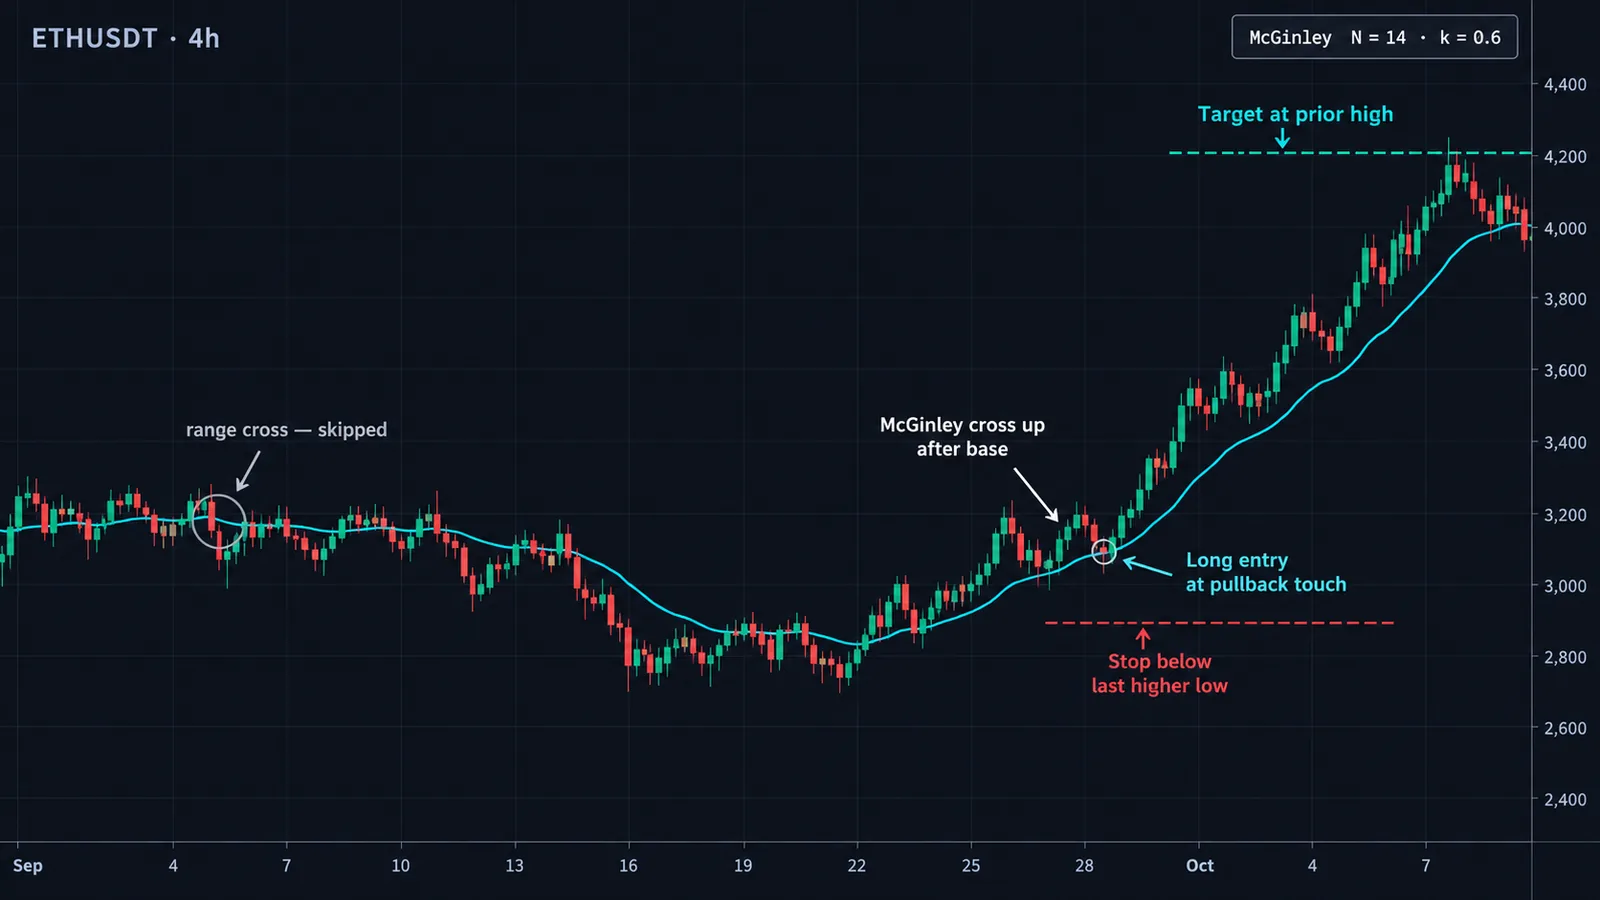
In einem stabilen Trend wirkt die Linie wie ein Boden (oder eine Decke), zu dem der Kurs zurückkehrt. Ein praxistauglicher Einstieg: Der Kurs kommt bis auf 0.5 ATR an eine steigende McGinley-Linie zurück und schließt dann bullisch wieder von ihr weg. Stop unter dem Pullback-Tief; Ziel ist das vorherige Swing High, danach nachziehen.
Beispiel: Eine Aktie steigt im Trend, der McGinley (N 20) liegt bei 48.60, der ATR bei 1.10. Der Kurs taucht auf 48.95 ab, also innerhalb eines halben ATR, und schließt dann bei 49.70. Einstieg bei 49.70, Stop unter dem Pullback-Tief bei 48.80, Risiko 0.90 pro Aktie. Das vorherige Hoch bei 51.50 bringt 1.80 Gewinnpotenzial, also 2R. Auf einem Konto mit $25,000 und 0.5% Risiko ($125) sind das 138 Aktien.
3. Als Referenz für den Trailing Stop
Weil sie abbremst, wenn der Kurs davonläuft, ergibt die Linie in starken Rallys einen geduldigen Trailing Stop: Beim ersten Shakeout wirft sie dich nicht raus. Die Kehrseite: Nach einer parabolischen Bewegung kann die Linie so weit unter dem Kurs liegen, dass ein Stop dort den Großteil der Bewegung wieder abgibt. Viele Trader wechseln deshalb zu einem engeren, volatilitätsbasierten Trail, sobald der Kurs mehr als etwa 3 ATR über der Linie liegt – etwa zu einem Chandelier Exit oder einem Supertrend.
4. Passend zum Markt einsetzen
Das Prinzip „schneller nach unten“ passt am besten zu Aktienindizes, weil deren Ausverkäufe meist heftiger ausfallen als ihre Rallys; bei Futures auf den S&P 500 oder den Nasdaq dreht die Linie an einem schweren Abwärtstag tendenziell früher als ein EMA mit vergleichbarem Tempo. Bei den Major-Devisenpaaren ist der Vorteil schwächer, da Basis- und Kurswährung austauschbar sind und die Asymmetrie willkürlich ist; wähle dort ruhig ein etwas längeres N, damit einseitige Spitzen weniger Gewicht bekommen. Im Krypto-Markt, wo Rallys von 30% und mehr vorkommen, musst du damit rechnen, dass die Linie in Aufwärtsbewegungen weit zurückfällt – nutze sie dort eher als Regime-Linie im Tageschart als als Stop in Intraday-Charts. Für Futures allgemein zeigt dir unser Guide zu den besten Indikatoren für das Futures-Trading, was sich gut mit einer Nachführlinie kombinieren lässt.
5. Kreuzungen, aber mit Vorsicht
Signale, bei denen der Kurs die Linie kreuzt, funktionieren so gut wie bei jedem Durchschnitt – will heißen: in Trends ordentlich, in Seitwärtsphasen schlecht. Der Dynamic reduziert Fehlsignale, beseitigt sie aber nicht. Wenn du Kreuzungen tradest, ergänze einen Regime-Filter: einen ADX-Wert über 20–25 oder einen statistischen Regime-Test wie den Hurst-Exponenten.
McGinley Dynamic vs. EMA, KAMA und ALMA
Drei andere Linien werden am häufigsten mit dem Dynamic verglichen. Sie lösen das Lag-Problem auf unterschiedliche Weise.
| Linie | Wie sie sich anpasst | Gedächtnis | Richtungssymmetrisch? | Am besten für |
|---|---|---|---|---|
| EMA | Passt sich nicht an; feste Glättung | Rekursiv, unendlich | Ja | Einfache, berechenbare Referenz |
| McGinley Dynamic | Tempo ändert sich mit dem Abstand zwischen Kurs und Linie (vierte Potenz) | Rekursiv, unendlich | Nein: schneller nach unten, langsamer nach oben | Dem Kurs folgen, ohne Spitzen hinterherzujagen |
| KAMA | Tempo ändert sich mit der Efficiency Ratio (Nettobewegung vs. Gesamtweg) | Rekursiv, unendlich | Ja | Flach im Seitwärtsgezappel, aktiv im Trend |
| ALMA | Passt sich nicht an; gaußgewichtetes Fenster | Festes Fenster | Ja | Glatteste Linie bei gegebenem Lag |
Der aufschlussreichste Vergleich ist der mit dem Kaufman Adaptive Moving Average. KAMA fragt: „Bewegt sich der Markt effizient?“, und bremst in unruhigen Hin-und-her-Phasen ab. Der Dynamic fragt: „Wie weit ist der Kurs von mir entfernt?“, und bremst ab, wenn der Kurs nach oben davonläuft. In einer zähen Seitwärtsphase wird KAMA flach; der Dynamic pendelt weiter um den Kurs, weil das Verhältnis von Kurs zu Linie nahe 1 bleibt – dort verhält er sich wie ein gewöhnlicher EMA. Wenn Fehlsignale in Seitwärtsphasen dein Hauptproblem sind, ist KAMA die direktere Lösung.
Gegenüber dem ALMA-Indikator liegt der Unterschied in Gedächtnis und Form. ALMA sieht nur sein Fenster und passt sich nie an, ist aber bei jedem Lag sehr glatt. Der Dynamic erinnert sich an alles und passt sich an, doch seine Linie kann holprig wirken, weil sich die Schrittweite ändert. Einen breiteren Überblick über die ganze Familie geben dir unser Guide zu gleitenden Durchschnitten und der Guide zum Hull Moving Average, die die übrigen Optionen mit wenig Lag abdecken. Wenn dich ein formaler adaptiver Filter interessiert: Der Kalman-Filter führt die Idee „dem wahren Kurs folgen“ mit einem expliziten Rauschmodell weiter.
Häufige Fehler und wo der McGinley Dynamic versagt
- Copying EMA lengths. Typing 20 because you use a 20 EMA gives you a line that behaves like an EMA(39) at k = 1. Translate with the 60% rule.
- Parabolic rallies. With price 30% above the line, the step drops to 3.5% of the gap per bar at N = 10. During a blow-off move in a small cap or a cryptocurrency, the line can sit so far below price that it is useless as a stop or as support.
- Overshooting with tiny settings. When k × N is small and price collapses, the step can exceed the gap. At k × N = 2, a 40% one-bar drop overshoots: the formula moves the line almost four times the gap and below zero. Keep k × N above about 3 on anything that can gap.
- Zero and negative prices. The ratio Price / MD₁ breaks at zero and becomes meaningless below it. Spread charts, some synthetic instruments and, famously, front-month crude oil futures in April 2020 have printed negative values. Use another average there.
- Short history and seed effects. On a chart with little history, the line can sit flat or far from price until the seed washes out. Community scripts such as "McGinley Dynamic Fixed" exist purely to skip early bars for this reason.
- Treating it as volatility-adaptive. It adapts to distance and direction only. A slow, steady grind away from the line slows it exactly as much as a violent spike of the same size.
- Using it alone for entries. McGinley designed it as a tracking line. Signals need context: market structure, momentum, or a separate trigger. Our indicator combination guide shows how to pair a trend line with non-overlapping tools.
- Assuming the asymmetry suits every market. The faster-down behaviour reflects equity-style crash risk. On an inverted chart, or a market that squeezes higher violently, it works against you.
McGinley Dynamic und Quantum Algo
Der McGinley Dynamic ist eine gute Antwort auf eine Frage: Wo liegt gerade der „faire“ Nachführkurs, ohne dass eine einzelne Spitze ihn mitreißt? Ein vollständiges System ist er nicht, und er sagt nichts darüber, wo dein Stop oder dein Ziel hingehört. Nutze ihn als Kontext und überlass den Trade etwas anderem.
Mit der Zeno-Suite von QuantumAlgo bietet sich folgende Aufteilung an: Nutze eine McGinley-Linie auf deinem Timeframe als Trendseite und nimm nur Zeno-Kauf- oder -Verkaufssignale, die mit ihr übereinstimmen; Zeno liefert Einstieg, Stop und Ziele. Bei Index-Futures deckt Zeno Stocks NAS100 und SPX500 ab – dort passt das „schneller nach unten“-Verhalten des Dynamic auch zur crashanfälligen Schieflage des Marktes. Wie sich die Signale geschlagen haben, kannst du im öffentlichen Track Record prüfen, und die Pläne findest du auf der Preisseite.
Auf der kostenlosen Seite sind der Open-Source-Indikator Adaptive Trend Sentinel und der Directional Strength Index natürliche Begleiter: Der eine liefert eine adaptive Trendeinschätzung, der andere zeigt dir, ob der Trend genug Kraft hat, um der Linie zu folgen. Die kostenlose Academy führt dich durch die Grundlagen des Trendfolgens, auf denen all das aufbaut.
◆ Interaktiver Check
Wie gut kennst du den McGinley Dynamic?
Fragen, die Trader zu den McGinley Dynamic stellen
Er ist eine adaptive Nachführlinie, entwickelt von John R. McGinley, die ihr Tempo danach richtet, wie weit der Kurs von der Linie entfernt ist. Sie bremst ab, wenn der Kurs über ihr davonläuft, und beschleunigt, wenn der Kurs unter sie fällt – mit dem Ziel, dem Kurs mit weniger Abweichungen zu folgen als ein gleitender Durchschnitt.
MD = MD₁ + (Price − MD₁) / (k × N × (Price/MD₁)⁴), wobei MD₁ der vorherige Wert und N die Länge ist. Die meisten Plattformen, auch TradingView, verwenden die Formel ohne k, was k = 1 entspricht; einige Quellen nutzen k = 0.6.
John R. McGinley, Chartered Market Technician und ehemaliger Herausgeber des Journal of Technical Analysis der MTA. Laut Stocks & Commodities wurde er 1991 in diesem Journal skizziert und 1997 in einer vollständigen Studie ausgearbeitet; einige Quellen datieren ihn auf 1990.
Geh von der EMA-Länge aus, die du bereits nutzt, und nimm davon etwa 60% mit k = 1. Aus einem 20er-EMA wird zum Beispiel N = 12, aus einem 50er-EMA N = 30. Prüfe das Ergebnis dann auf deinem Instrument und Timeframe.
Er ist eher anders als besser. Er jagt keinen Spitzen hinterher und fällt bei Ausverkäufen schneller, hinkt in starken Rallys aber deutlich hinterher, und seine Länge muss übersetzt werden, da sich N = 10 bei k = 1 wie ein EMA(19) verhält.
Ja. Er ist ein integrierter Indikator; such im Indikatoren-Dialog nach McGinley Dynamic. Er hat nur einen Eingang (Length), also wendest du die 60%-Regel von Hand an.
Nein. Werte auf geschlossenen Kerzen ändern sich nicht. Der Wert der laufenden Kerze bewegt sich mit dem Live-Kurs, bis die Kerze schließt, und bei kurzer Historie kann der Startwert die ersten Werte beeinflussen.
Meist, weil der Kurs weit über ihn hinausgelaufen ist, wodurch der Schritt auf wenige Prozent der Lücke pro Kerze schrumpft – oder weil der Chart zu wenig Historie hat und der Startwert noch nicht herausgewaschen ist.
KAMA ist in Seitwärtsphasen meist besser, weil er abbremst, wenn sich der Kurs ineffizient bewegt. Der McGinley Dynamic verhält sich wie ein gewöhnlicher EMA, wenn der Kurs um ihn pendelt, und liefert daher weiterhin Fehlsignale.
Ja, als geduldige Referenz für den Trailing Stop in Trends, da er kurzen Spitzen nicht hinterherjagt. Nach einer parabolischen Bewegung kann er weit unter dem Kurs liegen, deshalb wechseln viele Trader an diesem Punkt zu einem engeren, volatilitätsbasierten Trail.
Quellen & verwandte Leitfäden
Als Nächstes lesen
- Kaufman Adaptive Moving Average (KAMA)
- Moving Averages
- Hull Moving Average
- Supertrend Indicator
- Chandelier Exit
- Was sind die besten Indikatoren für Swing-Trading?
- Kostenlose TradingView-Indikatoren
- Zeno — die Premium-Engine
Primärquellen
- Traders.com — Forex Focus: The McGinley Dynamic (Brian Twomey, S&C, March 2010)
- Stocks & Commodities Store — V. 28:3 The McGinley Dynamic by Brian Twomey
- TradingView Help Center — McGinley Dynamic
- LuxAlgo Library — McGinley Dynamic
- Capital.com — McGinley Dynamic indicator
- TradingView — Using delayed McGinley Dynamic seeding to chart parabolics