McGinley Dynamic 指标:公式、参数设置与实战用法
McGinley Dynamic 是由 John R. McGinley 创建的一条自适应跟踪线。每根K线,它都会按 (Price − MD) / (k × N × (Price/MD)⁴) 的幅度向价格靠拢,因此价格跌到线下方时它会加速,价格冲到线上方时它会减速。大多数平台使用 k = 1;把 N 设为你常用 EMA 周期的 60% 左右即可。
McGinley Dynamic 在图表上看起来就像一条移动平均线,而这正是大多数人用错它的根源。它的创建者把它设计成一条跟踪线:价格偏离得越远,它的速度变化就越大,而且上涨和下跌时的速度变化并不对称。在这篇 Quantum Algo 指南中,我们会逐项拆解公式,厘清 k = 0.6 的问题,精确测算它对下跌的反应比对上涨快多少,并告诉你如何把自己惯用的 EMA 换算成一个表现符合预期的 McGinley 参数。
经得起公开验证的指标。
一个引擎,四款精准工具:Gold(XAU)Scalper、机构级 Gravity Zone、Zeno 动量振荡指标,以及面向股票的 Zeno Stocks。
John McGinley 想解决什么问题?
John R. McGinley 是一名特许市场技术分析师(CMT),曾担任市场技术分析师协会(MTA)旗下 Journal of Technical Analysis 的编辑。根据 Brian Twomey 2010 年 3 月发表在 Technical Analysis of Stocks & Commodities 上的文章,McGinley 于 1991 年首次在该期刊上以概要形式发表了 Dynamic,并于 1997 年发表了完整研究。一些二手资料把它的诞生时间定为 1990 年;而 1991 年的概要和 1997 年的研究是 S&C 文章给出的时间,这也是网上能找到的最接近一手资料的来源。
他对移动平均线的不满非常具体。固定周期的均线默认市场以固定速度运行,但事实并非如此。行情快速推进时,均线远远落后于价格;行情缓慢漂移时,均线又贴价格贴得太紧,频繁给出假交叉。交易者的应对办法是反复调整周期,而这其实只是事后猜测市场的速度。
McGinley's fix was a line that adjusts its own speed according to how far price has run away from it. He did not pitch it as a better crossover signal. The way he and later writers describe it, the Dynamic is a tracking mechanism: a smoothing line meant to follow price more faithfully than a moving average, with fewer separations and fewer whipsaws. That framing matters, because most of the ways people misuse the McGinley Dynamic come from treating it as just another EMA to cross.
McGinley Dynamic 公式逐项解析
Dynamic 是递归计算的:每个新值都以前一个值为起点,向价格移动一定比例的距离。
MD = MD₁ + (Price − MD₁) / ( k × N × (Price / MD₁)⁴ )
- MD₁ is the previous bar's value of the line.
- Price − MD₁ is the gap between price and the line. Every bar, the line closes part of that gap.
- N is the speed setting. With price sitting on the line, the line closes 1 / (k × N) of the gap per bar.
- (Price / MD₁)⁴ is the adaptive part. When price is above the line the ratio is above 1, the fourth power makes it bigger, the denominator grows, and the step shrinks. When price is below the line the ratio is under 1, the denominator shrinks, and the step grows.
- k is a constant. Here the sources disagree, and it is worth knowing why.
k = 0.6 还是 k = 1?
Some references write the formula with k = 0.6; the pandas-ta library, for example, exposes it as a multiplier that defaults to 1 and notes that it is "sometimes" set to 0.6. Capital.com, LuxAlgo, WealthCharts and StockSharp all publish the formula with no k at all, which is the same as k = 1, and TradingView's built-in exposes only a length input, so there is no k to set. The two versions are reconciled by McGinley's own guidance, quoted by LuxAlgo and repeated by script authors on TradingView: set N to roughly 60% of the moving average length you would otherwise use. Writing k = 0.6 into the formula simply bakes that 60% in. So:
- k = 1、N = 12 与 k = 0.6、N = 20 的结果完全相同。
- 如果你的平台没有 k 参数,那就是 k = 1,你需要手动套用 60% 法则。
这条线如何起步
由于是递归计算,Dynamic 需要一个初始值。一位研究过内置版本的用户在 TradingView 上发布的观点指出,TradingView 以 EMA 作为 McGinley 线的基础;大多数实现方式会用 EMA、SMA 或第一根收盘价作为初始值。经过几十根K线后,初始值的影响就会消退;但如果历史数据很短,或者图表最早的K线离当前价格很远,一个糟糕的初始值可能会让这条线卡住一段时间。社区脚本里常见的“McGinley 线走平”的抱怨,根源就在这里。
为什么价格下跌时 McGinley Dynamic 会加速?
这直接来自那个四次方。设 N = 10,k = 1,线当前位于 100。
- 价格跳到 105。比值为 1.05,1.05⁴ = 1.2155。步长为 5 / (10 × 1.2155) = 0.411。新的 MD:100.41。
- 价格跌到 95。比值为 0.95,0.95⁴ = 0.8145。步长为 −5 / (10 × 0.8145) = −0.614。新的 MD:99.39。
同样是 5 个点的波动,这条线对下跌的反应比对上涨大 49%。下表显示了在不同的价格/线比值下,这条线在一根K线内能收窄价格与线之间差距的比例。
| Price / MD₁ | 每根K线收窄的差距(N 10, k 1) | 每根K线收窄的差距(N 10, k 0.6) | 解读 |
|---|---|---|---|
| 0.70(价格低于线 30%) | 41.6% | 69.4% | 暴跌:线快速下行 |
| 0.80 | 24.4% | 40.7% | 急剧抛售 |
| 0.90 | 15.2% | 25.4% | 回调 |
| 1.00(价格在线上) | 10.0% | 16.7% | 表现与 EMA 相同 |
| 1.10 | 6.8% | 11.4% | 上涨:线减速 |
| 1.20 | 4.8% | 8.0% | 强势上涨 |
| 1.30(价格高于线 30%) | 3.5% | 5.8% | 抛物线行情:线几乎停滞 |
通常的解释是:市场跌得比涨得快,所以跟踪线应该在抛售时快速下行以跟上节奏,在上涨时谨慎上行,避免追逐急涨。这一点在股指上还算吻合,但在没有这种偏斜的市场里就不太适用,比如外汇货币对——EURUSD 的“下跌”就是 USDEUR 的“上涨”。把图表翻转过来,Dynamic 的表现也会随之翻转。单凭这一点就能说明,这种不对称是一种设计选择,而不是市场规律。
上表还说明了另一点:Dynamic 适应的是距离,而不是波动率。一个安静地漂移到线上方 10% 的市场,和一个剧烈冲到同样位置的市场,对这条线的减速效果完全一样。很多总结文章称它为“波动率自适应”,这种说法并不准确。
实例演算:九根K线,三条线
下面是一段短暂的上涨和随后的抛售,初始值取第一根收盘价 100。我们把 N = 10、k = 1(TradingView 方式)的 Dynamic、k = 0.6 的 Dynamic,以及以同样方式起步的 10 周期 EMA 放在一起比较。
| K线 | 收盘价 | MD(N 10, k 1) | MD(N 10, k 0.6) | EMA 10 |
|---|---|---|---|---|
| 0 | 100 | 100.00 | 100.00 | 100.00 |
| 1 | 102 | 100.19 | 100.31 | 100.36 |
| 2 | 104 | 100.51 | 100.84 | 101.02 |
| 3 | 107 | 101.02 | 101.65 | 102.11 |
| 4 | 110 | 101.66 | 102.66 | 103.55 |
| 5 | 108 | 102.16 | 103.39 | 104.36 |
| 6 | 103 | 102.24 | 103.33 | 104.11 |
| 7 | 98 | 101.74 | 102.23 | 103.00 |
| 8 | 95 | 100.85 | 100.61 | 101.54 |
以 k = 1 手动计算其中两根K线:
- Bar 1: ratio 102 / 100 = 1.02; 1.02⁴ = 1.0824; denominator 10 × 1.0824 = 10.824; step 2 / 10.824 = 0.185. MD = 100.185.
- Bar 7: previous MD 102.237, close 98. Ratio 0.9586; to the fourth power 0.8443; denominator 8.443; gap −4.237; step −0.502. MD = 101.735.
需要注意的几点:
- 在上涨阶段(第 1 到第 4 根K线),两条 McGinley 线都落后于 EMA,其中 k = 1 的线落后得尤其明显。价格远在线上方时,这条线会刻意放慢速度。
- 在下跌阶段(第 6 到第 8 根K线),k = 0.6 的线两根K线内下跌了 2.71 点,超过 EMA 的 2.57 点;而且在整个上涨阶段都位于 k = 1 线之上的它,最终收在了 k = 1 线的下方。这就是下行加速在起作用。
- N = 10 的 k = 1 线几乎在所有位置都比 EMA 10 慢。这不是错误:价格在线上时,它每根K线收窄 10% 的差距,与 EMA(19) 相同。这就引出了如何选择 N 的问题。
把你自己的收盘价粘贴到下方计算器中,即可看到最新值、最后一根K线收窄了多少差距,以及与其平稳行情速度相当的 EMA。
它跟上行情有多快?阶跃响应数据
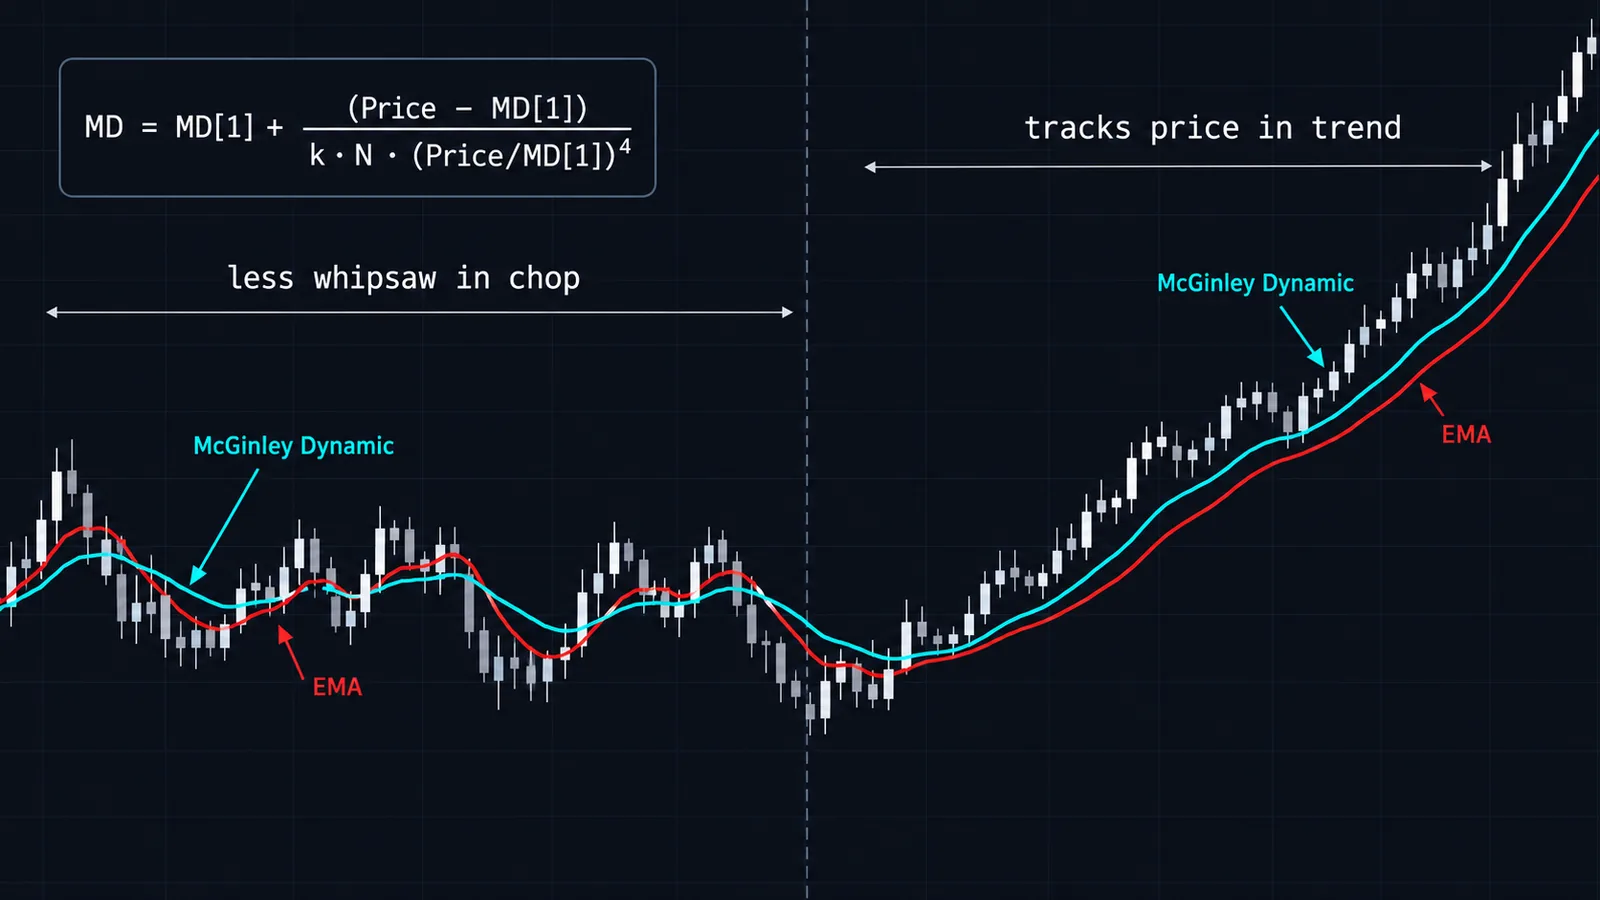
观察这种不对称最直观的方法,是让每条线都面对一次瞬间的价格跳变,然后数一数它需要多少根K线才能走完一半距离。所有线都从 100 起步,把价格移到新水平并保持不变。
| 价格跳变 | MD N 10, k 0.6 | MD N 10, k 1 | EMA 10 | EMA 20 |
|---|---|---|---|---|
| +10% | 6 根K线 | 9 根K线 | 4 根K线 | 7 根K线 |
| −10% | 3 根K线 | 5 根K线 | 4 根K线 | 7 根K线 |
| +30% | 9 根K线 | 15 根K线 | 4 根K线 | 7 根K线 |
| −30% | 1 根K线 | 2 根K线 | 4 根K线 | 7 根K线 |
无论方向和幅度如何,EMA 所需的K线数都一样;它完全不知道价格离自己有多远。而在 k = 0.6 时,Dynamic 走完 30% 向上跳空一半距离所需的时间,是走完 30% 向下跳空一半距离的九倍。一只股票在财报后跳空高开 30%,EMA 10 四根K线就能走到一半;McGinley 线在日线图上却还要慢慢爬上两周。这究竟是优点(它拒绝追逐急涨)还是缺陷(它让你的止损远远落在价格下方),取决于你用这条线来做什么。
如何选择 N:60% 法则与各周期参数设置
由于 Dynamic 里的 N 和 EMA 里的 N 含义不同,第一步就是换算。价格位于线上时,Dynamic 每根K线收窄 1 / (k × N) 的差距;周期为 M 的 EMA 收窄 2 / (M + 1)。令两者相等,就得到:
等效 EMA 周期 ≈ 2 × k × N − 1
因此,k = 1 时 McGinley N = 10 在靠近线的位置表现得像 EMA(19),k = 0.6 时则像 EMA(11)。反过来说:如果要替换你正在使用的 EMA,在 k = 1 下把 N 设为该 EMA 周期的 60% 左右(或在 k = 0.6 下让 N 等于 EMA 周期)。这正是 McGinley 提出的 60% 建议,而计算表明,它能让这条线在平静行情中接近 EMA 的速度,并在价格大幅运行时自行调整。
| 风格 / 周期 | 你可能在用的 EMA | k = 1 时的 McGinley N | 典型用途 |
|---|---|---|---|
| Scalping,1–5 分钟 | EMA 9–13 | 6–8 | 判断短线趋势方向;低于 6 时噪音很大 |
| 日内交易,15 分钟–1 小时 | EMA 20–21 | 12–13 | 回调线,移动止损参考 |
| 波段,4 小时–日线 | EMA 34–50 | 20–30 | 趋势过滤与动态支撑 |
| 中长线持仓,日线–周线 | EMA 100–200 / 40 周 | 60–120 | 市场状态线;很少改变方向 |
把这些数值当作起点,而不是标准答案。Dynamic 的特性取决于你的交易品种通常偏离其均值多远,所以在 EURUSD 上表现平稳的参数,放到小盘股上可能就会变得很敏感。避免使用很小的 k × N。当它低于 3 左右时,一次急跌就可能让步长超过差距本身,导致线冲过头、跑到价格下方。出现这种情况时,计算器会提醒你。
如何在 TradingView 上设置 McGinley Dynamic
TradingView 将 McGinley Dynamic 作为内置指标提供,并在其帮助中心有相关说明。
- Click Indicators on the top toolbar and search McGinley Dynamic. Add the built-in version (it overlays the price pane).
- 打开设置。这里只有一个 Length 参数。参照上表,输入你平时所用 EMA 周期的 60% 左右。
- 把它设成一条较粗、颜色与K线形成对比的线。由于它会自适应,这条线在上涨中有时会显得异常平坦,这属于正常现象。
- For alerts, use Add alert with the condition "Crossing" between the close and the McGinley line, triggered once per bar close.
- 加载足够的历史数据。这条线是递归计算的,所以在刚加载、K线不多的图表上,初始值仍有影响。在相信最早显示出来的数值之前,先往回滚动图表或使用更长的时间范围。
如果你想要 k = 0.6 的版本或换一种初始值,只需几行 Pine 代码。核心更新语句是 md := md[1] + (src - md[1]) / (k * n * math.pow(src / md[1], 4)),在前一个值缺失的第一根K线上用 ta.ema(src, n) 为 md 赋初始值。做除法之前,要先排除价格为零或负值的情况。关于布局、警报和 Pine 基础,请参阅我们的 TradingView 平台指南。
交易者实际上如何使用 McGinley Dynamic?
1. 用来判断趋势方向,而不是触发信号
最简单、也最站得住脚的用法:价格在上升的 McGinley 线上方时只找多单;在下降的线下方时只找空单。由于这条线在抛售时下行很快,它往往比同等速度的 EMA 更早转为看跌,一些波段交易者喜欢把它当作股指的早期预警。
2. 作为回调区域
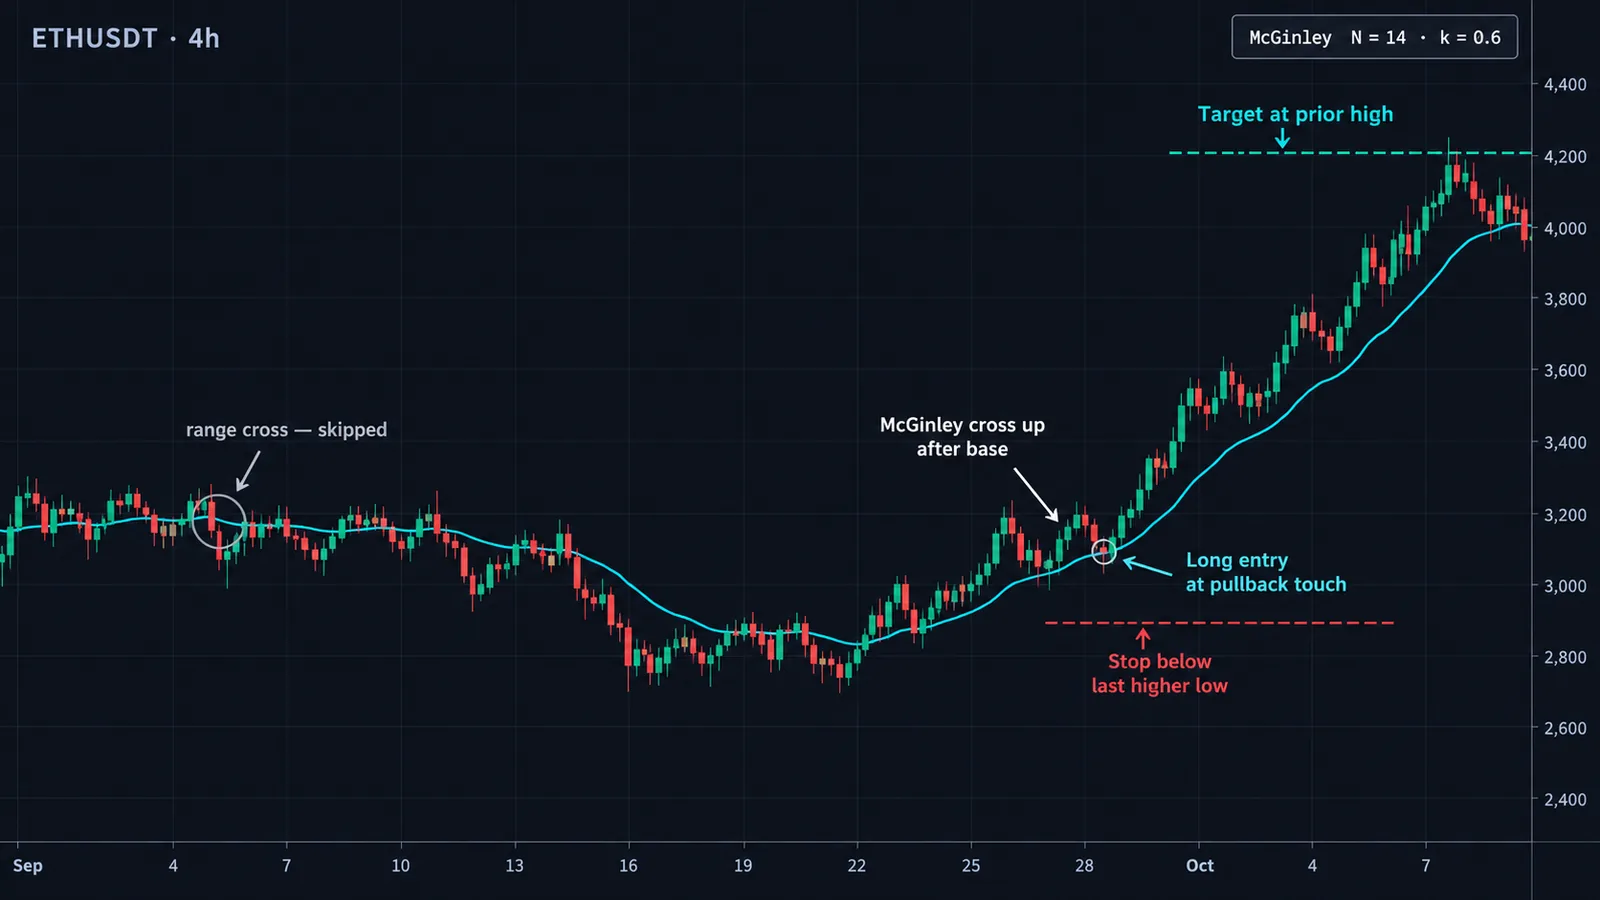
在稳定的趋势中,这条线就像价格不断回踩的地板(或天花板)。一个实用的入场方式:价格回调到距离上升的 McGinley 线 0.5 个 ATR 以内,随后收出一根远离该线的看涨收盘。止损放在回调低点下方;目标看前一个 swing high,之后再移动止损。
举例:一只股票处于上升趋势,McGinley(N 20)位于 48.60,ATR 为 1.10。价格回落到 48.95,在半个 ATR 以内,随后收于 49.70。入场 49.70,止损放在回调低点下方的 48.80,每股风险 0.90。前高 51.50 带来 1.80 的收益空间,即 2R。在 $25,000 的账户上承担 0.5% 的风险($125),对应 138 股。
3. 作为移动止损参考
由于价格远离时它会减速,这条线在强势上涨中可以充当一条有耐心的移动止损:它不会在第一次震仓时就把你洗出局。反过来说,在一段抛物线式行情之后,这条线可能已经远远落在价格下方,把止损放在那里会回吐大部分利润。很多交易者会在价格高于该线约 3 个 ATR 以上时,改用更紧的、基于波动率的移动止损,比如 Chandelier Exit 或 Supertrend。
4. 根据市场来使用
“下跌更快”的设计最适合股指,因为股指的抛售通常比上涨更猛烈;在 S&P 500 或纳斯达克期货上,遇到大跌日时,这条线往往比同等速度的 EMA 更早拐头。在主要外汇货币对上,优势就弱一些,因为基础货币和报价货币可以互换,这种不对称是任意的;可以考虑把 N 设得稍长一些,让单边急涨急跌的影响小一点。在加密货币市场,30% 以上的上涨并不罕见,预计这条线在上涨段会远远落后,所以更适合把它当作日线图上的市场状态线,而不是日内图表上的止损。更广泛的期货品种,可参阅我们的期货交易最佳指标指南,了解哪些工具与跟踪线搭配效果较好。
5. 谨慎使用交叉信号
价格穿越该线的信号,效果和任何均线差不多,也就是说:趋势中尚可,震荡区间里很差。Dynamic 能减少、但无法消除来回打脸。如果你做交叉信号,请加一个市场状态过滤器:ADX 读数高于 20–25,或者像 Hurst 指数这样的统计学状态检验。
McGinley Dynamic 与 EMA、KAMA、ALMA 对比
最常拿来和 Dynamic 比较的是另外三条线。它们各自以不同的方式解决滞后问题。
| 指标线 | 如何自适应 | 记忆 | 方向对称? | 最擅长 |
|---|---|---|---|---|
| EMA | 不自适应;固定平滑 | 递归,无限 | 是 | 简单、可预期的参考线 |
| McGinley Dynamic | 速度随价格与线的距离变化(四次方) | 递归,无限 | 否:下跌更快,上涨更慢 | 跟踪价格而不追逐急涨 |
| KAMA | 速度随效率比变化(净移动与总路径之比) | 递归,无限 | 是 | 震荡时走平,趋势中重新启动 |
| ALMA | 不自适应;高斯加权窗口 | 固定窗口 | 是 | 在相同滞后下线条最平滑 |
最有参考价值的是与考夫曼自适应移动平均线(KAMA)的对比。KAMA 问的是“市场的运行是否有效率?”,在嘈杂、来回拉锯的行情中会减速。Dynamic 问的是“价格离我有多远?”,在价格向上远离时减速。在震荡区间里,KAMA 会走平;而 Dynamic 会继续围绕价格摆动,因为价格/线比值保持在 1 附近,此时它的表现与普通 EMA 无异。如果你的主要困扰是区间里的来回打脸,KAMA 是更直接的解决办法。
与 ALMA 指标相比,区别在于记忆和线形。ALMA 只看自己的窗口,从不自适应,但在任何给定滞后下都非常平滑。Dynamic 记住全部历史并会自适应,但随着步长变化,它的线条可能显得疙疙瘩瘩。想全面了解整个均线家族,我们的移动平均线指南和 Hull 移动平均线指南介绍了其余的低滞后选择。如果你对更正式的自适应滤波器感兴趣,卡尔曼滤波借助明确的噪声模型,把“跟踪真实价格”的思路推进了一步。
常见错误,以及 McGinley Dynamic 的失效场景
- Copying EMA lengths. Typing 20 because you use a 20 EMA gives you a line that behaves like an EMA(39) at k = 1. Translate with the 60% rule.
- Parabolic rallies. With price 30% above the line, the step drops to 3.5% of the gap per bar at N = 10. During a blow-off move in a small cap or a cryptocurrency, the line can sit so far below price that it is useless as a stop or as support.
- Overshooting with tiny settings. When k × N is small and price collapses, the step can exceed the gap. At k × N = 2, a 40% one-bar drop overshoots: the formula moves the line almost four times the gap and below zero. Keep k × N above about 3 on anything that can gap.
- Zero and negative prices. The ratio Price / MD₁ breaks at zero and becomes meaningless below it. Spread charts, some synthetic instruments and, famously, front-month crude oil futures in April 2020 have printed negative values. Use another average there.
- Short history and seed effects. On a chart with little history, the line can sit flat or far from price until the seed washes out. Community scripts such as "McGinley Dynamic Fixed" exist purely to skip early bars for this reason.
- Treating it as volatility-adaptive. It adapts to distance and direction only. A slow, steady grind away from the line slows it exactly as much as a violent spike of the same size.
- Using it alone for entries. McGinley designed it as a tracking line. Signals need context: market structure, momentum, or a separate trigger. Our indicator combination guide shows how to pair a trend line with non-overlapping tools.
- Assuming the asymmetry suits every market. The faster-down behaviour reflects equity-style crash risk. On an inverted chart, or a market that squeezes higher violently, it works against you.
McGinley Dynamic 与 Quantum Algo
McGinley Dynamic 很好地回答了一个问题:在不被单次急涨急跌拖着走的前提下,当前“合理”的跟踪价格在哪里?它不是一套完整的交易系统,也不会告诉你止损或目标该放在哪里。把它当作背景参考,交易本身交给其他工具来处理。
配合 QuantumAlgo 的 Zeno 套件,一个合理的分工是:在你的交易周期上用 McGinley 线判断趋势方向,只采纳与之方向一致的 Zeno 买入或卖出信号;入场、止损和目标由 Zeno 提供。在股指期货上,Zeno Stocks 覆盖 NAS100 和 SPX500,而 Dynamic “下跌更快”的特性恰好也契合这些市场容易暴跌的偏斜。你可以在公开的历史业绩记录上查看信号的表现,并在价格页面了解各个方案。
免费工具方面,开源的 Adaptive Trend Sentinel 和 Directional Strength Index 是天然的搭档:前者给出自适应的趋势读数,后者告诉你趋势是否有足够的力度沿着这条线走下去。免费的 Academy 则会带你系统学习这一切背后的趋势跟踪基础知识。
◆ 互动检查
您对 McGinley Dynamic 指标 了解多少?
交易者常问的 McGinley Dynamic 指标 问题
它是由 John R. McGinley 创建的一条自适应跟踪线,会根据价格与线的距离调整自身速度。价格冲到线上方时它减速,价格跌到线下方时它加速,目的是比移动平均线更少地与价格脱节,更紧密地跟随价格。
MD = MD₁ + (Price − MD₁) / (k × N × (Price/MD₁)⁴),其中 MD₁ 是前一个值,N 是周期。包括 TradingView 在内的大多数平台使用不带 k 的版本,等同于 k = 1;部分资料使用 k = 0.6。
John R. McGinley,一名特许市场技术分析师(CMT),曾任 MTA 旗下 Journal of Technical Analysis 的编辑。根据 Stocks & Commodities 的说法,它于 1991 年在该期刊上以概要形式发表,1997 年发表完整研究;也有资料把时间定为 1990 年。
从你已经在用的 EMA 周期出发,在 k = 1 下取其 60% 左右。例如,20 EMA 对应 N = 12,50 EMA 对应 N = 30。然后在你的交易品种和周期上验证效果。
与其说更好,不如说不同。它避免追逐急涨,在抛售中下行更快,但在强势上涨中滞后严重,而且需要换算周期,因为 k = 1 时 N = 10 的表现相当于 EMA(19)。
有。它是内置指标,在指标对话框中搜索 McGinley Dynamic 即可。它只有一个 Length 参数,所以需要手动套用 60% 法则。
不会。已收盘K线上的数值不会改变。正在形成的K线的数值会随实时价格变动,直到该K线收盘;在历史数据较短时,初始值可能会影响早期的数值。
通常是因为价格已经远远冲到它上方,使步长缩小到每根K线只收窄几个百分点的差距;或者是因为图表的历史数据太少,初始值的影响还没有消退。
在震荡区间里,KAMA 通常更好,因为价格运行缺乏效率时它会减速。而价格围绕 McGinley Dynamic 来回摆动时,它的表现和普通 EMA 一样,所以仍会来回打脸。
可以,在趋势中把它当作有耐心的移动止损参考,因为它不会追逐短暂的急涨。但在一段抛物线式行情之后,它可能远远落在价格下方,所以很多交易者会在那时改用更紧的、基于波动率的移动止损。
参考资料与相关指南
接下来阅读
- Kaufman 自适应移动平均线(KAMA):懂得何时停止移动的平均线
- 移动平均线
- Hull 移动平均线
- Supertrend 指标:完整 ATR 趋势跟随指南
- Chandelier Exit
- 波段交易最佳指标有哪些?
- 免费 TradingView 指标
- Zeno — 高级引擎
主要来源
- Traders.com — Forex Focus: The McGinley Dynamic (Brian Twomey, S&C, March 2010)
- Stocks & Commodities Store — V. 28:3 The McGinley Dynamic by Brian Twomey
- TradingView Help Center — McGinley Dynamic
- LuxAlgo Library — McGinley Dynamic
- Capital.com — McGinley Dynamic indicator
- TradingView — Using delayed McGinley Dynamic seeding to chart parabolics