Max Pain في الخيارات: طريقة حسابه، ولماذا قد يثبت السعر قربه، وأين تفشل النظرية
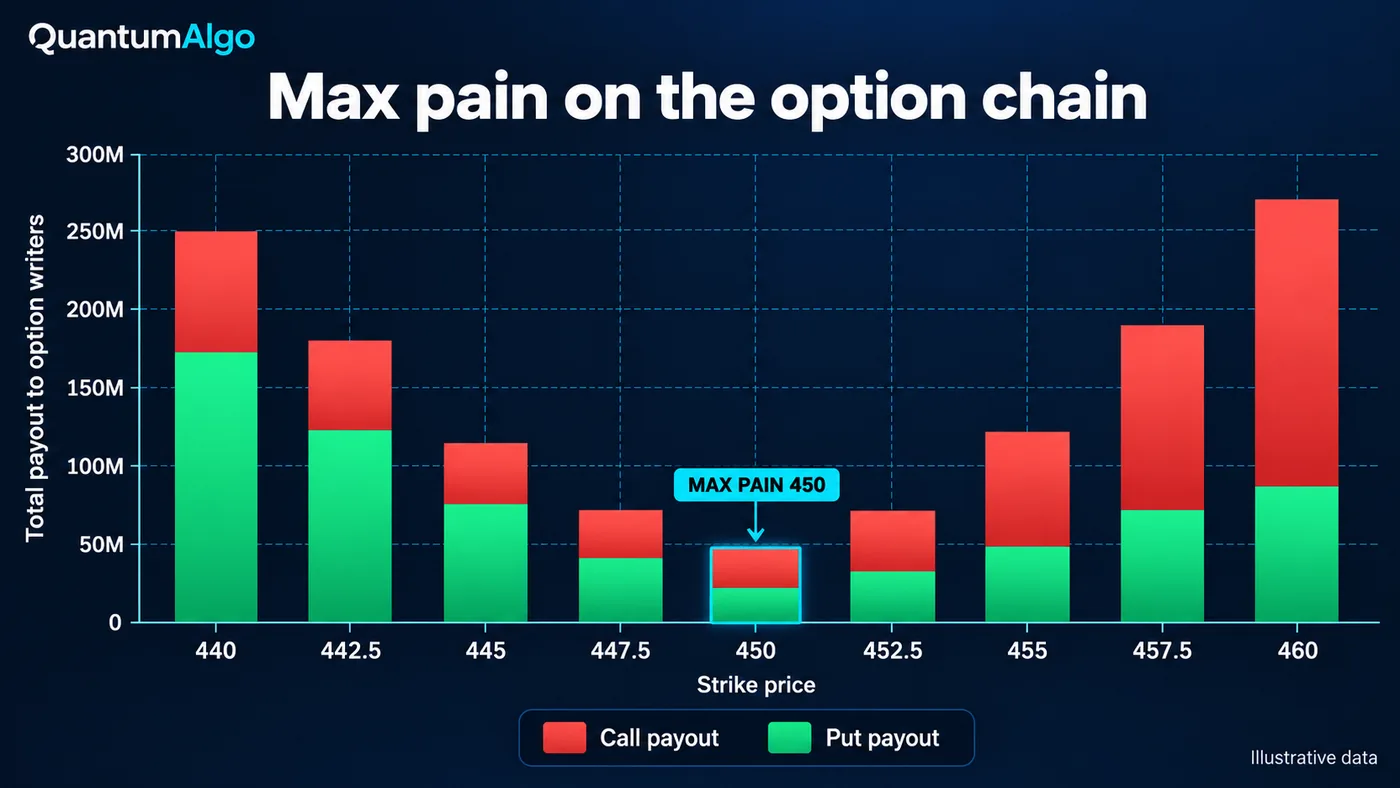
Max Pain هو سعر التنفيذ الذي تكون عنده جميع الخيارات المفتوحة لانتهاء صلاحية واحد أقل قيمة لحامليها إذا استقر السعر هناك. للعثور عليه، اختبر كل سعر تنفيذ: اجمع قيمة خيارات الشراء الواقعة أسفله وخيارات البيع الواقعة أعلاه، موزونة بالعقود المفتوحة، ثم اختر أقل إجمالي. تجد الأبحاث تثبيتًا ضعيفًا قرب انتهاء الصلاحية، خصوصًا في الأسهم الفردية.
في كل أسبوع انتهاء صلاحية، ينشر شخص ما رقم Max Pain كما لو كان هدفًا سعريًا. هو ليس كذلك، لكنه ليس عديم الفائدة أيضًا. Max Pain حساب دقيق من العقود المفتوحة، ويشير إلى سعر التنفيذ الذي يخسر عنده كتّاب الخيارات أقل قدر، وهناك دليل أكاديمي حقيقي على أن أسعار الأسهم تتجمع عند أسعار التنفيذ في يوم انتهاء الصلاحية. المشكلة أن الأثر صغير ومشروط وأضعف ما يكون في منتجات المؤشرات التي يتداولها معظم الناس. يغطي هذا الدليل معنى Max Pain، والحساب خطوة بخطوة مع جدول عملي، ولماذا يمكن أن يثبت السعر، وما الذي وجدته الأبحاث فعلًا، ومتى يكون الرقم مهمًا ومتى يكون ضجيجًا، وكيف تختلف SPY والأسهم الفردية وNifty، والقيود، وكيف يقارن بنسبة Put-Call Ratio وتعرّض غاما، وأداة حساب يمكنك لصق سلسلة الخيارات فيها.
مؤشرات تثبت نفسها أمام الجميع.
محرك واحد، وأربع أدوات دقيقة: Gold (XAU) Scalper، وGravity Zone المؤسسي، ومذبذب الزخم Zeno، وZeno Stocks للأسهم.
ما هو Max Pain في الخيارات؟
Max Pain — ويسمى أيضًا maximum pain أو سعر max pain — هو سعر التنفيذ الذي تكون عنده الخيارات المفتوحة لتاريخ انتهاء صلاحية واحد أقل قيمة لحامليها إذا استقر الأصل الأساسي عنده بالضبط. يخسر مشترو الخيارات أكبر قدر من المال عند ذلك السعر، ويدفع كتّاب الخيارات أقل قدر، ومن هنا جاءت التسمية. يُحسب من العقود المفتوحة وحدها، لذلك فإن كل سوق خيارات تنشر العقود المفتوحة حسب سعر التنفيذ لديها رقم Max Pain لكل انتهاء صلاحية: الأسهم الفردية، وصناديق SPY وQQQ المتداولة، ومؤشر S&P 500، وفي الهند Nifty 50 وBank Nifty وأسهم F&O الفردية.
الفكرة مفهوم عملي بين المتداولين ولا يوجد لها منشئ واحد معروف. تدّعي الفكرة أنه مع اقتراب انتهاء الصلاحية، يميل الأصل الأساسي إلى الانجراف نحو سعر تنفيذ Max Pain. الرواية المعتادة هي أن كتّاب الخيارات — وغالبًا ما يُصوَّرون كصنّاع سوق — يستفيدون عندما تنتهي الخيارات بلا قيمة ولديهم القدرة على دفع السعر إلى هناك. النسخة الأكثر قابلية للدفاع، والمغطاة أدناه، تتعلق بتدفقات التحوط لا بالقصد، وتدعم الأبحاث أثرًا أضعف مما تقوله الحكايات الشائعة. Max Pain خريطة مفيدة لمواضع تركّز العقود المفتوحة؛ لكنه ليس هدفًا سعريًا.
كيف يُحسب Max Pain؟
- اختر انتهاء صلاحية واحدًا. Max Pain يُحسب لكل تاريخ انتهاء صلاحية. الانتهاءات الأسبوعية والشهرية على الأصل نفسه لها قيم Max Pain مختلفة.
- اكتب كل سعر تنفيذ مع فائدة الشراء والبيع المفتوحة له. العقود المفتوحة هي عدد العقود التي ما زالت مفتوحة، وتُنشر مرة يوميًا بعد الجلسة.
- عامل كل سعر تنفيذ كسعر تسوية محتمل P. لكل P، احسب قيمة كل خيار عند انتهاء الصلاحية.
- أضف قيمة خيار الشراء. لكل سعر تنفيذ K لخيار شراء يقع أسفل P: فائدة الشراء المفتوحة × (P − K). خيارات الشراء عند P أو فوقه لا تساوي شيئًا.
- أضف قيمة خيار البيع. لكل سعر تنفيذ K لخيار بيع يقع فوق P: فائدة البيع المفتوحة × (K − P). خيارات البيع عند P أو تحته لا تساوي شيئًا.
- اختر أقل إجمالي. سعر التنفيذ صاحب أصغر عائد مشترك هو Max Pain.
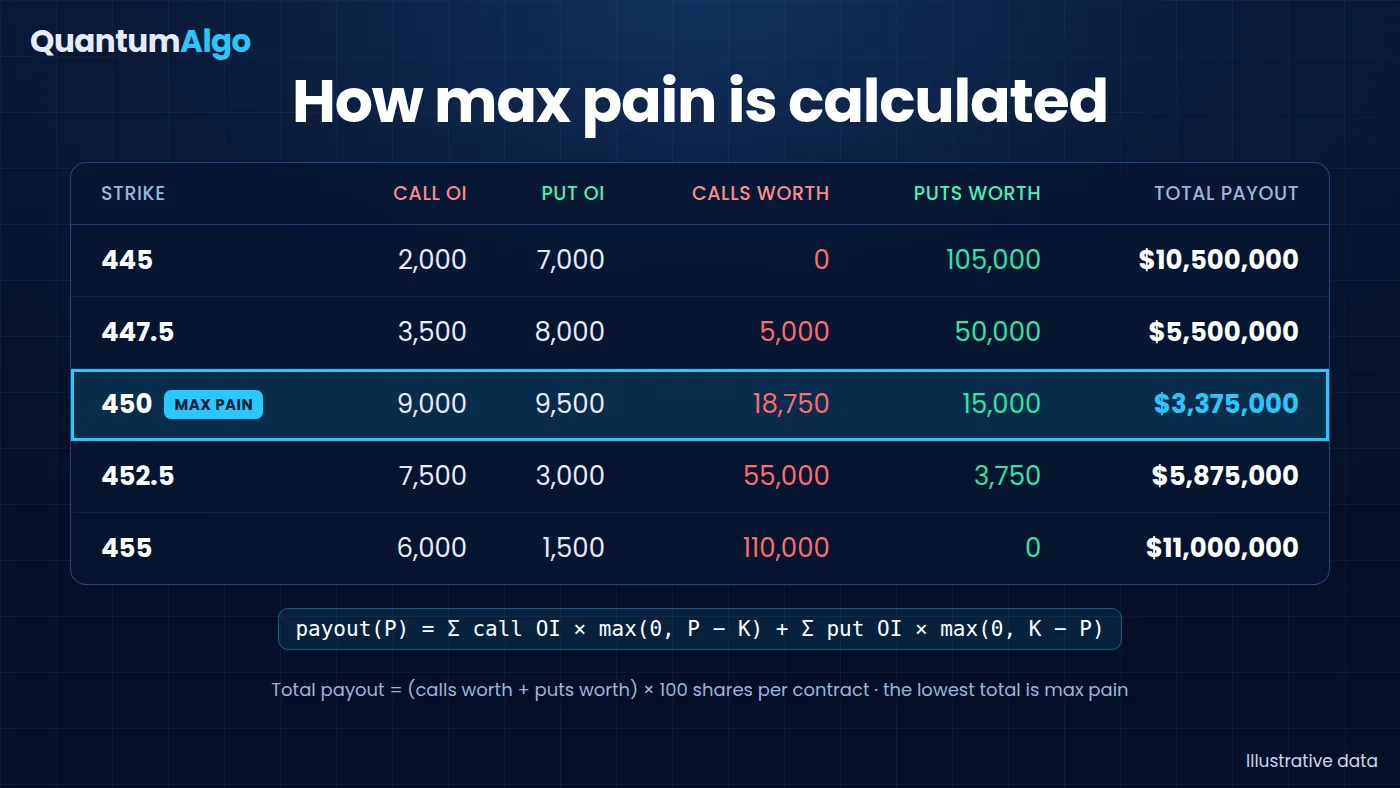
كصيغة: payout(P) = Σ call OI × max(0, P − K) + Σ put OI × max(0, K − P)، وMax Pain هو P الذي يقللها إلى الحد الأدنى. تغطي خيارات الأسهم الأمريكية 100 سهم، لذلك يكون العائد بالدولار هو الإجمالي × 100، لكن المضاعف نفسه عند كل سعر تنفيذ — يغيّر حجم الرقم، لا سعر التنفيذ الفائز. يستخدم الجدول العملي أدناه خمسة أسعار تنفيذ لعرض الحساب:
| سعر التنفيذ | Call OI | Put OI | قيمة خيارات الشراء عند هذا السعر | قيمة خيارات البيع عند هذا السعر | الإجمالي (× 100 = $) |
|---|---|---|---|---|---|
| 445 | 2,000 | 7,000 | 0 | 105,000 | 105,000 ($10.5M) |
| 447.5 | 3,500 | 8,000 | 5,000 | 50,000 | 55,000 ($5.5M) |
| 450 | 9,000 | 9,500 | 18,750 | 15,000 | 33,750 ($3.375M) — Max Pain |
| 452.5 | 7,500 | 3,000 | 55,000 | 3,750 | 58,750 ($5.875M) |
| 455 | 6,000 | 1,500 | 110,000 | 0 | 110,000 ($11.0M) |
هناك تفصيلان عمليان مهمان. أولًا، تُبلّغ العقود المفتوحة بتأخير: تنشر Options Clearing Corporation البيانات صباح اليوم التالي لكل جلسة، ولا تتغير داخل اليوم، لذلك فإن Max Pain الذي تراه أثناء اليوم مبني على مراكز الأمس. ثانيًا، الخيارات التي تُشترى وتُباع داخل الجلسة نفسها — بما في ذلك جزء كبير من حجم خيارات انتهاء اليوم نفسه (0DTE) اليوم — لا تظهر في العقود المفتوحة إطلاقًا.
لماذا قد ينجذب السعر نحو Max Pain؟
التفسير الشائع هو القصد: الكتّاب الذين يملكون مراكز بيع كبيرة في خيارات عند سعر تنفيذ معيّن يدفعون السعر نحوه حتى تنتهي الخيارات بلا قيمة. وجد Ni وPearson وPoteshman بعض الأدلة على التلاعب من متداولي الملكية في الشركات حول انتهاء الصلاحية، لكن القصد لا يمكن رؤيته في البيانات العامة، والتفسير الذي يميل إليه الباحثون أكثر آلي. يتحوط صناع السوق لمراكزهم في الخيارات باستخدام الأصل الأساسي. عندما يكونون صافي شراء خيارات (غاما طويلة) قرب سعر تنفيذ كثيف التداول، فإن تحوطهم يبيع مع الصعود ويشتري مع الهبوط — وهذا بالضبط السلوك الذي يبقي السعر قرب سعر التنفيذ حتى انتهاء الصلاحية. نمذج Avellaneda وLipkin هذا "التثبيت" في 2003 وأظهرا أنه يحتاج إلى فائدة مفتوحة كبيرة على نحو غير معتاد ومتداولين وسطاء في وضع صافي شراء عند ذلك السعر.
تعمل الآلية نفسها بالعكس. عندما يكون المتعاملون صافي بيع خيارات (غاما قصيرة)، يشتري التحوط مع الصعود ويبيع مع الهبوط، ما يدفع السعر بعيدًا عن سعر التنفيذ ويضخم الحركة. لا تخبرك العقود المفتوحة العامة أي جانب يحتفظ به المتعاملون، وهذه هي المشكلة الأساسية في Max Pain كتوقع: الرقم متطابق في الحالتين، لكن السلوك الذي يوحي به معاكس.
ماذا تقول الأبحاث عن التثبيت؟
| الدراسة | ما الذي اختبرته | النتيجة |
|---|---|---|
| Ni, Pearson & Poteshman (2005), Journal of Financial Economics | أسهم أمريكية لها خيارات مدرجة، 1996–2002 | تتجمع أسعار الإغلاق عند أسعار التنفيذ في تواريخ انتهاء الصلاحية؛ وتغيرت العوائد بما لا يقل عن 16.5 نقطة أساس لكل انتهاء، أي نحو $9 مليار من القيمة السوقية. كان الأثر أقوى عندما يكون المتحوطون صافي شراء خيارات. |
| Avellaneda & Lipkin (2003), Quantitative Finance | نموذج لتحوط دلتا من صناع سوق ذوي غاما طويلة | التثبيت ممكن عندما تكون العقود المفتوحة كبيرة على نحو غير معتاد؛ احتمالات تثبيت بنحو 10–30% وفق افتراضاتهما. |
| Golez & Jackwerth (2012), Journal of Financial Economics | عقود S&P 500 الآجلة حول انتهاءات خيارات العقود الآجلة وخيارات المؤشر، 1992–2009 | تُسحب العقود الآجلة نحو أسعار التنفيذ عند انتهاء الخيارات المتسلسلة على عقود S&P 500 الآجلة، وتُدفع بعيدًا قبل انتهاءات خيارات المؤشر الفصلية مباشرة. |
| Zhang, Chen & Cai (working paper) | 93 سهمًا أمريكيًا، الانتهاءات الشهرية مقابل الأسبوعية، 2010–2012 | التثبيت في نحو 10% من الانتهاءات الشهرية مقابل 6.9% من الانتهاءات الأسبوعية؛ كان التثبيت الأسبوعي أضعف. |
| Filippou, Garcia-Ares & Zapatero, SSRN working paper ("No Max Pain, No Max Gain") | فرز الأسهم حسب المسافة إلى Max Pain، 1996–2021 | عوائد قابلة للتوقع نحو انتهاء الصلاحية، وينسبها المؤلفون إلى حد كبير إلى ارتدادات في الأسهم التي هبطت بقوة مؤخرًا لا إلى سحب نحو Max Pain نفسه. |
عند قراءة الأدلة معًا، تقول ثلاثة أشياء. التثبيت حقيقي لكنه صغير ومشروط — يظهر كتجمع حول أسعار التنفيذ، لا كسحب موثوق من مسافة بعيدة. وهو أقوى حيث تكون الخيارات جزءًا كبيرًا من التداول مقارنة بالسهم، أي في الأسماء الأصغر والأقل سيولة. والدليل هو الأضعف والأكثر اختلاطًا بالضبط في المواضع التي يبحث فيها معظم المتداولين عنه: منتجات المؤشرات وأكبر صناديق ETF، حيث تخفف السيولة العميقة والمتوازنة من أثر أي سعر تنفيذ واحد — وجد Golez وJackwerth تثبيتًا في عقود S&P 500 الآجلة، لكن فقط حول انتهاءات معينة. وجد تحليل Cboe لخيارات S&P 500 ذات انتهاء اليوم نفسه في 2023 أن صافي غاما صناع السوق كان كسرًا صغيرًا من واحد بالمئة من سيولة العقود الآجلة لأن شراء العملاء وبيعهم كانا يتعادلان إلى حد كبير — أي مساحة ضئيلة للتثبيت.
متى يكون Max Pain مفيدًا، ومتى يكون ضجيجًا؟
| أكثر دلالة | أقل دلالة |
|---|---|
| آخر جلسة أو جلستين قبل انتهاء الصلاحية | أيام أو أسابيع قبل انتهاء الصلاحية — العقود المفتوحة ما زالت تتغير |
| العقود المفتوحة مركزة بقوة عند سعر تنفيذ واحد أو اثنين | منحنى عائد مسطح حيث يكلف سعر التنفيذ التالي أقل من نحو 10% إضافية |
| الأسهم الفردية والأصول الأساسية الأصغر ذات الخيارات النشطة | S&P 500 وSPY وQQQ وأسواق أخرى عميقة جدًا |
| أسابيع هادئة بلا محفز مجدول | الأرباح، CPI، قرارات البنوك المركزية أو أحداث المؤشرات في يوم انتهاء الصلاحية |
| السعر يتداول بالفعل قرب سعر تنفيذ Max Pain | السعر بعيد عن Max Pain ومعه زخم يدفعه |
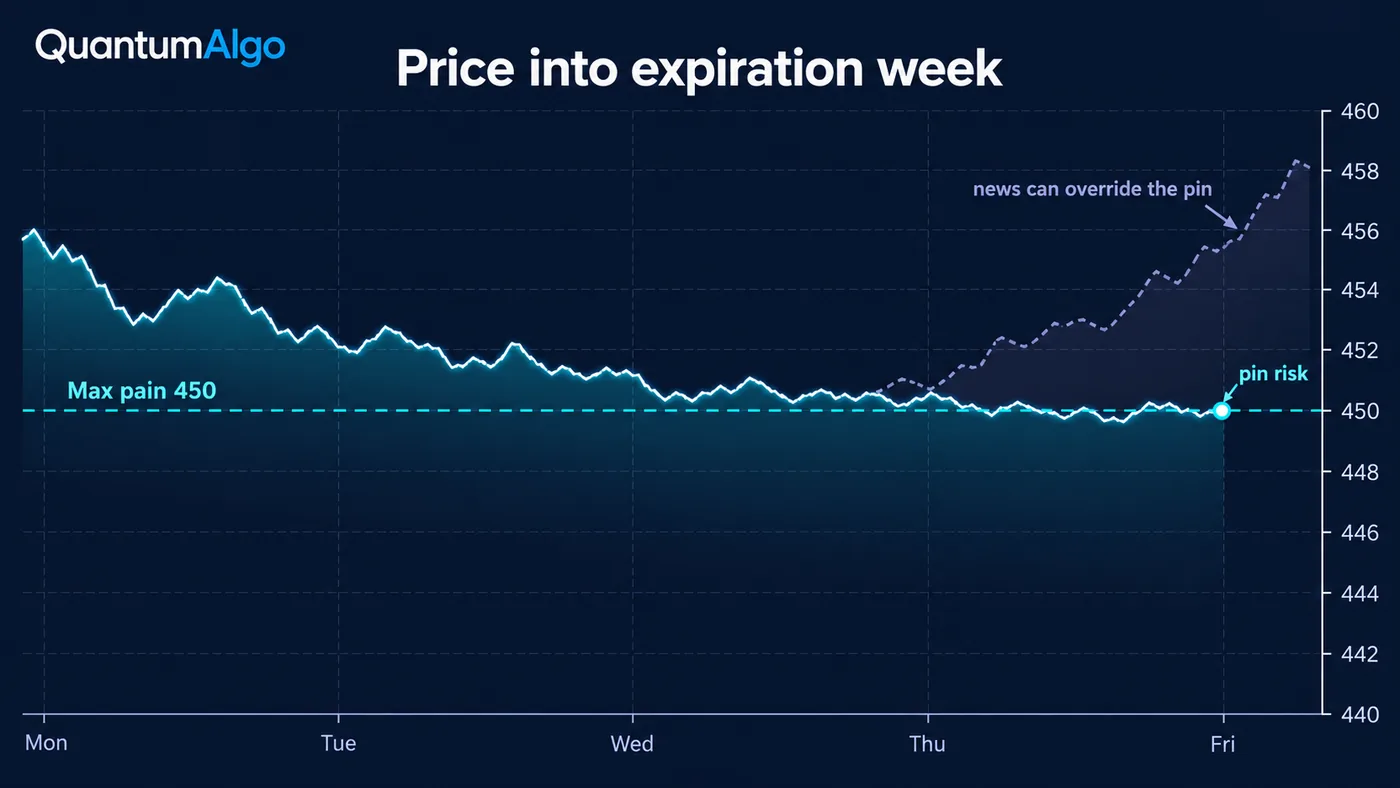
نموذج ذهني مفيد: يصف Max Pain موضع الخيارات المنتهية، لا الموضع الذي يجب أن يذهب إليه السعر. عندما يكون للمنحنى قاع عميق وضيق، ويكون السعر قريبًا منه، والأسبوع هادئًا، ومن المرجح أن يكون المتعاملون ذوي غاما طويلة، يمكن لسعر التنفيذ أن يعمل كمغناطيس ناعم في الجلسة الأخيرة. عندما يغيب أي شرط من هذه الشروط، فهو مجرد رقم.
كيف يستخدم المتداولون Max Pain؟
- افحصه في أسبوع انتهاء الصلاحية، لا قبل ذلك. انظر إليه صباح آخر جلستين أو ثلاث جلسات، بعد تحديث العقود المفتوحة الليلي.
- اقرأ الشكل، لا سعر التنفيذ فقط. القاع العميق والضيق أهم من القاع المسطح. لاحظ أين تقع أكبر فائدة مفتوحة لخيارات الشراء والبيع — فهي غالبًا تعمل كجدران.
- قارنه بالسعر. سعر تنفيذ ضمن نحو 1% من السعر مرشح للتثبيت؛ أما سعر يبعد عدة بالمئة فمن غير المرجح الوصول إليه بفعل التثبيت وحده.
- افحص التقويم. أي محفز مجدول في يوم انتهاء الصلاحية يطغى على السحب.
- استخدمه كسياق للخيارات، لا كإشارة اتجاه. يستخدمه بائعو الخيارات لاختيار أسعار التنفيذ؛ ويستخدمه المتداولون الاتجاهيون كمدخل واحد لمعرفة ما إذا كان الاختراق مرشحًا للتوقف قرب الإغلاق.
- أكّد ذلك بالسعر والهيكل. دع الرسم البياني يقرر. كسر الهيكل بعيدًا عن Max Pain يتقدم على النظرية.
كيف يعمل Max Pain مع SPY والأسهم الفردية وNifty؟
| السوق | انتهاءات الصلاحية | ملاحظات |
|---|---|---|
| الأسهم الأمريكية الفردية | شهريًا في الجمعة الثالثة؛ وأسبوعيًا في كثير من الأسماء الكبيرة | الموضع الذي تجد فيه أبحاث التثبيت أوضح الآثار، خصوصًا قرب أسعار التنفيذ ذات العقود المفتوحة الكثيفة |
| SPY وQQQ | كل يوم تداول (أضيفت انتهاءات الثلاثاء والخميس في نوفمبر 2022) | أسواق عميقة جدًا ومتوازنة؛ Max Pain إشارة ضعيفة |
| مؤشر S&P 500 (SPX) | كل يوم تداول؛ تسوية نقدية | خيارات انتهاء اليوم نفسه تهيمن على الحجم ولا تظهر أبدًا في العقود المفتوحة |
| Nifty 50 | أسبوعيًا يوم الثلاثاء (منذ 1 سبتمبر 2025)؛ وشهريًا في آخر ثلاثاء | تُراقب Max Pain على نطاق واسع في يوم انتهاء الصلاحية؛ افحص السلسلة صباح انتهاء الصلاحية |
| Bank Nifty ومؤشرات NSE الأخرى | شهري فقط — قد تدرج البورصات معيارًا أسبوعيًا واحدًا لكل منها منذ نوفمبر 2024 | Max Pain شهري؛ أقل فائدة في بداية الشهر |
| أسهم NSE الفردية في F&O | شهري | العقود المفتوحة الكبيرة عند أسعار تنفيذ مستديرة يمكن أن تنتج تجمعًا واضحًا |
يقرأ معظم المتداولين Max Pain من أداة سلسلة خيارات بدلًا من حسابه: Barchart وOptionCharts وmaximum-pain.com للأصول الأمريكية، وأدوات سلسلة خيارات NSE مثل Sensibull أو NiftyTrader للمؤشرات الهندية. كلها تُحدّث مرة يوميًا من العقود المفتوحة الليلية. لقراءة السلسلة نفسها — تغيرات العقود المفتوحة، ونسبة Put-Call Ratio، ومواضع الجدران الكبيرة — راجع دليل Put-Call Ratio وشرح العقود المفتوحة.
حاسبة Max Pain
الصق سعر تنفيذ واحدًا في كل سطر مع فائدة الشراء والبيع المفتوحة لانتهاء صلاحية واحد، ويمكنك اختياريًا إضافة السعر الحالي ومضاعف العقد. تعثر الحاسبة على Max Pain، وأرخص ثلاثة أسعار تنفيذ، ومدى بُعد السعر عن Max Pain، ونسبة Put-Call Ratio حسب العقود المفتوحة، وما إذا كان منحنى العائد مسطحًا قرب القاع.
بيانات مرجعية
| البند | القيمة |
|---|---|
| يسمى أيضًا | Maximum pain، وسعر max pain، وoption pain |
| التعريف | سعر التنفيذ الذي تكون عنده خيارات الشراء والبيع المفتوحة لانتهاء صلاحية واحد أقل قيمة إجمالية عند انتهاء الصلاحية |
| الصيغة | Minimise Σ call OI × max(0, P − K) + Σ put OI × max(0, K − P) over candidate prices P |
| البيانات المطلوبة | العقود المفتوحة حسب سعر التنفيذ لانتهاء صلاحية واحد |
| توقيت البيانات | تُنشر العقود المفتوحة مرة يوميًا، صباح اليوم التالي للجلسة؛ ولا تتغير داخل اليوم |
| أقوى دليل | تجمع الإغلاقات عند أسعار التنفيذ في تواريخ انتهاء الصلاحية في الأسهم الأمريكية (Ni, Pearson & Poteshman 2005) |
| أضعف دليل | خيارات المؤشرات وأعمق صناديق ETF (SPX وSPY وQQQ) — نتائج مختلطة |
| انتهاءات الولايات المتحدة | شهريًا في الجمعة الثالثة؛ ولدى SPX وSPY وQQQ انتهاءات كل يوم تداول |
| انتهاءات Nifty | أسبوعيًا وشهريًا يوم الثلاثاء (من 1 سبتمبر 2025) |
| تم التحقق | أكتوبر 2026 |
مثال عملي: قراءة Max Pain قبل انتهاء الجمعة
سهم توضيحي يتداول عند 452 يوم الثلاثاء من أسبوع انتهاء شهري، مع أسعار التنفيذ الخمسة من الجدول أعلاه. Max Pain هو 450: العائد هناك $3.4 مليون، مقابل $5.5 مليون عند 447.5 و$5.9 مليون عند 452.5. للمنحنى قاع واضح — سعر التنفيذ التالي الأرخص يكلف أكثر من 60% إضافية — وأكبر سعري فائدة مفتوحة هما 450 على الجانبين. نسبة Put-Call Ratio حسب العقود المفتوحة هي 1.04، لذلك لا يهيمن أي جانب.
يوم الأربعاء ينجرف السعر إلى 451. صباح الخميس يظهر تحديث العقود المفتوحة أن خيارات الشراء والبيع عند 450 تزدادان، ولا توجد أرباح أو صدور بيانات كلية يوم الجمعة. هذا هو إعداد التثبيت المدرسي: منحنى عميق، وسعر ضمن نصف بالمئة، وفائدة مفتوحة كثيفة عند سعر التنفيذ، ولا محفز. المتداول الذي لديه صفقة شراء من 446 قد يجني الربح قرب 450–452 بدل الاحتفاظ لاختراق 455، وبائع الخيارات قد يفضل أسعار تنفيذ خارج نطاق 447.5–452.5. ما لا يفعله المتداول هو بيع السهم لأنه "فوق Max Pain". إذا ضرب بيع واسع في السوق يوم الجمعة، فقد ينقلب التحوط الذي كان سيثبت السعر ويسرع الحركة بدلًا من ذلك.
ما قيود Max Pain؟
- العقود المفتوحة لا تُظهر من هو المشتري أو البائع. يمكن أن يكون العملاء هم كتّاب الخيارات والمتعاملون هم المشترون، ما يعكس منطق التحوط.
- إنها لقطة من الأمس. تُحدّث العقود المفتوحة ليلًا، ولا تظهر صفقات اليوم نفسه فيها أبدًا.
- كثير من المنحنيات مسطح. عندما تنتج عدة أسعار تنفيذ عائدًا متقاربًا جدًا، يكون "Max Pain" نطاقًا لا سعرًا.
- الدليل أضعف في الأسواق التي يراقبها الناس أكثر — SPX وSPY وQQQ — حيث السيولة عميقة ومتوازنة.
- المحفزات تطغى عليه. الأرباح والبيانات الكلية والحركات الواسعة في السوق يوم انتهاء الصلاحية تهيمن على أي تثبيت.
- الحكايات الشائعة تبالغ فيه. الادعاء المتكرر بأن 90% من الخيارات تنتهي بلا قيمة خطأ؛ تضع بيانات CBOE التي يستشهد بها مؤلف الخيارات Lawrence McMillan النسبة عند نحو 30%، مع إغلاق معظم الخيارات أو ممارستها قبل انتهاء الصلاحية أو عنده.
- يتغير كل يوم. قراءة Max Pain يوم الاثنين قد تكون بعيدة عدة أسعار تنفيذ بحلول الخميس.
كيف يقارن Max Pain بنسبة Put-Call Ratio وتعرّض غاما؟
| المقياس | ما الذي يستخدمه | ما الذي يخبرك به | نقطة العمى الرئيسية |
|---|---|---|---|
| Max Pain | العقود المفتوحة حسب سعر التنفيذ لانتهاء صلاحية واحد | سعر التنفيذ الذي تدفع عنده الخيارات المنتهية أقل قيمة | يتجاهل من يحمل أي جانب |
| Put-call ratio (OI) | إجمالي Put OI ÷ إجمالي Call OI | التمركز والمعنويات، وغالبًا يُقرأ بعكس الاتجاه عند القمم المتطرفة | رقم واحد بلا تفاصيل حسب سعر التنفيذ |
| Gamma exposure (GEX) | العقود المفتوحة × غاما كل خيار، مع افتراض جانب المتعامل | ما إذا كان تحوط المتعاملين مرشحًا لتهدئة الحركة أو تضخيمها | يعتمد على عرف بشأن الجانب الذي يحتفظ به المتعاملون |
| مخاطرة التثبيت | السعر قرب سعر تنفيذ عند انتهاء الصلاحية | عدم اليقين لدى الكتّاب بشأن ما إذا كانوا سيُكلّفون بالتنفيذ | مفهوم مخاطرة، لا توقع |
تجيب المقاييس الثلاثة عن أسئلة مختلفة، والقراءات المفيدة تجمع بينها: يقول Max Pain أين تتركز الخيارات المنتهية، وتقول نسبة Put-Call Ratio أي جانب مزدحم، ويقول تعرّض غاما ما إذا كان التحوط مرشحًا لإبقاء السعر في مكانه أو دفعه. للحصول على مجموعة أدوات أوسع للخيارات، راجع أفضل مؤشرات تداول الخيارات ودليل تداول الخيارات للمبتدئين.
كيف ينسجم Max Pain مع الهيكل والمؤشرات المجانية؟
Max Pain معلومة عن تمركز الخيارات، لذلك يعمل بأفضل صورة كسياق للرسم البياني، لا كرسم بياني بحد ذاته. يرسم سكربت Institutional Key Levels قمم وقيعان اليوم والأسبوع السابقين التي تتطابق غالبًا مع أسعار تنفيذ ذات فائدة مفتوحة كثيفة، ويُظهر سكربت Liquidity Sweeps متى يندفع السعر عبر تلك المستويات ثم يرتد، ويطبع Smart Money Concepts Engine كسر الهيكل الذي يخبرك أن التثبيت فشل. يطبع Zeno، المحرك المميز، إشارات شراء وبيع مع وقف وأهداف؛ وفي أسبوع انتهاء الصلاحية، يكون الهدف الواقع بعد سعر Max Pain عميق هو الأكثر احتمالًا للتوقف. لفهم آليات السلسلة، ابدأ بـ العقود المفتوحة وPut-Call Ratio.
Max Pain هو سعر التنفيذ الذي تدفع عنده الخيارات المنتهية أقل قيمة، ويُحسب من العقود المفتوحة. التثبيت نحو أسعار التنفيذ موثق — خصوصًا في الأسهم الفردية، في الجلسات الأخيرة، عندما تكون العقود المفتوحة مركزة والمتعاملون ذوي غاما طويلة — لكنه صغير، والدليل على منتجات المؤشرات مختلط. اقرأ شكل منحنى العائد، وافحص التقويم، وعامله كسياق لأسبوع انتهاء الصلاحية، ودع السعر والهيكل يتخذان القرار.
◆ اختبار تفاعلي
هل يمكنك قراءة Max Pain بشكل صحيح؟
أسئلة يطرحها المتداولون عن Max Pain
Max Pain هو سعر التنفيذ الذي تكون عنده الخيارات المفتوحة لتاريخ انتهاء صلاحية واحد أقل قيمة لحامليها إذا استقر الأصل الأساسي هناك — السعر الذي يسبب لمشتري الخيارات أكبر خسارة ولكتّابها أقل عائد مدفوع.
لكل سعر تنفيذ يُعامل كسعر تسوية محتمل، اجمع العقود المفتوحة لخيارات الشراء × (السعر − سعر التنفيذ) لكل خيار شراء تحته، والعقود المفتوحة لخيارات البيع × (سعر التنفيذ − السعر) لكل خيار بيع فوقه. سعر التنفيذ صاحب أقل إجمالي هو Max Pain.
جزئيًا. تجد الدراسات الأكاديمية أن أسعار الأسهم تتجمع عند أسعار تنفيذ الخيارات في تواريخ انتهاء الصلاحية، خصوصًا في الأسهم الفردية وعندما يكون المتعاملون صافي شراء خيارات. الأثر صغير، والدليل على منتجات المؤشرات مثل SPX وSPY وQQQ مختلط، لذلك يكون Max Pain سياقًا لا توقعًا.
الآلية الموثوقة هي التحوط: صناع السوق الذين يكونون صافي شراء خيارات قرب سعر تنفيذ كثيف التداول يبيعون مع الصعود ويشترون مع الهبوط، ما يبقي السعر قرب سعر التنفيذ حتى انتهاء الصلاحية. عندما يكونون صافي بيع خيارات، يدفع التحوط السعر بعيدًا بدل ذلك.
في آخر جلستين أو ثلاث جلسات قبل انتهاء الصلاحية، بعد تحديث العقود المفتوحة الليلي. في وقت أبكر من الدورة تكون العقود المفتوحة ما زالت تتغير ويتحرك الرقم كثيرًا.
تتم مراقبته على نطاق واسع في يوم انتهاء الصلاحية. تنتهي خيارات Nifty الأسبوعية والشهرية يوم الثلاثاء (منذ 1 سبتمبر 2025)؛ أما Bank Nifty فلديه انتهاءات شهرية فقط. استخدمه مع سلسلة الخيارات، وتغيرات العقود المفتوحة، وهيكل السعر.
لا. Max Pain هو سعر تنفيذ يُحسب من العقود المفتوحة عند كل سعر تنفيذ؛ أما Put-Call Ratio فهو رقم واحد يقارن إجمالي العقود المفتوحة أو الحجم في خيارات البيع والشراء. يجيبان عن أسئلة مختلفة ويعملان بشكل أفضل معًا.
تُحدّث المواقع في أوقات مختلفة، وتستخدم تواريخ انتهاء مختلفة، وبعضها يُدرج أو يستبعد أسعار تنفيذ ذات فائدة مفتوحة قليلة. تأكد من تطابق تاريخ انتهاء الصلاحية ووقت التحديث قبل المقارنة.
لا. في أفضل الأحوال يحدد سعر تنفيذ يمكن أن يعمل كمغناطيس ناعم في الجلسة الأخيرة تحت الشروط المناسبة. الأخبار والبيانات الكلية والحركات الواسعة في السوق تطغى عليه.
Max Pain سياق لتمركز الخيارات؛ أما مؤشرات Quantum Algo المجانية فتتعامل مع جانب السعر — المستويات الرئيسية، واكتساحات السيولة، والهيكل — ويطبع Zeno إشارات شراء وبيع مع وقف وأهداف. في أسبوع انتهاء الصلاحية، يساعد Max Pain على تقدير الأهداف التي قد تتوقف.
المراجع والأدلة ذات الصلة
اقرأ التالي
- Put-Call Ratio
- شرح العقود المفتوحة
- تداول الخيارات للمبتدئين
- أفضل مؤشرات تداول الخيارات
- التداول اليومي للخيارات
- شركات التمويل للخيارات
- UT Bot Settings for Nifty & Bank Nifty
- CPR Indicator
- COT Report
- الدعم والمقاومة
- Institutional Key Levels (free indicator)
- Zeno — المحرك المميز
المصادر الأساسية
- Ni, Pearson & Poteshman — Stock price clustering on option expiration dates (JFE, 2005)
- Avellaneda & Lipkin — A market-induced mechanism for stock pinning (Quantitative Finance, 2003)
- Golez & Jackwerth — Pinning in the S&P 500 futures (JFE, 2012)
- Filippou, Garcia-Ares & Zapatero — max pain working paper (SSRN)
- Cboe — Evaluating the market impact of SPX 0DTE options
- OptionCharts — Max pain methodology