Max Pain bei Optionen: Berechnung, warum Preis daran pinnen kann und wo die Theorie scheitert
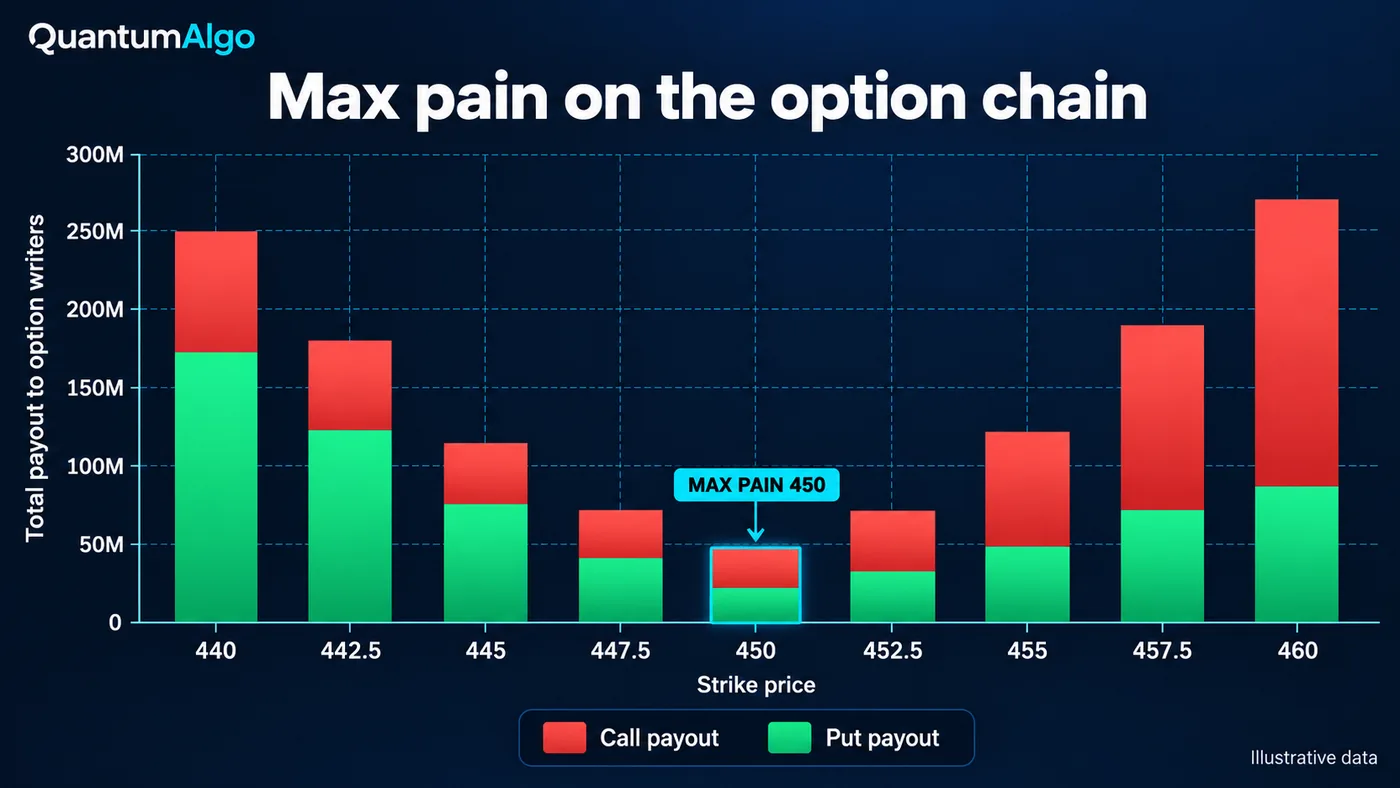
Max Pain ist der Strike, bei dem alle offenen Optionen eines Expiry ihren Holdern am wenigsten auszahlen würden, wenn der Preis dort settled. Um ihn zu finden, testest du jeden Strike: Addiere, was Calls darunter und Puts darüber wert wären, gewichtet nach Open Interest, und nimm das niedrigste Total. Forschung findet schwaches Pinning nahe Expiry, vor allem in Einzelaktien.
In jeder Expiry-Woche postet jemand eine Max-Pain-Zahl, als wäre sie ein Preisziel. Ist sie nicht — aber nutzlos ist sie auch nicht. Max Pain ist eine präzise Berechnung aus Open Interest, zeigt auf den Strike, bei dem Optionsschreiber am wenigsten verlieren, und es gibt echte akademische Evidenz, dass Aktienkurse am Verfallstag an Strikes clustern. Das Problem: Der Effekt ist klein, bedingt und am schwächsten in den Indexprodukten, die die meisten traden. Dieser Guide behandelt, was Max Pain ist, die Berechnung Schritt für Schritt mit einer Tabelle, warum Preis pinnen kann, was die Forschung wirklich fand, wann die Zahl zählt und wann sie Noise ist, wie sich SPY, Einzelaktien und Nifty unterscheiden, die Grenzen, den Vergleich mit Put-Call Ratio und Gamma Exposure sowie einen Calculator, in den du eine Option Chain einfügen kannst.
Indikatoren, die sich öffentlich beweisen.
Eine Engine, vier Präzisions-Tools — der Gold (XAU) Scalper, die institutionelle Gravity Zone, der Zeno Momentum Oscillator und Zeno Stocks für Aktien.



Was ist Max Pain bei Optionen?
Max Pain — auch Maximum Pain oder Max Pain Price genannt — ist der Strike, bei dem die offenen Optionen für ein Expiration Date für ihre Holder am wenigsten wert wären, wenn der Underlying exakt dort settled. Optionskäufer würden bei diesem Preis am meisten Geld verlieren und Optionsschreiber am wenigsten auszahlen, daher der Name. Er wird allein aus Open Interest berechnet, also hat jeder Optionsmarkt, der Open Interest nach Strike veröffentlicht, für jedes Expiry eine Max-Pain-Zahl: Einzelaktien, die ETFs SPY und QQQ, der S&P 500 Index und in Indien Nifty 50, Bank Nifty und einzelne F&O-Aktien.
Die Idee ist ein Praktiker-Konzept ohne klar benannten Urheber. Sie behauptet, dass der Underlying mit näher rückendem Expiration-Termin zum Max-Pain-Strike driftet. Die übliche Story lautet, dass Optionsschreiber — oft als Market Maker dargestellt — davon profitieren, wenn Optionen wertlos verfallen, und die Mittel haben, den Preis dorthin zu schieben. Die belastbarere Version, unten erklärt, dreht sich um Hedging-Flows statt Absicht, und die Forschung stützt einen schwächeren Effekt als die Folklore. Max Pain ist eine nützliche Karte dafür, wo Open Interest konzentriert ist; es ist kein Preisziel.
Wie wird Max Pain berechnet?
- Wähle ein Expiry. Max Pain gilt pro Expiration Date. Weekly und Monthly Expiries auf demselben Underlying haben unterschiedliche Max-Pain-Werte.
- Liste jeden Strike mit Call- und Put-Open-Interest. Open Interest ist die Zahl der noch offenen Kontrakte, einmal täglich nach der Session veröffentlicht.
- Behandle jeden Strike als möglichen Settlement-Preis P. Für jedes P berechnest du, was jede Option bei Expiration wert wäre.
- Addiere den Call-Wert. Für jeden Call-Strike K unter P: call OI × (P − K). Calls bei oder über P sind nichts wert.
- Addiere den Put-Wert. Für jeden Put-Strike K über P: put OI × (K − P). Puts bei oder unter P sind nichts wert.
- Wähle das niedrigste Total. Der Strike mit dem kleinsten kombinierten Payout ist Max Pain.
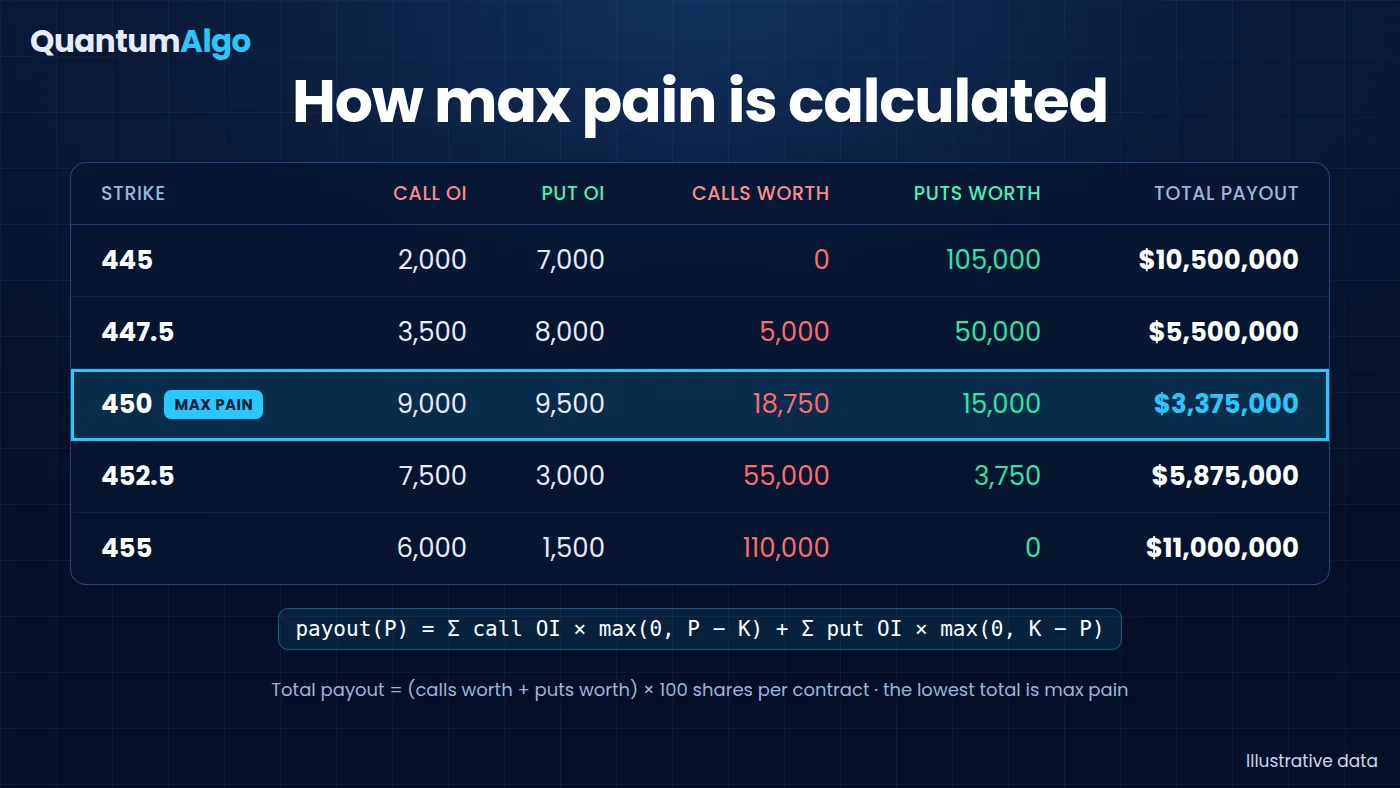
Als Formel: payout(P) = Σ call OI × max(0, P − K) + Σ put OI × max(0, K − P), und Max Pain ist das P, das ihn minimiert. US-Aktienoptionen decken 100 Aktien ab, also ist der Dollar-Payout das Total × 100, aber der Multiplikator ist an jedem Strike gleich — er ändert die Größe der Zahl, nicht welcher Strike gewinnt. Die durchgerechnete Tabelle unten nutzt fünf Strikes, um die Arithmetik zu zeigen:
| Strike | Call OI | Put OI | Calls bei diesem Preis wert | Puts bei diesem Preis wert | Total (× 100 = $) |
|---|---|---|---|---|---|
| 445 | 2,000 | 7,000 | 0 | 105,000 | 105,000 ($10.5M) |
| 447.5 | 3,500 | 8,000 | 5,000 | 50,000 | 55,000 ($5.5M) |
| 450 | 9,000 | 9,500 | 18,750 | 15,000 | 33,750 ($3.375M) — Max Pain |
| 452.5 | 7,500 | 3,000 | 55,000 | 3,750 | 58,750 ($5.875M) |
| 455 | 6,000 | 1,500 | 110,000 | 0 | 110,000 ($11.0M) |
Zwei praktische Details zählen. Erstens wird Open Interest verzögert gemeldet: Die Options Clearing Corporation veröffentlicht es am Morgen nach jeder Session, und es ändert sich intraday nicht. Max Pain, den du tagsüber siehst, basiert also auf den Positionen von gestern. Zweitens tauchen Optionen, die in derselben Session gekauft und verkauft werden — einschließlich eines großen Teils des heutigen Same-Day-Expiry-Volumens (0DTE) — nie im Open Interest auf.
Warum sollte der Preis Richtung Max Pain graviteren?
Die populäre Erklärung ist Absicht: Schreiber, die an einem Strike viele Optionen short sind, drücken den Preis dorthin, damit die Optionen wertlos verfallen. Ni, Pearson und Poteshman fanden tatsächlich etwas Evidenz für Manipulation durch firmeneigene Proprietary Trader um Expiration, aber Absicht ist in öffentlichen Daten nicht sichtbar. Die Erklärung, auf die Forscher am stärksten bauen, ist mechanisch. Market Maker hedgen ihre Optionspositionen mit dem Underlying. Wenn sie nahe einem stark gehandelten Strike netto long Optionen sind (long Gamma), verkauft ihr Hedging in Anstiege und kauft in Dips — genau das Verhalten, das den Preis bis Expiration nahe am Strike hält. Avellaneda und Lipkin modellierten dieses "Pinning" 2003 und zeigten, dass dafür ungewöhnlich großes Open Interest und Dealer nötig sind, die an diesem Strike netto long sind.
Derselbe Mechanismus läuft umgekehrt. Wenn Dealer netto short Optionen sind (short Gamma), kauft Hedging in Anstiege und verkauft in Dips, was den Preis vom Strike wegdrückt und Bewegungen verstärkt. Öffentliches Open Interest sagt nicht, auf welcher Seite Dealer stehen. Das ist das Kernproblem von Max Pain als Forecast: Die Zahl ist in beiden Fällen identisch, aber das implizierte Verhalten ist gegensätzlich.
Was sagt die Forschung über Pinning?
| Studie | Was getestet wurde | Ergebnis |
|---|---|---|
| Ni, Pearson & Poteshman (2005), Journal of Financial Economics | US-Aktien mit gelisteten Optionen, 1996–2002 | Closing-Preise clustern an Strikes an Expiration Dates; Returns wurden um mindestens 16.5 Basispunkte pro Expiry verändert, etwa $9 billion Market Value. Stärker, wenn Hedger netto long Optionen sind. |
| Avellaneda & Lipkin (2003), Quantitative Finance | Ein Modell von Delta-Hedging durch Long-Gamma-Market-Maker | Pinning ist möglich, wenn Open Interest ungewöhnlich groß ist; Pinning-Wahrscheinlichkeiten von grob 10–30% unter ihren Annahmen. |
| Golez & Jackwerth (2012), Journal of Financial Economics | S&P 500 Futures rund um Futures-Options- und Index-Options-Expiries, 1992–2009 | Futures werden zu Strikes hingezogen, wenn die Serial Options auf S&P 500 Futures verfallen, und kurz vor Quartals-Index-Options-Expiries weggedrückt. |
| Zhang, Chen & Cai (Working Paper) | 93 US-Aktien, Monthly vs. Weekly Expiries, 2010–2012 | Pinning bei etwa 10% der Monthly Expiries vs. 6.9% der Weekly Expiries; Weekly Pinning schwächer. |
| Filippou, Garcia-Ares & Zapatero, SSRN Working Paper ("No Max Pain, No Max Gain") | Sortierung von Aktien nach Abstand zu Max Pain, 1996–2021 | Vorhersagbare Returns in Expiration hinein, die die Autoren größtenteils Reversals in Aktien zuschreiben, die zuletzt stark gefallen waren, statt einem Zug Richtung Max Pain selbst. |
Zusammen gelesen sagt die Evidenz drei Dinge. Pinning ist real, aber klein und bedingt — es zeigt sich als Clustering um Strikes, nicht als zuverlässiger Zug aus großer Entfernung. Es ist am stärksten dort, wo Optionen relativ zur Aktie einen großen Teil des Tradings ausmachen, also in kleineren, weniger liquiden Namen. Und die Evidenz ist am dünnsten und gemischtesten genau dort, wo die meisten Trader hinschauen: Indexprodukte und die größten ETFs, wo tiefe, zweiseitige Liquidität jeden einzelnen Strike verwässert — Golez und Jackwerth fanden Pinning in S&P 500 Futures, aber nur rund um bestimmte Expiries. Eine Cboe-Analyse von S&P 500 Same-Day Options aus 2023 fand, dass Net Market-Maker Gamma nur ein Bruchteil eines Prozents der Futures-Liquidität war, weil Kundenkäufe und -verkäufe sich weitgehend ausglichen — wenig Raum für einen Pin.

Automatisiere deine Trades. Lass Quantum Algo für dich handeln.
Jedes Signal wird auf deinem eigenen Konto ausgeführt — auf deinem Konto, mit dem Plan, den du definierst.
Wann ist Max Pain nützlich, und wann ist es Noise?
| Aussagekräftiger | Weniger aussagekräftig |
|---|---|
| Die letzten ein oder zwei Sessions vor Expiry | Tage oder Wochen vor Expiry — Open Interest ändert sich noch |
| Open Interest stark auf ein oder zwei Strikes konzentriert | Eine flache Payout-Kurve, bei der der nächste Strike weniger als etwa 10% mehr kostet |
| Einzelaktien und kleinere Underlyings mit aktiven Optionen | Der S&P 500, SPY, QQQ und andere sehr tiefe Märkte |
| Ruhige Wochen ohne geplanten Catalyst | Earnings, CPI, Zentralbankentscheidungen oder Index-Events am Expiry-Tag |
| Preis handelt bereits nahe dem Max-Pain-Strike | Preis weit von Max Pain entfernt mit Momentum dahinter |
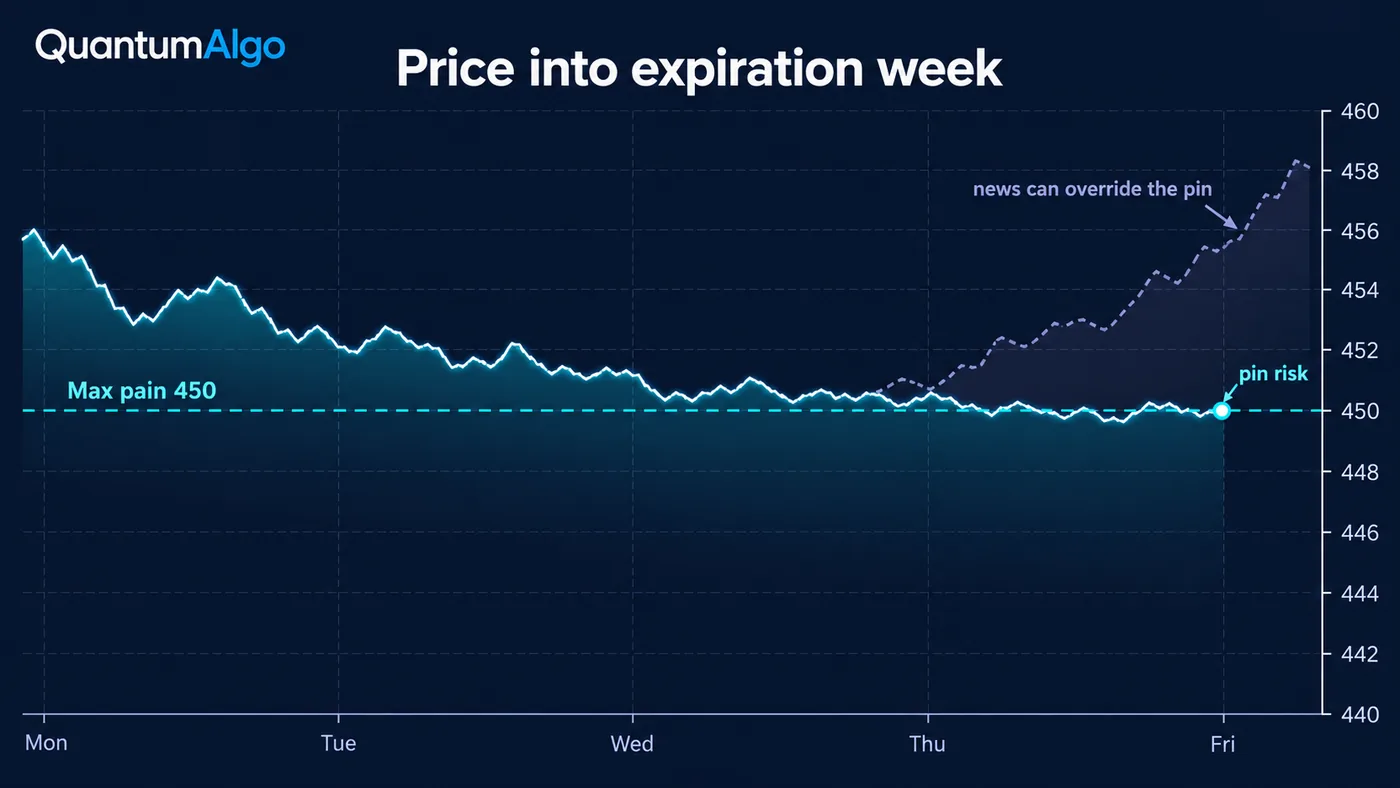
Ein nützliches mentales Modell: Max Pain beschreibt, wo die auslaufenden Optionen liegen, nicht wohin der Preis gehen muss. Wenn die Kurve einen tiefen, engen Boden hat, der Preis nah dran ist, die Woche ruhig ist und Dealer wahrscheinlich long Gamma sind, kann der Strike in der finalen Session wie ein weicher Magnet wirken. Wenn eine dieser Bedingungen fehlt, ist es nur eine Zahl.
Wie nutzen Trader Max Pain?
- Prüfe ihn in der Expiry-Woche, nicht früher. Schau am Morgen der letzten zwei oder drei Sessions nach dem Overnight-Open-Interest-Update.
- Lies die Form, nicht nur den Strike. Ein tiefer, enger Boden zählt mehr als ein flacher. Notiere, wo das größte Call- und Put-Open-Interest liegt — sie wirken oft als Walls.
- Vergleiche ihn mit dem Preis. Ein Strike innerhalb von etwa 1% des Preises ist ein Pin-Kandidat; einer mehrere Prozent entfernt wird durch Pinning allein wahrscheinlich nicht erreicht.
- Prüfe den Kalender. Ein geplanter Catalyst am Expiry-Tag übersteuert den Zug.
- Nutze ihn als Optionskontext, nicht als Richtungssignal. Optionsverkäufer nutzen ihn zur Strike-Wahl; direktionale Trader als Input, ob ein Breakout in den Close hinein wahrscheinlich stockt.
- Bestätige mit Preis und Struktur. Lass den Chart entscheiden. Ein Break of Structure weg von Max Pain schlägt die Theorie.
Wie funktioniert Max Pain für SPY, Einzelaktien und Nifty?
| Markt | Expiries | Hinweise |
|---|---|---|
| US-Einzelaktien | Monthly am dritten Freitag; Weeklies bei vielen großen Namen | Dort findet die Pinning-Forschung die klarsten Effekte, besonders nahe Strikes mit hohem Open Interest |
| SPY und QQQ | Jeden Werktag (Dienstag- und Donnerstag-Expiries im November 2022 ergänzt) | Sehr tiefe, zweiseitige Märkte; Max Pain ist ein schwaches Signal |
| S&P 500 Index (SPX) | Jeden Werktag; cash-settled | Same-Day Options dominieren das Volumen und erscheinen nie im Open Interest |
| Nifty 50 | Wöchentlich am Dienstag (seit 1 September 2025); monatlich am letzten Dienstag | Max Pain wird am Expiry-Tag breit beobachtet; prüfe die Chain am Morgen des Expiry |
| Bank Nifty und andere NSE-Indizes | Nur monatlich — Börsen können seit November 2024 je einen Weekly Benchmark listen | Monthly Max Pain; früh im Monat weniger nützlich |
| NSE Single-Stock F&O | Monatlich | Großes Open Interest an runden Strikes kann sichtbares Clustering erzeugen |
Die meisten Trader lesen Max Pain aus einem Chain-Tool, statt ihn zu berechnen: Barchart, OptionCharts und maximum-pain.com für US-Underlyings, sowie NSE-Option-Chain-Tools wie Sensibull oder NiftyTrader für indische Indizes. Sie alle aktualisieren einmal täglich aus dem Overnight Open Interest. Zum Lesen der Chain selbst — Open-Interest-Änderungen, Put-Call Ratio und wo die großen Walls liegen — siehe den Put-Call-Ratio-Guide und Open Interest erklärt.
Max-Pain-Calculator
Füge einen Strike pro Zeile mit Call- und Put-Open-Interest für ein einzelnes Expiry ein, optional den aktuellen Preis und den Kontraktmultiplikator. Der Calculator findet Max Pain, die drei günstigsten Strikes, wie weit der Preis von Max Pain entfernt ist, das Put-Call Ratio nach Open Interest und ob die Payout-Kurve nahe dem Boden flach ist.
Referenzdaten
| Punkt | Wert |
|---|---|
| Auch genannt | Maximum Pain, Max Pain Price, Option Pain |
| Definition | Der Strike, bei dem offene Calls und Puts für ein Expiry bei Expiration den niedrigsten Gesamtwert hätten |
| Formel | Minimiere Σ call OI × max(0, P − K) + Σ put OI × max(0, K − P) über Kandidatenpreise P |
| Benötigte Daten | Open Interest nach Strike für ein Expiry |
| Daten-Timing | Open Interest wird einmal täglich am Morgen nach der Session veröffentlicht; es ändert sich intraday nicht |
| Stärkste Evidenz | Clustering von Closes an Strikes an Expiration Dates in US-Aktien (Ni, Pearson & Poteshman 2005) |
| Dünnste Evidenz | Indexoptionen und die tiefsten ETFs (SPX, SPY, QQQ) — gemischte Ergebnisse |
| US-Expiries | Monthly dritter Freitag; SPX, SPY und QQQ haben Expiries jeden Werktag |
| Nifty-Expiries | Wöchentlich und monatlich am Dienstag (ab 1 September 2025) |
| Geprüft | October 2026 |
Durchgerechnetes Beispiel: Max Pain in einen Freitag-Expiry lesen
Eine illustrative Aktie handelt am Dienstag einer Monthly-Expiry-Woche bei 452, mit den fünf Strikes aus der Tabelle oben. Max Pain ist 450: Der Payout dort beträgt $3.4 million, gegenüber $5.5 million bei 447.5 und $5.9 million bei 452.5. Die Kurve hat einen klaren Boden — der nächstgünstige Strike kostet mehr als 60% mehr — und die zwei größten Open-Interest-Strikes liegen auf beiden Seiten bei 450. Das Put-Call Ratio nach Open Interest beträgt 1.04, also dominiert keine Seite.
Am Mittwoch driftet der Preis auf 451. Am Donnerstagmorgen zeigt das Open-Interest-Update, dass 450er Calls und Puts beide zunehmen, und es gibt am Freitag weder Earnings noch Macro Release. Das ist das Lehrbuch-Setup für einen Pin: eine tiefe Kurve, Preis innerhalb eines halben Prozents, hohes Open Interest am Strike und kein Catalyst. Ein Trader, der seit 446 long ist, könnte in 450–452 Gewinn mitnehmen, statt auf einen Breakout durch 455 zu halten, und ein Optionsverkäufer könnte Strikes außerhalb der 447.5–452.5-Range bevorzugen. Was der Trader nicht tut: die Aktie shorten, weil sie "über Max Pain" liegt. Wenn am Freitag ein breiter Markt-Sell-off kommt, kann das Hedging, das den Preis gepinnt hätte, kippen und die Bewegung stattdessen beschleunigen.
Welche Grenzen hat Max Pain?
- Open Interest zeigt nicht, wer long oder short ist. Kunden können die Optionsschreiber und Dealer die Käufer sein, was die Hedging-Logik umkehrt.
- Es ist ein Snapshot von gestern. Open Interest aktualisiert overnight, und Same-Day-Trades erscheinen nie darin.
- Viele Kurven sind flach. Wenn mehrere Strikes fast denselben Payout erzeugen, ist "Max Pain" eine Range, kein Preis.
- Die Evidenz ist am dünnsten in den Märkten, die die Leute am meisten beobachten — SPX, SPY und QQQ — wo Liquidität tief und zweiseitig ist.
- Catalysts übersteuern ihn. Earnings, Makrodaten und marktweite Bewegungen am Expiry-Tag dominieren jeden Pin.
- Folklore übertreibt ihn. Die oft wiederholte Behauptung, dass 90% der Optionen wertlos verfallen, ist falsch; CBOE-Daten, zitiert vom Optionsautor Lawrence McMillan, setzen den Anteil bei etwa 30%, wobei die meisten Optionen vor oder bei Expiry geschlossen oder ausgeübt werden.
- Er ändert sich jeden Tag. Eine Max-Pain-Lesart am Montag kann bis Donnerstag mehrere Strikes entfernt sein.
Wie vergleicht sich Max Pain mit Put-Call Ratio und Gamma Exposure?
| Maß | Was er nutzt | Was es dir sagt | Größter Blind Spot |
|---|---|---|---|
| Max Pain | Open Interest nach Strike für ein Expiry | Der Strike, bei dem auslaufende Optionen am wenigsten auszahlen | Ignoriert, wer welche Seite hält |
| Put-Call Ratio (OI) | Total Put OI ÷ Total Call OI | Positioning und Sentiment, an Extremen oft konträr gelesen | Eine einzelne Zahl ohne Strike-Detail |
| Gamma Exposure (GEX) | Open Interest × Gamma jeder Option, mit angenommener Dealer-Seite | Ob Dealer-Hedging Bewegungen wahrscheinlich dämpft oder verstärkt | Beruht auf einer Konvention, welche Seite Dealer halten |
| Pin Risk | Preis nahe einem Strike bei Expiry | Unsicherheit für Schreiber, ob sie assigned werden | Ein Risikokonzept, keine Prognose |
Die drei Maße beantworten unterschiedliche Fragen, und die nützlichen Reads kombinieren sie: Max Pain sagt, wo die auslaufenden Optionen konzentriert sind, das Put-Call Ratio sagt, welche Seite crowded ist, und Gamma Exposure sagt, ob Hedging den Preis wahrscheinlich hält oder schiebt. Für ein breiteres Options-Toolkit siehe die besten Indikatoren für Options Trading und den Options-Trading-für-Anfänger-Guide.
Wie passt Max Pain zu Struktur und den kostenlosen Indikatoren?
Max Pain ist Information über Options-Positioning, deshalb funktioniert es am besten als Kontext für einen Chart, nicht als Chart selbst. Das Institutional Key Levels Script plottet die Hochs und Tiefs des vorigen Tages und der vorigen Woche, die oft mit schweren Open-Interest-Strikes zusammenfallen, das Liquidity Sweeps Script zeigt, wenn der Preis diese Levels nimmt und zurückschnappt, und die Smart Money Concepts Engine druckt den Break of Structure, der dir sagt, dass ein Pin gescheitert ist. Zeno, die Premium-Engine, druckt Buy- und Sell-Signale mit Stop und Targets; in der Expiry-Woche ist ein Target jenseits eines tiefen Max-Pain-Strikes am ehesten anfällig zu stocken. Für die Mechanik der Chain starte mit Open Interest und dem Put-Call Ratio.
Max Pain ist der Strike, bei dem auslaufende Optionen am wenigsten auszahlen, berechnet aus Open Interest. Pinning zu Strikes ist dokumentiert — vor allem in Einzelaktien, in den finalen Sessions, wenn Open Interest konzentriert ist und Dealer long Gamma sind — aber der Effekt ist klein, und die Evidenz für Indexprodukte ist gemischt. Lies die Form der Payout-Kurve, prüfe den Kalender, behandle es als Kontext für Expiry-Wochen und lass Preis und Struktur entscheiden.
◆ Interaktiver Check
Kannst du Max Pain korrekt lesen?
Fragen, die Trader zu Max Pain stellen
Max Pain ist der Strike-Preis, bei dem die offenen Optionen für ein Expiration Date für ihre Holder am wenigsten wert wären, wenn der Underlying dort settled — der Preis, der Optionskäufern den größten Verlust und Schreibern den kleinsten Payout verursacht.
Für jeden Strike, der als möglicher Settlement-Preis behandelt wird, addierst du Call Open Interest × (Preis − Strike) für jeden Call darunter und Put Open Interest × (Strike − Preis) für jeden Put darüber. Der Strike mit dem niedrigsten Total ist Max Pain.
Teilweise. Akademische Studien finden, dass Aktienkurse an Expiration Dates an Options-Strikes clustern, vor allem in Einzelaktien und wenn Dealer netto long Optionen sind. Der Effekt ist klein, und die Evidenz für Indexprodukte wie SPX, SPY und QQQ ist gemischt, also ist Max Pain Kontext statt Forecast.
Der glaubwürdige Mechanismus ist Hedging: Market Maker, die nahe einem stark gehandelten Strike netto long Optionen sind, verkaufen in Anstiege und kaufen in Dips, was den Preis bis Expiration nahe am Strike hält. Wenn sie netto short Optionen sind, drückt Hedging den Preis stattdessen weg.
In den letzten zwei oder drei Sessions vor Expiration, nach dem Overnight-Open-Interest-Update. Früher im Zyklus ändert sich Open Interest noch, und die Zahl wandert.
Er wird am Expiry-Tag breit beobachtet. Nifty Weekly und Monthly Options verfallen am Dienstag (seit 1 September 2025); Bank Nifty hat nur Monthly Expiries. Nutze ihn mit Option Chain, Open-Interest-Änderungen und Preisstruktur.
Nein. Max Pain ist ein Strike, der aus Open Interest an jedem Strike berechnet wird; das Put-Call Ratio ist eine einzelne Zahl, die Total Put und Call Open Interest oder Volumen vergleicht. Sie beantworten unterschiedliche Fragen und funktionieren zusammen am besten.
Seiten aktualisieren zu unterschiedlichen Zeiten, nutzen unterschiedliche Expiries und schließen teils Strikes mit wenig Open Interest ein oder aus. Prüfe, dass Expiry-Datum und Update-Zeit passen, bevor du vergleichst.
Nein. Im besten Fall markiert er einen Strike, der unter den richtigen Bedingungen in der finalen Session wie ein weicher Magnet wirken kann. News, Makrodaten und marktweite Bewegungen übersteuern ihn.
Max Pain ist Options-Positioning-Kontext; die kostenlosen Quantum Algo Indikatoren übernehmen die Preisseite — Key Levels, Liquidity Sweeps und Struktur — und Zeno druckt Buy- und Sell-Signale mit Stop und Targets. In Expiry-Wochen hilft Max Pain einzuschätzen, welche Targets stocken könnten.
Quellen & verwandte Leitfäden
Als Nächstes lesen
- Put-Call Ratio
- Open Interest erklärt
- Options Trading für Anfänger
- Beste Indikatoren für Options Trading
- Day Trading Options
- Options Prop Firms
- UT Bot Settings für Nifty & Bank Nifty
- CPR Indicator
- COT Report
- Support und Resistance
- Institutional Key Levels (kostenloser Indikator)
- Zeno — die Premium-Engine
Primärquellen
- Ni, Pearson & Poteshman — Stock price clustering on option expiration dates (JFE, 2005)
- Avellaneda & Lipkin — A market-induced mechanism for stock pinning (Quantitative Finance, 2003)
- Golez & Jackwerth — Pinning in the S&P 500 futures (JFE, 2012)
- Filippou, Garcia-Ares & Zapatero — Max-Pain-Working-Paper (SSRN)
- Cboe — Evaluating the market impact of SPX 0DTE options
- OptionCharts — Max-Pain-Methodik