Max pain en opciones: cómo se calcula, por qué el precio puede fijarse ahí y dónde falla la teoría
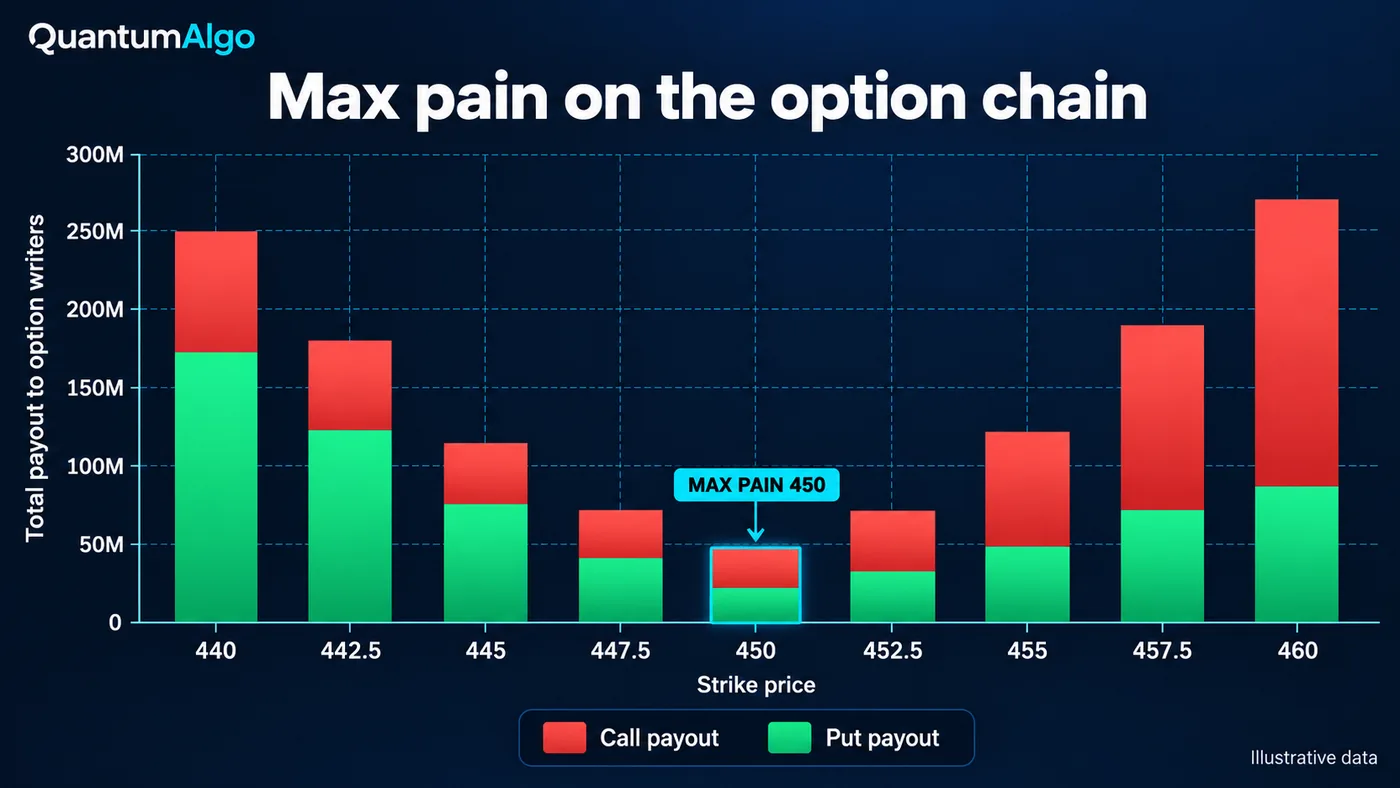
Max pain es el strike en el que todas las opciones abiertas para un vencimiento pagarían menos a sus tenedores si el precio liquidara ahí. Para encontrarlo, prueba cada strike: suma lo que valdrían las calls por debajo y las puts por encima, ponderadas por open interest, y toma el total más bajo. La investigación encuentra pinning débil cerca del vencimiento, sobre todo en acciones individuales.
Cada semana de vencimiento alguien publica un número de max pain como si fuera un objetivo de precio. No lo es, pero tampoco es inútil. Max pain es un cálculo preciso desde el open interest, señala el strike donde los vendedores de opciones pierden menos, y existe evidencia académica real de que los precios de acciones se agrupan en strikes el día de vencimiento. El problema es que el efecto es pequeño, condicional y más débil en los productos de índice que más gente opera. Esta guía cubre qué es max pain, el cálculo paso a paso con una tabla trabajada, por qué el precio puede fijarse, qué encontró realmente la investigación, cuándo importa el número y cuándo es ruido, cómo difieren SPY, acciones individuales y Nifty, sus limitaciones, cómo se compara con el put-call ratio y gamma exposure, y una calculadora donde puedes pegar una cadena de opciones.
Indicadores que se demuestran en público.
Un motor, cuatro herramientas de precisión: el Gold (XAU) Scalper, la Gravity Zone institucional, el Zeno momentum Oscillator y Zeno Stocks para acciones.



¿Qué es max pain en opciones?
Max pain — también llamado maximum pain o precio max pain — es el strike en el que las opciones abiertas para una fecha de vencimiento valdrían menos para sus tenedores si el subyacente liquidara exactamente ahí. Los compradores de opciones perderían la mayor cantidad de dinero a ese precio y los vendedores pagarían lo mínimo, de ahí el nombre. Se calcula solo desde el open interest, así que todo mercado de opciones que publica open interest por strike tiene un número de max pain para cada vencimiento: acciones individuales, los ETF SPY y QQQ, el índice S&P 500 y, en India, Nifty 50, Bank Nifty y acciones F&O individuales.
La idea es un concepto de practicantes sin un originador único. Su afirmación es que, a medida que se acerca el vencimiento, el subyacente tiende a derivar hacia el strike max pain. La explicación habitual es que los vendedores de opciones — a menudo imaginados como market makers — se benefician cuando las opciones vencen sin valor y tienen medios para empujar el precio hacia ahí. La versión más defendible, cubierta abajo, trata sobre flujos de cobertura más que intención, y la investigación apoya un efecto más débil que el folclore. Max pain es un mapa útil de dónde se concentra el open interest; no es un objetivo de precio.
¿Cómo se calcula max pain?
- Elige un vencimiento. Max pain es por fecha de vencimiento. Los vencimientos semanales y mensuales sobre el mismo subyacente tienen valores de max pain distintos.
- Lista cada strike con su open interest de calls y puts. Open interest es el número de contratos que siguen abiertos, publicado una vez al día después de la sesión.
- Trata cada strike como posible precio de liquidación P. Para cada P, calcula cuánto valdría cada opción al vencimiento.
- Suma el valor de calls. Para cada strike de call K por debajo de P: OI de call × (P − K). Las calls en P o por encima no valen nada.
- Suma el valor de puts. Para cada strike de put K por encima de P: OI de put × (K − P). Las puts en P o por debajo no valen nada.
- Elige el total más bajo. El strike con el pago combinado más pequeño es max pain.
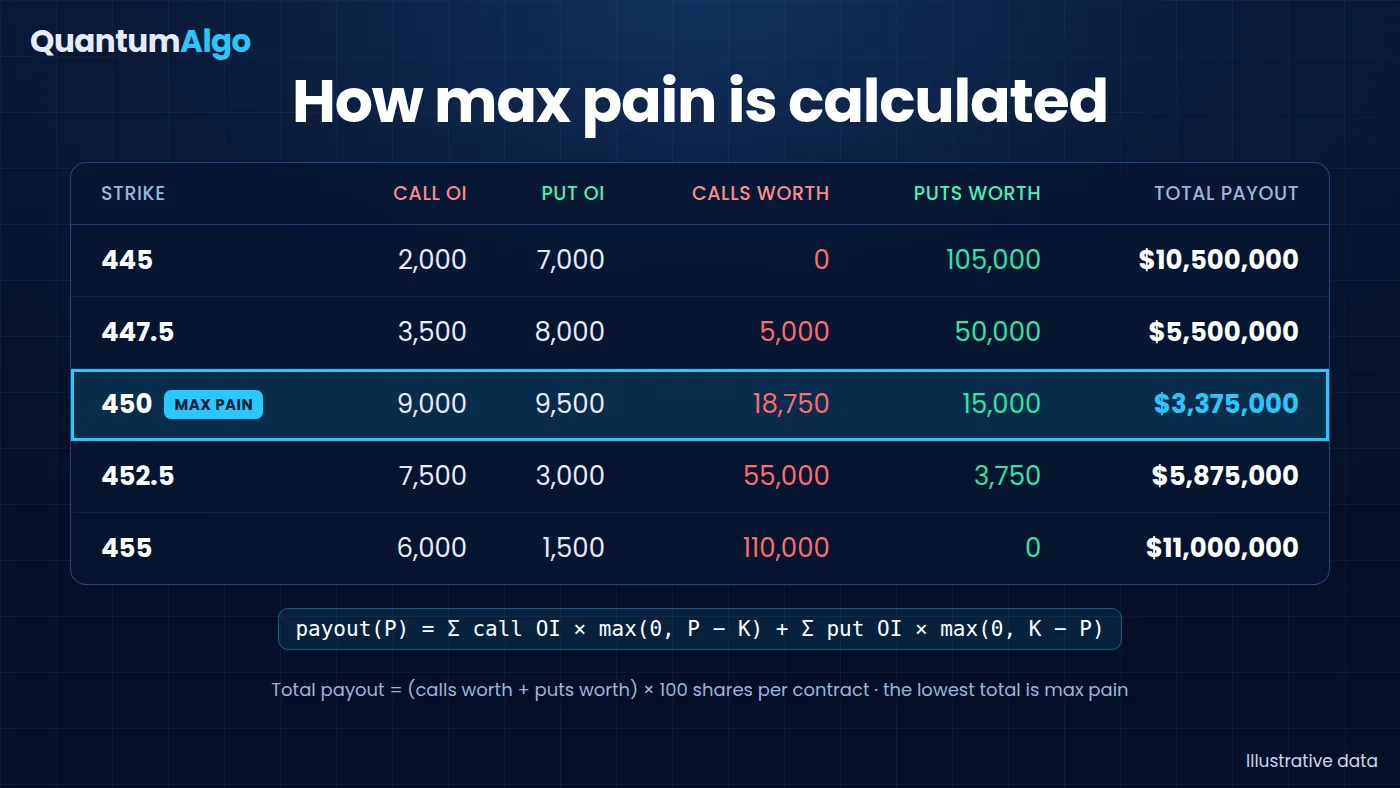
Como fórmula: payout(P) = Σ call OI × max(0, P − K) + Σ put OI × max(0, K − P), y max pain es el P que lo minimiza. Las opciones sobre acciones de EE. UU. cubren 100 acciones, así que el pago en dólares es el total × 100, pero el multiplicador es el mismo en cada strike: cambia el tamaño del número, no qué strike gana. La tabla trabajada de abajo usa cinco strikes para mostrar la aritmética:
| Strike | Call OI | Put OI | Calls que valen a este precio | Puts que valen a este precio | Total (× 100 = $) |
|---|---|---|---|---|---|
| 445 | 2,000 | 7,000 | 0 | 105,000 | 105,000 ($10.5M) |
| 447.5 | 3,500 | 8,000 | 5,000 | 50,000 | 55,000 ($5.5M) |
| 450 | 9,000 | 9,500 | 18,750 | 15,000 | 33,750 ($3.375M) — max pain |
| 452.5 | 7,500 | 3,000 | 55,000 | 3,750 | 58,750 ($5.875M) |
| 455 | 6,000 | 1,500 | 110,000 | 0 | 110,000 ($11.0M) |
Dos detalles prácticos importan. Primero, el open interest se reporta con retraso: Options Clearing Corporation lo publica la mañana posterior a cada sesión y no cambia intradía, así que el max pain que ves durante el día se basa en las posiciones de ayer. Segundo, las opciones compradas y vendidas dentro de la misma sesión — incluido gran parte del volumen de vencimiento el mismo día (0DTE) de hoy — nunca aparecen en el open interest.
¿Por qué el precio gravitaría hacia max pain?
La explicación popular es intención: los vendedores que están short muchas opciones en un strike empujan el precio hacia él para que las opciones expiren sin valor. Ni, Pearson y Poteshman sí encontraron cierta evidencia de manipulación por traders propietarios de firmas alrededor del vencimiento, pero la intención no se puede ver en datos públicos, y la explicación en la que más se apoyan los investigadores es mecánica. Los market makers cubren sus posiciones de opciones con el subyacente. Cuando están netamente long opciones (long gamma) cerca de un strike muy operado, su cobertura vende en subidas y compra en caídas: exactamente el comportamiento que mantiene el precio cerca del strike hacia el vencimiento. Avellaneda y Lipkin modelaron este "pinning" en 2003 y mostraron que necesita open interest inusualmente grande y dealers netamente long en ese strike.
El mismo mecanismo funciona al revés. Cuando los dealers están netamente short opciones (short gamma), la cobertura compra en subidas y vende en caídas, lo que empuja el precio lejos del strike y amplifica movimientos. El open interest público no dice en qué lado están los dealers, y ese es el problema central de max pain como pronóstico: el número es idéntico en ambos casos, pero el comportamiento que implica es opuesto.
¿Qué dice la investigación sobre el pinning?
| Estudio | Qué probó | Hallazgo |
|---|---|---|
| Ni, Pearson & Poteshman (2005), Journal of Financial Economics | Acciones estadounidenses con opciones listadas, 1996–2002 | Los precios de cierre se agrupan en strikes en fechas de vencimiento; retornos alterados por al menos 16.5 basis points por vencimiento, unos $9 billion de valor de mercado. Más fuerte cuando los hedgers están netamente long opciones. |
| Avellaneda & Lipkin (2003), Quantitative Finance | Un modelo de delta-hedging por market makers long-gamma | El pinning es posible cuando el open interest es inusualmente grande; probabilidades de pinning de aproximadamente 10–30% bajo sus supuestos. |
| Golez & Jackwerth (2012), Journal of Financial Economics | Futuros del S&P 500 alrededor de vencimientos de opciones sobre futuros y opciones de índice, 1992–2009 | Los futuros son atraídos hacia strikes cuando vencen las opciones seriales sobre futuros del S&P 500, y empujados lejos justo antes de vencimientos trimestrales de opciones de índice. |
| Zhang, Chen & Cai (working paper) | 93 acciones estadounidenses, vencimientos mensuales vs semanales, 2010–2012 | Pinning en alrededor de 10% de vencimientos mensuales vs 6.9% de vencimientos semanales; pinning semanal más débil. |
| Filippou, Garcia-Ares & Zapatero, SSRN working paper ("No Max Pain, No Max Gain") | Ordenar acciones por distancia a max pain, 1996–2021 | Retornos predecibles hacia el vencimiento, que los autores atribuyen en gran parte a reversiones en acciones que habían caído fuerte recientemente, no a una atracción hacia max pain en sí. |
Leída en conjunto, la evidencia dice tres cosas. El pinning es real pero pequeño y condicional: aparece como agrupación alrededor de strikes, no como una atracción fiable desde lejos. Es más fuerte donde las opciones son una parte grande del trading relativo a la acción, lo que significa nombres más pequeños y menos líquidos. Y la evidencia es más fina y mixta justo donde más traders la buscan: productos de índice y los ETF más grandes, donde la liquidez profunda y de dos lados diluye cualquier strike individual. Golez y Jackwerth sí encontraron pinning en futuros del S&P 500, pero solo alrededor de vencimientos particulares. Un análisis de Cboe de opciones S&P 500 de mismo día en 2023 encontró que la gamma neta de market makers era una fracción de un por ciento de la liquidez de futuros porque las compras y ventas de clientes se compensaban en gran parte: poco espacio para un pin.

Automatiza tus operaciones. Deja que Quantum Algo opere por ti.
Cada señal se ejecuta en tu propia cuenta: en tu cuenta, con el plan que tú defines.
¿Cuándo es útil max pain y cuándo es ruido?
| Más significativo | Menos significativo |
|---|---|
| Las últimas una o dos sesiones antes del vencimiento | Días o semanas antes del vencimiento: el open interest sigue cambiando |
| Open interest muy concentrado en uno o dos strikes | Una curva de pagos plana donde el siguiente strike cuesta menos de alrededor de 10% más |
| Acciones individuales y subyacentes más pequeños con opciones activas | El S&P 500, SPY, QQQ y otros mercados muy profundos |
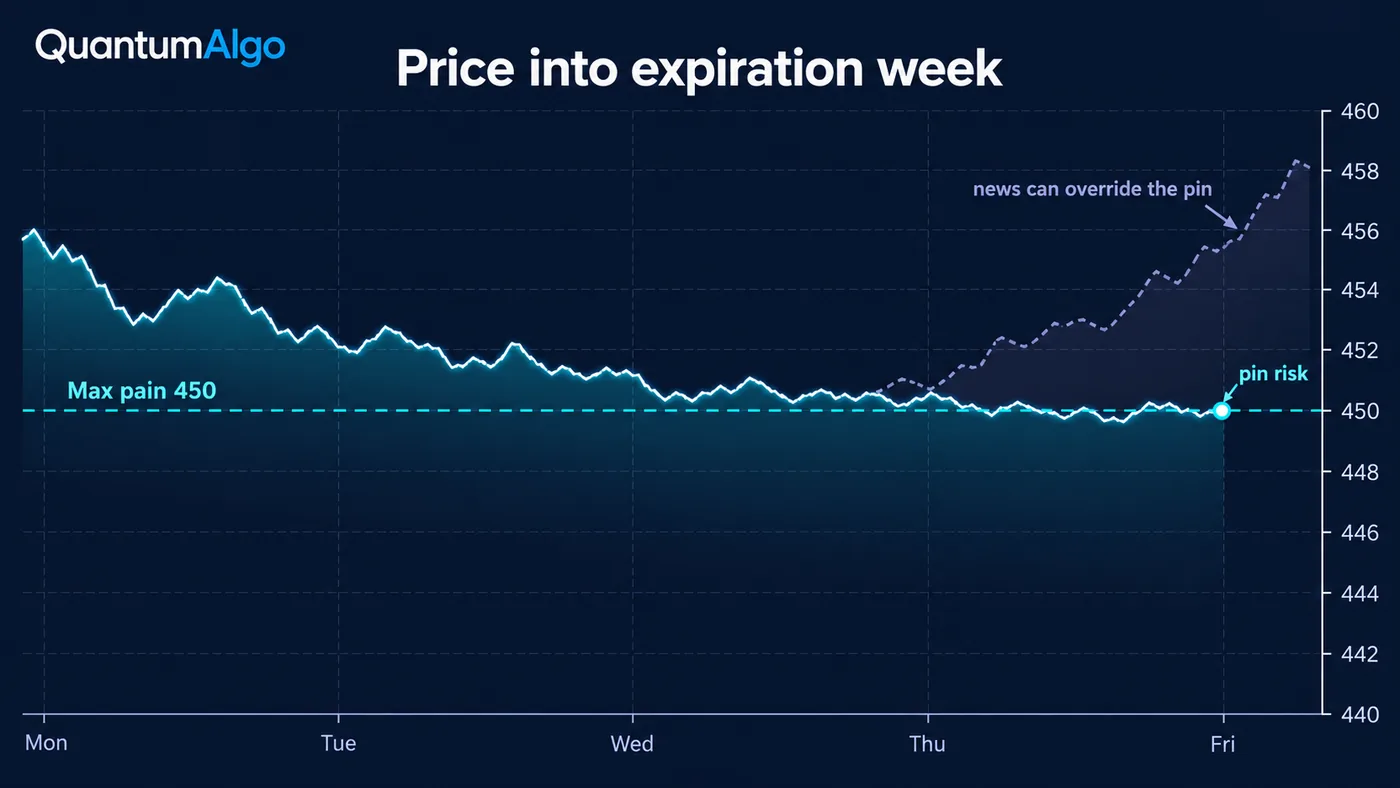
| Semanas tranquilas sin catalizador programado | Resultados, CPI, decisiones de bancos centrales o eventos de índice el día de vencimiento |
| Precio ya cotizando cerca del strike max pain | Precio lejos de max pain con momentum detrás |
Un modelo mental útil: max pain describe dónde están las opciones que vencen, no adónde debe ir el precio. Cuando la curva tiene un fondo profundo y estrecho, el precio está cerca, la semana está tranquila y los dealers probablemente están long gamma, el strike puede actuar como un imán suave en la sesión final. Cuando falta cualquiera de esas condiciones, es solo un número.
¿Cómo usan max pain los traders?
- Revísalo en la semana de vencimiento, no antes. Mira la mañana de las últimas dos o tres sesiones, después de la actualización nocturna de open interest.
- Lee la forma, no solo el strike. Un fondo profundo y estrecho importa más que uno plano. Observa dónde están los mayores open interest de calls y puts: suelen actuar como muros.
- Compáralo con el precio. Un strike dentro de alrededor de 1% del precio es candidato a pin; uno a varios por ciento de distancia difícilmente se alcanzará solo por pinning.
- Revisa el calendario. Un catalizador programado el día de vencimiento anula la atracción.
- Úsalo como contexto para opciones, no como señal direccional. Los vendedores de opciones lo usan para elegir strikes; los traders direccionales lo usan como una entrada más para evaluar si un breakout podría frenarse hacia el cierre.
- Confirma con precio y estructura. Deja que el gráfico decida. Un break of structure alejándose de max pain pesa más que la teoría.
¿Cómo funciona max pain para SPY, acciones individuales y Nifty?
| Mercado | Vencimientos | Notas |
|---|---|---|
| Acciones individuales de EE. UU. | Mensual el tercer viernes; semanales en muchos nombres grandes | Donde la investigación de pinning encuentra los efectos más claros, especialmente cerca de strikes con open interest pesado |
| SPY y QQQ | Cada día laborable (vencimientos de martes y jueves añadidos en noviembre de 2022) | Mercados muy profundos y de dos lados; max pain es una señal débil |
| Índice S&P 500 (SPX) | Cada día laborable; liquidado en efectivo | Las opciones de mismo día dominan el volumen y nunca aparecen en open interest |
| Nifty 50 | Semanal los martes (desde 1 de septiembre de 2025); mensual el último martes | Max pain se vigila mucho el día de vencimiento; revisa la cadena la mañana del vencimiento |
| Bank Nifty y otros índices NSE | Solo mensual — los exchanges pueden listar un benchmark semanal cada uno desde noviembre de 2024 | Max pain mensual; menos útil al principio del mes |
| F&O de acciones individuales NSE | Mensual | Open interest grande en strikes redondos puede producir agrupación visible |
La mayoría de traders lee max pain desde una herramienta de cadena en lugar de calcularlo: Barchart, OptionCharts y maximum-pain.com para subyacentes de EE. UU., y herramientas de cadena de opciones de NSE como Sensibull o NiftyTrader para los índices indios. Todas se actualizan una vez al día desde el open interest nocturno. Para leer la cadena en sí — cambios de open interest, put-call ratio y dónde están los grandes muros — mira la guía de put-call ratio y open interest explicado.
Calculadora de max pain
Pega un strike por línea con su open interest de calls y puts para un solo vencimiento, y opcionalmente añade el precio actual y el multiplicador del contrato. La calculadora encuentra max pain, los tres strikes más baratos, qué tan lejos está el precio de max pain, el put-call ratio por open interest y si la curva de pagos es plana cerca del fondo.
Datos de referencia
| Elemento | Valor |
|---|---|
| También llamado | Maximum pain, precio max pain, option pain |
| Definición | El strike en el que las calls y puts abiertas para un vencimiento tendrían el valor total más bajo al vencimiento |
| Fórmula | Minimizar Σ call OI × max(0, P − K) + Σ put OI × max(0, K − P) sobre precios candidatos P |
| Datos necesarios | Open interest por strike para un vencimiento |
| Momento de los datos | El open interest se publica una vez al día, la mañana posterior a la sesión; no cambia intradía |
| Evidencia más fuerte | Agrupación de cierres en strikes en fechas de vencimiento en acciones de EE. UU. (Ni, Pearson & Poteshman 2005) |
| Evidencia más débil | Opciones de índice y los ETF más profundos (SPX, SPY, QQQ): resultados mixtos |
| Vencimientos de EE. UU. | Mensual tercer viernes; SPX, SPY y QQQ tienen vencimientos cada día laborable |
| Vencimientos Nifty | Semanal y mensual los martes (desde 1 de septiembre de 2025) |
| Comprobado | Octubre de 2026 |
Ejemplo trabajado: leer max pain hacia un vencimiento de viernes
Una acción ilustrativa cotiza a 452 el martes de una semana de vencimiento mensual, con los cinco strikes de la tabla anterior. Max pain es 450: el pago ahí es $3.4 million, frente a $5.5 million en 447.5 y $5.9 million en 452.5. La curva tiene un fondo claro — el siguiente strike más barato cuesta más de 60% más — y los dos strikes de mayor open interest son 450 en ambos lados. El put-call ratio por open interest es 1.04, así que ningún lado domina.
El miércoles el precio deriva a 451. El jueves por la mañana, la actualización de open interest muestra que las calls y puts 450 aumentan, y no hay fecha de resultados ni publicación macro el viernes. Ese es el setup de libro para un pin: una curva profunda, precio dentro de medio por ciento, open interest pesado en el strike y sin catalizador. Un trader que está long desde 446 podría tomar ganancias hacia 450–452 en lugar de mantener buscando un breakout por 455, y un vendedor de opciones podría preferir strikes fuera del rango 447.5–452.5. Lo que el trader no hace es shortear la acción porque está "por encima de max pain". Si el viernes llega una venta general del mercado, la cobertura que habría fijado el precio puede girar y acelerar el movimiento en su lugar.
¿Cuáles son las limitaciones de max pain?
- El open interest no muestra quién está long o short. Los clientes pueden ser los vendedores de opciones y los dealers los compradores, lo que invierte la lógica de cobertura.
- Es una foto de ayer. El open interest se actualiza de noche, y las operaciones del mismo día nunca aparecen en él.
- Muchas curvas son planas. Cuando varios strikes producen casi el mismo pago, "max pain" es un rango, no un precio.
- La evidencia es más débil en los mercados que más mira la gente — SPX, SPY y QQQ — donde la liquidez es profunda y de dos lados.
- Los catalizadores lo anulan. Resultados, datos macro y movimientos de mercado amplio el día de vencimiento dominan cualquier pin.
- El folclore lo exagera. La afirmación repetida de que 90% de las opciones expiran sin valor es incorrecta; datos de CBOE citados por el autor de opciones Lawrence McMillan sitúan la proporción cerca de 30%, con la mayoría de opciones cerradas o ejercidas antes o al vencimiento.
- Cambia cada día. Una lectura de max pain el lunes puede estar varios strikes lejos el jueves.
¿Cómo se compara max pain con el put-call ratio y gamma exposure?
| Medida | Qué usa | Qué te dice | Principal punto ciego |
|---|---|---|---|
| Max pain | Open interest por strike para un vencimiento | El strike donde las opciones que vencen pagan menos | Ignora quién tiene cada lado |
| Put-call ratio (OI) | OI total de puts ÷ OI total de calls | Posicionamiento y sentimiento, a menudo leído como contrarian en extremos | Un solo número sin detalle por strike |
| Gamma exposure (GEX) | Open interest × gamma de cada opción, con un lado de dealer asumido | Si la cobertura de dealers probablemente amortigua o amplifica movimientos | Depende de una convención sobre qué lado tienen los dealers |
| Riesgo de pin | Precio cerca de un strike al vencimiento | Incertidumbre para vendedores sobre si serán asignados | Un concepto de riesgo, no un pronóstico |
Las tres medidas responden preguntas distintas, y las lecturas útiles las combinan: max pain dice dónde se concentran las opciones que vencen, el put-call ratio dice qué lado está congestionado, y gamma exposure dice si la cobertura probablemente mantendrá el precio en su sitio o lo empujará. Para una caja de herramientas de opciones más amplia, mira los mejores indicadores para trading de opciones y la guía de trading de opciones para principiantes.
¿Cómo encaja max pain con la estructura y los indicadores gratuitos?
Max pain es información sobre posicionamiento de opciones, así que funciona mejor como contexto para un gráfico, no como el gráfico en sí. El script Institutional Key Levels traza los máximos y mínimos del día y la semana anteriores que a menudo coinciden con strikes de open interest pesado, el script Liquidity Sweeps muestra cuándo el precio barre esos niveles y vuelve rápido, y el Smart Money Concepts Engine imprime el break of structure que te dice que un pin ha fallado. Zeno, el motor premium, imprime señales de compra y venta con stop y objetivos; en semana de vencimiento, un objetivo que queda más allá de un strike max pain profundo es el que más probablemente se frena. Para la mecánica de la cadena, empieza con open interest y el put-call ratio.
Max pain es el strike donde las opciones que vencen pagan menos, calculado desde el open interest. El pinning hacia strikes está documentado — sobre todo en acciones individuales, en las sesiones finales, cuando el open interest está concentrado y los dealers están long gamma — pero es pequeño, y la evidencia para productos de índice es mixta. Lee la forma de la curva de pagos, revisa el calendario, trátalo como contexto para la semana de vencimiento y deja que precio y estructura tomen la decisión.
◆ Comprobación interactiva
¿Puedes leer max pain correctamente?
Preguntas que hacen los traders sobre max pain
Max pain es el precio strike en el que las opciones abiertas para una fecha de vencimiento valdrían menos para sus tenedores si el subyacente liquidara ahí: el precio que causa más pérdida a compradores de opciones y menor pago a vendedores.
Para cada strike tratado como posible precio de liquidación, suma open interest de calls × (precio − strike) para cada call por debajo y open interest de puts × (strike − precio) para cada put por encima. El strike con el total más bajo es max pain.
Parcialmente. Los estudios académicos encuentran que los precios de acciones se agrupan en strikes de opciones en fechas de vencimiento, principalmente en acciones individuales y cuando los dealers están netamente long opciones. El efecto es pequeño, y la evidencia para productos de índice como SPX, SPY y QQQ es mixta, así que max pain es contexto más que pronóstico.
El mecanismo creíble es la cobertura: market makers netamente long opciones cerca de un strike muy operado venden subidas y compran caídas, lo que mantiene el precio cerca del strike hacia el vencimiento. Cuando están netamente short opciones, la cobertura empuja el precio lejos.
En las últimas dos o tres sesiones antes del vencimiento, después de la actualización nocturna de open interest. Antes en el ciclo, el open interest sigue cambiando y el número se mueve.
Se vigila mucho el día de vencimiento. Las opciones semanales y mensuales de Nifty vencen el martes (desde 1 de septiembre de 2025); Bank Nifty solo tiene vencimientos mensuales. Úsalo con la cadena de opciones, cambios de open interest y estructura de precio.
No. Max pain es un strike calculado desde el open interest en cada strike; el put-call ratio es un solo número que compara open interest o volumen total de puts y calls. Responden preguntas distintas y funcionan mejor juntos.
Los sitios actualizan a distintas horas, usan vencimientos diferentes y algunos incluyen o excluyen strikes con poco open interest. Comprueba que coincidan la fecha de vencimiento y la hora de actualización antes de comparar.
No. En el mejor caso marca un strike que puede actuar como imán suave en la sesión final bajo las condiciones adecuadas. Noticias, datos macro y movimientos de mercado amplio lo anulan.
Max pain es contexto de posicionamiento de opciones; los indicadores gratuitos de Quantum Algo manejan el lado del precio — niveles clave, liquidity sweeps y estructura — y Zeno imprime señales de compra y venta con stop y objetivos. En semana de vencimiento, max pain ayuda a juzgar qué objetivos pueden frenarse.
Referencias y guías relacionadas
Lee a continuación
- Put-Call Ratio
- Open Interest explicado
- Trading de opciones para principiantes
- Mejores indicadores para trading de opciones
- Day trading con opciones
- Options Prop Firms
- Ajustes de UT Bot para Nifty & Bank Nifty
- Indicador CPR
- Informe COT
- Soporte y resistencia
- Institutional Key Levels (indicador gratuito)
- Zeno — el motor premium
Fuentes primarias
- Ni, Pearson & Poteshman — Stock price clustering on option expiration dates (JFE, 2005)
- Avellaneda & Lipkin — A market-induced mechanism for stock pinning (Quantitative Finance, 2003)
- Golez & Jackwerth — Pinning in the S&P 500 futures (JFE, 2012)
- Filippou, Garcia-Ares & Zapatero — working paper de max pain (SSRN)
- Cboe — Evaluating the market impact of SPX 0DTE options
- OptionCharts — metodología de max pain