ICT Macros: as janelas de tempo em que o algoritmo busca liquidez
Uma ICT macro é uma janela de 20–30 minutos em horários fixos de Nova York (02:33–03:00, 04:03–04:30, 08:50–09:10, 09:50–10:10, 10:50–11:10, 11:50–12:10, 13:10–13:40, 15:15–15:45) em que o preço tende a varrer um pool de liquidez ou a repricing para dentro de um fair value gap. A janela só diz quando; o trade é a falha da corrida ou o toque no gap, confirmado em gráficos de 1 ou 5 minutos, mirando o pool oposto.
Eu mantenho os horários das macros em um lembrete ao lado da tela, o que parece superstição até você registrar algumas centenas de sessões e ver onde as corridas se agrupam. Esta página traz a programação em Nova York, Londres e UTC, o que acontece dentro de uma janela e o que não acontece, como operar uma passo a passo, um exemplo de manhã no NAS100 trabalhado minuto a minuto, a relação com killzones e a Silver Bullet, e as cinco condições em que as janelas não fazem nada. A ferramenta de relógio converte tudo para o seu fuso horário e faz a contagem regressiva até a próxima.
Indicadores que se provam em público.
Um motor, quatro ferramentas de precisão — o Gold (XAU) Scalper, a Gravity Zone institucional, o Zeno Oscillator de momentum e o Zeno Stocks para ações.
O que é uma ICT macro?
Uma ICT macro é uma janela curta e fixa de tempo — vinte a trinta minutos — durante a qual, no framework de Michael Huddleston, o algoritmo de entrega que precifica o mercado sai em busca de algo: um pool de stops repousando acima ou abaixo do range recente, ou um fair value gap ainda não preenchido. Dentro da janela, o preço tende a fazer uma de duas coisas: varrer um nível e reverter, ou repricing para dentro de um desequilíbrio e continuar. Fora da janela, é mais provável que ele apenas fique derivando.
"Macro" aqui não tem nada a ver com macroeconomia. ICT tomou a palavra emprestada da programação, onde uma macro é uma pequena rotina que roda em uma agenda. A afirmação é que o algoritmo tem rotinas desse tipo e que elas rodam em horários definidos no relógio de Nova York. Você aceitando ou não o mecanismo, a parte observável pode ser testada: a janela de 09:50–10:10 no NAS100 e no ES contém uma fatia desproporcional das corridas de liquidez da manhã, e isso acontece desde que os dados intradiários ficaram fáceis de conferir.
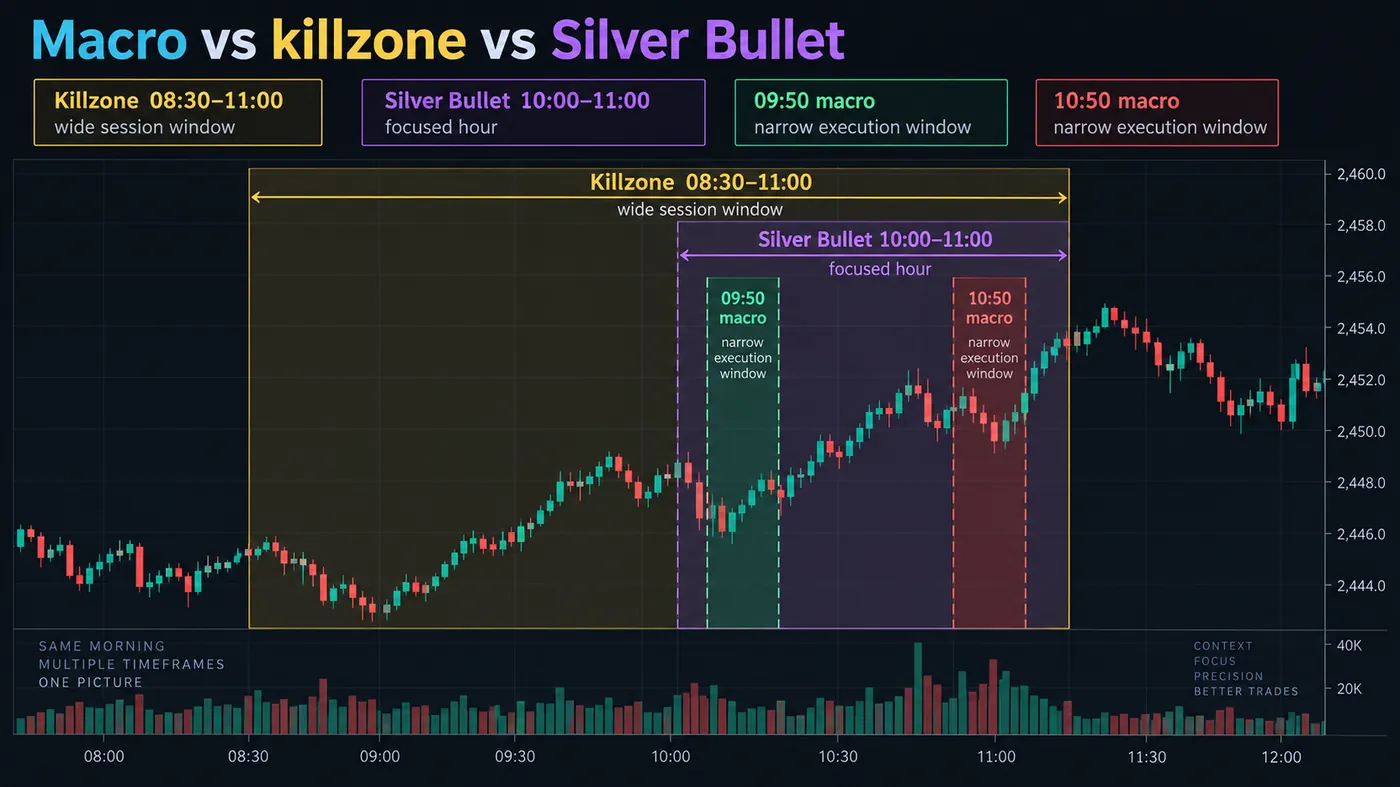
A macro não é uma killzone. A killzone é uma janela de sessão de duas a três horas em que o volume é alto; a macro é uma fatia de vinte minutos dentro dela ou perto dela em que se espera um comportamento específico. Também não é a Silver Bullet, embora a hora da Silver Bullet de 10:00–11:00 contenha as macros de 09:50 e 10:50, e a maioria das entradas de Silver Bullet aconteça dentro de uma delas. E ela não é um sinal. Uma macro sem pool de liquidez por perto e sem gap para repricing não oferece nada que você possa operar.
Quando abrem as oito janelas de ICT macro?
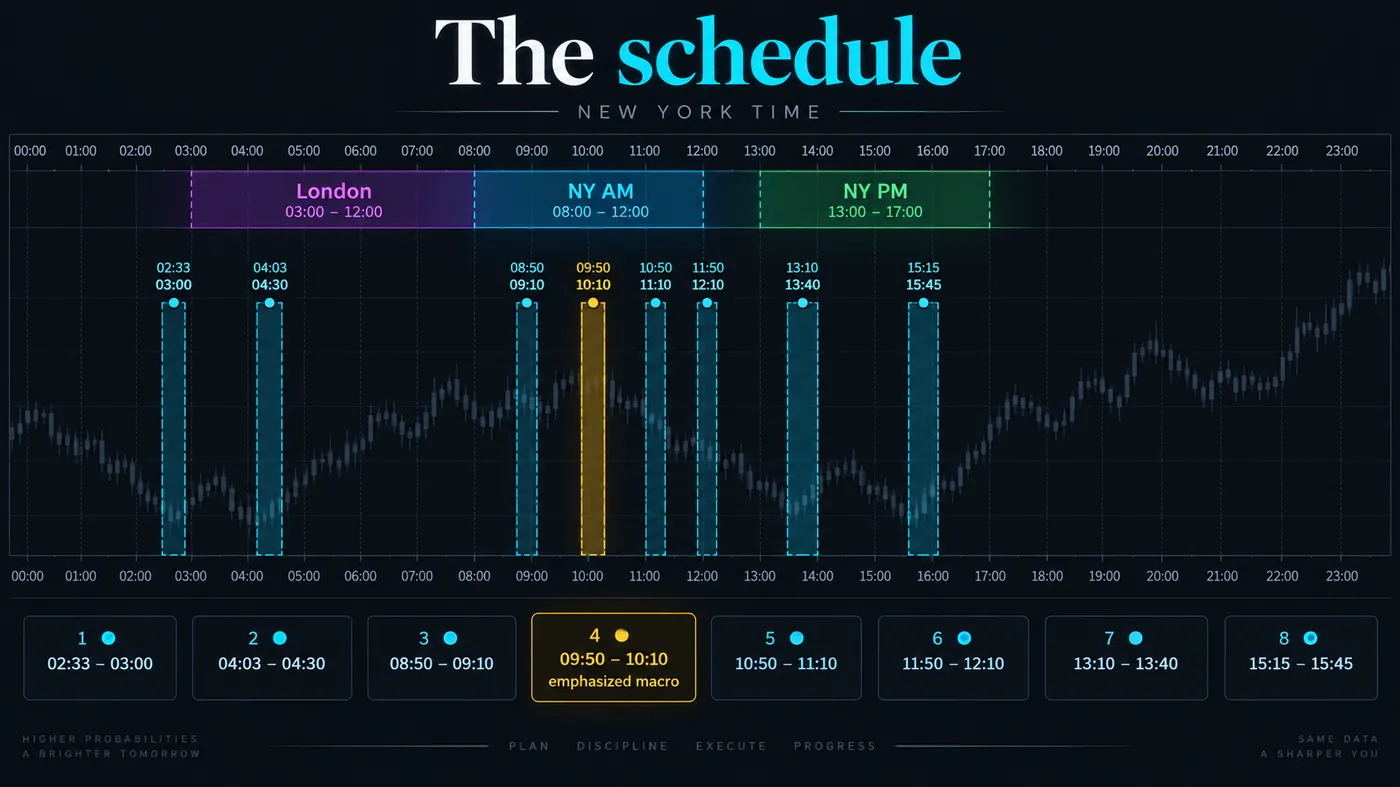
Todos os horários estão no horário local de Nova York e mudam com o horário de verão dos EUA; o par de Londres também muda com o British Summer Time, então os dois nem sempre se alinham da mesma forma em UTC. A ferramenta de relógio mais abaixo os converte para onde quer que você esteja.
| Macro | Horário de Nova York | Londres (quando ambos estão no horário de verão) | UTC (verão dos EUA) | O que costuma fazer |
|---|---|---|---|---|
| Londres 1 | 02:33 – 03:00 | 07:33 – 08:00 | 06:33 – 07:00 | Primeira corrida na máxima ou mínima do range asiático depois da abertura de Londres |
| Londres 2 | 04:03 – 04:30 | 09:03 – 09:30 | 08:03 – 08:30 | Segundo impulso de Londres; muitas vezes a máxima ou mínima de Londres do dia |
| NY AM 1 | 08:50 – 09:10 | 13:50 – 14:10 | 12:50 – 13:10 | Corrida pré-abertura na máxima ou mínima da madrugada, antes da abertura do mercado à vista às 09:30 |
| NY AM 2 | 09:50 – 10:10 | 14:50 – 15:10 | 13:50 – 14:10 | A que todo mundo observa: corrida na máxima/mínima do range de abertura, repricing para o gap de 5M |
| NY AM 3 | 10:50 – 11:10 | 15:50 – 16:10 | 14:50 – 15:10 | Segunda corrida da manhã; muitas vezes a máxima ou mínima da manhã |
| Almoço | 11:50 – 12:10 | 16:50 – 17:10 | 15:50 – 16:10 | Corrida de baixo volume; frequentemente um falso movimento para dentro do range do almoço |
| NY PM 1 | 13:10 – 13:40 | 18:10 – 18:40 | 17:10 – 17:40 | Início da entrega da tarde; varre o range do almoço |
| NY PM 2 | 15:15 – 15:45 | 20:15 – 20:45 | 19:15 – 19:45 | Posicionamento da última hora para o fechamento do mercado à vista às 16:00 |
Duas coisas para notar. As janelas não são espaçadas por igual e não ficam em números redondos, o que é deliberado: 09:50, não 10:00, para que a corrida aconteça antes de a multidão dos números redondos esperá-la. E as duas janelas de Londres começam em minutos estranhos — 02:33, 04:03 — pelo mesmo motivo. Trate os minutos como aproximados por dois ou três minutos para cada lado; o algoritmo, se for um, não lê o relógio do seu gráfico.
O que acontece dentro de uma janela de ICT macro?
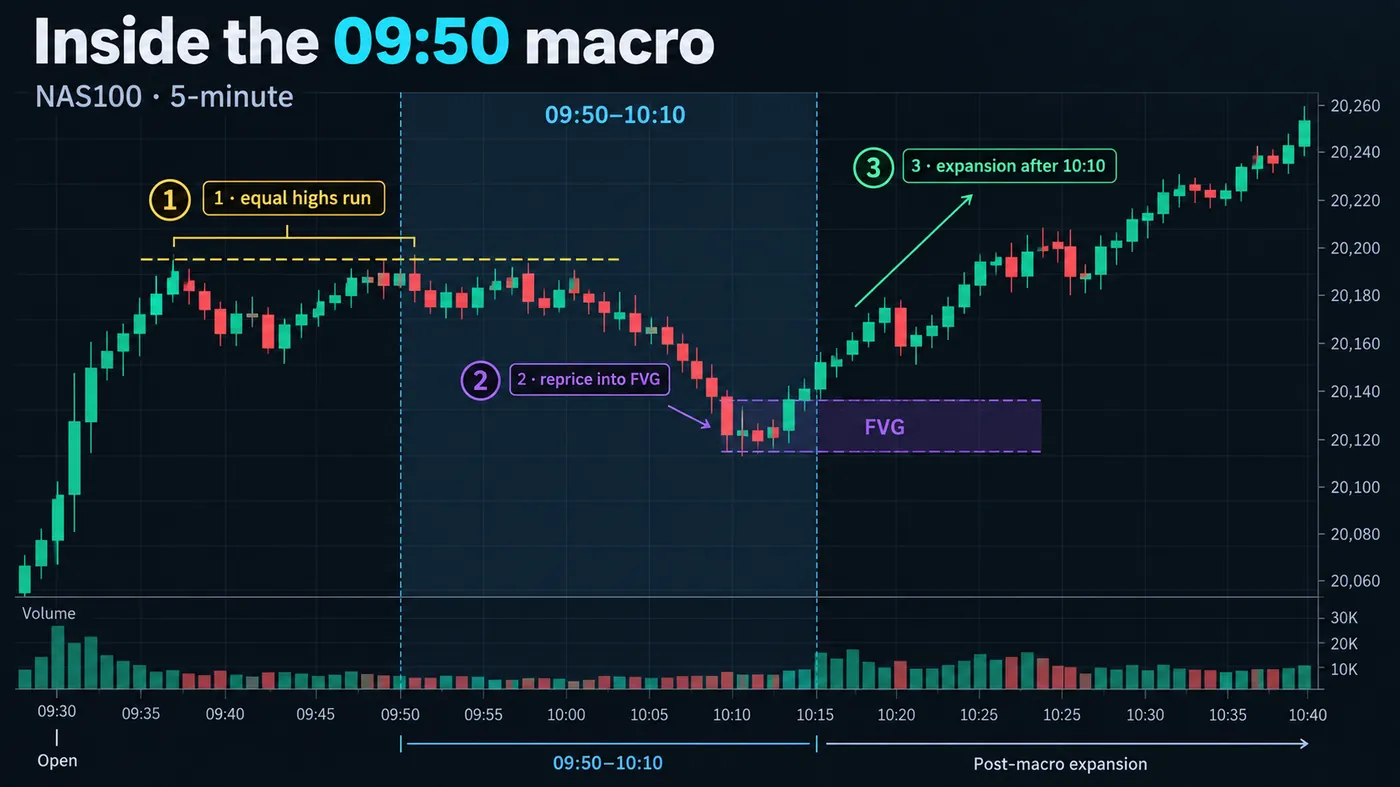
Três comportamentos cobrem quase tudo que registrei nessas janelas.
A corrida para a liquidez. O preço acelera para dentro de um pool — equal highs desde a abertura, a máxima da madrugada, a mínima de Londres — negocia através dele por alguns ticks ou pontos e reverte. Este é o liquidity sweep em uma agenda. A pista é a velocidade: um candle de 5 minutos que cobre mais range do que os seis anteriores, direto para um nível que todo mundo consegue ver.
O repricing para o gap. O preço retorna a um fair value gap de 5 minutos ou 15 minutos deixado mais cedo na sessão, preenche parte dele — muitas vezes até o consequent encroachment, o ponto médio — e retoma o movimento. Esta é a versão de continuação. É mais silenciosa do que a corrida e mais fácil de perder, porque nada dramático acontece; o preço simplesmente volta para onde deveria e vai embora.
A expansão. Às vezes a corrida e o repricing acontecem nos primeiros dez minutos da janela, e os segundos dez minutos são a expansão para longe deles. A expansão é o lucro, e ela não é operável por si só — quando fica óbvia, você já está atrasado. Ou você entrou na corrida ou no repricing, ou espera a próxima janela.
O que não acontece em uma macro é aquilo que iniciantes esperam: um candle limpo de reversão exatamente às 09:50 que você pode comprar. A janela abre; a corrida acontece em algum ponto dentro dela; a entrada é a falha da corrida, ou o toque no gap, confirmada no gráfico de 1 minuto ou 5 minutos. O relógio diz quando prestar atenção. Ele nunca diz para que lado.
Como operar uma ICT macro?
- Antes da janela: marque os alvos. Dez minutos antes, desenhe os pools — equal highs e equal lows, a máxima e a mínima da sessão, o range da madrugada — e os gaps de 5 minutos e 15 minutos ainda não preenchidos. Uma macro precisa de um ponto de atração. Se não houver nada ao alcance, não há nada para operar.
- Decida o viés pelo timeframe maior. A estrutura de 15 minutos e 1 hora diz qual lado tem maior probabilidade de ser varrido. Em uma manhã que abriu com displacement para cima, a macro de 09:50 normalmente varre a sell-side sob o range de abertura e continua para cima; o pool do outro lado é o alvo, não o trade.
- Espere a corrida para dentro do pool. Dentro da janela, espere o preço alcançar o nível. Não entre cedo na aproximação; o algoritmo varre níveis, ele não os respeita.
- Entre na falha, ou no gap. Para uma reversão: o fechamento de 1 minuto ou 5 minutos de volta através do nível após o sweep, ou o market structure shift que vem depois. Para uma continuação: o toque no consequent encroachment do gap com um candle de rejeição. Stop além do pavio do sweep ou além do gap.
- Mire o pool oposto. O ponto de atração do outro lado do range, ou o próximo gap. Trades de macro são rápidos — trinta a noventa minutos — e o primeiro alvo costuma ser atingido antes que a próxima janela abra.
- Se nada acontecer até o fechamento da janela, recue. Uma janela sem corrida e sem repricing é uma janela que o algoritmo pulou. Não fabrique um trade porque o relógio disse.
Quando é a próxima ICT macro no seu fuso horário?
A ferramenta converte as oito janelas para o seu fuso horário, respeita as duas mudanças de horário de verão (Nova York e Londres são tratadas separadamente), mostra qual janela está aberta e faz a contagem regressiva para a próxima. Ela lê o relógio do seu navegador, então está correta em qualquer lugar.
| Macro | Janela | Status |
|---|
Como as macros diferem de killzones e da Silver Bullet?
| Conceito | Duração | Janelas típicas (horário de NY) | O que ela diz a você | Onde fica |
|---|---|---|---|---|
| Killzone | 2–3 horas | Londres 02:00–05:00 · NY AM 08:30–11:00 · NY PM 13:30–16:00 | Quando volume e range estão mais altos | O contêiner da sessão |
| Macro | 20–30 minutos | Oito janelas, 02:33 a 15:45 | Quando se espera uma corrida ou um repricing | Dentro ou ao lado de uma killzone |
| Silver Bullet | 1 hora | 03:00–04:00 · 10:00–11:00 · 14:00–15:00 | Uma entrada específica: o FVG após um sweep, dentro da hora | Contém as macros de 09:50 e 10:50 (hora de 10:00) |
| Range de abertura | 15–30 minutos | 09:30–09:45 ou 09:30–10:00 | O range que a macro de 09:50 costuma varrer | Imediatamente antes da janela de 09:50 |
A relação prática: a killzone diz que a sessão está viva, o range de abertura dá à macro de 09:50 seu alvo, a macro dá à Silver Bullet seu sweep, e a Silver Bullet dá a você o gap para entrar. Elas se encaixam. Você não precisa dos quatro nomes para fazer o trade, mas precisa saber que eles descrevem uma sequência, não quatro sinais separados.
Dados de referência
| Item | Valor |
|---|---|
| Número de macros | 8 (2 Londres, 3 NY AM, 1 almoço, 2 NY PM) |
| Duração da janela | 20 minutos (AM) a 30 minutos (Londres 1, PM) |
| Relógio | Horário local de Nova York; muda com o horário de verão dos EUA |
| Janela mais observada | 09:50 – 10:10 (NY AM 2), dentro da hora da Silver Bullet de 10:00–11:00 |
| Comportamentos esperados | Corrida para a liquidez e reversão · repricing para dentro de um fair value gap e continuação · expansão |
| Confirmação de entrada | Fechamento 1M/5M de volta através do nível varrido, ou rejeição no consequent encroachment do gap |
| Stop | Além do pavio do sweep, ou além do lado oposto do gap |
| Mercados | Futuros NAS100 e ES, depois CFDs de SPX/NQ, principais pares de forex (EURUSD, GBPUSD), ouro; cripto apenas durante o horário dos EUA |
| Origem | Michael J. Huddleston (ICT), mentoria de 2022 e streams posteriores |
| Fins de semana e feriados dos EUA | Sem macros; em pregões encurtados, as janelas PM não são confiáveis |
Exemplo prático: NAS100, a macro de 09:50
Uma terça-feira em Nova York. O NAS100 abriu às 09:30 com um candle de alta de 42 pontos, depois passou de 09:35 a 09:45 fazendo duas máximas a três pontos uma da outra, em 18,644 e 18,646 — equal highs, um pool. O gráfico de 15 minutos tinha uma estrutura de alta desde a sessão da madrugada e um fair value gap entre 18,598 e 18,611 deixado pelo candle de abertura. Esse é o mapa pré-janela: pool acima, gap abaixo, viés para cima.
Às 09:52, o preço rompeu as equal highs e marcou 18,653, sete pontos além. O candle das 09:55 de 1 minuto fechou em 18,639, de volta abaixo das duas máximas — a corrida e a falha. Mas o viés era para cima, então a reversão não era o trade. Às 10:04, o preço negociou para baixo até o gap, tocou 18,604 — um ponto acima do consequent encroachment em 18,604.5 — e o candle das 10:05 de 5 minutos fechou em 18,619 com um pavio inferior do tamanho do corpo. Long em 18,619, stop em 18,594 abaixo do gap, vinte e cinco pontos de risco.
A janela fechou às 10:10 com o preço em 18,631. A expansão veio nos vinte minutos seguintes: 18,668 às 10:31, atravessando as máximas varridas, e 18,702 às 10:49 — um minuto antes da próxima macro abrir, tão limpo quanto possível. O alvo era a máxima da madrugada em 18,690; preenchido às 10:44 por setenta e um pontos, 2.8R. A macro de 10:50 então varreu a máxima de 18,702 e reverteu, que era o trade seguinte, não este.
O ponto do exemplo é a sequência, não os números. Mapeie primeiro, espere a corrida, não opere a corrida contra o viés, entre no repricing e fique zerado antes da próxima janela se o alvo tiver sido atingido.
Quando as ICT macros falham?
Sem alvo. Uma janela sem pool ao alcance e sem gap para repricing produz deriva. Essa é a maioria das macros Londres 2 e de almoço, e a maior parte das PM em dias quietos. A programação é só metade do modelo; o mapa é a outra metade.
Notícias dentro da janela. Divulgações de dados às 08:30 transbordam para a macro de 08:50; um ISM ou dado de sentimento do consumidor às 10:00 cai no meio da janela de 09:50. Uma corrida movida por manchete não deve uma reversão a você. Em dias de dados, espere o segundo candle após a divulgação antes de acreditar em qualquer coisa que a janela faça.
Dias de tendência. Quando o mercado abre com displacement e nunca olha para trás, as macros varrem os pools na direção da tendência e nunca fazem repricing. O trader de reversão é stopado quatro vezes até 11:10. Leia primeiro o candle diário; em um dia que já está na máxima às 09:50, a macro é uma ferramenta de continuação.
O relógio errado. A maioria das perdas atribuídas a "a macro não funcionou" vem de um gráfico configurado no horário da bolsa, UTC ou um fuso horário que não mudou com o horário de verão. Configure o gráfico para America/New_York e confirme que o candle de 09:30 é a abertura do mercado à vista antes de confiar em qualquer janela.
Instrumentos de baixo volume. Macros são um fenômeno da sessão à vista de Nova York. Elas são claras no NQ, ES, SPX e nos pares principais, fracas no ouro fora da sessão AM, e em grande parte ausentes nas altcoins, onde o dia da exchange reinicia às 00:00 UTC e o relógio de Nova York é uma entrada entre muitas.
Que erros os traders cometem com ICT macros?
- Operar o relógio em vez do nível. A janela é uma hora para olhar, não um motivo para clicar. Sem pool ou gap, não há trade.
- Comprar o primeiro candle de reversão às 09:50. Corridas levam alguns minutos; a falha vem depois do sweep, não no sino.
- Ignorar o viés. Uma macro varre um lado e continua na direção da estrutura do timeframe maior. Operar contra uma manhã de tendência é o caminho mais rápido para devolver uma semana.
- Carregar a posição através da próxima janela. Cada macro pode desfazer a anterior. Se o alvo não tiver sido atingido até a próxima janela, reduza.
- Usar os horários de Londres no pregão de Nova York ou vice-versa. Dois relógios, duas regras de horário de verão; confira ambos duas vezes por ano.
- Tratar os minutos como exatos. 09:50 significa "por volta de dez para as dez". A corrida pode começar às 09:47 e terminar às 10:13.
Macros e os indicadores gratuitos
Sessionscope desenha as killzones e os ranges da sessão para que os pools que as macros varrem — a máxima e a mínima asiáticas, o range de Londres, o range de abertura — estejam no gráfico antes da janela abrir. Combine-o com o script Fair Value Gaps + Inversion para os alvos de repricing e o script Liquidity Sweeps para a própria corrida. O motor premium, Zeno, imprime seus sinais com stop e alvos independentemente do relógio; um sinal que aparece na janela de 09:50 ou 10:50 no NAS100 é um ao qual dou mais peso, pelos motivos acima.
Oito janelas no relógio de Nova York, vinte a trinta minutos cada. Dentro delas, o preço varre um pool ou faz repricing para dentro de um gap; fora delas, ele deriva. Mapeie os pools e gaps antes da janela, tire o viés do gráfico de 15 minutos, entre na corrida que falhou ou no toque do gap, mire o pool oposto e fique zerado antes da próxima janela se você já tiver sido pago. Sem alvo, sem trade — o relógio só diz quando olhar.
◆ Checagem interativa
Você conhece as janelas?
Perguntas que traders fazem sobre ICT macros
No horário local de Nova York: 02:33–03:00, 04:03–04:30 (Londres), 08:50–09:10, 09:50–10:10, 10:50–11:10 (New York AM), 11:50–12:10 (almoço), 13:10–13:40 e 15:15–15:45 (New York PM). Eles mudam com o horário de verão dos EUA; o par de Londres também muda com o British Summer Time.
Uma rotina curta e agendada — a palavra vem da programação, não da economia. A afirmação de ICT é que o algoritmo de precificação roda essas rotinas em horários definidos, buscando liquidez acima ou abaixo do range ou fazendo repricing para dentro de um desequilíbrio. A versão observável é que corridas e repricings se agrupam dentro dessas janelas.
A janela de 09:50–10:10 no NAS100 e no ES, porque fica depois que o range de abertura já se formou (então tem um pool para varrer) e dentro da hora da Silver Bullet de 10:00–11:00 (então tem o gap para entrar). A janela de 10:50–11:10 vem em segundo. As janelas de almoço e PM são menos confiáveis.
No EURUSD e GBPUSD, as macros de Londres (02:33 e 04:03) são as úteis, varrendo o range asiático; as macros de New York AM ainda aparecem porque os pares principais negociam a sessão dos EUA. Em crosses e exóticos, o efeito é fraco.
Durante o horário dos EUA em Bitcoin e Ethereum, de forma fraca. O dia de exchange das criptos reinicia às 00:00 UTC e seus maiores fluxos programados são liquidações de funding a cada oito horas, então o relógio de Nova York é uma entrada entre várias. Opere primeiro a lógica do candle de 00:00 UTC e use macros apenas quando a sessão de NY estiver claramente conduzindo.
A Silver Bullet é uma janela de uma hora (03:00–04:00, 10:00–11:00, 14:00–15:00) com uma entrada específica — o fair value gap após um liquidity sweep. Uma macro é uma janela de vinte minutos na qual se espera que o sweep aconteça. A hora da Silver Bullet de 10:00 contém as macros de 09:50 e 10:50; a macro fornece o sweep, a Silver Bullet fornece a entrada.
Mapeie nos gráficos de 15 minutos e 1 hora antes da janela; execute no gráfico de 1 minuto ou 5 minutos dentro dela. A janela dura vinte minutos, então qualquer coisa acima de 5 minutos tem poucos candles para confirmar uma falha.
Na explicação de ICT, porque horários em números redondos são onde a multidão espera que algo aconteça, e o algoritmo varre o nível antes de a multidão estar pronta. Trate os minutos como aproximados por dois ou três minutos para cada lado.
Além do pavio da corrida para uma reversão, ou além da borda distante do gap para uma continuação. No NAS100 isso costuma ser 15–30 pontos; se a estrutura exigir mais do que isso, a janela não era a certa.
Sessionscope desenha as killzones e os ranges de sessão que as macros varrem; os scripts Liquidity Sweeps e Fair Value Gaps + Inversion marcam a corrida e o repricing. Não há um script separado para janela de macro — a ferramenta de relógio nesta página faz esse trabalho.
Referências e guias relacionados
Leia a seguir
- Estratégia ICT Silver Bullet
- Killzone — glossário
- Trading com liquidity sweep
- Fair value gaps: guia completo
- O que é ORB (breakout do range de abertura)?
- Horários do mercado forex
- Candle Range Theory (CRT)
- Power of Three (AMD): guia completo de ICT
- Quem é ICT? Michael J. Huddleston
- Sessionscope (indicador gratuito)
- Trading baseado em sessão — Academy
- Zeno — o motor premium