ICT Macros : les fenêtres horaires où l'algorithme cherche la liquidité
Une ICT macro est une fenêtre de 20–30 minutes à des horaires fixes de New York (02:33–03:00, 04:03–04:30, 08:50–09:10, 09:50–10:10, 10:50–11:10, 11:50–12:10, 13:10–13:40, 15:15–15:45), pendant laquelle le prix tend à balayer un pool de liquidité ou à se repricer dans un fair value gap. La fenêtre indique seulement quand ; le trade est l'échec du run ou le contact avec le gap, confirmé sur les graphiques 1 ou 5 minutes, avec pour objectif le pool opposé.
Je garde les horaires des macros sur un pense-bête à côté de l'écran, ce qui ressemble à de la superstition jusqu'à ce que vous consigniez quelques centaines de séances et voyiez où les runs se concentrent. Cette page couvre le calendrier en heures de New York, Londres et UTC, ce qui se passe dans une fenêtre et ce qui ne s'y passe pas, comment trader une macro étape par étape, un matin NAS100 détaillé minute par minute, le lien avec les killzones et la Silver Bullet, ainsi que les cinq conditions dans lesquelles les fenêtres ne produisent rien. L'outil d'horloge convertit tout dans votre fuseau horaire et compte à rebours jusqu'à la prochaine macro.
Des indicateurs qui font leurs preuves en public.
Un seul moteur, quatre outils de précision : le Gold (XAU) Scalper, l’institutional Gravity Zone, le Zeno momentum Oscillator et Zeno Stocks pour les actions.
Qu'est-ce qu'une ICT macro ?
Une ICT macro est une courte fenêtre horaire fixe — vingt à trente minutes — pendant laquelle, dans le cadre de Michael Huddleston, l'algorithme de delivery qui price le marché cherche quelque chose : un pool de stops en attente au-dessus ou en dessous du range récent, ou un fair value gap non comblé. Dans la fenêtre, le prix tend à faire l'une de deux choses : balayer un niveau puis se retourner, ou se repricer dans un imbalance puis continuer. En dehors de la fenêtre, il a plus de chances de dériver.
Ici, « macro » n'a rien à voir avec la macroéconomie. ICT a emprunté le mot à la programmation, où une macro est une petite routine exécutée selon un calendrier. L'idée est que l'algorithme possède de telles routines et qu'elles s'exécutent à des heures fixes à New York. Que vous acceptiez ou non le mécanisme, la partie observable est testable : la fenêtre 09:50–10:10 sur NAS100 et ES contient une part disproportionnée des liquidity runs du matin, et c'est le cas depuis que les données intraday sont faciles à vérifier.
La macro n'est pas une killzone. La killzone est une fenêtre de session de deux à trois heures où le volume est élevé ; la macro est une tranche de vingt minutes à l'intérieur ou près de celle-ci, où un comportement précis est attendu. Ce n'est pas non plus la Silver Bullet, même si l'heure Silver Bullet de 10:00–11:00 contient les macros de 09:50 et 10:50 et que la plupart des entrées Silver Bullet surviennent dans l'une d'elles. Et ce n'est pas un signal. Une macro sans pool de liquidité proche et sans gap dans lequel se repricer ne fournit rien de tradable.
Quand les huit fenêtres ICT macro ouvrent-elles ?
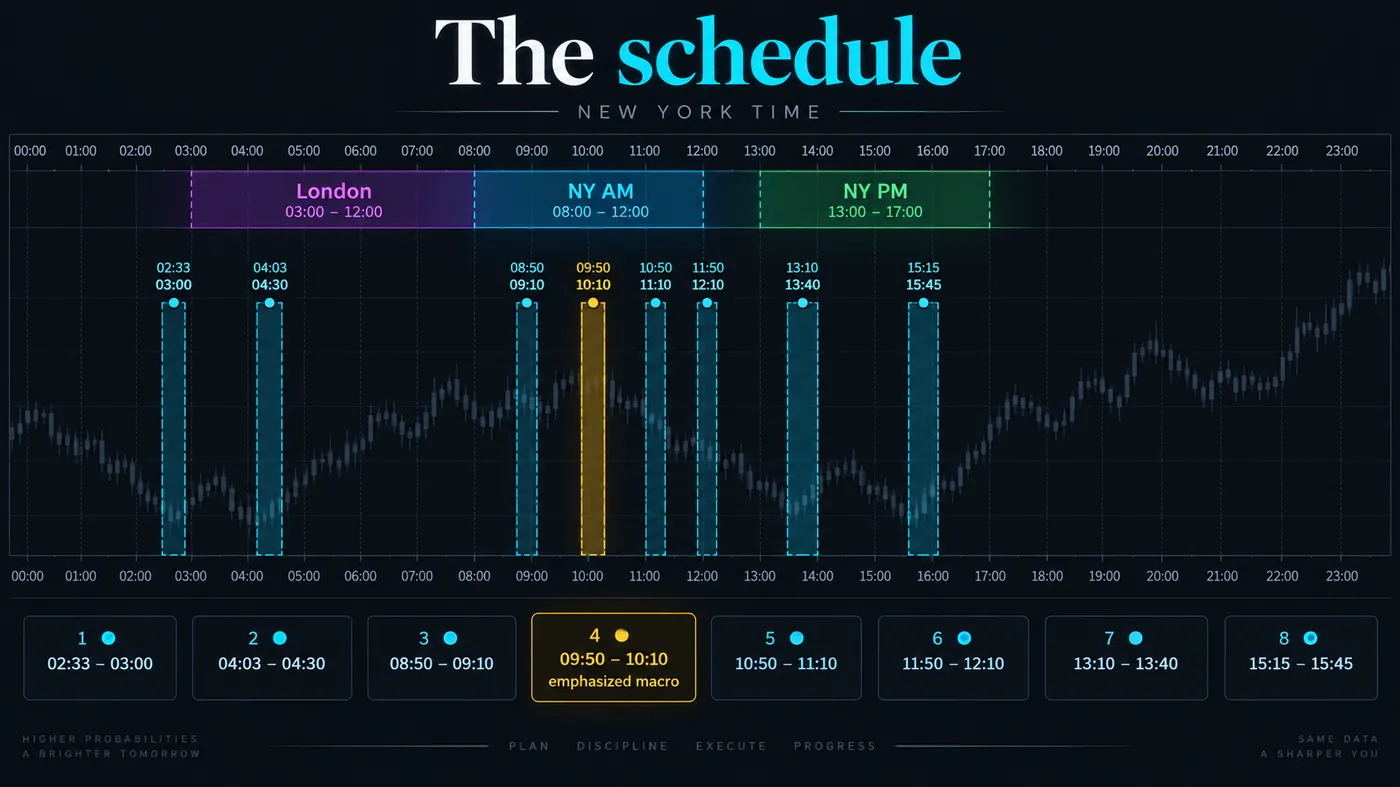
Tous les horaires sont en heure locale de New York et changent avec l'heure d'été américaine ; la paire London change aussi avec la British Summer Time, donc les deux ne s'alignent pas toujours de la même façon en UTC. L'outil d'horloge plus bas les convertit selon votre emplacement.
| Macro | Heure de New York | Londres (lorsque les deux sont à l'heure d'été) | UTC (été US) | Ce qu'elle fait généralement |
|---|---|---|---|---|
| London 1 | 02:33 – 03:00 | 07:33 – 08:00 | 06:33 – 07:00 | Premier run sur le plus haut ou le plus bas du range asiatique après l'ouverture de Londres |
| London 2 | 04:03 – 04:30 | 09:03 – 09:30 | 08:03 – 08:30 | Deuxième poussée de Londres ; souvent le plus haut ou le plus bas londonien de la journée |
| NY AM 1 | 08:50 – 09:10 | 13:50 – 14:10 | 12:50 – 13:10 | Run de préouverture sur le plus haut ou le plus bas overnight, avant l'ouverture cash de 09:30 |
| NY AM 2 | 09:50 – 10:10 | 14:50 – 15:10 | 13:50 – 14:10 | Celle que tout le monde surveille : run sur le plus haut/bas de l'opening range, reprice vers le gap 5M |
| NY AM 3 | 10:50 – 11:10 | 15:50 – 16:10 | 14:50 – 15:10 | Deuxième run du matin ; souvent le plus haut ou le plus bas de la matinée |
| Déjeuner | 11:50 – 12:10 | 16:50 – 17:10 | 15:50 – 16:10 | Run à faible volume ; fréquemment un faux mouvement dans le range de déjeuner |
| NY PM 1 | 13:10 – 13:40 | 18:10 – 18:40 | 17:10 – 17:40 | Début de la delivery de l'après-midi ; balaye le range de déjeuner |
| NY PM 2 | 15:15 – 15:45 | 20:15 – 20:45 | 19:15 – 19:45 | Positionnement de la dernière heure vers la clôture cash de 16:00 |
Deux choses sont à noter. Les fenêtres ne sont pas espacées régulièrement et ne tombent pas sur des chiffres ronds, ce qui est intentionnel : 09:50, pas 10:00, afin que le run survienne avant que la foule des chiffres ronds ne l'attende. Et les deux fenêtres London commencent à des minutes étranges — 02:33, 04:03 — pour la même raison. Traitez ces minutes comme approximatives, avec deux ou trois minutes de marge de chaque côté ; l'algorithme, si c'en est un, ne lit pas l'horloge de votre graphique.
Que se passe-t-il dans une fenêtre ICT macro ?
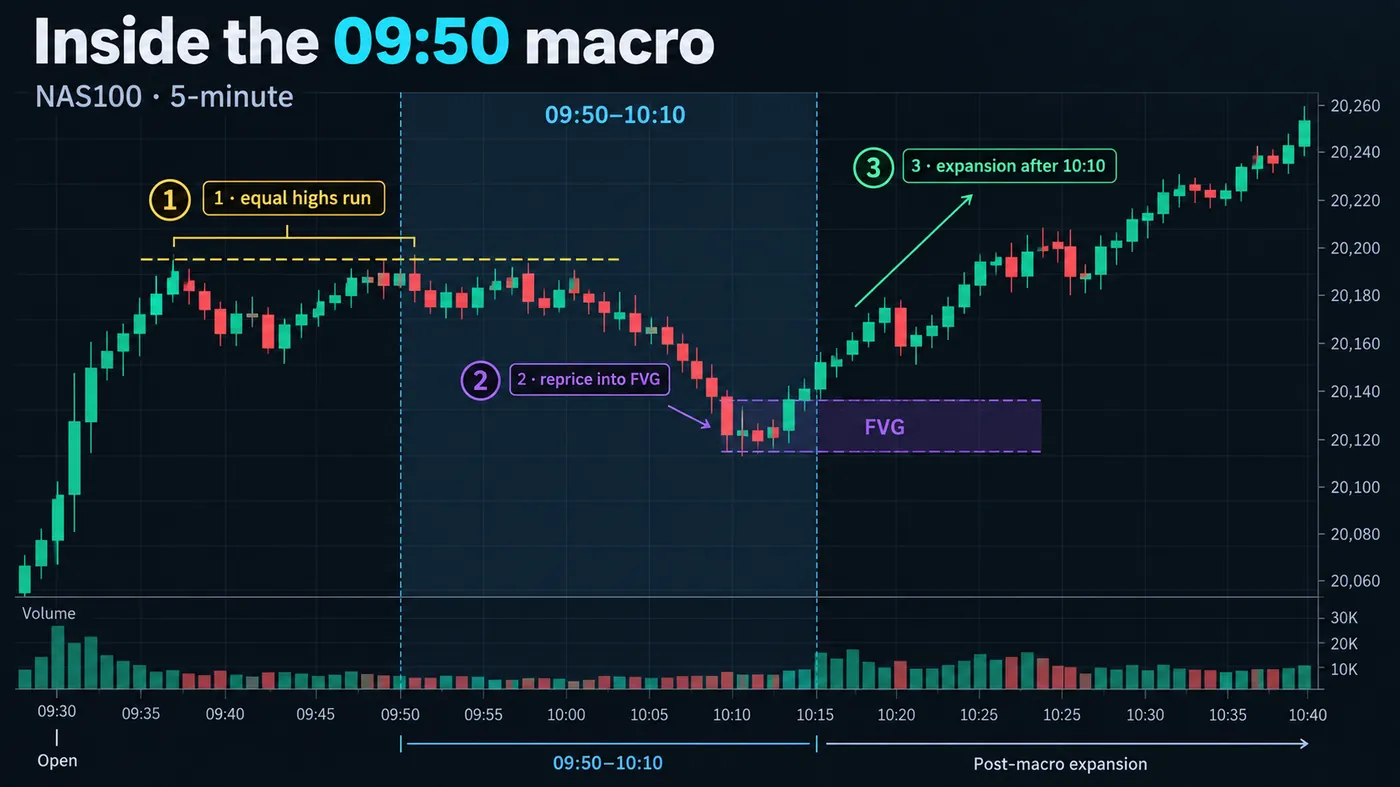
Trois comportements couvrent presque tout ce que j'ai consigné dans ces fenêtres.
Le run vers la liquidité. Le prix accélère vers un pool — equal highs depuis l'ouverture, plus haut overnight, plus bas de Londres — le traverse de quelques ticks ou points, puis se retourne. C'est le liquidity sweep programmé. L'indice, c'est la vitesse : une bougie de 5 minutes qui couvre plus d'amplitude que les six précédentes, directement vers un niveau visible par tous.
Le reprice vers le gap. Le prix revient vers un fair value gap 5 minutes ou 15 minutes laissé plus tôt dans la session, le comble partiellement — souvent jusqu'au consequent encroachment, le point médian — puis reprend sa direction. C'est la version continuation. Elle est plus discrète que le run et plus facile à manquer, car rien de spectaculaire ne se produit ; le prix revient simplement là où il devrait revenir, puis repart.
L'expansion. Parfois, le run et le reprice se produisent tous deux dans les dix premières minutes de la fenêtre, et les dix minutes suivantes sont l'expansion qui s'éloigne d'eux. L'expansion est le profit, et elle n'est pas tradable seule : au moment où elle devient évidente, vous êtes en retard. Soit vous étiez déjà entré depuis le run ou le reprice, soit vous attendez la prochaine fenêtre.
Ce qui ne se passe pas dans une macro, c'est ce que les débutants attendent : une bougie de retournement propre à exactement 09:50 que vous pouvez acheter. La fenêtre s'ouvre ; le run se produit quelque part à l'intérieur ; l'entrée est l'échec du run, ou le contact avec le gap, confirmé sur le graphique 1 minute ou 5 minutes. L'horloge vous dit quand être attentif. Elle ne vous dit jamais dans quel sens.
Comment trader une ICT macro ?
- Avant la fenêtre : marquez les objectifs. Dix minutes avant, tracez les pools — equal highs et equal lows, plus haut et plus bas de session, range overnight — ainsi que les gaps 5 minutes et 15 minutes non comblés. Une macro a besoin d'un draw. S'il n'y a rien à portée, il n'y a rien à trader.
- Décidez du biais depuis le timeframe supérieur. La structure 15 minutes et 1 heure indique quel côté a le plus de chances d'être balayé. Lors d'une matinée ouverte avec un displacement haussier, la macro 09:50 balaye généralement la sell-side sous l'opening range puis continue à la hausse ; le pool de l'autre côté est l'objectif, pas le trade.
- Attendez le run dans le pool. Dans la fenêtre, attendez que le prix atteigne le niveau. N'entrez pas trop tôt pendant l'approche ; l'algorithme balaye les niveaux, il ne les respecte pas.
- Entrez sur l'échec, ou sur le gap. Pour un retournement : la clôture 1 minute ou 5 minutes qui repasse à travers le niveau après le sweep, ou le market structure shift qui suit. Pour une continuation : le contact avec le consequent encroachment du gap accompagné d'une bougie de rejet. Stop au-delà de la mèche du sweep ou au-delà du gap.
- Visez le pool opposé. Le draw de l'autre côté du range, ou le prochain gap. Les trades de macro sont rapides — trente à quatre-vingt-dix minutes — et le premier objectif est généralement atteint avant l'ouverture de la fenêtre suivante.
- Si rien ne se passe à la clôture de la fenêtre, restez à l'écart. Une fenêtre sans run et sans reprice est une fenêtre que l'algorithme a ignorée. Ne fabriquez pas un trade parce que l'horloge l'a suggéré.
Quelle est la prochaine ICT macro dans votre fuseau horaire ?
L'outil convertit les huit fenêtres dans votre fuseau horaire, respecte les deux changements d'heure d'été (New York et Londres sont gérés séparément), affiche la fenêtre actuellement ouverte et compte à rebours jusqu'à la suivante. Il lit l'horloge de votre navigateur, donc il est exact où que vous soyez.
| Macro | Fenêtre | Statut |
|---|
En quoi les macros diffèrent-elles des killzones et de la Silver Bullet ?
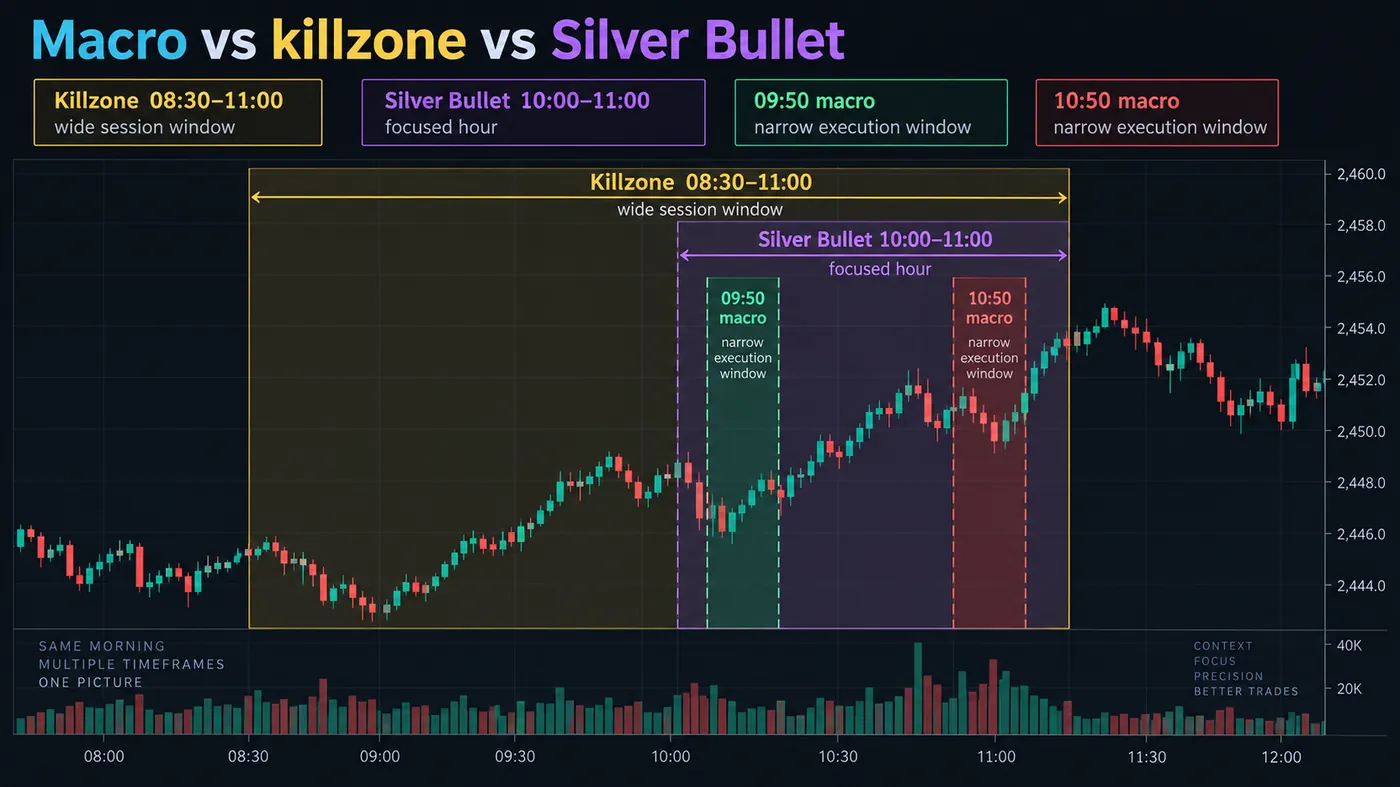
| Concept | Durée | Fenêtres typiques (heure NY) | Ce que cela vous indique | Où cela se situe |
|---|---|---|---|---|
| Killzone | 2–3 heures | London 02:00–05:00 · NY AM 08:30–11:00 · NY PM 13:30–16:00 | Quand le volume et le range sont les plus élevés | Le conteneur de session |
| Macro | 20–30 minutes | Huit fenêtres, de 02:33 à 15:45 | Quand un run ou un reprice est attendu | À l'intérieur ou à côté d'une killzone |
| Silver Bullet | 1 heure | 03:00–04:00 · 10:00–11:00 · 14:00–15:00 | Une entrée précise : le FVG après un sweep, dans l'heure | Contient les macros 09:50 et 10:50 (heure de 10:00) |
| Opening range | 15–30 minutes | 09:30–09:45 ou 09:30–10:00 | Le range que la macro 09:50 balaye généralement | Juste avant la fenêtre 09:50 |
La relation pratique : la killzone indique que la session est active, l'opening range donne sa cible à la macro 09:50, la macro fournit son sweep à la Silver Bullet, et la Silver Bullet vous donne le gap d'entrée. Elles s'emboîtent. Vous n'avez pas besoin des quatre noms pour prendre le trade, mais vous devez savoir qu'ils décrivent une seule séquence, pas quatre signaux séparés.
Données de référence
| Élément | Valeur |
|---|---|
| Nombre de macros | 8 (2 London, 3 NY AM, 1 déjeuner, 2 NY PM) |
| Durée de la fenêtre | 20 minutes (AM) à 30 minutes (London 1, PM) |
| Horloge | Heure locale de New York ; change avec l'heure d'été américaine |
| Fenêtre la plus surveillée | 09:50 – 10:10 (NY AM 2), dans l'heure Silver Bullet 10:00–11:00 |
| Comportements attendus | Run vers la liquidité et retournement · reprice dans un fair value gap et continuation · expansion |
| Confirmation d'entrée | Clôture 1M/5M qui repasse à travers le niveau balayé, ou rejet sur le consequent encroachment du gap |
| Stop | Au-delà de la mèche du sweep, ou au-delà du côté opposé du gap |
| Marchés | Futures NAS100 et ES, puis CFDs SPX/NQ, principales paires forex (EURUSD, GBPUSD), or ; crypto seulement pendant les heures US |
| Origine | Michael J. Huddleston (ICT), mentorat 2022 et streams ultérieurs |
| Week-ends et jours fériés US | Pas de macros ; lors des demi-séances, les fenêtres PM ne sont pas fiables |
Exemple travaillé : NAS100, la macro 09:50
Un mardi à New York. NAS100 a ouvert à 09:30 avec une bougie haussière de 42 points, puis a passé 09:35 à 09:45 à former deux plus hauts distants de trois points à 18,644 et 18,646 : des equal highs, un pool. Le graphique 15 minutes montrait une structure haussière depuis la session overnight et un fair value gap entre 18,598 et 18,611 laissé par la bougie d'ouverture. Voilà la carte d'avant fenêtre : pool au-dessus, gap en dessous, biais haussier.
À 09:52, le prix a cassé les equal highs et imprimé 18,653, soit sept points au-dessus. La bougie 1 minute de 09:55 a clôturé à 18,639, revenue sous les deux plus hauts : le run et l'échec. Mais le biais était haussier, donc le retournement n'était pas le trade. À 10:04, le prix est descendu dans le gap, a touché 18,604 — un point au-dessus du consequent encroachment à 18,604.5 — et la bougie 5 minutes de 10:05 a clôturé à 18,619 avec une mèche basse de la longueur de son corps. Long à 18,619, stop à 18,594 sous le gap, vingt-cinq points de risque.
La fenêtre a clôturé à 10:10 avec un prix à 18,631. L'expansion est arrivée dans les vingt minutes suivantes : 18,668 à 10:31, au-dessus des plus hauts balayés, puis 18,702 à 10:49 — une minute avant l'ouverture de la macro suivante, aussi net que possible. L'objectif était le plus haut overnight à 18,690 ; exécuté à 10:44 pour soixante et onze points, 2.8R. La macro 10:50 a ensuite balayé le plus haut 18,702 et s'est retournée, ce qui était le trade suivant, pas celui-ci.
Le point important de l'exemple est la séquence, pas les chiffres. Cartographiez d'abord, attendez le run, ne tradez pas le run contre le biais, entrez au reprice, et soyez flat avant la fenêtre suivante si l'objectif a été atteint.
Quand les ICT macros échouent-elles ?
Aucune cible. Une fenêtre sans pool à portée et sans gap dans lequel se repricer produit une dérive. C'est la majorité des macros London 2 et déjeuner, ainsi que la plupart des macros PM les jours calmes. Le calendrier n'est que la moitié du modèle ; la carte est l'autre moitié.
Annonce dans la fenêtre. Les publications de données à 08:30 débordent sur la macro 08:50 ; un chiffre ISM ou de confiance des consommateurs à 10:00 tombe au milieu de la fenêtre 09:50. Un run porté par un titre d'actualité ne vous doit pas un retournement. Les jours de données, attendez la deuxième bougie après la publication avant de croire ce que fait la fenêtre.
Journées de tendance. Quand le marché ouvre avec displacement et ne se retourne jamais, les macros balayent les pools dans le sens de la tendance et ne repricent jamais. Le trader de retournement se fait stopper quatre fois avant 11:10. Lisez d'abord la bougie journalière ; lors d'une journée déjà sur son plus haut à 09:50, la macro est un outil de continuation.
Mauvaise horloge. La plupart des pertes attribuées à « la macro n'a pas fonctionné » viennent d'un graphique réglé sur l'heure d'échange, l'UTC ou un fuseau horaire qui n'a pas changé avec l'heure d'été. Réglez le graphique sur America/New_York et confirmez que la bougie de 09:30 correspond à l'ouverture cash avant de faire confiance à une fenêtre.
Instruments à faible volume. Les macros sont un phénomène de session cash de New York. Elles sont claires sur NQ, ES, SPX et les majors, plus faibles sur l'or hors session AM, et largement absentes sur les altcoins, où la journée d'échange se réinitialise à 00:00 UTC et où l'horloge de New York n'est qu'une donnée parmi d'autres.
Quelles erreurs les traders commettent-ils avec les ICT macros ?
- Trader l'horloge au lieu du niveau. La fenêtre est un moment pour regarder, pas une raison de cliquer. Sans pool ni gap, il n'y a pas de trade.
- Acheter la première bougie de retournement à 09:50. Les runs prennent quelques minutes ; l'échec vient après le sweep, pas au coup de cloche.
- Ignorer le biais. Une macro balaye un côté puis continue dans le sens de la structure du timeframe supérieur. La fader contre une matinée de tendance est le moyen le plus rapide de rendre une semaine de gains.
- Conserver la position jusqu'à la fenêtre suivante. Chaque macro peut annuler la précédente. Si l'objectif n'a pas été touché à la fenêtre suivante, réduisez.
- Utiliser les horaires London pendant les heures de New York, ou inversement. Deux horloges, deux règles d'heure d'été ; vérifiez les deux deux fois par an.
- Traiter les minutes comme exactes. 09:50 signifie « vers dix heures moins dix ». Le run peut commencer à 09:47 et se terminer à 10:13.
Macros et indicateurs gratuits
Sessionscope trace les killzones et les ranges de session afin que les pools balayés par les macros — plus haut et plus bas asiatiques, range de Londres, opening range — soient déjà sur le graphique avant l'ouverture de la fenêtre. Associez-le au script Fair Value Gaps + Inversion pour les cibles de reprice et au script Liquidity Sweeps pour le run lui-même. Le moteur premium, Zeno, imprime ses signaux avec un stop et des objectifs indépendamment de l'horloge ; un signal imprimé dans la fenêtre 09:50 ou 10:50 sur NAS100 est un signal auquel j'accorde plus de poids, pour les raisons ci-dessus.
Huit fenêtres sur l'horloge de New York, de vingt à trente minutes chacune. À l'intérieur, le prix balaye un pool ou se reprice dans un gap ; à l'extérieur, il dérive. Cartographiez les pools et les gaps avant la fenêtre, prenez le biais depuis le graphique 15 minutes, entrez sur l'échec du run ou le contact avec le gap, visez le pool opposé, et soyez flat avant la fenêtre suivante si vous avez été payé. Pas de cible, pas de trade : l'horloge dit seulement quand regarder.
◆ Vérification interactive
Connaissez-vous les fenêtres ?
Questions fréquentes des traders sur les ICT macros
En heure locale de New York : 02:33–03:00, 04:03–04:30 (London), 08:50–09:10, 09:50–10:10, 10:50–11:10 (New York AM), 11:50–12:10 (déjeuner), 13:10–13:40 et 15:15–15:45 (New York PM). Elles changent avec l'heure d'été américaine ; la paire London change aussi avec la British Summer Time.
Une courte routine planifiée : le mot vient de la programmation, pas de l'économie. L'idée d'ICT est que l'algorithme de pricing exécute ces routines à des heures fixes, en cherchant la liquidité au-dessus ou en dessous du range ou en se repricant dans un imbalance. La version observable est que les runs et les reprices se concentrent dans ces fenêtres.
La fenêtre 09:50–10:10 sur NAS100 et ES, car elle arrive après la formation de l'opening range (elle a donc un pool à balayer) et dans l'heure Silver Bullet 10:00–11:00 (elle a donc le gap pour entrer). La fenêtre 10:50–11:10 arrive en deuxième. Les fenêtres de déjeuner et PM sont moins fiables.
Sur EURUSD et GBPUSD, les macros London (02:33 et 04:03) sont les plus utiles, car elles balayent le range asiatique ; les macros New York AM apparaissent aussi, car les majors tradent la session US. Sur les crosses et les exotiques, l'effet est faible.
Pendant les heures US sur Bitcoin et Ethereum, faiblement. La journée d'échange crypto se réinitialise à 00:00 UTC et ses plus grands flux programmés sont les règlements de funding toutes les huit heures ; l'horloge de New York n'est donc qu'une donnée parmi plusieurs. Tradez d'abord la logique de la bougie 00:00 UTC et utilisez les macros seulement lorsque la session NY mène clairement le mouvement.
La Silver Bullet est une fenêtre d'une heure (03:00–04:00, 10:00–11:00, 14:00–15:00) avec une entrée précise : le fair value gap après un liquidity sweep. Une macro est une fenêtre de vingt minutes dans laquelle le sweep est censé se produire. L'heure Silver Bullet de 10:00 contient les macros 09:50 et 10:50 ; la macro fournit le sweep, la Silver Bullet fournit l'entrée.
Cartographiez sur les graphiques 15 minutes et 1 heure avant la fenêtre ; exécutez sur le graphique 1 minute ou 5 minutes à l'intérieur. La fenêtre dure vingt minutes, donc tout ce qui dépasse 5 minutes fournit trop peu de bougies pour confirmer un échec.
Dans le récit d'ICT, parce que les heures rondes sont celles où la foule attend quelque chose, et l'algorithme balaye le niveau avant que la foule soit prête. Traitez ces minutes comme approximatives, avec deux ou trois minutes de marge de chaque côté.
Au-delà de la mèche du run pour un retournement, ou au-delà du bord opposé du gap pour une continuation. Sur NAS100, cela représente généralement 15–30 points ; si la structure exige davantage, la fenêtre n'était pas la bonne.
Sessionscope trace les killzones et les ranges de session que les macros balayent ; les scripts Liquidity Sweeps et Fair Value Gaps + Inversion marquent le run et le reprice. Il n'existe pas de script séparé pour les fenêtres macro : l'outil d'horloge de cette page remplit ce rôle.
Références et guides associés
Lire ensuite
- Stratégie ICT Silver Bullet
- Killzone — glossaire
- Trading du liquidity sweep
- Fair Value Gaps : guide complet
- Qu'est-ce que l'ORB (Opening Range Breakout) ?
- Horaires du marché forex
- Candle Range Theory (CRT)
- Power of Three (AMD) : guide ICT complet
- Qui est ICT ? Michael J. Huddleston
- Sessionscope (indicateur gratuit)
- Trading basé sur les sessions — Academy
- Zeno — le moteur premium