ICT Macros: las ventanas temporales donde el algoritmo busca liquidez
Una ICT macro es una ventana de 20–30 minutos en horarios fijos de Nueva York (02:33–03:00, 04:03–04:30, 08:50–09:10, 09:50–10:10, 10:50–11:10, 11:50–12:10, 13:10–13:40, 15:15–15:45) en la que el precio tiende a barrer un pool de liquidez o repricing hacia un fair value gap. La ventana solo dice cuándo; el trade es el run fallido o el toque del gap, confirmado en gráficos de 1 o 5 minutos, con objetivo en el pool opuesto.
Tengo los horarios de las macros en una nota junto a la pantalla, lo cual suena a superstición hasta que registras unos cientos de sesiones y ves dónde se agrupan los runs. Esta página cubre el calendario en Nueva York, Londres y UTC, qué ocurre dentro de una ventana y qué no, cómo operar una paso a paso, una mañana de NAS100 trabajada minuto a minuto, la relación con killzones y la Silver Bullet, y las cinco condiciones bajo las cuales las ventanas no hacen nada. La herramienta de reloj convierte todo a tu zona horaria y cuenta regresivamente hasta la siguiente.
Indicadores que se demuestran en público.
Un motor, cuatro herramientas de precisión: el Gold (XAU) Scalper, la Gravity Zone institucional, el Zeno momentum Oscillator y Zeno Stocks para acciones.



¿Qué es una ICT macro?
Una ICT macro es una ventana corta y fija — de veinte a treinta minutos — durante la cual, en el marco de Michael Huddleston, el algoritmo de delivery que pone precio al mercado busca algo: un pool de stops descansando por encima o por debajo del rango reciente, o un fair value gap sin llenar. Dentro de la ventana, el precio tiende a hacer una de dos cosas: barrer un nivel y revertir, o hacer repricing hacia un imbalance y continuar. Fuera de la ventana, es más probable que derive.
"Macro" aquí no tiene nada que ver con macroeconomía. ICT tomó la palabra de la programación, donde una macro es una pequeña rutina que se ejecuta en un horario. La afirmación es que el algoritmo tiene esas rutinas y que corren en horarios fijos del reloj de Nueva York. Aceptes o no el mecanismo, la parte observable se puede testear: la ventana 09:50–10:10 en NAS100 y ES contiene una proporción desmedida de los runs de liquidez de la mañana, y lo ha hecho desde que los datos intradía son fáciles de revisar.
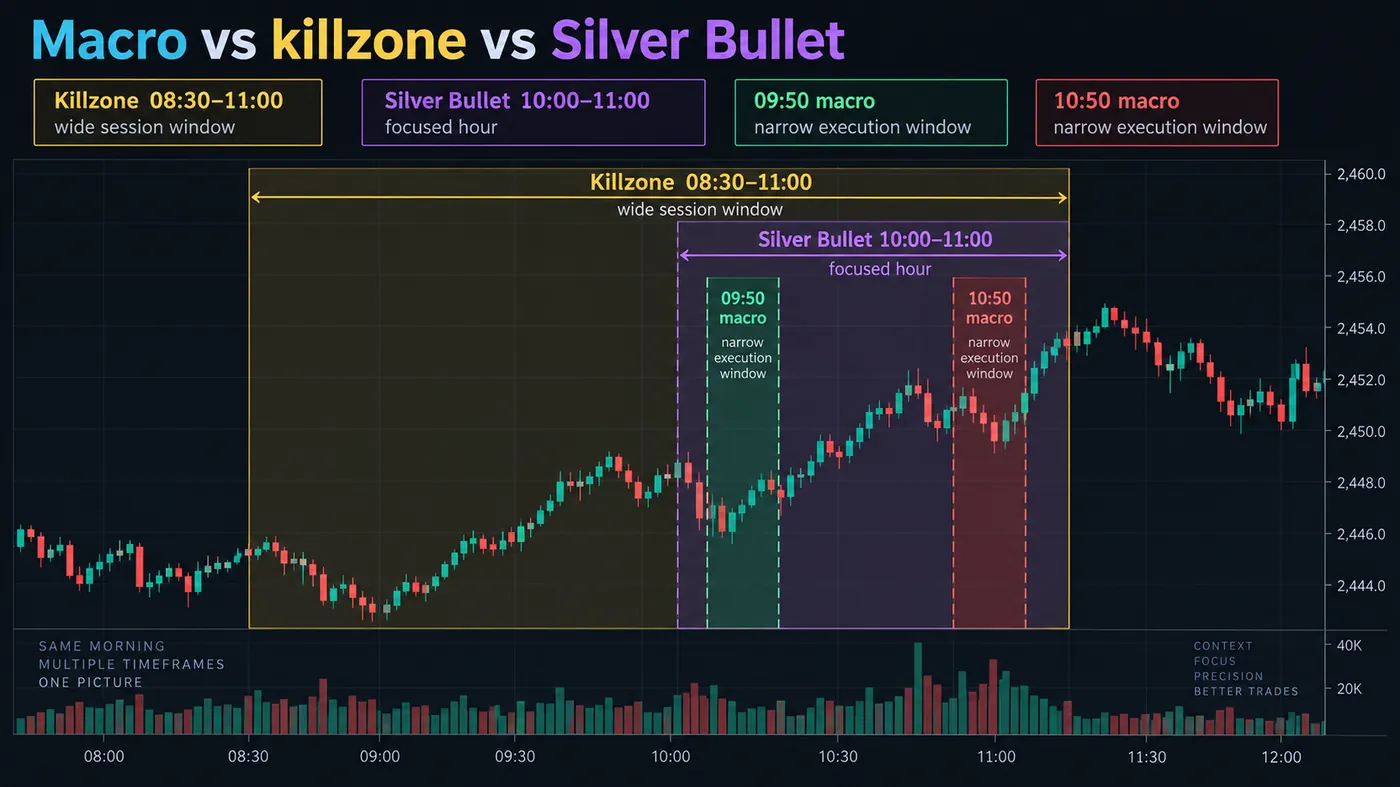
La macro no es una killzone. La killzone es una ventana de sesión de dos a tres horas donde el volumen es alto; la macro es un tramo de veinte minutos dentro o cerca de ella donde se espera un comportamiento concreto. Tampoco es la Silver Bullet, aunque la hora Silver Bullet de 10:00–11:00 contiene las macros de 09:50 y 10:50 y la mayoría de entradas Silver Bullet ocurren dentro de una de ellas. Y no es una señal. Una macro sin pool de liquidez cercano y sin gap hacia el que hacer repricing no hace nada operable.
¿Cuándo abren las ocho ventanas ICT macro?
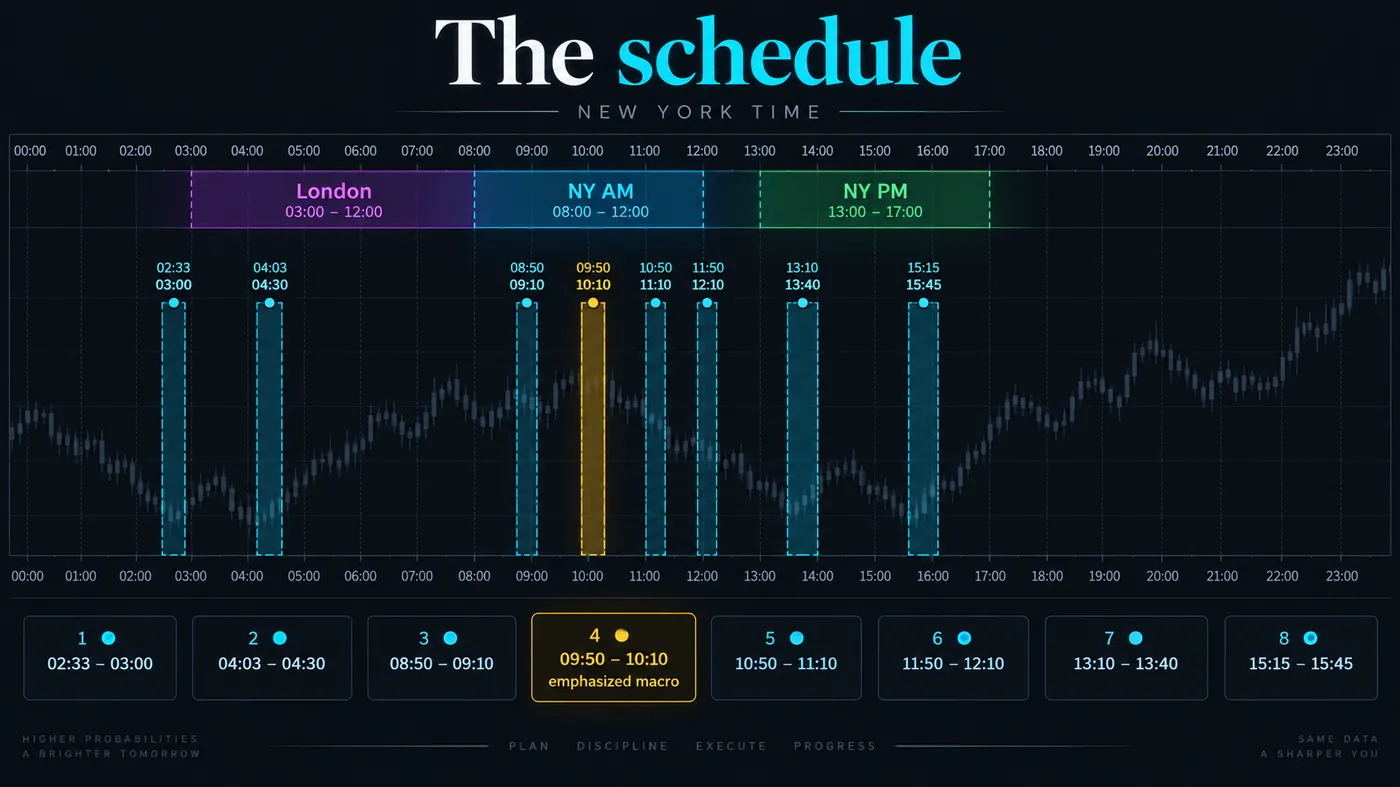
Todos los horarios son hora local de Nueva York y se mueven con el horario de verano de EE. UU.; el par de Londres también se mueve con British Summer Time, así que ambos no siempre encajan igual en UTC. La herramienta de reloj más abajo los convierte para donde estés.
| Macro | Hora de Nueva York | Londres (cuando ambos están en horario de verano) | UTC (verano de EE. UU.) | Qué suele hacer |
|---|---|---|---|---|
| Londres 1 | 02:33 – 03:00 | 07:33 – 08:00 | 06:33 – 07:00 | Primer run sobre el máximo o mínimo del rango asiático después de la apertura de Londres |
| Londres 2 | 04:03 – 04:30 | 09:03 – 09:30 | 08:03 – 08:30 | Segundo empuje de Londres; a menudo el máximo o mínimo de Londres del día |
| NY AM 1 | 08:50 – 09:10 | 13:50 – 14:10 | 12:50 – 13:10 | Run preapertura sobre el máximo o mínimo overnight, antes de la apertura cash de 09:30 |
| NY AM 2 | 09:50 – 10:10 | 14:50 – 15:10 | 13:50 – 14:10 | La que todos miran: run sobre el máximo/mínimo del opening range, repricing al gap de 5M |
| NY AM 3 | 10:50 – 11:10 | 15:50 – 16:10 | 14:50 – 15:10 | Segundo run de la mañana; a menudo el máximo o mínimo de la mañana |
| Almuerzo | 11:50 – 12:10 | 16:50 – 17:10 | 15:50 – 16:10 | Run de bajo volumen; con frecuencia un movimiento falso hacia el rango de lunch |
| NY PM 1 | 13:10 – 13:40 | 18:10 – 18:40 | 17:10 – 17:40 | Inicio del delivery de la tarde; barre el rango de lunch |
| NY PM 2 | 15:15 – 15:45 | 20:15 – 20:45 | 19:15 – 19:45 | Posicionamiento de última hora hacia el cierre cash de 16:00 |
Dos cosas a notar. Las ventanas no están espaciadas de manera uniforme y no caen en números redondos, lo cual es deliberado: 09:50, no 10:00, para que el run ocurra antes de que la multitud de números redondos lo espere. Y las dos ventanas de Londres empiezan en minutos raros — 02:33, 04:03 — por la misma razón. Trata los minutos como aproximados por dos o tres a cada lado; el algoritmo, si lo es, no lee el reloj de tu gráfico.
¿Qué ocurre dentro de una ventana ICT macro?
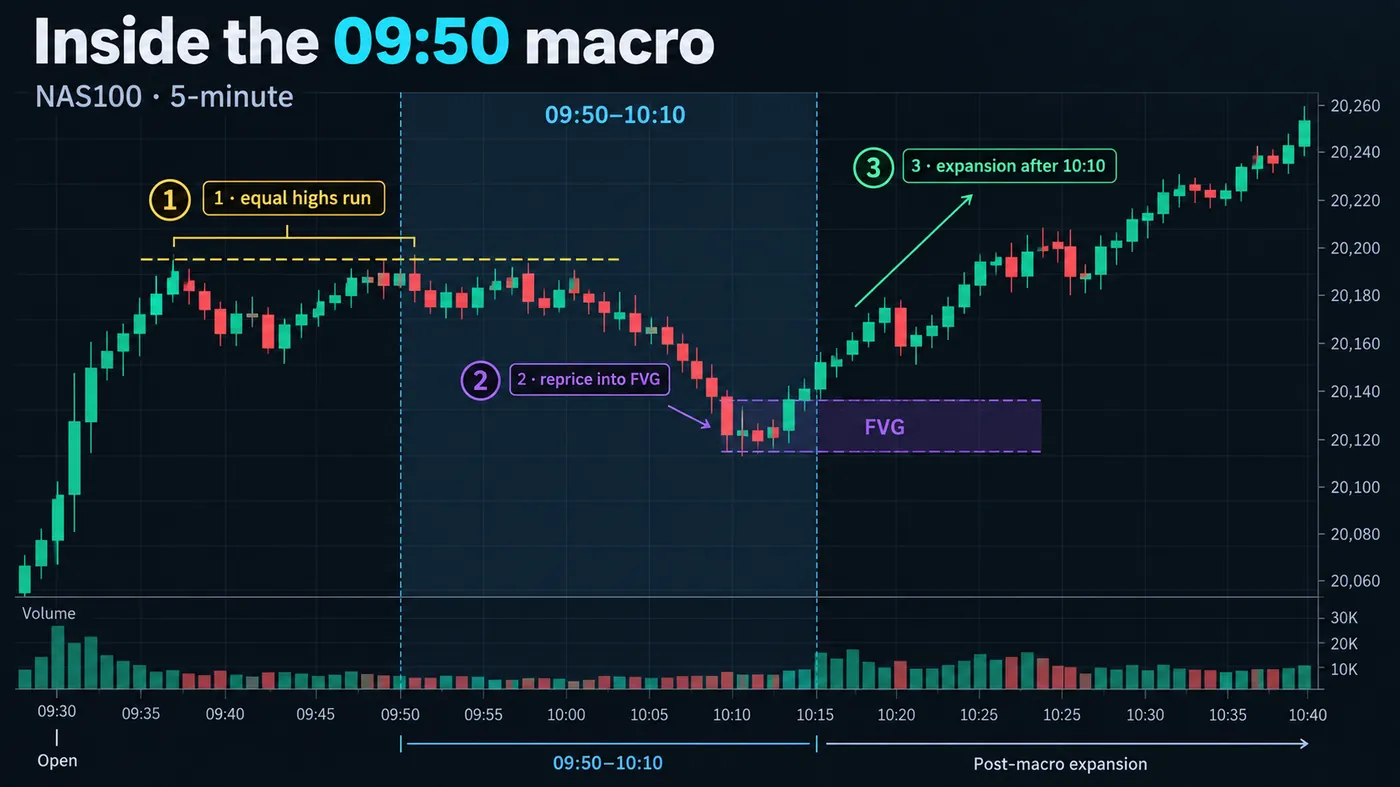
Tres comportamientos cubren casi todo lo que he registrado en estas ventanas.
El run hacia liquidez. El precio acelera hacia un pool — equal highs desde la apertura, el máximo overnight, el mínimo de Londres — lo atraviesa por unos ticks o puntos y revierte. Es el liquidity sweep con horario. La pista es la velocidad: una vela de 5 minutos que cubre más rango que las seis previas, directo hacia un nivel que todos pueden ver.
El repricing hacia el gap. El precio vuelve a un fair value gap de 5 o 15 minutos dejado antes en la sesión, lo llena parcialmente — a menudo hasta el consequent encroachment, el punto medio — y reanuda. Esta es la versión de continuación. Es más silenciosa que el run y más fácil de pasar por alto, porque no ocurre nada dramático; el precio simplemente vuelve a donde debería y se va.
La expansión. A veces el run y el repricing ocurren ambos en los primeros diez minutos de la ventana, y los segundos diez minutos son la expansión que se aleja de ellos. La expansión es la ganancia, y no se puede operar por sí sola: cuando es obvia, llegas tarde. O estabas dentro desde el run o el repricing, o esperas la siguiente ventana.
Lo que no ocurre en una macro es lo que esperan los principiantes: una vela de reversión limpia exactamente a las 09:50 que puedas comprar. La ventana abre; el run ocurre en algún punto dentro; la entrada es el fallo del run, o el toque del gap, confirmado en el gráfico de 1 o 5 minutos. El reloj te dice cuándo prestar atención. Nunca te dice hacia dónde.

Automatiza tus operaciones. Deja que Quantum Algo opere por ti.
Cada señal se ejecuta en tu propia cuenta: en tu cuenta, con el plan que tú defines.
¿Cómo operas una ICT macro?
- Antes de la ventana: marca los objetivos. Diez minutos antes, dibuja los pools — equal highs y lows, máximo y mínimo de sesión, rango overnight — y los gaps sin llenar de 5 y 15 minutos. Una macro necesita un draw. Si no hay nada al alcance, no hay nada que operar.
- Decide el bias desde el timeframe superior. La estructura de 15 minutos y 1 hora dice qué lado es más probable que sea barrido. En una mañana que abrió con displacement al alza, la macro de 09:50 suele barrer el sell-side bajo el opening range y continuar arriba; el pool del otro lado es el objetivo, no el trade.
- Espera el run hacia el pool. Dentro de la ventana, espera a que el precio llegue al nivel. No entres temprano en la aproximación; el algoritmo barre niveles, no los respeta.
- Entra en el fallo, o en el gap. Para una reversión: el cierre de 1 o 5 minutos de vuelta a través del nivel después del sweep, o el market structure shift que sigue. Para una continuación: el toque del consequent encroachment del gap con una vela de rechazo. Stop más allá de la mecha del sweep o más allá del gap.
- Apunta al pool opuesto. El draw al otro lado del rango, o el siguiente gap. Los trades de macro son rápidos — treinta a noventa minutos — y el primer objetivo suele alcanzarse antes de que abra la siguiente ventana.
- Si no ocurre nada al cierre de la ventana, apártate. Una ventana sin run y sin repricing es una ventana que el algoritmo saltó. No fabriques un trade porque el reloj lo dijo.
¿Cuándo es la próxima ICT macro en tu zona horaria?
La herramienta convierte las ocho ventanas a tu zona horaria, respeta ambos cambios de horario de verano (Nueva York y Londres se manejan por separado), muestra qué ventana está abierta y cuenta atrás hasta la siguiente. Lee el reloj de tu navegador, así que es correcta en cualquier lugar.
| Macro | Ventana | Estado |
|---|
¿En qué se diferencian las macros de las killzones y la Silver Bullet?
| Concepto | Duración | Ventanas típicas (hora NY) | Was es dir sagt | Dónde se ubica |
|---|---|---|---|---|
| Killzone | 2–3 horas | Londres 02:00–05:00 · NY AM 08:30–11:00 · NY PM 13:30–16:00 | Cuando volumen y rango son más altos | El contenedor de sesión |
| Macro | 20–30 minutos | Ocho ventanas, de 02:33 a 15:45 | Cuando se espera un run o repricing | Dentro o junto a una killzone |
| Silver Bullet | 1 hora | 03:00–04:00 · 10:00–11:00 · 14:00–15:00 | Una entrada específica: el FVG después de un sweep, dentro de la hora | Contiene las macros de 09:50 y 10:50 (hora de 10:00) |
| Opening range | 15–30 minutos | 09:30–09:45 o 09:30–10:00 | El rango que suele barrer la macro de 09:50 | Inmediatamente antes de la ventana 09:50 |
La relación práctica: la killzone dice que la sesión está viva, el opening range le da objetivo a la macro de 09:50, la macro le da su sweep a la Silver Bullet, y la Silver Bullet te da el gap para entrar. Encajan una dentro de otra. No necesitas los cuatro nombres para tomar el trade, pero sí necesitas saber que describen una secuencia, no cuatro señales separadas.
Datos de referencia
| Concepto | Valor |
|---|---|
| Número de macros | 8 (2 Londres, 3 NY AM, 1 lunch, 2 NY PM) |
| Duración de ventana | 20 minutos (AM) a 30 minutos (Londres 1, PM) |
| Reloj | Hora local de Nueva York; se mueve con el horario de verano de EE. UU. |
| Ventana más observada | 09:50 – 10:10 (NY AM 2), dentro de la hora Silver Bullet 10:00–11:00 |
| Comportamientos esperados | Run hacia liquidez y reversión · repricing hacia un fair value gap y continuación · expansión |
| Confirmación de entrada | Cierre 1M/5M de vuelta a través del nivel barrido, o rechazo en el consequent encroachment del gap |
| Stop loss | Más allá de la mecha del sweep, o más allá del lado lejano del gap |
| Mercados | Futuros NAS100 y ES, luego CFDs SPX/NQ, principales pares forex (EURUSD, GBPUSD), oro; cripto solo durante horas de EE. UU. |
| Origen | Michael J. Huddleston (ICT), mentoría 2022 y streams posteriores |
| Fines de semana y festivos de EE. UU. | Sin macros; en medias sesiones, las ventanas PM son poco fiables |
Ejemplo trabajado: NAS100, la macro de 09:50
Un martes en Nueva York. NAS100 abrió a las 09:30 con una vela alcista de 42 puntos, luego pasó de 09:35 a 09:45 haciendo dos máximos a tres puntos entre sí en 18,644 y 18,646: equal highs, un pool. El gráfico de 15 minutos tenía estructura alcista desde la sesión overnight y un fair value gap entre 18,598 y 18,611 dejado por la vela de apertura. Ese es el mapa previo a la ventana: pool arriba, gap abajo, bias alcista.
A las 09:52 el precio rompió los equal highs e imprimió 18,653, siete puntos de penetración. La vela de 1 minuto de 09:55 cerró en 18,639, de vuelta por debajo de ambos máximos: el run y el fallo. Pero el bias era alcista, así que la reversión no era el trade. A las 10:04 el precio bajó al gap, tocó 18,604 — un punto por encima del consequent encroachment en 18,604.5 — y la vela de 5 minutos de 10:05 cerró en 18,619 con una mecha inferior del largo de su cuerpo. Long en 18,619, stop en 18,594 bajo el gap, veinticinco puntos de riesgo.
La ventana cerró a las 10:10 con el precio en 18,631. La expansión llegó en los siguientes veinte minutos: 18,668 a las 10:31, atravesando los máximos barridos, y 18,702 a las 10:49, un minuto antes de que abriera la siguiente macro, tan limpio como se puede pedir. El objetivo era el máximo overnight en 18,690; ejecutado a las 10:44 por setenta y un puntos, 2.8R. La macro de 10:50 luego barrió el máximo de 18,702 y revirtió, que fue el siguiente trade, no este.
El punto del ejemplo es la secuencia, no los números. Mapea primero, espera el run, no operes el run contra el bias, entra en el repricing y queda flat antes de la siguiente ventana si el objetivo fue alcanzado.
¿Cuándo fallan las ICT macros?
Sin objetivo. Una ventana sin pool al alcance y sin gap hacia el que hacer repricing produce deriva. Esta es la mayoría de macros Londres 2 y lunch, y la mayoría de PM en días tranquilos. El calendario es solo la mitad del modelo; el mapa es la otra mitad.
Noticias dentro de la ventana. Los datos de 08:30 se derraman hacia la macro de 08:50; un ISM o dato de sentimiento del consumidor de 10:00 cae en medio de la ventana de 09:50. Un run impulsado por un titular no te debe una reversión. En días de datos, espera la segunda vela después de la publicación antes de creer cualquier cosa que haga la ventana.
Días de tendencia. Cuando el mercado abre con displacement y no mira atrás, las macros barren los pools en dirección de la tendencia y nunca hacen repricing. El trader de reversión es detenido cuatro veces antes de las 11:10. Lee primero la vela diaria; en un día que ya está en su máximo a las 09:50, la macro es una herramienta de continuación.
El reloj equivocado. La mayoría de pérdidas atribuidas a "la macro no funcionó" son un gráfico configurado en hora de exchange, UTC o una zona horaria que no cambió con el horario de verano. Configura el gráfico en America/New_York y confirma que la vela de 09:30 es la apertura cash antes de confiar en cualquier ventana.
Instrumentos de bajo volumen. Las macros son un fenómeno de sesión cash de Nueva York. Son claras en NQ, ES, SPX y los majors, débiles en oro fuera de la sesión AM y casi ausentes en altcoins, donde el día de exchange reinicia a las 00:00 UTC y el reloj de Nueva York es solo un input entre muchos.
¿Qué errores cometen los traders con las ICT macros?
- Operar el reloj en lugar del nivel. La ventana es un momento para mirar, no una razón para hacer clic. Sin pool o gap, no hay trade.
- Comprar la primera vela de reversión a las 09:50. Los runs tardan unos minutos; el fallo llega después del sweep, no en la campana.
- Ignorar el bias. Una macro barre un lado y continúa en la dirección de la estructura del timeframe superior. Hacerle fade contra una mañana de tendencia es la forma más rápida de devolver una semana.
- Mantener a través de la siguiente ventana. Cada macro puede deshacer la anterior. Si el objetivo no se alcanzó antes de la siguiente ventana, reduce.
- Usar los horarios de Londres en horas de Nueva York o viceversa. Dos relojes, dos reglas de horario de verano; revísalos dos veces al año.
- Tratar los minutos como exactos. 09:50 significa "alrededor de diez para las diez". El run puede empezar a las 09:47 y terminar a las 10:13.
Macros y los indicadores gratuitos
Sessionscope dibuja las killzones y los rangos de sesión para que los pools que barren las macros — el máximo y mínimo asiático, el rango de Londres, el opening range — estén en el gráfico antes de que abra la ventana. Combínalo con el script Fair Value Gaps + Inversion para los objetivos de repricing y el script Liquidity Sweeps para el run mismo. El motor premium, Zeno, imprime sus señales con stop y objetivos sin importar el reloj; una señal que aparece en la ventana de 09:50 o 10:50 en NAS100 pesa más para mí, por las razones anteriores.
Ocho ventanas en el reloj de Nueva York, de veinte a treinta minutos cada una. Dentro de ellas, el precio barre un pool o hace repricing hacia un gap; fuera de ellas, deriva. Mapea los pools y gaps antes de la ventana, toma el bias del gráfico de 15 minutos, entra en el run fallido o en el toque del gap, apunta al pool opuesto y queda flat antes de la siguiente ventana si ya te pagaron. Sin objetivo, no hay trade: el reloj solo dice cuándo mirar.
◆ Comprobación interactiva
¿Conoces las ventanas?
Preguntas que hacen los traders sobre ICT macros
En hora local de Nueva York: 02:33–03:00, 04:03–04:30 (Londres), 08:50–09:10, 09:50–10:10, 10:50–11:10 (Nueva York AM), 11:50–12:10 (lunch), 13:10–13:40 y 15:15–15:45 (Nueva York PM). Se mueven con el horario de verano de EE. UU.; el par de Londres también se mueve con British Summer Time.
Una rutina corta programada: la palabra viene de programación, no de economía. La afirmación de ICT es que el algoritmo de pricing ejecuta esas rutinas en horarios definidos, buscando liquidez por encima o por debajo del rango o haciendo repricing hacia un imbalance. La versión observable es que los runs y repricings se agrupan dentro de esas ventanas.
La ventana 09:50–10:10 en NAS100 y ES, porque llega después de que se formó el opening range (así que tiene un pool que barrer) y dentro de la hora Silver Bullet 10:00–11:00 (así que tiene el gap para entrar). La ventana 10:50–11:10 es la segunda. Las ventanas de lunch y PM son menos fiables.
En EURUSD y GBPUSD, las macros de Londres (02:33 y 04:03) son las útiles, porque barren el rango asiático; las macros NY AM todavía aparecen porque los majors operan la sesión estadounidense. En cruces y exóticos, el efecto es débil.
Durante horas de EE. UU. en Bitcoin y Ethereum, débilmente. El día de exchange de cripto reinicia a las 00:00 UTC y sus flujos programados más grandes son liquidaciones de funding cada ocho horas, así que el reloj de Nueva York es un input entre varios. Opera primero la lógica de vela de 00:00 UTC y usa macros solo cuando la sesión de NY claramente está impulsando.
La Silver Bullet es una ventana de una hora (03:00–04:00, 10:00–11:00, 14:00–15:00) con una entrada específica: el fair value gap después de un liquidity sweep. Una macro es una ventana de veinte minutos donde se espera que ocurra el sweep. La hora Silver Bullet de 10:00 contiene las macros de 09:50 y 10:50; la macro aporta el sweep, la Silver Bullet aporta la entrada.
Mapea en gráficos de 15 minutos y 1 hora antes de la ventana; ejecuta en 1 minuto o 5 minutos dentro de ella. La ventana dura veinte minutos, así que cualquier timeframe por encima de 5 minutos tiene muy pocas velas para confirmar un fallo.
Según ICT, porque los horarios redondos son donde la multitud espera algo, y el algoritmo barre el nivel antes de que la multitud esté lista. Trata los minutos como aproximados por dos o tres a cada lado.
Más allá de la mecha del run para una reversión, o más allá del borde lejano del gap para una continuación. En NAS100, eso suele ser 15–30 puntos; si la estructura necesita más que eso, la ventana no era la correcta.
Sessionscope dibuja las killzones y rangos de sesión que barren las macros; los scripts Liquidity Sweeps y Fair Value Gaps + Inversion marcan el run y el repricing. No hay un script separado de ventanas macro: la herramienta de reloj de esta página hace ese trabajo.
Referencias y guías relacionadas
Lee a continuación
- Estrategia ICT Silver Bullet
- Killzone — glosario
- Institutional Order Flow en TradingView
- Fair Value Gaps: guía completa
- ¿Qué es ORB (Opening Range Breakout)?
- Horarios del mercado forex
- Candle Range Theory (CRT)
- Power of Three (AMD)
- Quién es ICT: Michael J. Huddleston
- Sessionscope (indicador gratuito)
- Trading basado en sesiones — Academy
- Zeno — el motor premium