ICT Macros: Die Zeitfenster, in denen der Algorithmus Liquidität sucht
Ein ICT Macro ist ein 20–30-minütiges Fenster zu festen New-York-Zeiten (02:33–03:00, 04:03–04:30, 08:50–09:10, 09:50–10:10, 10:50–11:10, 11:50–12:10, 13:10–13:40, 15:15–15:45), in dem der Kurs dazu neigt, einen Liquiditätspool zu rennen oder in ein Fair Value Gap zu repricen. Das Fenster sagt nur wann; der Trade ist der gescheiterte Run oder Gap-Touch, bestätigt auf 1- oder 5-Minuten-Charts, mit Ziel auf dem gegenüberliegenden Pool.
Ich habe die Macro-Zeiten auf einem Klebezettel neben dem Bildschirm, was nach Aberglaube klingt, bis du ein paar hundert Sessions loggst und siehst, wo sich die Runs häufen. Diese Seite enthält den Zeitplan in New York, London und UTC, was innerhalb eines Fensters passiert und was nicht, wie du eines Schritt für Schritt tradest, einen NAS100-Morgen Minute für Minute, den Bezug zu Killzones und zur Silver Bullet sowie die fünf Bedingungen, unter denen die Fenster nichts tun. Das Uhr-Tool rechnet alles in deine Zeitzone um und zählt bis zum nächsten Fenster herunter.
Indikatoren, die sich öffentlich beweisen.
Eine Engine, vier Präzisions-Tools — der Gold (XAU) Scalper, die institutionelle Gravity Zone, der Zeno Momentum Oscillator und Zeno Stocks für Aktien.



Was ist ein ICT Macro?
Ein ICT Macro ist ein kurzes, festes Zeitfenster — zwanzig bis dreißig Minuten — in dem nach Michael Huddlestons Framework der Delivery-Algorithmus, der den Markt bepreist, etwas sucht: einen Pool ruhender Stops oberhalb oder unterhalb der jüngsten Range oder ein ungefülltes Fair Value Gap. Innerhalb des Fensters tut der Kurs meist eines von zwei Dingen: Er rennt ein Level und dreht, oder er repriced in ein Imbalance und setzt fort. Außerhalb des Fensters driftet er eher.
„Macro“ hat hier nichts mit Makroökonomie zu tun. ICT hat das Wort aus der Programmierung übernommen, wo ein Macro eine kleine Routine ist, die nach Zeitplan läuft. Die Behauptung lautet, dass der Algorithmus solche Routinen hat und sie zu festen Uhrzeiten in New York laufen. Ob du den Mechanismus akzeptierst oder nicht: Der beobachtbare Teil ist testbar. Das 09:50–10:10-Fenster auf NAS100 und ES enthält überproportional viele Liquiditäts-Runs des Vormittags, und das schon so lange, wie Intraday-Daten leicht prüfbar sind.
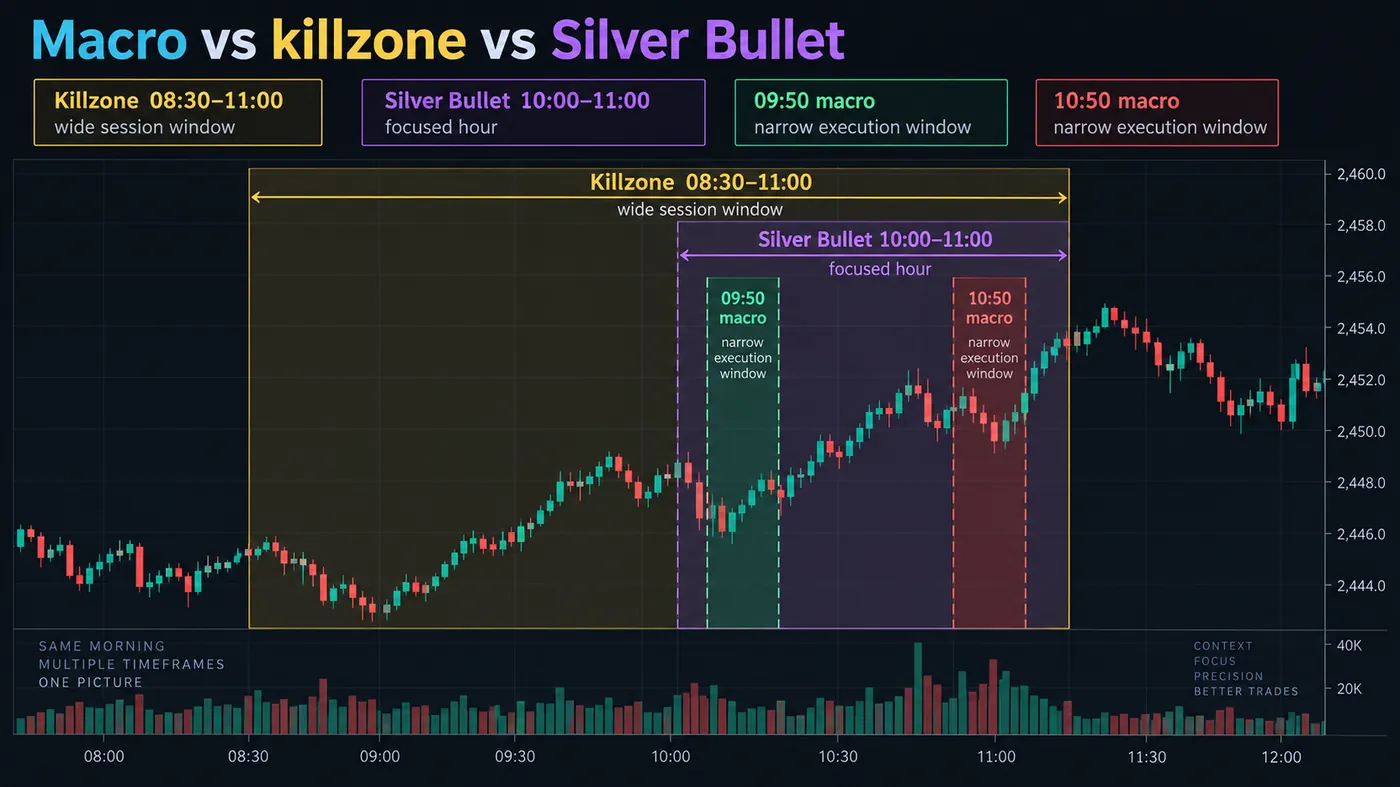
Das Macro ist keine Killzone. Die Killzone ist ein zwei- bis dreistündiges Session-Fenster mit hohem Volumen; das Macro ist eine zwanzigminütige Scheibe darin oder daneben, in der ein bestimmtes Verhalten erwartet wird. Es ist auch nicht die Silver Bullet, obwohl die 10:00–11:00-Silver-Bullet-Stunde die 09:50- und 10:50-Macros enthält und die meisten Silver-Bullet-Einstiege in einem davon passieren. Und es ist kein Signal. Ein Macro ohne nahen Liquiditätspool und ohne Gap zum Repricen liefert nichts, was du traden kannst.
Wann öffnen die acht ICT-Macro-Fenster?
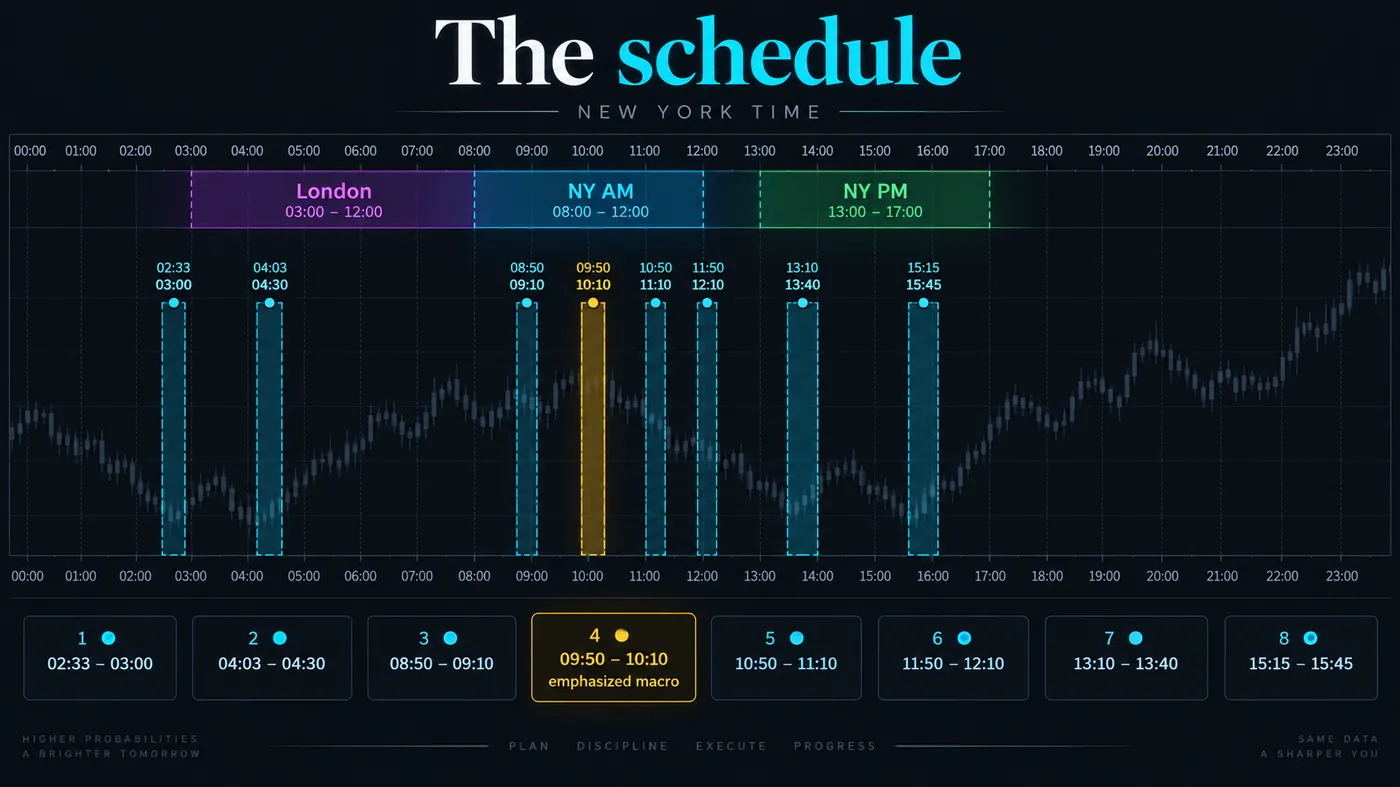
Alle Zeiten sind lokale New-York-Zeit und verschieben sich mit der US-Sommerzeit; das London-Paar verschiebt sich zusätzlich mit British Summer Time, deshalb passen beide in UTC nicht immer gleich zusammen. Das Uhr-Tool weiter unten rechnet sie für deinen Standort um.
| Makro | New-York-Zeit | London (wenn beide Sommerzeit haben) | UTC (US-Sommer) | Was es meist tut |
|---|---|---|---|---|
| London 1 | 02:33 – 03:00 | 07:33 – 08:00 | 06:33 – 07:00 | Erster Run auf Hoch oder Tief der Asia Range nach dem London Open |
| London 2 | 04:03 – 04:30 | 09:03 – 09:30 | 08:03 – 08:30 | Zweiter London-Push; oft das London-Hoch oder -Tief des Tages |
| NY AM 1 | 08:50 – 09:10 | 13:50 – 14:10 | 12:50 – 13:10 | Pre-Open-Run auf das Overnight-Hoch oder -Tief vor dem 09:30 Cash Open |
| NY AM 2 | 09:50 – 10:10 | 14:50 – 15:10 | 13:50 – 14:10 | Das Fenster, das alle beobachten: Run auf Hoch/Tief der Opening Range, Reprice zum 5M-Gap |
| NY AM 3 | 10:50 – 11:10 | 15:50 – 16:10 | 14:50 – 15:10 | Zweiter AM-Run; oft Hoch oder Tief des Vormittags |
| Lunch | 11:50 – 12:10 | 16:50 – 17:10 | 15:50 – 16:10 | Run bei niedrigem Volumen; häufig eine falsche Bewegung in die Lunch Range |
| NY PM 1 | 13:10 – 13:40 | 18:10 – 18:40 | 17:10 – 17:40 | Beginn der Nachmittags-Delivery; rennt die Lunch Range |
| NY PM 2 | 15:15 – 15:45 | 20:15 – 20:45 | 19:15 – 19:45 | Last-Hour-Positionierung in den 16:00 Cash Close |
Zwei Dinge fallen auf. Die Fenster sind nicht gleichmäßig verteilt und liegen nicht auf runden Zahlen, und das ist Absicht: 09:50, nicht 10:00, damit der Run passiert, bevor die Rundzahl-Masse ihn erwartet. Die beiden London-Fenster beginnen aus demselben Grund auf krummen Minuten — 02:33, 04:03. Behandle die Minuten als ungefähr, zwei oder drei Minuten auf beiden Seiten; der Algorithmus, falls es einer ist, liest nicht die Uhr deines Charts.
Was passiert innerhalb eines ICT-Macro-Fensters?
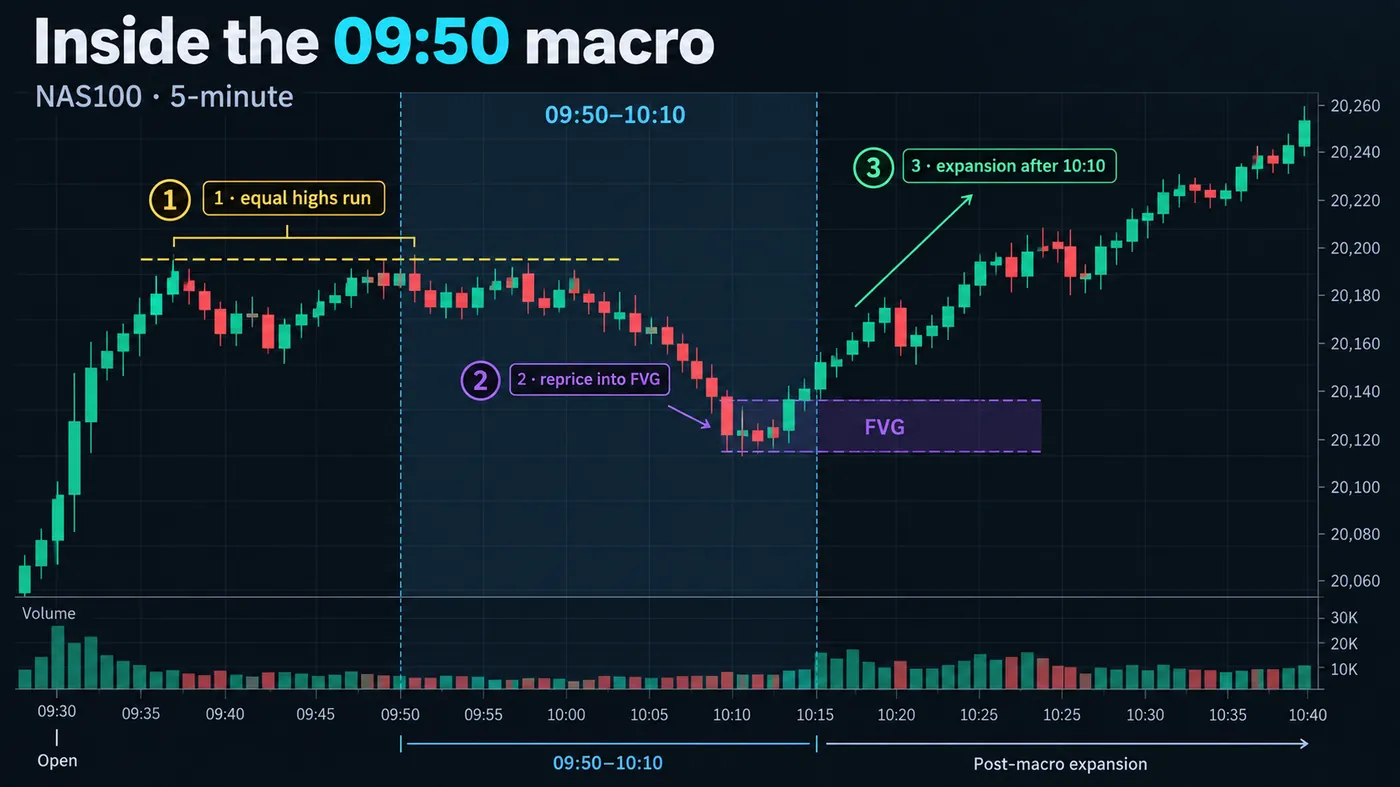
Drei Verhaltensweisen decken fast alles ab, was ich in diesen Fenstern geloggt habe.
Der Run zur Liquidität. Der Kurs beschleunigt in einen Pool — Equal Highs vom Open, das Overnight-Hoch, das London-Tief — handelt ein paar Ticks oder Punkte darüber hinaus und dreht. Das ist der Liquidity Sweep nach Zeitplan. Der Hinweis ist Geschwindigkeit: eine 5-Minuten-Candle, die mehr Range abdeckt als die vorherigen sechs, direkt in ein Level, das jeder sehen kann.
Das Reprice zum Gap. Der Kurs kehrt zu einem 5-Minuten- oder 15-Minuten-Fair-Value-Gap zurück, das früher in der Session zurückgelassen wurde, füllt es teilweise — oft bis zum Consequent Encroachment, dem Mittelpunkt — und setzt fort. Das ist die Continuation-Version. Sie ist leiser als der Run und leichter zu übersehen, weil nichts Dramatisches passiert; der Kurs kommt einfach dorthin zurück, wo er sollte, und geht wieder.
Die Expansion. Manchmal passieren Run und Reprice beide in den ersten zehn Minuten des Fensters, und die zweiten zehn Minuten sind die Expansion weg davon. Die Expansion ist der Gewinn, und sie ist für sich allein nicht handelbar — wenn sie offensichtlich ist, bist du spät. Entweder warst du aus dem Run oder Reprice drin, oder du wartest auf das nächste Fenster.
Was in einem Macro nicht passiert, ist das, was Anfänger erwarten: eine saubere Umkehr-Candle exakt um 09:50, die du kaufen kannst. Das Fenster öffnet; der Run passiert irgendwo darin; der Einstieg ist das Scheitern des Runs oder der Touch des Gaps, bestätigt im 1-Minuten- oder 5-Minuten-Chart. Die Uhr sagt dir, wann du aufpassen sollst. Sie sagt dir nie, in welche Richtung.

Automatisiere deine Trades. Lass Quantum Algo für dich handeln.
Jedes Signal wird auf deinem eigenen Konto ausgeführt — auf deinem Konto, mit dem Plan, den du definierst.
Wie tradest du ein ICT Macro?
- Vor dem Fenster: Ziele markieren. Zehn Minuten vorher zeichnest du die Pools — Equal Highs und Lows, Session-Hoch und -Tief, Overnight Range — sowie ungefüllte 5-Minuten- und 15-Minuten-Gaps. Ein Macro braucht einen Draw. Wenn nichts in Reichweite ist, gibt es nichts zu traden.
- Bias vom höheren Timeframe bestimmen. 15-Minuten- und 1-Stunden-Struktur sagen, welche Seite wahrscheinlich gerannt wird. An einem Morgen, der mit Displacement nach oben geöffnet hat, rennt das 09:50-Macro meist die Sell-Side unter der Opening Range und setzt nach oben fort; der Pool auf der anderen Seite ist das Ziel, nicht der Trade.
- Auf den Run in den Pool warten. Warte innerhalb des Fensters, bis der Kurs das Level erreicht. Steige nicht früh auf dem Weg dorthin ein; der Algorithmus rennt Levels, er respektiert sie nicht.
- Beim Scheitern oder am Gap einsteigen. Für eine Umkehr: der 1-Minuten- oder 5-Minuten-Close zurück durch das Level nach dem Sweep oder der folgende Market Structure Shift. Für eine Continuation: der Touch des Consequent Encroachment des Gaps mit Ablehnungs-Candle. Stop jenseits des Sweep-Wicks oder jenseits des Gaps.
- Ziel den gegenüberliegenden Pool. Der Draw auf der anderen Seite der Range oder das nächste Gap. Macro-Trades sind schnell — dreißig bis neunzig Minuten — und das erste Ziel wird meist erreicht, bevor das nächste Fenster öffnet.
- Wenn bis zum Ende des Fensters nichts passiert, geh raus. Ein Fenster ohne Run und ohne Reprice ist ein Fenster, das der Algorithmus übersprungen hat. Erfinde keinen Trade, nur weil die Uhr es gesagt hat.
Wann ist das nächste ICT Macro in deiner Zeitzone?
Das Tool rechnet die acht Fenster in deine Zeitzone um, berücksichtigt beide Sommerzeitwechsel (New York und London werden separat behandelt), zeigt, welches Fenster offen ist, und zählt bis zum nächsten herunter. Es liest die Uhr in deinem Browser, also stimmt es überall.
| Makro | Fenster | Status |
|---|
Wie unterscheiden sich Macros von Killzones und der Silver Bullet?
| Konzept | Dauer | Typische Fenster (NY-Zeit) | Was es dir sagt | Wo es liegt |
|---|---|---|---|---|
| Killzone | 2–3 Stunden | London 02:00–05:00 · NY AM 08:30–11:00 · NY PM 13:30–16:00 | Wann Volumen und Range am höchsten sind | Der Session-Container |
| Macro | 20–30 Minuten | Acht Fenster, 02:33 bis 15:45 | Wann ein Run oder Reprice erwartet wird | Innerhalb oder neben einer Killzone |
| Silver Bullet | 1 Stunde | 03:00–04:00 · 10:00–11:00 · 14:00–15:00 | Ein spezifischer Einstieg: das FVG nach einem Sweep, innerhalb der Stunde | Enthält die 09:50- und 10:50-Macros (10:00-Stunde) |
| Opening Range | 15–30 Minuten | 09:30–09:45 oder 09:30–10:00 | Die Range, die das 09:50-Macro meist rennt | Direkt vor dem 09:50-Fenster |
Die praktische Beziehung: Die Killzone sagt, dass die Session live ist, die Opening Range gibt dem 09:50-Macro sein Ziel, das Macro gibt der Silver Bullet ihren Sweep, und die Silver Bullet gibt dir das Gap für den Einstieg. Sie liegen ineinander. Du brauchst nicht alle vier Namen, um den Trade zu nehmen, aber du musst wissen, dass sie eine Sequenz beschreiben, nicht vier getrennte Signale.
Referenzdaten
| Punkt | Wert |
|---|---|
| Anzahl der Macros | 8 (2 London, 3 NY AM, 1 Lunch, 2 NY PM) |
| Fensterlänge | 20 Minuten (AM) bis 30 Minuten (London 1, PM) |
| Uhr | Lokale New-York-Zeit; verschiebt sich mit US-Sommerzeit |
| Meistbeobachtetes Fenster | 09:50 – 10:10 (NY AM 2), innerhalb der 10:00–11:00-Silver-Bullet-Stunde |
| Erwartete Verhaltensweisen | Run zur Liquidität und Umkehr · Reprice in ein Fair Value Gap und Fortsetzung · Expansion |
| Einstiegsbestätigung | 1M/5M-Close zurück durch das gesweepte Level oder Ablehnung am Consequent Encroachment des Gaps |
| Stop | Jenseits des Sweep-Wicks oder jenseits der entfernten Seite des Gaps |
| Märkte | NAS100- und ES-Futures, dann SPX/NQ-CFDs, große Forex-Paare (EURUSD, GBPUSD), Gold; Krypto nur während US-Stunden |
| Ursprung | Michael J. Huddleston (ICT), 2022 Mentorship und spätere Streams |
| Wochenenden und US-Feiertage | Keine Macros; an halben Handelstagen sind die PM-Fenster unzuverlässig |
Praxisbeispiel: NAS100, das 09:50-Macro
Ein Dienstag in New York. NAS100 eröffnete um 09:30 mit einer 42-Punkte-Candle nach oben und bildete dann von 09:35 bis 09:45 zwei Hochs innerhalb von drei Punkten bei 18,644 und 18,646 — Equal Highs, ein Pool. Der 15-Minuten-Chart hatte eine bullische Struktur aus der Overnight-Session und ein Fair Value Gap zwischen 18,598 und 18,611, das die Opening-Candle hinterließ. Das ist die Pre-Window-Map: Pool oben, Gap unten, Bias aufwärts.
Um 09:52 brach der Kurs die Equal Highs und druckte 18,653, sieben Punkte darüber. Die 09:55-1-Minuten-Candle schloss bei 18,639, zurück unter beiden Hochs — der Run und das Scheitern. Aber der Bias war aufwärts, also war die Umkehr nicht der Trade. Um 10:04 handelte der Kurs hinunter in das Gap, berührte 18,604 — einen Punkt über dem Consequent Encroachment bei 18,604.5 — und die 10:05-5-Minuten-Candle schloss bei 18,619 mit einem unteren Wick so lang wie ihr Body. Long bei 18,619, Stop bei 18,594 unter dem Gap, fünfundzwanzig Punkte Risiko.
Das Fenster schloss um 10:10 mit dem Kurs bei 18,631. Die Expansion kam in den nächsten zwanzig Minuten: 18,668 um 10:31, durch die gesweepten Hochs, und 18,702 um 10:49 — eine Minute vor dem nächsten Macro, sauberer geht es kaum. Ziel war das Overnight-Hoch bei 18,690; gefüllt um 10:44 für einundsiebzig Punkte, 2.8R. Das 10:50-Macro rannte dann das 18,702-Hoch und drehte, was der nächste Trade war, nicht dieser.
Der Punkt des Beispiels ist die Sequenz, nicht die Zahlen. Erst mappen, auf den Run warten, den Run nicht gegen den Bias traden, beim Reprice einsteigen und vor dem nächsten Fenster flat sein, wenn das Ziel erreicht wurde.
Wann scheitern ICT Macros?
Kein Ziel. Ein Fenster ohne Pool in Reichweite und ohne Gap zum Repricen produziert Drift. Das ist die Mehrheit der London-2- und Lunch-Macros und die meisten PM-Macros an ruhigen Tagen. Der Zeitplan ist nur die halbe Struktur; die Map ist die andere Hälfte.
News im Fenster. 08:30-Daten laufen in das 08:50-Macro hinein; ein 10:00-ISM- oder Consumer-Sentiment-Print landet mitten im 09:50-Fenster. Ein von einer Schlagzeile getriebener Run schuldet dir keine Umkehr. Warte an Datentagen auf die zweite Candle nach der Veröffentlichung, bevor du irgendetwas glaubst, was das Fenster tut.
Trendtage. Wenn der Markt mit Displacement öffnet und nie zurückschaut, rennen die Macros die Pools in Trendrichtung und repricen nie. Der Umkehr-Trader wird bis 11:10 viermal gestoppt. Lies zuerst die Daily-Candle; an einem Tag, der um 09:50 bereits am Hoch ist, ist das Macro ein Continuation-Tool.
Die falsche Uhr. Die meisten Verluste, die „das Macro hat nicht funktioniert“ zugeschrieben werden, stammen von einem Chart auf Börsenzeit, UTC oder einer Zeitzone, die nicht mit der Sommerzeit umgestellt hat. Stelle den Chart auf America/New_York und bestätige, dass die 09:30-Candle das Cash Open ist, bevor du einem Fenster vertraust.
Instrumente mit niedrigem Volumen. Macros sind ein Phänomen der New-York-Cash-Session. Sie sind klar auf NQ, ES, SPX und den Majors, schwach auf Gold außerhalb der AM-Session und weitgehend abwesend auf Altcoins, wo der Börsentag um 00:00 UTC zurücksetzt und die New-York-Uhr nur ein Input unter vielen ist.
Welche Fehler machen Trader mit ICT Macros?
- Die Uhr statt des Levels traden. Das Fenster ist eine Zeit zum Schauen, kein Grund zu klicken. Ohne Pool oder Gap gibt es keinen Trade.
- Die erste Umkehr-Candle um 09:50 kaufen. Runs brauchen ein paar Minuten; das Scheitern kommt nach dem Sweep, nicht zur Glocke.
- Bias ignorieren. Ein Macro rennt eine Seite und setzt in Richtung der Higher-Timeframe-Struktur fort. Es an einem Trendmorgen dagegen zu faden ist der schnellste Weg, eine Woche zurückzugeben.
- Durch das nächste Fenster halten. Jedes Macro kann das vorherige rückgängig machen. Wenn das Ziel bis zum nächsten Fenster nicht erreicht wurde, reduzieren.
- London-Zeiten in New-York-Stunden verwenden oder umgekehrt. Zwei Uhren, zwei Sommerzeitregeln; prüfe beide zweimal im Jahr.
- Die Minuten als exakt behandeln. 09:50 bedeutet „ungefähr zehn vor zehn“. Der Run kann um 09:47 starten und um 10:13 enden.
Macros und die kostenlosen Indikatoren
Sessionscope zeichnet die Killzones und Session Ranges, sodass die Pools, die die Macros rennen — das Asia-Hoch und -Tief, die London Range, die Opening Range — vor dem Öffnen des Fensters im Chart liegen. Kombiniere es mit dem Fair Value Gaps + Inversion-Skript für die Reprice-Ziele und dem Liquidity Sweeps-Skript für den Run selbst. Die Premium-Engine Zeno druckt ihre Signale mit Stop und Targets unabhängig von der Uhr; ein Signal, das im 09:50- oder 10:50-Fenster auf NAS100 druckt, gewichte ich aus den Gründen oben höher.
Acht Fenster auf der New-York-Uhr, jeweils zwanzig bis dreißig Minuten. Darin rennt der Kurs einen Pool oder repriced in ein Gap; außerhalb driftet er. Mappe Pools und Gaps vor dem Fenster, nimm den Bias aus dem 15-Minuten-Chart, steige in den gescheiterten Run oder Gap-Touch ein, ziele den gegenüberliegenden Pool und sei vor dem nächsten Fenster flat, wenn du bezahlt wurdest. Kein Ziel, kein Trade — die Uhr sagt nur, wann du schauen sollst.
◆ Interaktiver Check
Kennst du die Fenster?
Fragen von Tradern zu ICT Macros
In lokaler New-York-Zeit: 02:33–03:00, 04:03–04:30 (London), 08:50–09:10, 09:50–10:10, 10:50–11:10 (New York AM), 11:50–12:10 (Lunch), 13:10–13:40 und 15:15–15:45 (New York PM). Sie verschieben sich mit der US-Sommerzeit; das London-Paar zusätzlich mit British Summer Time.
Eine kurze geplante Routine — das Wort kommt aus der Programmierung, nicht aus der Wirtschaft. ICTs Behauptung ist, dass der Pricing-Algorithmus solche Routinen zu festen Zeiten ausführt, Liquidität oberhalb oder unterhalb der Range sucht oder in ein Imbalance repriced. Die beobachtbare Version ist, dass Runs und Reprices sich in diesen Fenstern häufen.
Das 09:50–10:10-Fenster auf NAS100 und ES, weil es liegt, nachdem die Opening Range gebildet wurde (also einen Pool zum Rennen hat), und innerhalb der 10:00–11:00-Silver-Bullet-Stunde (also das Gap für den Einstieg hat). Das 10:50–11:10-Fenster ist zweites. Lunch- und PM-Fenster sind weniger zuverlässig.
Auf EURUSD und GBPUSD sind die London-Macros (02:33 und 04:03) die nützlichen, weil sie die Asia Range rennen; die New-York-AM-Macros zeigen sich trotzdem, weil die Majors die US-Session handeln. Auf Crosses und Exoten ist der Effekt schwach.
Während der US-Stunden auf Bitcoin und Ethereum, schwach. Der Krypto-Börsentag setzt um 00:00 UTC zurück, und die größten geplanten Flows sind Funding Settlements alle acht Stunden, deshalb ist die New-York-Uhr ein Input unter mehreren. Trade zuerst die 00:00-UTC-Candle-Logik und nutze Macros nur, wenn die NY-Session klar treibt.
Die Silver Bullet ist ein einstündiges Fenster (03:00–04:00, 10:00–11:00, 14:00–15:00) mit einem spezifischen Einstieg — dem Fair Value Gap nach einem Liquidity Sweep. Ein Macro ist ein zwanzigminütiges Fenster, in dem der Sweep erwartet wird. Die 10:00-Silver-Bullet-Stunde enthält die 09:50- und 10:50-Macros; das Macro liefert den Sweep, die Silver Bullet den Einstieg.
Mappe vor dem Fenster auf 15-Minuten- und 1-Stunden-Charts; führe innerhalb davon auf dem 1-Minuten- oder 5-Minuten-Chart aus. Das Fenster ist zwanzig Minuten lang, deshalb hat alles über 5 Minuten zu wenige Candles, um ein Scheitern zu bestätigen.
Nach ICTs Erzählung, weil runde Zeiten dort liegen, wo die Masse etwas erwartet, und der Algorithmus das Level rennt, bevor die Masse bereit ist. Behandle die Minuten als ungefähr, zwei oder drei Minuten auf beiden Seiten.
Jenseits des Wicks des Runs bei einer Umkehr oder jenseits der entfernten Kante des Gaps bei einer Continuation. Auf NAS100 sind das typischerweise 15–30 Punkte; wenn die Struktur mehr braucht, war das Fenster nicht das richtige.
Sessionscope zeichnet die Killzones und Session Ranges, die die Macros rennen; die Skripte Liquidity Sweeps und Fair Value Gaps + Inversion markieren den Run und das Reprice. Es gibt kein separates Macro-Window-Skript — das Uhr-Tool auf dieser Seite übernimmt diese Aufgabe.
Quellen & verwandte Leitfäden
Als Nächstes lesen
- ICT Silver Bullet Strategie
- Killzone — Glossar
- Liquidität Sweep Trading
- Fair Value Gaps: kompletter Guide
- Was ist ORB (Opening Range Breakout)?
- Forex-Marktzeiten
- Candle Range Theory (CRT)
- Power of Three (AMD)
- Wer ist ICT? Michael J. Huddleston
- Sessionscope (kostenloser Indikator)
- Session-basiertes Trading — Academy
- Zeno — die Premium-Engine