ICT Macros:算法寻找流动性的时间窗口
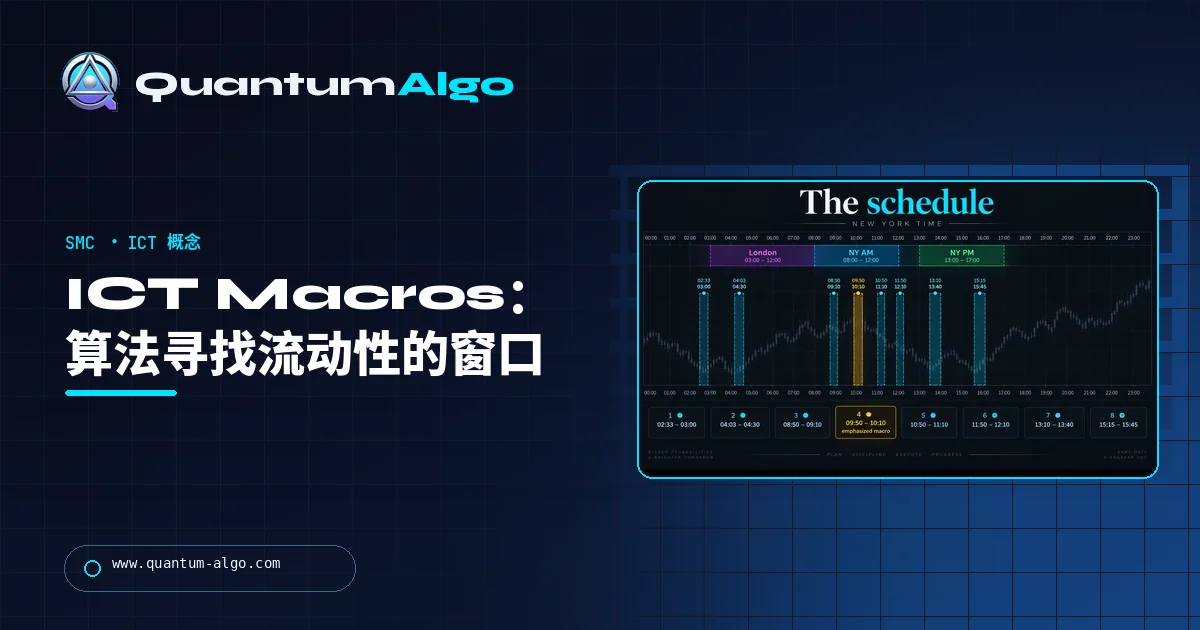
ICT macro 是纽约固定时间出现的 20–30 分钟窗口(02:33–03:00, 04:03–04:30, 08:50–09:10, 09:50–10:10, 10:50–11:10, 11:50–12:10, 13:10–13:40, 15:15–15:45),在这些窗口内,价格倾向于扫荡一个流动性池,或重新定价进入公允价值缺口(FVG)。窗口只说明何时关注;真正的交易是失败的扫荡或触及缺口,并在 1 分钟或 5 分钟图表上确认,目标指向相反流动性池。
我会把 macro 时间写在屏幕旁的便签上;听起来像迷信,直到您记录几百个交易时段后,看见扫荡集中出现的位置。本页包括纽约、伦敦和 UTC 的时间表,窗口内会发生什么以及不会发生什么,如何一步一步交易,一个按分钟拆解的 NAS100 上午案例,它与杀戮区(Killzone)和 Silver Bullet 的关系,以及这些窗口什么也不做的五种条件。时钟工具会把所有时间换算到您的时区,并倒计时到下一个窗口。
经得起公开验证的指标。
一个引擎,四款精准工具:Gold(XAU)Scalper、机构级 Gravity Zone、Zeno 动量振荡指标,以及面向股票的 Zeno Stocks。
什么是 ICT macro?
ICT macro 是一个短暂、固定的时间窗口 — 20 到 30 分钟 — 在 Michael Huddleston 的框架中,负责给市场定价的交付算法会在这段时间寻找某些东西:近期区间上方或下方的一池静止止损,或一个尚未填补的公允价值缺口(FVG)。窗口内,价格倾向于做两件事之一:扫过某个水平后反转,或重新定价进入失衡后延续。窗口外,价格更可能漂移。
这里的“Macro”与宏观经济无关。ICT 从编程中借用了这个词,在编程里 macro 是按计划运行的小例程。其主张是,算法也有这样的例程,并且会在纽约的固定时钟时间运行。无论您是否接受这种机制,可观察的部分都能测试:NAS100 和 ES 的 09:50–10:10 窗口包含上午流动性扫荡中不成比例的一部分,而且从日内数据易于检查以来一直如此。
Macro 不是杀戮区(Killzone)。杀戮区(Killzone)是成交量较高的 2 到 3 小时交易时段窗口;macro 是其中或附近的 20 分钟切片,预期会出现某种特定行为。它也不是 Silver Bullet,尽管 10:00–11:00 的 Silver Bullet 小时包含 09:50 和 10:50 两个 macro,且多数 Silver Bullet 入场发生在其中一个 macro 内。它也不是信号。附近没有流动性池、也没有可重新定价进入的缺口时,macro 不会给出可交易内容。
8 个 ICT macro 窗口什么时候开启?
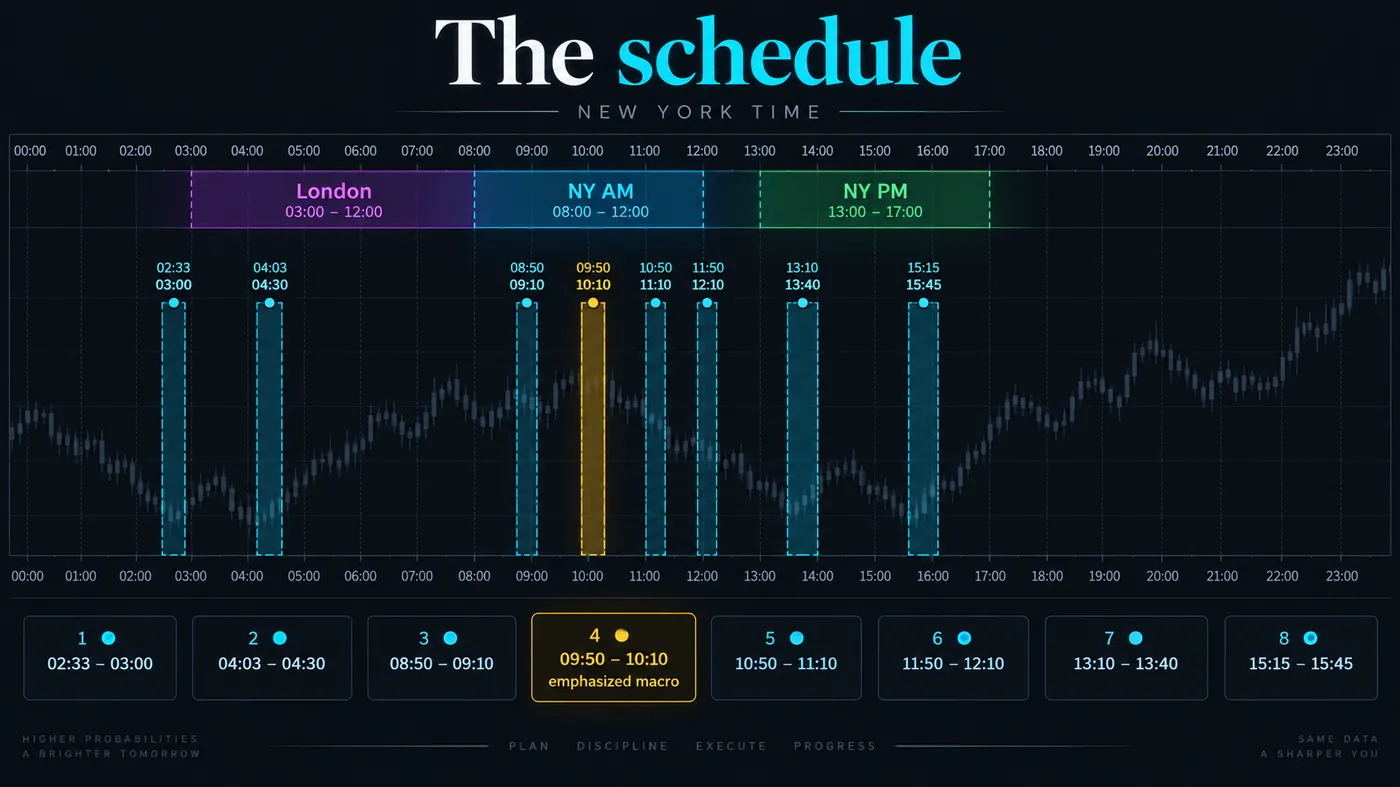
所有时间均为纽约本地时间,并会随美国夏令时移动;伦敦这一组也会随 British Summer Time 移动,因此两者在 UTC 中并不总是以相同方式对齐。下方时钟工具会根据您所在位置进行换算。
| Macro | 纽约时间 | 伦敦(两地都处于夏令时时) | UTC(美国夏令时) | 通常会做什么 |
|---|---|---|---|---|
| London 1 | 02:33 – 03:00 | 07:33 – 08:00 | 06:33 – 07:00 | 伦敦开盘后,对亚洲区间高点或低点的第一次扫荡 |
| London 2 | 04:03 – 04:30 | 09:03 – 09:30 | 08:03 – 08:30 | 伦敦第二波推动;常常形成当天伦敦高点或低点 |
| NY AM 1 | 08:50 – 09:10 | 13:50 – 14:10 | 12:50 – 13:10 | 09:30 现金盘开盘前,对隔夜高点或低点的预开盘扫荡 |
| NY AM 2 | 09:50 – 10:10 | 14:50 – 15:10 | 13:50 – 14:10 | 人人都看的那个:扫荡开盘区间高点/低点,重新定价至 5M 缺口 |
| NY AM 3 | 10:50 – 11:10 | 15:50 – 16:10 | 14:50 – 15:10 | 上午第二次扫荡;常常形成上午高点或低点 |
| Lunch | 11:50 – 12:10 | 16:50 – 17:10 | 15:50 – 16:10 | 低成交量扫荡;经常是假突破到午餐区间内 |
| NY PM 1 | 13:10 – 13:40 | 18:10 – 18:40 | 17:10 – 17:40 | 下午交付开始;扫荡午餐区间 |
| NY PM 2 | 15:15 – 15:45 | 20:15 – 20:45 | 19:15 – 19:45 | 最后一小时,为 16:00 现金盘收盘做定位 |
有两点值得注意。窗口并非等间隔,也不落在整数时间上,这是有意的:是 09:50,不是 10:00,让扫荡发生在整数时间人群预期之前。两个伦敦窗口也从奇数分钟开始 — 02:33, 04:03 — 原因相同。把这些分钟视为前后大约两三分钟;如果真有算法,它也不会读取您图表上的时钟。
ICT macro 窗口内会发生什么?
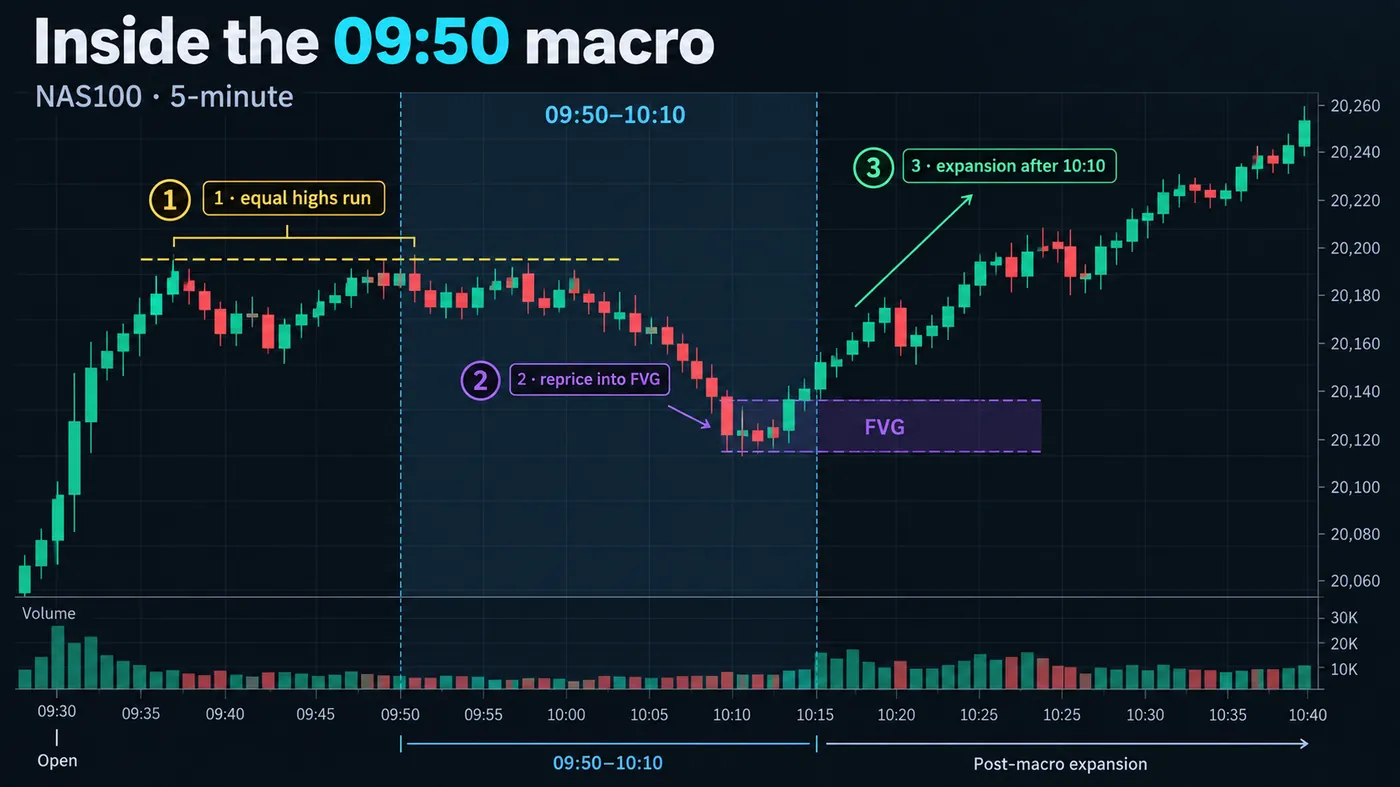
我在这些窗口记录到的情况,几乎都可以归入三种行为。
向流动性扫荡。价格加速进入一个池 — 开盘以来的等高点、隔夜高点、伦敦低点 — 以几个 tick 或点数穿过它,然后反转。这就是按计划发生的流动性扫荡。关键提示是速度:一根 5 分钟 K线覆盖的区间超过此前六根,直冲所有人都能看见的水平。
重新定价到缺口。价格回到本交易时段较早留下的 5 分钟或 15 分钟公允价值缺口(FVG),部分填补它 — 常常到中点回补(consequent encroachment),也就是中点 — 然后恢复运行。这是延续版本。它比扫荡更安静,也更容易错过,因为没有戏剧性动作;价格只是回到它该去的位置,然后离开。
扩张。有时扫荡和重新定价都发生在窗口前 10 分钟,后 10 分钟就是从它们远离的扩张。扩张是利润本身,但它不能单独交易 — 等到它明显时,您已经晚了。您要么已经从扫荡或重新定价入场,要么等待下一个窗口。
Macro 中不会发生新手期待的那件事:在 09:50 正好出现一根干净反转 K线让您买入。窗口开启;扫荡会在其中某个时刻发生;入场是扫荡失败,或触及缺口,并在 1 分钟或 5 分钟图上确认。时钟告诉您什么时候该关注。它从不告诉您方向。
如何交易 ICT macro?
- 窗口前:标记目标。提前 10 分钟,画出流动性池 — 等高点和等低点、交易时段高点和低点、隔夜区间 — 以及尚未填补的 5 分钟和 15 分钟缺口。Macro 需要一个牵引目标。如果触手可及的位置什么都没有,就没有可交易内容。
- 从高时间周期判断偏向。15 分钟和 1 小时结构说明哪一侧更可能被扫荡。在一个以向上位移开盘的上午,09:50 macro 通常会扫荡开盘区间下方的卖方流动性,然后继续向上;另一侧的池是目标,不是交易方向。
- 等待价格扫入流动性池。窗口内,等待价格到达水平。不要在接近过程中提前入场;算法会扫荡水平,而不是尊重它们。
- 在失败处或缺口处入场。反转交易:扫荡后 1 分钟或 5 分钟 K线重新收回该水平,或随后出现市场结构转变(MSS)。延续交易:价格触及缺口的中点回补并出现拒绝 K线。止损放在扫荡影线之外,或缺口之外。
- 目标指向相反流动性池。区间另一侧的牵引目标,或下一个缺口。Macro 交易很快 — 30 到 90 分钟 — 第一目标通常会在下一个窗口开启前到达。
- 如果窗口收盘前什么都没发生,就暂停。没有扫荡、没有重新定价的窗口,是算法跳过的窗口。不要因为时钟显示到了就硬造交易。
您所在时区的下一个 ICT macro 是什么时候?
该工具会把 8 个窗口换算到您的时区,分别处理纽约和伦敦的夏令时变化,显示哪个窗口正在开启,并倒计时到下一个窗口。它读取您浏览器中的时钟,因此在任何地方都正确。
| Macro | 窗口 | 状态 |
|---|
Macros 与杀戮区(Killzone)和 Silver Bullet 有什么不同?
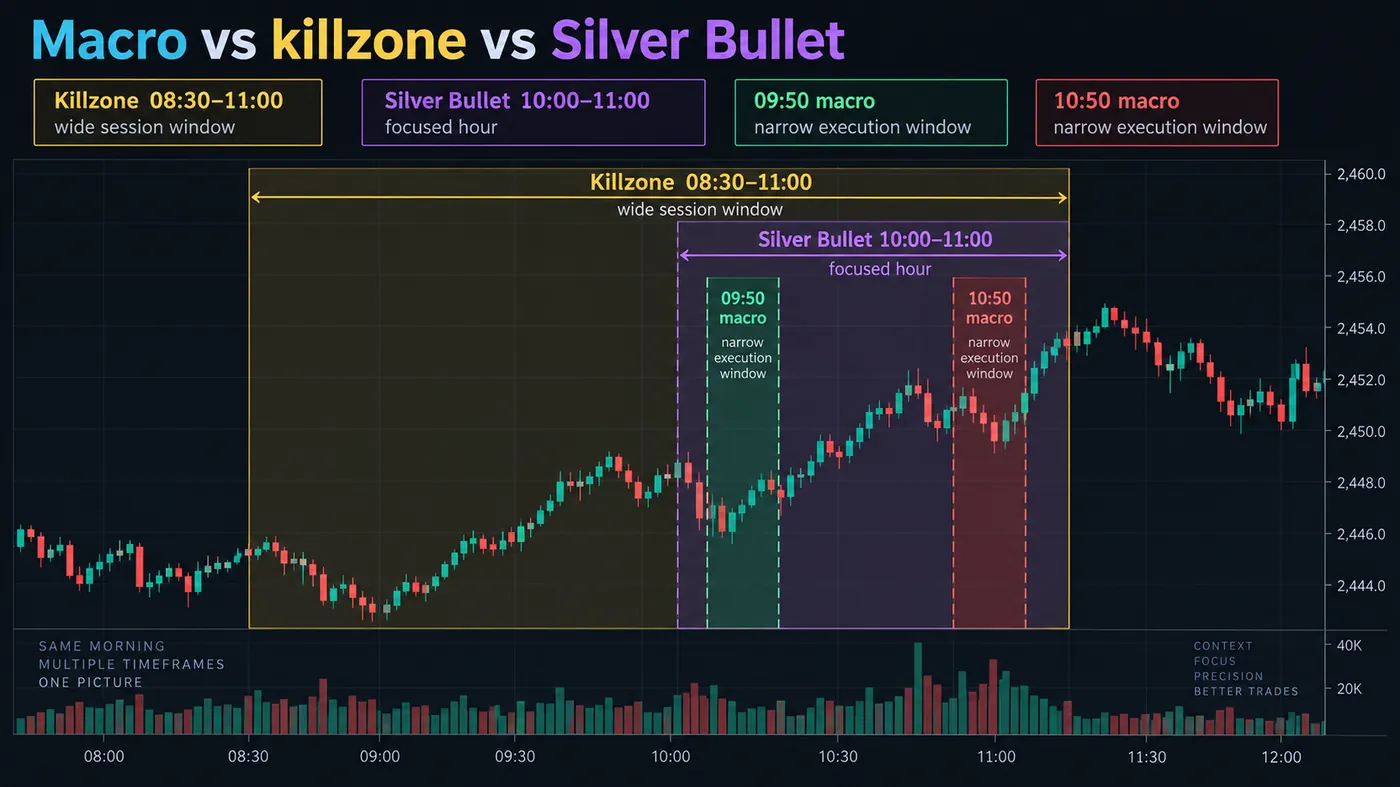
| 概念 | 持续时间 | 典型窗口(纽约时间) | 它告诉您什么 | 它处在哪里 |
|---|---|---|---|---|
| 杀戮区(Killzone) | 2–3 小时 | London 02:00–05:00 · NY AM 08:30–11:00 · NY PM 13:30–16:00 | 成交量和区间何时最高 | 交易时段容器 |
| Macro | 20–30 分钟 | 8 个窗口,02:33 到 15:45 | 何时预期出现扫荡或重新定价 | 在杀戮区内部或旁边 |
| Silver Bullet | 1 小时 | 03:00–04:00 · 10:00–11:00 · 14:00–15:00 | 一个特定入场:扫荡后的 FVG,发生在该小时内 | 包含 09:50 和 10:50 macros(10:00 小时) |
| 开盘区间 | 15–30 分钟 | 09:30–09:45 或 09:30–10:00 | 09:50 macro 通常扫荡的区间 | 紧接 09:50 窗口之前 |
实际关系是:杀戮区说明该交易时段已经活跃,开盘区间给 09:50 macro 提供目标,macro 给 Silver Bullet 提供扫荡,而 Silver Bullet 给您提供入场缺口。它们彼此嵌套。您不需要知道全部四个名称也能交易,但您需要明白,它们描述的是同一个序列,而不是四个独立信号。
参考数据
| 项目 | 数值 |
|---|---|
| Macros 数量 | 8(2 个 London,3 个 NY AM,1 个 lunch,2 个 NY PM) |
| 窗口长度 | 20 分钟(AM)到 30 分钟(London 1, PM) |
| 时钟 | 纽约本地时间;随美国夏令时移动 |
| 最受关注的窗口 | 09:50 – 10:10(NY AM 2),位于 10:00–11:00 Silver Bullet 小时内 |
| 预期行为 | 向流动性扫荡并反转 · 重新定价进入公允价值缺口(FVG)并延续 · 扩张 |
| 入场确认 | 1M/5M 收盘重新穿回被扫荡水平,或在缺口的中点回补处出现拒绝 |
| 止损 | 扫荡影线之外,或缺口远侧之外 |
| 市场 | NAS100 和 ES 期货,然后是 SPX/NQ CFD、主要外汇货币对(EURUSD, GBPUSD)、黄金;加密货币仅限美国时段 |
| 来源 | Michael J. Huddleston(ICT),2022 mentorship 及后续直播 |
| 周末和美国假日 | 无 macros;半日交易时,PM 窗口不可靠 |
案例拆解:NAS100,09:50 macro
纽约的一个星期二。NAS100 在 09:30 以一根 42 点上涨 K线开盘,随后在 09:35 到 09:45 之间做出两个高点,相距不到 3 点,分别在 18,644 和 18,646 — 等高点,一个流动性池。15 分钟图从隔夜交易时段开始呈看涨结构,并且开盘 K线留下了 18,598 到 18,611 之间的公允价值缺口(FVG)。这就是窗口前地图:上方有池,下方有缺口,偏向向上。
09:52,价格突破等高点并打印 18,653,穿过 7 点。09:55 的 1 分钟 K线收在 18,639,重新回到两个高点下方 — 扫荡和失败都出现了。但偏向向上,所以反转不是这笔交易。10:04,价格向下交易进入缺口,触及 18,604 — 比 18,604.5 的中点回补高 1 点 — 10:05 的 5 分钟 K线收在 18,619,下影线与实体等长。在 18,619 做多,止损放在缺口下方 18,594,风险为 25 点。
窗口在 10:10 关闭,价格位于 18,631。扩张出现在接下来的 20 分钟:10:31 到 18,668,穿过被扫荡高点;10:49 到 18,702 — 正好在下一个 macro 开启前 1 分钟,这已经非常整齐。目标是隔夜高点 18,690;10:44 成交,获利 71 点,2.8R。随后 10:50 macro 扫荡 18,702 高点并反转,那是下一笔交易,不是这笔。
这个例子的重点是序列,而不是数字。先绘制地图,等待扫荡,不要逆着偏向交易扫荡,在重新定价处入场;如果目标已达到,就在下一个窗口前平仓。
ICT macros 什么时候失效?
没有目标。触手可及的位置没有流动性池,也没有可重新定价进入的缺口时,窗口会产生漂移。这是 London 2 和 lunch macros 的大多数情况,也是安静日里多数 PM 窗口的情况。时间表只是模型的一半;地图是另一半。
窗口内有新闻。08:30 数据发布会溢出到 08:50 macro;10:00 的 ISM 或消费者信心数据会落在 09:50 窗口中间。由新闻标题驱动的扫荡并不欠您一个反转。数据日里,等发布后的第二根 K线之后,再相信窗口中的任何动作。
趋势日。当市场开盘就出现位移并一路不回头时,macros 会沿趋势方向扫荡流动性池,并且从不重新定价。反转交易者到 11:10 前会被止损四次。先读取日 K线;如果一天在 09:50 时已经接近高点,macro 就是延续工具。
时钟错误。大多数被归因于“macro 没起作用”的亏损,其实来自图表设置为交易所时间、UTC,或没有随夏令时变化的时区。把图表设为 America/New_York,并确认 09:30 K线是现金盘开盘,再信任任何窗口。
低成交量工具。Macros 是纽约现金盘交易时段现象。它们在 NQ、ES、SPX 和主要货币上清晰,在 AM 时段以外的黄金上较弱,在山寨币上基本缺席;山寨币的交易所日于 00:00 UTC 重置,纽约时钟只是众多输入之一。
交易者在 ICT macros 上常犯哪些错误?
- 交易时钟,而不是交易水平。窗口是观察时间,不是点击理由。没有流动性池或缺口,就没有交易。
- 在 09:50 买入第一根反转 K线。扫荡需要几分钟;失败发生在扫荡之后,不是在钟声响起时。
- 忽视偏向。Macro 会扫荡一侧,然后沿高时间周期结构方向延续。在趋势型上午逆势淡化它,是最快把一周利润还回去的方法。
- 持仓穿过下一个窗口。每个 macro 都可能推翻上一个。如果到下一个窗口目标还没达到,就减仓。
- 在纽约时段使用伦敦时间,或反过来。两个时钟,两套夏令时规则;每年检查两次。
- 把分钟看得过于精确。09:50 的意思是“大约差 10 分钟到 10 点”。扫荡可以在 09:47 开始,并在 10:13 结束。
Macros 与免费指标
Sessionscope 会绘制杀戮区(Killzone)和交易时段区间,让 macros 会扫荡的池 — 亚洲高点和低点、伦敦区间、开盘区间 — 在窗口开启前就显示在图表上。将它与 Fair Value Gaps + Inversion 脚本搭配,用于重新定价目标;再与 Liquidity Sweeps 脚本搭配,用于扫荡本身。高级引擎 Zeno 会不受时钟影响地打印带止损和目标的信号;如果某个信号在 NAS100 的 09:50 或 10:50 窗口内打印,我会基于上述原因给它更高权重。
纽约时钟上有 8 个窗口,每个 20 到 30 分钟。窗口内,价格扫荡流动性池或重新定价进入缺口;窗口外,价格漂移。窗口前先绘制流动性池和缺口,从 15 分钟图获取偏向,在失败扫荡或触及缺口时入场,目标指向相反流动性池;如果已经获利,就在下一个窗口前平仓。没有目标,就没有交易 — 时钟只告诉您何时观察。
◆ 互动检查
您知道这些窗口吗?
交易者关于 ICT macros 的常见问题
纽约本地时间:02:33–03:00, 04:03–04:30(London),08:50–09:10, 09:50–10:10, 10:50–11:10(New York AM),11:50–12:10(lunch),13:10–13:40 和 15:15–15:45(New York PM)。它们会随美国夏令时移动;伦敦这一组也会随 British Summer Time 移动。
它指短暂的计划例程 — 这个词来自编程,不是经济学。ICT 的主张是,定价算法会在固定时间运行这类例程,寻找区间上方或下方的流动性,或重新定价进入失衡。可观察版本是,扫荡和重新定价会集中出现在这些窗口内。
NAS100 和 ES 上的 09:50–10:10 窗口,因为它位于开盘区间形成之后(因此有可扫荡的池),并且位于 10:00–11:00 Silver Bullet 小时内(因此有可入场的缺口)。10:50–11:10 窗口排第二。Lunch 和 PM 窗口可靠性较低。
在 EURUSD 和 GBPUSD 上,London macros(02:33 和 04:03)更有用,用于扫荡亚洲区间;New York AM macros 仍会出现,因为主要货币对也交易美国时段。在交叉盘和小众货币上,效果较弱。
在美国时段的 Bitcoin 和 Ethereum 上,效果较弱。加密货币的交易所日于 00:00 UTC 重置,其最大的计划性流量来自每 8 小时一次的资金费率结算,因此纽约时钟只是多个输入之一。先交易 00:00 UTC K线逻辑,只有当 NY 时段明显主导时才使用 macros。
Silver Bullet 是 1 小时窗口(03:00–04:00, 10:00–11:00, 14:00–15:00),并带有特定入场 — 流动性扫荡后的公允价值缺口(FVG)。Macro 是预期会发生扫荡的 20 分钟窗口。10:00 Silver Bullet 小时包含 09:50 和 10:50 macros;macro 提供扫荡,Silver Bullet 提供入场。
在窗口前用 15 分钟和 1 小时图绘制地图;在窗口内用 1 分钟或 5 分钟图执行。窗口只有 20 分钟,因此高于 5 分钟的任何时间周期都没有足够 K线确认失败。
按照 ICT 的说法,这是因为整数时间是人群预期发生事情的位置,而算法会在人群准备好之前扫荡水平。把这些分钟视为前后大约两三分钟。
反转交易放在扫荡影线之外,延续交易放在缺口远端之外。在 NAS100 上通常是 15–30 点;如果结构需要比这更大的止损,说明这个窗口不是合适窗口。
Sessionscope 会绘制 macros 会扫荡的杀戮区(Killzone)和交易时段区间;Liquidity Sweeps 和 Fair Value Gaps + Inversion 脚本会标记扫荡和重新定价。没有单独的 macro-window 脚本 — 本页的时钟工具负责这项工作。
参考资料与相关指南
接下来阅读
- ICT Silver Bullet 完整指南
- Killzone — 术语表
- 流动性扫荡交易
- 公允价值缺口(FVG):完整指南
- 什么是 ORB(Opening Range Breakout)?
- 外汇市场时间
- Candle Range Theory(CRT)
- Power of Three(AMD)
- ICT 是谁?Michael J. Huddleston
- Sessionscope(免费指标)
- 基于交易时段的交易 — Academy
- Zeno — 高级引擎