Expected move (mouvement attendu)
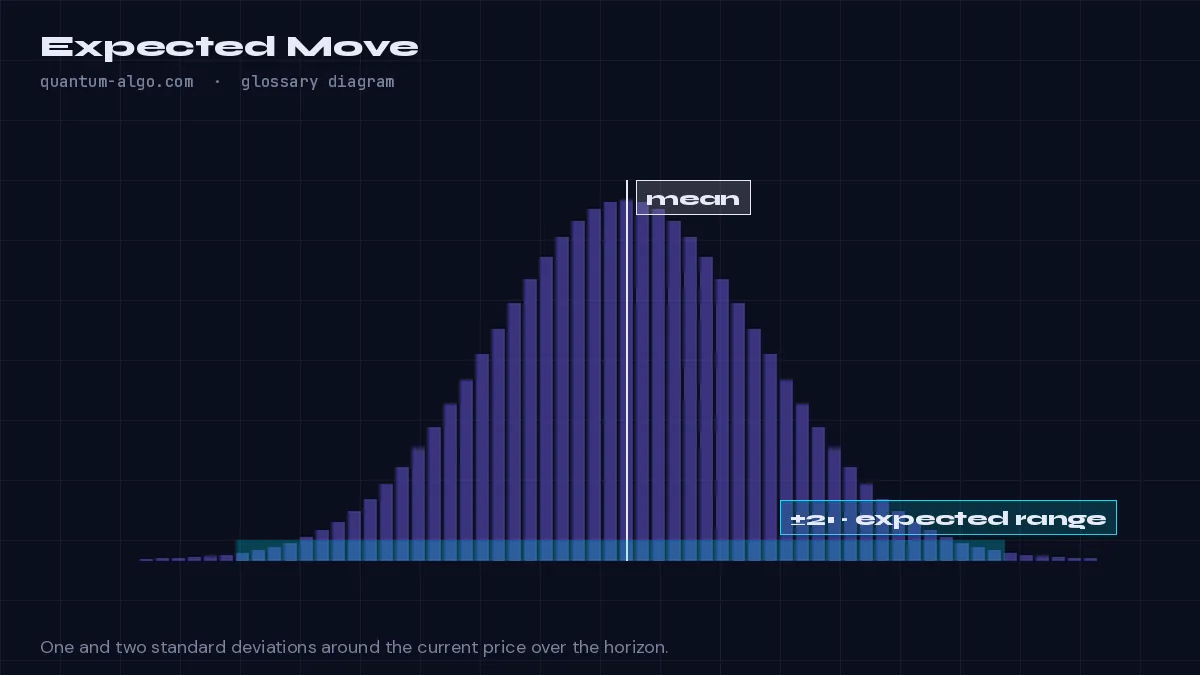
L'expected move est le range dans lequel le prix a statistiquement de fortes chances de rester sur un horizon donné, calculé à partir de la volatilité. Un écart-type, soit environ 68 % des issues, est égal à la volatilité par barre multipliée par la racine carrée du nombre de barres ; deux sigma couvrent environ 95 %. Les traders placent leurs stops en dehors du cône à un sigma et leurs objectifs à l'intérieur des deux sigma.
Ce que cela signifie
Si un marché bouge en moyenne de 1.4 % par barre, il ne bouge pas de 28 % sur 20 barres — les mouvements aléatoires s'annulent en partie. L'expected move applique une mise à l'échelle selon la racine carrée du temps : 1.4 % × √20 ≈ 6.3 % pour un écart-type, et environ 12.5 % pour deux. Le prix ± ce montant délimite le range où tombent environ 68 % (1σ) ou 95 % (2σ) des issues, à supposer que la volatilité reste stable.
Les traders d'options utilisent pour cela la volatilité implicite ; les traders sur graphique utilisent la volatilité réalisée — idéalement un estimateur basé sur le range, comme Yang-Zhang, qui utilise l'ouverture, le plus haut, le plus bas et la clôture plutôt que les seules clôtures. Le Volatility Storm Tracker projette le cône vers l'avant à partir de la barre en cours.
Son usage pratique concerne le dimensionnement et le placement des stops : un stop placé bien à l'intérieur du cône à un sigma se trouve dans le bruit et sera touché par hasard ; un objectif au-delà de deux sigma mise sur une issue rare. Comparez vos stops et objectifs prévus avec le cône avant d'entrer.
Comment l'identifier sur un graphique
- Mesurez la volatilité par barre (ATR en pourcentage du prix, ou un estimateur de volatilité réalisée).
- Multipliez par la racine carrée de l'horizon en barres pour obtenir un sigma ; doublez pour deux.
- Tracez le prix ± le résultat à partir de la clôture actuelle ; vérifiez vos stops et objectifs par rapport à ce range.
Exemple concret
BTC à 64,000 avec une volatilité réalisée de 1.2 % par barre en 4 heures : sur 12 barres, 1σ = 1.2 % × √12 ≈ 4.2 % ≈ ±2,660. Un stop à 800 points se situe en plein dans le bruit ; le plan exige un stop plus large ou une entrée sur un timeframe inférieur.
Voyez-le sur le graphique, approfondissez-le
Questions fréquentes
Pourquoi la racine carrée du temps ?
Parce que des mouvements aléatoires indépendants s'additionnent en variance, et non en amplitude : la variance évolue proportionnellement au temps, donc l'écart-type évolue selon sa racine carrée.
Volatilité réalisée ou implicite ?
La volatilité implicite provient du prix des options et regarde vers l'avant ; la volatilité réalisée se mesure à partir du prix et c'est celle qu'utilisent les outils graphiques. Les deux sont des estimations.
L'expected move prédit-il la direction ?
Non — il prédit un range autour du prix actuel, sans aucune vue directionnelle.
Quel indicateur le trace ?
Le Volatility Storm Tracker projette vers l'avant le cône à un et deux sigma et évalue le régime de volatilité actuel.
Termes associés
Voir l'expected move sur votre graphique TradingView
Zeno lit la structure Smart Money sur plusieurs timeframes et affiche l'entrée, le stop et les objectifs — avec un historique public de chaque trade publié. Les indicateurs gratuits tracent les concepts que cette page définit.