Sessionscope [Quantum Algo]
Les quatre killzones ICT sous forme de rectangles de range, leurs plus hauts et plus bas projetés comme liquidité, chaque sweep classé en retournement ou continuation — et un dashboard de statistiques qui vous indique, sur votre propre graphique, à quelle fréquence la liquidité de chaque session est prise et à quelle fréquence le prix rebondit.
La réponse courte
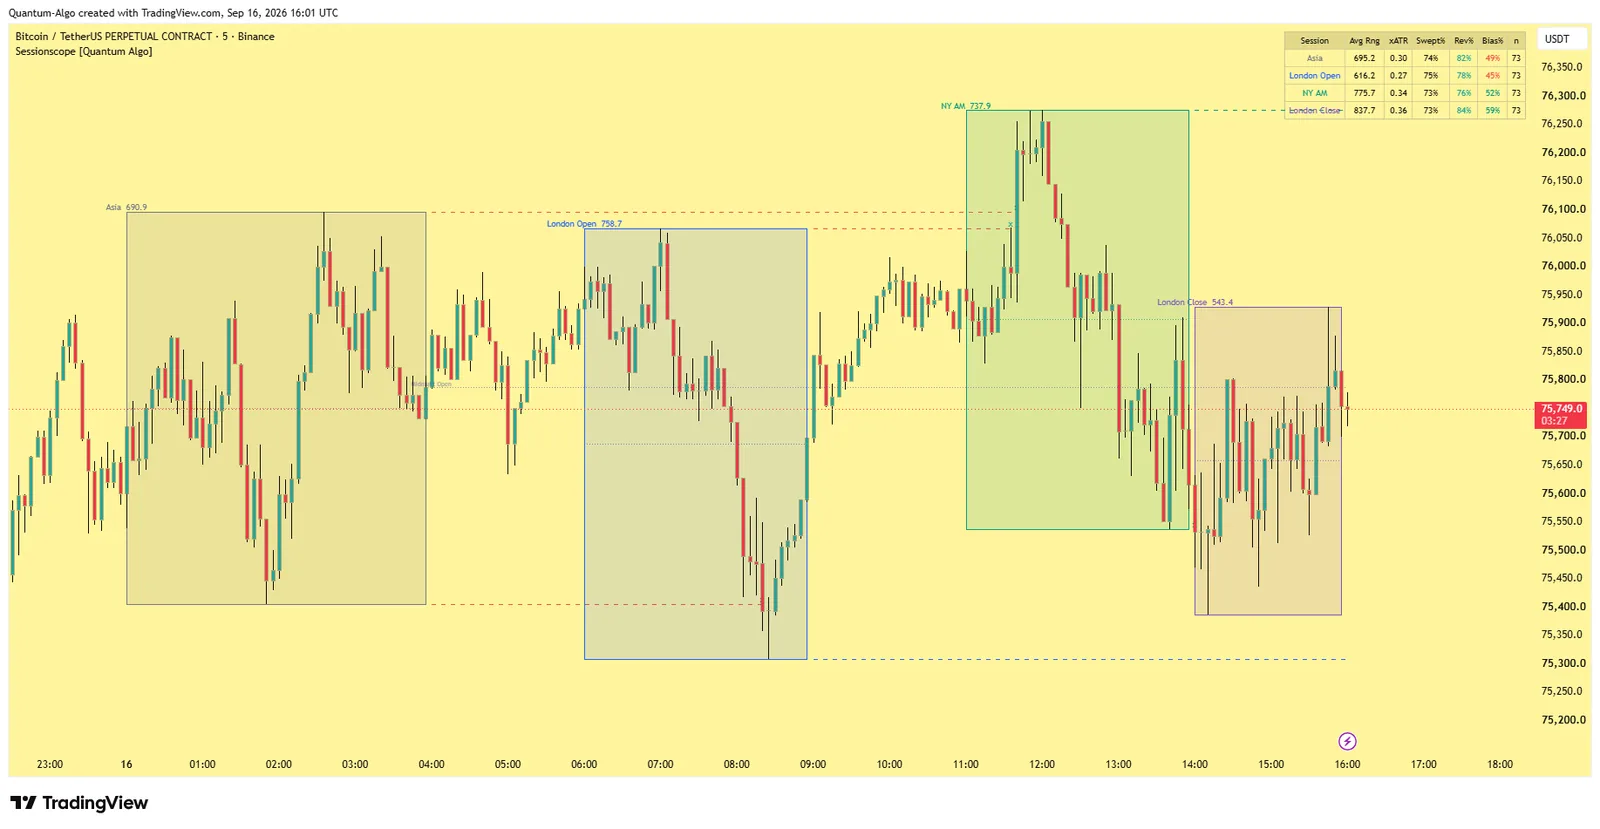
Sessionscope est un indicateur TradingView gratuit et open source qui trace les quatre principales killzones ICT — Asie, London Open, New York AM et London Close — sous forme de rectangles de range avec leurs plus hauts, plus bas et équilibre, projette vers l'avant le plus haut et le plus bas de chaque session clôturée comme liquidité côté acheteurs et côté vendeurs, puis fait ce qu'aucun outil de sessions ne fait : il mesure ce qui se passe une fois cette liquidité prise. Chaque sweep est classé en retournement ou en continuation, recoloré selon son issue et intégré à un dashboard de statistiques qui indique, pour votre symbole et votre unité de temps exacts, à quelle fréquence la liquidité de chaque killzone est balayée, à quelle fréquence le sweep se retourne, le range de la session exprimé en ATR et son biais directionnel. C'est un outil de contexte et de statistiques, pas un système de signaux — la couche sessions de la méthode Smart Money, chiffrée.
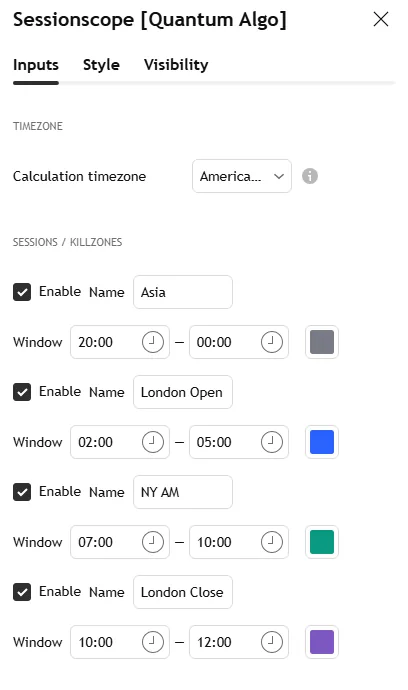
Asie 20–00, London Open 02–05, New York AM 07–10, London Close 10–12 — heure de New York, heure d'été gérée, tout est modifiable.
Les plus hauts et plus bas de session sont de la liquidité ; chaque sweep est classé en retournement ou continuation, puis comptabilisé.
Swept% (fréquence à laquelle le pool est pris), Rev% (fréquence du rebond), xATR, Bias%, n — par killzone, sur votre graphique.
Ce qu'il affiche
Quatre rectangles de range des killzones
, chacun avec son plus haut, son plus bas et son niveau d'équilibre à 50%.
Liquidité de session projetée vers l'avant
Le plus haut de chaque killzone clôturée comme liquidité côté acheteurs (BSL) et son plus bas comme liquidité côté vendeurs (SSL), prolongés jusqu'à la prochaine occurrence de cette session.
Marqueurs de liquidity sweep
, recolorés selon leur issue — retournement ou continuation.
L'ouverture de minuit à New York
(00:00 ET) comme ligne de référence quotidienne.
Un dashboard de statistiques
Synthèse de chaque killzone sur tout l'historique du graphique.
La capture Bitcoin en 5 minutes de cette page montre les rectangles de session, les niveaux projetés et un sweep recoloré ; la capture des paramètres montre l'onglet Inputs.
Les quatre killzones
Fenêtres par défaut, en heure de New York (America/New_York) :
| Killzone | Fenêtre (ET) | Ce qui se passe généralement |
|---|---|---|
| Asie | 20:00–00:00 | Construit le range nocturne dont le plus haut et le plus bas deviennent la première liquidité de la journée |
| London Open | 02:00–05:00 | Balaie le range asiatique et donne la première vraie direction de la journée |
| New York AM | 07:00–10:00 | La fenêtre au volume le plus élevé ; balaie le range de Londres ou le prolonge ; la fenêtre des statistiques économiques américaines |
| London Close | 10:00–12:00 | Prises de bénéfices et retournements du mouvement de la matinée |
Comme le fuseau horaire est ancré sur America/New_York plutôt que sur un décalage UTC fixe, les fenêtres suivent automatiquement l'heure d'été américaine. Les quatre fenêtres, leurs noms et leurs couleurs sont modifiables — décalez-les, réaffectez-en une à une fenêtre New York PM ou Silver Bullet, ou réglez la fenêtre de New York sur 08:30–11:00 pour les futures sur indices. Nos guides sur les horaires du marché forex et les kill zones expliquent pourquoi ces fenêtres comptent.
Liquidité de session (BSL / SSL)
Tant qu'une killzone est ouverte, le rectangle suit en temps réel son plus haut et son plus bas en formation. À sa clôture, ces extrêmes sont figés et projetés vers l'avant comme niveaux de liquidité horizontaux — le plus haut comme liquidité côté acheteurs, le plus bas côté vendeurs — prolongés jusqu'à la prochaine occurrence de la même session. Un sweep est enregistré quand le prix traverse un niveau projeté (une mèche ou une clôture au-delà du plus haut, ou au-delà du plus bas) ; le niveau peut être figé au moment du sweep pour garder un graphique lisible.
Le moteur d'issue des sweeps
Marquer un sweep est courant ; le classer est l'idée centrale de cet outil :
- Sweep d'un plus haut → RETOURNEMENT si le prix clôture de nouveau sous le plus haut balayé dans un nombre de barres paramétrable ; sinon CONTINUATION.
- Sweep d'un plus bas → RETOURNEMENT si le prix clôture de nouveau au-dessus du plus bas balayé dans cette fenêtre ; sinon CONTINUATION.
Un retournement est l'issue classique de la prise de liquidité selon ICT — le niveau est pris, puis rejeté. Une continuation signifie que le niveau a cassé et tenu — une véritable expansion. Chaque marqueur de sweep est recoloré selon son issue finale et alimente la statistique Rev%, qui transforme le principe qualitatif de la prise de liquidité en un chiffre mesuré, session par session, sur votre instrument.
Le dashboard de statistiques
Pour chaque killzone activée, cumulé sur tout l'historique visible du graphique :
| Indicateur | Ce qu'elle mesure | Comment le lire |
|---|---|---|
| Avg Rng | Range moyen de la session, du plus haut au plus bas, en prix | Quelle session bouge le plus en valeur absolue |
| xATR | Ce range moyen exprimé en multiple de l'ATR(14) quotidien | Quelle session s'étend le plus par rapport à la volatilité quotidienne habituelle |
| Swept% | Part des niveaux haut et bas de la session pris avant sa réouverture suivante | À quelle fréquence la liquidité de cette killzone est prise |
| Rev% | Parmi ces sweeps, à quelle fréquence le prix est revenu dans le range | Quand elle est prise, à quelle fréquence le prix rebondit |
| Bias% | Part des sessions clôturant au-dessus de leur ouverture | L'orientation directionnelle de la session |
| n | Sessions terminées dans l'échantillon | Le degré de confiance à accorder aux chiffres |
Swept% et Rev% répondent à deux questions distinctes — à quelle fréquence la liquidité de cette killzone est-elle prise, et quand elle l'est, à quelle fréquence le prix se retourne-t-il — et c'est leur combinaison qui justifie d'utiliser cet outil plutôt qu'un simple script de rectangles de session.
L'ouverture de minuit à New York
Le premier prix échangé après 00:00 America/New_York est capturé chaque jour et tracé comme référence horizontale — le niveau que de nombreux traders ICT utilisent comme point d'équilibre quotidien. Il est fixe une fois affiché et ne bouge pas.
Paramètres
| Groupe | Paramètres | Point de départ |
|---|---|---|
| Timezone | America/New_York (par défaut) | Ne le modifiez pas — l'heure d'été est gérée |
| Sessions / Killzones | Activation, nom, fenêtre et couleur par session | Les quatre activées ; réglez NY sur 08:30–11:00 pour les futures sur indices |
| Visuels des rectangles et niveaux | Rectangles, remplissages, haut/bas, équilibre, étiquettes, limite d'historique | Limite d'historique de 5–10 sessions |
| Liquidité de session et sweeps | Projection, marqueurs de sweep, gel au sweep, style de ligne, fenêtre de retournement, coloration selon l'issue | Fenêtre de retournement de 6–12 barres en 5m ; gel activé |
| Ouverture de minuit à New York | Activation et style | on |
| Dashboard de statistiques | Position, taille | Le coin de votre choix |
| Alertes | Événements de sweep et de session | — |
Comment l'utiliser
Appliquez-le sur une unité de temps intraday — de 1m à 1h ; 5m ou 15m pour une structure de session nette.
Repérez d'abord le biais de l'unité de temps supérieure, puis servez-vous des fenêtres de killzone pour caler vos entrées.
Quand un niveau de killzone est balayé, lisez la couleur de l'issue et le Rev% historique de cette session pour juger si un retour dans le range est le scénario le plus probable.
Utilisez xATR pour voir quelle session est la plus active sur votre instrument, et Bias% pour son orientation directionnelle.
Associez-le aux outils d'entrée : le sweep est le déclencheur ; l'indicateur Liquidity Sweeps confirme la bougie, les outils Order Blocks ou Fair Value Gaps fournissent la zone, et l'indicateur OTE + Silver Bullet donne l'entrée notée à l'intérieur de la fenêtre.
Trois stratégies de session
Le sweep de l'Asie par Londres.
Le plus haut ou le plus bas du range asiatique est projeté ; Londres le prend ; une issue en retournement avec un Rev% élevé sur votre symbole constitue le setup — entrée sur la reprise du niveau, stop au-delà du sweep, objectif sur le côté opposé du range asiatique.
Continuation à New York.
Quand la fenêtre New York AM balaie le plus haut de Londres et que l'issue est une continuation, la journée est en tendance ; tradez les pullbacks dans le sens de la tendance plutôt que de jouer contre le niveau.
Biais de l'ouverture de minuit.
Un prix au-dessus de l'ouverture de minuit pendant la fenêtre de New York favorise les longs depuis la zone discount ; en dessous, les shorts depuis la zone premium — le point d'équilibre que le Bias% du dashboard confirme ou contredit.
Réglages recommandés par marché
Paires forex majeures et or, 5m–15m :
Réglages par défaut ; les killzones London Open et New York AM affichent le Swept% le plus élevé sur la plupart des paires.
Futures sur indices, 5m :
Réglez New York sur 08:30–11:00 pour coller à l'ouverture de la séance au comptant et à la fenêtre des statistiques ; le rectangle Asie est étroit.
Contrats perpétuels crypto, 15m :
Les quatre fenêtres structurent toujours la journée autour de la séance américaine ; attendez-vous à un Rev% plus faible le week-end.
Comment il se compare
Face aux scripts classiques de sessions et de killzones : ils se limitent à des rectangles colorés, aux plus hauts et plus bas de session, aux points médians et à un tableau des ranges ; Sessionscope ajoute la couche d'issue et les statistiques par session. Face à l'indicateur Liquidity Sweeps : cet outil cartographie chaque swing comme un pool et classe la bougie de sweep ; Sessionscope ne cartographie que les pools de session et classe l'issue sur les barres suivantes — ils sont complémentaires, et nous utilisons les deux. Face à Zeno : les signaux de Zeno reposent sur la même liquidité de session ; cet outil gratuit fournit le contexte et les chiffres qui les sous-tendent.
Limites
Les rectangles et le plus haut/plus bas en direct se mettent à jour en temps réel pendant la formation de la session en cours — un comportement temps réel normal, pas de lookahead. Une fois la session clôturée, ses niveaux sont fixes ; les sweeps sont détectés quand le prix franchit ces niveaux fixes ; une issue, une fois déterminée sur une barre clôturée, ne change plus. Les statistiques décrivent uniquement l'historique de ce graphique et ne prédisent pas le comportement futur.
Crédits
Les killzones, la liquidité côté acheteurs et côté vendeurs, les liquidity sweeps, l'ouverture de minuit et l'équilibre premium/discount viennent de l'Inner Circle Trader et de la communauté Smart Money au sens large. La détection des sessions, la projection de la liquidité, la classification des issues de sweep et le moteur de statistiques sont du code original de Quantum Algo, open source selon les règles de la plateforme TradingView.
Pas à pas : l'ajouter à votre graphique TradingView
Ouvrez la page du script sur TradingView (lien ci-dessus) et cliquez sur Add to favorites, puis sur Use on chart — ou, sur n'importe quel graphique, ouvrez Indicators, recherchez « Sessionscope Quantum Algo » et ajoutez-le. Gratuit sur toutes les formules TradingView.
Ouvrez les paramètres de l'indicateur et réglez les entrées selon votre marché et votre timeframe à l'aide du tableau ci-dessus ; les valeurs par défaut sont optimisées pour la crypto et l'or.
Dans l'onglet Style, adaptez les couleurs au thème de votre graphique ; la position du dashboard et la taille du texte se trouvent dans Inputs.
Pour créer des alertes, faites un clic droit sur le graphique → Add alert, choisissez l'indicateur comme condition et sélectionnez l'événement ; réglez « Once per bar close » pour que les alertes suivent la logique des barres clôturées.
Enregistrez la mise en page, puis ajoutez-y les autres outils gratuits de Quantum Algo — ils sont conçus pour fonctionner ensemble.
Pour lire ou réutiliser le code, cliquez sur Source code sur la page du script ; toute republication est soumise aux règles de la communauté TradingView.
Dans le code, pour les développeurs
Pine Script, open source. À lire si vous voulez le modifier : confirmation des pivots avec ta.pivothigh / ta.pivotlow et une période d'observation symétrique (à l'origine du retard volontaire) ; état conservé dans des tableaux plafonnés d'objets de dessin avec des fonctions explicites de création, de mise à jour et de retrait ; chaque détection et chaque signal conditionnés à barstate.isconfirmed ; appels alertcondition nommés pour que les webhooks reçoivent un payload cohérent. Les tutoriels Pine Script de l'Académie et le guide du backtesting sur TradingView couvrent la conversion en stratégie.
L'utiliser avec les autres indicateurs gratuits
Les outils gratuits se combinent sur un même graphique : le Smart Money Concepts Engine pour le biais et le Confluence Score ; Order Blocks with Volume, Fair Value Gaps + Inversion et Institutional Key Levels pour la zone ; Liquidity Sweeps, Sessionscope et Liquidation Magnet pour la liquidité et le déclencheur ; OTE + Silver Bullet pour l'entrée qualifiée par l'horaire ; l'Institutional Volume Profile et le Pressure Oscillator pour vérifier si les volumes confirment. Le hub des indicateurs gratuits répertorie tous les outils ; le guide SMC présente la méthode derrière cette superposition.
Erreurs courantes avec cet indicateur
- Se fier à la barre en formation — chaque événement attend la clôture.
- Trader chaque marqueur — l'outil donne le contexte et l'emplacement ; l'entrée exige une confirmation de structure et un stop au-delà du niveau.
- Garder les longueurs par défaut sur le mauvais timeframe — ajustez les entrées de pivot, comme l'indique le tableau des paramètres.
- Ignorer la qualité du volume — indicatif sur le volume en ticks des CFD, réel sur les bourses et les futures.
- Empiler dix scripts au hasard — les outils gratuits se combinent parce qu'ils ont été conçus pour cela.
Vous voulez le signal, pas seulement la structure ?
Zeno lit la même structure Smart Money sur plusieurs timeframes et affiche l'entrée, le stop, le TP1 et le TP2 sur votre graphique — avec un historique de 160 signaux clôturés, 120 gains et 40 pertes aux niveaux annoncés. QuantumBot l'exécute sur Bybit, Binance, OKX, Bitget et Kraken.

Glossaire de cet indicateur
Questions fréquentes
Does Sessionscope repaint?
Aucun lookahead n'est utilisé nulle part. Le rectangle de la session en formation se met à jour en direct, ce qui est normal ; les sessions clôturées, les niveaux projetés et les issues de sweep déterminées sont fixes.
Quels sont les horaires des killzones ICT ?
Asie 20:00–00:00, London Open 02:00–05:00, New York AM 07:00–10:00, London Close 10:00–12:00, le tout en heure de New York. L'indicateur est livré avec ces horaires et vous permet de modifier chaque fenêtre.
Quelle est la différence entre Swept% et Rev% ?
Swept% indique à quelle fréquence le plus haut ou le plus bas d'une session est pris avant la prochaine ouverture de la session ; Rev% indique, parmi ces sweeps, à quelle fréquence le prix a clôturé de nouveau dans le range au cours de la fenêtre de retournement. Un Swept% élevé avec un Rev% élevé est le profil d'une killzone contre laquelle il vaut la peine de se positionner.
Puis-je ajouter une fenêtre Silver Bullet ?
Oui — réaffectez l'une des quatre fenêtres modifiables, ou utilisez Sessionscope avec l'indicateur OTE + Silver Bullet, qui grise les trois heures Silver Bullet et note les entrées à l'intérieur.
Fonctionne-t-il sur les actions ?
La logique de session fonctionne sur tout marché doté de sessions ; les fenêtres par défaut sont orientées forex et crypto. Pour les actions américaines, réglez une fenêtre sur l'ouverture de la séance au comptant (09:30–11:00 ET) et une autre sur la clôture.
Quel est son lien avec Zeno ?
Les signaux de Zeno se déclenchent sur des sweeps de ces mêmes pools de session ; Sessionscope est l'outil de contexte gratuit qui montre les pools, les issues et les statistiques qui les sous-tendent.
Quelle unité de temps utiliser ?
De 1 minute à 1 heure ; 5 minutes ou 15 minutes pour la structure de session la plus nette. Les statistiques se cumulent sur tout l'historique du graphique, quel que soit ce qui est affiché.
Puis-je modifier les horaires des killzones ?
Oui — chaque fenêtre, nom et couleur est modifiable. Réglez New York sur 08:30–11:00 pour les futures sur indices, ou réaffectez une fenêtre à une heure Silver Bullet.
Que m'apprend xATR ?
Le range moyen de la session exprimé en multiple de l'ATR(14) quotidien — c'est-à-dire quelle killzone s'étend le plus par rapport à la volatilité quotidienne habituelle de votre instrument.
Pourquoi le rectangle de la session en cours bouge-t-il ?
La session en formation suit en temps réel son plus haut et son plus bas, ce qui est normal ; une fois clôturée, ses niveaux sont fixes, et ce n'est qu'à partir de là qu'ils peuvent être balayés.
Quelle taille d'échantillon faut-il ?
Lisez n sur le dashboard ; en dessous d'environ 30 sessions terminées, Swept% et Rev% sont indicatifs. Sur un graphique en 5 minutes, cela représente quelques mois d'historique.
Quel est son lien avec Zeno ?
Les signaux de Zeno se déclenchent sur des sweeps de ces mêmes pools de session ; Sessionscope est l'outil de contexte gratuit qui affiche les pools, les issues et les statistiques qui les sous-tendent.
Les autres indicateurs Smart Money gratuits
Conçus pour se combiner sur un seul graphique : le moteur pour le biais et le score, les outils dédiés pour chaque élément.
Ajoutez Sessionscope à votre graphique
Un clic sur TradingView, gratuit sur tous les plans, un code que vous pouvez lire. Aucun repaint.