Anchored VWAP Engine [Quantum Algo]
Sept flux VWAP ancrés qui placent et réinitialisent leurs propres ancres — semaine, session, mois, swing highs et lows, barre au plus fort volume, et la barre exacte d'un liquidity sweep — avec de véritables bandes d'écart pondérées par le volume, des clusters de confluence automatiques et une métrique qui désigne le VWAP que le marché respecte aujourd'hui. Une seule ligne épurée par défaut ; chaque autre flux s'active d'une case à cocher.
La réponse courte
L'Anchored VWAP Engine est un indicateur TradingView gratuit et open source qui supprime la partie la plus difficile du trading avec un VWAP ancré : choisir l'ancre. Il fait tourner jusqu'à sept flux de Volume Weighted Average Price ancrés indépendamment, qui placent et réinitialisent leurs ancres automatiquement — l'ouverture de la semaine (par défaut), l'ouverture de la session, l'ouverture du mois, les swing highs et swing lows confirmés, la barre au plus fort volume sur une période de recul, et une ancre de liquidity sweep qui se réancre à partir de la barre exacte où une chasse aux stops a eu lieu.
Par-dessus ces flux, il ajoute de véritables bandes d'écart pondérées par le volume, des zones de cluster de confluence automatiques là où plusieurs flux convergent, des signaux de rejet sur les bandes, et une métrique In Control qui désigne le VWAP que le marché respecte le plus. Par défaut, le graphique affiche une seule ligne épurée — le VWAP ancré sur la semaine avec ses bandes — et chaque autre flux n'est qu'à une case à cocher.
Jusqu'à sept flux VWAP auto-ancrés, des bandes pondérées par le volume, des zones de cluster, des rejets σ et un dashboard indiquant le flux In Control.
L'ancre de liquidity sweep — un VWAP calculé à partir de la barre exacte où les stops ont été chassés.
Non — ancres confirmées, reconstruction exacte des swings, signaux sur barres clôturées.
Ce qu'est un VWAP ancré
Le Volume Weighted Average Price est le prix moyen pondéré par le volume échangé — l'approximation publique la plus proche du prix moyen de position de tous ceux qui ont traité depuis un point de départ choisi. Un VWAP ancré démarre ce calcul à partir d'un événement significatif plutôt que d'une date arbitraire : une ouverture hebdomadaire, un swing low, une barre climax à fort volume. Un prix au-dessus d'un VWAP ancré signifie que le participant moyen depuis cet événement est en profit ; un retour du prix sur ce niveau se comporte souvent comme un niveau de décision, car c'est là que la position moyenne est à l'équilibre. La puissance de l'outil dépend entièrement de l'endroit où il est ancré — et c'est précisément ce que cet engine automatise. Notre guide du VWAP couvre le concept ; cette page présente l'outil.
Ce qu'il affiche
Le flux principal
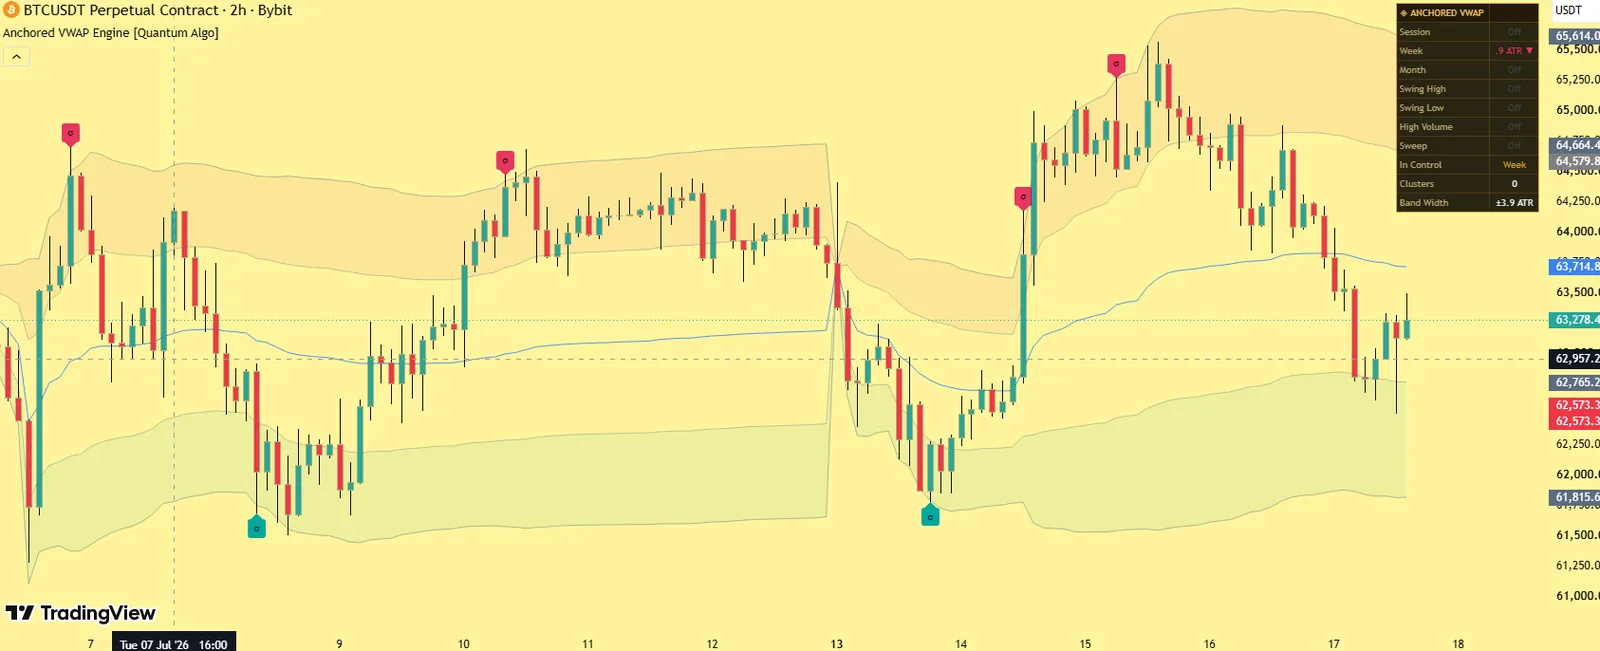
Le VWAP ancré sur la semaine par défaut, avec des bandes d'écart intérieure et extérieure et des zones légèrement teintées entre elles.
Six flux optionnels
Ouverture de session, ouverture du mois, swing high, swing low, barre au plus fort volume et ancre de liquidity sweep — chacun dans sa propre couleur, chacun se réinitialisant sur son propre événement.
Zones de cluster de confluence
Lorsque deux flux actifs ou plus convergent dans une tolérance en ATR, une zone étiquetée avec sa force.
Signaux de rejet σ
Un unique caractère sigma là où le prix a formé une mèche au-delà de la bande extérieure et a clôturé à l'intérieur, du bon côté du VWAP ; le contexte complet figure dans l'infobulle au survol.
Le dashboard
Chaque flux avec sa distance en direct au prix en unités d'ATR et son côté, le flux In Control, le nombre de clusters actifs et la largeur de bande actuelle.
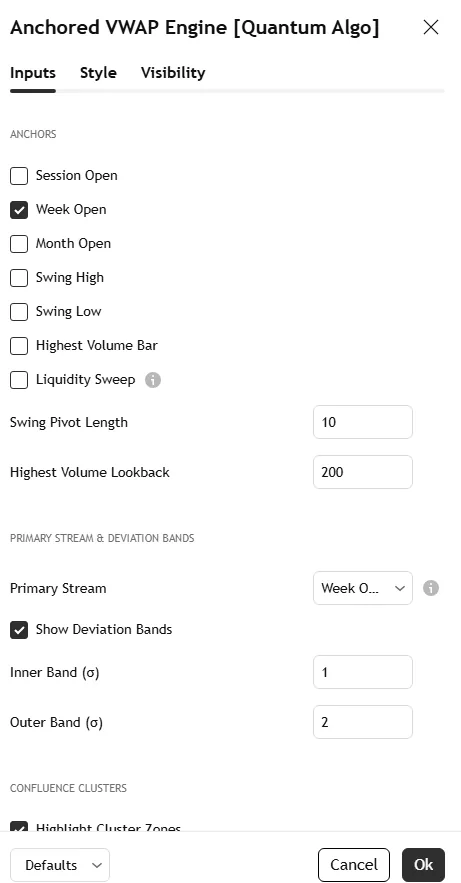
La capture d'écran Bitcoin 2 heures de cette page montre le flux hebdomadaire avec ses bandes, un deuxième flux activé et le dashboard ; la capture des paramètres montre l'onglet Inputs.
Pourquoi il est différent
Moteur multi-ancres automatique.
Sept flux s'ancrent et se réancrent eux-mêmes à partir d'événements définis objectivement — aucun placement manuel d'ancre, aucune ancre périmée, aucune devinette.
L'ancre de liquidity sweep.
Lorsqu'un niveau de swing est transpercé par une mèche puis rejeté, le flux de sweep se réancre à partir de cette barre exacte et se colore selon ce que cela implique : la teinte d'accumulation après un sweep côté vendeur, la teinte de distribution après un raid côté acheteur. Calculer la moyenne à partir de la barre de chasse aux stops suit la base d'entrée des participants qui l'ont orchestrée — un type d'ancre que nous n'avons jamais vu publié auparavant.
Ancrage exact sur les swings.
Les flux ancrés sur les swings reconstruisent rétroactivement leurs sommes à partir de la véritable barre pivot une fois le pivot confirmé, si bien que le calcul est identique à un VWAP ancré à la main sur le swing lui-même — et non démarré en retard sur la barre de confirmation.
Clusters de confluence.
Plusieurs moyennes pondérées par le volume indépendantes qui s'accordent sur un même prix constituent la forme la plus forte de confluence VWAP, et l'engine la détecte automatiquement.
La métrique In Control.
Un taux de croisement à décroissance exponentielle mesure à quel point le prix respecte proprement chaque flux ; le dashboard désigne celui qui a actuellement la main, pour que vous surveilliez l'ancre qui compte aujourd'hui.
De véritables bandes pondérées par le volume.
Construites à partir de la variance pondérée par le volume du flux principal — et non d'un simple écart-type du prix — à deux largeurs configurables.
Discret par défaut.
Un flux, un jeu de bandes, des signaux plafonnés, un dashboard compact. L'engine détecte tout ; le graphique affiche ce que vous demandez.
Comment ça fonctionne
Flux. Chaque flux tient des sommes de prix et de variance pondérées par le volume, qui se réinitialisent sur son événement d'ancrage — nouvelle semaine, nouvelle session, nouveau mois, swing confirmé, record de volume sur la période de recul ou liquidity sweep qualifié. Entre deux événements, les sommes s'accumulent barre après barre.
Détection des sweeps. Un sweep est retenu lorsque le prix forme une mèche au-delà du dernier niveau de swing confirmé mais clôture de nouveau à l'intérieur, avec une mémoire par niveau pour que le même niveau ne puisse pas redéclencher ; le flux de sweep se réancre à partir de cette barre.
Bandes d'écart. Le flux principal porte des bandes intérieure et extérieure à des multiples de sigma configurables, calculés à partir de sa propre variance pondérée par le volume.
Signaux. Une mèche au-delà de la bande extérieure avec une clôture de retour à l'intérieur, du bon côté du VWAP, affiche le rejet σ — biais de retour vers la moyenne — uniquement sur barres clôturées, avec une limite de fréquence par délai de récupération.
Clusters. Sur la barre en direct, l'engine regroupe toutes les valeurs de flux actifs comprises dans la tolérance et trace une zone étiquetée pour chaque groupe de deux ou plus.
Sans repaint. Les ancres utilisent des événements confirmés, les sweeps et les signaux sont évalués à la clôture de la barre, et les flux de swing se reconstruisent de façon exacte plutôt qu'approximative.
Paramètres
| Groupe | Paramètre | Ce qu'il fait | Point de départ |
|---|---|---|---|
| Ancres | Sept options de flux | Quels VWAP sont calculés | Week Open uniquement (par défaut) |
| Longueur du pivot de swing | Confirmation des ancres de swing | 10 en intraday, 15 en 4H+ | |
| Période de recul du plus fort volume | Fenêtre de l'ancre du record de volume | 50 | |
| Flux principal | Choix du flux ; multiples des bandes intérieure et extérieure | Quel flux porte les bandes, et avec quelle largeur | Week Open ; 1σ / 2σ |
| Clusters | Activation de la détection, tolérance en ATR | À quelle distance les flux doivent se trouver pour former une zone | activé ; 0.25 ATR |
| Signaux | Activation, délai de récupération, nombre de signaux conservés | Les rejets σ | activé ; 10 barres ; 6 |
| Couleurs | Une par flux, plus une couleur d'accent et une neutre | Apparence | — |
| Dashboard | Position, quatre tailles de texte, bandeau de titre, fond, cadre, grille, trois couleurs de texte | Entièrement personnalisable | — |
Alertes
Six conditions nommées : Bullish Band Rejection, Bearish Band Rejection, Price Crossed Above Primary VWAP, Price Crossed Below Primary VWAP, VWAP Cluster Formed et Sweep Anchor Reset.
Comment l'utiliser
Lisez le flux hebdomadaire comme la référence institutionnelle. Au-dessus avec une distance croissante, le participant hebdomadaire moyen est en profit ; un retour sur ce flux constitue le niveau de décision.
Considérez les bandes extérieures comme une extension. Un rejet σ sur la bande extérieure porte un biais de retour vers la moyenne — un trade à contre-courant avec le stop au-delà de la mèche, comme le décrit la page sur le stop loss.
Activez les ancres de swing et de sweep pour étudier les réactions. Un prix qui revient vers un VWAP ancré sur un sweep revient vers l'entrée moyenne de la chasse aux stops — un niveau à surveiller en parallèle de l'indicateur Liquidity Sweeps.
Tradez les clusters. Plusieurs moyennes pondérées par le volume indépendantes qui s'accordent sur un même prix constituent le niveau le plus précieux que produit l'engine ; surveillez le premier contact.
Suivez la ligne In Control pour choisir le flux qui mérite votre attention aujourd'hui, et la colonne des distances pour voir ce qui est proche avant que le prix ne l'atteigne.
Choisissez le flux principal selon votre horizon — Session Open en intraday, Month Open en swing.
Trois façons de le trader
La reprise du VWAP.
Le prix perd le VWAP hebdomadaire, balaie un plus bas et reprend la moyenne avec une clôture — le flux de sweep se réancre à partir de la chasse, et la reprise est l'entrée, avec le stop au-delà du sweep. Le trade institutionnel classique de « la moyenne est défendue ».
La réaction sur cluster.
Un VWAP hebdomadaire, un VWAP de swing low et un VWAP de sweep convergent ; le prix revient sur le cluster et y affiche un rejet σ ou une réaction d'order block. L'emplacement le plus qualitatif que l'outil trouve.
Le trade à contre-courant sur bande en range.
Lorsque les Keltner Rings ou la lecture du Choppiness confirment un range, le rejet σ sur la bande extérieure vers la moyenne est le trade de retour à la moyenne, avec l'objectif sur le VWAP lui-même.
Réglages recommandés par marché
Perpétuels crypto, 1H–4H :
Flux hebdomadaire en principal, ancres de swing activées (pivot 15), ancre de sweep activée ; le volume des plateformes rend chaque flux fiable.
Futures sur indices et actions, 5m–1H :
Ouverture de session en principal pour la séance au comptant ; l'ancre de la barre au plus fort volume capte l'impulsion d'ouverture.
Forex et or :
Sur la plupart des flux de données, le volume est un volume en ticks ; les flux VWAP fonctionnent toujours comme structure, mais privilégiez les ancres de swing et de sweep plutôt que l'ancre du record de volume.
Comment il se compare
Face au VWAP ancré intégré de TradingView : celui-ci exige une ancre manuelle et ne vous donne qu'une ligne ; cet engine fait tourner sept flux auto-ancrés avec bandes, clusters et une mesure de stabilité. Face aux indicateurs de VWAP de session : le VWAP de session est l'un des flux de cet engine. Face à l'Institutional Volume Profile : le profil montre où se situe le volume par niveau de prix ; l'engine montre le prix moyen de participation depuis chaque événement — deux lectures complémentaires. Face à Zeno : les signaux de Zeno proviennent de la structure et de l'order flow ; les flux VWAP fournissent le contexte de participation à l'aune duquel les lire.
Limites
La qualité du volume détermine la qualité du VWAP ; les symboles dont le volume n'est pas fiable produisent des moyennes peu fiables. Les bandes d'écart ont besoin de quelques barres pour se stabiliser après chaque réancrage. La détection des clusters signale une convergence, pas une garantie de réaction. La métrique In Control mesure le respect récent, pas le comportement futur.
Crédits
Le Volume Weighted Average Price a été introduit par Berkowitz, Logue et Noser (1988) ; son application ancrée a été popularisée par Brian Shannon. Le moteur multi-flux à ancrage automatique, l'ancre de liquidity sweep, la reconstruction rétroactive exacte des swings, le regroupement en clusters de confluence, la métrique In Control et l'ensemble du code sont un travail original de Quantum Algo, publié en open source.
Pas à pas : l'ajouter à votre graphique TradingView
Ouvrez la page du script sur TradingView (lien ci-dessus) et cliquez sur Add to favorites, puis sur Use on chart — ou, sur n'importe quel graphique, ouvrez Indicators, recherchez « Anchored VWAP Engine Quantum Algo » et ajoutez-le. Gratuit sur tous les plans TradingView.
Ouvrez les paramètres de l'indicateur et réglez les entrées selon votre marché et votre timeframe à partir du tableau ci-dessus ; les valeurs par défaut sont optimisées pour la crypto sur des graphiques intraday et 4 heures.
Dans l'onglet Style, adaptez les couleurs au thème de votre graphique ; la position du dashboard et la taille du texte se trouvent dans Inputs.
Pour créer des alertes, faites un clic droit sur le graphique → Add alert, choisissez l'indicateur comme condition et sélectionnez l'événement ; réglez « Once per bar close » pour que les alertes suivent la logique des barres clôturées.
Enregistrez la mise en page, puis ajoutez-y les autres outils gratuits de Quantum Algo — ils sont conçus pour fonctionner ensemble.
Pour lire ou réutiliser le code, cliquez sur Source code sur la page du script ; toute republication est soumise aux règles de la communauté TradingView.
Dans le code, pour les développeurs
Pine Script, open source. À lire si vous voulez le modifier : chaque détection et chaque signal est conditionné à barstate.isconfirmed ; l'état est conservé dans des tableaux plafonnés d'objets graphiques, avec des fonctions explicites de création, de mise à jour et de retrait ; les statistiques sont tenues dans des tableaux FIFO avec rétrécissement et une borne de Wilson calculée en ligne ; des appels alertcondition nommés pour que les webhooks reçoivent une charge utile cohérente. Les tutoriels Pine Script de l'Académie et le guide du backtesting sur TradingView couvrent la conversion en stratégie.
L'utiliser avec les autres indicateurs gratuits
Les outils gratuits se superposent sur un même graphique : le Smart Money Concepts Engine pour le biais et le Confluence Score ; Order Blocks with Volume, Fair Value Gaps + Inversion et Institutional Key Levels pour la zone ; Liquidity Sweeps, Sessionscope et Liquidation Magnet pour la liquidité et le déclencheur ; OTE + Silver Bullet pour l'entrée qualifiée par l'horaire ; l'Institutional Volume Profile et le Pressure Oscillator pour savoir si le volume concorde ; et la famille tendance et volatilité — l'Adaptive Trend Sentinel, le SuperTrend Engine, le Golden Cross Engine, l'Anchored VWAP Engine, le Trendline Architect, les Keltner Rings et le Volatility Storm Tracker — pour le régime, la direction et la marge dont dispose un mouvement. Le hub des indicateurs gratuits recense tous les outils ; le guide SMC explique la méthode derrière cette superposition.
Erreurs courantes avec cet indicateur
- Se fier à la barre en formation — chaque événement attend la clôture.
- Trader chaque marqueur — l'outil fournit le régime et le contexte ; l'entrée exige un niveau de structure et un stop au-delà.
- Garder les longueurs par défaut sur le mauvais timeframe — ajustez les paramètres, comme le montre le tableau des réglages.
- Lire les statistiques comme des promesses — elles décrivent l'historique de ce graphique, volontairement ramenées vers le neutre.
- Empiler dix scripts au hasard — les outils gratuits se combinent parce qu'ils ont été conçus pour cela.
Vous voulez le signal, pas seulement la structure ?
Zeno lit la structure Smart Money sur plusieurs timeframes et affiche l'entrée, le stop, le TP1 et le TP2 sur votre graphique — avec un historique de 160 signaux clôturés, 120 gagnants et 40 perdants aux niveaux annoncés. QuantumBot les exécute sur Bybit, Binance, OKX, Bitget et Kraken.

Glossaire de cet indicateur
Questions fréquentes
L'Anchored VWAP Engine fait-il du repaint ?
Non. Les événements d'ancrage sont confirmés avant d'agir, les flux de swing se reconstruisent exactement à partir de la barre pivot confirmée, et les signaux sont évalués sur des barres clôturées. La confirmation des swings comporte, par construction, le retard standard des pivots.
Pourquoi ne vois-je qu'une seule ligne ?
Par défaut, seul le flux ancré sur la semaine est activé, pour un premier graphique épuré ; chaque autre ancre s'active d'une case à cocher dans les paramètres.
Qu'est-ce qui rend l'ancre de sweep particulière ?
Elle calcule la moyenne du prix et du volume à partir de la barre exacte où les stops ont été chassés — la base des participants qui ont orchestré le mouvement — plutôt qu'à partir d'une date du calendrier ou d'un simple swing.
Pourquoi n'y a-t-il aucun cluster ni aucune lecture In Control ?
Les deux comparent plusieurs flux ; activez deux ancres ou plus et ils s'activent.
Sur quels marchés vaut-il mieux l'éviter ?
Un outil VWAP ne vaut que ce que vaut son flux de volume ; sur les symboles au volume peu fiable ou synthétique, traitez chaque flux avec prudence.
Quel est son lien avec Zeno ?
Zeno affiche des signaux issus de la structure avec entrée, stop et objectifs ; les flux VWAP montrent la base de participation autour de laquelle ces signaux se forment. Utilisez-les ensemble — Zeno pour le trade, les flux pour savoir qui est en profit.
Quel VWAP ancré utiliser ?
L'ouverture de la semaine est la référence institutionnelle par défaut ; l'ouverture de session pour l'intraday, l'ouverture du mois pour le swing ; les ancres de swing et de sweep pour les réactions. Le sélecteur ci-dessus les règle selon votre style.
Quelle est la différence entre le VWAP et le VWAP ancré ?
Le VWAP standard se réinitialise à chaque session ; le VWAP ancré démarre à partir d'un événement que vous choisissez. L'engine automatise ce choix avec sept flux déclenchés par des événements.
Pourquoi les bandes sont-elles différentes des autres bandes VWAP ?
Elles sont construites à partir de la variance pondérée par le volume du flux, et non d'un simple écart-type du prix — la construction correcte, et plus rare qu'elle ne devrait l'être.
Combien de flux faut-il utiliser ?
Deux ou trois. L'outil est discret par défaut, car plus de lignes signifie rarement plus d'information ; activez les flux suggérés par le sélecteur et laissez la ligne In Control vous indiquer lequel compte.
Fonctionne-t-il sur les actions ?
Oui — le volume des plateformes rend chaque flux fiable ; l'ancre de la barre au plus fort volume capte l'impulsion d'ouverture et les barres de publication de résultats.
Quel est son lien avec Zeno ?
Zeno affiche des signaux de structure avec stop et objectifs ; les flux VWAP montrent si le participant moyen est en profit à ce niveau — l'emplacement vient de Zeno, le contexte des flux.
La famille tendance et volatilité
Régime, direction et marge de progression — les outils conçus pour se placer sous la couche Smart Money.
Ajoutez Anchored VWAP Engine à votre graphique
Un clic sur TradingView, gratuit sur tous les plans, un code que vous pouvez lire. Aucun repaint.