VWAP sur graphique journalier ?
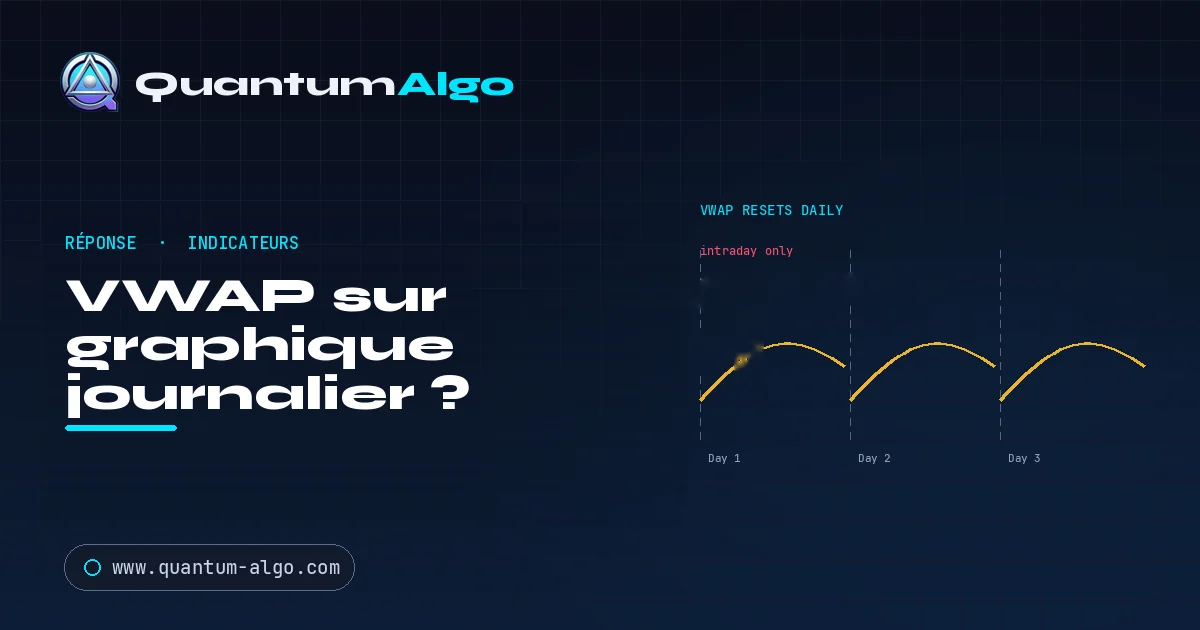
Le VWAP standard ne peut pas être utilisé de manière pertinente sur un graphique journalier, car il se réinitialise à chaque session de trading et n’accumule le prix pondéré par le volume qu’au sein d’une seule journée ; la plupart des plateformes refusent donc de l’afficher ou montrent une valeur sans signification. Le VWAP reste utile au-delà du day trading grâce à l’Anchored VWAP, lancé depuis une date ou un événement que vous choisissez, et au VWAP glissant hebdomadaire ou mensuel.
La réponse courte
Le VWAP standard ne peut pas être utilisé de manière pertinente sur un graphique journalier. Par conception, il se réinitialise au début de chaque session de trading et n’accumule le prix pondéré par le volume qu’au sein de cette seule journée. Sur un timeframe journalier ou supérieur, il n’existe aucune session intraday sur laquelle il puisse se construire ; la plupart des plateformes refusent donc de l’afficher ou montrent une seule valeur sans signification.
Mais cela ne signifie pas que le VWAP est inutile au-delà du day trading. Deux variantes étendent le concept à n’importe quel timeframe : l’Anchored VWAP, que vous lancez depuis une date ou un événement précis et laissez courir indéfiniment, et le VWAP glissant ou de période (hebdomadaire, mensuel, trimestriel), qui se réinitialise sur des périodes plus longues plutôt que chaque jour. La réponse honnête est donc : le VWAP standard est uniquement intraday, mais le concept de VWAP fonctionne très bien pour le swing trading et le position trading grâce à ces variantes.
Pourquoi une réinitialisation de session bloque-t-elle le VWAP sur un graphique journalier ?
Le VWAP mesure le prix moyen pondéré par le volume pour une session. Son objectif entier est de répondre à la question « quelle est la juste valeur aujourd’hui ? » — un benchmark auquel se comparent les traders intraday et les desks d’exécution. Pour remplir ce rôle, il doit repartir de zéro à chaque ouverture de session ; les prix d’hier n’ont aucune pertinence pour la juste valeur intraday d’aujourd’hui. Une action qui clôture au-dessus de son VWAP mardi n’a aucun effet sur le point de départ du VWAP mercredi.
Cette réinitialisation quotidienne explique précisément pourquoi le VWAP standard se dégrade sur les timeframes plus élevés. Sur un graphique journalier, chaque bougie est une session entière ; un indicateur qui se réinitialise par session n’a donc rien à accumuler. La réinitialisation qui rend le VWAP si utile en intraday est aussi la caractéristique qui le rend inapplicable à un graphique journalier — d’où la plupart des confusions autour de cette question.
Comment l’Anchored VWAP étend-il le VWAP à n’importe quel timeframe ?
L’Anchored VWAP résout la limite liée au timeframe. Au lieu de se réinitialiser chaque jour, vous l’ancrez à une bougie précise — un sommet ou un creux de swing important, une publication de résultats, un événement d’actualité majeur ou le début d’une tendance — et il calcule le prix moyen pondéré par le volume à partir de ce point, indéfiniment.
Cela le rend réellement utile sur les graphiques journaliers et hebdomadaires pour les swing traders et les position traders. Ancrez-le à un creux majeur, et l’Anchored VWAP montre le prix moyen payé par toutes les personnes ayant acheté depuis ce creux — une référence puissante de support/résistance et de juste valeur, qui respecte la vue d’ensemble. Il se comporte comme un niveau dynamique sur lequel vous pouvez vous appuyer, un peu comme une zone de support ou de demande bien testée. Comme vous choisissez l’ancre, il s’adapte à l’événement structurel qui compte pour votre trade.
Quelle variante du VWAP correspond à votre durée de détention ?
Le VWAP glissant ou de période est l’autre option pour les timeframes plus élevés. Au lieu de se réinitialiser chaque jour, il se réinitialise sur une période plus longue — hebdomadaire, mensuelle, trimestrielle ou annuelle — et fournit ainsi une ligne de juste valeur adaptée à cet horizon. Une association courante consiste à utiliser le VWAP quotidien sur les graphiques intraday, le VWAP mensuel ou trimestriel sur les graphiques journaliers, et le VWAP trimestriel ou annuel sur les graphiques hebdomadaires.
Donc, pour associer la variante à votre durée de détention :
- Day trading : VWAP standard (réinitialisation quotidienne) sur les graphiques 1–15 minutes.
- Swing trading : Anchored VWAP depuis un swing clé, ou VWAP glissant hebdomadaire/mensuel sur le graphique journalier.
- Position trading : Anchored VWAP depuis un point structurel majeur, ou VWAP glissant trimestriel/annuel sur le graphique hebdomadaire.
Quel que soit votre choix, le VWAP reste un benchmark de juste valeur, pas un signal — associez-le à la structure et à la gestion du risque pour le transformer en trades.
Comment comparer le VWAP standard, Anchored et glissant ?
| Variante | Réinitialisations | Fonctionne sur un graphique journalier ? | Graphique typique | Convient à |
|---|---|---|---|---|
| VWAP standard (session) | À chaque ouverture de session | Non, rien à accumuler | Graphiques 1–15 minutes | Day trading |
| Anchored VWAP | Jamais ; il court depuis la bougie que vous choisissez | Oui | Journalier ou hebdomadaire | Swing trading et position trading |
| VWAP hebdomadaire ou mensuel | À chaque nouvelle semaine ou chaque nouveau mois | Oui | Graphique journalier | Swing trading |
| VWAP trimestriel ou annuel | À chaque nouveau trimestre ou chaque nouvelle année | Oui | Graphique hebdomadaire | Position trading |
◆Chaque variante est un benchmark de juste valeur, pas un signal à elle seule.
◆ Testez vos connaissances
VWAP sur graphique journalier ? avec Quantum Algo
Les variantes du VWAP vous donnent un contexte de juste valeur sur n’importe quel timeframe, mais pas les niveaux structurels qui orientent le prix. Les outils Smart Money Concepts de Quantum Algo cartographient la liquidité, les order blocks et la structure de marché sur plusieurs timeframes, afin que vos trades de swing trading et de position trading combinent le benchmark du VWAP avec des entrées précises, soutenues par la structure — le tout avec un historique public vérifié.
Voir l’indicateur → Vérifier l’historique◇ Questions fréquentes
Pas le VWAP standard — il se réinitialise à chaque ouverture de session et mesure la juste valeur intraday ; sur un graphique journalier (où chaque bougie est une session entière), il n’a donc rien à accumuler et devient sans signification ou ne s’affiche pas. En revanche, l’Anchored VWAP et le VWAP glissant/de période (hebdomadaire, mensuel, trimestriel) fonctionnent sur les graphiques journaliers ; le concept de VWAP reste donc utilisable au-delà de l’intraday grâce à ces variantes.
Le VWAP standard l’est, car il se réinitialise chaque jour et est conçu pour la juste valeur intraday. Mais le concept de VWAP ne se limite pas au day trading : l’Anchored VWAP court depuis une date ou un événement choisi sur n’importe quel timeframe, et le VWAP glissant se réinitialise sur des périodes hebdomadaires, mensuelles ou trimestrielles. Les swing traders et position traders utilisent efficacement ces variantes sur les graphiques journaliers et hebdomadaires.
Parce que son objectif est de mesurer la juste valeur de la session — le prix sur lequel le marché s’est accordé aujourd’hui, pondéré par le volume. Pour répondre à cela, il doit repartir de zéro à chaque session, puisque les prix d’hier n’ont aucune pertinence pour le benchmark intraday d’aujourd’hui. Cette réinitialisation quotidienne rend le VWAP standard utile en intraday, mais aussi inapplicable aux graphiques journaliers.
L’Anchored VWAP est une variante où vous choisissez la bougie de départ — un sommet ou creux de swing, une publication de résultats, un événement majeur ou le début d’une tendance — et il calcule le prix moyen pondéré par le volume à partir de ce point, sans réinitialisation. Cela lui permet de fonctionner sur les graphiques journaliers et hebdomadaires, en affichant le prix moyen payé depuis l’ancre choisie, qui agit comme une référence dynamique de support/résistance et de juste valeur.
Le VWAP glissant ou de période se réinitialise sur une période plus longue qu’une seule journée — hebdomadaire, mensuelle, trimestrielle ou annuelle — au lieu de se réinitialiser à chaque ouverture de session. Cela donne une ligne de juste valeur adaptée aux horizons plus longs. Un setup courant associe le VWAP quotidien aux graphiques intraday, le VWAP mensuel ou trimestriel aux graphiques journaliers, et le VWAP trimestriel ou annuel aux graphiques hebdomadaires, en adaptant l’outil à la durée de détention.
Pour le swing trading, utilisez l’Anchored VWAP lancé depuis un sommet ou un creux de swing significatif, ou un VWAP glissant hebdomadaire/mensuel sur le graphique journalier. Ces variantes respectent la vue sur plusieurs jours qui intéresse les swing traders, contrairement au VWAP standard à réinitialisation quotidienne, limité à une seule session. Ancrez-le à l’événement structurel le plus pertinent pour votre thèse de trade.
Oui. Comme l’Anchored VWAP calcule en continu depuis une bougie de départ choisie, sans réinitialisation de session, il fonctionne sur n’importe quel timeframe, y compris hebdomadaire. Les position traders l’ancrent souvent à un sommet, un creux ou un événement macro majeur de plusieurs mois, puis le lisent sur le graphique hebdomadaire comme une référence de juste valeur à long horizon et de support/résistance.
Parce que la plupart des plateformes désactivent par conception le VWAP standard au-dessus des timeframes intraday. Le VWAP standard a besoin d’une session intraday sur laquelle accumuler ; sur un graphique journalier, chaque bougie représente déjà une session complète, il n’y a donc rien à construire. Si vous voulez utiliser le VWAP sur un graphique journalier, passez plutôt à un indicateur Anchored VWAP ou à un indicateur VWAP glissant/de période.
Le VWAP standard ne l’est pas, puisqu’il est intraday. Mais l’Anchored VWAP depuis un creux majeur ou un VWAP annuel glissant peut être réellement utile aux investisseurs à plus long terme comme référence de juste valeur et de support — par exemple, le prix moyen payé par toutes les personnes ayant acheté depuis un creux significatif. Comme toujours, c’est un benchmark, pas un signal d’achat/vente à lui seul.
Cela dépend de la variante et de votre style. Le VWAP standard est le plus adapté aux graphiques 1–15 minutes pour le day trading. L’Anchored VWAP fonctionne sur n’importe quel timeframe selon l’endroit où vous l’ancrez. Le VWAP glissant doit correspondre à votre horizon — mensuel ou trimestriel sur les graphiques journaliers pour le swing trading, trimestriel ou annuel sur les graphiques hebdomadaires pour le position trading. Adaptez la variante du VWAP à la durée pendant laquelle vous conservez vos trades.
L’Anchored VWAP et le VWAP glissant ne repaint pas une fois les bougies clôturées — les valeurs historiques sont fixes, et seule la bougie en formation se met à jour en temps réel, ce qui est normal. Comme pour tout indicateur, si vous vous appuyez sur les signaux, vous devez vérifier l’implémentation précise en l’observant se former en direct et en confirmant que les valeurs passées ne se déplacent pas au rechargement.
Les variantes du VWAP donnent un contexte de juste valeur sur n’importe quel timeframe, mais pas les niveaux structurels qui font bouger le prix. Les outils Smart Money Concepts de Quantum Algo cartographient la liquidité, les order blocks et la structure de marché sur plusieurs timeframes, ce qui vous permet d’associer le benchmark du VWAP à des entrées précises, soutenues par la structure, pour les trades de swing trading et de position trading — avec l’appui d’un historique public vérifié.
Références et guides associés
Plus dans ce sujet
- Meilleurs réglages VWAP pour le trading intraday : pourquoi les 3 lignes et les bandes comptent
- Meilleurs indicateurs TradingView — guide complet
- Divergence trading : guide complet
- Théorie des vagues d’Elliott — guide complet de trading
- Indicateur Fisher Transform : guide complet
- Figures harmoniques : guide complet de trading
- Heikin Ashi — guide complet des chandeliers lissés
- Trading Inside Bar : guide complet
- Trading avec effet de levier : le guide complet
- Indicateurs de trading machine learning (Lorentzian) : guide complet
- Trading Pin Bar : guide complet
- Points pivots — guide intraday complet du support et de la résistance
- Position trading : guide complet
Lectures essentielles
- BOS et CHoCH : guide complet de la structure de marché
- Trading avec order blocks : guide complet
- Gestion du risque en trading — guide complet
- Guide des figures de bougies — engulfing, pinbar et plus
- Tous les guides premium
- Quantum Algo sur TradingView
- Historique public