Indicador CPR: fórmula de Central Pivot Range, CPR estrecho vs ancho y cómo operarlo
El CPR (Central Pivot Range) es una banda de tres líneas formada con el máximo, mínimo y cierre de ayer: Pivot = (H+L+C)/3, BC = (H+L)/2 y TC = (Pivot − BC) + Pivot. Que el precio se mantenga por encima favorece longs; por debajo, shorts. Un CPR estrecho suele preceder un día tendencial; uno ancho, un rango. Popularizado por Frank Ochoa (PivotBoss).
La mayoría de los niveles intradía te dicen dónde podría reaccionar el precio. El Central Pivot Range hace eso y una cosa más: su anchura insinúa qué tipo de día viene antes de que abra el mercado. Son tres líneas a partir de tres números, y la razón por la que funciona es una pieza de aritmética que la mayoría de guías omite: la anchura solo mide dónde cerró ayer dentro de su propio rango. Esta guía cubre qué es el CPR, las fórmulas, qué significan realmente estrecho y ancho, una rutina intradía de siete pasos, relaciones de dos días y virgin CPRs, los mercados y datos de sesión que le encajan, un ejemplo trabajado de día tendencial en Nifty, los errores comunes y una calculadora que convierte la vela de ayer en el plan de hoy.
Indicadores que se demuestran en público.
Un motor, cuatro herramientas de precisión: el Gold (XAU) Scalper, la Gravity Zone institucional, el Zeno momentum Oscillator y Zeno Stocks para acciones.



¿Qué es el indicador CPR?
El Central Pivot Range (CPR) es una banda de tres líneas calculada a partir del máximo, mínimo y cierre de la sesión anterior: el pivote central, el bottom central pivot (BC) y el top central pivot (TC). Fue popularizado por Frank Ochoa, que opera y enseña bajo el nombre PivotBoss, en su libro Secrets of a Pivot Boss. La banda se traza en el gráfico intradía de hoy antes de que imprima la primera vela, y hace tres trabajos a la vez: marca el área donde se situó el valor de ayer, da un sesgo según si el precio está por encima o por debajo de ella, y su anchura insinúa si hoy es más probable que haya tendencia o rango.
El CPR es especialmente popular entre traders intradía de Nifty y Bank Nifty, donde es una parte estándar del plan de la mañana, pero las matemáticas funcionan en cualquier mercado con una sesión clara: futuros de índices, acciones, oro y los principales pares de forex. Es un pariente de los niveles clásicos de floor traders cubiertos en la guía de pivot points; la diferencia es que el CPR trata el pivote como una zona con anchura en lugar de una sola línea, y esa anchura es donde vive la mayor parte de su información.
¿Cómo se calcula el CPR?
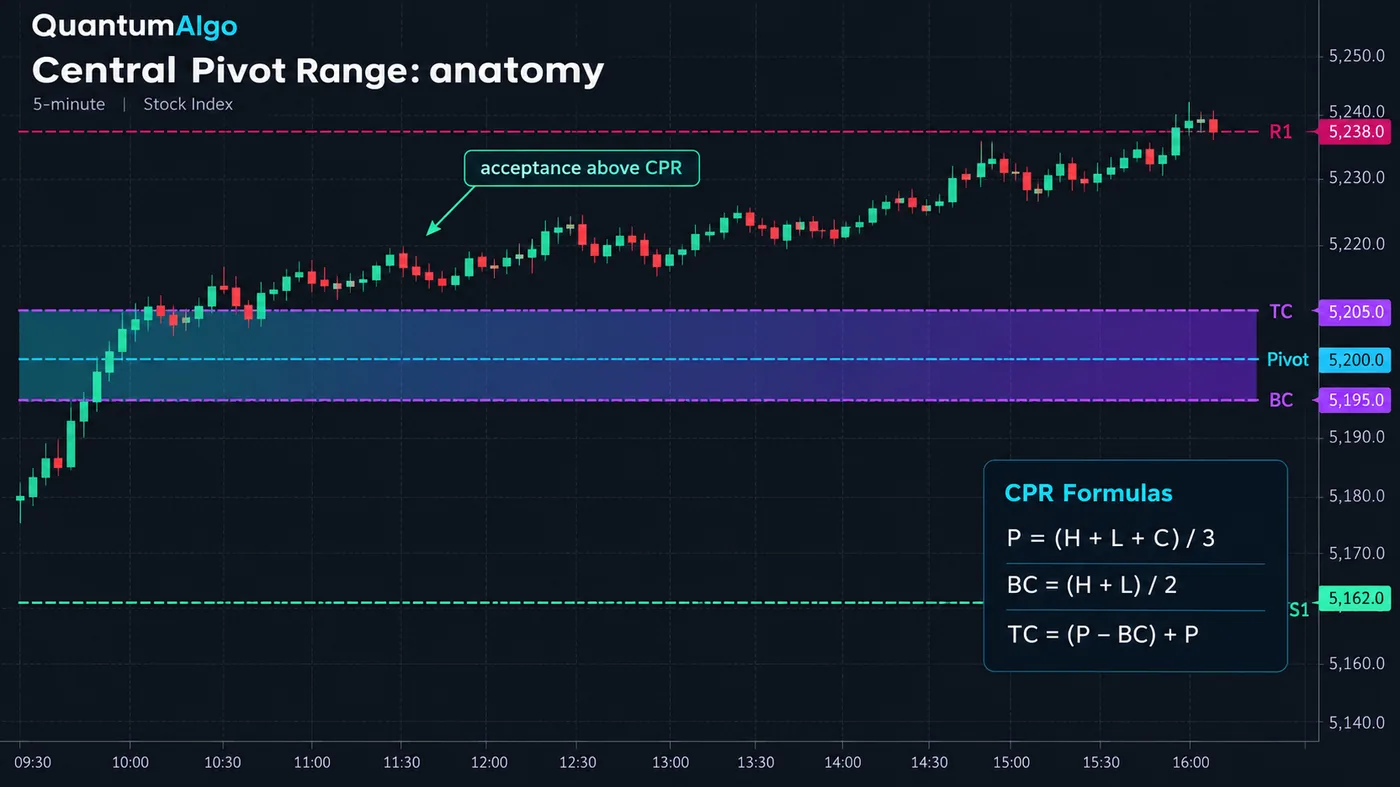
| Línea | Fórmula | Qué es |
|---|---|---|
| Pivot (P) | (High + Low + Close) ÷ 3 | El precio típico de la sesión anterior |
| Bottom central (BC) | (High + Low) ÷ 2 | El punto medio del rango anterior |
| Top central (TC) | (Pivot − BC) + Pivot | El pivote reflejado sobre sí mismo |
| R1 / S1 (opcional) | 2 × P − Low / 2 × P − High | Los primeros niveles clásicos de pivote, para objetivos |
Según dónde cerró ayer, la fórmula de TC puede producir un número por debajo de BC. La convención de Ochoa es simplemente llamar TC al más alto de los dos y BC al más bajo, sin importar qué fórmula lo produjo. La banda entonces va de BC a TC con el pivote en el medio.
Hay una pieza breve de álgebra que explica qué mide realmente la anchura. Pivot menos BC equivale a un tercio de la distancia entre el cierre de ayer y el punto medio de ayer, así que la anchura completa del CPR es dos tercios de la brecha entre el cierre y el centro del rango, lo que nunca puede ser más de un tercio del propio rango. Por tanto, la anchura depende de dos cosas: dónde cerró ayer y qué tan grande fue el rango de ayer. Un CPR estrecho viene de un cierre equilibrado cerca del punto medio, o de un día pequeño y lateral; la descripción de Ochoa es un mercado que se movió lateralmente o consolidó. Un CPR ancho necesita tanto un rango amplio como un cierre lejos del centro: un día en el que un lado ganó claramente. Todo lo que los traders dicen sobre CPR estrecho y ancho se deriva de eso.
¿Qué significan CPR estrecho y ancho?
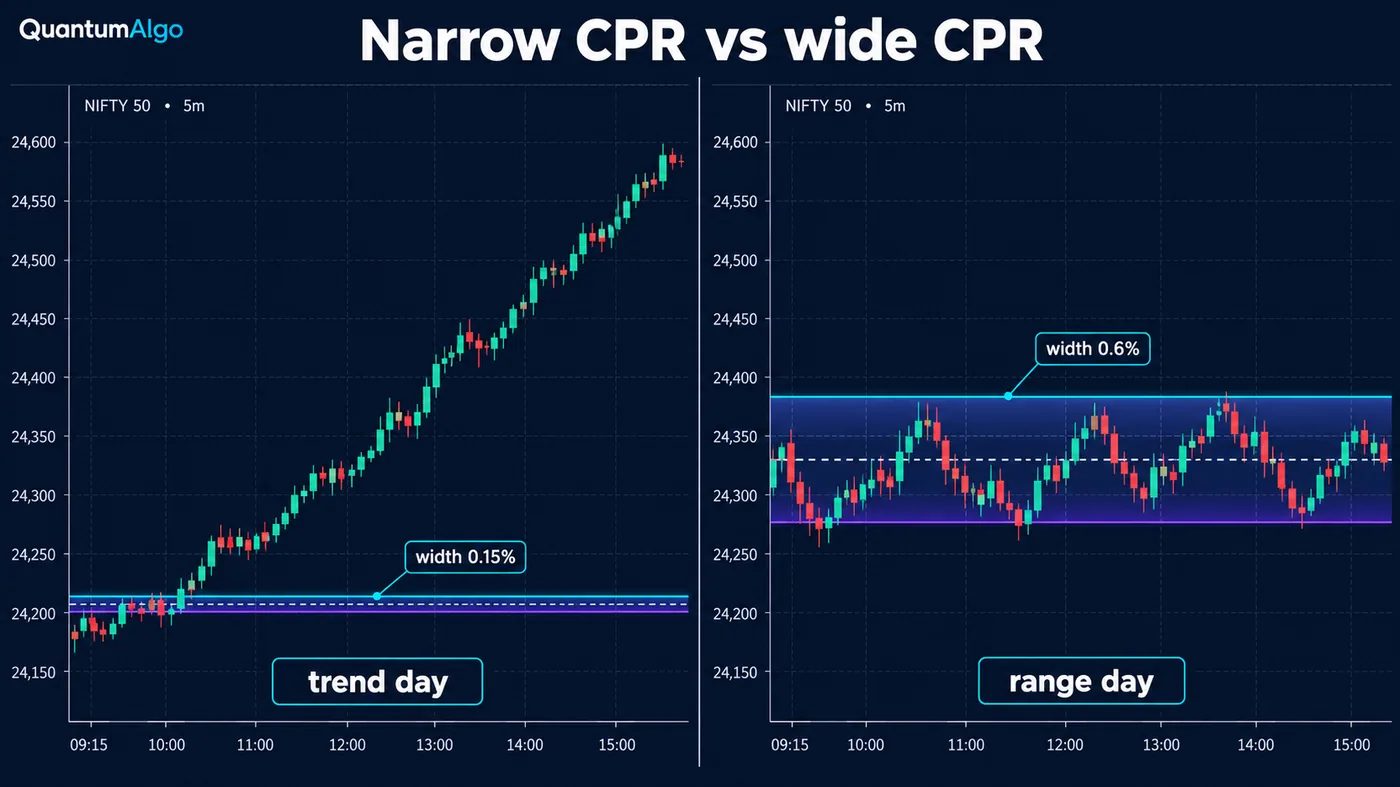
Un CPR estrecho es el setup clásico de día tendencial. Un día equilibrado o comprimido deja a ambos lados indecisos, y cuando la apertura de hoy se aleja de ese equilibrio, el movimiento suele correr: el precio sale de la banda temprano, acepta fuera de ella y sigue hacia R1 o S1 y más allá. Un CPR ancho es lo contrario: ayer ya hizo su movimiento direccional, y hoy tiende a digerirlo, rotando de vuelta a través de la banda y pasando la sesión en un rango.
La anchura es relativa. Un CPR de 0.15% en Nifty es estrecho; un CPR de 0.15% en un par de forex lento puede ser normal. La forma más limpia de juzgarlo es contra las anchuras recientes del propio mercado: el quinto más estrecho de las últimas 20 o 60 sesiones es “estrecho” para ese mercado. Como regla general para futuros de índices, anchuras por debajo de aproximadamente 0.2% del precio son estrechas y por encima de aproximadamente 0.5% son anchas, y la calculadora de abajo usa esos umbrales mientras te recuerda revisar tu propio mercado.

Automatiza tus operaciones. Deja que Quantum Algo opere por ti.
Cada señal se ejecuta en tu propia cuenta: en tu cuenta, con el plan que tú defines.
¿Cómo operas el CPR durante el día?
- Marca la banda antes de la apertura. TC, pivot y BC desde el máximo, mínimo y cierre de la sesión de ayer, más R1 y S1 para objetivos.
- Juzga la anchura. Estrecho sugiere que es posible un día tendencial; ancho sugiere rotación. Compara con anchuras recientes, no con un número fijo.
- Observa la apertura frente a la banda. Una apertura por encima de TC o por debajo de BC que se mantiene durante los primeros 15–30 minutos es aceptación lejos del valor.
- Toma el sesgo de la aceptación, no de un toque. Por encima del CPR y manteniendo → busca longs en pullbacks hacia TC; por debajo y manteniendo → shorts en rallies hacia BC.
- Usa el lado lejano como invalidación. Un long por encima del CPR está equivocado si el precio cierra de vuelta por debajo de BC; un short está equivocado por encima de TC.
- Apunta a los siguientes niveles. R1/S1, el máximo o mínimo del día anterior y el valor en desarrollo de la sesión.
- Mantente al margen dentro de la banda. El precio rotando a través de un CPR ancho no tiene acuerdo; eso es un día de range trading o un día libre.
¿Qué son las relaciones de dos días y los virgin CPR?
El marco de Ochoa también compara la banda de hoy con la de ayer, lo que él llama análisis de pivotes de dos días. La relación es una lectura rápida de si el valor está migrando:
| CPR de hoy vs el de ayer | Lectura |
|---|---|
| Completamente por encima (valor más alto) | El valor se mueve al alza — sesgo alcista |
| Completamente por debajo (valor más bajo) | El valor se mueve a la baja — sesgo bajista |
| Solapado, ligeramente más alto o más bajo | Inclinación suave en esa dirección |
| Dentro de la banda de ayer (dentro del valor) | Compresión — potencial de ruptura |
| Envuelve la banda de ayer (fuera del valor) | Equilibrio — espera un rango |
| Igual que ayer (valor sin cambios) | Lateral — espera a que la apertura elija un lado |
Un virgin CPR es una banda que el precio nunca tocó durante su propia sesión. Como nadie operó en ese valor, los traders la mantienen trazada hacia adelante como un nivel no probado, y la primera revisita suele reaccionar. El mismo cálculo también funciona con datos semanales y mensuales: un CPR semanal construido con el máximo, mínimo y cierre de la semana pasada enmarca toda la semana, y un setup diario que coincide con el sesgo semanal es más fuerte. Para mercados que operan las 24 horas, elige una convención de sesión y manténla: el cierre de Nueva York a las 17:00 para forex, 00:00 UTC para criptomonedas, porque el máximo, mínimo y cierre cambian con el corte.
¿A qué mercados les va bien el CPR?
| Mercado | Datos de sesión a usar | Notas |
|---|---|---|
| Nifty / Bank Nifty | Sesión cash 09:15–15:30 IST | Donde el CPR se usa más ampliamente; combina con planes UT Bot y ORB |
| Futuros de índices de EE. UU. (ES, NQ) | Sesión regular o día completo Globex — elige una | Los niveles RTH reaccionan con más limpieza en la apertura cash |
| Oro (XAUUSD) | Cierre diario de Nueva York 17:00 | Los CPR anchos son comunes tras días de datos; respétalos |
| Principales pares de forex | Cierre diario de Nueva York 17:00 | CPR estrecho hacia la apertura de Londres es el setup clásico de ruptura |
| Criptomonedas | Cierre diario 00:00 UTC | Las sesiones de fin de semana distorsionan la banda del lunes; considera el CPR semanal |
Para los índices indios, los ajustes de UT Bot para Nifty y Bank Nifty y la guía de opening range breakout son los compañeros naturales: el CPR da el sesgo de la mañana, el rango de apertura da el primer disparador. Para índices de EE. UU., la guía del indicador de Nasdaq cubre el comportamiento de sesión al que se aplica el CPR.
Calculadora CPR
Introduce el máximo, mínimo y cierre de ayer, y opcionalmente el precio actual y el TC y BC de ayer. La calculadora devuelve las tres líneas CPR, la anchura como porcentaje del precio, R1 y S1, el sesgo de hoy según dónde se sitúa el precio, y la relación de dos días si diste la banda de ayer.
Datos de referencia
| Elemento | Valor |
|---|---|
| Nombre completo | Central Pivot Range (CPR), también llamado pivot range |
| Popularizado por | Frank Ochoa (PivotBoss), Secrets of a Pivot Boss |
| Inputs | Máximo, mínimo y cierre de la sesión anterior |
| Líneas | Pivot = (H + L + C) ÷ 3; BC = (H + L) ÷ 2; TC = (P − BC) + P; el mayor de TC/BC es la parte superior |
| Anchura | (TC − BC) ÷ Pivot × 100; equivale a dos tercios de |close − midpoint| como proporción del precio |
| Estrecho / ancho (regla general, futuros de índices) | Por debajo de aproximadamente 0.2% / por encima de aproximadamente 0.5% del precio; compara con anchuras recientes |
| Timeframes | Diario (trading intradía), semanal (swing), mensual (position) |
| En TradingView | Scripts comunitarios de “CPR” y “Pivot Range”; el Pivot Points Standard integrado traza los niveles clásicos |
| Revisado | Octubre 2026 |
Ejemplo trabajado: un día tendencial con CPR estrecho
Una sesión ilustrativa de Nifty, con números redondos para mostrar el método. El máximo de ayer fue 24,950, el mínimo 24,700 y el cierre 24,830. El pivot es (24,950 + 24,700 + 24,830) ÷ 3 = 24,826.7; BC es (24,950 + 24,700) ÷ 2 = 24,825; TC es 24,826.7 × 2 − 24,825 = 24,828.3. La banda apenas mide tres puntos de ancho —aproximadamente 0.01% del precio— porque ayer cerró casi exactamente en el centro de su rango. R1 es 24,953.3 y S1 es 24,703.3.
El índice abre en 24,880, muy por encima de la banda, y la primera vela de 15 minutos se mantiene por encima de TC. Eso es aceptación por encima de un CPR muy estrecho: la condición de manual para día tendencial. El trader busca un long en el primer pullback hacia la banda en lugar de perseguir la apertura: el precio cae a 24,845, imprime un mínimo más alto en el gráfico de 5 minutos y rompe el máximo de apertura. El stop va por debajo de BC en 24,815; el primer objetivo es R1 en 24,953, y el resto se arrastra bajo mínimos de swing de 5 minutos. Si el índice hubiera abierto dentro de la banda y rotado a través de ella durante la primera hora, el mismo CPR estrecho no habría significado nada: la anchura es un pronóstico, la aceptación es la confirmación.
¿Qué errores cometen los traders con el CPR?
- Tratar un CPR estrecho como un día tendencial garantizado. Aumenta las probabilidades; la apertura y la aceptación deciden.
- Comprar el primer toque de TC desde arriba sin esperar a ver si el precio se mantiene.
- Usar distintos cortes de sesión en distintos días, lo que cambia la banda sin que el mercado cambie.
- Umbrales fijos de anchura copiados de otro mercado. Juzga la anchura contra la propia historia del instrumento.
- Operar dentro de un CPR ancho como si fuera un día tendencial. Las bandas anchas son días de rotación.
- Ignorar el timeframe superior. Un long diario contra un CPR semanal descendente es una operación contra tendencia.
- Apilar CPR, pivotes clásicos, niveles Camarilla y Fibonacci hasta que cada precio sea un nivel.
¿Cómo encaja el CPR con la estructura y los indicadores gratis?
El CPR te dice dónde se sitúa el valor de ayer y qué tan probable es que hoy lo abandone; la estructura te dice cuándo realmente lo hace. El script Institutional Key Levels traza los máximos y mínimos del día y la semana anteriores que se sitúan más allá de R1 y S1, el script SessionScope marca las ventanas de sesión que deciden la apertura, y el Smart Money Concepts Engine imprime la ruptura de estructura que convierte la aceptación en una operación. Zeno, el motor premium, imprime la señal de compra o venta con su propio stop y objetivos, que un sesgo CPR filtra: toma las señales que coinciden con el lado de la banda que el precio ha aceptado. Para los niveles clásicos de floor traders detrás de R1 y S1, la guía de pivot points cubre Standard, Fibonacci, Woodie, Camarilla y DeMark lado a lado.
El CPR son tres líneas construidas con el máximo, mínimo y cierre de ayer, y su anchura es dos tercios de la brecha entre el cierre y el punto medio, así que refleja tanto dónde cerró ayer como cuánto rango recorrió. Las bandas estrechas preparan días tendenciales, las bandas anchas preparan rangos, pero la aceptación por encima o por debajo de la banda es la confirmación. Usa una convención de sesión, juzga la anchura contra la propia historia del mercado, revisa el CPR semanal y deja que la estructura decida la entrada.
◆ Comprobación interactiva
¿Puedes leer el Central Pivot Range?
Preguntas que hacen los traders sobre el indicador CPR
El Central Pivot Range es una banda de tres líneas —top central (TC), pivot y bottom central (BC)— calculada a partir del máximo, mínimo y cierre de la sesión anterior, usada para fijar el sesgo intradía y anticipar días de tendencia o rango.
Pivot = (High + Low + Close) ÷ 3; BC = (High + Low) ÷ 2; TC = (Pivot − BC) + Pivot. Si TC queda por debajo de BC, el valor más alto se usa como parte superior y el más bajo como parte inferior.
Ayer fue equilibrado: cerró cerca del centro de su rango, o su rango fue pequeño. Una banda estrecha suele preceder un día tendencial o de ruptura, especialmente cuando el precio abre lejos de la banda y se mantiene ahí.
Ayer tuvo un rango amplio y cerró lejos de su punto medio, así que el movimiento direccional ya ocurrió. Las bandas anchas tienden a preceder sesiones rotacionales y en rango.
Marca la banda antes de la apertura, juzga la anchura, espera a que el precio acepte por encima de TC o por debajo de BC, toma entradas en pullback en esa dirección, usa el lado opuesto de la banda como invalidación y apunta a R1/S1 y al máximo o mínimo del día anterior.
Un CPR que el precio nunca tocó durante su propia sesión. Los traders lo trazan hacia adelante como área de valor no probada, y la primera revisita suele producir una reacción.
Es una de las herramientas intradía más usadas para los índices indios. Usa el máximo, mínimo y cierre de la sesión cash 09:15–15:30 IST, y combina el sesgo CPR con un disparador de rango de apertura o estructura.
Los pivot points clásicos son líneas individuales (P, R1–R3, S1–S3). El CPR trata el pivote como una zona entre BC y TC, y la anchura de esa zona lleva información sobre la sesión que viene que una línea única no puede aportar.
Sí. Constrúyelo con el máximo, mínimo y cierre de la semana o mes anterior. El CPR semanal enmarca la semana, y los setups diarios que coinciden con él son más fuertes.
El CPR funciona como filtro de sesgo en TradingView junto a los indicadores gratis de niveles clave, sesión y estructura. Zeno imprime sus propias señales de compra y venta con un stop y objetivos, y el lado del CPR que el precio ha aceptado es un filtro sensato para decidir qué señales tomar.
Referencias y guías relacionadas
Lee a continuación
- Guía de Pivot Points
- Ajustes de UT Bot para Nifty y Bank Nifty
- Opening Range Breakout (ORB)
- Mejor indicador para NASDAQ
- Soporte y resistencia
- Guía de VWAP
- Estrategias de day trading
- Estrategia de range trading
- Estrategia de breakout trading
- Market Profile Trading
- Institutional Key Levels (indicador gratis)
- Zeno — el motor premium