Expected Move
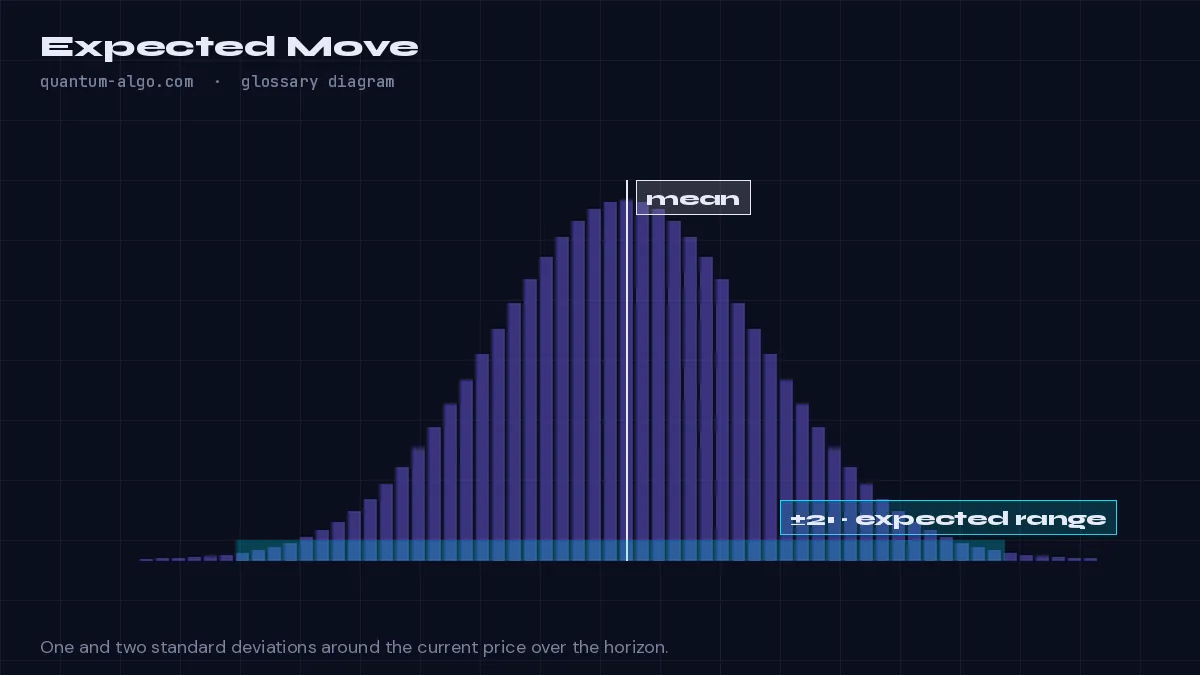
Der Expected Move ist die Spanne, in der der Kurs über einen Zeithorizont statistisch wahrscheinlich bleibt, berechnet aus der Volatilität. Eine Standardabweichung, etwa 68% der Ergebnisse, entspricht der Volatilität pro Kerze mal der Quadratwurzel der Anzahl der Kerzen; zwei Sigma decken etwa 95% ab. Trader setzen Stops außerhalb des Ein-Sigma-Kegels und Ziele innerhalb von zwei Sigma.
Was es bedeutet
Wenn sich ein Markt im Schnitt um 1.4% pro Kerze bewegt, bewegt er sich über 20 Kerzen nicht um 28% — zufällige Bewegungen heben sich teilweise auf. Der Expected Move wendet die Skalierung mit der Quadratwurzel der Zeit an: 1.4% × √20 ≈ 6.3% für eine Standardabweichung und etwa 12.5% für zwei. Die Spanne Kurs ± dieser Betrag ist der Bereich, in dem rund 68% (1σ) bzw. 95% (2σ) der Ergebnisse landen, vorausgesetzt die Volatilität bleibt gleich.
Optionstrader nutzen dafür die implizite Volatilität; Chart-Trader nutzen die realisierte Volatilität — idealerweise einen Range-basierten Schätzer wie Yang-Zhang, der Open, High, Low und Close statt nur der Schlusskurse verwendet. Der Volatility Storm Tracker projiziert den Kegel von der aktuellen Kerze aus nach vorn.
Der praktische Nutzen liegt in Positionsgröße und Stop-Platzierung: Ein Stop weit innerhalb des Ein-Sigma-Kegels liegt im Rauschen und wird zufällig getroffen; ein Ziel jenseits von zwei Sigma setzt auf ein seltenes Ergebnis. Vergleiche geplante Stops und Ziele vor dem Einstieg mit dem Kegel.
So erkennst du es im Chart
- Miss die Volatilität pro Kerze (ATR als Prozentsatz des Kurses oder ein Schätzer der realisierten Volatilität).
- Multipliziere mit der Quadratwurzel des Horizonts in Kerzen für ein Sigma; verdopple für zwei.
- Trage Kurs ± das Ergebnis vom aktuellen Schlusskurs aus ab; prüfe Stops und Ziele daran.
Praxisbeispiel
BTC bei 64,000 mit 1.2% realisierter Volatilität pro Kerze im 4-Stunden-Chart: Über 12 Kerzen ist 1σ = 1.2% × √12 ≈ 4.2% ≈ ±2,660. Ein Stop in 800 Punkten Abstand liegt tief im Rauschen; der Plan braucht einen weiteren Stop oder einen Einstieg auf einem niedrigeren Timeframe.
Im Chart sehen, ausführlich nachlesen
Häufig gestellte Fragen
Warum die Quadratwurzel der Zeit?
Weil sich unabhängige Zufallsbewegungen in der Varianz addieren, nicht in der Größe: Die Varianz skaliert mit der Zeit, also skaliert die Standardabweichung mit ihrer Quadratwurzel.
Realisierte oder implizite Volatilität?
Die implizite stammt aus Optionspreisen und blickt nach vorn; die realisierte wird aus dem Kurs gemessen und ist das, was Chart-Tools verwenden. Beides sind Schätzungen.
Sagt der Expected Move die Richtung voraus?
Nein — er sagt eine Spanne um den aktuellen Kurs voraus, ohne Richtungsmeinung.
Welcher Indikator zeichnet sie?
Der Volatility Storm Tracker projiziert den Ein- und Zwei-Sigma-Kegel nach vorn und bewertet das aktuelle Volatilitätsregime.
Verwandte Begriffe
Sieh dir den Expected Move in deinem TradingView-Chart an
Zeno liest die Smart-Money-Struktur über mehrere Timeframes und gibt Einstieg, Stop und Ziele aus — mit einer öffentlichen Bilanz jedes geposteten Trades. Die kostenlosen Indikatoren zeichnen die Konzepte, die diese Seite definiert.