预期波动(Expected Move)
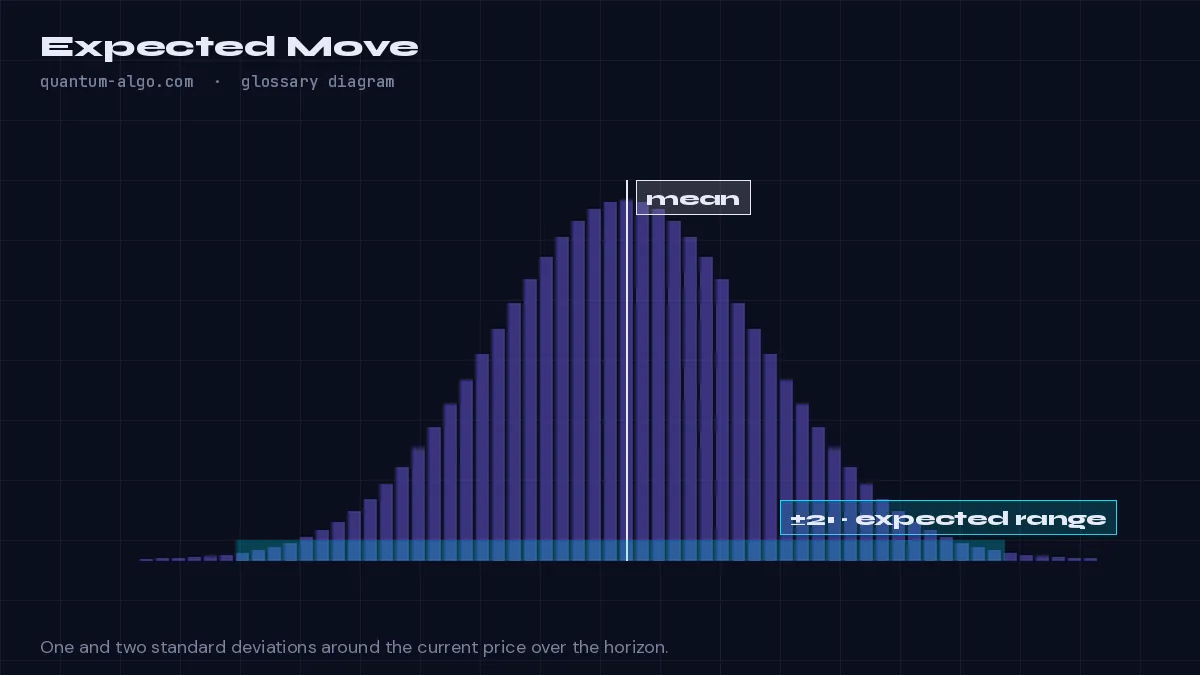
预期波动是指在一定周期内,价格在统计上大概率维持在其内的区间,根据波动率计算。一个标准差约覆盖 68% 的结果,等于每根 K线的波动率乘以 K线数量的平方根;两个 sigma 约覆盖 95%。交易者会把止损放在一个 sigma 区间之外,把目标位放在两个 sigma 之内。
含义
如果一个市场平均每根 K线波动 1.4%,它在 20 根 K线内并不会波动 28%——随机波动会部分相互抵消。预期波动采用时间平方根缩放:一个标准差为 1.4% × √20 ≈ 6.3%,两个标准差约为 12.5%。在波动率保持不变的前提下,价格 ± 该数值的区间内大约会落入 68%(1σ)或 95%(2σ)的结果。
期权交易者为此使用隐含波动率;图表交易者使用已实现波动率——最好是基于区间的估计量,例如同时使用开盘价、最高价、最低价和收盘价(而不仅是收盘价)的 Yang-Zhang 估计量。Volatility Storm Tracker 会从当前 K线向前投射这一波动锥。
它的实际用途在于仓位大小和止损设置:远在一个 sigma 锥内部的止损处于噪音之中,会被随机波动触发;超出两个 sigma 的目标位则是在期待罕见的结果。入场前,请将计划的止损和目标位与波动锥进行比较。
如何在图表上识别
- 测量每根 K线的波动率(以 ATR 占价格的百分比,或使用已实现波动率估计量)。
- 乘以以 K线计的周期数的平方根得到一个 sigma;乘以二得到两个 sigma。
- 从当前收盘价绘制价格 ± 该结果,并据此检查止损和目标位。
实战示例
BTC 位于 64,000,4 小时图上每根 K线的已实现波动率为 1.2%:在 12 根 K线内,1σ = 1.2% × √12 ≈ 4.2% ≈ ±2,660。距离 800 点的止损深陷噪音之中;该计划需要更宽的止损,或改在更低的时间周期入场。
在图表上查看,深入阅读
常见问题
为什么是时间的平方根?
因为相互独立的随机波动是按方差相加,而不是按幅度相加:方差随时间线性增长,所以标准差随时间的平方根增长。
已实现波动率还是隐含波动率?
隐含波动率来自期权价格,是前瞻性的;已实现波动率由价格测得,是图表工具所使用的。两者都是估计值。
预期波动能预测方向吗?
不能——它预测的是围绕当前价格的一个区间,不带任何方向判断。
哪个指标可以绘制它?
Volatility Storm Tracker 会向前投射一个和两个 sigma 的波动锥,并对当前的波动率状态进行评级。