Volatility Storm Tracker [Quantum Algo]
La volatilidad como el clima: estimadores profesionales basados en rangos, un cono que sitúa el día de hoy frente al propio historial de este símbolo, un medidor de presión que se carga mientras se acumula la compresión, cajas de ciclo de vida en el gráfico y un cono de movimiento esperado proyectado hacia delante, con cada Storm Watch resolviéndose públicamente como Delivered o Fizzled.
La respuesta corta
El Volatility Storm Tracker es un indicador de TradingView gratuito y de código abierto que trata la volatilidad como los meteorólogos tratan el clima: como un sistema con estructura, presión y un ciclo de vida. Mide la volatilidad realizada con estimadores profesionales basados en rangos (Yang-Zhang como motor, con Parkinson y Garman-Klass a su lado), sitúa la volatilidad actual dentro de su propio cono histórico como percentil, carga un medidor Storm Pressure mientras se acumula la compresión, enmarca en cajas cada fase del ciclo de vida de la tormenta en el gráfico (BUILDING, STORM, AFTERMATH) y proyecta hacia delante el cono estadístico de movimiento esperado desde el precio en vivo, como la trayectoria de un huracán. Su única afirmación predictiva es acotada y medible: tras una compresión profunda y sostenida, llega la expansión. Nunca predice la dirección, solo la expansión, y cada marcador Storm Watch se resuelve públicamente como Delivered o Fizzled, así que el gráfico siempre muestra el historial honesto de la herramienta en tu símbolo.
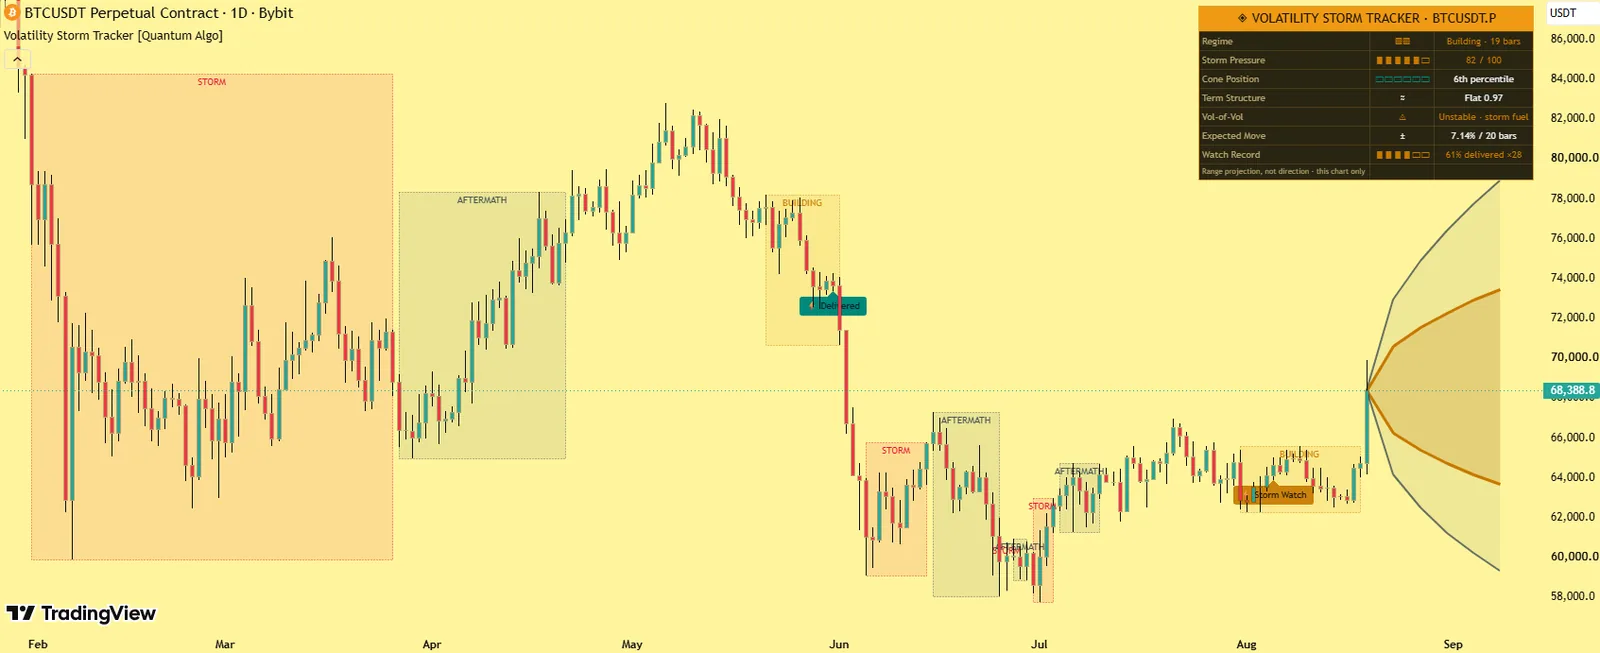
Cajas BUILDING / STORM / AFTERMATH, marcadores Storm Watch, el cono de movimiento esperado proyectado hacia delante y un dashboard con el percentil del cono, la estructura temporal, la presión y el Watch Record.
Tras una compresión profunda y sostenida, llega la expansión. Nunca predice la dirección.
No: los watches, las tormentas y las transiciones se detectan en velas confirmadas; el cono es una proyección en vivo a la derecha del precio.
Volatilidad realizada y por qué importan los estimadores
La volatilidad realizada mide cuánto se mueve realmente el precio. El enfoque ingenuo usa solo los precios de cierre y desecha la mayor parte de la información de cada vela. Los estimadores basados en rangos usan la apertura, el máximo, el mínimo y el cierre completos: Parkinson (1980) aprovecha el rango entre máximo y mínimo, Garman-Klass (1980) añade el cuerpo entre apertura y cierre, Rogers-Satchell (1991) gestiona la deriva y Yang-Zhang (2000) combina los gaps nocturnos, el movimiento intradía y la deriva en el estimador práctico más eficiente, el estándar en las mesas de volatilidad. Esta herramienta calcula todo el conjunto y usa Yang-Zhang como motor, lo que significa la misma calidad de lectura con muchas menos velas y umbrales adaptativos que siguen respondiendo con rapidez.
El cono de volatilidad y la estructura temporal
Una cifra como "la volatilidad es del 2.4%" no significa nada por sí sola. El cono de volatilidad (Burghardt y Lane, 1990) sitúa la volatilidad actual como un percentil dentro de su propio historial reciente: el percentil 8 es compresión profunda para este mercado; el 92, una tormenta en curso. La estructura temporal compara la volatilidad a corto plazo con la de largo plazo: por debajo hay contango (calma); por encima hay backwardation, es decir, un movimiento reciente violento respecto a la referencia, la firma de estrés que vigilan las mesas de opciones. El dashboard muestra Contango, Flat o Backwardation con el ratio en vivo.
Qué dibuja
Cajas de ciclo de vida
Alrededor de la acción del precio de cada fase (BUILDING en ámbar, STORM en rojo, AFTERMATH en pizarra), dejando limpios los periodos de calma.
Marcadores Storm Watch
Que se resuelven como Delivered o Fizzled.
El cono de movimiento esperado
Rangos de una y dos desviaciones estándar proyectados hacia delante desde el precio en vivo con la curvatura de la raíz cuadrada del tiempo; una proyección de rango, nunca de dirección.
El dashboard
La lectura del estimador, el percentil del cono, la estructura temporal, la volatilidad de la volatilidad, Storm Pressure, el Expected Move en tu horizonte y el Watch Record con el tamaño de la muestra.
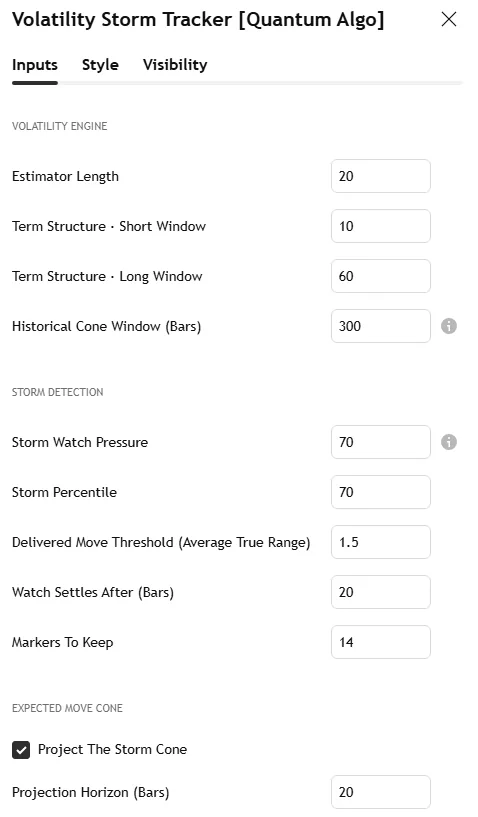
La captura del diario de Bitcoin en esta página muestra una caja STORM con el cono proyectado y el dashboard; la captura de configuración muestra la pestaña Inputs.
Por qué es diferente
Un conjunto de estimadores profesionales en el gráfico
Matemáticas estándar en las mesas de volatilidad y casi nunca implementadas en la plataforma.
Storm Pressure.
Un medidor que se carga con tres ingredientes medibles: lo hondo que está la volatilidad en su cono, cuánto ha durado la compresión y lo inestable que se ha vuelto la propia volatilidad. La presión sube mientras el gráfico todavía parece tranquilo.
El ciclo de vida, enmarcado y etiquetado.
Al desplazarte hacia atrás se lee como un historial de tormentas: el agrupamiento de la volatilidad hecho visible.
El cono de movimiento esperado
Un cono tipo trayectoria de huracán para el precio.
Marcadores que se resuelven y un historial público.
Cada Watch se resuelve tras una ventana fija; el Watch Record informa de la tasa de cumplimiento con el tamaño de la muestra, ajustada hacia lo neutral cuando la muestra es pequeña, con un límite de Wilson.
Cómo funciona
En cada vela, el conjunto de estimadores calcula la volatilidad realizada a partir del rango completo, gaps incluidos.
La volatilidad actual se sitúa dentro de su cono histórico; se actualizan la estructura temporal y la volatilidad de la volatilidad.
Storm Pressure se carga durante una compresión profunda, persistente e inestable e imprime un Storm Watch cuando cruza el umbral de vigilancia.
Una tormenta se confirma cuando la volatilidad entra en la parte alta de su propio cono; la máquina de regímenes pasa de Calm → Building → Storm → Aftermath y enmarca cada fase en una caja.
Tras la ventana de resolución, cada Watch se vuelve a colorear según su resultado y alimenta las estadísticas.
Detección en velas confirmadas; los marcadores resueltos nunca cambian; el cono proyectado es una proyección en vivo dibujada a la derecha del precio.
Configuración
| Grupo | Input | Qué hace | Por dónde empezar |
|---|---|---|---|
| Volatility Engine | Estimator length | Ventana de Yang-Zhang | 20 |
| Term-structure windows | Horizontes corto y largo | 10 / 40 | |
| Historical cone window | Para el percentil | 250 | |
| Storm Detection | Watch pressure threshold | Cuándo se imprime un Storm Watch | 70 |
| Storm percentile | Parte alta del cono | 85 | |
| Delivered-move threshold | Múltiplo de ATR que cuenta como cumplido | 2.0 | |
| Ventana de resolución, marcadores conservados | Momento del resultado; historial | 20 velas; 20 | |
| Expected Move Cone | Activar la proyección, horizonte | El cono proyectado hacia delante | activado; 20 velas |
| Statistics | Límite de muestras, mínimo de muestras, intensidad del ajuste, z de Wilson | El Watch Record | 40 / 8 / por defecto / 1.28 |
| Visuals | Colores, cajas de régimen, dashboard | Apariencia | — |
Alertas
Cuatro condiciones con nombre: Storm Watch (la presión cruzó el umbral de vigilancia), Storm Confirmed (la volatilidad entró en la parte alta de su cono), Calm Restored (el ciclo se completó) y Term Structure Inverted (el corto plazo superó al largo plazo).
Cómo usarlo
Preparación de breakouts. Un medidor Pressure cargado dentro de una caja BUILDING es donde las estrategias de breakout demuestran su valor; el Watch Record indica con qué fiabilidad ha llegado la expansión en este símbolo.
Tamaño de posición. La fila Expected Move convierte la volatilidad actual en un ±porcentaje concreto para tu horizonte: una base racional para la distancia del stop y el tamaño, la aritmética que describe la guía de tamaño de posición.
Contexto para opciones. La posición en el cono y la estructura temporal indican si el movimiento está barato o caro en relación con el propio historial de este mercado.
Filtrado por régimen. Muchas estrategias funcionan exactamente en un único régimen; las cajas muestran en qué régimen vivió cada operación y en cuál estás ahora.
Funciona desde 15 minutos hasta semanal en cualquier mercado; todo es relativo al propio símbolo.
Tres formas de operarlo
El breakout tras una compresión cargada.
Caja BUILDING, presión por encima del umbral de vigilancia, Keltner Rings en Squeeze: opera la primera ruptura de estructura en cualquier dirección, dimensiona a partir del Expected Move y coloca el stop de vuelta dentro de la compresión.
Desvanecer la tormenta, no perseguirla.
Dentro de una caja STORM, con la volatilidad en la parte alta de su cono y la estructura temporal invertida, el movimiento esperado ya se ha producido; los setups de reversión de la familia Keltner R o un rechazo de σ del Anchored VWAP Engine tienen el régimen a su favor.
El ajuste de tamaño.
Antes de cualquier entrada de Zeno o de estructura, lee el Expected Move; un stop dentro del cono de una sigma está dentro del ruido: amplíalo o espera.
Configuración recomendada por mercado
Cripto, de 4H a diario:
Valores por defecto; las tormentas se agrupan en torno al funding y los eventos macro, y el historial madura rápido.
Índices y acciones, diario:
Ventana del cono 250 (un año); estructura temporal 10/40; los resultados trimestrales aparecen como cajas STORM.
Forex y oro, 1H–4H:
Longitud del estimador 20; la transición BUILDING → STORM en la apertura de Londres es el patrón diario.
Comparativa
Frente al ATR a secas: el ATR es una sola cifra sin contexto; esta herramienta lo sitúa en su propio cono y añade estructura temporal, presión, el ciclo de vida y un historial. Frente al Choppiness Index: el CHOP lee rango frente a tendencia; el Storm Tracker lee compresión frente a expansión, preguntas relacionadas pero distintas, y juntos forman la capa de régimen para un trader de estructura. Frente a Keltner Rings: los anillos muestran el squeeze; el tracker mide cuánta carga tiene y cuándo se liberó. Frente a Zeno: Zeno imprime la entrada; el tracker fija el movimiento esperado que el stop y los objetivos deberían respetar.
Limitaciones
El momento de la expansión es probabilístico: la presión puede seguir cargada más tiempo del esperado y algunos Watches acaban en Fizzled; la fila del historial existe precisamente para cuantificarlo en tu gráfico. El cono de movimiento esperado asume que la volatilidad actual se mantiene durante el horizonte. Las estadísticas describen únicamente el historial del gráfico actual.
Créditos
Estimadores de volatilidad basados en rangos de Parkinson (1980), Garman y Klass (1980), Rogers y Satchell (1991), y Yang y Zhang (2000); conos de volatilidad según Burghardt y Lane (1990); agrupamiento de la volatilidad documentado por Mandelbrot (1963) y formalizado por Engle (1982); el intervalo de puntuación de Wilson de Edwin B. Wilson (1927). El modelo de presión de tormenta, la máquina de estados de régimen, la auditoría de resolución, las estadísticas por símbolo y todo el código son trabajo original de Quantum Algo, publicado como código abierto.
Paso a paso: cómo añadirlo a tu gráfico de TradingView
Abre la página del script en TradingView (enlace de arriba) y haz clic en Add to favorites y después en Use on chart; o bien, en cualquier gráfico, abre Indicators, busca "Volatility Storm Tracker Quantum Algo" y añádelo. Gratis en todos los planes de TradingView.
Abre la configuración del indicador y ajusta los inputs a tu mercado y temporalidad según la tabla de arriba; los valores por defecto están optimizados para cripto en gráficos intradía y de 4 horas.
En la pestaña Style, adapta los colores al tema de tu gráfico; la posición del dashboard y el tamaño del texto están en Inputs.
Para configurar alertas, haz clic derecho en el gráfico → Add alert, elige el indicador como condición y selecciona el evento; usa "Once per bar close" para que las alertas coincidan con la lógica de barra cerrada.
Guarda el diseño y añádele las demás herramientas gratuitas de Quantum Algo: están pensadas para funcionar juntas.
Para leer o reutilizar el código, haz clic en Source code en la página del script; volver a publicarlo está sujeto a las normas de TradingView.
Dentro del código, para desarrolladores
Pine Script, código abierto. Merece la pena leerlo si quieres modificarlo: cada detección y señal está condicionada a barstate.isconfirmed; el estado se guarda en arrays limitados de objetos de dibujo con funciones explícitas de creación, actualización y retirada; las estadísticas se mantienen en arrays FIFO (primero en entrar, primero en salir) con shrinkage y un límite de Wilson calculado en línea; y las llamadas alertcondition tienen nombre para que los webhooks reciban un payload coherente. Los tutoriales de Pine Script de la Academia y la guía de backtesting en TradingView explican cómo convertirlo en estrategia.
Cómo usarlo con los demás indicadores gratuitos
Las herramientas gratuitas se combinan en un solo gráfico: el Smart Money Concepts Engine para el sesgo y el Confluence Score; Order Blocks with Volume, Fair Value Gaps + Inversion e Institutional Key Levels para la zona; Liquidity Sweeps, Sessionscope y Liquidation Magnet para la liquidez y el disparador; OTE + Silver Bullet para la entrada filtrada por horario; el Institutional Volume Profile y el Pressure Oscillator para saber si el volumen acompaña; y la familia de tendencia y volatilidad (el Adaptive Trend Sentinel, el SuperTrend Engine, el Golden Cross Engine, el Anchored VWAP Engine, el Trendline Architect, Keltner Rings y el Volatility Storm Tracker) para el régimen, la dirección y el recorrido que le queda a un movimiento. El hub de indicadores gratuitos reúne todas las herramientas; la guía de SMC es el método detrás de la combinación.
Errores comunes con este indicador
- Fiarse de la barra en formación: cada evento espera al cierre.
- Operar cada marcador: la herramienta da el régimen y el contexto; la entrada necesita un nivel de estructura y un stop más allá de él.
- Longitudes por defecto en la temporalidad equivocada: ajusta los inputs como indica la tabla de configuración.
- Leer las estadísticas como promesas: describen el historial de este gráfico, reducidas a propósito hacia lo neutral.
- Apilar diez scripts al azar: las herramientas gratuitas se combinan porque se diseñaron para ello.
¿Quieres la señal, no solo la estructura?
Zeno lee la estructura Smart Money en varias temporalidades y marca en tu gráfico la entrada, el stop, el TP1 y el TP2, con un historial de 160 señales cerradas: 120 ganadoras y 40 perdedoras en los niveles indicados. QuantumBot las ejecuta en Bybit, Binance, OKX, Bitget y Kraken.

Glosario de este indicador
Preguntas frecuentes
¿Predice la dirección?
No, y esa es la idea. La dirección tras una compresión es incierta; la expansión no. La herramienta solo hace la afirmación que respaldan las matemáticas de la volatilidad y la mide en tu gráfico.
¿Repinta el Volatility Storm Tracker?
No. Los watches, las tormentas y las transiciones de régimen se detectan en velas confirmadas, y los marcadores resueltos son permanentes. El cono proyectado se actualiza en vivo porque es una proyección a partir de las condiciones actuales, dibujada a la derecha del precio.
¿Qué significa "Delivered"?
Que el precio se movió al menos el umbral configurado (en unidades de ATR, en cualquier dirección) dentro de la ventana de resolución posterior al Watch. "Fizzled" significa que no lo hizo. Ambos se quedan en el gráfico.
¿Por qué Yang-Zhang en lugar de una desviación estándar de los cierres?
La volatilidad de cierre a cierre ignora los gaps y el rango dentro de la vela, lo que la hace lenta y ruidosa; Yang-Zhang usa la vela completa más el gap nocturno y es muchísimo más eficiente.
¿Para qué mercados sirve?
Para todos: cripto, acciones, índices, forex y materias primas. Cada umbral se define en relación con el propio historial del símbolo, así que se recalibra allí donde lo cargues.
¿Qué relación tiene con Zeno?
Zeno imprime entradas con stop y objetivos; el tracker te indica el movimiento esperado a su alrededor y si el régimen es de compresión o de expansión. Muchos suscriptores lo usan en 4 horas bajo Zeno como lectura de tamaño y de régimen.
¿Predice breakouts el Volatility Storm Tracker?
Predice expansión tras una compresión profunda (ni la dirección ni el momento exacto a la vela) y mide su propio historial en tu gráfico con los marcadores Watch resueltos.
¿Qué es el movimiento esperado?
El rango de una y dos desviaciones estándar proyectado a partir de la volatilidad realizada actual sobre tu horizonte, con escalado por la raíz cuadrada del tiempo: una base racional para la distancia del stop y el tamaño.
¿Qué es Storm Pressure?
Un medidor que se carga con tres ingredientes: lo hondo que está la volatilidad en su cono, cuánto ha durado la compresión y lo inestable que se ha vuelto la propia volatilidad. Sube mientras el gráfico todavía parece tranquilo.
¿Por qué estimadores basados en rangos?
La volatilidad de cierre a cierre ignora los gaps y el rango dentro de la vela; Yang-Zhang usa la vela completa más el gap nocturno y ofrece la misma calidad de lectura con muchas menos velas.
¿Puedo usarlo para opciones?
La posición en el cono y la estructura temporal describen si el movimiento está barato o caro en relación con el propio historial del símbolo, el contexto que necesita un trader de opciones; no es una fuente de volatilidad implícita.
¿Qué relación tiene con Zeno?
Zeno imprime entradas con stop y objetivos; el tracker fija el movimiento esperado que estos deberían respetar e indica si el régimen es de compresión o de expansión.
La familia de tendencia y volatilidad
Régimen, dirección y recorrido: las herramientas creadas para ir bajo la capa Smart Money.
Añade Volatility Storm Tracker a tu gráfico
Un clic en TradingView, gratis en todos los planes y con un código que puedes leer. Nada repinta.