التداول بفلتر كالمان: كيف يعمل المؤشر ومتى يفيدك
فلتر كالمان (Kalman Filter) في التداول هو أداة تنعيم تكرارية تقدّر المستوى الحقيقي للسعر عبر المزج بين توقعها الخاص وكل شمعة جديدة، بوزن يُسمّى الكسب يتحدد من ضوضاء العملية Q وضوضاء القياس R. النسخة البسيطة أحادية الحالة تستقر في النهاية على سلوك EMA عادي؛ ولا يأتي التأخر الأقل إلا بإضافة حالة للسرعة أو بإعدادات ضوضاء تكيفية.
تُسوَّق مؤشرات فلتر كالمان على أنها متوسطات متحركة "بلا تأخر". لكن عندما تُجري الحسابات تظهر صورة مختلفة: النسخة الشائعة أحادية البُعد تستقر على متوسط EMA عادي يمكنك حساب طوله من مُدخلَين اثنين فقط. يعرض لك هذا الدليل من Quantum Algo ذلك الحساب، ويحلّ خمس شموع يدويًا، ويشرح من أين يأتي التأخر الأقل فعلًا (حالة السرعة، والضوضاء التكيفية)، ويتناول الاستخدام الذي تملك فيه فلاتر كالمان أفضل سجل منشور: نسب التحوط المتغيرة مع الزمن في تداول الأزواج (Pairs Trading). وستجد أيضًا حاسبة لتختبر عليها أسعارك بنفسك.
مؤشرات تثبت نفسها أمام الجميع.
محرك واحد، وأربع أدوات دقيقة: Gold (XAU) Scalper، وGravity Zone المؤسسي، ومذبذب الزخم Zeno، وZeno Stocks للأسهم.
لماذا يضع المتداولون فلتر كالمان على الرسم البياني للسعر؟
كل سعر يُطبع على الشاشة هو مزيج من أمرين: المكان الذي يوجد فيه السوق "فعلًا"، والضوضاء القادمة من دفتر الأوامر والفروقات السعرية (spreads) والمتداولين المتعجّلين. يحاول المتوسط المتحرك الفصل بين الاثنين عبر حساب متوسط نافذة ثابتة. أما فلتر كالمان فيفعل ذلك بطريقة مختلفة: يحتفظ بأفضل تخمين متجدد للمستوى الحقيقي، ويحتفظ برقم يعبّر عن مدى عدم اليقين في هذا التخمين، وعندما تصل شمعة جديدة يقرر إلى أي حد يصدّق الشمعة مقارنةً بتخمينه الخاص.
هذا القرار هو جوهر الحيلة كلها. إذا كان الفلتر غير واثق من نفسه وكانت الأسعار نظيفة، فإنه يتبع السعر عن قرب. وإذا كان واثقًا وكانت الأسعار مشوَّشة، فبالكاد يتحرك. الوزن الذي يمنحه لكل شمعة جديدة يُسمّى كسب كالمان (Kalman gain)، ويُعاد حسابه مع كل شمعة.
جاءت هذه الطريقة من عالم الهندسة لا من الأسواق. فقد نشر Rudolf E. Kálmán بحثه "A New Approach to Linear Filtering and Prediction Problems" في Journal of Basic Engineering عام 1960، وانتهى تطبيق مبكر له طوّره فريق Stanley Schmidt في NASA Ames داخل حاسوب الملاحة في مركبات Apollo. واستعاره المتداولون لثلاث مهام:
- A smoothed trend line that you read like a moving average.
- A trend-plus-slope estimate that projects momentum forward to cut lag.
- A time-varying hedge ratio for pairs and spread trading, which is where it has the strongest track record in published quant work.
تتوقف معظم المقالات عند عبارة "إنه يتكيف، إذن هو أفضل". لكن الحقيقة المفيدة أدق من ذلك، وهي تبدأ من المعادلات.
معادلات فلتر كالمان، سطرًا بسطر
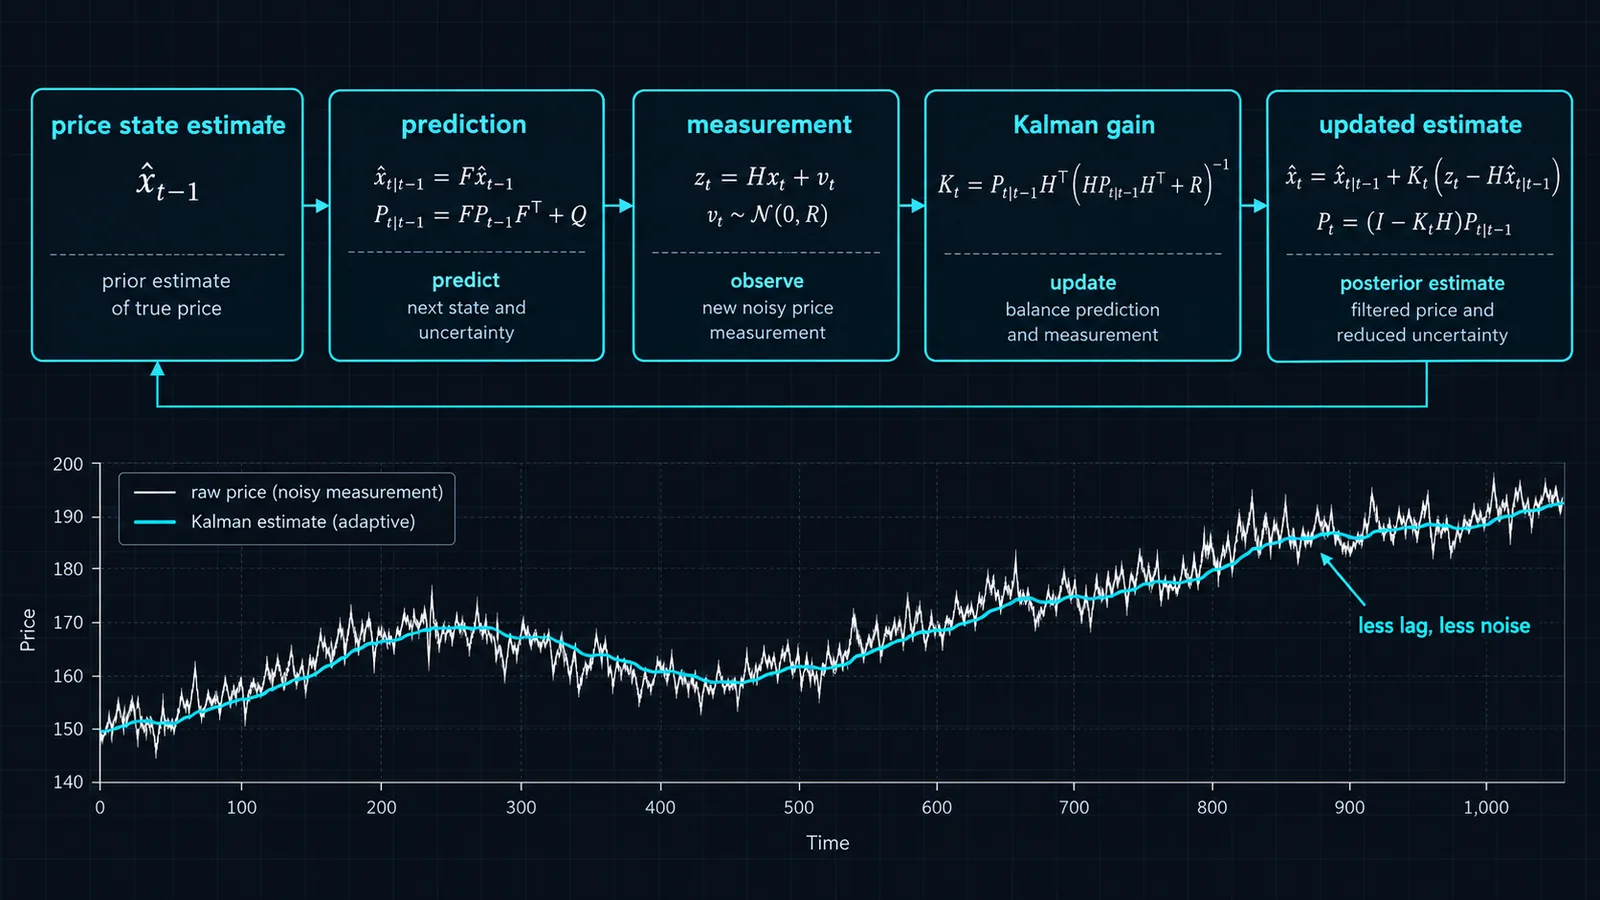
لتنعيم السعر، يستخدم المتداولون في الغالب أبسط نسخة: حالة خفية واحدة (المستوى الحقيقي للسعر) يُفترض أنها تتجول كمسار عشوائي (random walk). يسمّي الإحصائيون هذا النموذج نموذج المستوى المحلي (local level model). وفي كل شمعة تمر عملية الحساب بمرحلتين: التنبؤ ثم التحديث.
Predict: x⁻ = x(t−1) P⁻ = P(t−1) + QGain: K = P⁻ ÷ (P⁻ + R)Update: x(t) = x⁻ + K × (price − x⁻) P(t) = (1 − K) × P⁻| الرمز | الاسم | ماذا يعني على الرسم البياني |
|---|---|---|
| x | تقدير الحالة | خط الفلتر الذي ترسمه |
| P | تباين التقدير | مدى عدم يقين الفلتر بشأن خطه الخاص |
| Q | ضوضاء العملية | مقدار ما تعتقد أن المستوى الحقيقي يتحركه فعلًا في كل شمعة |
| R | ضوضاء القياس | مدى التشويش الذي تعتقد أنه موجود في كل سعر مطبوع |
| K | كسب كالمان (من 0 إلى 1) | الحصة من آخر مفاجأة التي تُضاف إلى الخط |
اقرأ سطر التحديث على مهل: التقدير الجديد يساوي التقدير القديم زائد K مضروبًا في المفاجأة. هذا بالضبط شكل المتوسط المتحرك الأسي، حيث يضيف EMA قيمة α مضروبة في المفاجأة. الفرق الوحيد أن α في EMA تحددها أنت وتبقى ثابتة، بينما يُحسب K من P وQ وR.
يستخدم الفلتر العام المصفوفات (مصفوفة انتقال F، ومصفوفة رصد H، ومصفوفات تغاير لـ Q وR) حتى يتمكن من تتبع عدة قيم خفية في الوقت نفسه. أما النسخة أحادية البُعد أعلاه فهي الحالة الخاصة التي يكون فيها كل شيء رقمًا واحدًا.
كيف يوازن Q وR بين النعومة وسرعة الاستجابة
إليك الحقيقة التي تدفنها معظم صفحات مؤشرات كالمان: في النموذج أحادي البُعد، يستقر الكسب عند قيمة ثابتة بعد بضع عشرات من الشموع، وهذه القيمة لا تعتمد إلا على النسبة q = Q ÷ R. اضرب الاثنين في عشرة ولن يتغير شيء.
Steady-state gain: K∞ = ( −q + √(q² + 4q) ) ÷ 2, where q = Q ÷ REquivalent EMA length: N = 2 ÷ K∞ − 1بمجرد أن يستقر K، يصبح الفلتر مطابقًا رياضيًا لمتوسط EMA حيث α = K∞. ويُظهر المرجع الأكاديمي Forecasting: Principles and Practice الرابط نفسه من الجهة الأخرى: إذ يمكن كتابة التنعيم الأسي البسيط على شكل نموذج فضاء حالة بالابتكارات (innovations state-space model) تكون معادلة حالته level(t) = level(t−1) + α × error.
| q = Q ÷ R | الكسب المستقر K∞ | يتصرف مثل EMA بطول | الطابع |
|---|---|---|---|
| 0.001 | 0.031 | ≈ 63 شمعة | ناعم جدًا وبطيء |
| 0.01 | 0.095 | ≈ 20 شمعة | خط أساس لاتجاه السوينغ |
| 0.05 | 0.200 | 9 شموع | اتجاه قصير المدى |
| 0.1 | 0.270 | ≈ 6.4 شمعة | سريع |
| 0.5 | 0.500 | 3 شموع | يلتصق بالسعر |
| 1.0 | 0.618 | ≈ 2.2 شمعة | يكاد يكون السعر الخام |
هذا الجدول هو أكثر ما في هذا الدليل فائدةً من الناحية العملية. أحد سكربتات كالمان مفتوحة المصدر الشائعة الاستخدام على TradingView يأتي بقيم افتراضية Q = 0.01 وR = 0.1، أي نسبة 0.1. وفي الحالة المستقرة يحمل ذلك الخط الترجيح نفسه لمتوسط EMA بطول 6 فترات تقريبًا. وعندما تعرف ذلك، يمكنك التوقف عن التخمين في ما يفعله أي إعداد، ومطابقته مع متوسط تفهمه مسبقًا.
فلتر كالمان على خمس شموع، محسوب يدويًا
لنشغّل الفلتر على ستة أسعار إغلاق: 100.00، 101.20، 100.60، 102.10، 103.00، 102.40. الإعدادات: Q = 0.1، وR = 1، والتقدير الابتدائي x = 100.00 (أول إغلاق)، والتباين الابتدائي P = 1.
| الشمعة | الإغلاق | P⁻ = P + Q | الكسب K | التقدير x | P الجديد |
|---|---|---|---|---|---|
| 1 | 101.20 | 1.1000 | 0.5238 | 100.6286 | 0.5238 |
| 2 | 100.60 | 0.6238 | 0.3842 | 100.6176 | 0.3842 |
| 3 | 102.10 | 0.4842 | 0.3262 | 101.1012 | 0.3262 |
| 4 | 103.00 | 0.4262 | 0.2988 | 101.6686 | 0.2988 |
| 5 | 102.40 | 0.3988 | 0.2851 | 101.8772 | 0.2851 |
الشمعة 1 بالتفصيل
- التنبؤ: x⁻ = 100.00، وP⁻ = 1 + 0.1 = 1.1.
- الكسب: K = 1.1 ÷ (1.1 + 1) = 0.5238.
- المفاجأة: 101.20 − 100.00 = 1.20.
- التحديث: x = 100.00 + 0.5238 × 1.20 = 100.6286.
- التباين الجديد: P = (1 − 0.5238) × 1.1 = 0.5238.
ماذا تكشف الأرقام
ينخفض الكسب مع كل شمعة: 0.52، 0.38، 0.33، 0.30، 0.29. وهو يتجه نحو القيمة المستقرة 0.270 الواردة في الجدول أعلاه. وطالما بقي مرتفعًا، فإن الفلتر يلاحق السعر بقوة أكبر مما سيفعله متوسط EMA المكافئ له في الحالة المستقرة. فمتوسط EMA بقيمة α ثابتة عند 0.270 على البيانات نفسها ينهي الشمعة 5 عند 101.697، بينما ينهيها خط كالمان عند 101.877، أي أقرب إلى السعر، وذلك فقط بسبب مرحلة الإحماء (warm-up) تلك.
والآن إلى المقارنة المزعجة. متوسط EMA عادي بطول 5 فترات (α = 0.333) يبدأ من 100 ينهي الشمعة 5 عند 101.916، أي أقرب إلى السعر حتى من خط كالمان. إذن عبارة "كالمان أسرع من EMA" تعتمد كليًا على أي EMA وأي Q/R تقارن بينهما. الصق أسعار الإغلاق هذه في الحاسبة أدناه لتتحقق من كل رقم.
اختيار Q وR بما يناسب سوقك وإطارك الزمني
إليك أمرًا يفاجئ معظم من يقرؤون كود كالمان لأول مرة: في الفلتر الخطي الكلاسيكي، لا تنظر سلسلة الكسب إلى الأسعار إطلاقًا. فقيم P وP⁻ وK تعتمد فقط على Q وR وقيمة P الابتدائية. بل يمكنك حساب كل قيم الكسب قبل أن يُحمَّل الرسم البياني أصلًا. الأسعار لا تدخل إلا عبر حدّ المفاجأة. لهذا السبب فإن النسبة Q ÷ R، لا الأداة المالية، هي التي تحدد السلوك، ولهذا يتصرف سكربت بقيم Q وR ثابتة على Bitcoin تمامًا كما يتصرف على EUR/USD.
أما التباين الابتدائي P فله أهمية في أول بضع عشرات من الشموع. قيمة P كبيرة مقارنةً بـ R تجعل الخط يقفز إلى السعر في البداية، وقيمة P صغيرة جدًا تجعله يزحف. وضبط التقدير الابتدائي على أول إغلاق وجعل P مساويًا لـ R خيار محايد.
نقاط انطلاق، لا أرقام سحرية
هذه إعدادات أولية معقولة مُعبَّر عنها بالنسبة q = Q ÷ R، وقد اختيرت لتطابق أطوال المتوسطات المتحركة التي يستخدمها المتداولون عادةً في كل أفق زمني. إنها نقطة تبدأ منها الاختبار، وليست قيمًا محسَّنة.
| الاستخدام | الإطار الزمني المعتاد | قيمة q الابتدائية | يتصرف مثل |
|---|---|---|---|
| خط أساس للسكالبينغ | من 1 إلى 5 دقائق | من 0.05 إلى 0.1 | EMA من 6 إلى 9 |
| الاتجاه خلال اليوم | من 15 دقيقة إلى ساعة 1 | 0.01 | EMA 20 |
| انحياز السوينغ | من 4 ساعات إلى اليومي | من 0.002 إلى 0.005 | EMA من 28 إلى 45 |
| اتجاه المراكز طويلة الأجل | من اليومي إلى الأسبوعي | من 0.0005 إلى 0.001 | EMA من 63 إلى 89 |
تقدير Q وR من البيانات
إذا أردت شيئًا أكثر منهجية من مجرد مطابقة EMA، فقدّر الضوضاءين مباشرة. R هو تباين الأسعار حول مستواها الأساسي: خذ خطًا مرجعيًا ناعمًا، واحسب الإغلاق ناقص الخط لكل شمعة، واستخدم تباين هذا الفارق المتبقي (residual). أما Q فهو تباين التغيرات من شمعة إلى أخرى في الخط المرجعي نفسه. على عقد مستقبلي لمؤشر عالي السيولة في أسبوع هادئ، ينتج ذلك عادةً قيمة q صغيرة؛ وفي أسبوع تحركه الأخبار تقفز القيمة. يقدّر الإحصائيون هذه القيم بطريقة الإمكان الأعظم (maximum likelihood) بدلًا من ذلك، وهو ما تفعله أدوات فضاء الحالة في Python وR، لكن طريقة الفوارق المتبقية توصلك إلى رتبة المقدار الصحيحة.
أيًا كانت الطريقة التي تستخدمها، أعد التحقق بعد أي تحوّل في التقلب. فالنسبة المقدَّرة في ظروف سوق هادئة هي السبب الأكثر شيوعًا على الإطلاق في أن خط كالمان الذي بدا مثاليًا الشهر الماضي يتأخر بشدة هذا الشهر.
هل يتأخر فلتر كالمان فعلًا أقل من EMA؟
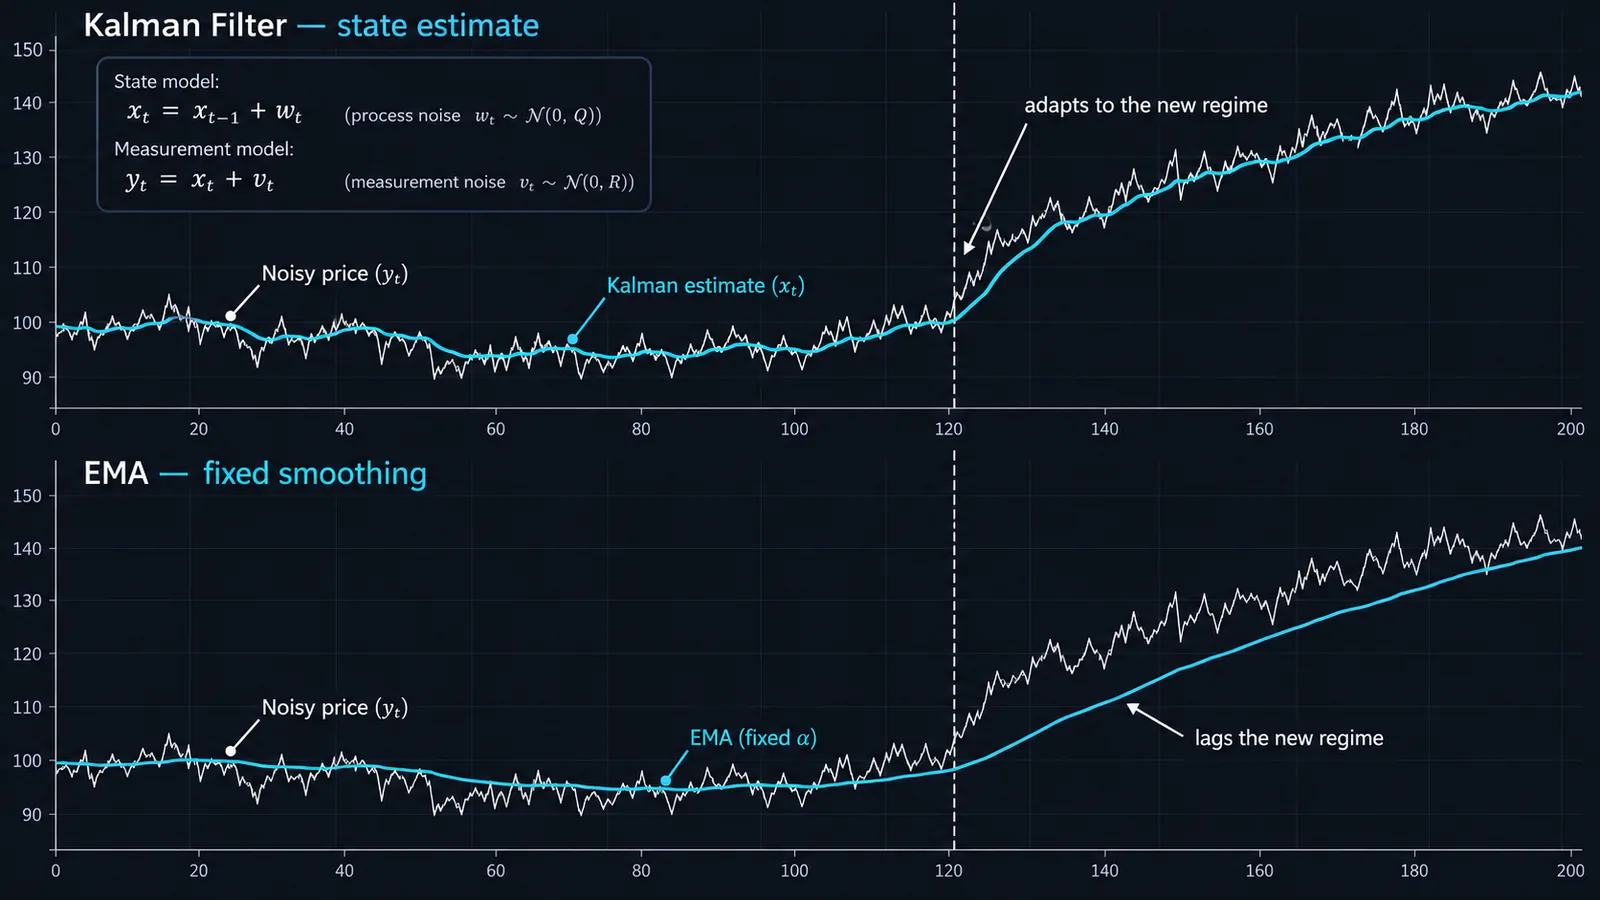
الإجابة المختصرة: فلتر المستوى أحادي البُعد لا يتأخر أقل بعد انتهاء مرحلة الإحماء. فهو يتأخر تمامًا مثل EMA الذي يتقارب إليه. أما ادعاءات التأخر الأقل فتأتي من ثلاثة مصادر أخرى، ولكل منها ثمن.
- Warm-up and resets. A high starting P makes the early gain large, so the line snaps to price at the start of the chart. Some scripts inflate P after big moves to get the same effect mid-chart. That reduces lag right after shocks and increases noise right after shocks.
- Adaptive Q and R. Scripts that scale R or Q with ATR or standard deviation change the gain with volatility. That is closer in spirit to Kaufman's adaptive moving average than to a classic Kalman filter, and it adds parameters you have to tune.
- A velocity state. This is the real one. If the model tracks level and slope, the prediction step projects the trend forward, so the line keeps up in a steady trend. It also overshoots at turns, the same trade-off you see with the Hull moving average.
لا شيء من هذا مجاني. فالتأخر الأقل في الاتجاهات يظهر دائمًا على شكل تجاوز أكبر (overshoot) وإشارات متذبذبة كاذبة (whipsaw) أكثر في مكان آخر. ما يمنحك إياه إطار كالمان هو طريقة منهجية لضبط هذه المقايضة، إضافةً إلى نطاق عدم يقين (من P) لا يقدمه لك المتوسط المتحرك.
النسخة ثنائية الحالة: المستوى مع السرعة
يضيف نموذج السرعة الثابتة قيمة خفية ثانية، هي الميل لكل شمعة. فتصبح خطوة التنبؤ: "المستوى التالي = المستوى + الميل؛ الميل التالي = الميل". المستوى وحده هو المرصود، لذلك يستنتج الفلتر الميل من الطريقة التي تستمر بها الأسعار في مفاجأته.
State: [level, slope] F = [[1, 1], [0, 1]] H = [1, 0]Predict: level⁻ = level + slope, slope⁻ = slope, P⁻ = F·P·Fᵀ + Qعمليًا، يتصرف هذا النموذج مثل إسقاط خطي مُنعَّم، قريب في إحساسه من خط الانحدار الخطي المتحرك لكنه يُحدَّث بشكل تكراري. وحالة الميل مفيدة بحد ذاتها: ارسمها كمذبذب فتصبح معدل تغير مُنعَّمًا يعبر الصفر عندما ينقلب الاتجاه.
قارنت ورقة Eric Benhamou الصادرة عام 2016 بعنوان "Trend Without Hiccups: A Kalman Filter Approach" عدة نماذج من هذا النوع مع DEMA وTEMA على بيانات يومية لعقود E-mini S&P 500 لمدة سنة واحدة. وقد ضُبطت النماذج على تلك السنة نفسها دون أي اختبار خارج العينة (out-of-sample)، لذا تعامل مع الأرباح المذكورة على أنها عرض توضيحي، لا دليل على أفضلية حقيقية (edge).
نسب التحوط بفلتر كالمان في تداول الأزواج
هنا يستحق فلتر كالمان سمعته. في صفقة الأزواج تحتفظ بأصل مقابل أصل آخر بنسبة β بحيث يكون الفارق (spread) بينهما عائدًا إلى المتوسط. قيمة β الثابتة من انحدار واحد تفقد صلاحيتها مع الوقت؛ والانحدار المتحرك يجبرك على اختيار فترة رجوع (lookback). أما نهج كالمان فيعامل β (ومعها الجزء الثابت) كحالات خفية تنجرف كمسار عشوائي، ويحدّثها مع كل شمعة.
Observation: priceY(t) = β₀(t) + β₁(t) × priceX(t) + noiseState: β(t) = β(t−1) + small random changeنشر Ernest Chan هذه الطريقة بين المتداولين الكميين الأفراد في كتابه Algorithmic Trading: Winning Strategies and Their Rationale (Wiley، 2013)، مستخدمًا صندوقَي المؤشرات القُطرية EWA وEWC. ويمنحك الفلتر كذلك ناتجين جانبيين: خطأ التنبؤ e(t)، وهو الفارق نفسه، وتباينه الذي يعمل جذره التربيعي مثل انحراف معياري متحرك. تداوله كما تتداول Bollinger Bands على الفارق: افتح صفقة long على الفارق عندما ينخفض e(t) دون −k × √variance، وصفقة short عندما يرتفع فوق +k × √variance.
تطبّق مقالات QuantStart هذه الطريقة على صندوقَي سندات الخزانة TLT وIEI. وفي اختبارها الرجعي على QSTrader (شموع يومية، من أغسطس 2009 إلى أغسطس 2016، وعتبة انحراف معياري واحد) تذكر المقالة معدل نمو سنوي مركّب CAGR بنسبة 8.73%، ونسبة Sharpe تبلغ 0.75، وأقصى drawdown بنسبة 15.79%، مع التصريح بأن ذلك قبل احتساب تكاليف التداول، ومدة drawdown بلغت 777 يومًا. هذا الرقم الأخير هو الرقم الصادق: حتى فلتر أزواج جيد بمعايير الكتب قد يمضي عامين دون تسجيل قمة جديدة لرأس المال. وللاطلاع على المنطق الأوسع للتداول عكس الفوارق الممتدة، راجع دليل تداول العودة إلى المتوسط.
إعداد مؤشر فلتر كالمان على TradingView
لا يوفر TradingView فلتر كالمان مدمجًا، لذا ستعتمد على سكربت من المجتمع. ابحث عن "Kalman" في نافذة المؤشرات وستجد العشرات: فلاتر مستوى بسيطة، ونسخًا تكيفية تتدرج مع ATR، ونسخًا من RSI والمذبذبات مُنعَّمة بكالمان. وقبل إضافة أي منها، تحقق من أربعة أمور في الوصف أو في الكود المصدري:
- Which model. One state (level) or two (level and velocity)? A one-state script will behave like an EMA once warmed up.
- Which inputs. Separate Q and R, or a single "smoothness" input? If separate, compute q = Q ÷ R and look it up in the table above.
- Adaptive scaling. If Q or R is multiplied by ATR or standard deviation, the line will change character between quiet and volatile sessions. Our ATR guide explains what that volatility input measures.
- Repainting. A forward filter that only uses past bars does not repaint. A Kalman smoother (which runs backward over the data) does, and it will look magical on historical charts. Our guide to non-repainting indicators shows how to test this with bar replay.
روتين عملي للضبط
- اختر طول EMA الذي تثق به أصلًا على ذلك السوق والإطار الزمني، وليكن 20 على رسم الساعة الواحدة.
- حوّله: α = 2 ÷ 21 = 0.095. هذا يقابل q ≈ 0.01، لذا ابدأ بـ Q = 0.01 وR = 1.
- ضع الخطين فوق بعضهما. يجب أن يتطابقا تقريبًا بعد مرحلة الإحماء. إذا تطابقا، فالسكربت فلتر مستوى وأصبحت تعرف الآن خط الأساس الخاص به.
- عندها فقط ابدأ التجريب: التدرج التكيفي، أو حالة السرعة، أو قيمة q مختلفة. غيّر شيئًا واحدًا في كل مرة واحكم على النتيجة من شموع خارج العينة.
إذا كانت السكربتات والمُدخلات جديدة عليك، فإن دليل منصة TradingView يشرح إضافة المؤشرات وحفظها وإنشاء قوالب لها.
فلتر كالمان مقابل EMA وALMA وMcGinley Dynamic
كل هذه الأدوات تحاول الإجابة عن السؤال نفسه: بكم يجب أن يتحرك الخط في هذه الشمعة؟ لكنها تجيب عنه بآليات مختلفة.
| أداة التنعيم | كيف تحدد سرعتها | التأخر في اتجاه مستقر | الخطر الرئيسي |
|---|---|---|---|
| EMA | α ثابتة = 2 ÷ (N + 1) | متوسط وثابت | إما بطيء جدًا أو مشوَّش جدًا، ولا يصيب الاثنين معًا أبدًا |
| كالمان (المستوى) | كسب من Q وR وP؛ يستقر عند قيمة ثابتة | مثل EMA المكافئ له بعد انتهاء الإحماء | الخلط بين سرعة مرحلة الإحماء وأفضلية حقيقية |
| كالمان (المستوى + السرعة) | الكسب مع إسقاط الميل | منخفض | تجاوز عند نقاط الانعكاس |
| ALMA | أوزان غاوسية مُزاحة نحو الشموع الأحدث (offset، sigma) | منخفض إلى متوسط | قيمة offset مرتفعة جدًا تجعله متقلبًا |
| McGinley Dynamic | تتعدل السرعة وفق نسبة السعر إلى الخط | متوسط، ويلحق بالسعر أسرع في موجات البيع الحادة | قد يتخلف في الصعود الحاد |
| KAMA | نسبة الكفاءة بين الاتجاه والضوضاء | منخفض في الاتجاهات النظيفة، ومسطّح في التذبذب العشوائي | بطيء في الانطلاق من جديد بعد النطاق العرضي |
إذا أردت فلترًا يخبرك أيضًا بمدى اتساع نطاق الضوضاء، فكالمان هو الفائز: إذ يمنحك P تقديرًا لعدم اليقين دون أي تكلفة إضافية. أما إذا كنت تريد خطًا فقط، فإن ALMA أو EMA مختارًا بعناية أبسط في الفهم والتحليل. ولبديل على شكل قناة مبني على عائلة تنعيم مختلفة، راجع دليل Gaussian Channel.
أين تفشل فلاتر كالمان في التداول الحي
- Regime changes. Q and R are guesses about how much the market moves and how noisy it is. A Q tuned on a quiet month will lag badly in a news-driven trend; one tuned on a trending month will whipsaw in a range. Checking whether the market is trending or mean-reverting first, for example with the Hurst exponent, tells you which regime you are tuning for.
- Overfitting. With adaptive multipliers, velocity noise, initial P and a signal threshold, a "simple" Kalman system easily has five or six free parameters. Optimize them on one sample and the backtest will look clean. Hold back at least a third of your data and test once.
- Fat tails. The filter assumes Gaussian noise. One gap or flash spike creates a huge surprise, and the line jumps by K times that surprise. Clip extreme surprises or filter on a steadier input such as the bar's median price.
- Broken pairs. In pairs trading, the filter will keep updating β even when the relationship has truly ended. It adapts to a broken spread instead of warning you. Pair it with a periodic cointegration check.
- The smoother trap. Backward-looking Kalman smoothers use future bars. Any backtest built on them is invalid.
- Crossover systems. Price crossing a Kalman line whipsaws exactly as much as price crossing the equivalent EMA. Changing the name of the average does not fix crossover noise; filters like a Supertrend band or a volatility buffer do.
ثلاث طرق معقولة لاستخدام خط كالمان
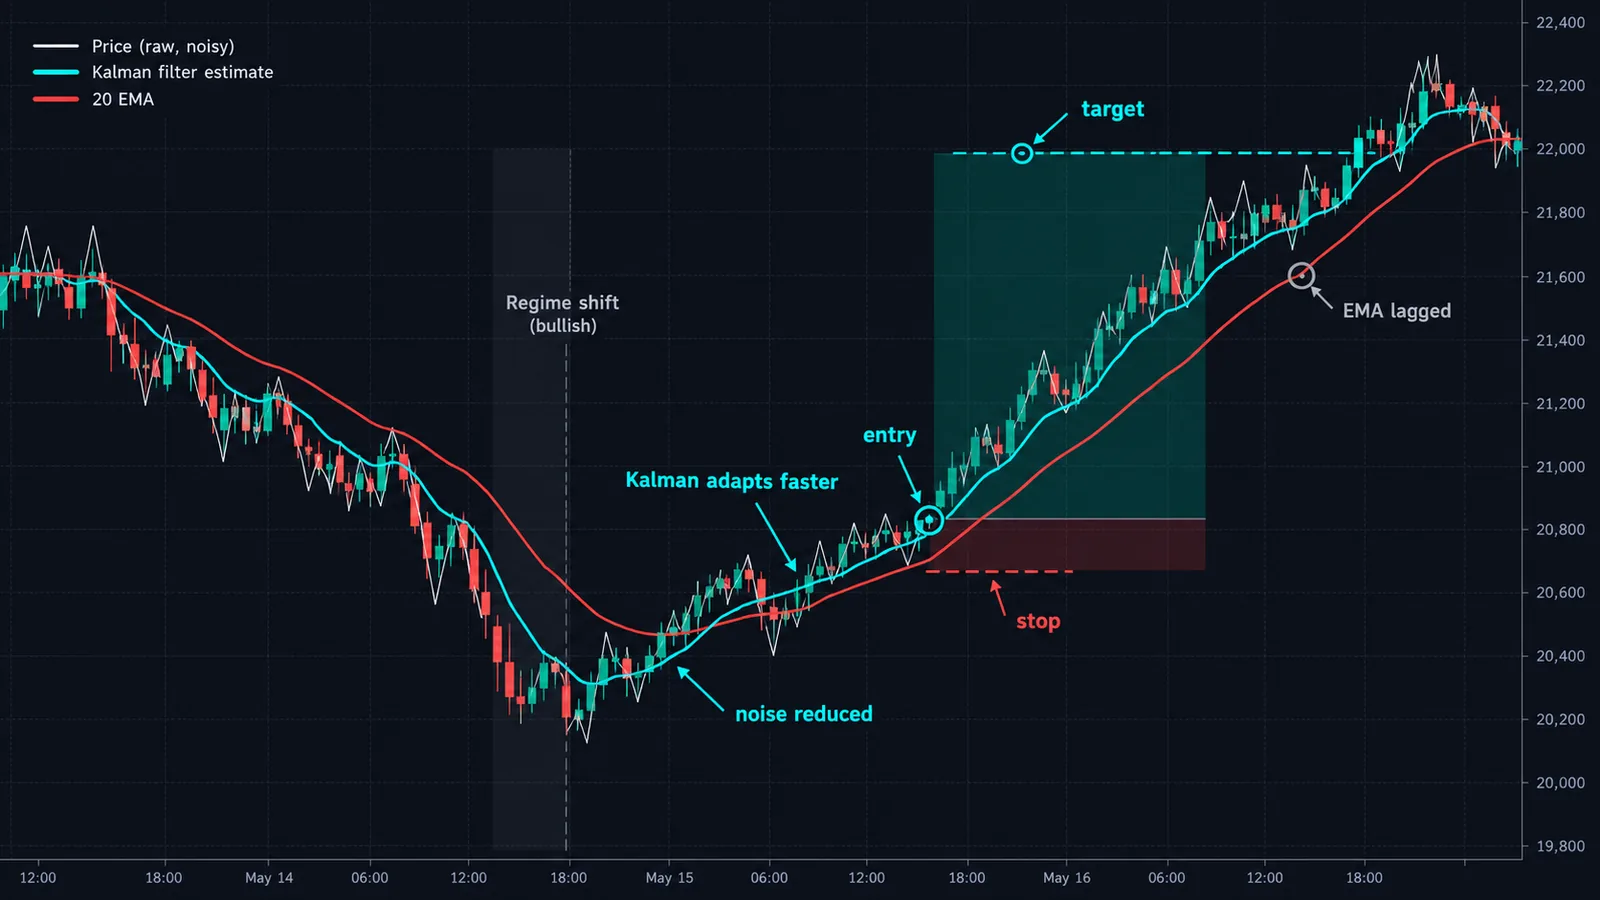
- Trend bias. Use a slow setting (q around 0.001 to 0.01) as a bias line. Above and rising, look for longs; below and falling, look for shorts. Same job as a 50-period average, with a P-based band to show how far price can stray before the bias is in doubt.
- Slope oscillator. With the two-state model, plot the velocity state. Zero crosses mark trend flips with less noise than a raw momentum oscillator, similar in spirit to the MACD histogram.
- Spread z-score. For pairs or for price vs its own Kalman line, divide the surprise by √P⁻ (or by the forecast-error standard deviation). That gives a self-scaling z-score for mean-reversion entries.
تظهر فلاتر كالمان أيضًا كمرحلة معالجة مسبقة داخل نماذج أكثر تعقيدًا. إذا كان هذا الاتجاه يثير اهتمامك، فإن دليلنا عن مؤشرات التداول بالتعلم الآلي يشرح كيف تُغذّي المُدخلات المُنعَّمة نماذج التصنيف.
فلتر كالمان وQuantum Algo
خط كالمان إجابة جيدة عن سؤال "في أي اتجاه يسير السوق، وما مقدار الضوضاء فيه؟"، لكنه ليس نظامًا للدخول. وهذا الفصل ينطبق تمامًا على طريقتنا في بناء الأدوات في Quantum Algo. استخدم إعداد كالمان بطيئًا كفلتر للاتجاه، ثم دع أداة توقيت تتولى نقاط الدخول وإدارة المخاطر. تأتي إشارات Zeno مع وقف خسارة وأهداف مدمجة، فيحدد انحياز كالمان الجهة التي يُسمح لك بالتداول فيها، بينما يحدد Zeno متى وأين يُعرَّف الخطر. على الذهب، يعمل Zeno Gold عبر الأطر الزمنية المختلفة؛ وعلى عقود الفروقات للمؤشرات، يغطي Zeno Stocks كلًا من NAS100 وSPX500.
وإذا كنت تفضّل البقاء مع الأدوات المجانية ومفتوحة المصدر، فإن Adaptive Trend Sentinel خط اتجاه تكيفي يمكنك مقارنته جنبًا إلى جنب مع سكربت كالمان، ويضيف Supertrend Engine هامشًا قائمًا على التقلب للحد من الإشارات المتذبذبة الكاذبة عند التقاطعات. كل سكربتات QuantumAlgo المجانية موجودة في صفحة المؤشرات المجانية، كما تشرح الأكاديمية فلاتر الاتجاه من المبادئ الأولى.
◆ اختبار تفاعلي
إلى أي مدى تعرف فلاتر كالمان؟
أسئلة يطرحها المتداولون عن فلاتر كالمان
هو مُقدِّر تكراري يتتبع قيمة خفية، عادةً المستوى الحقيقي للسعر أو نسبة التحوط، انطلاقًا من أسعار مشوَّشة. في كل شمعة يتنبأ، ثم يقيس المفاجأة، ثم يصحّح بكسب يعتمد على ضوضاء العملية Q وضوضاء القياس R.
ليس تلقائيًا. ففلتر كالمان أحادي الحالة يتقارب إلى EMA، لذا يتأخر بالقدر نفسه بعد مرحلة الإحماء. ميزاته هي تقدير عدم اليقين، وإمكانية إضافة حالة سرعة أو معاملات متغيرة مع الزمن. قارن مع دليل المتوسطات المتحركة.
في النموذج البسيط لا يهم سوى النسبة Q ÷ R. نسبة قريبة من 0.01 تتصرف مثل EMA بطول 20 فترة، و0.05 مثل EMA بطول 9 فترات، و0.5 مثل EMA بطول 3 فترات. ابدأ من طول EMA تستخدمه أصلًا وحوّله.
فلتر كالمان الأمامي الذي يستخدم الشموع السابقة فقط لا يعيد الرسم. أما أداة تنعيم كالمان (Kalman smoother)، التي تمر عبر البيانات إلى الخلف، فتعيد الرسم. تحقق من الكود المصدري للسكربت قبل أن تثق بأي اختبار رجعي.
لا يوجد مؤشر كالمان مدمج، لكن كثيرًا من سكربتات المجتمع تطبّقه، بما فيها نسخ تكيفية ومذبذبات مُنعَّمة بكالمان. تحقق مما إذا كان السكربت يستخدم حالة واحدة أو حالتين، وكيف يضبط Q وR.
يقدّر نسبة تحوط متغيرة مع الزمن بين أصلين. خطأ التنبؤ هو الفارق (spread)، وتباينه يحدد نطاقات الدخول، فتتداول على الفارق عندما يمتد إلى ما بعد مضاعف معين لانحرافه المعياري.
Rudolf E. Kálmán، الذي نشره عام 1960 في Journal of Basic Engineering. وقد استُخدم تطبيق مبكر له في حاسوب الملاحة في مركبات Apollo.
هو الحصة من آخر مفاجأة التي تُضاف إلى التقدير، وتتراوح بين 0 و1. وهو يساوي P⁻ ÷ (P⁻ + R)، لذا يكون مرتفعًا عندما يكون الفلتر غير واثق والأسعار نظيفة، ومنخفضًا عندما يكون الفلتر واثقًا والأسعار مشوَّشة.
إنه يتنبأ بخطوة واحدة فقط إلى الأمام وفق نموذجه الخاص، وهي في نسخة المستوى مجرد آخر تقدير. فهو يُنعّم ويقدّر، لكنه لا يتنبأ بنقاط الانعكاس.
المراجع والأدلة ذات الصلة
اقرأ التالي
- المتوسطات المتحركة
- Hull Moving Average
- متوسط Kaufman المتكيف (KAMA)
- تداول العودة إلى المتوسط
- قناة الانحدار الخطي
- مؤشرات لا تعيد الرسم
- مؤشرات TradingView المجانية
- Zeno — المحرك المميز
المصادر الأساسية
- Wikipedia — Kalman filter
- UNC Chapel Hill (Welch & Bishop) — An Introduction to the Kalman Filter
- QuantStart — Dynamic Hedge Ratio Between ETF Pairs Using the Kalman Filter
- QuantStart — Kalman Filter-Based Pairs Trading Strategy in QSTrader
- Hudson & Thames ArbitrageLab — Kalman Filter
- Hyndman & Athanasopoulos — Forecasting: Principles and Practice, Simple exponential smoothing
- MathWorks — Algorithmic Trading: Winning Strategies and Their Rationale (Ernest P. Chan)