Kalman-Filter im Trading: So funktioniert der Indikator und wann er hilft
Ein Kalman-Filter ist im Trading ein rekursiver Glätter, der das wahre Preisniveau schätzt, indem er seine eigene Prognose mit jeder neuen Kerze verrechnet – gewichtet mit einem Gain, der sich aus dem Prozessrauschen Q und dem Messrauschen R ergibt. Die einfache Version mit nur einem Zustand pendelt sich auf einen EMA ein; weniger Lag gibt es nur, wenn du einen Geschwindigkeitszustand oder adaptive Rauscheinstellungen hinzufügst.
Kalman-Filter-Indikatoren werden gern als „Zero-Lag“-Moving-Averages verkauft. Rechnest du nach, zeigt sich ein anderes Bild: Die gängige eindimensionale Version pendelt sich auf einen ganz normalen EMA ein, dessen Länge du aus zwei Eingaben berechnen kannst. Dieser Quantum Algo Guide zeigt dir diese Rechnung, geht fünf Kerzen von Hand durch, erklärt, woher echter geringerer Lag kommt (ein Geschwindigkeitszustand, adaptives Rauschen), und behandelt den Einsatzbereich, in dem Kalman-Filter die beste veröffentlichte Bilanz haben: zeitvariable Hedge Ratios im Pairs Trading. Dazu gibt es einen Rechner, mit dem du deine eigenen Kurse testen kannst.
Indikatoren, die sich öffentlich beweisen.
Eine Engine, vier Präzisions-Tools — der Gold (XAU) Scalper, die institutionelle Gravity Zone, der Zeno Momentum Oscillator und Zeno Stocks für Aktien.
Warum Trader einen Kalman-Filter auf den Chart legen
Jeder Kurs ist eine Mischung aus zwei Dingen: wo der Markt „wirklich“ steht, und Rauschen aus dem Orderbuch, den Spreads und ungeduldigen Tradern. Ein Moving Average versucht, beides zu trennen, indem er über ein festes Fenster mittelt. Ein Kalman-Filter geht anders vor. Er führt eine laufende beste Schätzung des wahren Niveaus, merkt sich eine Zahl dafür, wie unsicher diese Schätzung ist, und entscheidet bei jeder neuen Kerze, wie sehr er der Kerze glaubt und wie sehr seiner eigenen Schätzung.
Genau diese Entscheidung ist der ganze Trick. Ist sich der Filter unsicher und sind die Kurse sauber, folgt er dem Preis eng. Ist er sich sicher und sind die Kurse verrauscht, bewegt er sich kaum. Das Gewicht, das er jeder neuen Kerze gibt, heißt Kalman-Gain (Kalman-Verstärkung) und wird bei jeder Kerze neu berechnet.
Die Methode stammt aus der Ingenieurwissenschaft, nicht von den Märkten. Rudolf E. Kálmán veröffentlichte 1960 „A New Approach to Linear Filtering and Prediction Problems“ im Journal of Basic Engineering, und eine frühe Umsetzung durch das Team von Stanley Schmidt bei NASA Ames landete im Navigationscomputer von Apollo. Trader haben sie sich für drei Aufgaben ausgeliehen:
- A smoothed trend line that you read like a moving average.
- A trend-plus-slope estimate that projects momentum forward to cut lag.
- A time-varying hedge ratio for pairs and spread trading, which is where it has the strongest track record in published quant work.
Die meisten Artikel hören bei „er passt sich an, also ist er besser“ auf. Die nützliche Wahrheit ist konkreter – und sie beginnt bei den Gleichungen.
Die Kalman-Filter-Gleichungen, Zeile für Zeile
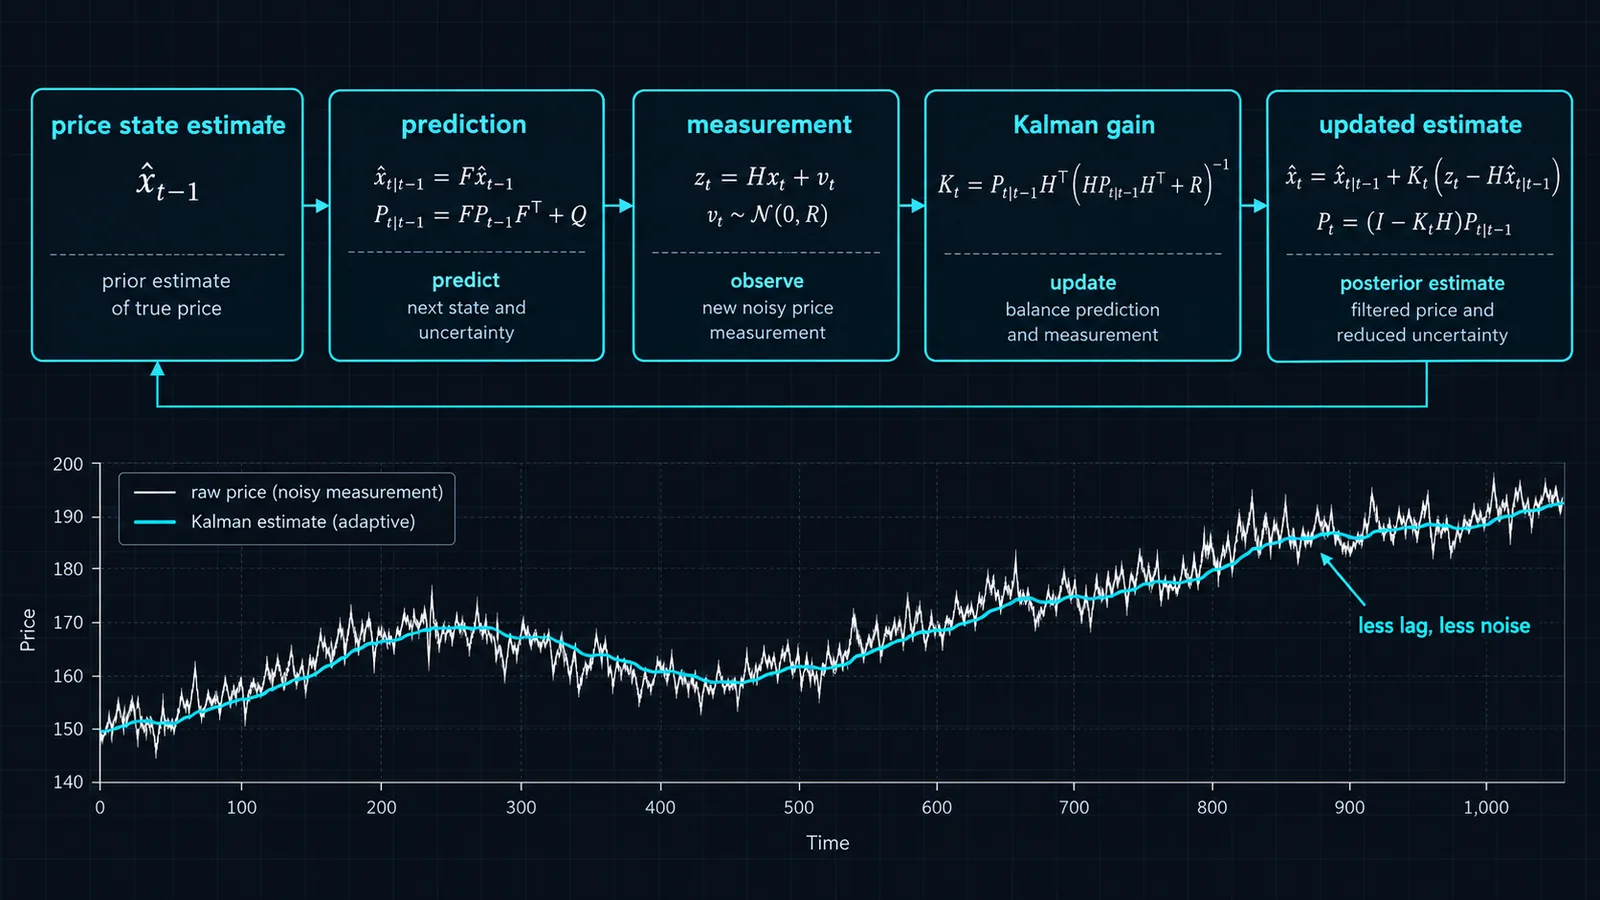
Zum Glätten von Kursen nutzen Trader fast immer die einfachste Version: ein verborgener Zustand (das wahre Preisniveau), von dem angenommen wird, dass er sich wie ein Random Walk bewegt. Statistiker nennen das Local-Level-Modell. Jede Kerze durchläuft zwei Phasen: Vorhersage (Predict) und Korrektur (Update).
Predict: x⁻ = x(t−1) P⁻ = P(t−1) + QGain: K = P⁻ ÷ (P⁻ + R)Update: x(t) = x⁻ + K × (price − x⁻) P(t) = (1 − K) × P⁻| Symbol | Bezeichnung | Bedeutung im Chart |
|---|---|---|
| x | Zustandsschätzung | Die Filterlinie, die du plottest |
| P | Schätzvarianz | Wie unsicher sich der Filter bei seiner eigenen Linie ist |
| Q | Prozessrauschen | Wie stark sich das wahre Niveau deiner Meinung nach pro Kerze tatsächlich bewegt |
| R | Messrauschen | Wie verrauscht jeder einzelne Kurs deiner Meinung nach ist |
| K | Kalman-Gain (0 bis 1) | Der Anteil der jüngsten Überraschung, der zur Linie addiert wird |
Lies die Update-Zeile langsam: neue Schätzung gleich alte Schätzung plus K mal Überraschung. Das ist genau die Form eines exponentiellen gleitenden Durchschnitts, bei dem der EMA α mal die Überraschung addiert. Der einzige Unterschied: Das α des EMA legst du selbst fest, während K aus P, Q und R berechnet wird.
Der allgemeine Filter arbeitet mit Matrizen (einer Übergangsmatrix F, einer Beobachtungsmatrix H und Kovarianzmatrizen für Q und R), damit er mehrere verborgene Werte gleichzeitig verfolgen kann. Die eindimensionale Version oben ist der Spezialfall, in dem alles eine einzelne Zahl ist.
Wie Q und R Glätte gegen Reaktionsschnelligkeit tauschen
Hier ist die Tatsache, die die meisten Seiten über Kalman-Indikatoren verschweigen: Im eindimensionalen Modell pendelt sich der Gain nach ein paar Dutzend Kerzen auf einen festen Wert ein, und dieser Wert hängt nur vom Verhältnis q = Q ÷ R ab. Multiplizierst du beide mit zehn, ändert sich nichts.
Steady-state gain: K∞ = ( −q + √(q² + 4q) ) ÷ 2, where q = Q ÷ REquivalent EMA length: N = 2 ÷ K∞ − 1Sobald sich K eingependelt hat, ist der Filter mathematisch identisch mit einem EMA mit α = K∞. Das Lehrbuch Forecasting: Principles and Practice zeigt denselben Zusammenhang von der anderen Seite: Einfache exponentielle Glättung lässt sich als Innovations-Zustandsraummodell schreiben, dessen Zustandsgleichung level(t) = level(t−1) + α × error lautet.
| q = Q ÷ R | Gain im eingeschwungenen Zustand K∞ | Verhält sich wie ein EMA über | Charakter |
|---|---|---|---|
| 0.001 | 0.031 | ≈ 63 Kerzen | Sehr glatt, langsam |
| 0.01 | 0.095 | ≈ 20 Kerzen | Basislinie für Swing-Trends |
| 0.05 | 0.200 | 9 Kerzen | Kurzfristiger Trend |
| 0.1 | 0.270 | ≈ 6.4 Kerzen | Schnell |
| 0.5 | 0.500 | 3 Kerzen | Klebt am Preis |
| 1.0 | 0.618 | ≈ 2.2 Kerzen | Fast der Rohpreis |
Diese Tabelle ist das Praktischste in diesem Guide. Ein weit verbreitetes Open-Source-Kalman-Script auf TradingView nutzt standardmäßig Q = 0.01 und R = 0.1, also ein Verhältnis von 0.1. Im eingeschwungenen Zustand gewichtet diese Linie die Kurse ungefähr wie ein EMA mit 6 Perioden. Wenn du das weißt, musst du nicht mehr raten, was eine Einstellung bewirkt, sondern kannst sie einem Durchschnitt zuordnen, den du bereits verstehst.
Ein Kalman-Filter über fünf Kerzen, von Hand gerechnet
Lassen wir den Filter über sechs Schlusskurse laufen: 100.00, 101.20, 100.60, 102.10, 103.00, 102.40. Einstellungen: Q = 0.1, R = 1, Startschätzung x = 100.00 (der erste Schlusskurs) und Startvarianz P = 1.
| Kerze | Schlusskurs | P⁻ = P + Q | Gain K | Schätzung x | Neues P |
|---|---|---|---|---|---|
| 1 | 101.20 | 1.1000 | 0.5238 | 100.6286 | 0.5238 |
| 2 | 100.60 | 0.6238 | 0.3842 | 100.6176 | 0.3842 |
| 3 | 102.10 | 0.4842 | 0.3262 | 101.1012 | 0.3262 |
| 4 | 103.00 | 0.4262 | 0.2988 | 101.6686 | 0.2988 |
| 5 | 102.40 | 0.3988 | 0.2851 | 101.8772 | 0.2851 |
Kerze 1 im Detail
- Vorhersage: x⁻ = 100.00, P⁻ = 1 + 0.1 = 1.1.
- Gain: K = 1.1 ÷ (1.1 + 1) = 0.5238.
- Überraschung: 101.20 − 100.00 = 1.20.
- Update: x = 100.00 + 0.5238 × 1.20 = 100.6286.
- Neue Varianz: P = (1 − 0.5238) × 1.1 = 0.5238.
Was die Zahlen zeigen
Der Gain sinkt mit jeder Kerze: 0.52, 0.38, 0.33, 0.30, 0.29. Er steuert auf den Wert im eingeschwungenen Zustand von 0.270 aus der Tabelle oben zu. Solange er hoch ist, jagt der Filter dem Preis stärker hinterher, als es sein entsprechender EMA im eingeschwungenen Zustand tun würde. Ein EMA mit festem α von 0.270 endet auf denselben Daten bei Kerze 5 bei 101.697; die Kalman-Linie endet bei 101.877, also näher am Preis – und zwar allein wegen dieser Einschwingphase.
Jetzt der unbequeme Vergleich. Ein einfacher EMA mit 5 Perioden (α = 0.333), gestartet bei 100, endet bei Kerze 5 bei 101.916 – noch näher am Preis als die Kalman-Linie. Ob „Kalman schneller ist als ein EMA“, hängt also komplett davon ab, welchen EMA und welche Q/R-Werte du vergleichst. Füge diese Schlusskurse in den Rechner unten ein und prüfe jede einzelne Zahl nach.
Q und R für deinen Markt und deinen Timeframe wählen
Hier etwas, das die meisten überrascht, die zum ersten Mal Kalman-Code lesen: Im klassischen linearen Filter schaut die Gain-Folge nie auf die Kurse. P, P⁻ und K hängen nur von Q, R und dem Start-P ab. Du könntest jeden einzelnen Gain berechnen, bevor der Chart überhaupt geladen ist. Die Kurse fließen nur über den Überraschungsterm ein. Deshalb entscheidet das Verhältnis Q ÷ R über das Verhalten und nicht das Instrument – und deshalb verhält sich ein Script mit festen Q und R auf Bitcoin genauso wie auf EUR/USD.
Die Startvarianz P spielt für die ersten paar Dutzend Kerzen sehr wohl eine Rolle. Ein P, das im Verhältnis zu R groß ist, lässt die Linie am Anfang zum Preis springen; ein winziges P lässt sie kriechen. Die Startschätzung auf den ersten Schlusskurs und P gleich R zu setzen, ist eine neutrale Wahl.
Startwerte, keine magischen Zahlen
Das sind vernünftige erste Einstellungen, ausgedrückt als q = Q ÷ R und so gewählt, dass sie den Moving-Average-Längen entsprechen, die Trader auf dem jeweiligen Zeithorizont häufig nutzen. Sie sind ein Ausgangspunkt für deine Tests, keine optimierten Werte.
| Einsatz | Typischer Timeframe | Start-q | Verhält sich wie |
|---|---|---|---|
| Basislinie fürs Scalping | 1 bis 5 Minuten | 0.05 bis 0.1 | EMA 6 bis 9 |
| Intraday-Trend | 15 Minuten bis 1 Stunde | 0.01 | EMA 20 |
| Swing-Richtung | 4 Stunden bis Daily | 0.002 bis 0.005 | EMA 28 bis 45 |
| Positionstrend | Daily bis Weekly | 0.0005 bis 0.001 | EMA 63 bis 89 |
Q und R aus den Daten schätzen
Wenn du etwas Fundierteres willst, als einfach einen EMA nachzubilden, schätze die beiden Rauschgrößen direkt. R ist die Varianz der Kurse um ihr zugrunde liegendes Niveau: Nimm eine glatte Referenzlinie, berechne für jede Kerze Schlusskurs minus Linie und verwende die Varianz dieses Residuums. Q ist die Varianz der Veränderungen der Referenzlinie selbst von Kerze zu Kerze. Bei einem liquiden Index-Future in einer ruhigen Woche kommt dabei meist ein kleines q heraus; in einer nachrichtengetriebenen Woche springt es nach oben. Statistiker schätzen diese Werte stattdessen per Maximum-Likelihood – genau das machen die Zustandsraum-Tools in Python und R –, aber mit der Residuenmethode landest du zumindest in der richtigen Größenordnung.
Egal welche Methode du nutzt: Prüfe nach einem Volatilitätswechsel neu. Ein Verhältnis, das in einem ruhigen Regime geschätzt wurde, ist der mit Abstand häufigste Grund, warum eine Kalman-Linie, die letzten Monat perfekt aussah, diesen Monat stark hinterherhinkt.
Hat ein Kalman-Filter wirklich weniger Lag als ein EMA?
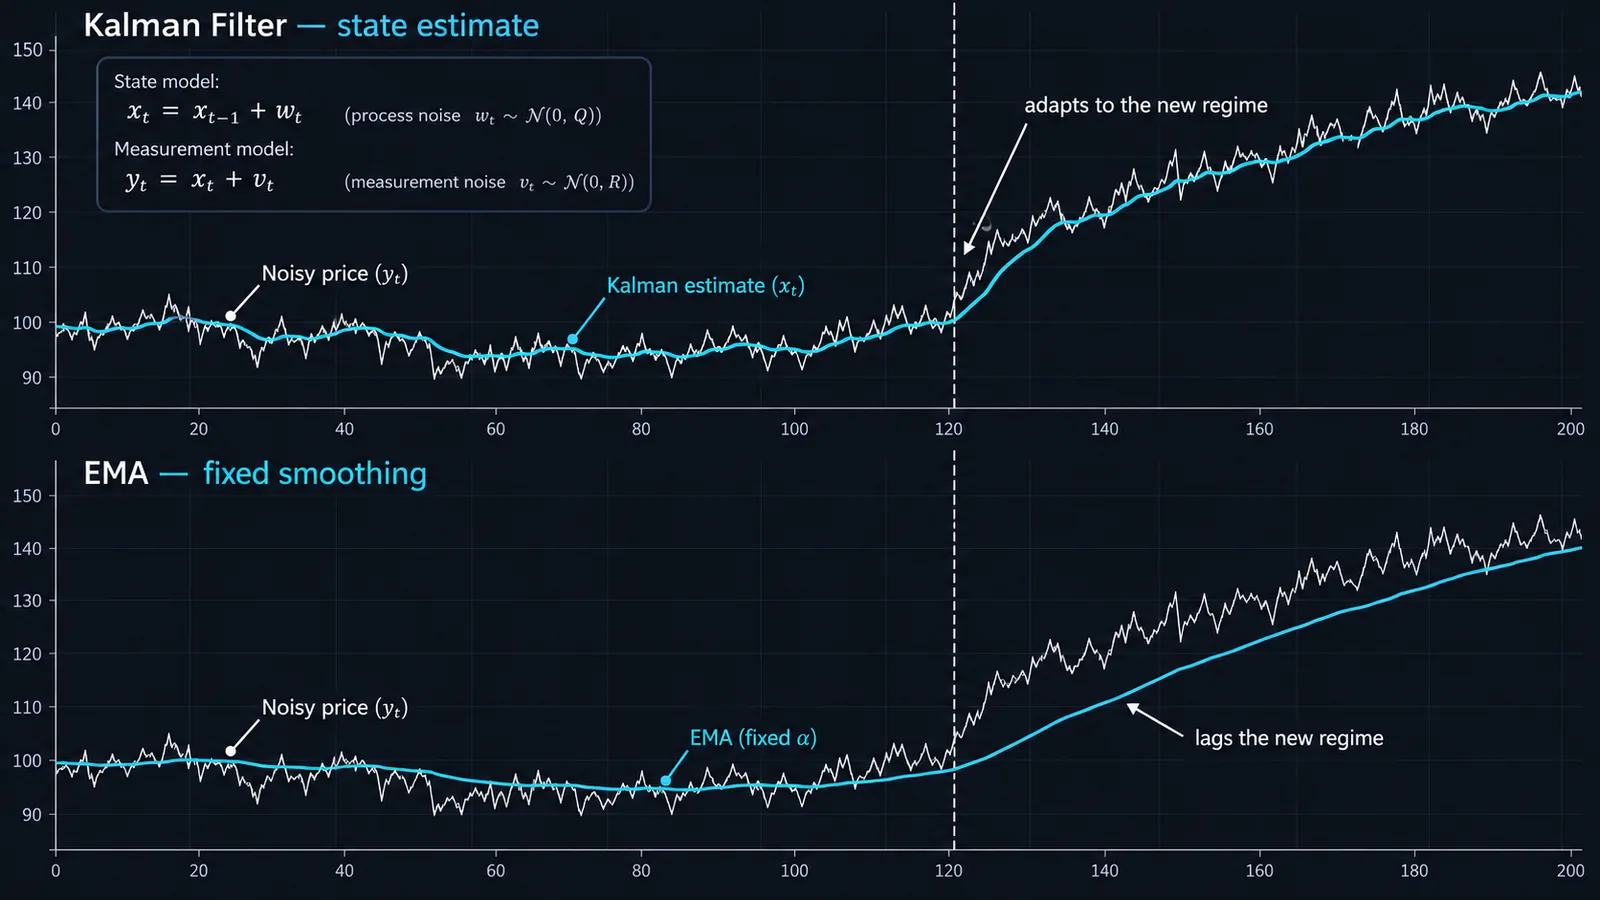
Kurz gesagt: Der eindimensionale Level-Filter hat es nicht, sobald er eingeschwungen ist. Er hinkt exakt so hinterher wie der EMA, gegen den er konvergiert. Behauptungen über weniger Lag stammen aus drei anderen Quellen, und jede davon hat ihren Preis.
- Warm-up and resets. A high starting P makes the early gain large, so the line snaps to price at the start of the chart. Some scripts inflate P after big moves to get the same effect mid-chart. That reduces lag right after shocks and increases noise right after shocks.
- Adaptive Q and R. Scripts that scale R or Q with ATR or standard deviation change the gain with volatility. That is closer in spirit to Kaufman's adaptive moving average than to a classic Kalman filter, and it adds parameters you have to tune.
- A velocity state. This is the real one. If the model tracks level and slope, the prediction step projects the trend forward, so the line keeps up in a steady trend. It also overshoots at turns, the same trade-off you see with the Hull moving average.
Nichts davon gibt es umsonst. Weniger Lag in Trends zeigt sich an anderer Stelle immer als mehr Überschießen und mehr Whipsaws. Was dir das Kalman-Framework bringt, ist eine fundierte Methode, diesen Kompromiss einzustellen, plus ein Unsicherheitsband (aus P), das dir ein Moving Average nicht liefert.
Die Zwei-Zustands-Version: Niveau plus Geschwindigkeit
Das Modell mit konstanter Geschwindigkeit fügt einen zweiten verborgenen Wert hinzu: die Steigung pro Kerze. Der Vorhersageschritt lautet dann „nächstes Niveau = Niveau + Steigung; nächste Steigung = Steigung“. Beobachtet wird nur das Niveau, also leitet der Filter die Steigung daraus ab, wie die Kurse ihn immer wieder überraschen.
State: [level, slope] F = [[1, 1], [0, 1]] H = [1, 0]Predict: level⁻ = level + slope, slope⁻ = slope, P⁻ = F·P·Fᵀ + QIn der Praxis verhält sich das wie eine geglättete lineare Projektion, vom Gefühl her ähnlich wie eine rollierende lineare Regressionslinie, nur rekursiv aktualisiert. Der Steigungszustand ist schon für sich allein nützlich: Plotte ihn als Oszillator, und er wird zu einer geglätteten Rate of Change, die die Nulllinie kreuzt, wenn der Trend dreht.
Eric Benhamous Paper „Trend Without Hiccups: A Kalman Filter Approach“ aus dem Jahr 2016 verglich mehrere solcher Modelle mit DEMA und TEMA auf einem Jahr täglicher E-mini S&P 500 Daten. Die Modelle wurden auf genau diesem Jahr kalibriert, ohne Out-of-Sample-Test – betrachte die berichteten Gewinne also als Demonstration, nicht als Beleg für einen Edge.
Kalman-Hedge-Ratios im Pairs Trading
Hier verdient sich der Kalman-Filter seinen Ruf. Bei einem Pairs Trade hältst du ein Asset gegen ein anderes im Verhältnis β, sodass der Spread zum Mittelwert zurückkehrt. Ein festes β aus einer einzigen Regression veraltet; eine rollierende Regression zwingt dich, einen Lookback zu wählen. Der Kalman-Ansatz behandelt β (und einen Achsenabschnitt) als verborgene Zustände, die wie ein Random Walk driften, und aktualisiert sie bei jeder Kerze.
Observation: priceY(t) = β₀(t) + β₁(t) × priceX(t) + noiseState: β(t) = β(t−1) + small random changeErnest Chan hat die Methode in Algorithmic Trading: Winning Strategies and Their Rationale (Wiley, 2013) unter privaten Quants bekannt gemacht, und zwar mit den Länder-ETFs EWA und EWC. Der Filter liefert dir außerdem zwei Nebenprodukte: den Prognosefehler e(t), der den Spread darstellt, und dessen Varianz, deren Quadratwurzel wie eine gleitende Standardabweichung funktioniert. Trade das wie Bollinger Bands auf dem Spread: Geh den Spread long, wenn e(t) unter −k × √Varianz fällt, und short, wenn es über +k × √Varianz steigt.
Die Artikel von QuantStart wenden die Methode auf die Treasury-ETFs TLT und IEI an. In ihrem QSTrader-Backtest (Daily-Kerzen, August 2009 bis August 2016, Schwelle von einer Standardabweichung) berichtet der Artikel eine CAGR von 8.73%, eine Sharpe Ratio von 0.75 und einen maximalen Drawdown von 15.79% – ausdrücklich vor Transaktionskosten – bei einer Drawdown-Dauer von 777 Tagen. Diese letzte Zahl ist die ehrliche: Selbst ein lehrbuchmäßig guter Pairs-Filter kann zwei Jahre lang ohne neues Equity-Hoch bleiben. Die allgemeine Logik dahinter, überdehnte Spreads zu faden, findest du in unserem Guide zum Mean-Reversion-Trading.
Einen Kalman-Filter-Indikator auf TradingView einrichten
TradingView hat keinen eingebauten Kalman-Filter, du wirst also ein Community-Script nutzen. Such im Indikatoren-Dialog nach „Kalman“, und du findest Dutzende: einfache Level-Filter, adaptive Versionen, die mit der ATR skalieren, Kalman-geglättete RSI- und Oszillator-Varianten. Bevor du eines hinzufügst, prüfe in der Beschreibung oder im Quellcode vier Dinge:
- Which model. One state (level) or two (level and velocity)? A one-state script will behave like an EMA once warmed up.
- Which inputs. Separate Q and R, or a single "smoothness" input? If separate, compute q = Q ÷ R and look it up in the table above.
- Adaptive scaling. If Q or R is multiplied by ATR or standard deviation, the line will change character between quiet and volatile sessions. Our ATR guide explains what that volatility input measures.
- Repainting. A forward filter that only uses past bars does not repaint. A Kalman smoother (which runs backward over the data) does, and it will look magical on historical charts. Our guide to non-repainting indicators shows how to test this with bar replay.
Eine praktische Tuning-Routine
- Nimm die EMA-Länge, der du auf diesem Markt und Timeframe bereits vertraust, zum Beispiel 20 auf dem 1-Stunden-Chart.
- Rechne sie um: α = 2 ÷ 21 = 0.095. Das entspricht q ≈ 0.01, starte also mit Q = 0.01 und R = 1.
- Leg beide Linien übereinander. Nach der Einschwingphase sollten sie nahezu deckungsgleich sein. Wenn ja, ist das Script ein Level-Filter, und du kennst jetzt seine Basislinie.
- Erst dann experimentierst du: adaptive Skalierung, ein Geschwindigkeitszustand oder ein anderes q. Ändere immer nur eine Sache und beurteile das Ergebnis auf Out-of-Sample-Kerzen.
Wenn Scripts und Eingaben neu für dich sind, erklärt dir unser Guide zur TradingView-Plattform, wie du Indikatoren hinzufügst, speicherst und als Vorlage sicherst.
Kalman-Filter vs. EMA, ALMA und McGinley Dynamic
Alle versuchen, dieselbe Frage zu beantworten: Wie stark soll sich die Linie bei dieser Kerze bewegen? Sie beantworten sie nur mit unterschiedlicher Mechanik.
| Glätter | Wie er seine Geschwindigkeit festlegt | Lag in einem stetigen Trend | Hauptrisiko |
|---|---|---|---|
| EMA | Festes α = 2 ÷ (N + 1) | Mittel, konstant | Zu langsam oder zu unruhig, nie beides richtig |
| Kalman (Niveau) | Gain aus Q, R und P; pendelt sich auf einen festen Wert ein | Wie sein entsprechender EMA, sobald eingeschwungen | Tempo der Einschwingphase mit einem Edge verwechseln |
| Kalman (Niveau + Geschwindigkeit) | Gain plus Projektion der Steigung | Gering | Überschießen an Wendepunkten |
| ALMA | Gaußsche Gewichte, zu den jüngsten Kerzen verschoben (Offset, Sigma) | Gering bis mittel | Zu hoher Offset macht ihn sprunghaft |
| McGinley Dynamic | Tempo passt sich am Verhältnis von Preis zu Linie an | Mittel, holt bei Sell-offs schneller auf | Kann in steilen Rallys hinterherhinken |
| KAMA | Effizienzverhältnis von Richtung zu Rauschen | Gering in sauberen Trends, flach in Seitwärtsphasen | Kommt nach einer Range nur langsam wieder in Gang |
Willst du einen Filter, der dir auch sagt, wie breit das Rauschband ist, gewinnt Kalman: P liefert dir eine Unsicherheitsschätzung gratis dazu. Willst du einfach nur eine Linie, sind ein ALMA oder ein gut gewählter EMA leichter zu durchschauen. Eine kanalartige Alternative auf Basis einer anderen Glättungsfamilie findest du im Guide zum Gaussian Channel.
Wo Kalman-Filter im Live-Trading scheitern
- Regime changes. Q and R are guesses about how much the market moves and how noisy it is. A Q tuned on a quiet month will lag badly in a news-driven trend; one tuned on a trending month will whipsaw in a range. Checking whether the market is trending or mean-reverting first, for example with the Hurst exponent, tells you which regime you are tuning for.
- Overfitting. With adaptive multipliers, velocity noise, initial P and a signal threshold, a "simple" Kalman system easily has five or six free parameters. Optimize them on one sample and the backtest will look clean. Hold back at least a third of your data and test once.
- Fat tails. The filter assumes Gaussian noise. One gap or flash spike creates a huge surprise, and the line jumps by K times that surprise. Clip extreme surprises or filter on a steadier input such as the bar's median price.
- Broken pairs. In pairs trading, the filter will keep updating β even when the relationship has truly ended. It adapts to a broken spread instead of warning you. Pair it with a periodic cointegration check.
- The smoother trap. Backward-looking Kalman smoothers use future bars. Any backtest built on them is invalid.
- Crossover systems. Price crossing a Kalman line whipsaws exactly as much as price crossing the equivalent EMA. Changing the name of the average does not fix crossover noise; filters like a Supertrend band or a volatility buffer do.
Drei sinnvolle Arten, eine Kalman-Linie zu nutzen
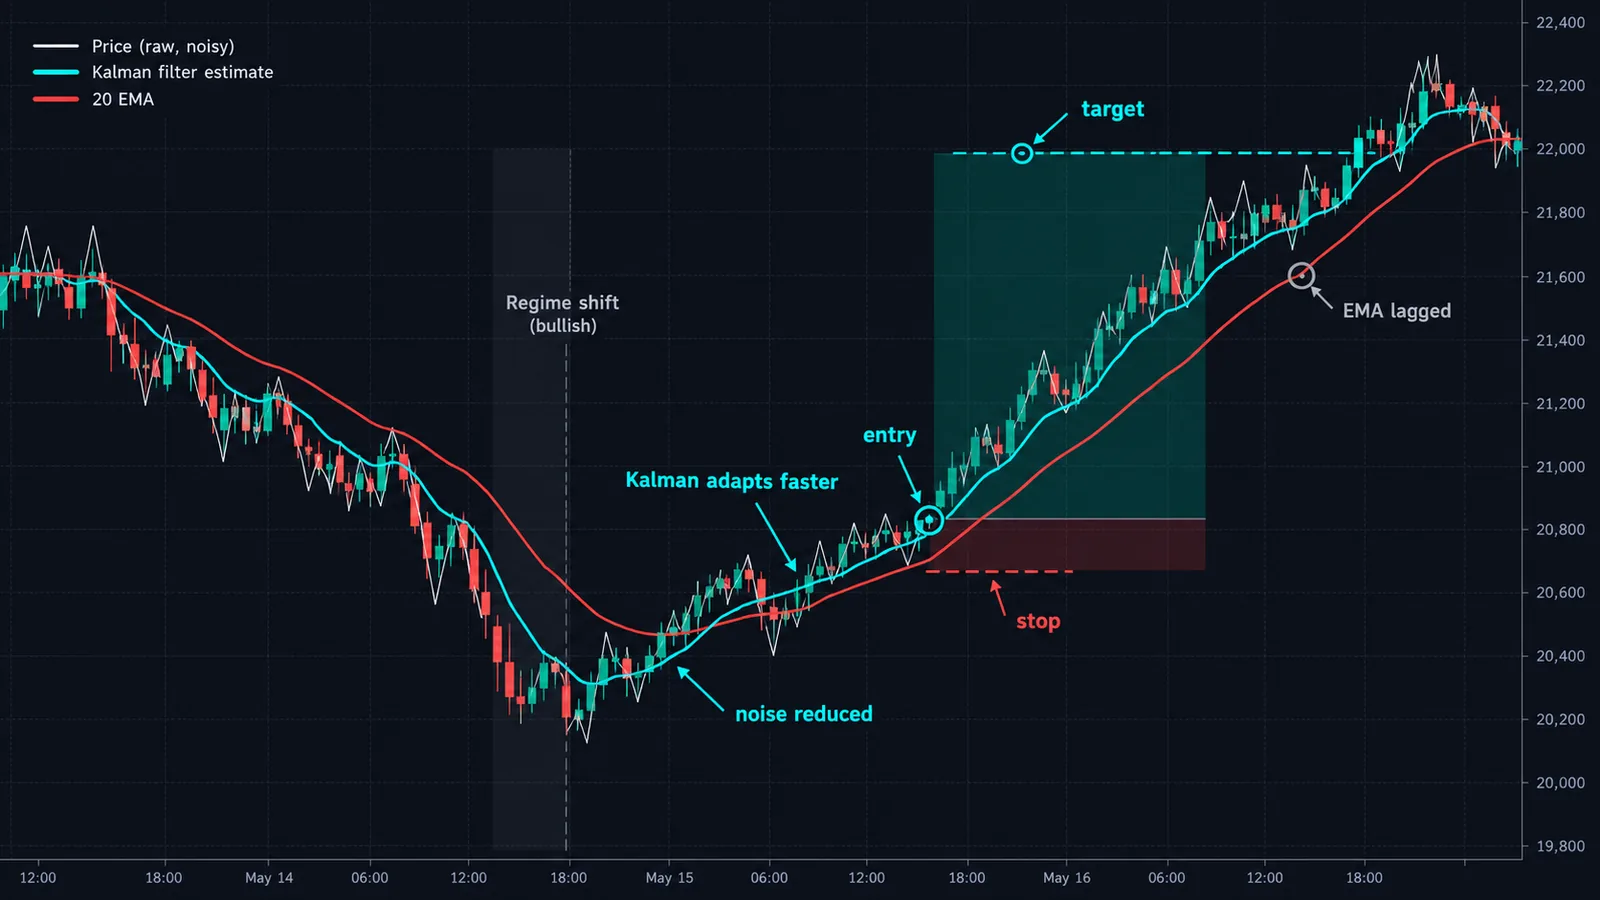
- Trend bias. Use a slow setting (q around 0.001 to 0.01) as a bias line. Above and rising, look for longs; below and falling, look for shorts. Same job as a 50-period average, with a P-based band to show how far price can stray before the bias is in doubt.
- Slope oscillator. With the two-state model, plot the velocity state. Zero crosses mark trend flips with less noise than a raw momentum oscillator, similar in spirit to the MACD histogram.
- Spread z-score. For pairs or for price vs its own Kalman line, divide the surprise by √P⁻ (or by the forecast-error standard deviation). That gives a self-scaling z-score for mean-reversion entries.
Kalman-Filter tauchen auch als Vorverarbeitung in komplexeren Modellen auf. Wenn dich diese Richtung interessiert, zeigt dir unser Guide zu Machine-Learning-Trading-Indikatoren, wie geglättete Eingangsdaten in Klassifikatoren einfließen.
Kalman-Filter und Quantum Algo
Eine Kalman-Linie ist eine gute Antwort auf die Frage „In welche Richtung läuft der Trend und wie verrauscht ist er?“. Ein Einstiegssystem ist sie nicht. Diese Aufteilung passt sauber dazu, wie wir bei Quantum Algo unsere Tools bauen. Nutze eine langsame Kalman-Einstellung als Richtungsfilter und überlass Einstiege und Risiko einem Timing-Tool. Die Signale von Zeno kommen mit eingebautem Stop und Zielen – der Kalman-Bias entscheidet also, welche Seite du handeln darfst, und Zeno entscheidet, wann und wo das Risiko definiert ist. Bei Gold funktioniert Zeno Gold über alle Timeframes hinweg; bei Index-CFDs deckt Zeno Stocks NAS100 und SPX500 ab.
Wenn du lieber kostenlos und Open Source bleiben willst: Der Adaptive Trend Sentinel ist eine adaptive Trendlinie, die du direkt neben einem Kalman-Script vergleichen kannst, und die Supertrend Engine ergänzt einen Volatilitätspuffer, der Whipsaws bei Kreuzungen reduziert. Alle kostenlosen QuantumAlgo Scripts findest du auf der Seite kostenlose Indikatoren, und die Academy erklärt Trendfilter von Grund auf.
◆ Interaktiver Check
Wie gut kennst du Kalman-Filter?
Fragen, die Trader zu Kalman-Filter stellen
Er ist ein rekursiver Schätzer, der aus verrauschten Kursen einen verborgenen Wert verfolgt, meist das wahre Preisniveau oder eine Hedge Ratio. Bei jeder Kerze macht er eine Vorhersage, misst die Überraschung und korrigiert mit einem Gain, der vom Prozessrauschen Q und vom Messrauschen R abhängt.
Nicht automatisch. Der Kalman-Filter mit einem Zustand konvergiert gegen einen EMA, nach der Einschwingphase hat er also denselben Lag. Seine Vorteile sind eine Unsicherheitsschätzung und die Möglichkeit, einen Geschwindigkeitszustand oder zeitvariable Parameter hinzuzufügen. Vergleiche dazu unseren Guide zu Moving Averages.
Im einfachen Modell zählt nur das Verhältnis Q ÷ R. Ein Verhältnis um 0.01 verhält sich wie ein EMA mit 20 Perioden, 0.05 wie ein EMA mit 9 Perioden und 0.5 wie ein EMA mit 3 Perioden. Starte mit einer EMA-Länge, die du bereits nutzt, und rechne sie um.
Ein vorwärts laufender Kalman-Filter, der nur vergangene Kerzen nutzt, repaintet nicht. Ein Kalman-Smoother, der rückwärts durch die Daten läuft, schon. Prüf den Quellcode des Scripts, bevor du einem Backtest vertraust.
Es gibt keinen eingebauten Kalman-Indikator, aber viele Community-Scripts setzen ihn um, darunter adaptive Versionen und Kalman-geglättete Oszillatoren. Prüfe, ob ein Script einen oder zwei Zustände nutzt und wie es Q und R festlegt.
Er schätzt eine zeitvariable Hedge Ratio zwischen zwei Assets. Der Prognosefehler ist der Spread, und seine Varianz legt die Einstiegsbänder fest – du tradest den Spread also, wenn er sich über ein Vielfaches seiner Standardabweichung hinaus dehnt.
Rudolf E. Kálmán, der ihn 1960 im Journal of Basic Engineering veröffentlichte. Eine frühe Umsetzung kam im Navigationscomputer von Apollo zum Einsatz.
Der Anteil der jüngsten Überraschung, der zur Schätzung addiert wird, zwischen 0 und 1. Er ist gleich P⁻ ÷ (P⁻ + R), also hoch, wenn der Filter unsicher ist und die Kurse sauber sind, und niedrig, wenn der Filter sich sicher ist und die Kurse verrauscht sind.
Er sagt nach seinem eigenen Modell nur einen Schritt voraus, und das ist bei der Level-Version einfach die letzte Schätzung. Er glättet und schätzt; Wendepunkte prognostiziert er nicht.
Quellen & verwandte Leitfäden
Als Nächstes lesen
- Moving Averages
- Hull Moving Average
- Kaufman Adaptive Moving Average (KAMA)
- Mean Reversion Trading
- Linear Regression Channel
- Non-Repaint Indicators
- Kostenlose TradingView-Indikatoren
- Zeno — die Premium-Engine
Primärquellen
- Wikipedia — Kalman filter
- UNC Chapel Hill (Welch & Bishop) — An Introduction to the Kalman Filter
- QuantStart — Dynamic Hedge Ratio Between ETF Pairs Using the Kalman Filter
- QuantStart — Kalman Filter-Based Pairs Trading Strategy in QSTrader
- Hudson & Thames ArbitrageLab — Kalman Filter
- Hyndman & Athanasopoulos — Forecasting: Principles and Practice, Simple exponential smoothing
- MathWorks — Algorithmic Trading: Winning Strategies and Their Rationale (Ernest P. Chan)