Gamma exposure (GEX): fórmula, gamma positiva y negativa, gamma cero y muros
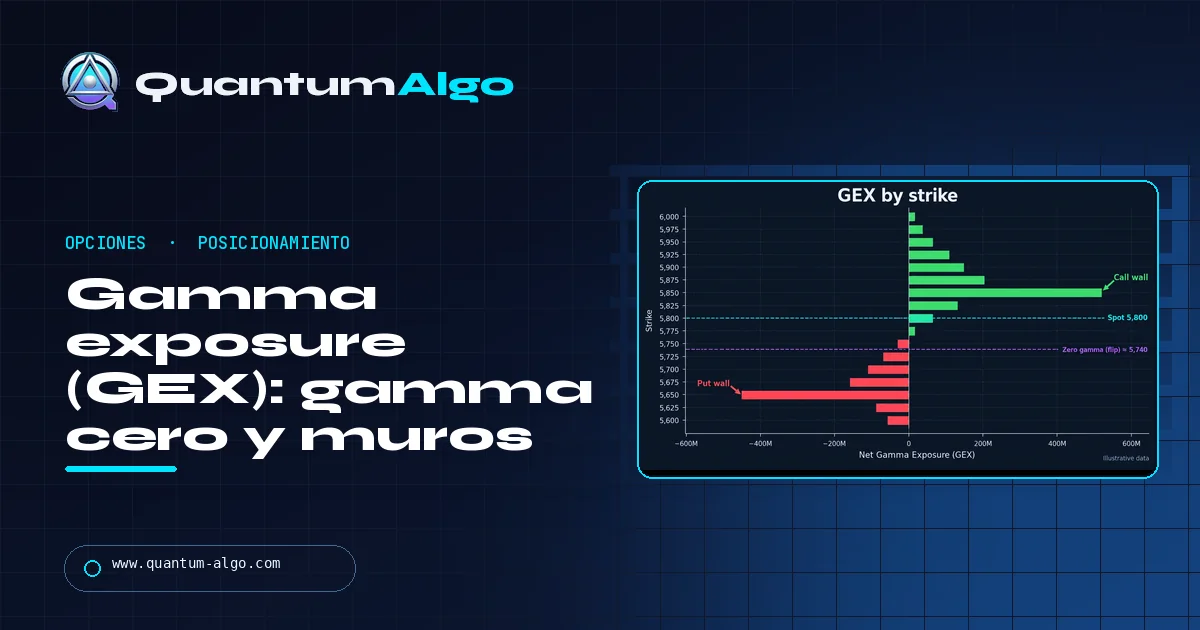
La gamma exposure (GEX) estima cuánto deben comprar o vender los dealers de opciones para mantenerse cubiertos ante un movimiento del 1%: Γ × interés abierto × 100 × spot² × 0.01, con calls positivas y puts negativas. Una GEX positiva significa que los dealers cubren contra el movimiento, lo que tiende a amortiguar la volatilidad; una GEX negativa significa que cubren a favor del movimiento, lo que tiende a amplificarla. El giro de gamma cero es el precio donde el total cambia de signo. Describe qué tipo de día esperar, no la dirección.
Algunos días el S&P 500 se niega a moverse; otros, cada retroceso se convierte en una caída. La gamma exposure es la explicación más usada para esa diferencia: la cobertura que los dealers de opciones deben hacer a medida que se mueve el precio. Esta guía explica la fórmula, los dos regímenes de gamma, el giro de gamma cero y los muros call y put, además de los supuestos que hay detrás de cada cifra de GEX que ves.
Indicadores que se demuestran en público.
Un motor, cuatro herramientas de precisión: el Gold (XAU) Scalper, la Gravity Zone institucional, el Zeno momentum Oscillator y Zeno Stocks para acciones.



¿Qué es la gamma exposure (GEX)?
La gamma exposure (GEX) estima cuánto tendrían que comprar o vender los market makers de opciones sobre acciones o futuros para mantenerse delta-hedged a medida que se mueve el subyacente. Normalmente se expresa en dólares por movimiento del 1%: una GEX de +$5 billion en el S&P 500 significa que los dealers venderían unos $5 billion si el índice sube un 1% y comprarían unos $5 billion si cae un 1%, operando contra el movimiento. Una GEX negativa significa lo contrario: una cobertura que persigue el movimiento.
La idea fue popularizada por SqueezeMetrics en su white paper "Gamma Exposure (GEX)", fechado primero en 2016 y revisado en 2017, que vinculó el signo de la GEX con la volatilidad del S&P 500 al día siguiente. Desde entonces, la GEX, el nivel de "giro" de gamma cero y los muros call y put se han vuelto habituales en los comentarios sobre opciones de índices y 0DTE. Esta guía cubre la fórmula, los dos regímenes, el giro, los muros y los supuestos que limitan todo el enfoque.
¿Cómo se calcula la gamma exposure?
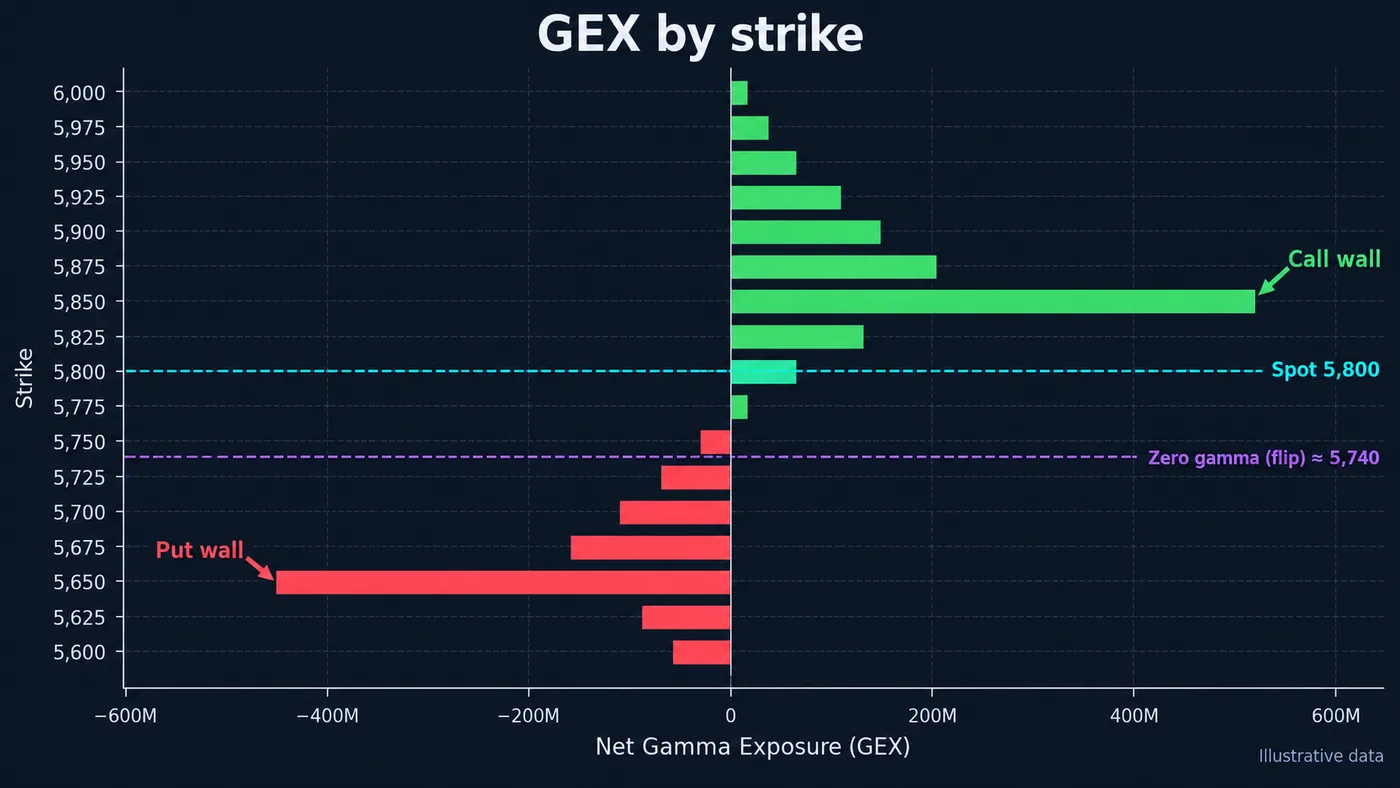
Para cada strike, multiplica la gamma de la opción por su interés abierto y el multiplicador del contrato (100 para opciones sobre acciones e índices de EE. UU.), y después conviértelo a dólares por movimiento del 1% multiplicando por spot² × 0.01. Las calls se cuentan como positivas y las puts como negativas:
| Parte | Fórmula |
|---|---|
| GEX de call por strike | Γ × call OI × 100 × S² × 0.01 |
| GEX de put por strike | − Γ × put OI × 100 × S² × 0.01 |
| GEX neta por strike | GEX de call + GEX de put |
| GEX total | Suma de la GEX neta en todos los strikes y vencimientos |
La convención de signo lleva el supuesto clave: los dealers están largos de las calls que venden los inversores y cortos de las puts que compran los inversores. Así lo planteó SqueezeMetrics: los inversores emiten calls y compran puts, los market makers toman el otro lado y cubren exactamente a delta. Si el posicionamiento real difiere, el signo de la GEX en ese strike es incorrecto. La gamma en sí sale de un modelo de opciones (normalmente Black-Scholes) usando la volatilidad implícita y el tiempo hasta vencimiento de cada opción, por eso las opciones cercanas al vencimiento y at-the-money dominan el total.
¿Qué significan la gamma positiva y negativa?
| Gamma positiva | Gamma negativa | |
|---|---|---|
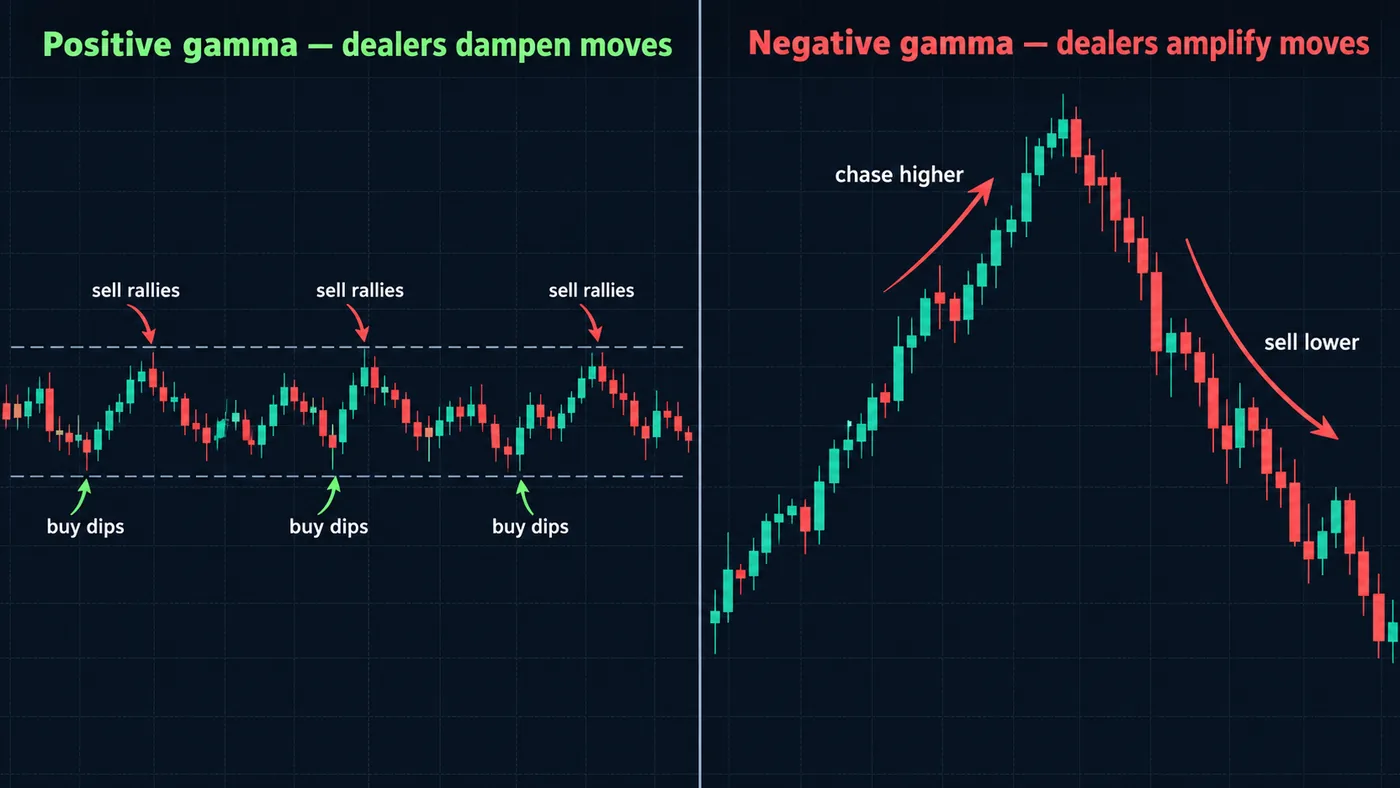
| Cobertura de dealers | Vender en repuntes, comprar en retrocesos | Vender en caídas, comprar en repuntes |
| Efecto en los movimientos | Tiende a amortiguarlos | Tiende a amplificarlos |
| Volatilidad realizada | Normalmente más baja | Normalmente más alta |
| Acción del precio típica | Rangos, reversión a la media, fijación cerca de strikes grandes | Días tendenciales, gaps, extensiones bruscas |
| Dónde está el spot | Por encima del giro de gamma cero | Por debajo del giro |
El mecanismo es simple. Un dealer largo de gamma se vuelve más largo cuando el precio sube y más corto cuando cae, así que mantenerse delta-neutral implica vender fortaleza y comprar debilidad: liquidez que se inclina contra el movimiento. Un dealer corto de gamma tiene que hacer lo contrario, añadiendo al movimiento. SqueezeMetrics encontró que la volatilidad diaria del S&P 500 era mucho más baja cuando la GEX era alta y subía con fuerza cuando la GEX caía por debajo de cero. Ese es el uso práctico de la GEX: no hacia dónde va el precio, sino qué tipo de día esperar.

Automatiza tus operaciones. Deja que Quantum Algo opere por ti.
Cada señal se ejecuta en tu propia cuenta: en tu cuenta, con el plan que tú defines.
¿Qué es el nivel de gamma cero (gamma flip)?
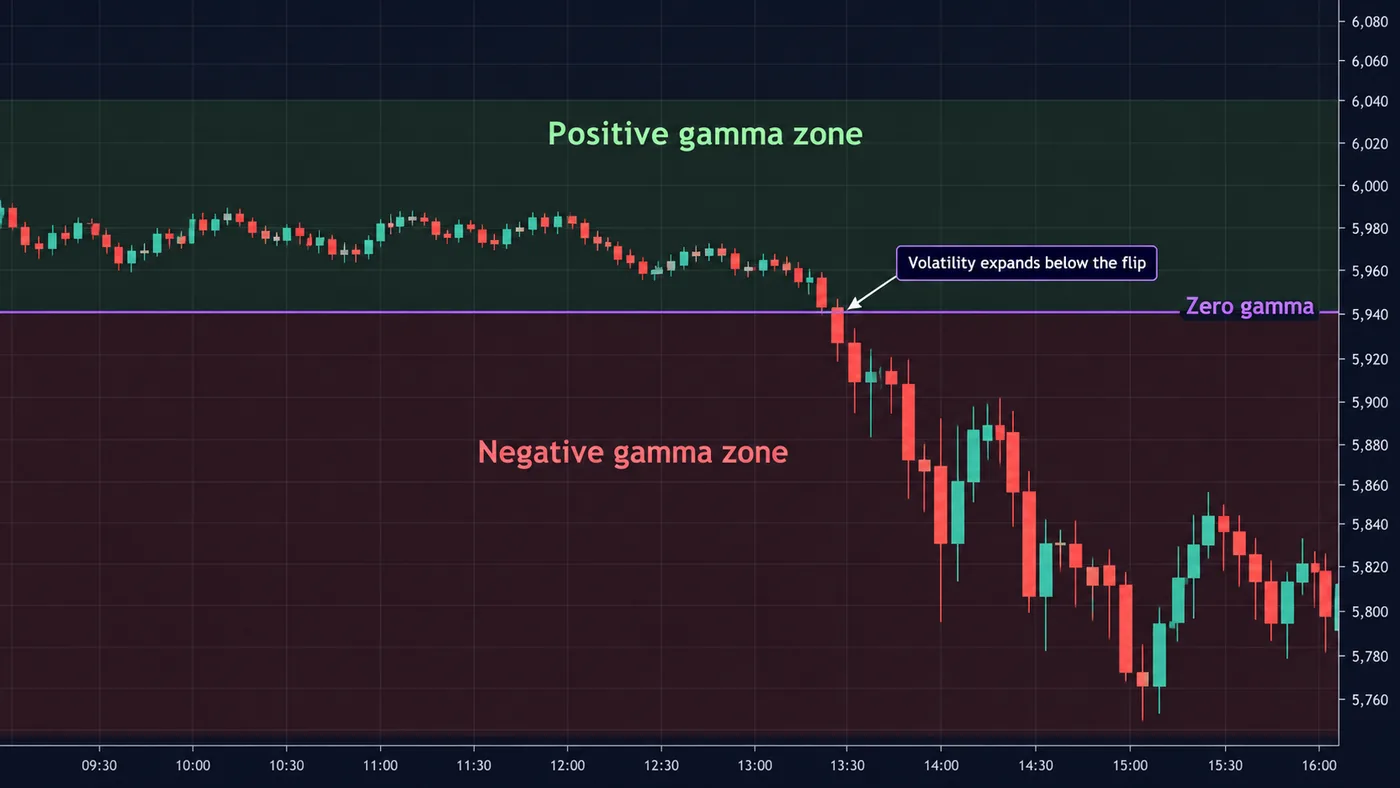
El nivel de gamma cero, o gamma flip, es el precio del subyacente en el que la GEX total cambia de signo. Se encuentra recalculando la gamma de cada opción en una serie de precios spot hipotéticos y buscando dónde el total cruza cero, no buscando el strike donde la GEX neta es cero. Por encima del giro, el mercado está en gamma positiva; por debajo, en gamma negativa.
Trata el giro como una línea de régimen, no como soporte o resistencia. El precio puede atravesarlo muchas veces; lo que cambia es el carácter de la cinta. Los traders lo usan para cambiar de manual: desvanecer extremos y esperar rangos por encima; respetar rupturas y reducir tamaño para oscilaciones más amplias por debajo. El giro se mueve cada día conforme cambian el interés abierto, la volatilidad implícita y el tiempo hasta vencimiento.
¿Qué son el muro call y el muro put?
El muro call es el strike con la mayor gamma de calls, normalmente por encima del spot; el muro put es el strike con la mayor gamma de puts, normalmente por debajo. Como los flujos de cobertura son más pesados alrededor de ellos, a menudo actúan como resistencia y soporte en condiciones de gamma positiva y delimitan el rango esperado para el día o la semana. Están relacionados con los muros de interés abierto en el análisis de la cadena de opciones, pero ponderados por gamma, así que los strikes cercanos al dinero y al vencimiento cuentan más que los grandes pero lejanos.
Como cualquier nivel derivado del posicionamiento, los muros se mueven. Un muro call que rueda más arriba mientras sube el precio está siendo perseguido; un muro put que rueda más abajo en una caída se está abandonando. Lee el cambio de un día a otro, no solo el número. Max pain es una medida distinta: el strike donde los compradores de opciones perderían más al vencimiento, y suele estar cerca, pero no es lo mismo que el strike de mayor gamma.
- Obtén la cadena. Strikes, interés abierto y volatilidad implícita para los vencimientos que importan: en índices, los semanales más cercanos y el mensual.
- Calcula la gamma por opción. Gamma de Black-Scholes a partir del spot, strike, IV y tiempo hasta vencimiento.
- Convierte a GEX. Γ × OI × 100 × S² × 0.01; calls positivas, puts negativas.
- Encuentra muros y total. Strikes con mayor GEX de calls y puts; suma para el total.
- Encuentra el giro. Recalcula el total en una cuadrícula de precios spot y encuentra el cambio de signo.
¿Cómo usan los traders la GEX?
| Situación | Lectura típica | Cómo se ajustan los traders |
|---|---|---|
| GEX positiva grande, spot muy por encima del giro | Rango, fijación cerca de strikes grandes | Desvanecer extremos hacia los muros; objetivos más pequeños |
| Spot cerca del giro | El régimen puede cambiar rápido | Reducir tamaño; esperar aceptación por encima o por debajo |
| GEX negativa, spot por debajo del giro | Días tendenciales y movimientos bruscos más probables | Respetar rupturas; stops más amplios, menor tamaño |
| Vencimiento grande (mensual, trimestral) | La gamma vence; los muros desaparecen | Esperar un cambio de comportamiento después del vencimiento |
| Prueba del muro put en gamma negativa | El soporte puede fallar rápido | Esperar absorción, no solo el nivel |
La GEX funciona mejor como contexto para otro método: te dice si esperar rangos o tendencias, mientras que tus niveles y entradas vienen de la estructura, la liquidez y el order flow. Las guías del put-call ratio y el interés abierto cubren los datos de posicionamiento relacionados.
Calculadora de GEX
Introduce los strikes de un vencimiento con interés abierto de calls y puts, el precio spot, la volatilidad implícita y los días hasta vencimiento. La calculadora calcula la gamma Black-Scholes para cada strike, la GEX neta en dólares por movimiento del 1%, los muros call y put y el giro de gamma cero recalculando el total en precios spot dentro de ±15%. Usa una sola IV para todos los strikes y el supuesto estándar de dealers, así que trátala como un modelo educativo, no como un feed en vivo. Los datos de ejemplo son ilustrativos y tienen forma de un semanal de índice.
¿Cuáles son los límites de la gamma exposure?
- El posicionamiento de los dealers se supone, no se conoce. Los inversores también venden puts y compran calls; cuando lo hacen, el signo en ese strike es incorrecto y la GEX exagera la cobertura real.
- El interés abierto tiene un día de retraso. Se actualiza una vez al día, mientras que las opciones 0DTE se abren y cierran dentro de la sesión y nunca aparecen en el OI nocturno.
- La gamma es solo una griega. Los cambios en la volatilidad implícita (vanna) y en el tiempo (charm) también mueven las coberturas de dealers, especialmente hacia el vencimiento.
- Depende mucho de los índices. La GEX es más significativa para el S&P 500, el Nasdaq-100 y las mayores acciones individuales; en mercados de opciones poco líquidos, los flujos son demasiado pequeños para importar.
- No es direccional. Una GEX positiva no significa alcista; significa que los movimientos tienden a amortiguarse. Úsala para el tipo de día, no para la dirección.
¿Qué errores cometen los traders con la GEX?
- Tratar el nivel de gamma cero como soporte o resistencia en vez de como una línea de régimen.
- Operar la GEX sola, sin un nivel de precio y un gatillo.
- Ignorar el vencimiento: los muros y el giro pueden desaparecer cuando vencen grandes bloques.
- Comparar la GEX de distintos proveedores como si usaran los mismos supuestos y datos.
- Usar los niveles de la semana pasada: la GEX cambia cada día con el OI, la IV y el tiempo.
Datos de referencia
| Elemento | Valor |
|---|---|
| Unidad | Dólares de cobertura por movimiento del 1% en el subyacente |
| Multiplicador del contrato | 100 para opciones sobre acciones e índices de EE. UU. |
| Convención de signo | Calls positivas, puts negativas (dealers largos de calls, cortos de puts) |
| Popularizado por | SqueezeMetrics, white paper "Gamma Exposure (GEX)" (2016, revisado en 2017) |
| GEX positiva | Cobertura contra el movimiento; la volatilidad tiende a amortiguarse |
| GEX negativa | Cobertura a favor del movimiento; la volatilidad tiende a expandirse |
| Gamma cero | Precio spot donde la GEX total cambia de signo |
¿Cómo encaja la GEX con los indicadores de Quantum Algo?
La GEX te dice en qué régimen está el índice; no da entradas. Combínala con niveles que puedas ver en el gráfico. Los indicadores de Quantum Algo gratuitos marcan liquidez, estructura y niveles clave en TradingView, y Zeno, el motor premium, imprime sus propias señales de compra y venta con entrada, stop y dos objetivos en índices y futuros; cada señal está en el historial público. En gamma positiva, las señales cerca de los muros y de vuelta hacia la mitad del rango tienden a encajar con la cinta; en gamma negativa, lo hacen las rupturas en la dirección del movimiento.
La gamma exposure estima la cobertura de dealers por movimiento del 1% a partir de la gamma de opciones y el interés abierto. La GEX positiva tiende a amortiguar la volatilidad, la GEX negativa a amplificarla, y el giro de gamma cero separa ambas. Úsala para juzgar qué tipo de día esperar, combínala con niveles de precio para las entradas y recuerda que descansa en un supuesto sobre el posicionamiento de dealers.
◆ Comprobación interactiva
¿Entiendes la gamma exposure?
Preguntas que hacen los traders sobre la gamma exposure
Una estimación de cuánto deben comprar o vender los dealers de opciones en el subyacente para mantenerse delta-hedged por cada movimiento del 1%, calculada a partir de la gamma y el interés abierto en cada strike.
Para cada strike: gamma × interés abierto × 100 × spot² × 0.01, con calls positivas y puts negativas. Suma todos los strikes y vencimientos para obtener el total.
Los dealers están netos largos de gamma, así que venden en repuntes y compran en retrocesos. Eso tiende a amortiguar los movimientos y reducir la volatilidad realizada.
Los dealers están netos cortos de gamma, así que venden en caídas y compran en repuntes. Eso tiende a amplificar los movimientos y elevar la volatilidad realizada.
El precio del subyacente donde la GEX total cambia de signo, encontrado recalculando la GEX en precios spot hipotéticos. Separa los regímenes de gamma positiva y negativa.
Los strikes con la mayor gamma de calls y la mayor gamma de puts. A menudo actúan como resistencia y soporte y delimitan el rango esperado, especialmente en gamma positiva.
Ninguna de las dos. La GEX describe condiciones de volatilidad, no dirección: una GEX positiva significa que los movimientos tienden a absorberse, y una GEX negativa que tienden a extenderse.
SqueezeMetrics popularizó la GEX en su white paper "Gamma Exposure (GEX)", fechado en 2016 y revisado en 2017.
Puede funcionar en los nombres de opciones más grandes y negociados activamente. En mercados de opciones poco líquidos, los flujos de cobertura son demasiado pequeños frente al volumen de la acción para importar.
Usan supuestos distintos sobre el posicionamiento de dealers, vencimientos distintos y formas diferentes de calcular el giro, y algunos ajustan por flujos intradía de 0DTE.
Referencias y guías relacionadas
Lee a continuación
- Análisis de la cadena de opciones
- Max pain
- Put-call ratio
- Interés abierto explicado
- Trading de opciones para principiantes
- Day trading con opciones
- Mejor indicador para el S&P 500
- SPY vs QQQ
- Trading de liquidez
- Order flow trading
- Indicadores gratuitos de TradingView
- Zeno — el motor premium