Gamma Exposure (GEX): Formel, Positive vs. Negative Gamma, Zero Gamma und Walls
Gamma Exposure (GEX) schätzt, wie viel Optionsdealer kaufen oder verkaufen müssen, um pro 1%-Bewegung gehedged zu bleiben: Γ × open interest × 100 × spot² × 0.01, Calls positiv und Puts negativ. Positive GEX bedeutet, dass Dealer gegen Bewegungen hedgen, was Volatilität tendenziell dämpft; Negative GEX bedeutet, dass sie mit Bewegungen hedgen, was sie tendenziell verstärkt. Der Zero-Gamma-Flip ist der Preis, an dem das Total das Vorzeichen wechselt. Er beschreibt, welche Art Tag du erwarten solltest, nicht die Richtung.
An manchen Tagen weigert sich der S&P 500 zu laufen; an anderen wird jeder Dip zur Rutsche. Gamma Exposure ist die am häufigsten genutzte Erklärung für diesen Unterschied: das Hedging, das Optionsdealer ausführen müssen, wenn sich der Preis bewegt. Dieser Guide erklärt die Formel, die zwei Gamma-Regime, den Zero-Gamma-Flip und die Call- und Put-Walls — und die Annahmen hinter jeder GEX-Zahl, die du siehst.
Indikatoren, die sich öffentlich beweisen.
Eine Engine, vier Präzisions-Tools — der Gold (XAU) Scalper, die institutionelle Gravity Zone, der Zeno Momentum Oscillator und Zeno Stocks für Aktien.



Was ist Gamma Exposure (GEX)?
Gamma Exposure (GEX) schätzt, wie viel Aktien- oder Futures-Options-Market-Maker kaufen oder verkaufen müssten, um delta-gehedged zu bleiben, während sich der Underlying bewegt. Sie wird normalerweise in Dollar pro 1%-Bewegung angegeben: Eine GEX von +$5 billion auf den S&P 500 bedeutet, dass Dealer etwa $5 billion verkaufen würden, wenn der Index 1% steigt, und etwa $5 billion kaufen würden, wenn er 1% fällt — also gegen die Bewegung traden. Negative GEX bedeutet das Gegenteil: Hedging, das der Bewegung hinterherläuft.
Die Idee wurde durch SqueezeMetrics in seinem White Paper "Gamma Exposure (GEX)" popularisiert, zuerst datiert 2016 und 2017 überarbeitet, das das Vorzeichen von GEX damit verknüpfte, wie volatil der S&P 500 am nächsten Tag war. Seitdem sind GEX, das Zero-Gamma-"Flip"-Level sowie Call- und Put-Walls Standard in Index- und 0DTE-Optionskommentaren geworden. Dieser Guide behandelt die Formel, die zwei Regime, den Flip, die Walls — und die Annahmen, die all das begrenzen.
Wie wird Gamma Exposure berechnet?
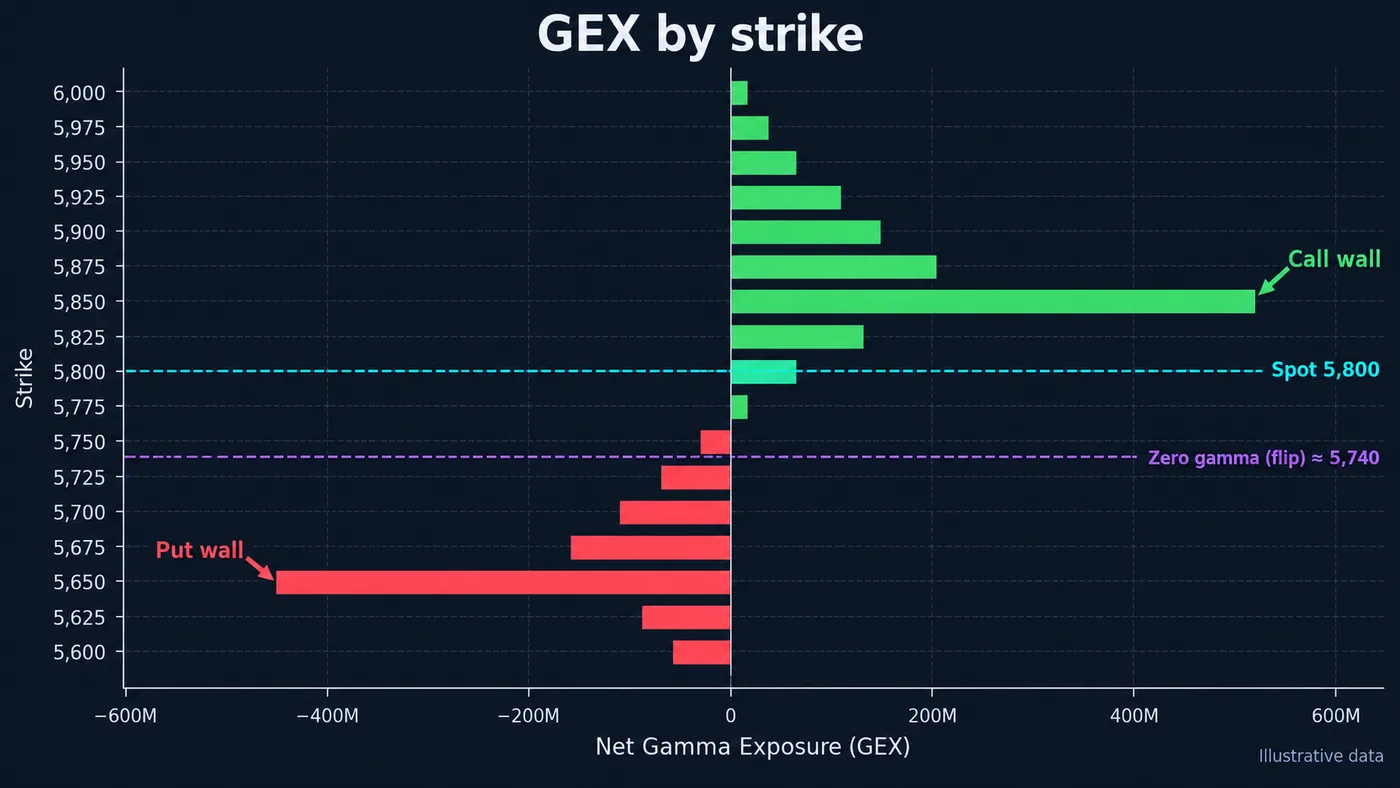
Für jeden Strike multiplizierst du das Gamma der Option mit ihrem Open Interest und dem Kontraktmultiplikator (100 für US-Aktien- und Indexoptionen) und wandelst es dann in Dollar pro 1%-Bewegung um, indem du mit spot² × 0.01 multiplizierst. Calls werden positiv gezählt und Puts negativ:
| Bestandteil | Formel |
|---|---|
| Call GEX pro Strike | Γ × call OI × 100 × S² × 0.01 |
| Put GEX pro Strike | − Γ × put OI × 100 × S² × 0.01 |
| Net GEX pro Strike | Call GEX + Put GEX |
| Total GEX | Summe der Net GEX über alle Strikes und Expiries |
Die Vorzeichenkonvention trägt die wichtigste Annahme: Dealer sind long die Calls, die Investoren verkaufen, und short die Puts, die Investoren kaufen. So hat SqueezeMetrics es gerahmt — Investoren schreiben Calls und kaufen Puts, Market Maker nehmen die Gegenseite und hedgen exakt auf Delta. Wenn das reale Positioning anders ist, ist das Vorzeichen der GEX an diesem Strike falsch. Gamma selbst kommt aus einem Optionsmodell (meist Black-Scholes), mit der impliziten Volatilität und Restlaufzeit jeder Option; deshalb dominieren kurzfristige At-the-Money-Optionen das Total.
Was bedeuten Positive und Negative Gamma?
| Positive Gamma | Negative Gamma | |
|---|---|---|
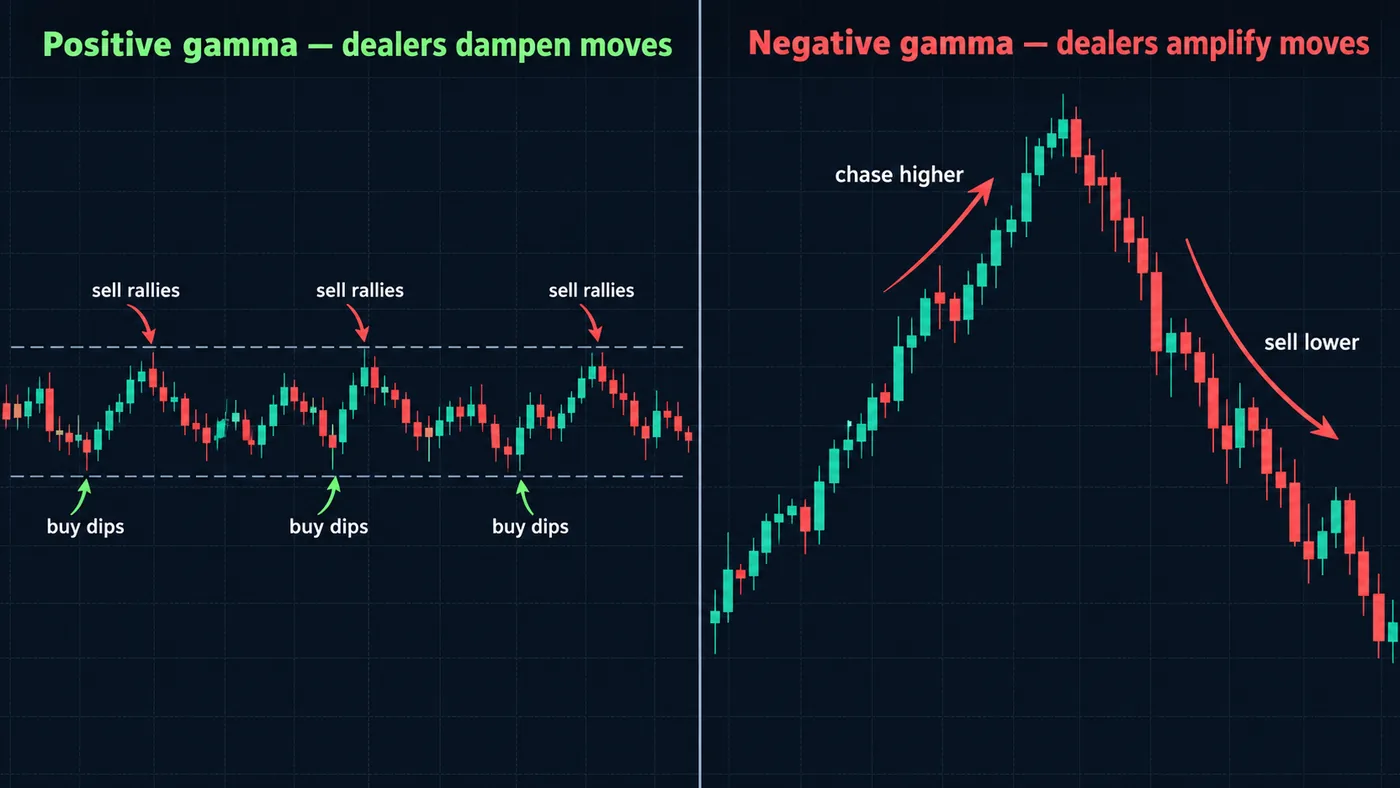
| Dealer-Hedging | Rallies verkaufen, Dips kaufen | In Rückgänge verkaufen, in Rallies kaufen |
| Effekt auf Bewegungen | Dämpft sie tendenziell | Verstärkt sie tendenziell |
| Realisierte Volatilität | Meist niedriger | Meist höher |
| Typischer Kursverlauf | Ranges, Mean Reversion, Pinning nahe großer Strikes | Trendtage, Gaps, scharfe Extensions |
| Wo Spot liegt | Über dem Zero-Gamma-Flip | Unter dem Flip |
Der Mechanismus ist simpel. Ein Dealer, der long Gamma ist, wird länger, wenn der Preis steigt, und kürzer, wenn er fällt; delta-neutral zu bleiben bedeutet also, Stärke zu verkaufen und Schwäche zu kaufen — Liquidität, die gegen die Bewegung arbeitet. Ein Dealer, der short Gamma ist, muss das Gegenteil tun und die Bewegung verstärken. SqueezeMetrics fand, dass die tägliche S&P 500-Volatilität deutlich niedriger war, wenn GEX hoch war, und stark anstieg, sobald GEX unter null fiel. Das ist die praktische Nutzung von GEX: nicht wohin der Preis läuft, sondern welche Art Tag zu erwarten ist.

Automatisiere deine Trades. Lass Quantum Algo für dich handeln.
Jedes Signal wird auf deinem eigenen Konto ausgeführt — auf deinem Konto, mit dem Plan, den du definierst.
Was ist das Zero-Gamma-Level (Gamma Flip)?
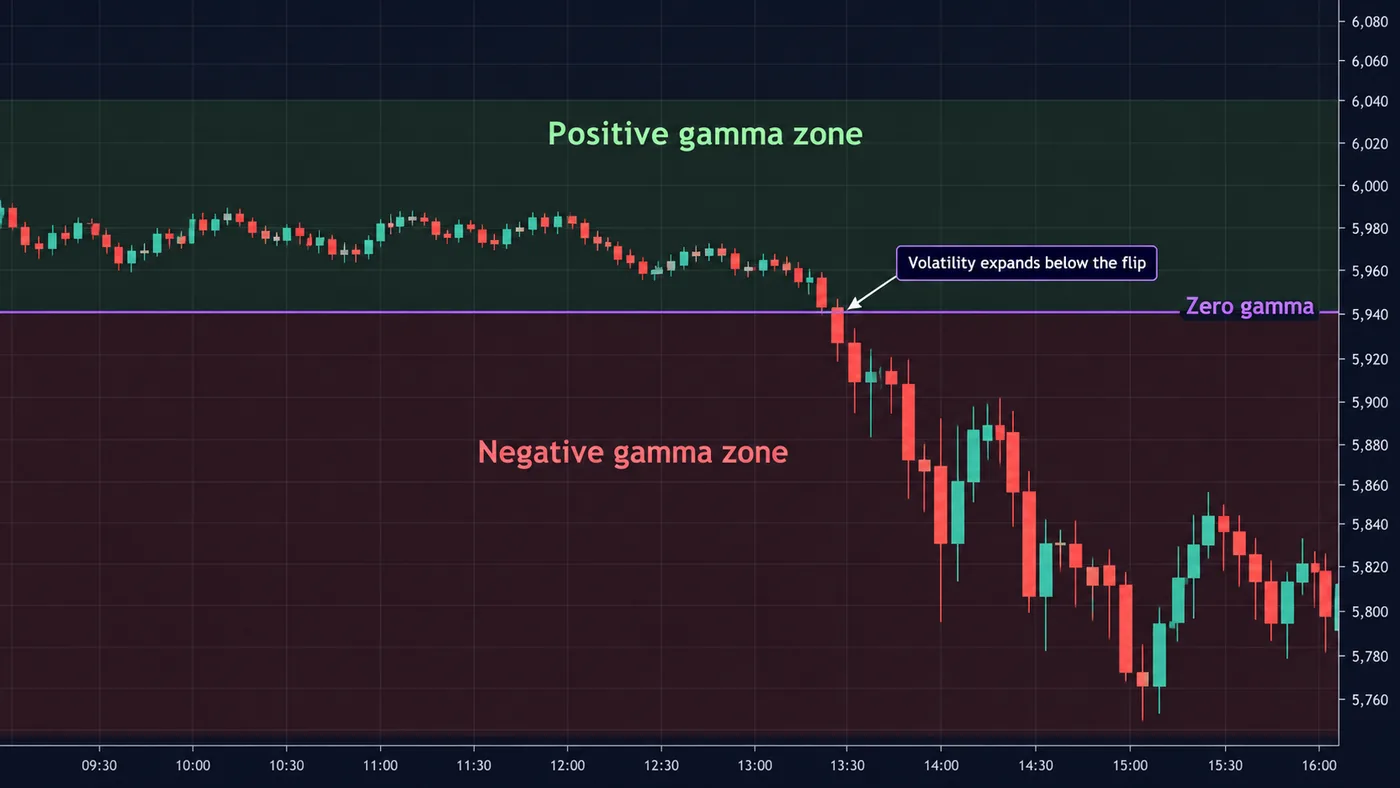
Das Zero-Gamma-Level, oder der Gamma Flip, ist der Underlying-Preis, bei dem Total GEX das Vorzeichen wechselt. Man findet ihn, indem man das Gamma jeder Option über eine Spanne hypothetischer Spot-Preise neu berechnet und sucht, wo das Total null kreuzt — nicht, indem man nach dem Strike sucht, bei dem Net GEX null ist. Über dem Flip ist der Markt in Positive Gamma; darunter in Negative Gamma.
Behandle den Flip als Regime-Linie, nicht als Support oder Resistance. Der Preis kann ihn viele Male durchhandeln; was sich ändert, ist der Charakter des Tapes. Trader nutzen ihn, um Playbooks zu wechseln: Extreme faden und Ranges über ihm erwarten; Breakouts respektieren und wegen breiterer Swings darunter kleiner werden. Der Flip bewegt sich jeden Tag, wenn sich Open Interest, implizite Volatilität und Restlaufzeit ändern.
Was sind Call Wall und Put Wall?
Die Call Wall ist der Strike mit dem größten Call-Gamma, normalerweise über Spot; die Put Wall ist der Strike mit dem größten Put-Gamma, normalerweise darunter. Weil Hedging-Flows um sie herum am stärksten sind, wirken sie in Positive-Gamma-Bedingungen oft als Resistance und Support und begrenzen die erwartete Range für den Tag oder die Woche. Sie hängen mit den Open-Interest-Walls in der Option Chain Analysis zusammen, werden aber nach Gamma gewichtet, sodass Near-the-Money- und Near-Expiry-Strikes stärker zählen als große, aber entfernte Strikes.
Wie jedes Level aus Positioning bewegen sich Walls. Eine Call Wall, die mit steigendem Preis höher rollt, wird gejagt; eine Put Wall, die im Rückgang tiefer rollt, wird aufgegeben. Lies die Veränderung von Tag zu Tag, nicht nur die Zahl. Max Pain ist ein anderes Maß — der Strike, bei dem Optionskäufer zum Expiry am meisten verlieren würden — und liegt oft nahe, ist aber nicht dasselbe wie der größte Gamma-Strike.
- Hole dir die Chain. Strikes, Open Interest und implizite Volatilität für die relevanten Expiries — bei Indizes die nächsten Weeklies und den Monatsverfall.
- Berechne Gamma pro Option. Black-Scholes-Gamma aus Spot, Strike, IV und Restlaufzeit.
- Wandle in GEX um. Γ × OI × 100 × S² × 0.01; Calls positiv, Puts negativ.
- Finde Walls und Total. Größte Call- und Put-GEX-Strikes; Summe für das Total.
- Finde den Flip. Berechne das Total über ein Raster von Spot-Preisen neu und finde den Vorzeichenwechsel.
Wie nutzen Trader GEX?
| Situation | Typische Lesart | Wie Trader anpassen |
|---|---|---|
| Große Positive GEX, Spot deutlich über Flip | Range, Pinning nahe großer Strikes | Extreme Richtung Walls faden; kleinere Targets |
| Spot nahe am Flip | Regime kann schnell wechseln | Größe reduzieren; auf Acceptance darüber oder darunter warten |
| Negative GEX, Spot unter Flip | Trendtage und scharfe Bewegungen wahrscheinlicher | Breakouts respektieren; weitere Stops, kleinere Größe |
| Großer Expiry (monatlich, quartalsweise) | Gamma rollt ab; Walls verschwinden | Nach dem Expiry Verhaltensänderung erwarten |
| Put-Wall-Test in Negative Gamma | Support kann schnell scheitern | Auf Absorption warten, nicht nur auf das Level |
GEX funktioniert am besten als Kontext für eine andere Methode: Sie sagt dir, ob du Ranges oder Trends erwarten solltest, während deine Levels und Einstiege aus Struktur, Liquidität und Orderflow kommen. Die Guides zum Put-Call Ratio und zu Open Interest behandeln die verwandten Positioning-Daten.
GEX-Calculator
Gib die Strikes einer Expiry mit Call- und Put-Open-Interest, Spot-Preis, impliziter Volatilität und Tagen bis zum Expiry ein. Der Calculator berechnet Black-Scholes-Gamma für jeden Strike, Net GEX in Dollar pro 1%-Bewegung, Call- und Put-Walls und den Zero-Gamma-Flip, indem er das Total über Spot-Preise innerhalb von ±15% neu berechnet. Er nutzt eine IV für alle Strikes und die Standard-Dealer-Annahme, also behandle ihn als Lehrmodell, nicht als Live Feed. Die Beispieldaten sind illustrativ und wie ein Index Weekly geformt.
Welche Grenzen hat Gamma Exposure?
- Dealer-Positioning wird angenommen, nicht gewusst. Investoren verkaufen auch Puts und kaufen Calls; wenn sie das tun, ist das Vorzeichen an diesem Strike falsch und GEX überzeichnet reales Hedging.
- Open Interest ist einen Tag alt. Es aktualisiert sich einmal täglich, während 0DTE-Optionen innerhalb der Session öffnen und schließen und nie im Overnight-OI auftauchen.
- Gamma ist nur ein Greek. Änderungen der impliziten Volatilität (Vanna) und der Zeit (Charm) bewegen Dealer-Hedges ebenfalls, besonders Richtung Expiry.
- Index-lastig. GEX ist am aussagekräftigsten für den S&P 500, Nasdaq-100 und die größten Einzelaktien; in dünnen Optionsmärkten sind die Flows zu klein, um zu zählen.
- Nicht direktional. Positive GEX bedeutet nicht bullisch; sie bedeutet, dass Bewegungen tendenziell gedämpft werden. Nutze sie für die Art des Tages, nicht für die Richtung.
Welche Fehler machen Trader mit GEX?
- Das Zero-Gamma-Level als Support oder Resistance behandeln statt als Regime-Linie.
- GEX allein traden, ohne Preislevel und Trigger.
- Expiry ignorieren: Walls und Flip können verschwinden, wenn große Expiries abrollen.
- GEX verschiedener Anbieter vergleichen, als würden sie dieselben Annahmen und Daten nutzen.
- Levels der letzten Woche verwenden: GEX ändert sich jeden Tag mit OI, IV und Zeit.
Referenzdaten
| Punkt | Wert |
|---|---|
| Einheit | Dollar Hedging pro 1%-Bewegung im Underlying |
| Kontraktmultiplikator | 100 für US-Aktien- und Indexoptionen |
| Vorzeichenkonvention | Calls positiv, Puts negativ (Dealer long Calls, short Puts) |
| Popularisiert durch | SqueezeMetrics, White Paper "Gamma Exposure (GEX)" (2016, 2017 überarbeitet) |
| Positive GEX | Hedging gegen die Bewegung; Volatilität wird tendenziell gedämpft |
| Negative GEX | Hedging mit der Bewegung; Volatilität nimmt tendenziell zu |
| Zero Gamma | Spot-Preis, bei dem Total GEX das Vorzeichen wechselt |
Wie passt GEX zu den Indikatoren von Quantum Algo?
GEX sagt dir, in welchem Regime sich der Index befindet; sie gibt keine Einstiege. Kombiniere sie mit Levels, die du im Chart sehen kannst. Die kostenlosen Quantum Algo Indikatoren markieren Liquidität, Struktur und Schlüssel-Levels auf TradingView, und Zeno, die Premium-Engine, druckt eigene Buy- und Sell-Signale mit Einstieg, Stop und zwei Targets auf Indizes und Futures — jeder Call steht im öffentlichen Track Record. In Positive Gamma passen Signale nahe den Walls und zurück zur Mitte der Range eher zum Tape; in Negative Gamma tun das Breakouts in Bewegungsrichtung.
Gamma Exposure schätzt Dealer-Hedging pro 1%-Bewegung aus Options-Gamma und Open Interest. Positive GEX dämpft Volatilität tendenziell, Negative GEX verstärkt sie tendenziell, und der Zero-Gamma-Flip trennt beide. Nutze sie, um die Art des Tages einzuschätzen, kombiniere sie für Einstiege mit Preislevels und denke daran, dass sie auf einer Annahme über Dealer-Positioning beruht.
◆ Interaktiver Check
Verstehst du Gamma Exposure?
Fragen, die Trader zu Gamma Exposure stellen
Eine Schätzung, wie viel Optionsdealer im Underlying kaufen oder verkaufen müssen, um bei jeder 1%-Bewegung delta-gehedged zu bleiben, berechnet aus Gamma und Open Interest an jedem Strike.
Für jeden Strike: gamma × open interest × 100 × spot² × 0.01, mit Calls positiv und Puts negativ. Summiere über Strikes und Expiries für das Total.
Dealer sind netto long Gamma, also verkaufen sie in Rallies und kaufen in Dips. Das dämpft Bewegungen tendenziell und senkt realisierte Volatilität.
Dealer sind netto short Gamma, also verkaufen sie in Rückgänge und kaufen in Rallies. Das verstärkt Bewegungen tendenziell und erhöht realisierte Volatilität.
Der Underlying-Preis, bei dem Total GEX das Vorzeichen wechselt, gefunden durch Neuberechnung von GEX über hypothetische Spot-Preise. Er trennt Positive- und Negative-Gamma-Regime.
Die Strikes mit dem größten Call-Gamma und dem größten Put-Gamma. Sie wirken oft als Resistance und Support und begrenzen die erwartete Range, besonders in Positive Gamma.
Keines von beidem. GEX beschreibt Volatilitätsbedingungen, nicht Richtung: Positive GEX bedeutet, dass Bewegungen tendenziell absorbiert werden, Negative GEX, dass sie sich tendenziell ausdehnen.
SqueezeMetrics popularisierte GEX in seinem White Paper "Gamma Exposure (GEX)", datiert 2016 und 2017 überarbeitet.
Bei den größten, aktivsten Optionsnamen kann sie funktionieren. In dünnen Optionsmärkten sind die Hedging-Flows relativ zum Aktienvolumen zu klein, um relevant zu sein.
Sie nutzen unterschiedliche Annahmen über Dealer-Positioning, unterschiedliche Expiries und verschiedene Methoden zur Berechnung des Flips; manche passen außerdem für intraday 0DTE-Flows an.
Quellen & verwandte Leitfäden
Als Nächstes lesen
- Option Chain Analysis
- Max Pain
- Put-Call Ratio
- Open Interest erklärt
- Options Trading für Anfänger
- Day Trading Options
- Bester Indikator für S&P 500
- SPY vs QQQ
- Liquidity Trading
- Order Flow Trading
- Kostenlose TradingView-Indikatoren
- Zeno — die Premium-Engine