Gamma Exposure(GEX):公式、正 Gamma 与负 Gamma、零 Gamma 和墙
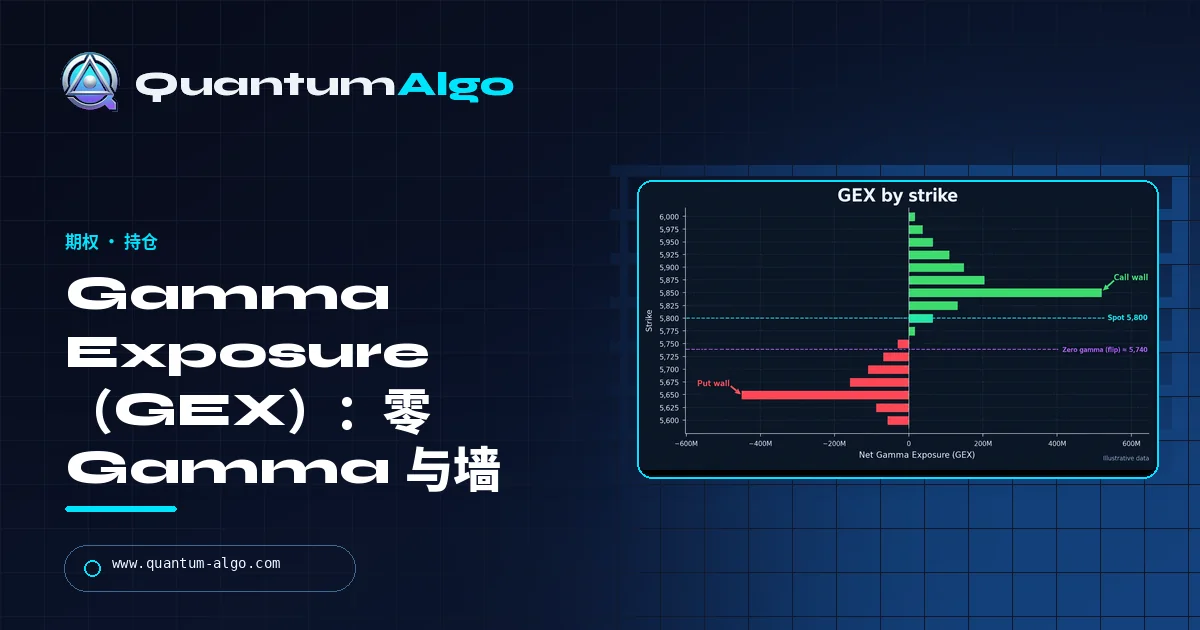
Gamma Exposure(GEX)估算期权交易商为了在标的每波动 1% 时保持对冲,需要买入或卖出多少:Γ × 未平仓合约 × 100 × 现货² × 0.01,看涨期权为正,看跌期权为负。正 GEX 意味着交易商逆着波动对冲,往往会压低波动率;负 GEX 意味着交易商顺着波动对冲,往往会放大波动。零 Gamma 翻转是总值改变符号的价格。它描述的是应该期待哪一种交易日,而不是方向。
有些日子 S&P 500 拒绝波动;另一些日子里,每一次回落都会演变成下滑。Gamma Exposure 是解释这种差异最常用的框架:价格移动时,期权交易商必须进行的对冲。本指南解释公式、两种 Gamma 状态、零 Gamma 翻转、Call Wall 和 Put Wall,以及您看到的每一个 GEX 数字背后的假设。
经得起公开验证的指标。
一个引擎,四款精准工具:Gold(XAU)Scalper、机构级 Gravity Zone、Zeno 动量振荡指标,以及面向股票的 Zeno Stocks。
什么是 Gamma Exposure(GEX)?
Gamma Exposure(GEX)估算股票或期货期权做市商为了在标的移动时保持 Delta 对冲,需要买入或卖出多少标的。它通常以每 1% 波动对应的美元金额表示:S&P 500 上 +$5 billion 的 GEX 意味着指数上涨 1% 时,交易商大约会卖出 $5 billion;指数下跌 1% 时,会买入约 $5 billion——也就是逆着波动交易。负 GEX 则意味着相反:追随波动的对冲。
这一概念由 SqueezeMetrics 在其白皮书“Gamma Exposure (GEX)”中推广,该白皮书首次标注日期为 2016 年,并在 2017 年修订;它把 GEX 的符号与 S&P 500 次日波动率联系起来。此后,GEX、零 Gamma “翻转”价位,以及 Call Wall 和 Put Wall 已经成为指数和 0DTE 期权评论中的标准内容。本指南涵盖公式、两种状态、翻转、墙——以及限制这一切的假设。
Gamma Exposure 如何计算?
对每个行权价,将期权的 Gamma 乘以未平仓合约和合约乘数(美国股票和指数期权为 100),再乘以现货² × 0.01,转换为每 1% 波动对应的美元金额。看涨期权计为正,看跌期权计为负:
| 组成 | 公式 |
|---|---|
| 每个行权价的 Call GEX | Γ × call OI × 100 × S² × 0.01 |
| 每个行权价的 Put GEX | − Γ × put OI × 100 × S² × 0.01 |
| 每个行权价的净 GEX | Call GEX + Put GEX |
| 总 GEX | 所有行权价和到期日的净 GEX 总和 |
这个符号约定承载着关键假设:交易商持有投资者卖出的看涨期权多头,并持有投资者买入的看跌期权空头。这就是 SqueezeMetrics 的框架——投资者卖出看涨期权、买入看跌期权,做市商站在另一边,并严格按 Delta 对冲。如果真实持仓不同,该行权价上的 GEX 符号就是错的。Gamma 本身来自期权模型(通常是 Black-Scholes),使用每份期权的隐含波动率和到期时间,因此近到期、平值期权会主导总量。
正 Gamma 和负 Gamma 意味着什么?
| 正 Gamma | 负 Gamma | |
|---|---|---|
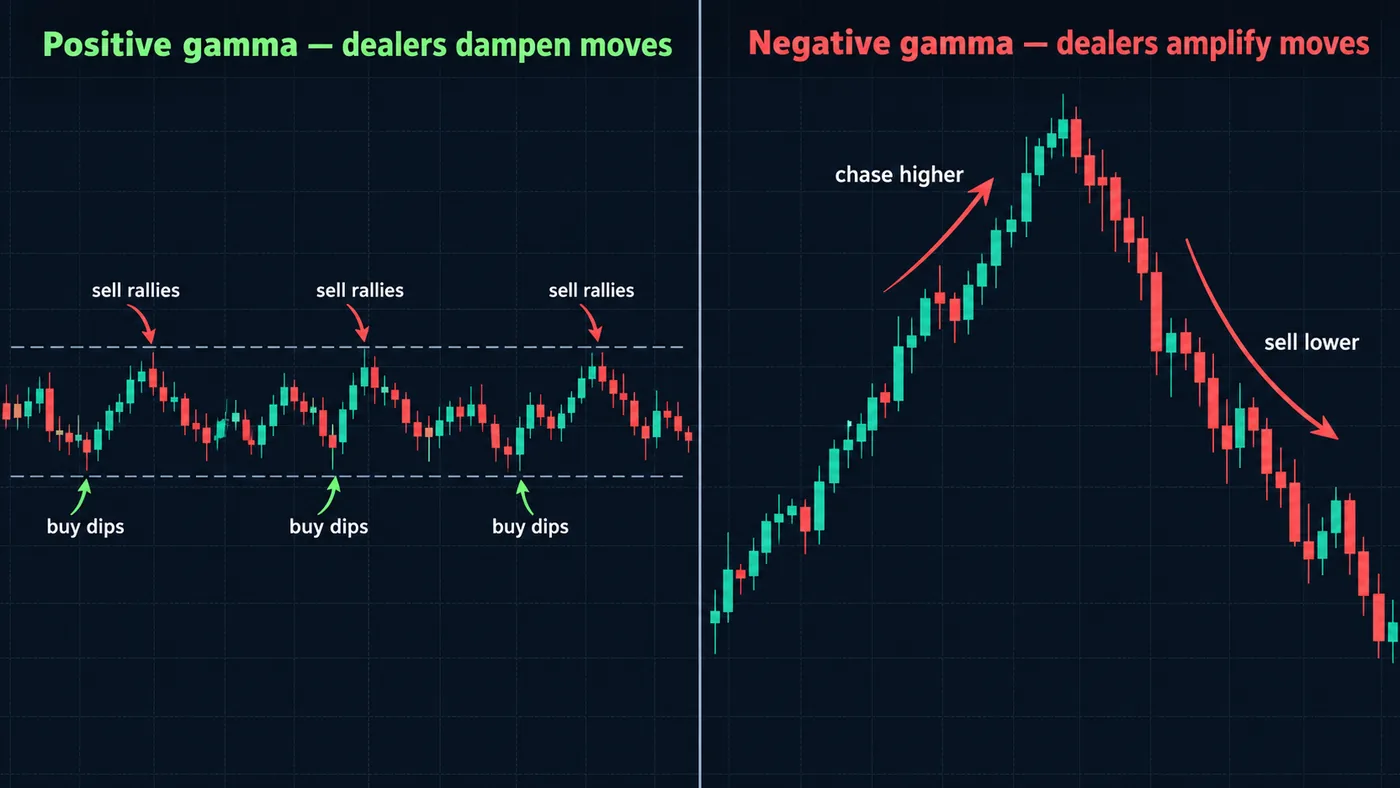
| 交易商对冲 | 上涨时卖出,下跌时买入 | 下跌时卖出,上涨时买入 |
| 对波动的影响 | 往往会压低波动 | 往往会放大波动 |
| 实际波动率 | 通常更低 | 通常更高 |
| 典型价格行为 | 区间、均值回归、在大行权价附近钉住 | 趋势日、跳空、快速延伸 |
| 现货所处位置 | 在零 Gamma 翻转上方 | 在翻转下方 |
机制很简单。做多 Gamma 的交易商会在价格上涨时变得更偏多,在价格下跌时变得更偏空,因此为了保持 Delta 中性,就需要卖出强势、买入弱势——这是一种逆着波动的流动性。做空 Gamma 的交易商必须反向操作,从而给波动加速。SqueezeMetrics 发现,当 GEX 较高时,S&P 500 的日内波动率明显更低;当 GEX 跌破零时,波动率会急剧上升。这就是 GEX 的实际用途:它不是告诉您价格去哪,而是告诉您应该期待哪一种交易日。
什么是零 Gamma(Gamma 翻转)水平?
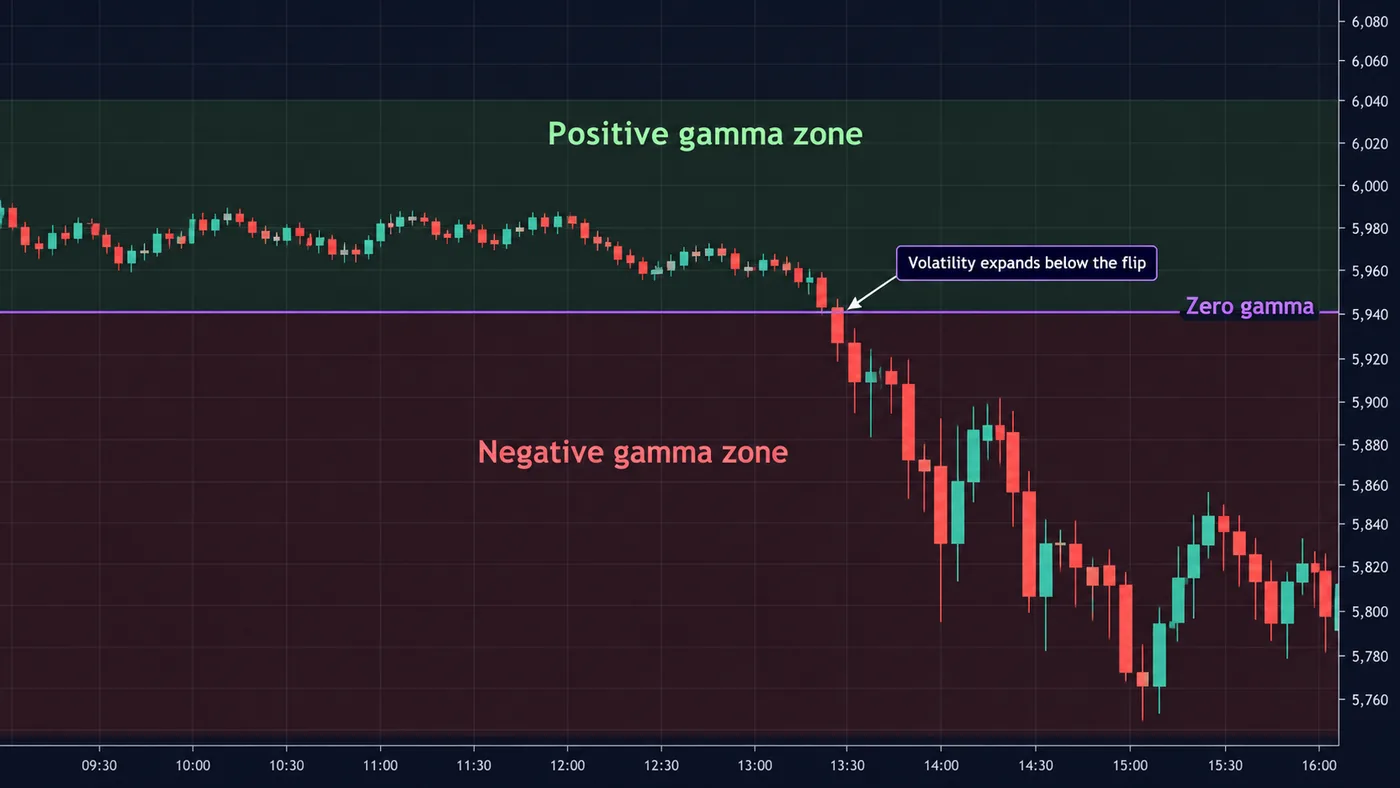
零 Gamma 水平,也称 Gamma 翻转,是总 GEX 改变符号时的标的价格。它的寻找方式,是在一系列假设现货价格下重新计算每份期权的 Gamma,并找出总值穿越零的位置——不是寻找净 GEX 为零的行权价。翻转上方市场处于正 Gamma;翻转下方则是负 Gamma。
请把翻转当作状态线,而不是支撑或阻力。价格可以多次穿过它;真正变化的是盘口的性格。交易者用它切换交易手册:在其上方淡化极端、预期区间;在其下方尊重突破,并因更宽波动而降低仓位。随着未平仓合约、隐含波动率和到期时间变化,翻转每天都会移动。
Call Wall 和 Put Wall 是什么?
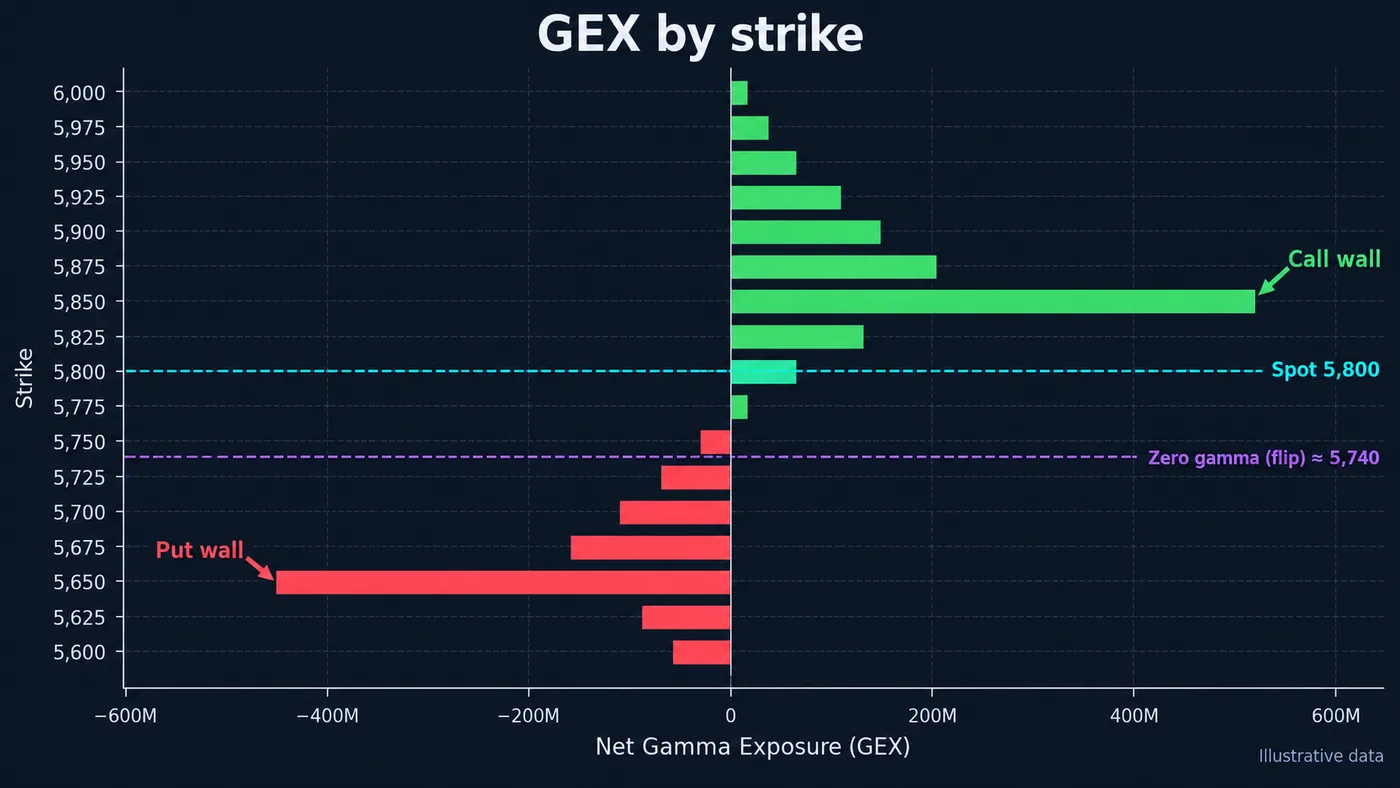
Call Wall 是看涨 Gamma 最大的行权价,通常位于现货上方;Put Wall 是看跌 Gamma 最大的行权价,通常位于下方。由于它们附近的对冲流最重,在正 Gamma 条件下,它们经常像阻力和支撑一样发挥作用,并限制当天或当周的预期区间。它们与期权链分析中的未平仓合约墙相关,但会按 Gamma 加权,因此近价、近到期的行权价比规模很大但距离较远的行权价更重要。
与任何来自持仓的价位一样,墙会移动。随着价格上涨而上移的 Call Wall 正在被追逐;在下跌中下移的 Put Wall 正在被放弃。请阅读每天之间的变化,而不只是读一个数字。Max Pain 是另一种衡量方式——期权买方在到期时亏损最多的行权价——它通常接近但并不等同于最大 Gamma 行权价。
- 获取期权链。 对重要到期日获取行权价、未平仓合约和隐含波动率——对于指数,通常是最近的周度合约和月度合约。
- 计算每份期权的 Gamma。 用现货、行权价、IV 和到期时间计算 Black-Scholes Gamma。
- 转换为 GEX。 Γ × OI × 100 × S² × 0.01;看涨期权为正,看跌期权为负。
- 找到墙和总量。 最大的 Call GEX 和 Put GEX 行权价;求和得到总量。
- 找到翻转。 在一组现货价格网格上重新计算总量,并找到符号变化。
交易者如何使用 GEX?
| 情形 | 典型解读 | 交易者如何调整 |
|---|---|---|
| 大型正 GEX,现货明显高于翻转 | 区间,在大行权价附近钉住 | 在墙附近淡化极端,向区间中部交易;目标更小 |
| 现货接近翻转 | 状态可能快速变化 | 降低仓位;等待上方或下方被接受 |
| 负 GEX,现货低于翻转 | 更可能出现趋势日和快速波动 | 尊重突破;止损更宽,仓位更小 |
| 大型到期(月度、季度) | Gamma 衰减;墙消失 | 预期到期后行为会变化 |
| 负 Gamma 中测试 Put Wall | 支撑可能快速失守 | 等待吸收,而不是只看价位 |
GEX 最适合作为另一种方法的背景:它告诉您应该期待区间还是趋势,而您的价位和入场来自结构、流动性和订单流。Put-Call Ratio 和未平仓合约指南涵盖相关的持仓数据。
GEX 计算器
输入某一个到期日的行权价及其看涨和看跌未平仓合约、现货价格、隐含波动率和到期天数。计算器会为每个行权价计算 Black-Scholes Gamma、每 1% 波动对应的净 GEX 美元金额、Call Wall、Put Wall,并通过在 ±15% 范围内的现货价格上重新计算总量来找出零 Gamma 翻转。它对所有行权价使用一个 IV,并采用标准交易商假设,因此请把它当作教学模型,而不是实时数据源。样本数据为示例,形状类似指数周度期权。
Gamma Exposure 有哪些限制?
- 交易商持仓是假设,不是已知事实。 投资者也会卖出看跌期权、买入看涨期权;一旦他们这么做,该行权价的符号就是错的,GEX 会夸大真实对冲。
- 未平仓合约滞后一天。 它每天更新一次,而 0DTE 期权会在盘中开仓和平仓,永远不会出现在隔夜 OI 中。
- Gamma 只是一个希腊值。 隐含波动率变化(vanna)和时间变化(charm)也会移动交易商对冲,尤其是在临近到期时。
- 偏重指数。 GEX 对 S&P 500、Nasdaq-100 和最大型个股最有意义;在清淡的期权市场中,资金流相对于股票成交量太小,难以产生影响。
- 不是方向指标。 正 GEX 不代表看涨;它表示波动往往被压低。用它判断哪一种交易日,而不是判断方向。
交易者使用 GEX 时会犯什么错误?
- 把零 Gamma 水平当成支撑或阻力,而不是状态线。
- 只交易 GEX,没有价格水平和触发条件。
- 忽略到期:当大型到期滚出时,墙和翻转可能消失。
- 把不同提供商的 GEX 当作使用了相同假设和数据来比较。
- 使用上周的价位:GEX 会随着 OI、IV 和时间每天变化。
参考数据
| 项目 | 数值 |
|---|---|
| 单位 | 标的每 1% 波动对应的美元对冲金额 |
| 合约乘数 | 美国股票和指数期权为 100 |
| 符号约定 | 看涨期权为正,看跌期权为负(交易商做多看涨、做空看跌) |
| 推广者 | SqueezeMetrics,“Gamma Exposure (GEX)”白皮书(2016,2017 修订) |
| 正 GEX | 逆着波动对冲;波动率往往被压低 |
| 负 GEX | 顺着波动对冲;波动率往往扩大 |
| 零 Gamma | 总 GEX 改变符号的现货价格 |
GEX 如何配合 Quantum Algo 的指标?
GEX 告诉您指数处于哪种状态;它不提供入场。请把它与图表上看得见的价位配合使用。免费的 Quantum Algo 指标会在 TradingView 上标出流动性、结构和关键价位;Zeno 这个高级引擎会在指数和期货上打印自己的买卖信号,包含入场、止损和两个目标——每一次信号都在公开实盘记录上。在正 Gamma 中,靠近墙、并回到区间中部的信号往往更符合盘口;在负 Gamma 中,顺着波动方向的突破更符合。
Gamma Exposure 根据期权 Gamma 和未平仓合约估算每 1% 波动对应的交易商对冲。正 GEX 往往压低波动率,负 GEX 往往放大波动率,而零 Gamma 翻转把两者分开。用它判断应该期待哪一种交易日,把它与价格水平结合来寻找入场,并记住它建立在对交易商持仓的假设之上。
◆ 互动检查
您理解 Gamma Exposure 吗?
交易者常问的 Gamma Exposure 问题
它估算期权交易商在标的每波动 1% 时,为保持 Delta 对冲必须买入或卖出多少标的;计算来自每个行权价的 Gamma 和未平仓合约。
对每个行权价:gamma × open interest × 100 × spot² × 0.01,看涨期权为正,看跌期权为负。把所有行权价和到期日加总得到总量。
交易商净做多 Gamma,因此他们会在上涨时卖出、在下跌时买入。这往往会压低波动并降低实际波动率。
交易商净做空 Gamma,因此他们会在下跌时卖出、在上涨时买入。这往往会放大波动并提高实际波动率。
它是总 GEX 改变符号的标的价格,通过在假设现货价格上重新计算 GEX 找到。它把正 Gamma 和负 Gamma 状态分开。
它们分别是最大看涨 Gamma 和最大看跌 Gamma 所在的行权价。它们经常像阻力和支撑一样发挥作用,并限制预期区间,尤其是在正 Gamma 中。
都不是。GEX 描述的是波动率条件,而不是方向:正 GEX 表示波动往往被吸收,负 GEX 表示波动往往延伸。
SqueezeMetrics 在其白皮书“Gamma Exposure (GEX)”中推广了 GEX,该白皮书日期为 2016 年,并在 2017 年修订。
对于最大、交易最活跃的期权标的,它可以有效。在清淡的期权市场中,对冲流相对于股票成交量太小,难以产生影响。
它们对交易商持仓使用不同假设,纳入不同到期日,并以不同方式计算翻转;还有一些会对日内 0DTE 资金流进行调整。
参考资料与相关指南
接下来阅读
- 期权链分析
- Max Pain
- Put-Call Ratio
- 未平仓合约详解
- 期权交易新手入门
- 日内交易期权
- S&P 500 最佳指标
- SPY vs QQQ
- 流动性交易
- 订单流交易
- 免费 TradingView 指标
- Zeno — 高级引擎