Les trading bots fonctionnent-ils ? La réponse honnête, les quatre éléments qui le décident et comment en tester un
Les trading bots fonctionnent comme exécutants, pas comme edge : un bot place chaque trade prévu par les règles sans peur, mais il hérite de l’expectancy de la stratégie qu’il exécute, moins le slippage et les frais. Les grid bots rapportent dans les ranges et perdent dans les tendances ; les bots DCA rapportent dans les tendances haussières et immobilisent le capital dans les drawdowns ; les bots d’exécution de signaux performent comme leur système.
La question vient généralement de quelqu’un qui veut éviter la partie difficile, et la réponse honnête refuse de le laisser faire. Les bots sont ce qu’il y a de plus facile à construire en trading, et ce qu’il y a de plus difficile à rendre rentable, parce que le profit n’a jamais été dans le bot. Cette page explique ce que chaque type de bot fait réellement et le régime qui le casse, les quatre conditions qui décident si l’un d’eux peut fonctionner pour vous, comment tester l’affirmation d’un vendeur avant de payer, un calculateur qui fait passer un backtest à travers les coûts réels et une décote live normale, un exemple travaillé où le même système est rentable avec un stop et devient une machine à frais avec un autre, ainsi que les erreurs qui séparent les bots qui tournent pendant des années de ceux qui tournent pendant un mois.
Des indicateurs qui font leurs preuves en public.
Un seul moteur, quatre outils de précision : le Gold (XAU) Scalper, l’institutional Gravity Zone, le Zeno momentum Oscillator et Zeno Stocks pour les actions.
Le bot ou la stratégie est-il la source du profit ?
Oui, les trading bots fonctionnent — au sens étroit où un bot placera les trades qu’on lui a demandé de placer, à chaque fois, sans peur ni fatigue. Savoir si ces trades gagnent de l’argent est une autre question, et elle n’a rien à voir avec le bot. Un bot qui exécute une stratégie avec un vrai edge le capitalisera ; un bot qui exécute une stratégie sans edge perdra de l’argent plus vite et plus régulièrement qu’un humain, parce qu’il n’hésite jamais. Le bot représente les derniers dix pour cent du travail. Les premiers quatre-vingt-dix sont l’edge, et la plupart des gens qui achètent un bot l’achètent pour éviter cette partie.
C’est pourquoi les chiffres honnêtes sont à la fois si sombres et si trompeurs. La plupart des bots de détail perdent parce que la plupart des stratégies de détail perdent — pour les mêmes raisons que les humains perdent, mais automatisées. Les grid bots et les bots DCA, les plus vendus, ne sont pas vraiment des stratégies ; ce sont des façons d’exprimer une vue sur le régime du marché (il va rester en range ; il finira par monter) et ils rapportent exactement tant que cette vue tient, puis perdent exactement quand elle cesse de tenir. Les « bots IA » vendus au détail sont, dans presque tous les cas, l’un de ces deux modèles avec une couche marketing. Les bots qui fonctionnent sont des couches d’exécution pour des systèmes qui fonctionnaient déjà quand une personne les lançait.
Cette page donne la réponse sous une forme utilisable : ce que chaque type de bot fait réellement et où il casse, les quatre éléments qui décident s’il fonctionnera pour vous, comment tester l’affirmation avant de payer, un calculateur qui fait passer un backtest à travers le slippage, les frais et une décote live normale, et les questions à poser à tout vendeur. Le guide qu’est-ce qu’un trading bot couvre l’anatomie ; le guide des meilleurs trading bots classe les produits.
Que fait chaque type de trading bot, et quand casse-t-il ?
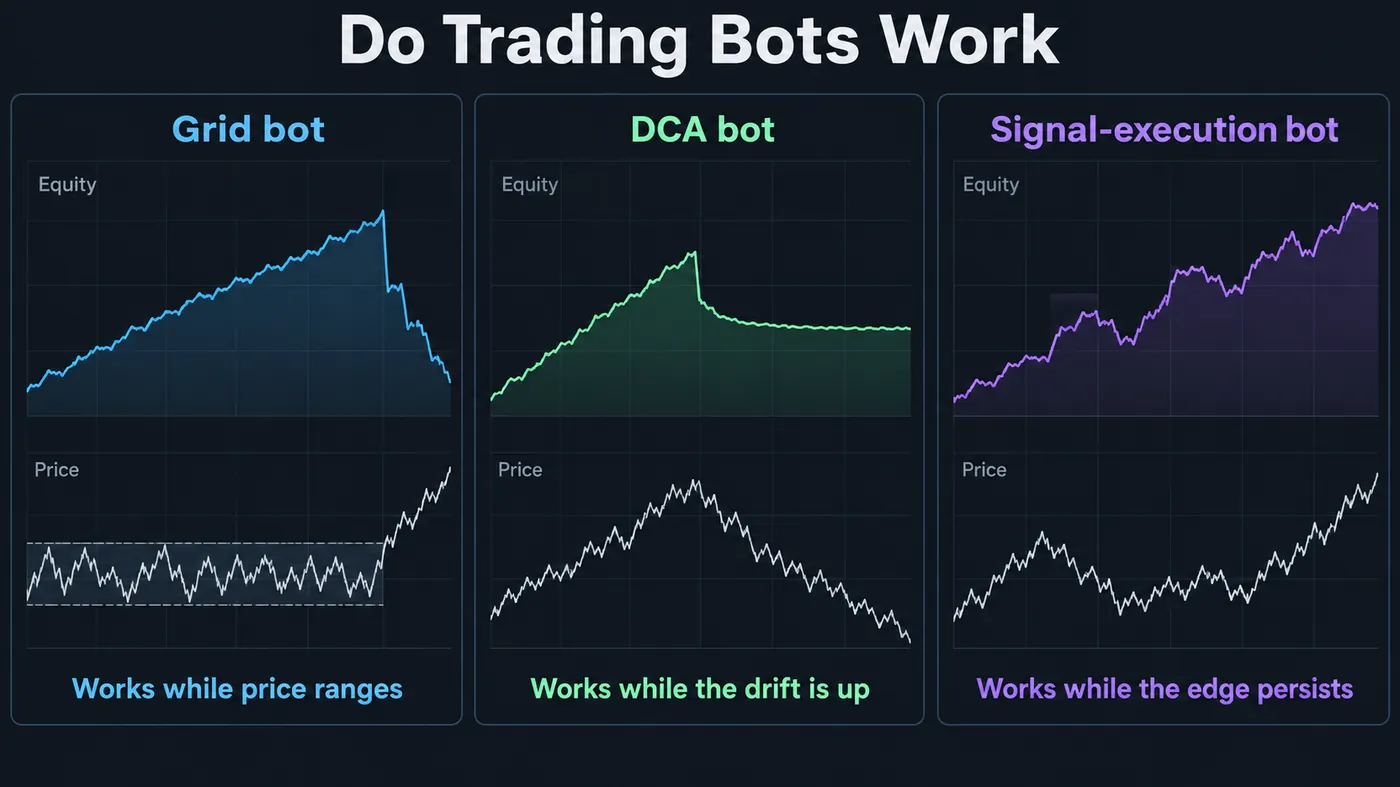
| Bot | Ce qu’il fait réellement | Fonctionne tant que | Casse quand | Résultat typique |
|---|---|---|---|---|
| Grid bot | Place des ordres d’achat et de vente à intervalles fixes dans un range et encaisse l’oscillation | Le prix reste en range à l’intérieur de la grille | Le prix sort de la grille en tendance — chaque barreau est désormais une position d’inventaire perdante | Petits gains réguliers, puis un grand drawdown qui les rend |
| Bot DCA | Achète des montants fixes selon un calendrier ou sur les replis, et moyenne à la baisse | L’actif finit par monter | L’actif ne monte pas, ou met des années — le capital est bloqué en perte | Correct en marchés haussiers ; un long drawdown plat en marchés baissiers |
| Bot d’exécution de signaux | Reçoit un signal (une alerte d’indicateur, un webhook) et place le trade avec un stop et un objectif | Le signal a un edge et l’exécution correspond au test | Le signal a été curve-fit, ou le slippage mange l’edge | Ce que fait le système sous-jacent, moins les coûts — ni mieux, ni pire |
| Bot « IA » (retail) | Généralement un grid bot ou un bot DCA avec un modèle qui choisit les paramètres | Même chose que ci-dessus | Même chose que ci-dessus, avec moins de transparence | Même chose que ci-dessus, avec des frais plus élevés |
| Market-making / HFT | Capture le spread grâce à la vitesse et au contrôle d’inventaire | Vous avez la co-location, le capital et les données | Vous êtes retail | Pas accessible pour vous dans un sens réellement exploitable |
La colonne qui compte est « casse quand », parce que c’est celle que la page de vente ne montre jamais. Le backtest d’un grid bot sur un range de trois mois ressemble à une machine à billets ; la tendance qui met fin au range n’est pas dans l’échantillon. Un bot DCA sur bitcoin depuis 2020 ressemble à du génie ; le même bot sur les coins qui sont allés à zéro n’est pas montré. Seul le bot d’exécution de signaux est honnête par construction, parce que sa performance est celle d’un système que vous pouvez inspecter — et c’est aussi pourquoi c’est le seul type dont les résultats peuvent être vérifiés avant que vous le lanciez.
Qu’est-ce qui décide si un trading bot fonctionne ?
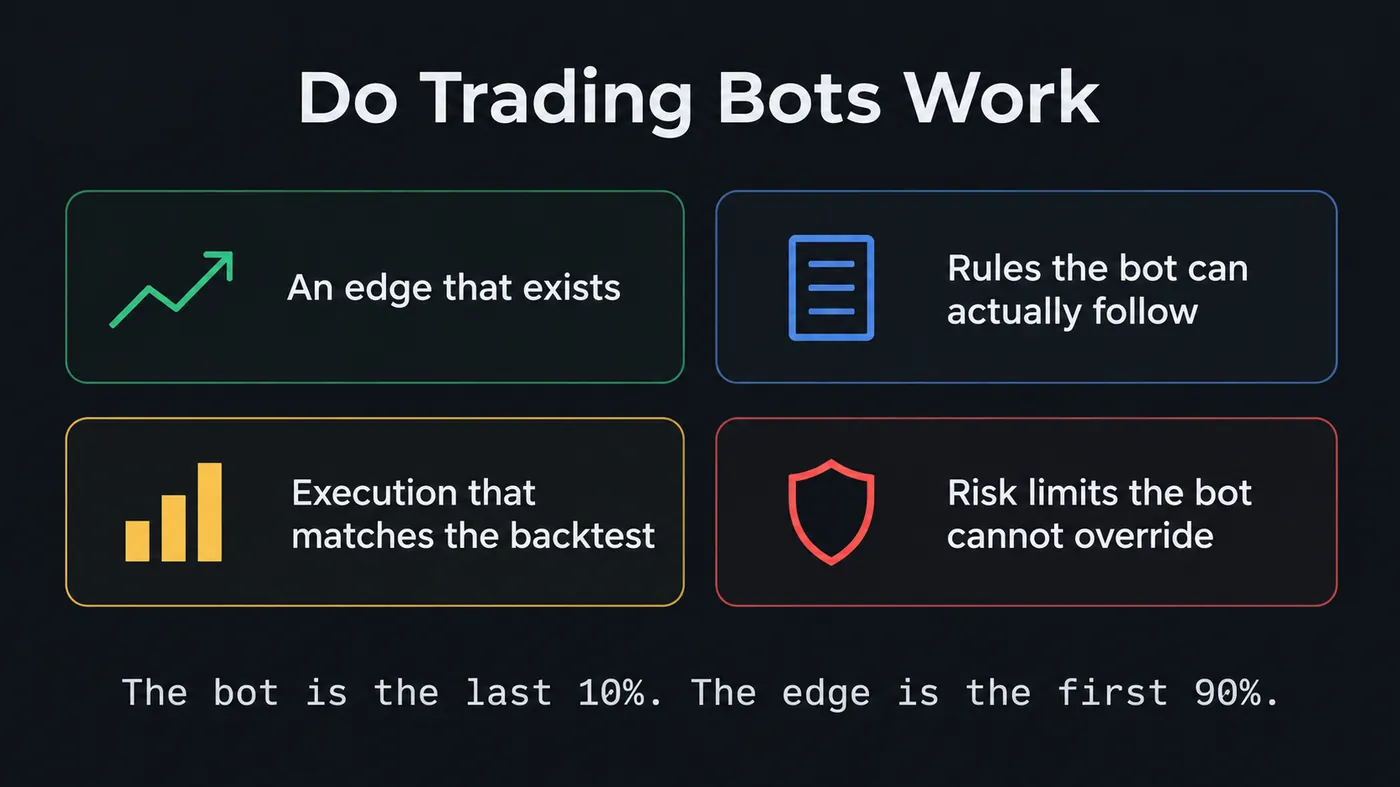
Un edge qui existe. Une raison testée, fondée sur des règles, pour laquelle les trades devraient avoir une expectancy positive — une entrée basée sur la structure avec un stop défini, un setup de retour à la moyenne avec un filtre de régime, tout ce qui possède un historique walk-forward. Si vous ne pouvez pas formuler l’edge en une phrase, le bot n’a rien à exécuter. Le guide du backtesting est l’endroit où cette phrase se teste.
Des règles que le bot peut réellement suivre. « Acheter le pullback dans l’order block quand la structure est haussière » est une phrase discrétionnaire ; « acheter au 50% du dernier order block haussier confirmé sur une clôture 15 minutes au-dessus de celui-ci, stop sous le bloc, objectif sur le dernier swing high » est une règle. Les bots exécutent des règles. La majeure partie du travail d’automatisation d’une stratégie consiste à découvrir que la vôtre n’a jamais été entièrement écrite, ce que la leçon SMC algorithmique détaille.
Une exécution qui correspond au backtest. Le slippage, les frais, le spread et la latence sont une taxe fixe par trade, et plus le stop est serré, plus cette taxe est grande en R. Un backtest qui suppose des exécutions à la clôture de la bougie de signal sur un stop de 0.3% peut perdre tout son edge à cause d’un coût aller-retour de 0.05%. Le calculateur ci-dessous le rend visible ; les entrées lookahead bias et repainting couvrent les deux façons dont un backtest ment avant même que les coûts soient comptés.
Des limites de risque que le bot ne peut pas contourner. Une perte quotidienne maximale, une taille de position maximale, un kill switch — appliqués en dehors de la logique propre du bot, au niveau de l’exchange ou du compte quand c’est possible. Les bots échouent de deux façons : ils perdent lentement parce que l’edge a disparu, ou ils perdent tout en une heure parce qu’un problème de flux ou un flash move a rencontré une boucle sans plafond. La seconde est celle qui termine les comptes, et elle est entièrement évitable.
Comment tester l’affirmation d’un bot avant de payer ?
- Demandez la stratégie, pas les rendements. Un vendeur qui ne peut pas décrire les règles d’entrée, de stop et de sortie vend un pari de régime. Passez votre chemin.
- Demandez un historique live vérifié par un tiers. Une equity vérifiée par exchange ou par broker, sur au moins un an comprenant une tendance et un range. Les captures d’écran ne sont pas des historiques.
- Vérifiez dans l’échantillon le régime qui le casse. Un grid bot sans période tendancielle dans son historique, ou un bot DCA sans marché baissier, n’a pas été testé.
- Faites passer les chiffres par les coûts. Taux de réussite, gagnant et perdant moyens en R, trades par mois, taille du stop, coût aller-retour réel. Le calculateur est ci-dessous ; si l’edge meurt avec des coûts réalistes, ce n’est pas un edge.
- Faites-le tourner en paper trading pendant un mois avec les frais réels de votre compte. Des exécutions live sur papier, pas un backtest. Comparez les fills aux hypothèses du backtest.
- Fixez les limites en dehors du bot. Plafond de perte quotidienne, plafond de position, kill switch — au niveau de l’exchange ou du compte.
Calculateur de réalité des bots
Entrez le taux de réussite du backtest, le gagnant et le perdant moyens en R, les trades par mois, la distance moyenne du stop et votre coût aller-retour réel, plus la décote que vous attendez entre la performance live et le backtest. L’outil renvoie l’expectancy avant et après coûts, le R mensuel qui survit, et le coût d’équilibre qui effacerait entièrement l’edge.
Quel type de trading bot peut réellement fonctionner ?
L’architecture est simple, et c’est celle qu’utilise toute automatisation retail sérieuse : un indicateur ou une stratégie sur TradingView déclenche une alerte ; l’alerte transporte une charge JSON vers un webhook ; un petit exécuteur la reçoit et place l’ordre sur l’exchange ou chez le broker, avec le stop et l’objectif attachés ; une couche de risque plafonne la taille et la perte quotidienne. Le bot n’a aucune opinion sur le marché. Tout ce qu’il fait est hérité du signal, ce qui signifie que tout peut être vérifié — vous pouvez voir l’historique du signal, son stop, son taux de réussite et son drawdown avant de connecter un seul dollar.
C’est le design derrière QuantumBot : il exécute les signaux de Zeno — chacun avec un stop et des objectifs imprimés sur le graphique — sur les exchanges auxquels il se connecte, avec des limites de position et de perte quotidienne fixées par le trader, et les signaux eux-mêmes disposent d’un registre public horodaté sur la page track record. Que cela gagne de l’argent pour un trader donné dépend des mêmes quatre questions que n’importe quel bot ; la différence est que les quatre peuvent recevoir une réponse avant de le lancer. Le guide copy trading vs automated trading couvre l’alternative qui consiste à suivre une personne plutôt qu’un système.
Données de référence
| Élément | Valeur |
|---|---|
| Fonctionnent-ils ? | Comme exécutants, oui. Comme source d’edge, non — le bot hérite de l’expectancy de la stratégie, moins les coûts |
| Grid bots | Profitent des ranges ; perdent les gains accumulés quand le prix sort de la grille en tendance |
| Bots DCA | Profitent des tendances haussières ; immobilisent le capital dans de longs drawdowns en tendances baissières |
| Bots d’exécution de signaux | Exécutent un indicateur ou une stratégie ; performance = celle du système moins le slippage et les frais |
| Bots retail « IA » | Généralement grid ou DCA avec un modèle de paramètres ; vérifiez la stratégie, pas l’étiquette |
| Les quatre conditions | Un edge qui existe ; des règles qu’un bot peut suivre ; une exécution conforme au backtest ; des limites de risque hors du bot |
| Comment les backtests mentent | Lookahead bias, signaux repainting, absence de coûts, échantillon sans le régime qui casse le système |
| Règle pratique sur les coûts | Coût aller-retour ÷ distance du stop = la taxe en R par trade ; les stops serrés et les nombreux trades la multiplient |
| Non négociable | Plafond de perte quotidienne, plafond de position et kill switch appliqués au niveau du compte ou de l’exchange |
Comment le même backtest peut-il rendre un bot rentable et un autre non ?
Un trader dispose d’un système BTCUSDT en 4 heures : long sur un liquidity sweep d’un swing low avec une clôture 15 minutes de retour au-dessus, stop sous le sweep, objectif sur le dernier swing high. Backtest sur deux ans, coûts exclus : taux de réussite de 58%, gagnant moyen de 1.4R, perdant moyen de 1R, 40 trades par mois sur un panier de cinq paires, stop moyen à 0.6% du prix. Expectancy de 0.41R par trade, 16.4R par mois — le genre de chiffre qui vend un bot.
Ajoutez maintenant les coûts. Les frais d’exchange, le spread et un slippage réaliste sur un ordre au marché dans un sweep atteignent 0.08% aller-retour, ce qui, sur un stop de 0.6%, représente 0.13R par trade. Expectancy après coûts : 0.28R. Puis la décote live normale — des signaux qui semblaient propres dans le backtest mais étaient ambigus à la clôture de la barre, des fills pires que l’hypothèse — une réduction de 10% du taux de réussite : 52% en live, expectancy de 0.12R, 4.8R par mois. Toujours positif, toujours digne d’être exécuté, et environ un quart du backtest. Exécutez le même système avec un stop de 0.25% pour « resserrer le risque » et le coût devient 0.32R par trade, l’expectancy live passe négative, et le bot qui était rentable devient maintenant une machine à frais. Rien n’a changé dans le bot. Le stop, oui.
Quelles erreurs les gens font-ils avec les trading bots ?
- Acheter un bot pour éviter de construire un edge. Le bot exécute ; il ne fournit pas la raison de trader.
- Juger un grid bot sur un range et un bot DCA sur un marché haussier. Testez le régime qui le casse.
- Croire un backtest sans coûts. Le coût aller-retour divisé par la distance du stop est la taxe, par trade, pour toujours.
- Faire confiance aux captures d’écran. Seuls les historiques live vérifiés par un tiers comptent.
- Laisser le bot gérer son propre risque. Les plafonds de perte quotidienne et de position vivent en dehors du bot.
- Resserrer les stops pour « réduire le risque » et doubler la taxe des coûts en R.
- Lancer un bot « IA » dont personne ne peut énoncer la stratégie. Si les règles sont secrètes, l’edge l’est aussi — généralement parce qu’il n’y en a pas.
Les bots, Zeno et les indicateurs gratuits
Chaque script de la bibliothèque gratuite déclenche des alertes TradingView, ce qui constitue la première moitié d’un bot d’exécution de signaux : le script Liquidity Sweeps alerte sur le sweep, le Smart Money Concepts Engine sur le break de structure et l’order block, le Supertrend Engine sur le retournement de tendance, et l’Event Probability Engine sur les fenêtres d’actualité dont un bot devrait s’écarter. Le free algorithmic trading course montre comment l’alerte devient un ordre. Le moteur premium, Zeno, est le signal avec le stop et les objectifs déjà dans la charge, et QuantumBot est l’exécuteur construit pour lui — les quatre questions répondues au grand jour, ce qui est la seule version de « les bots fonctionnent-ils » qui mérite d’être payée.
Un bot est un exécuteur ; donnez-lui un système qui fonctionne déjà et il l’exécutera sans trembler, donnez-lui du vide et il perdra plus vite que vous. Testez le régime qui casse le bot, faites passer le backtest par des coûts réels et une décote live, exigez une stratégie que vous pouvez énoncer et un historique que vous pouvez vérifier, et gardez le plafond de perte quotidienne et le kill switch hors de portée du bot. Alors, et seulement alors, il fonctionne.
◆ Vérification interactive
Savez-vous ce qu’un bot peut et ne peut pas faire ?
Questions que les gens posent sur les trading bots
Comme outils d’exécution, oui — un bot place chaque trade demandé par ses règles sans hésitation. Comme source de profit, non : un bot restitue l’expectancy de la stratégie qu’il exécute, moins le slippage et les frais. Les bots qui exécutent des systèmes avec un vrai edge le capitalisent ; les bots qui exécutent des systèmes sans edge perdent plus vite et plus régulièrement qu’une personne.
Uniquement quand la stratégie qu’ils exécutent est rentable après coûts. La plupart des bots retail perdent parce que la plupart des stratégies retail perdent, et parce que les grid bots et les bots DCA sont des paris de régime plutôt que des stratégies — rentables dans le régime sur lequel ils ont été vendus, perdants quand il change. Les bots d’exécution de signaux sont aussi rentables que le système qui les porte, lequel peut être inspecté à l’avance.
Tant que le prix reste à l’intérieur de la grille, oui — ils encaissent de petits gains issus de l’oscillation. Quand le prix sort de la grille en tendance, chaque barreau devient une position d’inventaire perdante et les gains accumulés sont rendus, souvent en un seul mouvement. Un grid bot est un pari sur la poursuite du range ; testez-le sur la tendance qui y met fin.
Dans les marchés qui montent, oui. Dans les marchés qui ne montent pas, ou qui mettent des années à récupérer, le capital est bloqué dans un long drawdown plat en perte. Un bot DCA sur un actif qui est allé à zéro est le cas que la page de vente ne montre jamais.
Les bots « IA » retail sont presque toujours un grid bot ou un bot DCA avec un modèle qui choisit les paramètres, et ils échouent de la même façon avec moins de transparence. Jugez n’importe quel bot par la stratégie qu’il exécute, l’historique live vérifié et les limites de risque, pas par l’étiquette.
Exigez les coûts (frais, spread, slippage), l’absence de lookahead bias, des signaux non repainting, et un échantillon qui inclut le régime qui casse la stratégie. Ensuite, passez les chiffres dans le calculateur de cette page et faites tourner le bot en paper trading pendant un mois avec les frais réels de votre compte, en comparant les fills aux hypothèses du backtest.
Un bot d’exécution de signaux avec des limites de risque appliquées en dehors de lui — une alerte d’indicateur ou de stratégie placée avec un stop et un objectif, un plafond de perte quotidienne et un plafond de position au niveau du compte ou de l’exchange, et un kill switch. Sa performance est celle du système visible, et le pire cas est borné par des règles que le bot ne peut pas modifier.
Parce que les coûts sont fixes par trade et que les stops ne le sont pas. Le coût aller-retour divisé par la distance du stop est la taxe en R ; un coût de 0.08% sur un stop de 0.6% vaut 0.13R, sur un stop de 0.25% il vaut 0.32R. Resserrer le stop pour « réduire le risque » peut transformer un système rentable en machine à frais sans rien changer d’autre.
Oui, une fois les règles écrites précisément — une définition spécifique de l’order block, une règle spécifique de break de structure, une règle de stop et d’objectif. La majeure partie du travail consiste à découvrir les parties de la méthode qui étaient discrétionnaires ; la leçon SMC algorithmique et le free algorithmic trading course couvrent cette traduction.
QuantumBot est un bot d’exécution de signaux : il place les signaux de Zeno — chacun avec un stop et des objectifs — sur les exchanges connectés, avec des limites de position et de perte quotidienne fixées par le trader, et les signaux ont un registre public horodaté sur la page track record. Chaque indicateur gratuit déclenche aussi des alertes TradingView qui peuvent piloter un bot via un webhook.
Références et guides associés
Lire ensuite
- Qu’est-ce qu’un trading bot ?
- Meilleurs trading bots
- Copy Trading vs Automated Trading
- Backtesting d’une stratégie de trading
- Free Algorithmic Trading Course
- Trading SMC algorithmique (académie)
- Pourquoi la plupart des traders perdent-ils de l’argent ?
- Simulation Monte Carlo en trading
- QuantumBot
- Historique
- Expectancy — glossaire
- Lookahead Bias — glossaire
Sources principales
- Bailey, Borwein, López de Prado & Zhu — Pseudo-Mathematics and Financial Charlatanism: the effects of backtest overfitting
- Barber & Odean — Trading Is Hazardous to Your Wealth: the performance of individual investors
- TradingView: Alerts and webhooks — the mechanism behind signal-execution bots
- Quantum Algo: QuantumBot et le registre public des signaux