Swing trading vs buy-and-hold : le swing trading peut-il battre le S&P 500 ? Le calcul honnête
Seule une petite minorité de swing traders bat le S&P 500 sur des périodes de plusieurs années, et elle travaille beaucoup plus dur que l’indice. L’indice rapporte environ 10% par an sans effort ; un swing trader doit plutôt franchir la barre des 15% après impôts à court terme, coûts et heures passées. La plupart finissent avec les deux : un cœur en indice et une tranche de swing trading dimensionnée selon un avantage prouvé.
Écrit par quelqu’un qui fait du swing trading tout en détenant un fonds indiciel, parce que c’est là que mène le calcul. Cette page trace les trois trajectoires sur vingt ans, construit l’obstacle qu’un swing trader doit franchir, compare les heures et les drawdowns, puis met trading et investissement côte à côte dans un seul tableau. Le calculateur ci-dessous teste votre propre répartition — cœur indiciel plus tranche de swing trading à votre espérance mesurée — face à chacune des deux trajectoires prises seules.
Des indicateurs qui font leurs preuves en public.
Un seul moteur, quatre outils de précision : le Gold (XAU) Scalper, l’institutional Gravity Zone, le Zeno momentum Oscillator et Zeno Stocks pour les actions.
Le swing trading peut-il battre le S&P 500 ?
Une petite minorité de swing traders bat le S&P 500 sur des périodes de plusieurs années ; les preuves publiées disent que la plupart n’y parviennent pas, et que ceux qui y arrivent travaillent beaucoup plus dur pour l’obtenir que l’indice. Le rendement total de long terme de l’indice tourne autour de 10% par an sans effort, avec un drawdown par cycle qu’il faut simplement encaisser. Un swing trader doit battre cela après impôts à court terme, spreads et commissions, ainsi que les heures — un obstacle plus proche de 15% par an — avec une stratégie qui possède un avantage documenté dans plusieurs régimes.
Cette page fait le calcul honnêtement : les deux courbes sur vingt ans, ce que le swing trader doit réellement battre, le temps et le drawdown exigés par chaque voie, et pour qui chaque voie convient. Elle est écrite par quelqu’un qui fait du swing trading et détient en même temps un fonds indiciel, ce qui est la réponse à laquelle la plupart des gens finissent par arriver.
Comment l’indice et les swing traders se comparent-ils sur vingt ans ?
L’illustration en courbes de ce guide trace trois trajectoires sur une échelle logarithmique : le rendement total du S&P 500 avec dividendes réinvestis, un swing trader situé dans le décile supérieur de la distribution publiée, et un swing trader au résultat médian publié pour les particuliers. L’indice compose régulièrement et termine très au-dessus de son point de départ. Le swing trader du décile supérieur finit au-dessus de l’indice, avec un parcours plus heurté et des années de sous-performance à l’intérieur. Le swing trader médian termine sous son point de départ, parce que le résultat médian du trading particulier — documenté dans chaque avertissement de broker et chaque jeu de données académique dont nous disposons — est une perte.
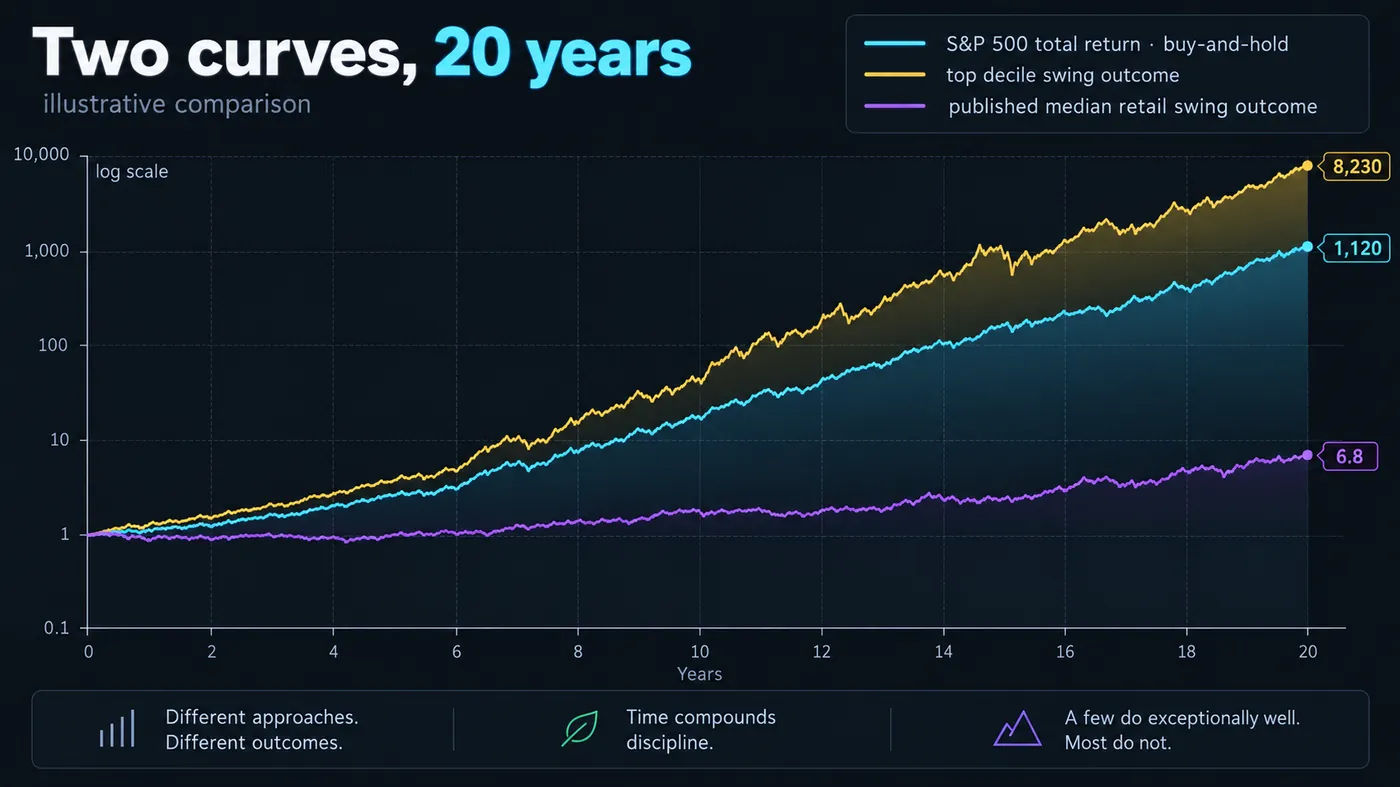
Le message n’est pas « le trading est mauvais et l’indexation est bonne ». Il est que l’indice est la référence par défaut que le trader doit battre, et que le trader médian ne la bat pas ; la question est de savoir si vous pouvez être dans le décile supérieur, et ce que cela coûte de le découvrir.
Quel rendement un swing trader doit-il battre ?
L’illustration en barres empilées de ce guide construit l’obstacle. Commencez par le rendement de long terme de l’indice, environ 10% par an en nominal. Ajoutez l’impôt sur les plus-values à court terme, qui dans la plupart des juridictions taxe les trades détenus moins d’un an aux taux ordinaires de l’impôt sur le revenu plutôt qu’au taux plus faible du long terme — une ponction de 5 points dans des tranches typiques. Ajoutez le spread et les commissions — un à deux points par an pour un swing trader actif. Ajoutez la valeur temps des heures : 300 heures par an qui pourraient rapporter ailleurs, valant un point ou deux sur un petit compte et rien sur un gros. L’obstacle se situe autour de 15% par an, chaque année, en moyenne sur les marchés haussiers et baissiers — et l’indice franchit ses 10% pendant que vous dormez.
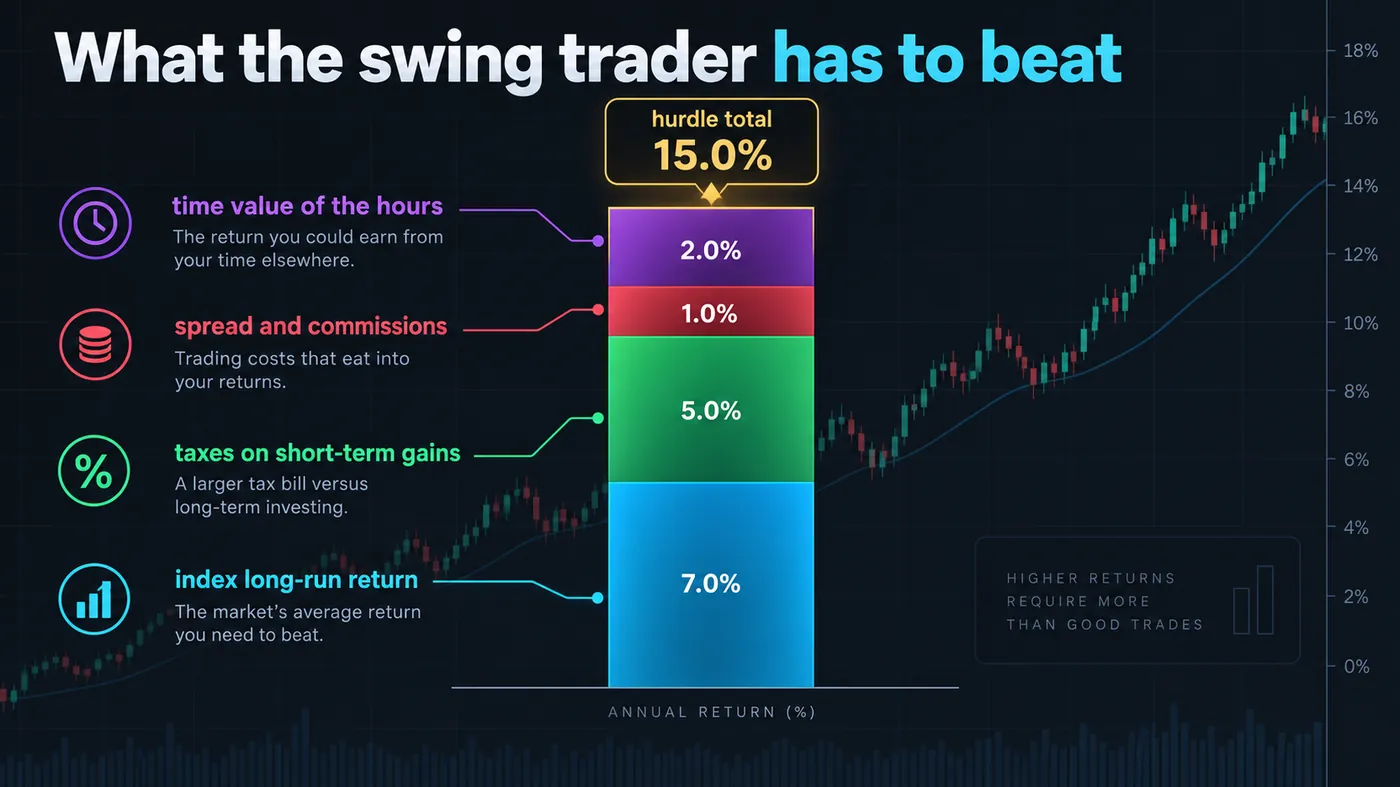
C’est la vraie barre. Une stratégie de swing trading avec une espérance de 0.5R, un risque de 1% et trois trades par semaine produit environ 15–20% par an avant coûts si l’avantage tient — donc un swing trader réellement bon franchit la barre, de peu, et un trader simplement correct ne la franchit pas.
Combien de temps et de drawdown chaque voie coûte-t-elle ?
L’illustration en deux graphiques de ce guide compare les voies selon ce qu’elles coûtent en plus de l’argent. Heures par an : buy-and-hold environ cinq (rééquilibrer, ignorer les nouvelles), swing trading environ 300 (un contrôle à la clôture journalière, revue du week-end, session occasionnelle), day trading environ 1,500. Drawdown maximum : l’indice a chuté de 35–55% lors de ses pires épisodes et a récupéré à chaque fois ; un swing trader avec un risque fixe de 1% voit couramment des drawdowns de 15–25% et, contrairement à l’indice, n’a aucune garantie de récupération, parce que le drawdown peut signifier que l’avantage a disparu plutôt que le marché est temporairement en baisse.
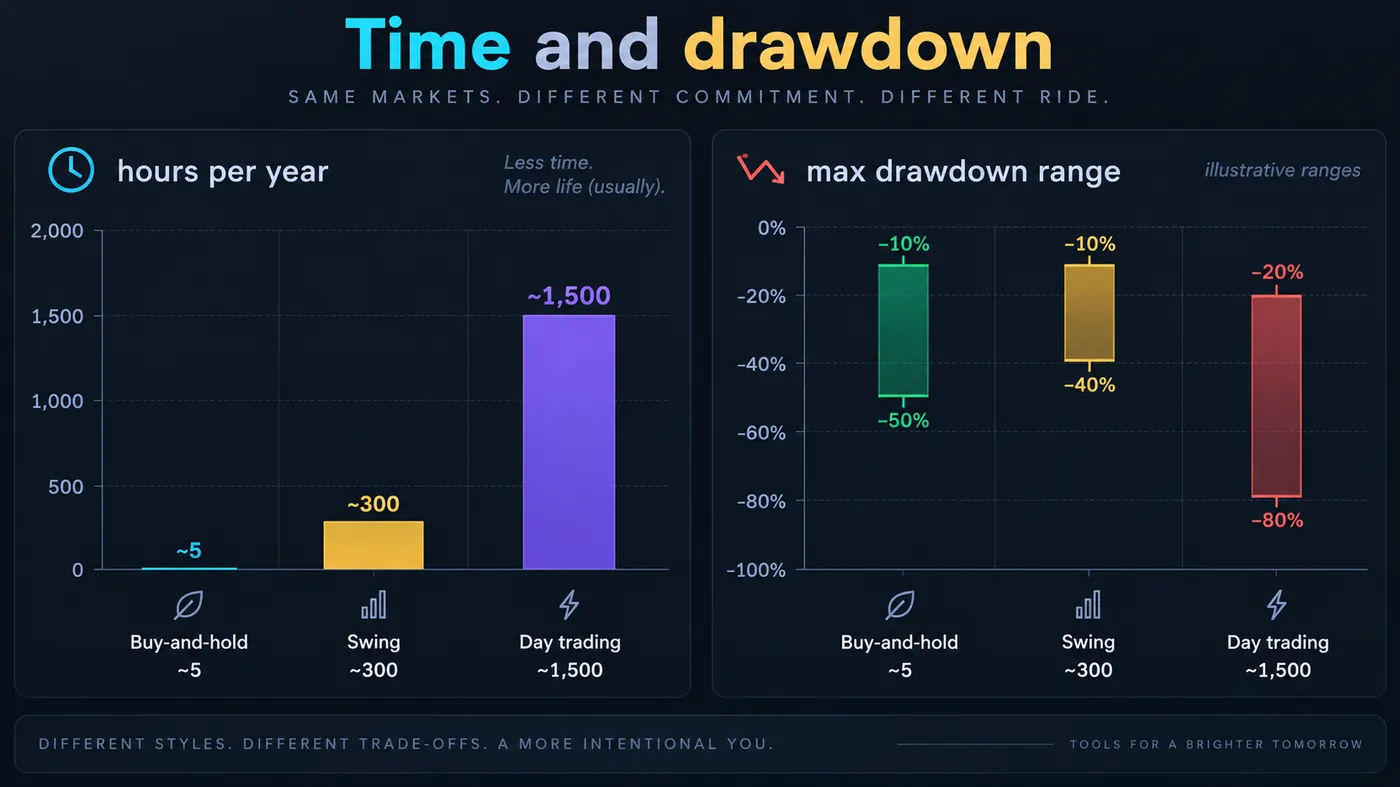
La comparaison que les débutants manquent : le drawdown de l’indice est le prix d’un rendement qui est toujours revenu ; le drawdown du trader est un signal qu’il faut interpréter.
Quelle est la différence entre trading et investissement ?
| Buy-and-hold (indice) | Swing trading | |
|---|---|---|
| Décision | Une fois, puis conserver | À chaque trade |
| Rendement attendu | ~10% par an, des décennies de preuves | Inconnu jusqu’à ce qu’il soit mesuré ; médiane des particuliers négative |
| Fiscalité | Taux long terme, différés jusqu’à la vente | Taux court terme, chaque année |
| Coûts | Presque zéro | Spread, commissions, données, outils |
| Heures | ~5 par an | ~300 par an |
| Drawdown | 35–55% lors des crises, toujours récupéré jusqu’ici | 15–25% à risque fixe ; la récupération dépend de l’avantage |
| Compétence requise | Aucune | Un avantage documenté, du sizing, un journal |
| Mode d’échec | Vendre au plus bas | Perdre l’avantage sans s’en apercevoir |
À qui convient le buy-and-hold, et à qui convient le swing trading ?
Le buy-and-hold convient à l’argent que vous ne toucherez pas pendant une décennie, à la partie de votre capital qui n’est pas votre apprentissage, et à toute personne qui n’a pas encore prouvé un avantage. Le swing trading convient à un trader avec cinquante trades consignés montrant une espérance stable, un capital assez important pour que 15% vaille 300 heures, et le tempérament nécessaire pour traverser un drawdown de 20% sans changer les règles. Les deux ne s’excluent pas : la plupart des traders particuliers rentables que nous connaissons détiennent un fonds indiciel avec la majorité de leur capital et swing tradent une tranche définie — ce qui est aussi l’organisation qui empêche une année perdante de devenir un événement de vie.
Faut-il faire du swing trading et du buy-and-hold en même temps ?
Le calculateur de composition sur cette page vous permet de définir la répartition : quelle fraction du capital va à l’indice, quelle fraction va à un compte de swing trading à votre espérance mesurée, et à quoi ressemble la courbe combinée sur vingt ans face à chacune des deux voies prises seules. Le résultat que la plupart des gens constatent est qu’une répartition 70/30 ou 80/20 avec un véritable avantage bat l’indice avec une petite marge et une variance beaucoup plus faible que le fait de tout trader — et que sans avantage, la répartition ne perd que la tranche, pas l’ensemble.
Où se situe le swing trading Smart Money
Les libellés de régime de Zeno sur les graphiques 2 heures et 4 heures sont conçus pour le timeframe de swing trading — détentions de quelques jours à quelques semaines, gérées aux clôtures de bougies — et l’historique public de ces appels (160 trades, 120 gains, 40 pertes aux niveaux indiqués) est le type de preuve dont un swing trader a besoin avant de décider d’allouer une tranche hors de l’indice. C’est un historique de signaux, pas de votre exécution, c’est pourquoi la feuille de route demande cinquante de vos propres trades consignés avant que tout cela ait de l’importance.
L’indice est le choix par défaut et le trader médian ne le bat pas. Franchir l’obstacle demande un avantage documenté, un capital assez important pour que 15% vaille 300 heures, et le tempérament nécessaire pour un drawdown de 20% sans promesse de récupération. L’organisation honnête est un cœur indiciel et une tranche de swing trading dimensionnée selon l’avantage que vous avez réellement mesuré — et cette tranche est l’endroit où les signaux de Zeno ont leur place.
◆ Vérification interactive
Connaissez-vous l’obstacle ?
Questions fréquentes sur trading et investissement
Pour la plupart des gens, non ; pour une minorité avec un avantage documenté, il peut battre l’indice après coûts, de peu, avec beaucoup plus de travail. L’organisation honnête est un cœur indiciel et une tranche de swing trading dimensionnée selon l’avantage que vous avez prouvé.
Il n’existe pas de chiffre net ; les avertissements des brokers situent 65–82% des comptes particuliers en perte sur un an, et les études sur les traders actifs placent les gagnants réguliers face au marché entre quelques pour cent et un peu plus d’une dizaine de pour cent, selon la définition et la période.
C’est plus difficile qu’avec le swing trading : plus de trades, plus de coûts, plus d’heures, la règle du pattern day trader là où les brokers l’appliquent encore, et une distribution publiée moins favorable. Notre guide « le day trading en vaut-il la peine » contient les chiffres.
Un avantage documenté de 0.5R avec 1% de risque et trois trades par semaine représente environ 15–20% avant coûts ; c’est le bon scénario. Le scénario médian est une perte. Le chiffre augmente avec le capital, pas avec l’effort.
Les débutants devraient faire du swing trading sur les instruments les plus liquides — ETF indiciels ou futures, grandes paires forex, or — où les spreads sont serrés et la structure est propre ; les actions individuelles ajoutent des gaps de résultats et des suspensions.
Oui — les libellés de régime 2 heures et 4 heures de Zeno correspondent au timeframe de swing trading, et l’historique public est principalement composé de setups de swing trading. Les indicateurs gratuits marquent la même structure.
Pour la plupart des gens et la plus grande partie de leur argent, investir ; pour un avantage prouvé et une tranche de capital, trader. Les preuves en faveur de l’indice couvrent des décennies ; les preuves de votre avantage doivent être vos propres cinquante trades consignés.
Une minorité y parvient, avec un avantage documenté, et les ETF sont le bon instrument pour tenter de le faire — spreads serrés, pas de gaps de résultats, structure propre. L’obstacle reste l’indice plus les impôts plus les coûts.
Les trades détenus moins d’un an sont imposés comme un revenu ordinaire dans la plupart des juridictions, chaque année, plutôt qu’aux taux de long terme lors de la vente. À lui seul, cela représente une ponction de 3–7 points dans des tranches typiques et la plus grande partie de l’obstacle.
Un avantage documenté de 0.5R avec 1% de risque et trois trades par semaine représente environ 15–20% par an avant coûts — le bon scénario. Le scénario médian est négatif. Cela augmente avec le capital, pas avec l’effort.
Références et guides associés
Lire ensuite
- Le day trading en vaut-il la peine ?
- Stratégies de swing trading
- Comment commencer le trading : feuille de route de 90 jours
- Analyse fondamentale vs analyse technique
- Trading intraday vs trading end-of-day
- Qu’est-ce que le trading ?
- Simulation Monte Carlo pour le trading
- Historique vérifié Quantum Algo
Sources faisant autorité
- SEC Investor.gov: investing basics (long-term returns)
- S&P Dow Jones Indices: SPIVA (active vs passive scorecards)
- Chague, De-Losso & Giovannetti: "Day Trading for a Living?" (SSRN)
- ESMA: retail loss-rate disclosures
- IRS: capital gains and losses (short- vs long-term)