Le gamma squeeze expliqué : comment l'achat de calls et la couverture des dealers font monter une action, et comment cela se termine
Un gamma squeeze est un rallye rapide provoqué par la couverture d'options. Quand des traders achètent beaucoup de calls à échéance courte, les teneurs de marché qui les vendent achètent des actions pour rester couverts. À mesure que l'action monte, le delta des calls augmente (ce rythme de variation est le gamma), donc les dealers doivent acheter encore plus d'actions, ce qui pousse le prix encore plus haut. La boucle s'arrête quand les achats de calls s'essoufflent ou que les options expirent, et les couvertures sont souvent débouclées tout aussi vite.
Les gamma squeezes sont devenus célèbres en 2021, mais le mécanisme fonctionne chaque jour à plus petite échelle. Il explique pourquoi certaines actions montent à la verticale autour de l'échéance des options sans raison fondamentale, et pourquoi le mouvement se retourne souvent aussi vite. Je détaille ce que font vraiment les dealers, les chiffres derrière la boucle, son lien avec le short squeeze, les signaux à surveiller et pourquoi courir après est si dangereux.
Qu'est-ce qu'un gamma squeeze ?
Un gamma squeeze est une hausse de prix provoquée par la couverture d'options plutôt que par des investisseurs qui achètent l'action pour elle-même. Il démarre quand la demande de calls, généralement bon marché, à échéance courte et hors de la monnaie, croît plus vite que la normale. Les dealers et teneurs de marché qui vendent ces calls ne veulent pas parier sur une direction ; ils achètent donc l'action sous-jacente pour compenser le risque.
Ces achats de couverture sont le carburant. S'ils sont importants par rapport au volume normal et au flottant de l'action, ils font monter le prix, ce qui rend les calls plus chères et plus sensibles, ce qui force davantage de couverture. Si les bases des options sont nouvelles pour vous, commencez par le trading d'options pour débutants.
Que sont le delta et le gamma ?
Le delta indique de combien varie le prix d'une option pour une variation de 1 $ de l'action ; c'est aussi, à peu près, le nombre d'actions nécessaires pour couvrir un contrat. Un call de delta 0,30 se comporte comme 30 actions. Le gamma indique à quelle vitesse le delta change quand l'action bouge. Il est maximal pour les options à la monnaie proches de l'échéance et faible pour les options éloignées du prix ou de l'échéance.
Ainsi, quand une action monte vers un strike où beaucoup de calls à échéance courte sont ouverts, le delta de ces calls grimpe vite. Les dealers vendeurs de ces calls doivent acheter plus d'actions à chaque tick de hausse. Notre guide de l'exposition gamma (GEX) montre comment les traders l'estiment sur l'ensemble du marché des options.
Comment fonctionne la boucle de rétroaction d'un gamma squeeze ?
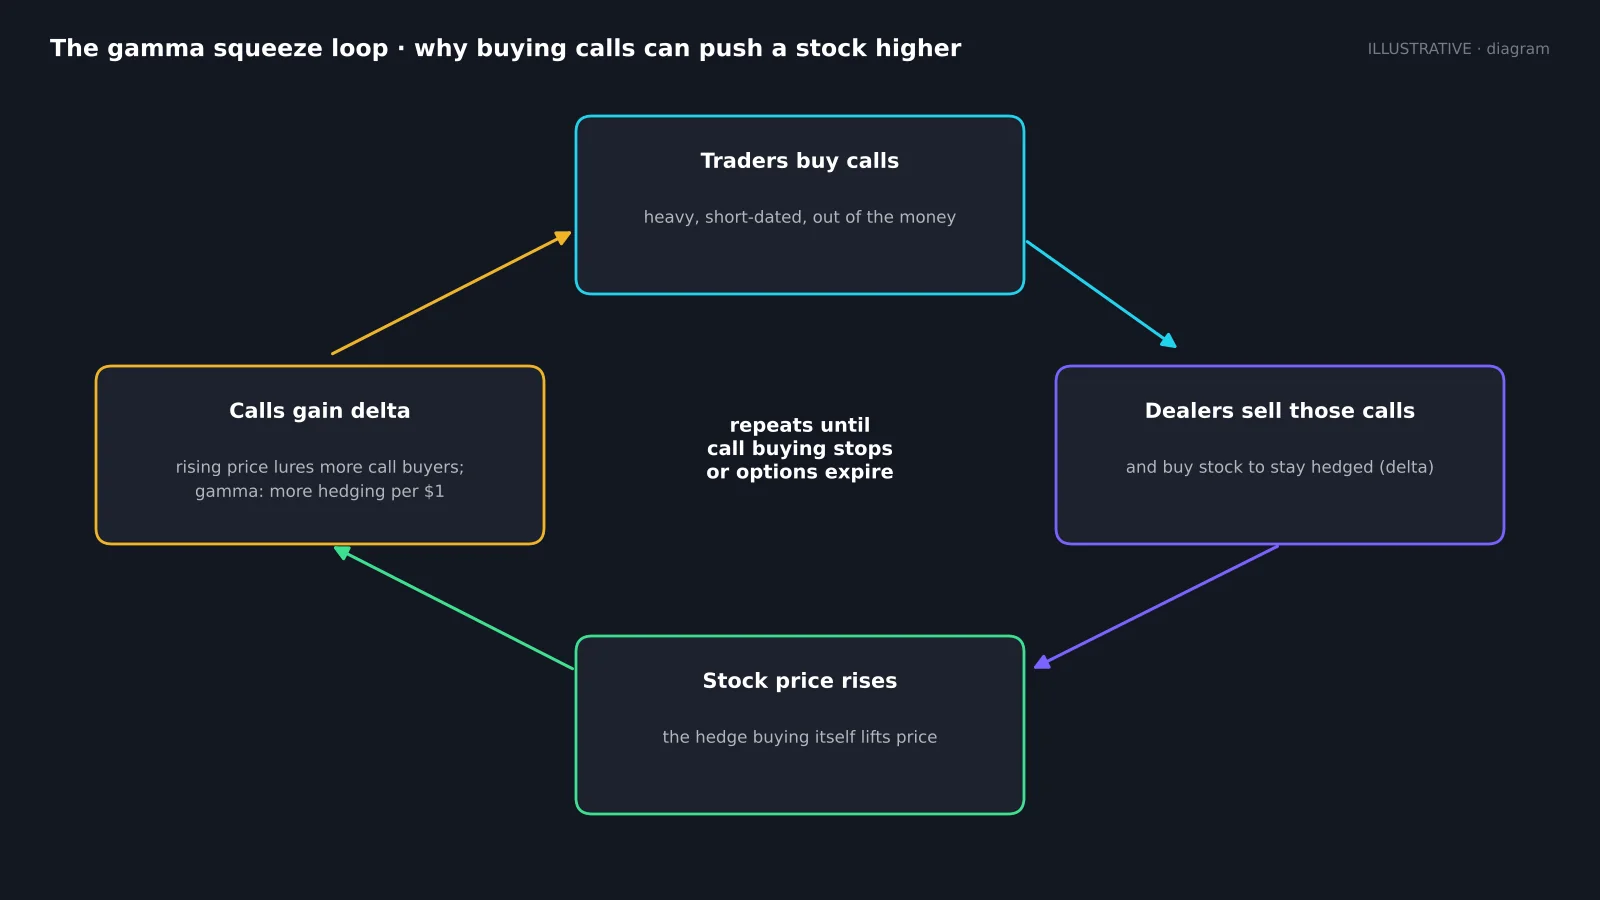
- Les traders achètent des calls, souvent hebdomadaires, au-dessus du prix actuel.
- Les dealers vendent ces calls et achètent un nombre d'actions égal au delta des calls pour rester neutres.
- L'action monte, en partie à cause de ces achats de couverture.
- Les calls gagnent du delta (gamma), donc les dealers achètent plus d'actions, et la hausse attire davantage d'acheteurs de calls.
La boucle a besoin d'une chose pour continuer : de nouveaux achats de calls ou un prix déjà proche de strikes très chargés. Quand l'un ou l'autre s'essouffle, la boucle s'inverse. Les dealers vendent des actions à mesure que le delta baisse, et à l'échéance, les couvertures sur les calls sans valeur sont entièrement vendues.
Combien d'actions les dealers doivent-ils acheter ?
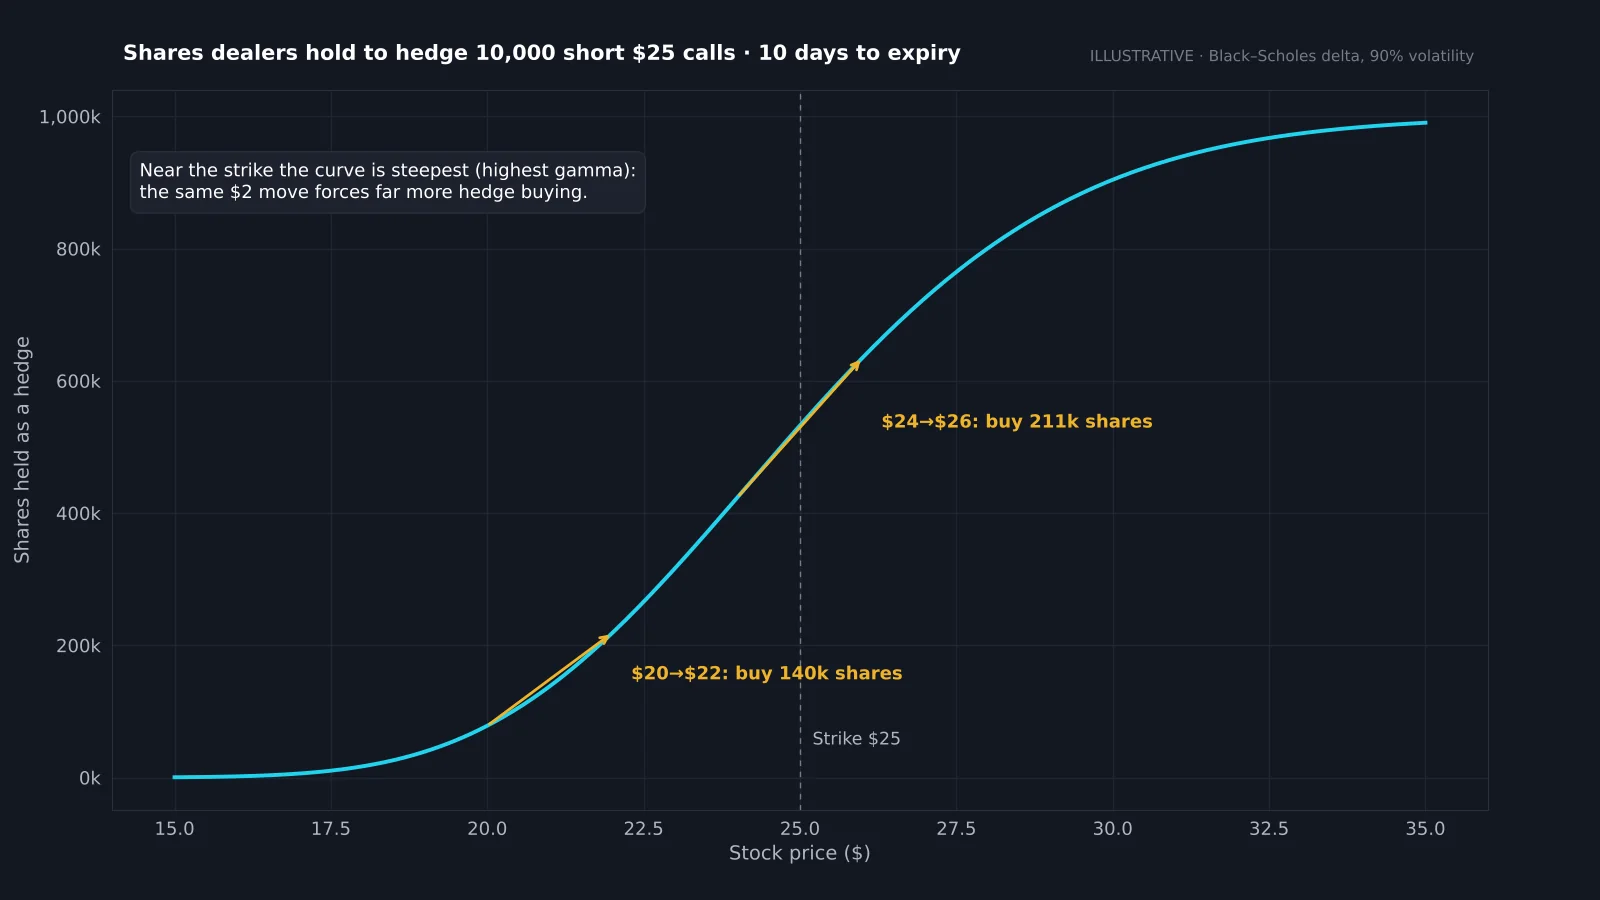
Prenons 10 000 contrats de calls vendus au strike de 25 $ à dix jours de l'échéance. Chaque contrat porte sur 100 actions, donc un delta complet représenterait un million d'actions. Avec l'action à 20 $, les dealers détiennent bien moins de 100 000 actions en couverture. Un passage de 20 $ à 22 $ les oblige à en acheter environ 140 000 de plus ; un passage de 24 $ à 26 $, juste autour du strike, en impose environ 211 000 pour les mêmes 2 $.
Comparez ces chiffres au volume quotidien de l'action. Sur une grande capitalisation qui échange des dizaines de millions d'actions par jour, le flux de couverture est du bruit. Sur une small cap avec un flottant de 20 millions d'actions et un volume de quelques millions, il peut représenter l'essentiel des achats de la journée : c'est pourquoi les gamma squeezes touchent des titres petits et très échangés par les particuliers.
Gamma squeeze vs short squeeze : quelle différence ?
Un short squeeze est porté par les vendeurs à découvert qui rachètent quand le prix monte contre eux. Un gamma squeeze est porté par les dealers d'options qui achètent l'action pour se couvrir. Ils surviennent souvent ensemble : une action très shortée avec des calls bon marché est le setup des deux, et chacun alimente l'autre.
| Gamma squeeze | Short squeeze | |
|---|---|---|
| Qui est forcé d'acheter | Les dealers d'options qui couvrent des calls | Les vendeurs à découvert qui rachètent |
| Carburant | Open interest et volume des calls | Short interest et days to cover |
| Timing | Se concentre avant l'échéance des options | À tout moment ; souvent après une nouvelle |
| Données à surveiller | Volume de calls, open interest par strike, GEX | % du flottant à découvert, coût d'emprunt, utilisation |
| Comment il se dénoue | Couvertures vendues quand le delta baisse / à l'échéance | Les rachats se terminent, les acheteurs se tarissent |
Vérifiez le short interest et le days to cover avec l'open interest des calls pour voir quel carburant est présent.
À quoi ressemble un gamma squeeze sur un graphique ?
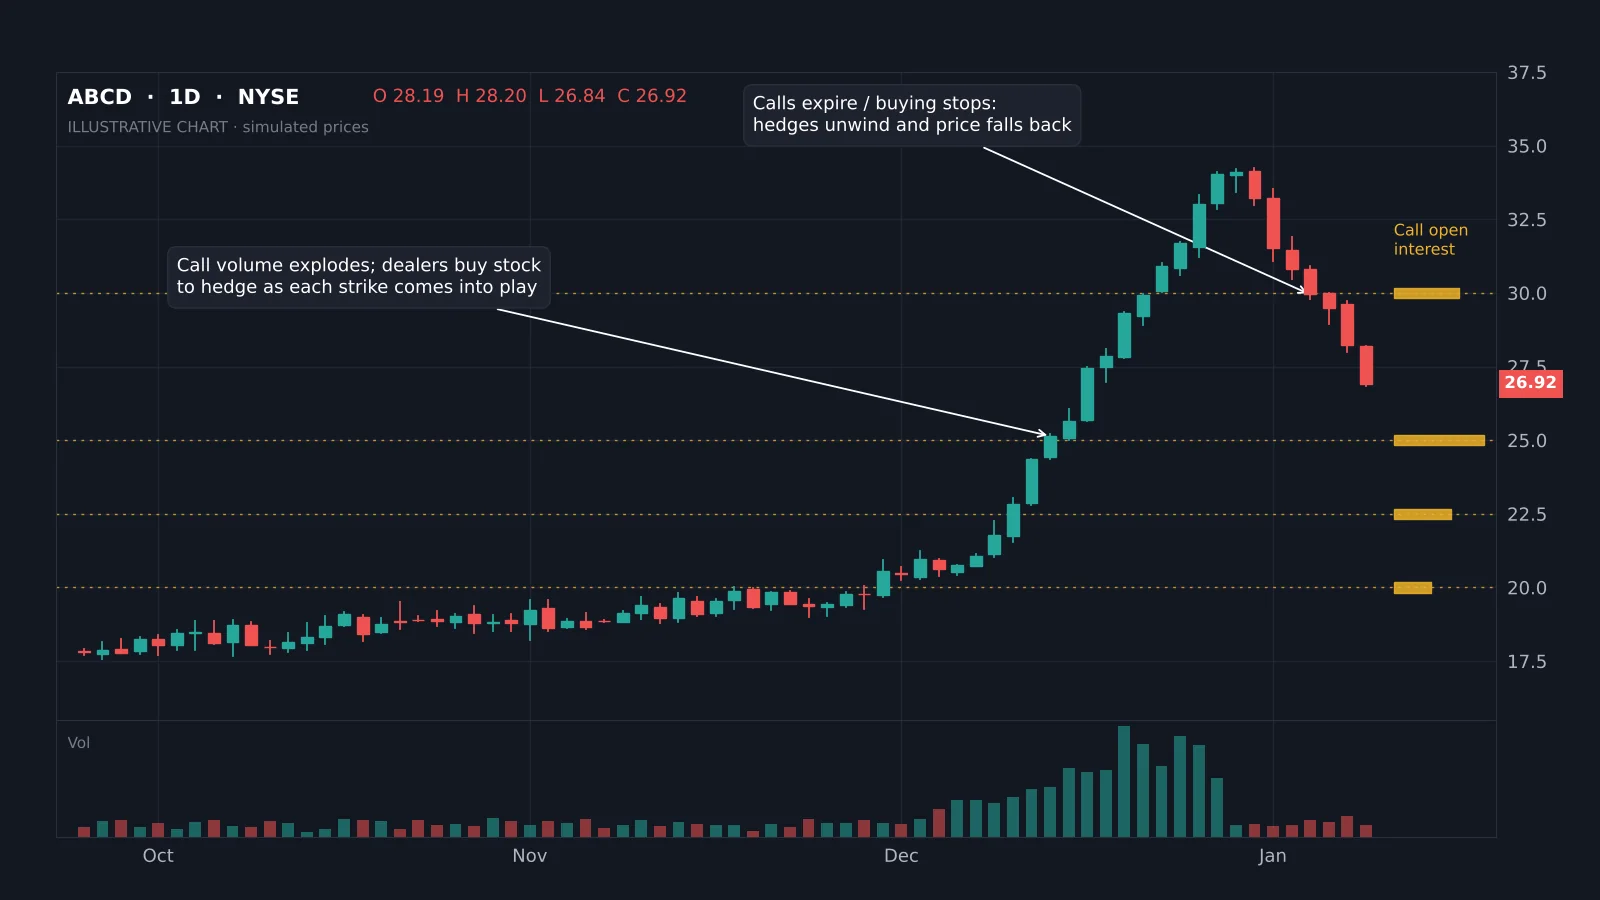
Le schéma type : une base calme, puis le volume de calls bondit à plusieurs fois la normale. Le prix casse et monte à travers les strikes où l'open interest des calls est le plus élevé, souvent en une série de grandes bougies vertes avec un volume croissant. Près de l'échéance, ou dès que les achats de calls cessent, le mouvement culmine et se retourne brutalement à mesure que les couvertures sont levées.
Le retournement est souvent aussi violent que le rallye. Cette asymétrie explique pourquoi les acheteurs tardifs perdent : ils achètent quand la demande de couverture est maximale et vendent, ou sont stoppés, quand elle disparaît.
Quels sont les signaux d'alerte d'un gamma squeeze ?
- Un volume de calls bien supérieur à la normale, concentré sur des strikes hors de la monnaie à échéance courte.
- Un open interest de calls qui s'accumule sur des strikes juste au-dessus du prix.
- Un volume de calls important par rapport au volume d'actions (contrats × 100 × delta face aux actions échangées par jour).
- Un petit flottant ou un short interest élevé, qui amplifient l'effet.
- Une volatilité implicite en hausse sur les calls et un ratio put/call dominé par les calls.
- Un élan sur les réseaux sociaux qui oriente de nombreux petits traders vers les mêmes strikes.
Comment se termine un gamma squeeze ?
Les squeezes se terminent quand le flux de couverture s'inverse. Les déclencheurs courants sont l'échéance des options, quand les couvertures sur les calls expirés ne sont plus nécessaires ; un blocage du prix sous le prochain gros strike, qui réduit le delta ; les prises de bénéfices des acheteurs de calls ; les courtiers qui relèvent les marges ou restreignent les achats ; et la baisse de la volatilité, qui réduit le delta des calls.
Comme les dealers vendent dans la baisse comme ils ont acheté dans la hausse, le débouclage peut faire ouvrir l'action en fort gap baissier. Les vendredis d'échéance et les jours qui suivent sont des points de retournement fréquents.
Comment les traders abordent-ils les gamma squeezes ?
- Ne courez pas après trop tard. Quand un squeeze est partout sur les réseaux sociaux, l'essentiel des achats de couverture est déjà fait.
- Petite taille. Des mouvements de 20 % ou plus en une journée sont courants dans les deux sens ; ne risquez que ce qu'un gap pourrait emporter.
- Utilisez les strikes. Les strikes chargés en calls agissent comme des aimants à la hausse et comme des falaises près de l'échéance.
- Surveillez les dates d'échéance. Sachez quelle échéance porte l'open interest.
- Évitez de shorter le sommet trop tôt. Les squeezes peuvent aller bien au-delà du raisonnable avant de se retourner.
Consignez les setups que vous prenez dans un journal de trading en notant les dates d'échéance ; les schémas autour de l'échéance apparaissent vite.
Données de référence
| Élément | Valeur |
|---|---|
| Actions par option sur action US | 100 |
| Actions de couverture | contrats × 100 × delta |
| Gamma maximal | À la monnaie, près de l'échéance |
| Échéance mensuelle standard | Troisième vendredi du mois |
| Carburant courant du squeeze | Calls OTM à échéance courte, petit flottant, short interest élevé |
| Rapport des services de la SEC sur janvier 2021 | Publié en octobre 2021 |
Calculateur de couverture des dealers
Saisissez le nombre de contrats de calls vendus par les dealers, leur strike, les jours avant échéance, la volatilité implicite et deux prix de l'action. Le calculateur estime combien d'actions les dealers doivent acheter pour rester couverts quand le prix évolue entre les deux, et compare ce chiffre au volume quotidien.
Quels sont les exemples célèbres de gamma squeeze ?
Le cas le plus connu est GameStop en janvier 2021, quand un short interest record a rencontré d'énormes achats de calls par les particuliers, combinant short squeeze et gamma squeeze. AMC a suivi le même schéma. À la mi-2020, de très gros achats de calls sur de grandes valeurs technologiques ont, selon de nombreux médias, alimenté des flux de couverture qui ont poussé ces titres à la hausse avant un net repli en septembre.
Le rapport des services de la SEC sur les événements de janvier 2021 a conclu que les rachats des vendeurs à découvert ont pesé moins dans le rallye de GameStop qu'on ne le pensait, et que les achats généralisés et l'activité sur options ont aussi compté. Un rappel que les squeezes reposent rarement sur un seul mécanisme.
Faut-il trader les gamma squeezes ?
Comprendre les gamma squeezes est utile à tout trader d'actions et d'options, car cela explique les mouvements soudains autour de l'échéance et vous aide à ne pas être du mauvais côté. Les trader est autre chose : l'avantage revient à ceux qui repèrent tôt l'accumulation d'open interest et sortent avant l'échéance, et les pertes retombent sur les acheteurs tardifs et les vendeurs trop précoces.
Si vous les tradez, traitez-les comme des trades de momentum avec des limites de taille strictes et une sortie prévue avant l'échéance principale, pas comme des investissements.
Un gamma squeeze survient quand des achats massifs de calls à échéance courte forcent les dealers à acheter l'action pour se couvrir, et que la hausse augmente le delta des calls, ce qui les oblige à acheter davantage. Il est plus fort près des strikes chargés et avant l'échéance, et sur les titres à petit flottant ou très shortés. Il se combine souvent avec un short squeeze. Il se termine quand les achats de calls s'essoufflent ou que les options expirent, généralement par un retournement brutal. Ne courez pas après trop tard, tradez petit et connaissez les dates d'échéance.
◆ Vérification interactive
Comprenez-vous le gamma squeeze ?
Questions des traders sur le gamma squeeze
Des achats massifs de calls à échéance courte qui forcent les dealers à acheter l'action pour se couvrir, avec des achats qui accélèrent à mesure que l'action monte vers les strikes.
Non. Un gamma squeeze est porté par la couverture des dealers d'options ; un short squeeze par les rachats des vendeurs à découvert. Ils surviennent souvent ensemble.
Généralement quelques jours, et il se termine souvent à l'échéance qui porte l'essentiel de l'open interest des calls ou peu après.
C'est beaucoup plus difficile, car les flux de couverture sont faibles par rapport au volume, mais de très gros achats de calls peuvent quand même faire bouger les grandes capitalisations.
La même boucle à l'envers : des achats massifs de puts forcent les dealers à vendre l'action à mesure que le prix baisse, ce qui accélère la chute.
Surveillez des volumes inhabituels de calls à échéance courte et l'accumulation d'open interest sur des strikes juste au-dessus du prix, rapportés au volume d'actions.
Quand les achats de calls cessent ou que les options expirent, les dealers vendent les actions achetées en couverture, ce qui retire les achats qui soutenaient le prix.
Oui. Les mouvements sont rapides dans les deux sens et les acheteurs tardifs subissent souvent de grosses pertes quand les couvertures sont débouclées.
Références et guides associés
Lire ensuite
- Exposition gamma (GEX)
- Short interest
- Qu'est-ce que la vente à découvert ?
- Max pain
- Ratio put/call
- Analyse de la chaîne d'options
- Le trading d'options pour débutants
- Day trading d'options
- L'open interest expliqué
- Stratégie de trading momentum