Qu'est-ce que la vente à découvert et comment fonctionne-t-elle ? Coûts, marge, squeezes et règles
La vente à découvert consiste à vendre des actions empruntées en espérant les racheter moins cher plus tard. Si une action est vendue à découvert à 50 $ puis rachetée à 40 $, le vendeur garde les 10 $ d'écart moins les frais d'emprunt. Il faut un compte sur marge, une localisation des titres (locate) et assez de capitaux propres pour répondre aux appels de marge. Les pertes sont en théorie illimitées, car un cours peut monter sans fin, ce qui rend les short squeezes dangereux.
La vente à découvert ressemble à un tour de passe-passe : vendre ce qu'on ne possède pas. En pratique, c'est une opération ordinaire avec un prêteur, un broker et des règles que la plupart des traders ne lisent qu'au premier appel de marge. Ce guide explique comment fonctionne un short, ce qu'il coûte vraiment, comment s'appliquent la marge et la règle de l'uptick, et pourquoi shorter est plus difficile qu'acheter, même quand on a raison sur la direction.
Qu'est-ce que la vente à découvert ?
La vente à découvert, ou short, est une façon de profiter d'une baisse de cours. Vous empruntez des actions à quelqu'un qui les détient, généralement via le service de prêt de titres de votre broker, et vous les vendez au prix du jour. Plus tard, vous rachetez le même nombre d'actions, idéalement moins cher, et vous les rendez au prêteur. L'écart entre la vente et le rachat, moins les coûts, constitue votre gain ou votre perte.
C'est l'image inversée de l'achat. Un acheteur gagne quand le cours monte et ne peut perdre que ce qu'il a payé. Un vendeur à découvert gagne quand le cours baisse, peut gagner au maximum 100 % si l'action tombe à zéro et peut perdre sans limite si le cours continue de monter. Cette asymétrie détermine la façon de dimensionner et de gérer les shorts.
Les traders vendent à découvert pour trois raisons : spéculer sur une baisse, couvrir une position longue qu'ils veulent garder et, en tenue de marché et en arbitrage, fournir de la liquidité. Ce guide se concentre sur la première : shorter une action dont vous attendez la baisse.
Comment fonctionne la vente à découvert, étape par étape ?
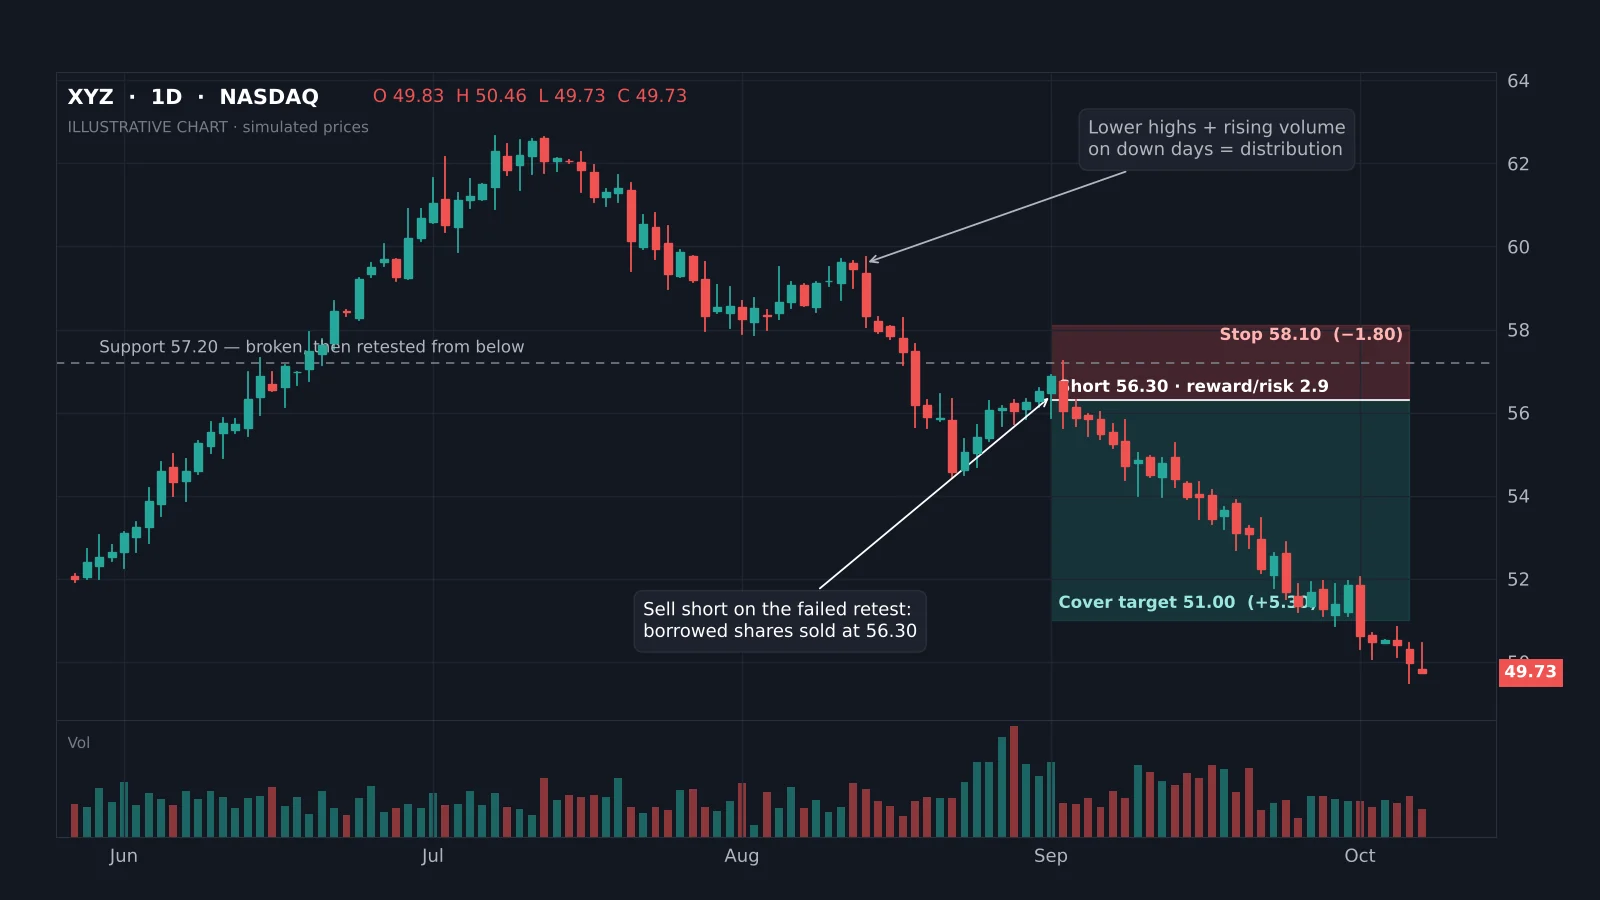
- Localiser. Votre broker confirme que des actions sont disponibles à l'emprunt. Les titres faciles à emprunter sont localisés automatiquement ; les titres difficiles peuvent nécessiter une demande ou être indisponibles.
- Vendre à découvert. Vous passez un ordre de vente à découvert, ici 100 actions à 56,30 $. Le produit de 5 630 $ reste sur votre compte en garantie, et vous devez déposer une marge supplémentaire.
- Conserver. Tant que le short est ouvert, vous payez des frais d'emprunt, et si la société verse un dividende, vous le devez au prêteur.
- Racheter. Vous achetez 100 actions pour clôturer, ici à 51,00 $, et les actions retournent au prêteur.
- Solder. 5 630 $ moins 5 100 $ donnent 530 $ avant coûts. Si l'action était plutôt montée jusqu'au stop à 58,10 $, la perte aurait été de 180 $ plus les coûts.
Le graphique montre le type de configuration recherché par les traders discrétionnaires : un support cassé qui échoue au retest, avec un stop juste au-dessus du retest et un objectif sur la zone de demande suivante.
Combien coûte une vente à découvert ?
Le découvert a des coûts qu'un acheteur ne paie jamais. Ils sont faibles sur les grandes valeurs liquides gardées une journée, et élevés sur les small caps très shortées gardées des semaines.
| Coût | Fonctionnement | Ordre de grandeur |
|---|---|---|
| Frais d'emprunt | Taux annuel facturé chaque jour sur la valeur des actions | Moins de 1 % par an pour les titres faciles ; de 10 % à plus de 100 % pour les difficiles |
| Intérêts de marge | Sur les liquidités empruntées au-delà du produit du short | Taux de marge du broker |
| Dividendes | Vous reversez au prêteur tout dividende versé pendant le short | Le dividende complet par action |
| Commissions et frais | Comme pour tout trade, plus la taxe SEC sur la vente | Selon le broker |
| Risque de rachat forcé | Le prêteur rappelle les titres et votre broker clôture le short | Au cours du moment |
Les frais d'emprunt sont exprimés en taux annuel mais facturés chaque jour sur la valeur des actions. Une action à 40 % de frais coûte environ 0,11 % de la position par jour de détention, ce qui ronge vite un short lent. Les day traders qui ouvrent et ferment dans la journée ne paient généralement pas de frais d'emprunt chez de nombreux brokers, mais vérifiez le vôtre ; certains facturent tout short encore ouvert à la clôture.
Des indicateurs qui font leurs preuves en public.
Un seul moteur, quatre outils de précision : le Gold (XAU) Scalper, l’institutional Gravity Zone, le Zeno momentum Oscillator et Zeno Stocks pour les actions.
Calculateur de vente à découvert : gain, coût d'emprunt et prix d'appel de marge
Saisissez le trade. Le calculateur affiche le gain ou la perte après frais d'emprunt et dividendes, les capitaux propres à déposer au départ selon la Reg T et le prix auquel une marge de maintien de 30 % déclencherait un appel de marge sans apport de liquidités.
Les brokers fixent souvent des exigences de maintien supérieures au minimum FINRA de 30 %, surtout sur les titres volatils ou à bas prix, si bien que votre véritable appel de marge peut arriver plus tôt. Les commissions ne sont pas incluses.
Quelle marge faut-il pour vendre une action à découvert ?
On ne peut pas shorter sur un compte au comptant. Les ventes à découvert exigent un compte sur marge, ce qui signifie aux États-Unis au moins 2 000 $ de capitaux propres selon les règles FINRA, inchangées par le remplacement en 2026 de la règle du pattern day trader.
- Marge initiale (Regulation T) : 150 % de la valeur de la position courte. Le produit de la vente couvre 100 % ; vous déposez les 50 % restants en liquidités ou en titres.
- Marge de maintien (FINRA Rule 4210) : pour les actions à 5 $ ou plus, le plus élevé de 5 $ par action ou 30 % de la valeur actuelle ; pour les actions sous 5 $, le plus élevé de 2,50 $ par action ou 100 %.
Exemple : vous shortez 100 actions à 50 $. Le produit est de 5 000 $ et vous déposez 2 500 $, soit 7 500 $ en garantie. Si l'action monte à environ 57,70 $, la position vaut 5 770 $, vos capitaux propres tombent à environ 1 730 $ : c'est la ligne de maintien de 30 %. Au-delà, le broker lance un appel de marge ou clôture le short à votre place. Notre guide du trading sur marge détaille les appels de marge, et celui du trading avec effet de levier montre comment le levier change le calcul.
Quels sont les risques de la vente à découvert, et qu'est-ce qu'un short squeeze ?
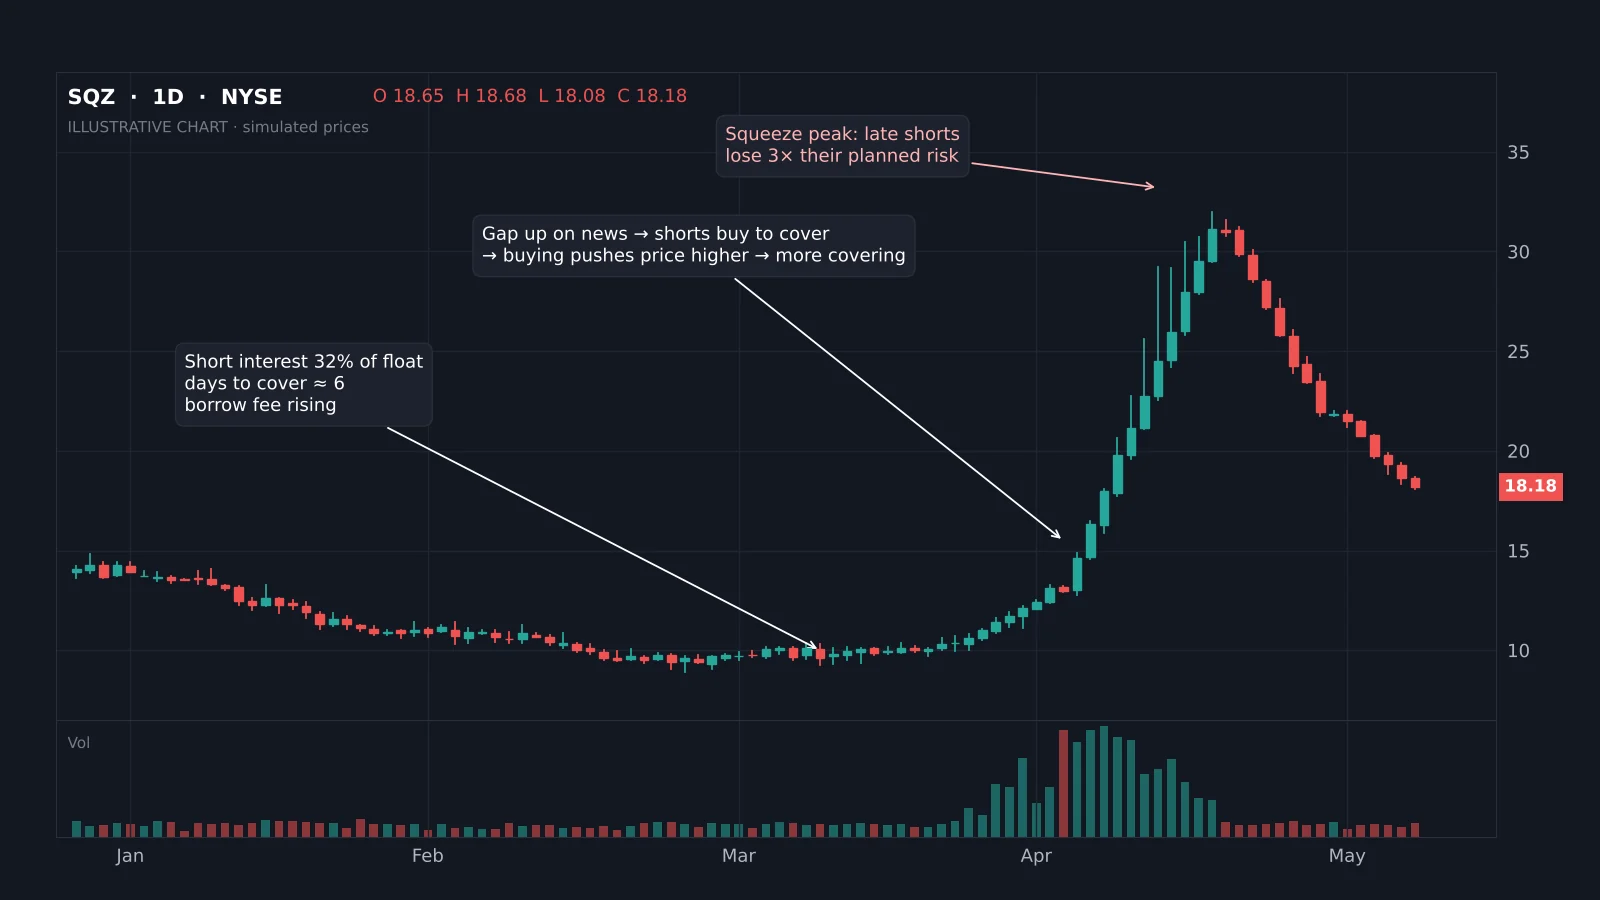
Un short squeeze se produit quand une action très shortée commence à monter et que les vendeurs à découvert se précipitent pour racheter afin de limiter leurs pertes. Ces achats poussent le cours plus haut, ce qui force d'autres shorts à racheter. L'exemple moderne le plus connu est GameStop en janvier 2021 ; Volkswagen est brièvement devenue la société la plus valorisée au monde lors d'un squeeze en 2008.
Deux chiffres vous alertent : le short interest en pourcentage du flottant (au-delà de 20 %, c'est encombré) et les jours de couverture, soit le short interest divisé par le volume quotidien moyen. FINRA publie le short interest deux fois par mois. Un short encombré avec des frais d'emprunt en hausse est un trade où le timing doit être excellent.
Les autres risques : des gaps au-delà de votre stop sur une nouvelle, un prêteur qui rappelle les titres et impose un rachat, des frais d'emprunt qui s'envolent pendant la détention et des dividendes dus. Chacun justifie de garder les shorts plus petits que des positions longues équivalentes et d'utiliser des stops fermes. Nos guides de l'indicateur squeeze momentum et des pièges haussiers et baissiers aident à repérer les mouvements qui piègent les vendeurs à découvert.
Quelles règles encadrent la vente à découvert aux États-Unis ?
- Obligation de localisation (Regulation SHO, Rule 203). Avant une vente à découvert, votre broker doit avoir des raisons valables de penser que les titres peuvent être empruntés et livrés. Vendre sans localisation, ce qu'on appelle le découvert nu, est interdit aux clients.
- Règle alternative de l'uptick (Rule 201). Si une action baisse de 10 % ou plus par rapport à la clôture de la veille, les ventes à découvert ne peuvent s'exécuter qu'au-dessus de la meilleure offre d'achat nationale pour le reste de la séance et le lendemain. Vous pouvez toujours shorter, mais pas en frappant le bid.
- Titres seuils. Les actions présentant des défauts de livraison persistants entrent sur une liste seuil aux règles de clôture plus strictes.
- Déclarations. Les brokers déclarent le short interest à FINRA deux fois par mois. La déclaration institutionnelle des positions courtes auprès de la SEC via le Form SHO doit être appliquée au 2 janvier 2028.
Les règles diffèrent ailleurs : certains régulateurs européens imposent la publication des grosses positions courtes, et les autorités ont interdit temporairement le découvert lors de crises. Si vous tradez hors des États-Unis, vérifiez d'abord les règles locales.
Comment les traders trouvent-ils des actions à shorter ?
La plupart des shorts rentables viennent de deux sources : une tendance qui s'essouffle sur le graphique, ou une histoire fondamentale que le marché n'a pas encore intégrée. Les traders techniques recherchent :
- Une cassure de support suivie d'un retest raté, comme sur le premier graphique.
- Des sommets et des creux descendants, avec un volume croissant les jours de baisse : voir les swing points.
- Des figures de continuation comme le drapeau baissier et de retournement comme le double sommet.
- Des rebonds dans une ancienne zone d'offre qui balaient les plus hauts puis se retournent, traités dans le trading de balayage de liquidité.
Ne shortez pas une action uniquement parce qu'elle « a trop monté ». Les valeurs fortes peuvent le rester bien plus longtemps qu'un vendeur à découvert ne reste solvable, et les rallyes les plus violents du marché ont lieu sur des titres très shortés.
Comment parier autrement contre une action ?
Vendre des actions à découvert n'est pas le seul moyen de profiter d'une baisse. Chaque alternative modifie le profil de risque.
| Instrument | Perte maximale | Principale contrepartie |
|---|---|---|
| Vendre les actions à découvert | Illimitée | Frais d'emprunt, appels de marge, squeezes |
| Acheter un put | La prime payée | Érosion temporelle ; le timing doit être juste |
| ETF inverse | Le montant investi | Indice ou secteur seulement ; réinitialisation quotidienne des versions à levier |
| Vendre un future | Illimitée | Taille du contrat et marge ; voir les guides futures |
| CFD à la baisse (hors États-Unis) | Peut dépasser le dépôt sans protection | Frais de financement ; inaccessible aux résidents américains |
Si les options sont nouvelles pour vous, commencez par notre guide des options pour débutants avant d'acheter des puts. Les ETF inverses à effet de levier se réinitialisent chaque jour et s'écartent de l'indice au fil des semaines : ils ne conviennent qu'aux trades courts.
Données de référence
| Élément | Valeur (règles américaines, novembre 2026) |
|---|---|
| Type de compte | Compte sur marge ; capitaux propres minimum FINRA 2 000 $ |
| Marge initiale (Reg T) | 150 % de la valeur de la position courte |
| Maintien (FINRA 4210), actions ≥ 5 $ | Le plus élevé de 5 $ par action ou 30 % de la valeur |
| Maintien, actions < 5 $ | Le plus élevé de 2,50 $ par action ou 100 % de la valeur |
| Localisation | Obligatoire avant une vente à découvert (Reg SHO Rule 203) |
| Règle de l'uptick | Après une baisse de 10 % : shorts seulement au-dessus de la meilleure offre d'achat nationale, reste de la séance et lendemain (Rule 201) |
| Données de short interest | Déclarées à FINRA deux fois par mois |
| Application du Form SHO | 2 janvier 2028 |
| Gain / perte maximum | 100 % de la valeur de vente / illimitée |
Shorter les cryptos ou le forex, est-ce pareil ?
L'idée est la même, la mécanique non. Sur le forex, chaque trade est vendeur d'une devise et acheteur d'une autre : « shorter l'EURUSD » ne demande ni emprunt ni règle de l'uptick ; vous payez ou recevez l'écart de taux pendant la nuit. Sur les cryptos, on shorte via des futures perpétuels, du trading sur marge sur une plateforme ou des options, et le coût est le taux de financement plutôt que des frais d'emprunt. Les niveaux de liquidation des plateformes crypto fonctionnent comme un appel de marge automatique.
Nos guides spot ou futures et du day trading crypto traitent ces marchés en détail.
Quelles erreurs commettent les nouveaux vendeurs à découvert ?
- Pas de stop ferme. Un short sans stop a une perte potentielle illimitée. Placez-le avec l'ordre ; voir qu'est-ce qu'un stop loss.
- Dimensionner comme un long. Comme les pertes peuvent dépasser le risque prévu en cas de gap, beaucoup de traders réduisent leurs shorts à la moitié de leur taille normale. Appliquez des règles de taille de position, pas votre instinct.
- Ignorer les frais d'emprunt. Des frais de 60 % sur un swing de deux semaines coûtent plus de 2 % de la position avant même que le cours bouge.
- Shorter juste avant des résultats ou des nouvelles. Les gaps de 20 % ou plus contre vous sont fréquents.
- Lutter contre la tendance. Chercher les sommets est l'habitude la plus coûteuse du trading ; attendez d'abord que la structure casse.
La vente à découvert est-elle faite pour vous ?
La vente à découvert est un outil normal et important : elle permet de gagner dans les marchés baissiers et de couvrir des portefeuilles longs, et des vendeurs à découvert ont révélé de vraies fraudes. Elle pardonne aussi moins que l'achat. Le gain est plafonné, le risque ne l'est pas, et les coûts courent chaque jour de détention.
Si vous apprenez, entraînez-vous d'abord sur un simulateur, ne shortez que des actions liquides faciles à emprunter, prenez des tailles plus petites que vos longs et utilisez toujours un stop. Les brokers diffèrent par la disponibilité et le coût de l'emprunt ; notre guide d'Interactive Brokers pour le day trading présente l'un des plus grands stocks de titres empruntables.
Vendre à découvert, c'est emprunter des actions, les vendre et les racheter plus tard. On gagne quand le cours baisse, mais la perte potentielle est illimitée, les frais d'emprunt sont quotidiens et la marge exigée est de 150 % au départ puis d'au moins 30 % en maintien. Surveillez le short interest et les jours de couverture pour le risque de squeeze, respectez les règles de localisation et d'uptick, et shortez toujours avec un stop.
◆ Vérification interactive
Comprenez-vous le fonctionnement du short ?
Questions que les traders posent sur la vente à découvert
Emprunter des actions, les vendre, puis les racheter plus tard pour les rendre. Vous gagnez si le cours baisse entre-temps et perdez s'il monte.
En vendant des actions empruntées à un prix élevé et en les rachetant à un prix plus bas. L'écart, moins frais d'emprunt, dividendes et commissions, constitue le gain.
Oui. Le cours d'une action n'a pas de plafond, donc les pertes sur un short sont en théorie illimitées, et les gaps peuvent sauter par-dessus un stop.
Oui. Les ventes à découvert exigent un compte sur marge avec au moins 2 000 $ de capitaux propres et une marge initiale de 150 % selon la Regulation T.
Une hausse rapide d'une action très shortée qui oblige les vendeurs à découvert à racheter, et ces achats font encore monter le cours.
Les titres faciles à emprunter coûtent en général moins de 1 % par an. Les titres difficiles peuvent coûter de 10 % à plus de 100 % par an, facturés chaque jour.
Selon la Rule 201 de la SEC, dès qu'une action perd 10 % par rapport à la clôture précédente, les ventes à découvert ce jour-là et le lendemain ne peuvent s'exécuter qu'au-dessus de la meilleure offre d'achat.
Oui, quand les titres sont localisés avant la vente. Le découvert nu sans localisation est interdit, et les régulateurs peuvent restreindre le découvert en cas d'urgence.
Références et guides associés
Lire ensuite
- Qu'est-ce que le trading sur marge ?
- La règle du pattern day trader
- Interactive Brokers est-il bon pour le day trading ?
- Figure du drapeau baissier
- Piège haussier et piège baissier
- Les options pour débutants
- Meilleures actions pour les covered calls
- Spot ou futures
- Gestion du risque
- Qu'est-ce qu'un stop loss ?