Le short interest expliqué : pourcentage du flottant, days to cover, dates de publication et ce qu'il dit aux traders
Le short interest est le nombre total d'actions d'une société vendues à découvert et pas encore rachetées. Les traders le lisent en pourcentage du flottant (les actions disponibles à la négociation) et en days to cover, c'est-à-dire le short interest divisé par le volume quotidien moyen. Aux États-Unis, il est déclaré deux fois par mois via la FINRA et publié environ une semaine plus tard : c'est donc une photographie en retard. Un short interest élevé traduit une forte conviction baissière et constitue aussi le carburant d'un éventuel short squeeze.
Le short interest est l'un des rares chiffres qui montrent contre quoi parie un grand groupe de traders. Il ne vous dit pas que l'action va baisser, ni qu'un squeeze arrive. Bien lu, il indique à quel point le camp vendeur est encombré et à quel point il serait difficile pour ces traders d'en sortir. Voici comment le lire, d'où il vient, à quel point il est daté et comment l'utiliser sans se faire piéger.
Qu'est-ce que le short interest ?
Quand un trader vend une action à découvert, il emprunte des actions et les vend, en prévoyant de les racheter plus tard moins cher. Tant qu'il ne les a pas rachetées (couvertes), ces actions comptent comme vendues à découvert. Le short interest est le total de toutes ces positions courtes ouvertes sur une action à un instant donné, exprimé en nombre d'actions.
C'est un stock, pas un flux : il indique l'exposition vendeuse ouverte, pas le volume vendu à découvert aujourd'hui. Le volume quotidien de ventes à découvert, que publient aussi les sites de données, est un autre chiffre, bien plus bruité, car les teneurs de marché vendent à découvert en permanence dans le cadre normal des échanges. Pour le déroulé d'une vente à découvert étape par étape, voir qu'est-ce que la vente à découvert.
Comment lire le short interest en pourcentage du flottant ?
Les nombres d'actions bruts sont difficiles à comparer ; les traders divisent donc le short interest par le flottant, les actions réellement disponibles à la négociation (hors titres des dirigeants et bloqués). Une action avec 20 millions de titres vendus à découvert et un flottant de 100 millions a un short interest de 20 %.
| % du flottant à découvert | Lecture indicative |
|---|---|
| Moins de 5 % | Faible ; normal pour la plupart des grandes capitalisations |
| 5–10 % | Modéré ; à noter |
| 10–20 % | Élevé ; forte conviction baissière |
| Plus de 20 % | Très élevé ; encombré, propice au squeeze si l'actualité change |
| Plus de 100 % | Possible quand les actions sont prêtées plusieurs fois ; rare et extrême |
Ces tranches sont indicatives. Certains secteurs, comme la biotech ou les émetteurs d'obligations convertibles très couvertes, ont habituellement un short interest élevé. Comparez toujours avec l'historique de l'action : un passage de 5 % à 15 % en deux mois en dit plus qu'une seule lecture à 15 %.
Qu'est-ce que le days to cover (short interest ratio) ?
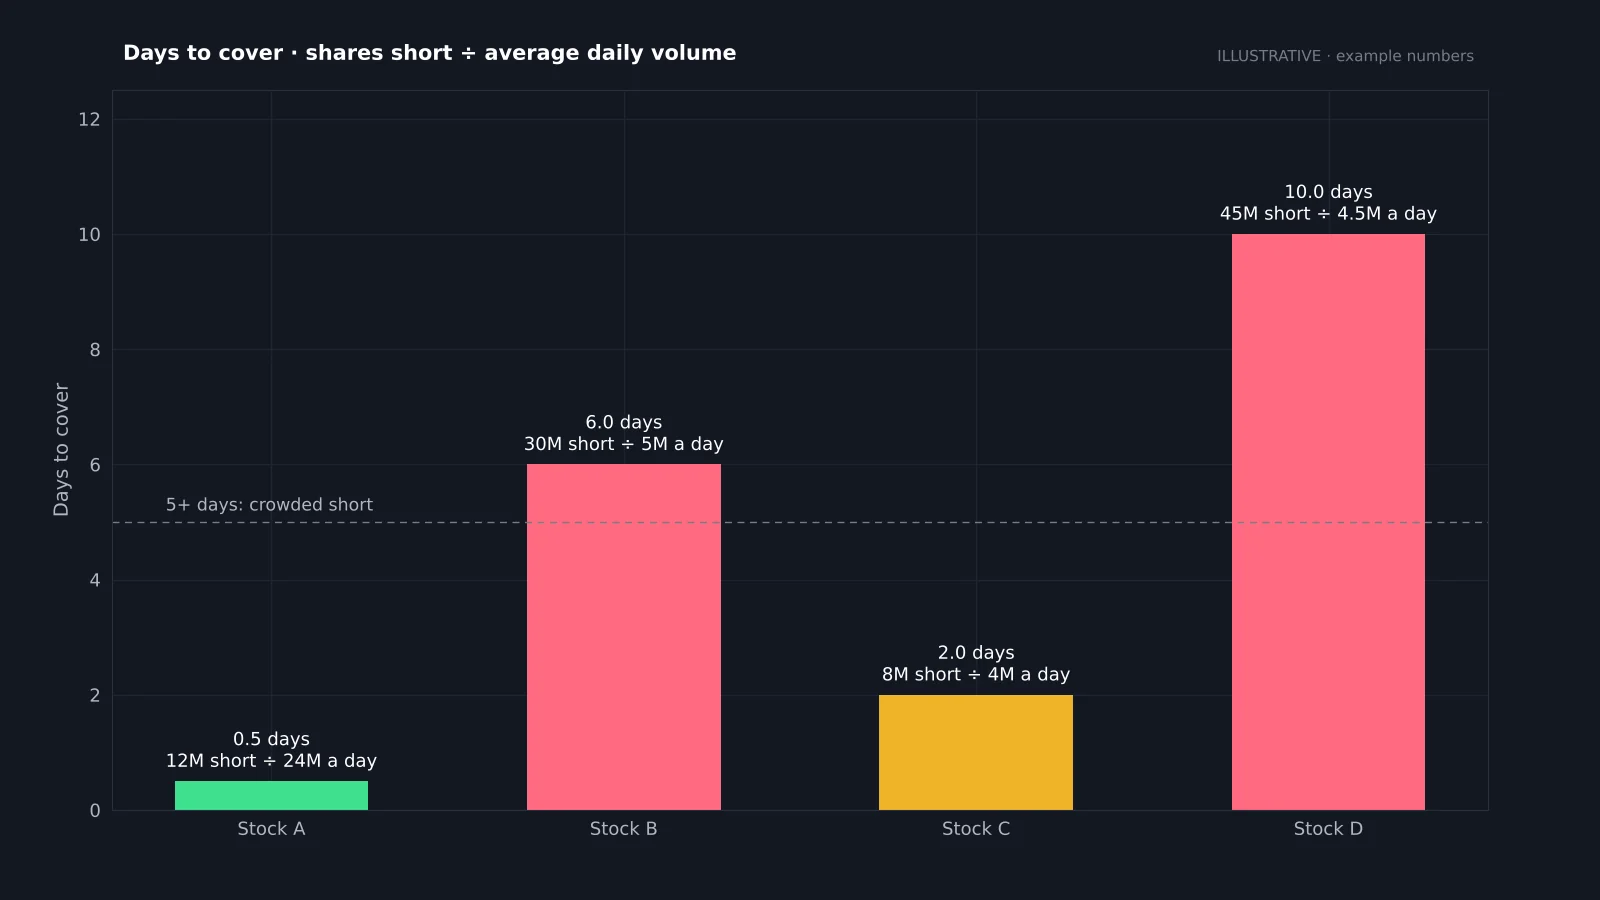
Le days to cover divise le short interest par le volume quotidien moyen. Il estime combien de jours de volume normal il faudrait pour que tous les vendeurs rachètent. Trente millions d'actions à découvert sur un titre qui échange cinq millions par jour donnent six days to cover.
Le days to cover compte souvent plus que le pourcentage. Une action peut avoir 15 % de short interest et pourtant solder ses positions courtes en moins d'une journée si elle est très échangée ; une autre à 8 % peut demander de nombreux jours si le volume est faible. Au-delà d'environ cinq jours, le camp vendeur est encombré : si le prix se retourne contre lui, les sorties sont étroites. La même idée s'applique à l'open interest des futures.
Comment et quand le short interest est-il publié ?
Aux États-Unis, les courtiers déclarent à la FINRA deux fois par mois les positions courtes de leurs clients sur chaque action cotée en bourse ou de gré à gré, à une date de règlement de mi-mois et une de fin de mois. Ils déclarent deux jours ouvrés après la date de règlement, et la FINRA et les bourses publient les totaux environ sept jours ouvrés après. Quand vous lisez le chiffre, il a une à deux semaines.
La SEC a adopté une nouvelle règle (13f-2) imposant de déclarer les grandes positions courtes institutionnelles sur le Form SHO et de les publier de façon agrégée. Sa date d'application a été repoussée à 2028 ; pour l'instant, les données bimensuelles de la FINRA restent la source de référence. Hors des États-Unis, les règles diffèrent : le Royaume-Uni et l'UE publient les positions courtes nettes individuelles au-delà de 0,5 % des actions d'une société.
Que vous dit un short interest élevé ?
- Conviction : des investisseurs informés voient peut-être des problèmes comme des résultats faibles, une dilution ou des doutes comptables.
- Encombrement : beaucoup de traders partagent le même pari, donc une bonne nouvelle peut les forcer à sortir ensemble.
- Coût : les titres très shortés sont souvent chers à emprunter, ce qui pousse les vendeurs à avoir raison vite.
- Couverture : une partie du short interest n'est pas baissière du tout, par exemple des fonds qui couvrent des obligations convertibles ou des positions d'arbitrage de fusion.
Un short interest élevé n'est donc ni un signal d'achat ni un signal de vente en soi. Il change le profil de risque : les baisses peuvent être ordonnées, les hausses peuvent devenir violentes.
Quel lien entre short interest et short squeeze ?
Un short squeeze survient quand une action très shortée monte et que les vendeurs se précipitent pour racheter, ce qui ajoute une pression acheteuse, pousse le prix plus haut et force encore plus de rachats. Le carburant est le short interest ; le déclencheur est généralement une nouvelle, des résultats ou une cassure technique ; et le days to cover indique combien de temps le squeeze peut durer.
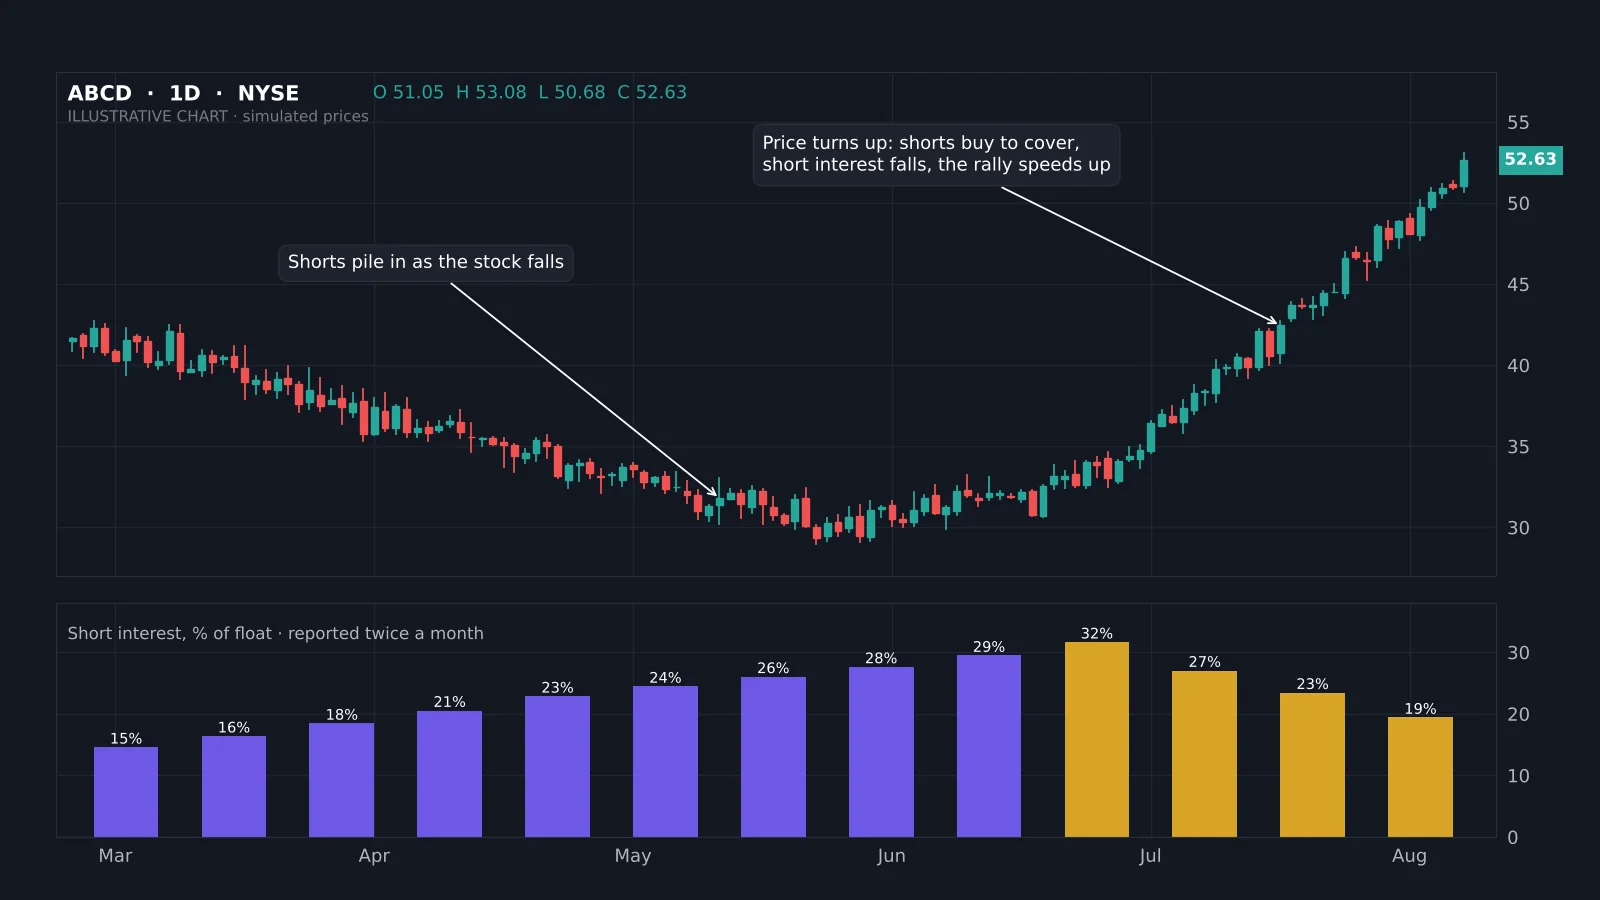
Les squeezes sont souvent amplifiés par les options. Quand des traders achètent aussi des calls à échéance courte, les dealers qui couvrent ces calls achètent eux aussi des actions : c'est le mécanisme expliqué dans notre guide du gamma squeeze. Un short interest en baisse après un fort rallye, comme sur le graphique ci-dessus, est l'empreinte des rachats.
Que sont le coût d'emprunt et le taux d'utilisation ?
Les vendeurs à découvert paient des frais pour emprunter les actions. Pour la plupart des grandes capitalisations, c'est une fraction de pourcent par an ; pour les titres difficiles à emprunter, cela peut atteindre des dizaines de pourcents ou plus. Le taux d'utilisation est la part de l'offre prêtable déjà prêtée. Les deux sont mis à jour quotidiennement chez les fournisseurs de données et les courtiers, donc plus frais que le short interest officiel.
Quand l'utilisation approche 100 % et que les frais d'emprunt bondissent, les nouveaux vendeurs peinent à entrer et les existants subissent des rappels de titres. Associées à un days to cover élevé, ce sont les conditions dans lesquelles démarrent les squeezes.
Comment les traders utilisent-ils le short interest ?
- Comme filtre de risque : évitez de shorter des titres à days to cover élevé sans bonne raison ; votre sortie pourrait être encombrée.
- Comme liste de surveillance de squeezes : short interest élevé plus un catalyseur et une cassure technique.
- Comme contrôle de tendance : un short interest qui monte pendant que le prix baisse confirme que les vendeurs renforcent ; un short interest qui baisse dans un rallye montre des rachats.
- Autour des résultats : des positions courtes encombrées peuvent provoquer des gaps démesurés sur de bonnes nouvelles.
Associez les données à la structure du prix. Une cassure de résistance sur un titre très shorté est un setup acheteur plus fort que la même cassure sur un titre ignoré. Le guide du trading de cassure explique comment la confirmer.
Où trouver les données de short interest ?
Les sources gratuites sont les données de short interest de la FINRA et les pages des bourses (Nasdaq et NYSE publient pour leurs valeurs). De nombreux sites boursiers gratuits reprennent les mêmes chiffres avec le pourcentage du flottant et le days to cover déjà calculés. Les services payants ajoutent des estimations quotidiennes du short interest, les frais d'emprunt et le taux d'utilisation.
Vérifiez la date de règlement de chaque chiffre et méfiez-vous du flottant : les sites le calculent différemment, si bien que le même short interest peut apparaître à 18 % sur un site et 23 % sur un autre.
Données de référence
| Élément | Valeur |
|---|---|
| % du flottant à découvert | Short interest ÷ flottant × 100 |
| Days to cover | Short interest ÷ volume quotidien moyen |
| Déclaration aux États-Unis | FINRA Rule 4560, deux fois par mois |
| Déclaration des courtiers | 2 jours ouvrés après la date de règlement |
| Publication | Environ 7 jours ouvrés après la date de règlement |
| Form SHO (Rule 13f-2) | Application repoussée à 2028 |
| Publication Royaume-Uni / UE | Positions courtes nettes individuelles ≥ 0,5 % publiées |
Calculateur de short interest
Saisissez les actions vendues à découvert, le flottant et le volume quotidien moyen. Le calculateur renvoie le short interest en pourcentage du flottant et le days to cover, avec une lecture indicative de l'encombrement du camp vendeur.
Quelles sont les limites des données de short interest ?
- Retard : une à deux semaines à la publication ; les positions peuvent changer complètement entre-temps.
- Photographies : deux fois par mois seulement, l'activité de court terme entre deux relevés est invisible.
- Les couvertures semblent baissières : l'arbitrage de convertibles et les pair trades gonflent le chiffre.
- Les définitions du flottant varient selon les sources.
- Les positions courtes des teneurs de marché sont incluses et ne sont pas des paris directionnels.
Traitez le short interest comme un contexte de fond pour votre graphique, pas comme un signal suffisant pour agir.
Le short interest est-il un indicateur utile ?
Oui, comme contexte. Il indique l'encombrement du camp vendeur, la difficulté de la sortie et où des squeezes sont possibles. Il ne dit rien de la direction ni du timing, et son retard implique que le prix et les données d'emprunt plus récentes doivent guider vos décisions.
Ajoutez le short interest et le days to cover aux notes de votre liste de surveillance pour les titres que vous tradez, observez leur évolution d'un rapport à l'autre et notez dans votre journal de trading si les titres encombrés se comportent différemment sur vos setups.
Le short interest est le nombre d'actions vendues à découvert et non rachetées. Lisez-le en pourcentage du flottant et en days to cover (short interest ÷ volume quotidien moyen). Les données américaines viennent de la FINRA deux fois par mois et ont une à deux semaines à la publication. Un short interest élevé traduit conviction et encombrement : ordonné à la baisse, violent si un squeeze démarre. Utilisez-le comme contexte avec le prix, les frais d'emprunt et le taux d'utilisation.
◆ Vérification interactive
Savez-vous lire le short interest ?
Questions des traders sur le short interest
Plus d'environ 10 % du flottant est élevé pour la plupart des actions, plus de 20 % très élevé. Comparez avec l'historique du titre et son secteur.
Moins de deux jours, la sortie est facile ; plus de cinq, c'est encombré. Il n'y a pas de « bon » chiffre, seulement le risque de squeeze que vous acceptez.
Aux États-Unis, deux fois par mois, publié environ une semaine après chaque date de règlement.
Oui, rarement. Les actions prêtées peuvent être vendues puis reprêtées, si bien que les positions courtes peuvent dépasser le flottant.
Non. Cela signifie que beaucoup de traders s'y attendent. Cela peut aussi préparer un rallye brutal s'ils ont tort.
Le short interest est la position courte ouverte ; le volume à découvert est le nombre d'actions vendues à découvert sur une journée, en grande partie par les teneurs de marché.
Dans les données de short interest de la FINRA, sur les sites des bourses et sur la plupart des sites boursiers gratuits.
Non. Le ratio put/call mesure l'activité sur les options ; le short interest mesure les actions empruntées et vendues.
Références et guides associés
Lire ensuite
- Qu'est-ce que la vente à découvert ?
- Gamma squeeze
- Ratio put/call
- L'open interest expliqué
- Stratégie de trading de cassure
- Trouver des actions pour le day trading
- Dead cat bounce
- Débuter en bourse
- Rapport COT
- Journal de trading