Gamma squeeze explicado: como a compra de calls e o hedge dos dealers empurram uma ação para cima, e como isso termina
Um gamma squeeze é uma alta rápida causada pelo hedge de opções. Quando traders compram muitas calls de vencimento curto, os formadores de mercado que vendem essas calls compram ações para continuar protegidos. Conforme a ação sobe, o delta das calls aumenta (essa taxa de variação é o gama), então os dealers precisam comprar ainda mais ações, o que empurra o preço mais para cima. O ciclo para quando a compra de calls perde força ou as opções vencem, e os hedges costumam ser desfeitos na mesma velocidade.
Os gamma squeezes ficaram famosos em 2021, mas o mecanismo funciona todo dia em escala menor. Ele explica por que algumas ações disparam na vertical perto do vencimento de opções sem motivo fundamental, e por que o movimento muitas vezes vira com a mesma rapidez. Vou mostrar o que os dealers realmente fazem, os números por trás do ciclo, como ele se soma a um short squeeze, os sinais a observar e por que correr atrás é tão perigoso.
O que é um gamma squeeze?
Um gamma squeeze é uma alta de preço movida pelo hedge de opções, e não por investidores comprando a ação pelo seu próprio valor. Ele começa quando a demanda por calls, geralmente baratas, de vencimento curto e fora do dinheiro, cresce mais rápido que o normal. Os dealers e formadores de mercado que vendem essas calls não querem apostar em uma direção, então compram as ações do ativo para compensar o risco.
Essa compra de hedge é o combustível. Se ela for grande em relação ao volume normal e ao float da ação, eleva o preço, o que torna as calls mais valiosas e mais sensíveis, o que força ainda mais hedge. Se o básico de opções é novidade, comece por opções para iniciantes.
O que são delta e gama?
O delta mostra quanto o preço de uma opção se move para cada US$ 1 de movimento da ação; também é, aproximadamente, o número de ações necessário para proteger um contrato. Uma call com delta 0,30 se comporta como 30 ações. O gama mostra a velocidade com que o delta muda quando a ação se move. Ele é máximo em opções no dinheiro perto do vencimento e baixo em opções longe do preço ou longe do vencimento.
Assim, quando uma ação sobe em direção a um strike com muitas calls de vencimento curto em aberto, o delta dessas calls sobe rápido. Os dealers vendidos nessas calls precisam comprar mais ações a cada tick de alta. Nosso guia de exposição gama (GEX) mostra como os traders estimam isso em todo o mercado de opções.
Como funciona o ciclo de retroalimentação do gamma squeeze?
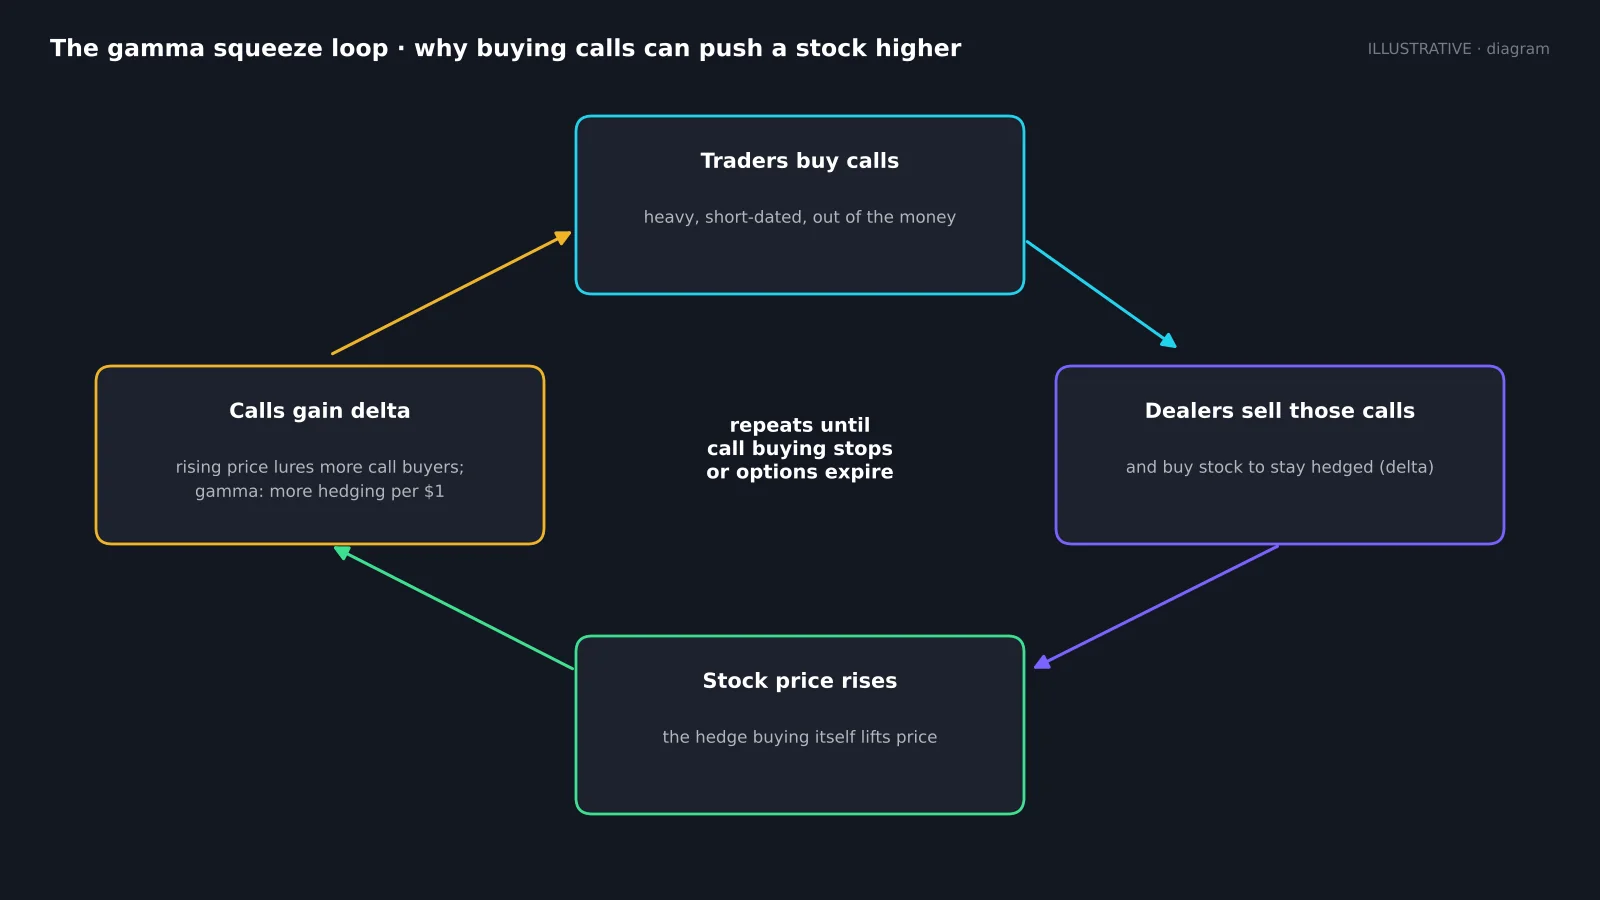
- Traders compram calls, muitas vezes semanais, acima do preço atual.
- Dealers vendem essas calls e compram ações equivalentes ao delta delas para ficarem neutros.
- A ação sobe, em parte por causa dessa compra de hedge.
- As calls ganham delta (gama), então os dealers compram mais ações, e a alta atrai mais compradores de calls.
O ciclo precisa de uma coisa para continuar: novas compras de calls ou um preço já próximo de strikes muito carregados. Quando qualquer um dos dois perde força, o ciclo corre ao contrário. Os dealers vendem ações conforme o delta cai e, no vencimento, os hedges de calls sem valor são vendidos por completo.
Quantas ações os dealers precisam comprar?
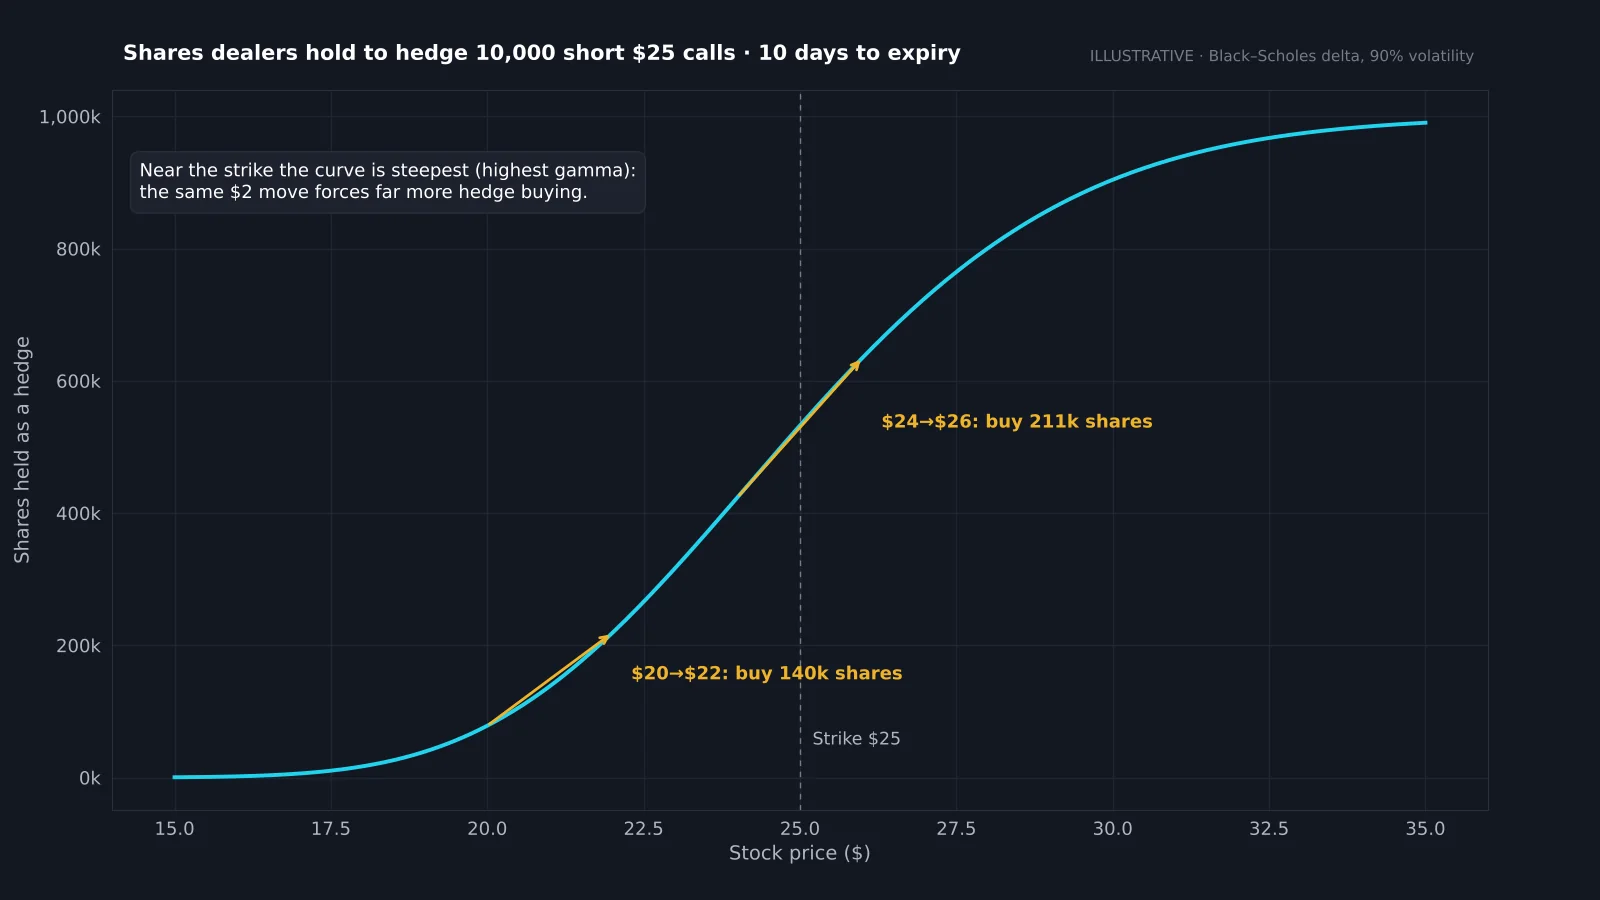
Pegue 10.000 contratos de calls vendidas com strike de US$ 25 e dez dias até o vencimento. Cada contrato cobre 100 ações, então o delta cheio seria um milhão de ações. Com a ação a US$ 20, os dealers têm bem menos de 100.000 ações como hedge. Um movimento de US$ 20 para US$ 22 os força a comprar cerca de 140.000 a mais; um de US$ 24 para US$ 26, bem em volta do strike, força cerca de 211.000 a mais pelos mesmos US$ 2.
Compare esses números com o volume diário da ação. Em uma large cap que negocia dezenas de milhões de ações por dia, o fluxo de hedge é ruído. Em uma small cap com float de 20 milhões de ações e volume de alguns milhões, ele pode ser a maior parte das compras do dia, e é por isso que gamma squeezes acontecem em papéis pequenos e muito negociados pelo varejo.
Gamma squeeze vs short squeeze: qual a diferença?
Um short squeeze é movido por vendidos recomprando ações quando o preço sobe contra eles. Um gamma squeeze é movido por dealers de opções comprando ações para se proteger. Muitas vezes acontecem juntos: uma ação muito vendida com calls baratas é o setup dos dois, e um alimenta o outro.
| Gamma squeeze | Short squeeze | |
|---|---|---|
| Quem é forçado a comprar | Dealers de opções protegendo calls | Vendidos recomprando |
| Combustível | Open interest e volume de calls | Short interest e days to cover |
| Momento | Concentra-se antes do vencimento das opções | A qualquer momento; muitas vezes após notícias |
| Dados a observar | Volume de calls, open interest por strike, GEX | % do float vendido, taxa de aluguel, utilização |
| Como se desfaz | Hedges vendidos quando o delta cai / no vencimento | As recompras terminam, os compradores somem |
Confira o short interest e o days to cover junto com o open interest de calls para ver qual combustível está presente.
Como é um gamma squeeze no gráfico?
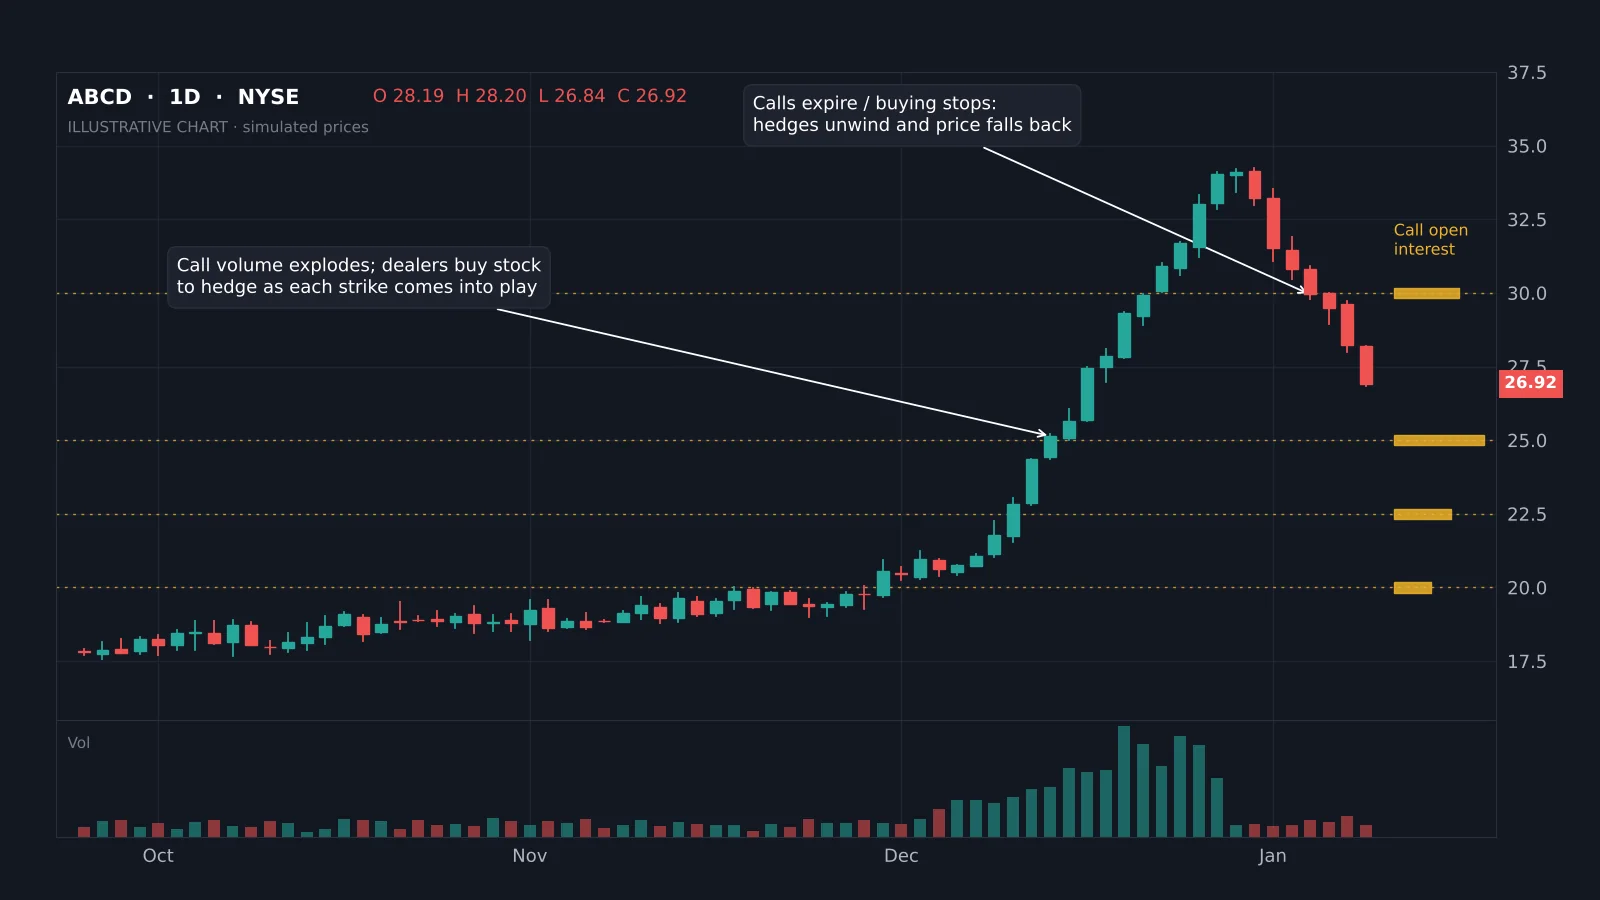
O padrão típico: uma base tranquila e depois o volume de calls salta para várias vezes o normal. O preço rompe e sobe pelos strikes com mais open interest de calls, muitas vezes em uma série de grandes candles verdes com volume crescente. Perto do vencimento, ou quando a compra de calls para, o movimento faz topo e vira com força conforme os hedges são retirados.
A reversão costuma ser tão violenta quanto a alta. Essa assimetria é o motivo de quem compra tarde perder: compra quando a demanda por hedge está no máximo e vende, ou é estopado, quando ela some.
Quais são os sinais de alerta de um gamma squeeze?
- Volume de calls muito acima do normal, concentrado em strikes fora do dinheiro de vencimento curto.
- Open interest de calls se acumulando em strikes logo acima do preço.
- Volume de calls grande em relação ao volume de ações (contratos × 100 × delta contra as ações negociadas por dia).
- Float pequeno ou short interest alto, que ampliam o efeito.
- Volatilidade implícita subindo nas calls e uma razão put/call dominada por calls.
- Impulso nas redes sociais levando muitos pequenos traders aos mesmos strikes.
Como um gamma squeeze termina?
Os squeezes terminam quando o fluxo de hedge se inverte. Os gatilhos comuns são o vencimento das opções, quando os hedges de calls vencidas não são mais necessários; uma travada do preço abaixo do próximo strike grande, que reduz o delta; realização de lucro pelos compradores de calls; corretoras aumentando margem ou restringindo compras; e queda da volatilidade, que reduz o delta das calls.
Como os dealers vendem na queda do mesmo jeito que compraram na alta, desfazer os hedges pode fazer a ação abrir com um gap de baixa forte. Sextas-feiras de vencimento e os dias seguintes são pontos de virada comuns.
Como os traders lidam com gamma squeezes?
- Não corra atrás tarde. Quando um squeeze está em todas as redes sociais, a maior parte da compra de hedge já aconteceu.
- Posição pequena. Movimentos de 20% ou mais em um dia são comuns nas duas direções; arrisque só o que um gap poderia levar.
- Use os strikes. Strikes carregados de calls funcionam como ímãs na subida e como precipícios perto do vencimento.
- Observe as datas de vencimento. Saiba qual vencimento concentra o open interest.
- Evite vender o topo cedo demais. Squeezes podem ir muito além do razoável antes de virar.
Registre os setups que você opera em um diário de trading anotando as datas de vencimento; os padrões perto do vencimento ficam claros rapidamente.
Dados de referência
| Item | Valor |
|---|---|
| Ações por opção de ação dos EUA | 100 |
| Ações de hedge | contratos × 100 × delta |
| Gama máximo | No dinheiro, perto do vencimento |
| Vencimento mensal padrão | Terceira sexta-feira do mês |
| Combustível comum do squeeze | Calls OTM de vencimento curto, float pequeno, short interest alto |
| Relatório da equipe da SEC sobre jan. 2021 | Publicado em outubro de 2021 |
Calculadora de hedge dos dealers
Informe o número de contratos de calls vendidos pelos dealers, o strike, os dias até o vencimento, a volatilidade implícita e dois preços da ação. A calculadora estima quantas ações os dealers precisam comprar para continuar protegidos enquanto o preço se move entre os dois, e compara com o volume diário.
Quais são os exemplos famosos de gamma squeeze?
O caso mais conhecido é o da GameStop em janeiro de 2021, quando um short interest recorde encontrou uma enorme compra de calls pelo varejo, combinando short squeeze e gamma squeeze. A AMC seguiu o mesmo padrão. Em meados de 2020, foi amplamente noticiado que compras muito grandes de calls em grandes empresas de tecnologia alimentaram fluxos de hedge que empurraram essas ações para cima antes de uma forte correção em setembro.
O relatório da equipe da SEC sobre os eventos de janeiro de 2021 concluiu que a recompra dos vendidos foi uma parte menor da alta da GameStop do que se acreditava, e que a compra generalizada e a atividade em opções também pesaram. É um lembrete de que squeezes raramente têm um único mecanismo.
Você deve operar gamma squeezes?
Entender gamma squeezes é útil para qualquer trader de ações e opções, porque explica movimentos repentinos perto do vencimento e ajuda você a não ficar do lado errado. Operá-los é outra história: a vantagem fica com quem percebe cedo o acúmulo de open interest e sai antes do vencimento, e as perdas ficam com quem compra tarde e com quem vende cedo demais.
Se for operar, trate como operações de momentum com limites rígidos de tamanho e uma saída planejada antes do vencimento principal, não como investimento.
Um gamma squeeze acontece quando a compra pesada de calls de vencimento curto força os dealers a comprar ações para se proteger, e a alta aumenta o delta das calls, fazendo-os comprar ainda mais. Ele é mais forte perto de strikes carregados e antes do vencimento, e em ações de float pequeno ou muito vendidas. Muitas vezes se soma a um short squeeze. Termina quando a compra de calls perde força ou as opções vencem, geralmente com uma reversão forte. Não corra atrás tarde, opere pequeno e conheça as datas de vencimento.
◆ Checagem interativa
Você entende o gamma squeeze?
Perguntas de traders sobre gamma squeeze
A compra pesada de calls de vencimento curto que força os dealers a comprar ações para se proteger, com compras que aceleram conforme a ação sobe em direção aos strikes.
Não. O gamma squeeze é movido pelo hedge dos dealers de opções; o short squeeze, pela recompra dos vendidos. Muitas vezes acontecem juntos.
Normalmente dias, e costuma terminar no vencimento que concentra a maior parte do open interest de calls ou logo depois.
É bem mais difícil, porque os fluxos de hedge são pequenos em relação ao volume, mas compras muito grandes de calls ainda podem mover large caps.
O mesmo ciclo ao contrário: compra pesada de puts força os dealers a vender ações conforme o preço cai, acelerando a queda.
Observe volume incomum de calls de vencimento curto e acúmulo de open interest em strikes logo acima do preço, em relação ao volume de ações.
Quando a compra de calls para ou as opções vencem, os dealers vendem as ações que compraram como hedge, retirando a compra que sustentava o preço.
Sim. Os movimentos são rápidos nas duas direções, e quem compra tarde costuma ter grandes perdas quando os hedges são desfeitos.
Referências e guias relacionados
Leia a seguir
- Exposição gama (GEX)
- Short interest
- O que é venda a descoberto?
- Max pain
- Razão put/call
- Análise da grade de opções
- Opções para iniciantes
- Day trade com opções
- Open interest explicado
- Estratégia de trading de momentum