Gamma Squeeze erklärt: Wie Call-Käufe und die Absicherung der Händler eine Aktie nach oben treiben und wie es endet
Ein Gamma Squeeze ist eine schnelle Rally, die durch die Absicherung von Optionen entsteht. Wenn Trader viele kurzlaufende Call-Optionen kaufen, kaufen die Market Maker, die diese Calls verkaufen, Aktien, um abgesichert zu bleiben. Steigt die Aktie, wächst das Delta der Calls (diese Änderungsrate ist Gamma), sodass die Händler noch mehr Aktien kaufen müssen, was den Kurs weiter treibt. Der Kreislauf endet, wenn die Call-Käufe nachlassen oder die Optionen verfallen, und die Absicherungen werden oft ebenso schnell aufgelöst.
Gamma Squeezes wurden 2021 berühmt, doch der Mechanismus läuft jeden Tag in kleinerer Form. Er erklärt, warum manche Aktien rund um den Optionsverfall ohne fundamentalen Grund senkrecht steigen und warum die Bewegung oft ebenso schnell wieder dreht. Ich zeige, was die Händler tatsächlich tun, welche Zahlen hinter dem Kreislauf stehen, wie er mit einem Short Squeeze zusammenwirkt, auf welche Signale Sie achten sollten und warum das Hinterherlaufen so gefährlich ist.
Was ist ein Gamma Squeeze?
Ein Gamma Squeeze ist ein Kursanstieg, der von der Absicherung von Optionen getrieben wird und nicht davon, dass Anleger die Aktie um ihrer selbst willen kaufen. Er beginnt, wenn die Nachfrage nach Call-Optionen, meist billigen, kurzlaufenden Out-of-the-Money-Calls, schneller wächst als normal. Die Händler und Market Maker, die diese Calls verkaufen, wollen nicht auf eine Richtung wetten und kaufen daher die zugrunde liegenden Aktien, um das Risiko auszugleichen.
Diese Absicherungskäufe sind der Treibstoff. Sind sie im Vergleich zum normalen Volumen und Free Float der Aktie groß, heben sie den Kurs, was die Calls wertvoller und empfindlicher macht und weitere Absicherung erzwingt. Wenn Optionsgrundlagen neu für Sie sind, beginnen Sie mit Optionshandel für Einsteiger.
Was sind Delta und Gamma?
Delta gibt an, wie stark sich der Optionspreis bei einer Bewegung der Aktie um 1 $ ändert; es ist auch ungefähr die Zahl der Aktien, die zur Absicherung eines Kontrakts nötig sind. Ein Call mit Delta 0,30 verhält sich wie 30 Aktien. Gamma gibt an, wie schnell sich das Delta ändert, wenn sich die Aktie bewegt. Es ist am höchsten bei At-the-Money-Optionen kurz vor dem Verfall und niedrig bei Optionen weit vom Kurs oder weit vom Verfall entfernt.
Steigt eine Aktie also in Richtung eines Strikes, an dem viele kurzlaufende Calls offen sind, klettert deren Delta schnell. Händler, die diese Calls short sind, müssen mit jedem Tick nach oben mehr Aktien kaufen. Unser Guide zur Gamma Exposure (GEX) zeigt, wie Trader dies über den gesamten Optionsmarkt schätzen.
Wie funktioniert der Rückkopplungskreislauf eines Gamma Squeeze?
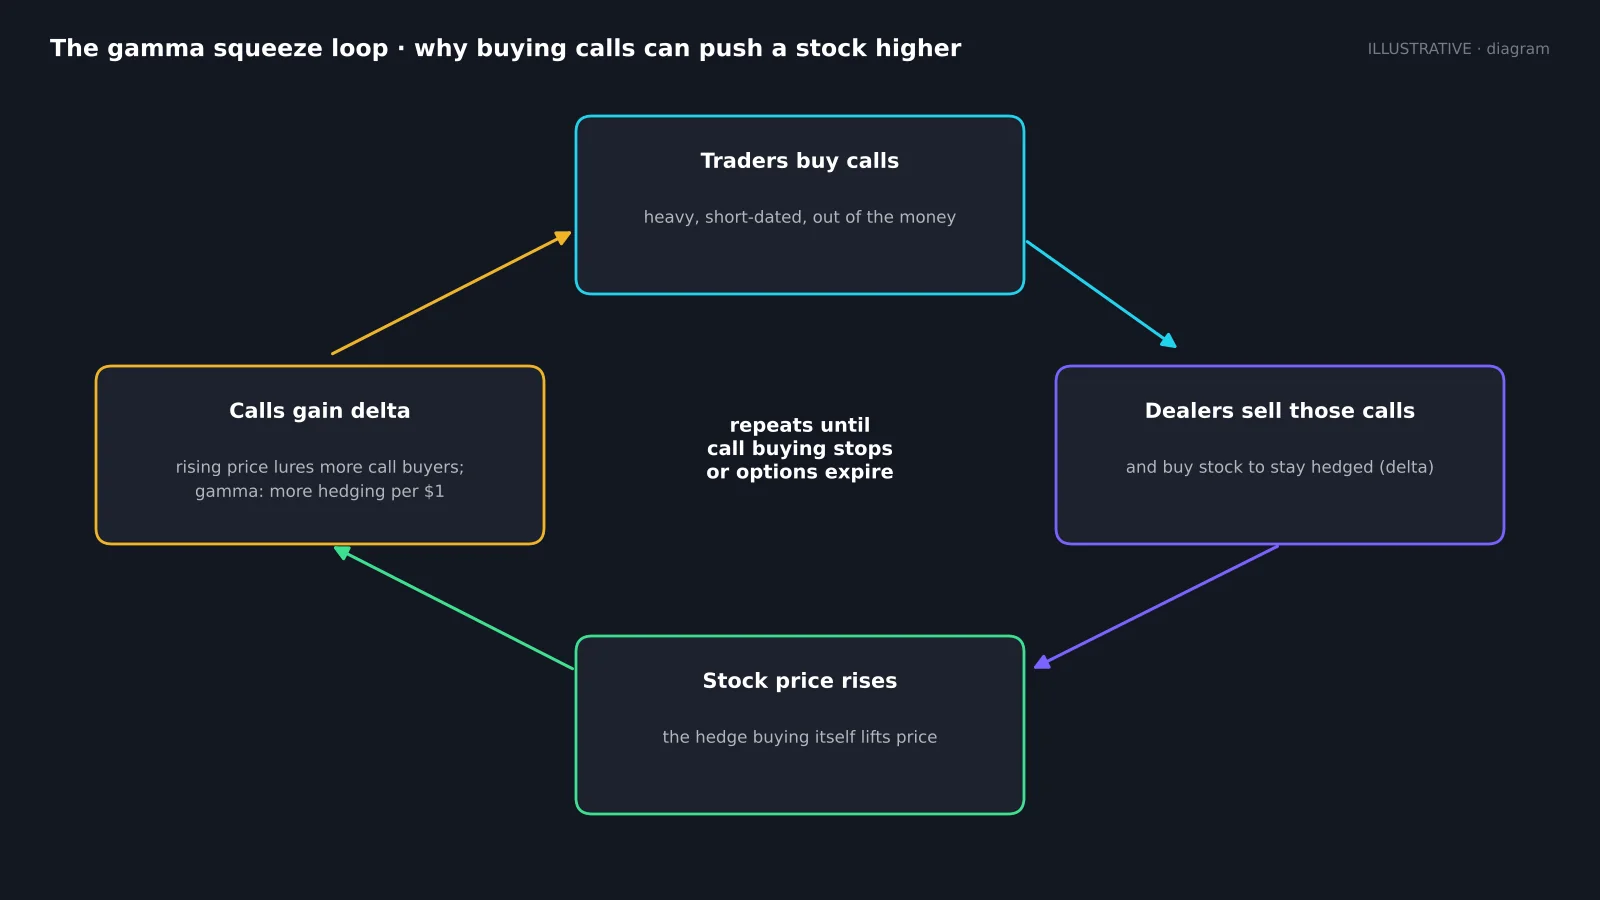
- Trader kaufen Calls, oft Weeklys, über dem aktuellen Kurs.
- Händler verkaufen diese Calls und kaufen Aktien in Höhe des Deltas der Calls, um neutral zu bleiben.
- Die Aktie steigt, teilweise wegen dieser Absicherungskäufe.
- Die Calls gewinnen an Delta (Gamma), also kaufen die Händler mehr Aktien, und steigende Kurse locken weitere Call-Käufer an.
Der Kreislauf braucht eines, um weiterzulaufen: neue Call-Käufe oder einen Kurs, der bereits nahe an stark besetzten Strikes liegt. Lässt beides nach, läuft der Kreislauf rückwärts. Händler verkaufen Aktien, wenn das Delta sinkt, und am Verfall werden Absicherungen auf wertlose Calls vollständig verkauft.
Wie viele Aktien müssen Händler kaufen?
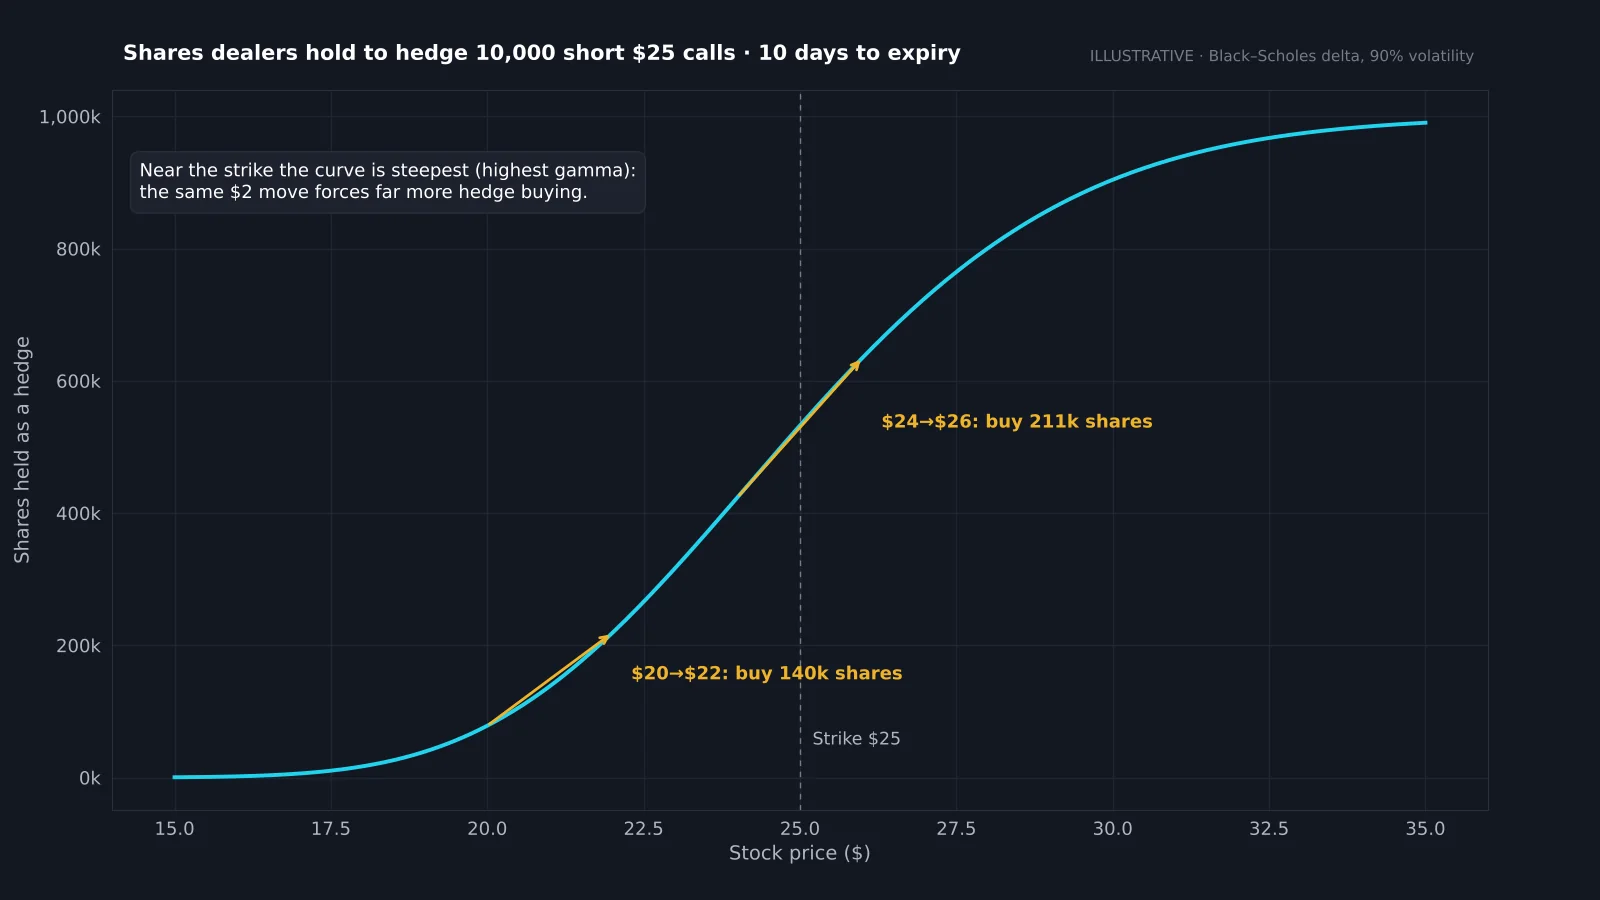
Nehmen Sie 10.000 verkaufte Call-Kontrakte mit Strike 25 $ und zehn Tagen bis zum Verfall. Jeder Kontrakt umfasst 100 Aktien, volles Delta wären also eine Million Aktien. Bei einem Kurs von 20 $ halten die Händler deutlich unter 100.000 Aktien als Absicherung. Eine Bewegung von 20 $ auf 22 $ zwingt sie, rund 140.000 weitere zu kaufen; eine Bewegung von 24 $ auf 26 $, direkt um den Strike, erzwingt für dieselben 2 $ etwa 211.000 weitere.
Vergleichen Sie diese Zahlen mit dem Tagesvolumen der Aktie. Bei einem Large Cap mit zig Millionen gehandelten Aktien pro Tag ist der Absicherungsfluss Rauschen. Bei einem Small Cap mit 20 Millionen Aktien Free Float und einigen Millionen Volumen kann er den Großteil der Tageskäufe ausmachen. Deshalb treten Gamma Squeezes bei kleinen, von Privatanlegern stark gehandelten Werten auf.
Gamma Squeeze vs. Short Squeeze: Was ist der Unterschied?
Ein Short Squeeze wird von Leerverkäufern getrieben, die Aktien zurückkaufen, wenn der Kurs gegen sie steigt. Ein Gamma Squeeze wird von Optionshändlern getrieben, die Aktien zur Absicherung kaufen. Oft treten beide gemeinsam auf: Eine stark leerverkaufte Aktie mit billigen Calls ist das Setup für beide, und jeder befeuert den anderen.
| Gamma Squeeze | Short Squeeze | |
|---|---|---|
| Wer zum Kauf gezwungen wird | Optionshändler, die Calls absichern | Leerverkäufer, die eindecken |
| Treibstoff | Call Open Interest und Volumen | Short Interest und Days to Cover |
| Timing | Häuft sich vor dem Optionsverfall | Jederzeit; oft nach Nachrichten |
| Zu beobachtende Daten | Call-Volumen, Open Interest je Strike, GEX | Short-Anteil am Free Float, Leihgebühr, Auslastung |
| Wie er sich auflöst | Absicherungen werden bei fallendem Delta / am Verfall verkauft | Eindeckungen enden, Käufer versiegen |
Prüfen Sie Short Interest und Days to Cover zusammen mit dem Call Open Interest, um zu sehen, welcher Treibstoff vorhanden ist.
Wie sieht ein Gamma Squeeze im Chart aus?
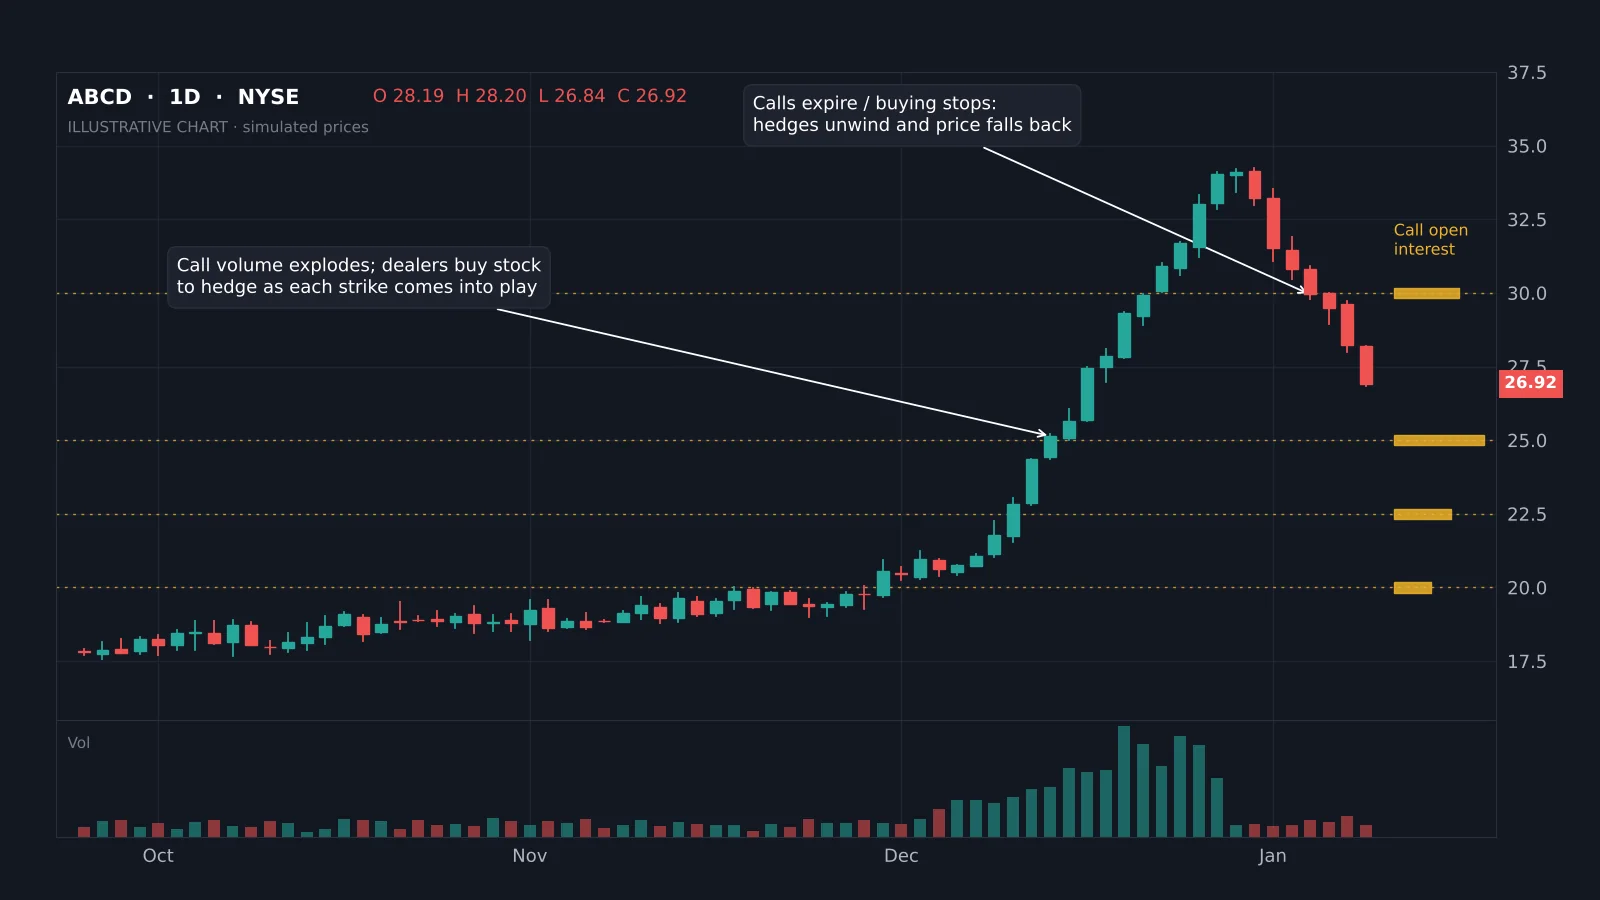
Das typische Muster: eine ruhige Basis, dann springt das Call-Volumen auf ein Vielfaches des Normalen. Der Kurs bricht aus und steigt durch die Strikes mit dem meisten Call Open Interest, oft in einer Serie großer grüner Kerzen bei steigendem Volumen. Kurz vor dem Verfall oder sobald die Call-Käufe aufhören, erreicht die Bewegung ihren Gipfel und dreht scharf, während die Absicherungen aufgelöst werden.
Die Umkehr ist oft so heftig wie die Rally. Diese Asymmetrie ist der Grund, warum späte Käufer verlieren: Sie kaufen, wenn die Absicherungsnachfrage am höchsten ist, und verkaufen oder werden ausgestoppt, wenn sie verschwindet.
Was sind die Warnzeichen eines Gamma Squeeze?
- Call-Volumen weit über dem Normalen, konzentriert auf kurzlaufende Out-of-the-Money-Strikes.
- Aufbau von Call Open Interest an Strikes knapp über dem Kurs.
- Call-Volumen groß im Vergleich zum Aktienvolumen (Kontrakte × 100 × Delta gegenüber den täglich gehandelten Aktien).
- Kleiner Free Float oder hohes Short Interest, die den Effekt verstärken.
- Steigende implizite Volatilität bei Calls und ein call-lastiges Put/Call-Ratio.
- Social-Media-Momentum, das viele kleine Trader auf dieselben Strikes lenkt.
Wie endet ein Gamma Squeeze?
Squeezes enden, wenn sich der Absicherungsfluss umkehrt. Typische Auslöser sind der Optionsverfall, wenn Absicherungen auf verfallene Calls nicht mehr nötig sind; ein Stocken des Kurses unter dem nächsten großen Strike, was das Delta senkt; Gewinnmitnahmen der Call-Käufer; Broker, die Margin erhöhen oder Käufe einschränken; und sinkende Volatilität, die das Delta der Calls senkt.
Weil Händler in fallende Kurse hinein verkaufen, so wie sie in steigende hinein gekauft haben, kann die Auflösung die Aktie scharf nach unten gappen lassen. Verfallsfreitage und die Tage danach sind häufige Wendepunkte.
Wie gehen Trader mit Gamma Squeezes um?
- Nicht spät hinterherlaufen. Wenn ein Squeeze überall in den sozialen Medien ist, sind die meisten Absicherungskäufe bereits erledigt.
- Klein bleiben. Bewegungen von 20 % oder mehr an einem Tag sind in beide Richtungen üblich; riskieren Sie nur, was ein Gap kosten könnte.
- Die Strikes nutzen. Stark besetzte Call-Strikes wirken auf dem Weg nach oben wie Magnete und kurz vor dem Verfall wie Klippen.
- Verfallstermine beachten. Wissen Sie, welcher Verfall das Open Interest hält.
- Nicht zu früh das Top shorten. Squeezes können weit über jede Vernunft hinauslaufen, bevor sie drehen.
Dokumentieren Sie Ihre Setups in einem Trading-Journal mit den Verfallsterminen; Muster rund um den Verfall werden schnell sichtbar.
Referenzdaten
| Punkt | Wert |
|---|---|
| Aktien pro US-Aktienoption | 100 |
| Absicherungsaktien | Kontrakte × 100 × Delta |
| Höchstes Gamma | At the Money, kurz vor dem Verfall |
| Standard-Monatsverfall | Dritter Freitag des Monats |
| Typischer Squeeze-Treibstoff | Kurzlaufende OTM-Calls, kleiner Free Float, hohes Short Interest |
| SEC-Mitarbeiterbericht zu Jan. 2021 | Veröffentlicht im Oktober 2021 |
Rechner für die Absicherung der Händler
Geben Sie die Zahl der von Händlern verkauften Call-Kontrakte, ihren Strike, die Tage bis zum Verfall, die implizite Volatilität und zwei Aktienkurse ein. Der Rechner schätzt, wie viele Aktien Händler kaufen müssen, um bei einer Bewegung zwischen beiden Kursen abgesichert zu bleiben, und vergleicht dies mit dem Tagesvolumen.
Was sind bekannte Beispiele für Gamma Squeezes?
Der bekannteste Fall ist GameStop im Januar 2021, als rekordhohes Short Interest auf enorme Call-Käufe von Privatanlegern traf und Short Squeeze und Gamma Squeeze zusammenkamen. AMC folgte demselben Muster. Mitte 2020 wurde vielfach berichtet, dass sehr große Call-Käufe in großen Technologieaktien Absicherungsflüsse befeuerten, die diese Aktien vor einem scharfen Rücksetzer im September nach oben trieben.
Der Mitarbeiterbericht der SEC zu den Ereignissen im Januar 2021 kam zu dem Ergebnis, dass Eindeckungen von Leerverkäufern einen kleineren Teil der GameStop-Rally ausmachten als allgemein angenommen und dass breite Käufe und Optionsaktivität ebenfalls eine Rolle spielten. Das erinnert daran, dass Squeezes selten nur einen Mechanismus haben.
Sollten Sie Gamma Squeezes handeln?
Gamma Squeezes zu verstehen, ist für jeden Aktien- und Optionstrader nützlich, denn es erklärt plötzliche Bewegungen rund um den Verfall und hilft Ihnen, nicht auf der falschen Seite zu stehen. Sie zu handeln ist etwas anderes: Der Vorteil liegt bei denen, die den Aufbau des Open Interest früh erkennen und vor dem Verfall aussteigen, und die Verluste tragen späte Käufer und zu frühe Shorts.
Wenn Sie sie handeln, behandeln Sie sie als Momentum-Trades mit strengen Größenlimits und einem geplanten Ausstieg vor dem Hauptverfall, nicht als Investments.
Ein Gamma Squeeze entsteht, wenn massive Käufe kurzlaufender Calls Händler zwingen, Aktien zur Absicherung zu kaufen, und steigende Kurse das Delta der Calls erhöhen, sodass sie noch mehr kaufen müssen. Am stärksten ist er nahe stark besetzter Strikes, vor dem Verfall und bei Aktien mit kleinem Free Float oder hohem Short Interest. Oft kommt er mit einem Short Squeeze zusammen. Er endet, wenn die Call-Käufe nachlassen oder die Optionen verfallen, meist mit einer scharfen Umkehr. Nicht spät hinterherlaufen, klein bleiben und die Verfallstermine kennen.
◆ Interaktiver Check
Verstehen Sie den Gamma Squeeze?
Häufige Fragen von Tradern zum Gamma Squeeze
Massive Käufe kurzlaufender Call-Optionen, die Händler zum Kauf von Aktien zur Absicherung zwingen, wobei sich die Käufe beschleunigen, wenn die Aktie in Richtung der Strikes steigt.
Nein. Ein Gamma Squeeze wird von der Absicherung der Optionshändler getrieben, ein Short Squeeze vom Eindecken der Leerverkäufer. Oft treten sie gemeinsam auf.
Meist Tage, oft mit Ende am oder kurz nach dem Optionsverfall, der das meiste Call Open Interest hält.
Es ist viel schwieriger, weil die Absicherungsflüsse im Vergleich zum Volumen klein sind, aber sehr große Call-Käufe können auch Large Caps bewegen.
Derselbe Kreislauf in umgekehrter Richtung: Massive Put-Käufe zwingen Händler, bei fallendem Kurs Aktien zu verkaufen, was den Rückgang beschleunigt.
Achten Sie auf ungewöhnliches Volumen bei kurzlaufenden Calls und auf den Aufbau von Open Interest an Strikes knapp über dem Kurs, im Verhältnis zum Aktienvolumen.
Wenn die Call-Käufe aufhören oder Optionen verfallen, verkaufen Händler die zur Absicherung gekauften Aktien und entfernen so die Käufe, die den Kurs getragen haben.
Ja. Die Bewegungen sind in beide Richtungen schnell, und späte Käufer erleiden oft große Verluste, wenn Absicherungen aufgelöst werden.
Quellen & verwandte Leitfäden
Als Nächstes lesen
- Gamma Exposure (GEX)
- Short Interest
- Was ist ein Leerverkauf?
- Max Pain
- Put/Call-Ratio
- Optionsketten-Analyse
- Optionshandel für Einsteiger
- Daytrading mit Optionen
- Open Interest erklärt
- Momentum-Trading-Strategie