Volume Flow Indicator (VFI): fórmula, ajustes e como ler
O Volume Flow Indicator (VFI) é a correção de Markos Katsanos para o On-Balance Volume. Ele soma o volume das barras de alta e subtrai o volume das barras de baixa além de um cutoff ajustado pela volatilidade, ignora o restante, limita cada barra a 2.5x o volume médio e divide a soma de 130 barras pelo volume médio. Acima de zero é entrada de fluxo; um cruzamento do zero é mudança de regime; divergência em uma nova máxima é distribuição.
VFI é o indicador de volume que uso quando quero saber se uma tendência que já rodou por meses ainda tem dinheiro por trás, e uso porque ele ignora a maioria das barras de propósito. Esse filtro é o ponto central, e é por isso que a linha muda de sinal algumas vezes por ano em vez de algumas vezes por semana. Esta página traz a fórmula com os dois filtros explicados, os ajustes, como ler o sinal, o cruzamento e a divergência, a comparação com OBV, CMF e CVD, um topo diário em BTCUSDT trabalhado pela divergência e pelo cruzamento, e onde o indicador não tem nenhum motivo para ser usado. A calculadora roda a cadeia completa de Katsanos em barras coladas.
Indicadores que se provam em público.
Um motor, quatro ferramentas de precisão — o Gold (XAU) Scalper, a Gravity Zone institucional, o Zeno Oscillator de momentum e o Zeno Stocks para ações.
O que o Volume Flow Indicator mede?
O Volume Flow Indicator — VFI — é um oscilador de volume direcional: ele soma volume nas barras em que o preço subiu de forma relevante, subtrai nas barras em que o preço caiu de forma relevante, ignora barras em que o movimento foi pequeno demais para contar, limita a contribuição de qualquer barra isolada de volume enorme e expressa a soma ao longo de uma janela longa em relação ao volume médio. Acima de zero, mais volume entrou do que saiu nas barras que importaram; abaixo de zero, o inverso. Markos Katsanos o publicou na Technical Analysis of Stocks & Commodities em junho de 2004 como uma correção para as duas coisas erradas no On-Balance Volume.
Essas duas coisas: o OBV conta todas as barras do mesmo jeito, independentemente de quanto o preço se moveu, então um dia que fechou em alta por um tick com volume pesado adiciona todo esse volume ao total acumulado; e o OBV deixa uma barra enorme — um rebalanceamento, uma cascata de liquidação, um pico de notícia — dominar a linha por semanas. O cutoff do VFI remove o primeiro problema, e seu limite de volume remove o segundo. O resultado é uma linha que muda de sinal raramente e, quando muda, geralmente significa algo.
O que ele não faz: ele é lento por desenho. O período padrão é 130 barras — seis meses em um gráfico diário — e ele não vai capturar um movimento de duas semanas. É uma ferramenta de regime, uma confirmação de que o volume por trás de uma tendência é real, e uma ferramenta de divergência nas viradas. Não é um sinal de entrada.
Quais dois filtros a fórmula do VFI aplica?
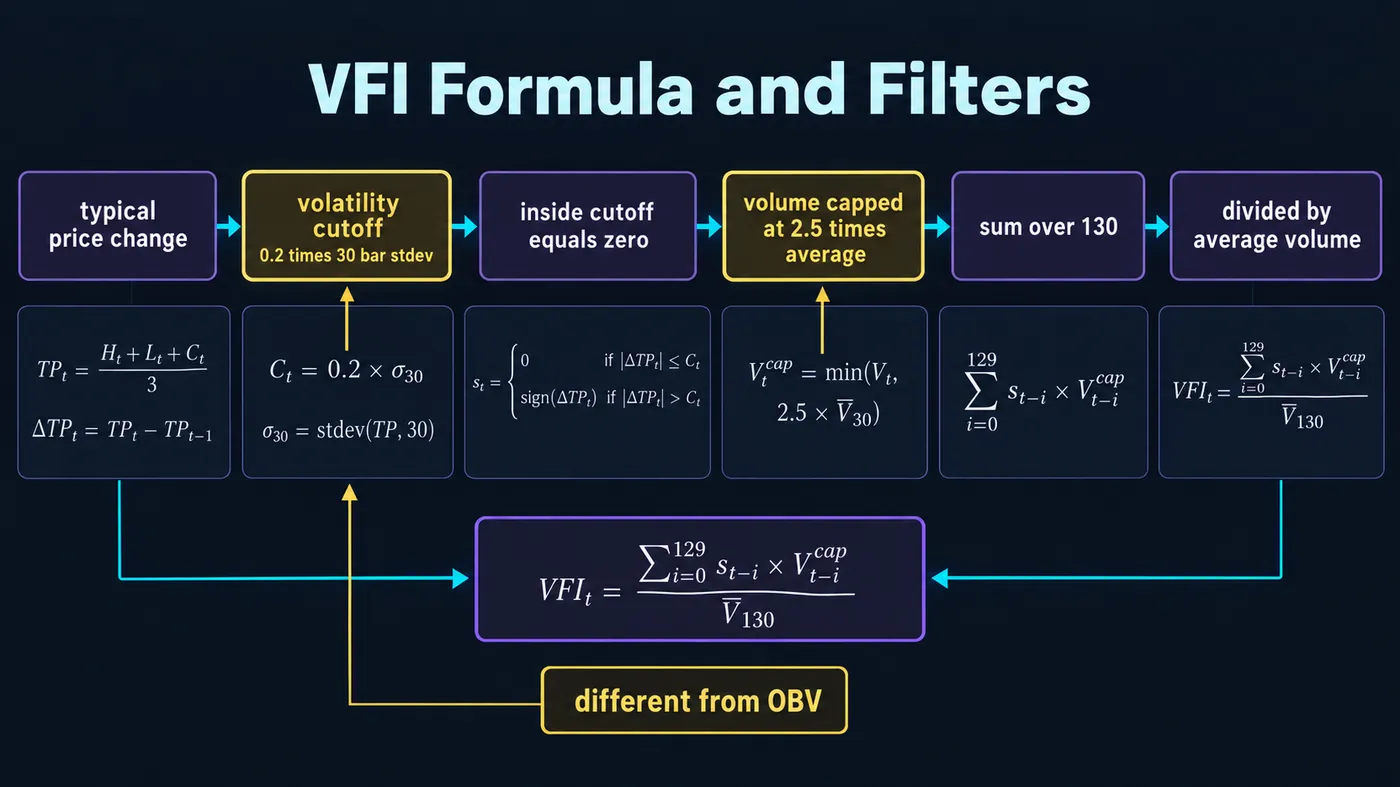
| Etapa | Fórmula | Padrão |
|---|---|---|
| 1. Preço típico | (máxima + mínima + fechamento) ÷ 3 | — |
| 2. Mudança logarítmica | ln(típico) − ln(típico da barra anterior) | — |
| 3. Volatilidade | Desvio padrão da mudança logarítmica ao longo de 30 barras | 30 |
| 4. Cutoff | coef × volatilidade × fechamento | coef = 0.2 |
| 5. Limite de volume | min(volume, vcoef × volume médio ao longo do período) | vcoef = 2.5 |
| 6. Volume com sinal | +volume limitado se a mudança do preço típico exceder o cutoff; −volume limitado se estiver abaixo de −cutoff; 0 caso contrário | — |
| 7. VFI | Soma do volume com sinal ao longo do período ÷ volume médio ao longo do período | período = 130 |
| 8. Suavização (opcional) | EMA do VFI ao longo de 3; uma linha de sinal | 3 |
O cutoff é a parte inteligente. Ele escala com a volatilidade do próprio instrumento, então "pequeno demais para contar" significa uma coisa em um futuro de títulos e outra em uma meme coin, e ele se adapta conforme a volatilidade muda. Um coeficiente de 0.2 descarta aproximadamente o menor quinto dos movimentos; Katsanos descobriu que removê-los melhorou o sinal mais do que qualquer suavização. O limite de volume em 2.5× a média é a segunda defesa: uma barra com dez vezes o volume normal ainda conta como 2.5×, então um único evento não consegue tomar posse da linha.
| Uso | Período | Coef | Vcoef | Suavização | Nota |
|---|---|---|---|---|---|
| Padrão (Katsanos) | 130 | 0.2 | 2.5 | 3 | Ações e índices diários; seis meses de dados |
| Cripto diário | 130 | 0.2 | 2.5 | 3 | Mantenha; os picos de volume da cripto são exatamente aquilo para o qual o limite existe |
| Cripto e futuros 4H | 130–180 | 0.2 | 2.5 | 3–5 | Período mais longo para ruído de 24 horas; 130 × 4H são três semanas |
| Leitura de regime mais rápida | 50–65 | 0.2 | 2.5 | 3 | Mais cruzamentos do zero; use apenas com um filtro de estrutura de preço |
| Investimento de longo prazo | 260 | 0.2 | 2.5 | 5 | Um ano de barras diárias; muda de sinal algumas vezes por década |
Como você lê o VFI?
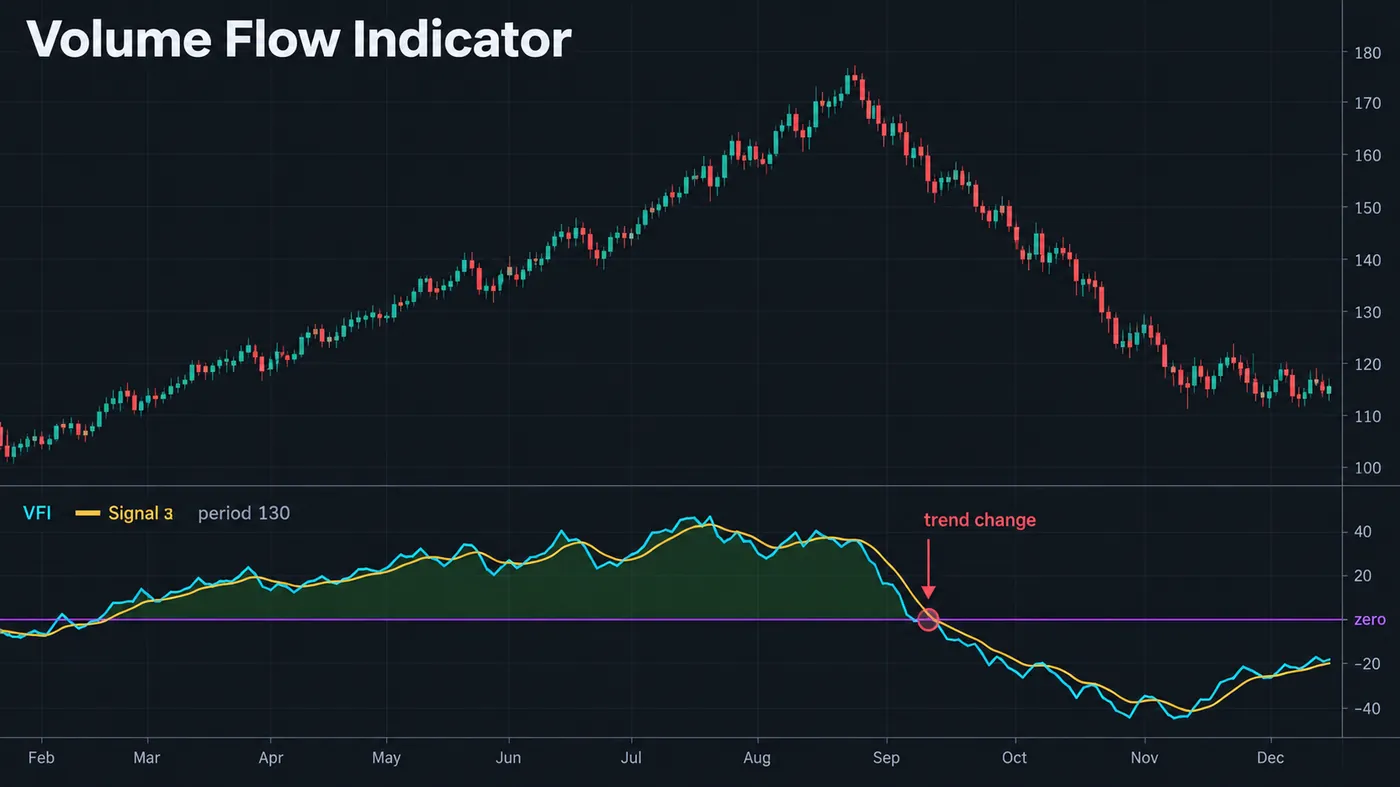
O sinal. VFI positivo diz que o volume por trás das últimas 130 barras foi compra líquida nas barras que se moveram. A regra original de Katsanos era simples: long quando o VFI está acima de zero, zerado ou short quando está abaixo. Em gráficos diários de índices e large caps, essa regra sozinha tem um histórico respeitável porque a linha muda de sinal tão raramente; em gráficos mais rápidos, ela precisa dos filtros abaixo.
O cruzamento do zero. A mudança de regime. Um cruzamento de negativo para positivo depois de um longo trecho negativo é o equivalente em volume de uma mudança de estrutura — ele diz que o fluxo virou, e normalmente atrasa a virada do preço em algumas barras, o que não tem problema, porque ele existe para confirmar, não para liderar.
Divergência. Preço fazendo uma nova máxima enquanto o VFI faz uma máxima mais baixa é a leitura que paga melhor: a tendência continua com menos volume direcional, que é como a distribuição aparece pelo lado do volume. Como o VFI é filtrado, suas divergências são mais raras e mais limpas que as do OBV.
A linha de sinal. Uma EMA de 3 períodos do VFI. Cruzamentos da linha bruta sobre o sinal são a versão rápida da leitura e só são úteis dentro de uma tendência já confirmada pelo sinal.
Calculadora de VFI
Cole barras como máxima, mínima, fechamento, volume e a ferramenta roda a cadeia completa de Katsanos — preço típico, mudança logarítmica, volatilidade de 30 barras, o cutoff, o limite de volume, a soma com sinal — e informa o VFI, se ele cruzou zero na última barra, quantas barras ficaram dentro do cutoff e se as últimas três barras discordam do total. A amostra pré-carregada é uma tendência de alta terminando em uma venda forte com volume alto.
Como o VFI se compara com OBV, CMF e CVD?
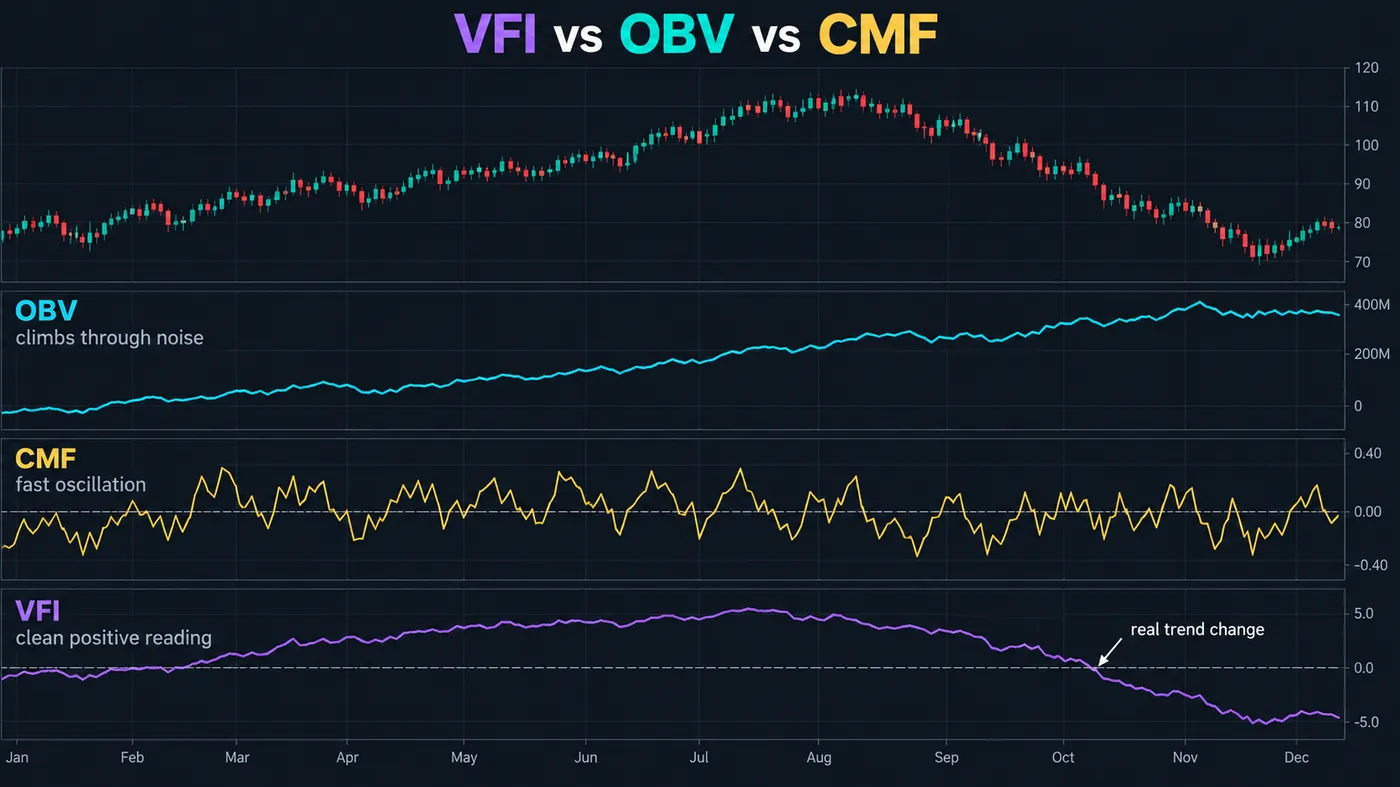
| Indicador | O que ele soma | Filtro | Velocidade | Fraqueza que o VFI corrige |
|---|---|---|---|---|
| VFI | Volume limitado em barras que se moveram além de um cutoff de volatilidade | Cutoff + limite | Lento (130) | — |
| OBV | Todo o volume, assinado por fechamento vs fechamento anterior | Nenhum | Cumulativo | Fechamentos de um tick contam integralmente; uma barra gigante domina |
| Chaikin Money Flow | Volume ponderado por onde o fechamento fica dentro do range da barra | Posição no range | Rápido (20–21) | Reage a cada candle; ignora a direção de uma barra para outra |
| CVD | Volume comprador agressor menos volume vendedor agressor, vindo do tape | Nenhum | Nível de tick | Precisa de dados de tick; VFI funciona a partir de barras OHLCV |
| MFI | Preço típico × volume, como um RSI | Limites do RSI | Rápido (14) | Oscilador limitado; VFI é ilimitado e mostra magnitude |
A divisão prática: CVD para leitura de order flow intraday onde existem dados de tick, CMF para uma leitura rápida de posição do volume em qualquer gráfico, VFI para a pergunta lenta de saber se o volume por trás de uma tendência de vários meses ainda está lá. Eles não se substituem, e empilhar os três como "confluência" não acrescenta nada porque eles medem coisas diferentes em velocidades diferentes.
Dados de referência
| Item | Valor |
|---|---|
| Origem | Markos Katsanos, "Using Money Flow to Detect Trends", Technical Analysis of Stocks & Commodities, junho de 2004 |
| Entrada | Máxima, mínima, fechamento, volume |
| Fórmula central | Σ (volume com sinal e limitado ao longo do período) ÷ volume médio ao longo do período |
| Cutoff | coef (0.2) × desvio padrão de 30 barras da mudança logarítmica do preço típico × fechamento |
| Limite de volume | vcoef (2.5) × volume médio |
| Período padrão | 130 barras |
| Linha de sinal | EMA 3 do VFI |
| Lido como | Volume direcional líquido que sobreviveu aos dois filtros; positivo = entrada de fluxo |
| Uso principal | Regime (sinal), cruzamento do zero como confirmação, divergência nas viradas |
| Não serve para | Entradas por conta própria; timeframes curtos; instrumentos sem volume real (forex spot, CFDs) |
| TradingView | Scripts da comunidade para "Volume Flow Indicator" (procure VFI); não é nativo |
Exemplo trabalhado: BTCUSDT diário, o sinal, a divergência e o cruzamento
BTCUSDT diário com VFI em 130/0.2/2.5. Depois de uma tendência de alta de quatro meses, o VFI estava em +14.8 — confortavelmente positivo; o volume nos dias de alta que superaram o cutoff tinha pesado três para um sobre os dias de baixa. O preço fez uma nova máxima em 71,900 no dia 0. Onze dias depois, fez uma máxima mais alta em 73,400; o VFI imprimiu +9.2, uma máxima mais baixa. Divergência. Não um short — um alerta para parar de adicionar e apertar o stop para o último higher low diário em 68,300.
Dia 19: um dia de queda de 7% com 3.4× o volume médio. O limite restringiu isso a 2.5×, então ele não virou o VFI sozinho, mas foi o primeiro de seis dias de baixa em oito que superaram o cutoff. O VFI caiu para +2.1 até o dia 26 e cruzou abaixo de zero no dia 31 com o fechamento em 64,100. O higher low em 68,300 já tinha sido perdido no dia 24; o cruzamento do zero confirmou o que o preço tinha dito uma semana antes, que é para isso que ele serve. Zerado desde o dia 24, short a partir do dia 31 no cruzamento com o stop acima do lower high do dia 29 em 67,200, alvo na mínima do range anterior em 58,200: 5,900 pontos para 3,100 de risco, 1.9R, preenchido no dia 44.
O que o VFI não fez: ele não chamou o topo. Ele disse que o volume por trás da última perna estava mais fino (a divergência), continuou positivo durante a primeira semana de venda (o cutoff e o limite impediram pânico), e mudou de sinal uma semana depois que a estrutura rompeu. Um trader querendo um indicador líder chamaria isso de atrasado; um trader querendo confirmação de que um regime de 4 meses tinha terminado chamaria de exatamente certo.
Onde o VFI falha?
Mercados sem volume real. Forex spot, CFDs e a maioria dos CFDs de índice reportam volume de tick ou volume da corretora, não volume negociado. VFI neles é aritmética sobre ruído. Use-o em futuros, ações e ETFs negociados em bolsa, e dados de exchanges centralizadas de cripto.
Timeframes curtos. Abaixo de 1 hora, o cutoff remove a maioria das barras e a linha é movida por um punhado de prints. É uma ferramenta diária e de 4 horas.
Reversões bruscas em V. Uma janela de 130 barras leva semanas para mudar de sinal. Em uma queda e recuperação rápidas, o VFI fica negativo perto da mínima e positivo perto da máxima da recuperação — o pior timing possível. Leia a divergência, não o cruzamento, em mercados rápidos.
Sobreajustar os coeficientes. O cutoff de 0.2 e o limite de 2.5 são os valores testados por Katsanos. Ajustá-los por símbolo encontra ruído. Se o indicador estiver lento demais, mude o período; deixe os filtros.
Ativos ilíquidos. Em uma small cap fraca ou altcoin, um block trade pode ser 40% do volume do período; mesmo limitado, ele distorce. Exija um instrumento líquido.
Quais erros os traders cometem com VFI?
- Operar o cruzamento do zero como entrada por conta própria. Ele é confirmação; a entrada vem da estrutura.
- Usá-lo em forex ou CFDs. Sem volume negociado, sem VFI.
- Encurtar o período para 20. Isso não é um VFI mais rápido; é um indicador diferente e pior.
- Ignorar a divergência porque a linha ainda está positiva. A divergência é a leitura mais cedo e melhor que ele entrega.
- Remover o limite porque "volume grande importa". O limite é por que VFI não é OBV.
- Empilhá-lo com OBV e CMF. Três respostas para três perguntas não são confluência.
VFI e os indicadores gratuitos
VFI não é nativo do TradingView; vários scripts da comunidade implementam fielmente a fórmula de Katsanos, e a calculadora acima permite conferir um deles contra a original. Na biblioteca, o Pressure Oscillator é a leitura rápida de pressão de volume que combina com a leitura lenta do VFI, e o Institutional Volume Profile mostra onde o volume que o VFI conta realmente ficou. O Multi-Oscillator Divergence Scanner captura as divergências nos osciladores mais rápidos enquanto a divergência do VFI se constrói. O motor premium, Zeno, imprime sinais de compra e venda com stop e alvos; um sinal de venda do Zeno em um dia em que o VFI acaba de cruzar abaixo de zero depois de uma divergência é uma trade de mudança de regime com o volume por trás.
Volume direcional com o ruído removido. Barras que mal se moveram não contribuem nada, barras com volume absurdo contribuem um valor limitado, e o que sobra é somado ao longo de seis meses e lido contra zero. Positivo é um regime, o cruzamento do zero é o fim dele, e uma máxima mais baixa do VFI contra uma máxima mais alta do preço é o alerta mais cedo que ele dá. Use em gráficos diários e de 4 horas de instrumentos com volume real, mantenha 130/0.2/2.5, e deixe a estrutura fornecer a entrada.
◆ Checagem interativa
Você sabe o que o VFI ignora?
Perguntas que traders fazem sobre o Volume Flow Indicator
Um oscilador de volume direcional publicado por Markos Katsanos em 2004. Ele soma volume nas barras em que o preço típico subiu mais do que um cutoff baseado em volatilidade, subtrai nas barras em que caiu mais do que o cutoff, ignora o restante, limita o volume de cada barra a 2.5 vezes a média e divide o total de 130 barras pelo volume médio. Acima de zero é entrada líquida de fluxo; abaixo é saída líquida.
Preço típico = (máxima + mínima + fechamento) ÷ 3; mudança logarítmica a partir da barra anterior; desvio padrão de 30 barras dessa mudança; cutoff = 0.2 × esse desvio × fechamento; volume limitado a 2.5 × a média do período; volume limitado com sinal quando a mudança do preço típico excede ± o cutoff, zero caso contrário; VFI = a soma de 130 barras ÷ volume médio; opcionalmente suavizado com uma EMA de 3 períodos.
Padrões testados por Katsanos: período 130, coeficiente de cutoff 0.2, coeficiente de volume 2.5, suavização 3. Em cripto e futuros de 4 horas, use 130 a 180; para uma leitura de regime mais rápida, 50 a 65 com filtro de estrutura; para trabalho de longo prazo, 260. Mude o período, não os coeficientes.
OBV adiciona o volume inteiro de uma barra sempre que o fechamento fica acima do fechamento anterior, por menor que seja o movimento, e nunca limita o volume, então uma barra gigante pode dominar por semanas. VFI ignora barras cujo movimento ficou dentro de um cutoff de volatilidade e limita qualquer barra a 2.5 vezes a média. O resultado muda de sinal com muito menos frequência e suas divergências são mais limpas.
Use o sinal como regime — positivo favorece longs, negativo favorece shorts ou ficar zerado — e o cruzamento do zero como confirmação de que um regime terminou, depois que a estrutura do preço já rompeu. Trate uma máxima mais baixa do VFI contra uma máxima mais alta do preço como distribuição: pare de adicionar, aperte stops. Entradas vêm do gráfico; VFI confirma.
Em gráficos diários e de 4 horas de BTCUSDT e ETHUSDT de uma grande exchange, sim — os picos de volume da cripto são o motivo pelo qual o limite existe. Em altcoins fracas, um único block trade pode distorcer até a leitura limitada, e em timeframes baixos o cutoff remove a maioria das barras.
Não. Forex spot e CFDs reportam volume de tick ou da corretora, não volume negociado, então a aritmética não tem significado. Use-o em futuros (incluindo futuros de moedas), ações e ETFs negociados em bolsa, e dados de exchanges centralizadas de cripto.
Atrasado por desenho. Com uma janela de 130 barras, ele confirma mudanças de regime de algumas barras a algumas semanas depois que a estrutura do preço rompe. Sua única leitura antecipada é a divergência — uma máxima mais baixa do VFI contra uma máxima mais alta do preço — que antecede o cruzamento.
Não como nativo. Vários scripts da comunidade implementam a fórmula de Katsanos; confira se um script usa o cutoff de volatilidade e o limite de volume, já que alguns scripts de "VFI" são variantes simplificadas do OBV. A calculadora nesta página permite verificar a saída de um script contra a original.
Não como standalone. O Pressure Oscillator é a leitura rápida de pressão de volume que combina com a leitura lenta do VFI, o Institutional Volume Profile mostra onde o volume contado ficou, e o Multi-Oscillator Divergence Scanner cobre as divergências mais rápidas. Zeno, o motor premium, imprime sinais com stops e alvos.
Referências e guias relacionados
Leia a seguir
- On-Balance Volume (OBV): guia completo
- Chaikin Money Flow
- Cumulative Volume Delta (CVD)
- Money Flow Index (MFI): guia completo
- Melhores indicadores de volume
- Klinger Oscillator
- Volume Spread Analysis (VSA): guia completo
- Trading de divergência
- Pressure Oscillator (indicador gratuito)
- Institutional Volume Profile (indicador gratuito)
- Multi-Oscillator Divergence Scanner (indicador gratuito)
- Zeno — o motor premium
Fontes primárias
- Katsanos, "Using Money Flow to Detect Trends", Technical Analysis of Stocks & Commodities, junho de 2004
- Katsanos, Intermarket Trading Strategies (Wiley, 2008) — VFI no contexto de sistemas
- Granville, New Strategy of Daily Stock Market Timing (1976) — On-Balance Volume, o indicador que o VFI corrige
- TradingView: busca de scripts da comunidade (Volume Flow Indicator)