Volume Flow Indicator (VFI): fórmula, ajustes y cómo leerlo
El Volume Flow Indicator (VFI) es la solución de Markos Katsanos para On-Balance Volume. Suma el volumen de las barras alcistas y resta el volumen de las barras bajistas más allá de un umbral escalado por volatilidad, ignora el resto, limita cada barra a 2.5x el volumen promedio y divide la suma de 130 barras por el volumen promedio. Por encima de cero hay entrada de flujo, un cruce de cero marca un cambio de régimen y una divergencia en un nuevo máximo señala distribución.
VFI es el indicador de volumen que uso cuando quiero saber si una tendencia que lleva meses corriendo todavía tiene dinero detrás, y lo uso porque ignora la mayoría de las barras a propósito. Ese filtro es el punto, y por eso la línea cambia de signo unas pocas veces al año en lugar de unas pocas veces por semana. Esta página cubre la fórmula con los dos filtros explicados, los ajustes, cómo leer el signo, el cruce y la divergencia, la comparación con OBV, CMF y CVD, un techo diario de BTCUSDT trabajado a través de la divergencia y el cruce, y dónde el indicador no tiene sentido. La calculadora ejecuta la cadena completa de Katsanos con las barras pegadas.
Indicadores que se demuestran en público.
Un motor, cuatro herramientas de precisión: el Gold (XAU) Scalper, la Gravity Zone institucional, el Zeno momentum Oscillator y Zeno Stocks para acciones.



¿Qué mide el Volume Flow Indicator?
El Volume Flow Indicator — VFI — es un oscilador de volumen direccional: suma volumen en las barras donde el precio subió de forma significativa, lo resta en las barras donde el precio cayó de forma significativa, ignora las barras donde el movimiento fue demasiado pequeño para contar, limita la contribución de cualquier barra individual de volumen enorme y expresa la suma durante una ventana larga en relación con el volumen promedio. Por encima de cero, ha fluido más volumen hacia dentro que hacia fuera en las barras que importaban; por debajo de cero, lo contrario. Markos Katsanos lo publicó en Technical Analysis of Stocks & Commodities en junio de 2004 como solución para las dos cosas que están mal en On-Balance Volume.
Esas dos cosas: OBV cuenta cada barra igual sin importar cuánto se movió el precio, así que un día que cerró al alza por un tick con mucho volumen suma todo ese volumen al total acumulado; y OBV permite que una barra enorme — un rebalanceo, una cascada de liquidaciones, un pico por noticias — domine la línea durante semanas. El umbral de VFI elimina el primer problema y su límite de volumen elimina el segundo. El resultado es una línea que cambia de signo rara vez y, cuando lo hace, normalmente significa algo.
Lo que no hace: es lento por diseño. El período por defecto es 130 barras — seis meses en un gráfico diario — y no va a capturar un movimiento de dos semanas. Es una herramienta de régimen, una confirmación de que el volumen detrás de una tendencia es real, y una herramienta de divergencia en los giros. No es una señal de entrada.
¿Qué dos filtros aplica la fórmula de VFI?
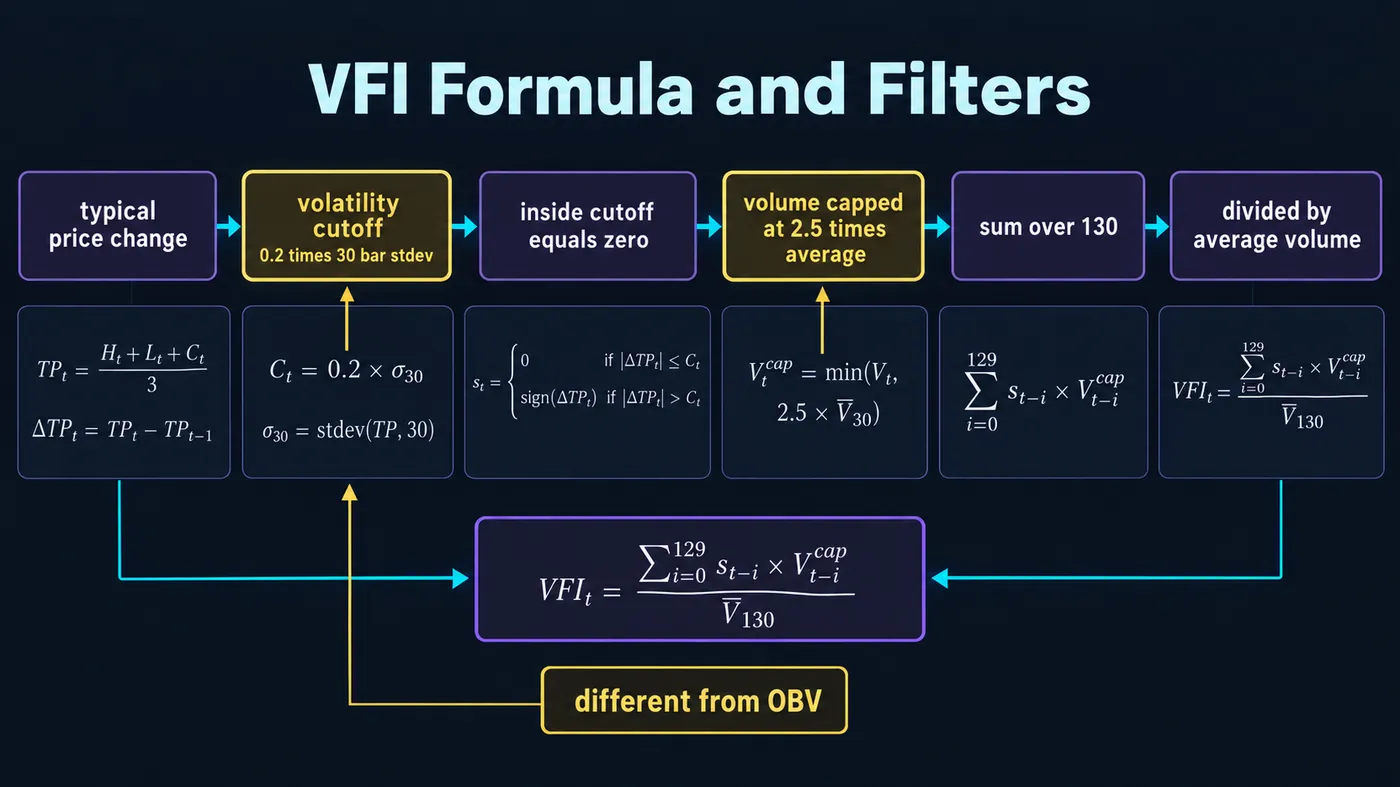
| Paso | Fórmula | Por defecto |
|---|---|---|
| 1. Precio típico | (high + low + close) ÷ 3 | — |
| 2. Cambio logarítmico | ln(typical) − ln(typical of the prior bar) | — |
| 3. Volatilidad | Desviación estándar del cambio logarítmico durante 30 barras | 30 |
| 4. Umbral | coef × volatility × close | coef = 0.2 |
| 5. Límite de volumen | min(volume, vcoef × average volume over the period) | vcoef = 2.5 |
| 6. Volumen con signo | +volumen limitado si el cambio del precio típico supera el umbral; −volumen limitado si está por debajo de −umbral; 0 en caso contrario | — |
| 7. VFI | Suma del volumen con signo durante el período ÷ volumen promedio durante el período | period = 130 |
| 8. Suavizado (opcional) | EMA de VFI durante 3; una línea de señal | 3 |
El umbral es la parte inteligente. Escala con la propia volatilidad del instrumento, así que "demasiado pequeño para contar" significa una cosa en un futuro de bonos y otra en una moneda meme, y se adapta cuando cambia la volatilidad. Un coeficiente de 0.2 descarta aproximadamente el quinto más pequeño de los movimientos; Katsanos descubrió que eliminarlos mejoraba la señal más que cualquier suavizado. El límite de volumen en 2.5× el promedio es la segunda defensa: una barra con diez veces el volumen normal sigue contando como 2.5×, así que un solo evento no puede adueñarse de la línea.
| Uso | Período | Coef | Vcoef | Suavizado | Nota |
|---|---|---|---|---|---|
| Por defecto (Katsanos) | 130 | 0.2 | 2.5 | 3 | Acciones e índices diarios; seis meses de datos |
| Cripto diaria | 130 | 0.2 | 2.5 | 3 | Mantenlo; los picos de volumen de cripto son exactamente para lo que existe el límite |
| Cripto y futuros 4H | 130–180 | 0.2 | 2.5 | 3–5 | Período más largo para el ruido de 24 horas; 130 × 4H son tres semanas |
| Lectura de régimen más rápida | 50–65 | 0.2 | 2.5 | 3 | Más cruces de cero; úsalo solo con un filtro de estructura del precio |
| Inversión a largo plazo | 260 | 0.2 | 2.5 | 5 | Un año de barras diarias; cambia de signo unas pocas veces por década |
¿Cómo se lee VFI?
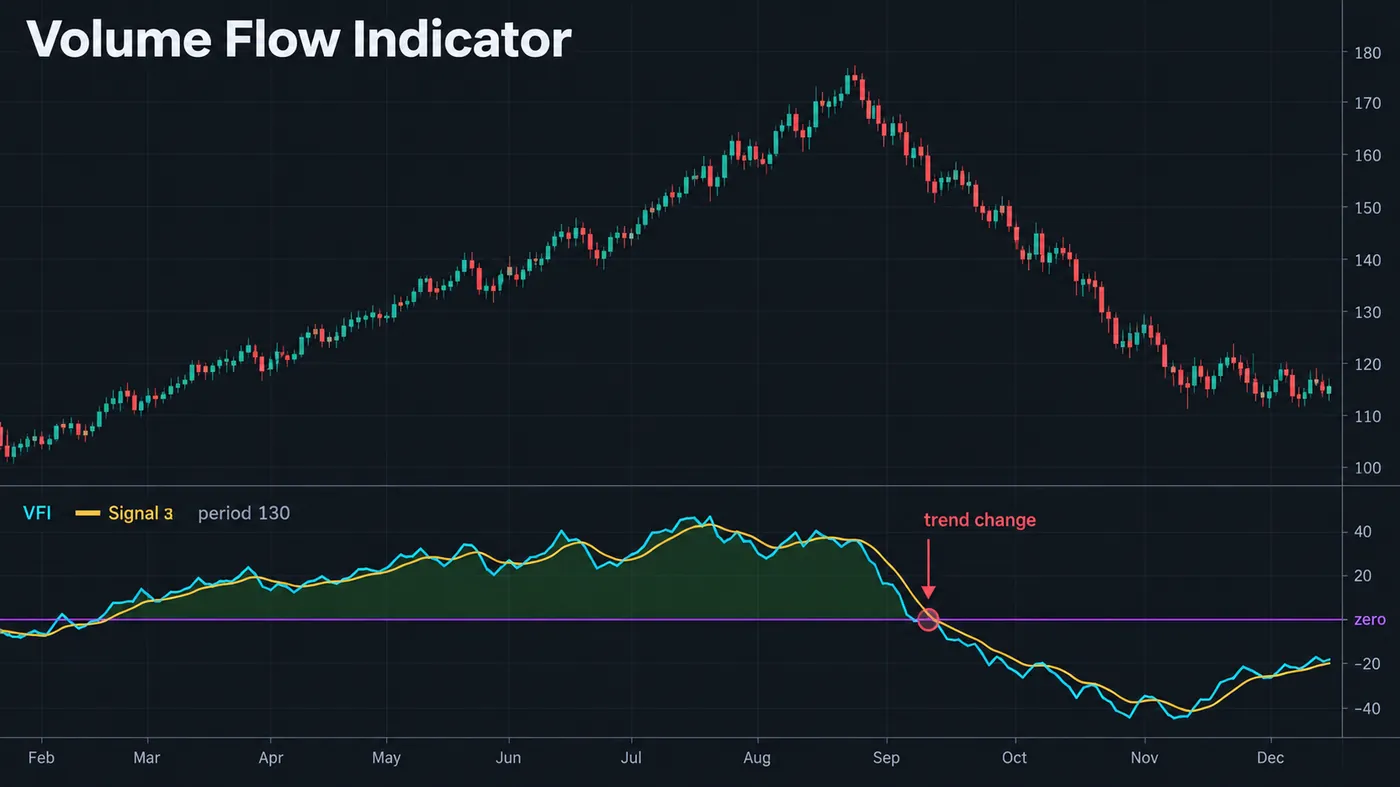
El signo. VFI positivo dice que el volumen detrás de las últimas 130 barras fue compra neta en las barras que se movieron. La regla original de Katsanos era simple: largo cuando VFI está por encima de cero, fuera o corto cuando está por debajo. En gráficos diarios de índices y large caps, esa regla por sí sola tiene un historial respetable porque la línea cambia de signo muy rara vez; en gráficos más rápidos necesita los filtros de abajo.
El cruce de cero. El cambio de régimen. Un cruce de negativo a positivo después de un tramo negativo largo es el equivalente de volumen de un cambio de estructura: dice que el flujo giró, y suele ir por detrás del giro del precio por unas pocas barras, lo cual está bien, porque está para confirmar, no para adelantarse.
Divergencia. Que el precio haga un nuevo máximo mientras VFI hace un máximo más bajo es la lectura que mejor paga: la tendencia continúa con menos volumen direccional, que es como se ve la distribución desde el lado del volumen. Como VFI está filtrado, sus divergencias son menos numerosas y más limpias que las de OBV.
La línea de señal. Una EMA de 3 períodos de VFI. Los cruces de la línea bruta sobre la señal son la versión rápida de la lectura y solo son útiles dentro de una tendencia ya confirmada por el signo.

Automatiza tus operaciones. Deja que Quantum Algo opere por ti.
Cada señal se ejecuta en tu propia cuenta: en tu cuenta, con el plan que tú defines.
Calculadora de VFI
Pega barras como high, low, close, volume y la herramienta ejecuta la cadena completa de Katsanos — precio típico, cambio logarítmico, volatilidad de 30 barras, el umbral, el límite de volumen, la suma con signo — e informa el VFI, si cruzó cero en la última barra, cuántas barras quedaron dentro del umbral y si las últimas tres barras discrepan del total. La muestra precargada es una tendencia alcista que termina en una venta con alto volumen.
¿Cómo se compara VFI con OBV, CMF y CVD?
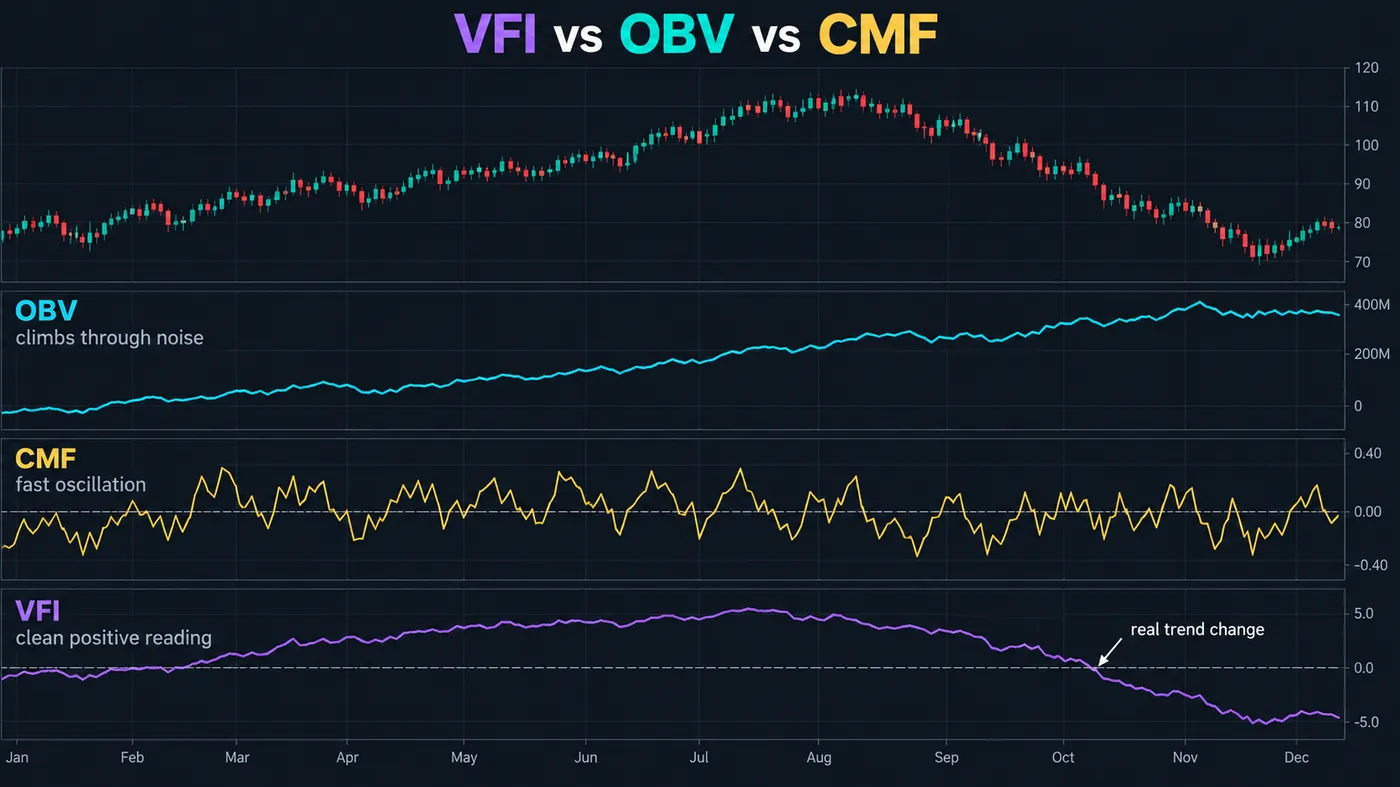
| Indicador | Qué suma | Filtro | Velocidad | Debilidad que VFI corrige |
|---|---|---|---|---|
| VFI | Volumen limitado en barras que se movieron más allá de un umbral de volatilidad | Umbral + límite | Lento (130) | — |
| OBV | Todo el volumen, con signo según cierre vs cierre previo | Ninguno | Acumulativo | Los cierres de un tick cuentan completos; una barra gigante domina |
| Chaikin Money Flow | Volumen ponderado por dónde queda el cierre dentro del rango de la barra | Posición en el rango | Rápido (20–21) | Reacciona a cada vela; ignora la dirección entre barras |
| CVD | Volumen comprador agresor menos volumen vendedor, desde la cinta | Ninguno | Nivel de tick | Necesita datos de tick; VFI funciona con barras OHLCV |
| MFI | Precio típico × volumen, como un RSI | Límite tipo RSI | Rápido (14) | Oscilador acotado; VFI no está acotado y muestra magnitud |
La división práctica: CVD para lectura intradía de flujo de órdenes donde existen datos de tick, CMF para una lectura rápida de posición-volumen en cualquier gráfico, VFI para la pregunta lenta de si el volumen detrás de una tendencia de varios meses sigue ahí. No se reemplazan entre sí, y apilar los tres como "confluencia" no añade nada porque miden cosas distintas a velocidades distintas.
Datos de referencia
| Elemento | Valor |
|---|---|
| Origen | Markos Katsanos, "Using Money Flow to Detect Trends", Technical Analysis of Stocks & Commodities, junio de 2004 |
| Entrada | High, low, close, volume |
| Fórmula central | Σ (volumen con signo y limitado durante el período) ÷ volumen promedio durante el período |
| Umbral | coef (0.2) × desviación estándar de 30 barras del cambio logarítmico del precio típico × close |
| Límite de volumen | vcoef (2.5) × volumen promedio |
| Período por defecto | 130 barras |
| Línea de señal | EMA 3 de VFI |
| Se lee como | Volumen direccional neto que sobrevivió a ambos filtros; positivo = entrada de flujo |
| Uso principal | Régimen (signo), cruce de cero como confirmación, divergencia en giros |
| No para | Entradas por sí solo; timeframes cortos; instrumentos sin volumen real (spot forex, CFDs) |
| TradingView | Scripts comunitarios de "Volume Flow Indicator" (buscar VFI); no es incorporado |
Ejemplo trabajado: BTCUSDT diario, el signo, la divergencia y el cruce
BTCUSDT diario con VFI en 130/0.2/2.5. Después de una tendencia alcista de cuatro meses, VFI estaba en +14.8, cómodamente positivo; el volumen en los días alcistas que superaron el umbral había pesado tres a uno frente a los días bajistas. El precio hizo un nuevo máximo en 71,900 el día 0. Once días después hizo un máximo más alto en 73,400; VFI imprimió +9.2, un máximo más bajo. Divergencia. No un corto: una advertencia para dejar de añadir y ajustar el stop al último mínimo ascendente diario en 68,300.
Día 19: un día bajista de 7% con 3.4× el volumen promedio. El límite lo redujo a 2.5×, así que no movió VFI por sí solo, pero fue el primero de seis días bajistas en ocho que superaron el umbral. VFI cayó a +2.1 para el día 26 y cruzó por debajo de cero el día 31 con el cierre en 64,100. El mínimo ascendente en 68,300 ya se había perdido el día 24; el cruce de cero confirmó lo que el precio había dicho una semana antes, que es para lo que sirve. Fuera desde el día 24, corto desde el día 31 en el cruce con el stop por encima del máximo descendente del día 29 en 67,200, objetivo en el mínimo del rango previo en 58,200: 5,900 puntos por 3,100 de riesgo, 1.9R, completado el día 44.
Lo que VFI no hizo: no llamó el techo. Dijo que el volumen detrás del último tramo era más débil (la divergencia), se mantuvo positivo durante la primera semana de ventas (el umbral y el límite evitaron que entrara en pánico), y cambió de signo una semana después de que se rompiera la estructura. Un trader que quiera un indicador adelantado diría que llegó tarde; un trader que quiera confirmación de que un régimen de 4 meses terminó diría que fue exactamente correcto.
¿Dónde falla VFI?
Mercados sin volumen real. Spot forex, CFDs y la mayoría de CFDs sobre índices reportan volumen de tick o volumen del bróker, no volumen operado. VFI ahí es aritmética sobre ruido. Úsalo en futuros, acciones y ETFs cotizados en bolsa, y datos de exchanges de cripto centralizados.
Timeframes cortos. Por debajo de 1 hora, el umbral elimina la mayoría de las barras y la línea queda impulsada por un puñado de impresiones. Es una herramienta diaria y de 4 horas.
Giros bruscos en V. Una ventana de 130 barras tarda semanas en cambiar de signo. En una caída y recuperación, VFI se vuelve negativo cerca del mínimo y positivo cerca del máximo de recuperación: el peor timing posible. Lee la divergencia, no el cruce, en mercados rápidos.
Sobreajustar los coeficientes. El umbral 0.2 y el límite 2.5 son los valores probados por Katsanos. Ajustarlos por símbolo encuentra ruido. Si el indicador es demasiado lento, cambia el período; deja los filtros.
Activos ilíquidos. En una small cap delgada o una altcoin, una sola operación en bloque puede ser el 40% del volumen del período; incluso limitada, distorsiona. Exige un instrumento líquido.
¿Qué errores cometen los traders con VFI?
- Operar el cruce de cero como una entrada por sí sola. Es confirmación; la entrada viene de la estructura.
- Usarlo en forex o CFDs. Sin volumen operado, no hay VFI.
- Acortar el período a 20. Eso no es un VFI más rápido, es un indicador distinto y peor.
- Ignorar la divergencia porque la línea sigue positiva. La divergencia es la lectura más temprana y mejor que da.
- Quitar el límite porque "el gran volumen importa". El límite es la razón por la que VFI no es OBV.
- Apilarlo con OBV y CMF. Tres respuestas a tres preguntas no son confluencia.
VFI y los indicadores gratis
VFI no es un indicador incorporado de TradingView; varios scripts comunitarios implementan la fórmula de Katsanos fielmente y la calculadora de arriba te permite comprobar uno contra el original. En la biblioteca, Pressure Oscillator es la lectura rápida de presión de volumen que combina con la lectura lenta de VFI, e Institutional Volume Profile muestra dónde estuvo realmente el volumen que VFI cuenta. Multi-Oscillator Divergence Scanner detecta las divergencias en los osciladores más rápidos mientras se construye la divergencia de VFI. El motor premium, Zeno, imprime señales de compra y venta con un stop y targets; una señal de venta de Zeno en un día en que VFI acaba de cruzar por debajo de cero después de una divergencia es una operación de cambio de régimen con el volumen detrás.
Volumen direccional con el ruido eliminado. Las barras que apenas se movieron no aportan nada, las barras con volumen absurdo aportan una cantidad limitada, y lo que queda se suma durante seis meses y se lee contra cero. Positivo es un régimen, el cruce de cero es su final, y un máximo más bajo de VFI frente a un máximo más alto del precio es la advertencia más temprana que da. Úsalo en gráficos diarios y de 4 horas de instrumentos con volumen real, mantén 130/0.2/2.5 y deja que la estructura dé la entrada.
◆ Comprobación interactiva
¿Sabes qué ignora VFI?
Preguntas que hacen los traders sobre el Volume Flow Indicator
Un oscilador de volumen direccional publicado por Markos Katsanos en 2004. Suma volumen en las barras donde el precio típico subió más que un umbral basado en volatilidad, lo resta en las barras donde cayó más que el umbral, ignora el resto, limita el volumen de cada barra a 2.5 veces el promedio y divide el total de 130 barras por el volumen promedio. Por encima de cero hay entrada neta de flujo; por debajo hay salida neta.
Typical price = (high + low + close) ÷ 3; cambio logarítmico desde la barra previa; desviación estándar de 30 barras de ese cambio; cutoff = 0.2 × esa desviación × close; volumen limitado a 2.5 × el promedio del período; volumen limitado con signo donde el cambio del precio típico supera ± el umbral, cero en caso contrario; VFI = la suma de 130 barras ÷ volumen promedio; opcionalmente suavizado con una EMA de 3 períodos.
Valores por defecto probados por Katsanos: período 130, coeficiente de umbral 0.2, coeficiente de volumen 2.5, suavizado 3. En cripto y futuros de 4 horas usa 130 a 180; para una lectura de régimen más rápida, 50 a 65 con un filtro de estructura; para trabajo de largo plazo, 260. Cambia el período, no los coeficientes.
OBV suma el volumen completo de una barra siempre que el cierre esté por encima del cierre previo, por pequeño que sea el movimiento, y nunca limita el volumen, así que una barra gigante puede dominar durante semanas. VFI ignora las barras cuyo movimiento quedó dentro de un umbral de volatilidad y limita cualquier barra a 2.5 veces el promedio. El resultado cambia de signo con mucha menos frecuencia y sus divergencias son más limpias.
Usa el signo como régimen — positivo favorece largos, negativo favorece cortos o estar fuera — y el cruce de cero como confirmación de que un régimen terminó, después de que la estructura del precio ya se haya roto. Trata un máximo más bajo de VFI frente a un máximo más alto del precio como distribución: deja de añadir, ajusta los stops. Las entradas vienen del gráfico; VFI confirma.
En gráficos diarios y de 4 horas de BTCUSDT y ETHUSDT de un exchange importante, sí: los picos de volumen de cripto son la razón por la que existe el límite. En altcoins delgadas, un solo bloque puede distorsionar incluso la lectura limitada, y en timeframes bajos el umbral elimina la mayoría de las barras.
No. Spot forex y CFDs reportan volumen de tick o del bróker, no volumen operado, así que la aritmética no tiene significado. Úsalo en futuros (incluidos futuros de divisas), acciones y ETFs cotizados en bolsa, y datos de exchanges de cripto centralizados.
Rezagado por diseño. Con una ventana de 130 barras confirma cambios de régimen unas pocas barras a un par de semanas después de que se rompe la estructura del precio. Su única lectura temprana es la divergencia — un máximo más bajo de VFI frente a un máximo más alto del precio — que precede al cruce.
No como indicador incorporado. Varios scripts comunitarios implementan la fórmula de Katsanos; comprueba que un script use el umbral de volatilidad y el límite de volumen, porque algunos scripts "VFI" son variantes simplificadas de OBV. La calculadora de esta página te permite verificar la salida de un script contra el original.
No como independiente. Pressure Oscillator es la lectura rápida de presión de volumen que combina con la lectura lenta de VFI, Institutional Volume Profile muestra dónde estuvo el volumen contado, y Multi-Oscillator Divergence Scanner cubre las divergencias más rápidas. Zeno, el motor premium, imprime señales con stops y targets.
Referencias y guías relacionadas
Lee a continuación
- On-Balance Volume (OBV)
- Chaikin Money Flow
- Cumulative Volume Delta (CVD)
- Money Flow Index (MFI)
- Mejores indicadores de volumen
- Klinger Oscillator
- Volume Spread Analysis (VSA)
- Trading de divergencias
- Pressure Oscillator (indicador gratis)
- Institutional Volume Profile (indicador gratis)
- Multi-Oscillator Divergence Scanner (indicador gratis)
- Zeno — el motor premium
Fuentes primarias
- Katsanos, "Using Money Flow to Detect Trends", Technical Analysis of Stocks & Commodities, junio de 2004
- Katsanos, Intermarket Trading Strategies (Wiley, 2008) — VFI en contexto de sistemas
- Granville, New Strategy of Daily Stock Market Timing (1976) — On-Balance Volume, el indicador que VFI corrige
- TradingView: búsqueda de scripts comunitarios (Volume Flow Indicator)