Volume Flow Indicator (VFI) : formule, réglages et méthode de lecture
Le Volume Flow Indicator (VFI) est la correction apportée par Markos Katsanos à l'On-Balance Volume. Il additionne le volume des barres haussières et soustrait celui des barres baissières au-delà d'un seuil ajusté à la volatilité, ignore le reste, plafonne chaque barre à 2.5x le volume moyen et divise la somme sur 130 barres par le volume moyen. Au-dessus de zéro, il indique un flux entrant ; un croisement de zéro signale un changement de régime, et une divergence sur un nouveau plus haut signale une distribution.
Le VFI est l'indicateur de volume que j'utilise quand je veux savoir si une tendance en place depuis des mois a encore de l'argent derrière elle, et je l'utilise parce qu'il ignore volontairement la plupart des barres. Ce filtre est tout l'intérêt de l'outil, et c'est pour cela que la ligne change de signe quelques fois par an plutôt que quelques fois par semaine. Cette page présente la formule avec ses deux filtres expliqués, les réglages, la façon de lire le signe, le croisement et la divergence, la comparaison avec l'OBV, le CMF et le CVD, un sommet journalier du BTCUSDT détaillé à travers la divergence et le croisement, ainsi que les contextes où cet indicateur n'a rien à faire. Le calculateur exécute toute la chaîne de Katsanos à partir de barres collées.
Des indicateurs qui font leurs preuves en public.
Un seul moteur, quatre outils de précision : le Gold (XAU) Scalper, l’institutional Gravity Zone, le Zeno momentum Oscillator et Zeno Stocks pour les actions.
Que mesure le Volume Flow Indicator ?
Le Volume Flow Indicator — VFI — est un oscillateur de volume directionnel : il ajoute du volume sur les barres où le prix a monté de façon significative, le soustrait sur les barres où le prix a baissé de façon significative, ignore les barres dont le mouvement était trop faible pour compter, plafonne la contribution de toute barre à volume énorme, et exprime la somme sur une longue fenêtre par rapport au volume moyen. Au-dessus de zéro, plus de volume est entré qu'il n'en est sorti sur les barres qui comptaient ; sous zéro, c'est l'inverse. Markos Katsanos l'a publié dans Technical Analysis of Stocks & Commodities en juin 2004 comme correctif aux deux défauts de l'On-Balance Volume.
Ces deux défauts : l'OBV compte chaque barre de la même façon, quelle que soit l'ampleur du mouvement du prix, donc une journée qui clôture en hausse d'un tick sur un fort volume ajoute tout ce volume au total cumulé ; et l'OBV laisse une barre énorme — un rééquilibrage, une cascade de liquidations, un pic de news — dominer la ligne pendant des semaines. Le seuil du VFI élimine le premier problème et son plafond de volume élimine le second. Le résultat est une ligne qui change rarement de signe et, quand elle le fait, cela veut généralement dire quelque chose.
Ce qu'il ne fait pas : il est lent par conception. La période par défaut est de 130 barres — six mois sur un graphique journalier — et il ne captera pas un mouvement de deux semaines. C'est un outil de régime, une confirmation que le volume derrière une tendance est réel, et un outil de divergence aux retournements. Ce n'est pas un signal d'entrée.
Quels deux filtres la formule du VFI applique-t-elle ?
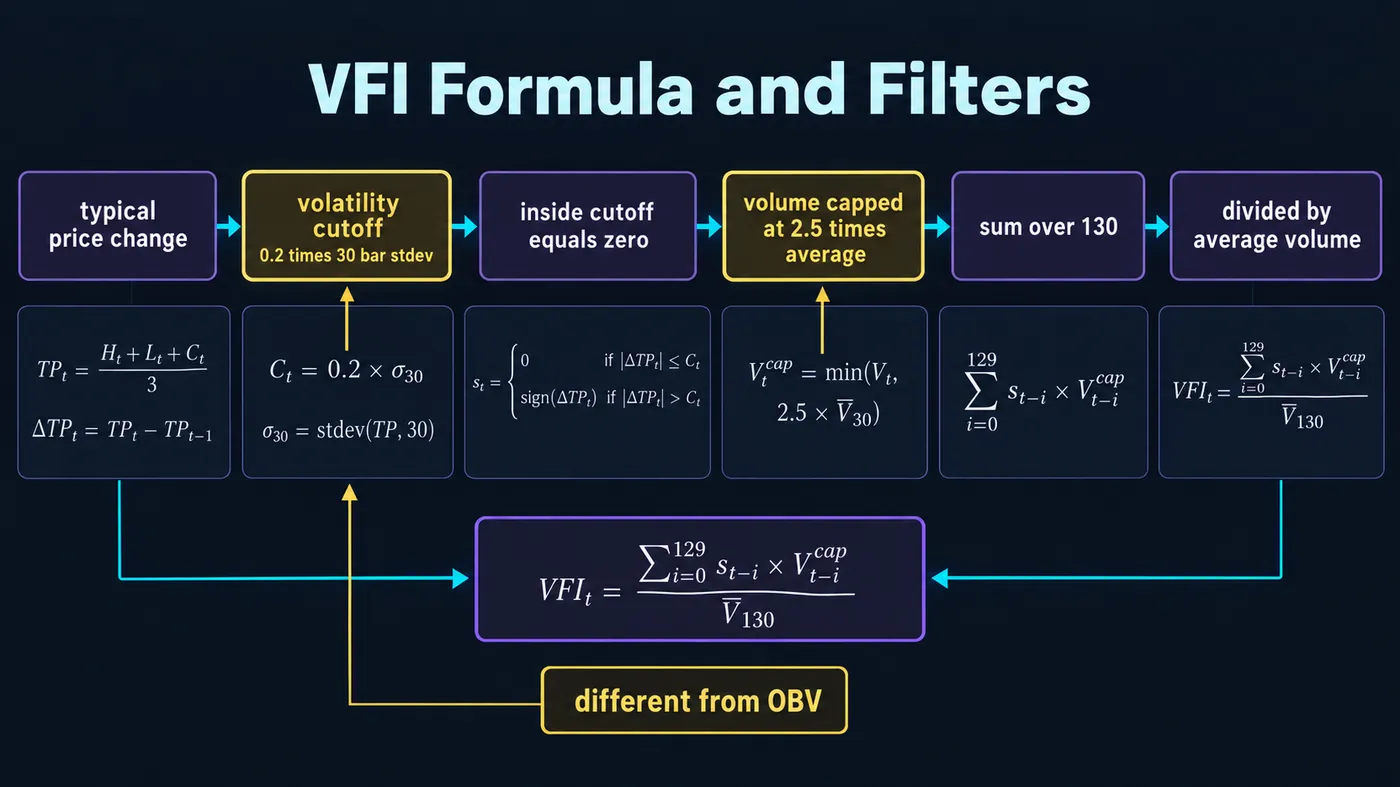
| Étape | Formule | Par défaut |
|---|---|---|
| 1. Prix typique | (plus haut + plus bas + clôture) ÷ 3 | — |
| 2. Variation logarithmique | ln(typical) − ln(typical de la barre précédente) | — |
| 3. Volatilité | Écart type de la variation logarithmique sur 30 barres | 30 |
| 4. Seuil | coef × volatilité × clôture | coef = 0.2 |
| 5. Plafond de volume | min(volume, vcoef × volume moyen sur la période) | vcoef = 2.5 |
| 6. Volume signé | +volume plafonné si la variation du prix typique dépasse le seuil ; −volume plafonné si elle est sous −seuil ; 0 sinon | — |
| 7. VFI | Somme du volume signé sur la période ÷ volume moyen sur la période | period = 130 |
| 8. Lissage (facultatif) | EMA du VFI sur 3 ; une ligne de signal | 3 |
Le seuil est la partie intelligente. Il s'ajuste à la volatilité propre de l'instrument, donc « trop petit pour compter » ne signifie pas la même chose sur un future obligataire et sur une meme coin, et il s'adapte quand la volatilité change. Un coefficient de 0.2 élimine grosso modo le plus petit cinquième des mouvements ; Katsanos a constaté que les retirer améliorait le signal davantage que n'importe quel lissage. Le plafond de volume à 2.5× la moyenne est la seconde défense : une barre avec dix fois le volume normal compte quand même pour 2.5×, donc un seul événement ne peut pas prendre possession de la ligne.
| Utilisation | Période | Coef | Vcoef | Lissage | Note |
|---|---|---|---|---|---|
| Par défaut (Katsanos) | 130 | 0.2 | 2.5 | 3 | Actions et indices en journalier ; six mois de données |
| Crypto en journalier | 130 | 0.2 | 2.5 | 3 | Gardez-le ; les pics de volume de la crypto sont précisément la raison d'être du plafond |
| Crypto et futures en 4H | 130–180 | 0.2 | 2.5 | 3–5 | Période plus longue pour le bruit sur 24 heures ; 130 × 4H représente trois semaines |
| Lecture de régime plus rapide | 50–65 | 0.2 | 2.5 | 3 | Davantage de croisements de zéro ; à utiliser seulement avec un filtre de structure du prix |
| Investissement long terme | 260 | 0.2 | 2.5 | 5 | Un an de barres journalières ; change de signe quelques fois par décennie |
Comment lire le VFI ?
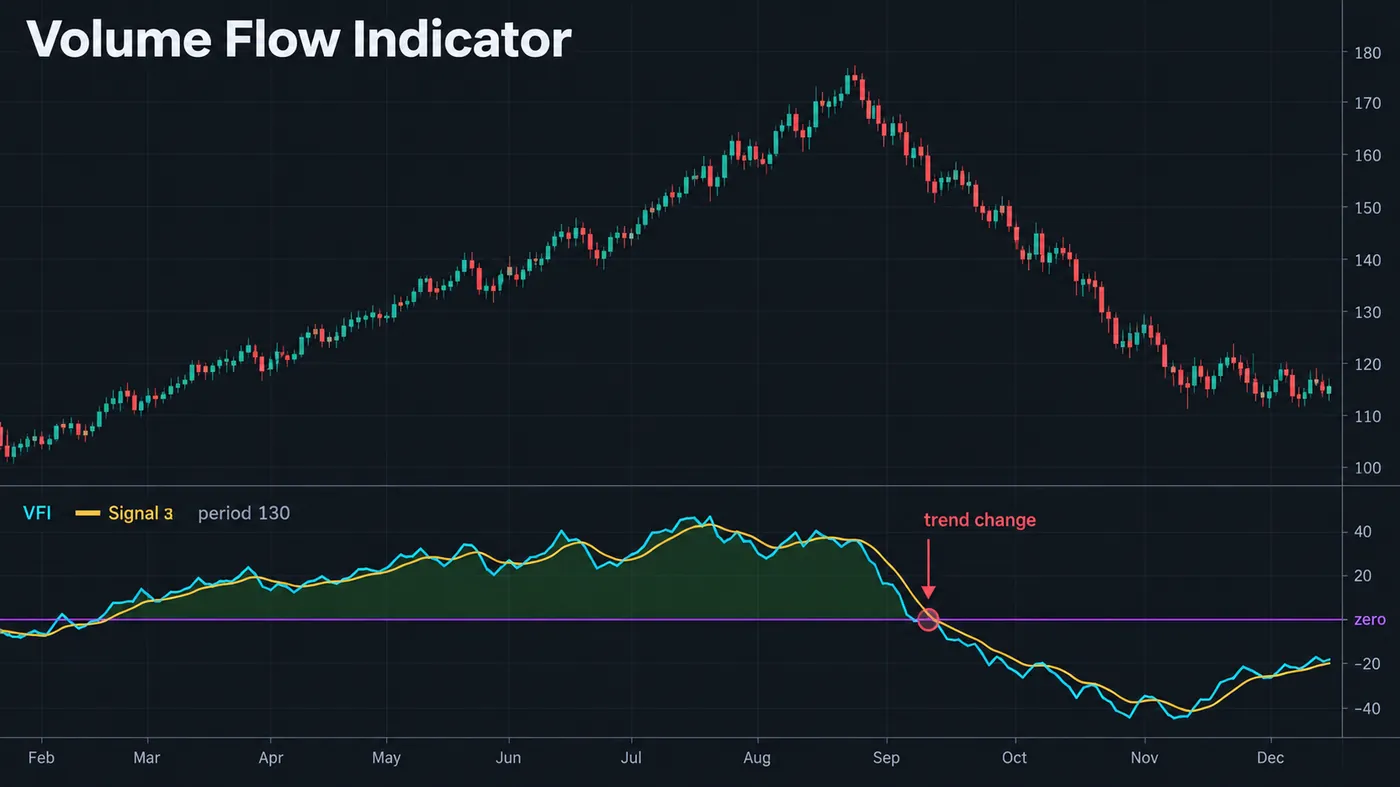
Le signe. Un VFI positif indique que le volume derrière les 130 dernières barres correspondait à des achats nets sur les barres qui ont bougé. La règle originale de Katsanos était simple : long quand le VFI est au-dessus de zéro, à l'écart ou short quand il est en dessous. Sur les graphiques journaliers d'indices et de grandes capitalisations, cette règle seule a un historique respectable parce que la ligne change très rarement de signe ; sur des graphiques plus rapides, elle a besoin des filtres ci-dessous.
Le croisement de zéro. Le changement de régime. Un passage de négatif à positif après une longue phase négative est l'équivalent volume d'un structure shift : il dit que le flux s'est retourné, et il retarde généralement le retournement du prix de quelques barres, ce qui est acceptable, car il sert à confirmer, pas à anticiper.
La divergence. Un prix qui marque un nouveau plus haut pendant que le VFI marque un plus haut plus bas est la lecture qui paie le mieux : la tendance continue avec moins de volume directionnel, ce qui correspond à une distribution vue du côté du volume. Comme le VFI est filtré, ses divergences sont moins nombreuses et plus propres que celles de l'OBV.
La ligne de signal. Une EMA du VFI sur 3 périodes. Les croisements de la ligne brute au-dessus du signal sont la version rapide de la lecture et ne sont utiles qu'à l'intérieur d'une tendance déjà confirmée par le signe.
Calculateur VFI
Collez les barres sous forme de plus haut, plus bas, clôture, volume et l'outil exécute toute la chaîne de Katsanos — prix typique, variation logarithmique, volatilité sur 30 barres, seuil, plafond de volume, somme signée — puis affiche le VFI, indique s'il a croisé zéro sur la dernière barre, combien de barres sont tombées à l'intérieur du seuil, et si les trois dernières barres contredisent le total. L'échantillon préchargé est une tendance haussière qui se termine par une vente sur fort volume.
Comment le VFI se compare-t-il à l'OBV, au CMF et au CVD ?
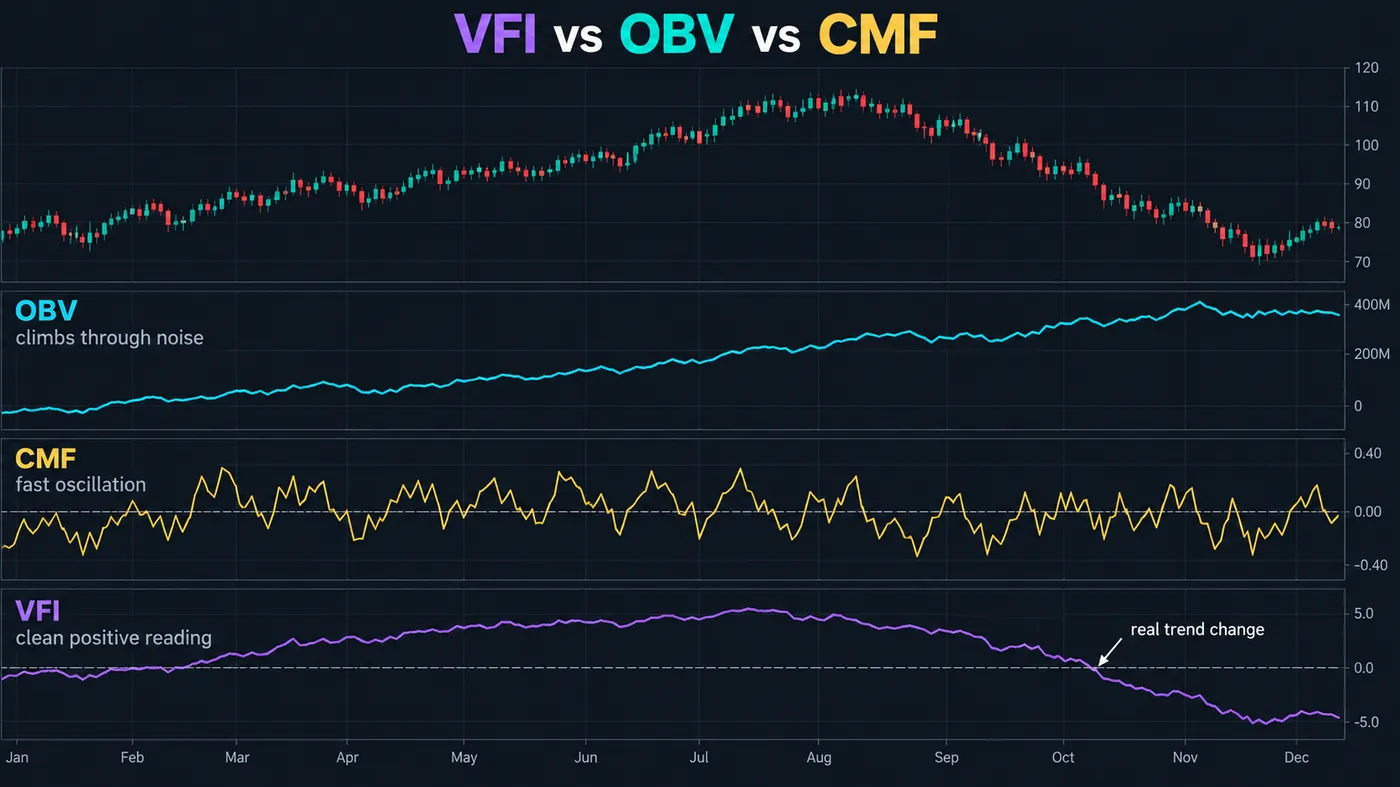
| Indicateur | Ce qu'il somme | Filtre | Vitesse | Faiblesse que le VFI corrige |
|---|---|---|---|---|
| VFI | Volume plafonné sur les barres qui ont dépassé un seuil de volatilité | Seuil + plafond | Lent (130) | — |
| OBV | Tout le volume, signé selon la clôture par rapport à la clôture précédente | Aucun | Cumulatif | Les clôtures d'un tick comptent entièrement ; une barre géante domine |
| Chaikin Money Flow | Volume pondéré par la position de la clôture dans l'amplitude de la barre | Position dans l'amplitude | Rapide (20–21) | Réagit à chaque bougie ; ignore la direction d'une barre à l'autre |
| CVD | Volume des achats agresseurs moins volume des ventes agressives, depuis le tape | Aucun | Niveau tick | Nécessite des données tick ; le VFI fonctionne à partir de barres OHLCV |
| MFI | Prix typique × volume, sous forme de RSI | Bornage RSI | Rapide (14) | Oscillateur borné ; le VFI n'est pas borné et montre l'amplitude |
La séparation pratique : le CVD pour lire l'order flow intraday quand les données tick existent, le CMF pour une lecture rapide de position du volume sur n'importe quel graphique, le VFI pour la question lente de savoir si le volume derrière une tendance de plusieurs mois est toujours présent. Ils ne se remplacent pas les uns les autres, et empiler les trois comme « confluence » n'ajoute rien parce qu'ils mesurent des choses différentes à des vitesses différentes.
Données de référence
| Élément | Valeur |
|---|---|
| Origine | Markos Katsanos, "Using Money Flow to Detect Trends", Technical Analysis of Stocks & Commodities, June 2004 |
| Donnée d'entrée | High, low, close, volume |
| Formule centrale | Σ (volume signé et plafonné sur la période) ÷ volume moyen sur la période |
| Seuil | coef (0.2) × écart type sur 30 barres de la variation logarithmique du prix typique × clôture |
| Plafond de volume | vcoef (2.5) × volume moyen |
| Période par défaut | 130 barres |
| Ligne de signal | EMA 3 du VFI |
| Se lit comme | Volume directionnel net qui a survécu aux deux filtres ; positif = flux entrant |
| Utilisation principale | Régime (signe), croisement de zéro comme confirmation, divergence aux retournements |
| Pas pour | Entrées seules ; timeframes courts ; instruments sans volume réel (spot forex, CFDs) |
| TradingView | Scripts communautaires "Volume Flow Indicator" (recherche VFI) ; pas intégré par défaut |
Exemple travaillé : BTCUSDT en journalier, le signe, la divergence et le croisement
BTCUSDT en journalier avec le VFI à 130/0.2/2.5. Après une tendance haussière de quatre mois, le VFI était à +14.8 — nettement positif ; le volume des journées haussières qui franchissaient le seuil avait dépassé celui des journées baissières dans un rapport de trois pour un. Le prix a marqué un nouveau plus haut à 71,900 au jour 0. Onze jours plus tard, il a inscrit un plus haut supérieur à 73,400 ; le VFI a imprimé +9.2, un plus haut plus bas. Divergence. Pas un short — un avertissement pour arrêter d'ajouter et resserrer le stop sur le dernier plus bas journalier ascendant à 68,300.
Jour 19 : une journée de baisse de 7% sur 3.4× le volume moyen. Le plafond l'a limitée à 2.5×, donc elle n'a pas fait basculer le VFI à elle seule, mais c'était la première de six journées baissières sur huit à franchir le seuil. Le VFI est tombé à +2.1 au jour 26 et a croisé sous zéro au jour 31 avec une clôture à 64,100. Le plus bas ascendant à 68,300 avait déjà cédé au jour 24 ; le croisement de zéro a confirmé ce que le prix avait dit une semaine plus tôt, et c'est exactement son rôle. À l'écart depuis le jour 24, short depuis le jour 31 sur le croisement avec le stop au-dessus du plus haut descendant du jour 29 à 67,200, objectif sur le plus bas de la range précédente à 58,200 : 5,900 points pour 3,100 de risque, 1.9R, exécuté au jour 44.
Ce que le VFI n'a pas fait : il n'a pas appelé le sommet. Il a indiqué que le volume derrière la dernière jambe était plus mince (la divergence), il est resté positif pendant la première semaine de vente (le seuil et le plafond l'ont empêché de paniquer), et il a changé de signe une semaine après la cassure de structure. Un trader qui veut un indicateur avancé jugerait cela tardif ; un trader qui veut confirmer qu'un régime de 4 mois s'est terminé jugerait cela parfaitement juste.
Où le VFI échoue-t-il ?
Marchés sans volume réel. Le spot forex, les CFDs et la plupart des CFDs sur indices rapportent du volume tick ou du volume broker, pas du volume échangé. Le VFI appliqué à ces données n'est qu'une arithmétique sur du bruit. Utilisez-le sur les futures, les actions et ETF cotés en bourse, et les données de plateformes crypto centralisées.
Timeframes courts. Sous 1 heure, le seuil élimine la plupart des barres et la ligne est entraînée par une poignée d'impressions. C'est un outil journalier et 4 heures.
Retournements brusques en V. Une fenêtre de 130 barres met des semaines à changer de signe. Dans un krach suivi d'un rebond, le VFI passe négatif près du plus bas et positif près du plus haut de reprise — le pire timing possible. Lisez la divergence, pas le croisement, sur les marchés rapides.
Sur-optimisation des coefficients. Le seuil à 0.2 et le plafond à 2.5 sont les valeurs testées par Katsanos. Les ajuster symbole par symbole revient à trouver du bruit. Si l'indicateur est trop lent, changez la période ; laissez les filtres.
Actifs illiquides. Sur une petite capitalisation peu liquide ou un altcoin mince, un seul block trade peut représenter 40% du volume de la période ; même plafonné, il déforme la lecture. Exigez un instrument liquide.
Quelles erreurs les traders font-ils avec le VFI ?
- Trader le croisement de zéro comme une entrée autonome. C'est une confirmation ; l'entrée vient de la structure.
- L'utiliser sur le forex ou les CFDs. Pas de volume échangé, pas de VFI.
- Raccourcir la période à 20. Ce n'est pas un VFI plus rapide, c'est un indicateur différent et moins bon.
- Ignorer la divergence parce que la ligne est encore positive. La divergence est la lecture la plus précoce et la meilleure qu'il donne.
- Retirer le plafond parce que « le gros volume compte ». Le plafond est la raison pour laquelle le VFI n'est pas l'OBV.
- L'empiler avec l'OBV et le CMF. Trois réponses à trois questions ne sont pas une confluence.
Le VFI et les indicateurs gratuits
Le VFI n'est pas intégré par défaut dans TradingView ; plusieurs scripts communautaires implémentent fidèlement la formule de Katsanos, et le calculateur ci-dessus vous permet d'en vérifier un par rapport à l'original. Dans la bibliothèque, le Pressure Oscillator est la lecture rapide de pression de volume qui s'associe à la lecture lente du VFI, et l'Institutional Volume Profile montre où se trouvait réellement le volume que le VFI compte. Le Multi-Oscillator Divergence Scanner repère les divergences sur les oscillateurs plus rapides pendant que la divergence du VFI se construit. Le moteur premium, Zeno, imprime des signaux d'achat et de vente avec un stop et des objectifs ; un signal de vente Zeno le jour où le VFI vient de croiser sous zéro après une divergence est un trade de changement de régime avec le volume derrière lui.
Du volume directionnel avec le bruit retiré. Les barres qui ont à peine bougé ne contribuent à rien, les barres au volume absurde contribuent pour un montant plafonné, et ce qui reste est sommé sur six mois puis lu par rapport à zéro. Positif, c'est un régime ; le croisement de zéro en marque la fin ; et un plus haut plus bas du VFI face à un plus haut plus haut du prix est le premier avertissement qu'il donne. Utilisez-le sur les graphiques journaliers et 4 heures d'instruments avec volume réel, gardez 130/0.2/2.5, et laissez la structure fournir l'entrée.
◆ Vérification interactive
Savez-vous ce que le VFI ignore ?
Questions que les traders posent sur le Volume Flow Indicator
Un oscillateur de volume directionnel publié par Markos Katsanos en 2004. Il somme le volume des barres où le prix typique a monté de plus qu'un seuil fondé sur la volatilité, le soustrait sur les barres où il a baissé de plus que le seuil, ignore le reste, plafonne le volume de chaque barre à 2.5 fois la moyenne, puis divise le total sur 130 barres par le volume moyen. Au-dessus de zéro, il s'agit d'un flux entrant net ; en dessous, d'un flux sortant net.
Prix typique = (high + low + close) ÷ 3 ; variation logarithmique depuis la barre précédente ; écart type sur 30 barres de cette variation ; seuil = 0.2 × cet écart × clôture ; volume plafonné à 2.5 × la moyenne de la période ; volume plafonné signé lorsque la variation du prix typique dépasse ± le seuil, zéro sinon ; VFI = la somme sur 130 barres ÷ volume moyen ; lissage facultatif avec une EMA sur 3 périodes.
Les valeurs par défaut testées par Katsanos : période 130, coefficient de seuil 0.2, coefficient de volume 2.5, lissage 3. Sur la crypto et les futures en 4 heures, utilisez 130 à 180 ; pour une lecture de régime plus rapide, 50 à 65 avec un filtre de structure ; pour du long terme, 260. Changez la période, pas les coefficients.
L'OBV ajoute tout le volume d'une barre dès que la clôture est au-dessus de la clôture précédente, même si le mouvement est minime, et ne plafonne jamais le volume ; une barre géante peut donc dominer pendant des semaines. Le VFI ignore les barres dont le mouvement reste à l'intérieur d'un seuil de volatilité et plafonne chaque barre à 2.5 fois la moyenne. Le résultat change de signe beaucoup moins souvent et ses divergences sont plus propres.
Utilisez le signe comme régime — positif, il soutient les longs ; négatif, il soutient les shorts ou le fait de rester à l'écart — et le croisement de zéro comme confirmation qu'un régime s'est terminé, après que la structure du prix a déjà cassé. Traitez un plus haut plus bas du VFI face à un plus haut plus haut du prix comme une distribution : cessez d'ajouter, resserrez les stops. Les entrées viennent du graphique ; le VFI confirme.
Sur les graphiques BTCUSDT et ETHUSDT journaliers et 4 heures d'une grande plateforme, oui — les pics de volume de la crypto sont précisément la raison d'être du plafond. Sur les altcoins peu liquides, un seul bloc peut déformer même une lecture plafonnée, et sur les timeframes bas, le seuil élimine la plupart des barres.
Non. Le spot forex et les CFDs rapportent du volume tick ou broker, pas du volume échangé, donc l'arithmétique n'a aucun sens. Utilisez-le sur les futures (y compris les futures sur devises), les actions et ETF cotés en bourse, et les données de plateformes crypto centralisées.
Retardé par conception. Avec une fenêtre de 130 barres, il confirme les changements de régime quelques barres à quelques semaines après la cassure de la structure du prix. Sa seule lecture précoce est la divergence — un plus haut plus bas du VFI face à un plus haut plus haut du prix — qui précède le croisement.
Pas comme indicateur intégré. Plusieurs scripts communautaires implémentent la formule de Katsanos ; vérifiez qu'un script utilise le seuil de volatilité et le plafond de volume, car certains scripts « VFI » sont des variantes simplifiées de l'OBV. Le calculateur de cette page vous permet de vérifier la sortie d'un script par rapport à l'original.
Pas en standalone. Le Pressure Oscillator est la lecture rapide de pression de volume qui s'associe à la lecture lente du VFI, l'Institutional Volume Profile montre où se trouvait le volume compté, et le Multi-Oscillator Divergence Scanner couvre les divergences plus rapides. Zeno, le moteur premium, imprime des signaux avec stops et objectifs.
Références et guides associés
Lire ensuite
- On-Balance Volume (OBV) : guide complet
- Chaikin Money Flow
- Cumulative Volume Delta (CVD)
- Money Flow Index (MFI) : guide complet
- Meilleurs indicateurs de volume
- Klinger Oscillator
- Volume Spread Analysis (VSA) : guide complet
- Trading de divergence
- Pressure Oscillator (indicateur gratuit)
- Institutional Volume Profile (indicateur gratuit)
- Multi-Oscillator Divergence Scanner (indicateur gratuit)
- Zeno — le moteur premium
Sources primaires
- Katsanos, "Using Money Flow to Detect Trends", Technical Analysis of Stocks & Commodities, June 2004
- Katsanos, Intermarket Trading Strategies (Wiley, 2008) — VFI dans un contexte de système
- Granville, New Strategy of Daily Stock Market Timing (1976) — On-Balance Volume, l'indicateur que le VFI corrige
- TradingView : recherche de scripts communautaires (Volume Flow Indicator)