McClellan Oscillator: fórmula, leituras e breadth thrusts
O McClellan Oscillator é um indicador de amplitude de mercado (market breadth) igual à EMA de 19 dias menos a EMA de 39 dias dos avanços líquidos diários da NYSE (papéis em alta menos papéis em baixa). A versão ajustada pela proporção (ratio-adjusted) divide os avanços líquidos pelo total de altas mais baixas e multiplica por 1,000. Leituras acima de zero mostram amplitude melhorando, e uma virada de abaixo de −50 para acima de +50 é um breadth thrust.
O S&P 500 pode marcar uma nova máxima enquanto a maioria das ações cai em silêncio. O McClellan Oscillator foi criado justamente para flagrar isso. Desenvolvido em 1969 por Sherman e Marian McClellan, ele transforma a contagem diária de papéis em alta e em baixa na NYSE em uma única linha de momentum que muitas vezes vira antes do preço. Este guia da Quantum Algo traz as duas fórmulas, um cálculo de dois dias feito à mão, o que os níveis de ±50 e ±100 realmente significam, como funcionam os breadth thrusts e o Summation Index, os símbolos exatos do TradingView que você deve usar e uma calculadora para os seus próprios dados.
Indicadores que se provam em público.
Um motor, quatro ferramentas de precisão — o Gold (XAU) Scalper, a Gravity Zone institucional, o Zeno Oscillator de momentum e o Zeno Stocks para ações.
O que o McClellan Oscillator realmente mede?
O preço mostra o que um índice fez. A amplitude mostra quantas ações acompanharam o movimento. O McClellan Oscillator é um indicador de amplitude: ele é construído inteiramente a partir da contagem diária de papéis em alta e em baixa em uma bolsa, normalmente a NYSE, e ignora por completo o nível do índice.
Ele não mede apenas se mais ações subiram do que caíram. Ele compara uma média móvel rápida dos avanços líquidos diários com uma mais lenta, e assim mostra se a amplitude está melhorando ou piorando em relação à sua tendência recente. Tom McClellan, filho dos criadores, resumiu bem em uma entrevista à AAII: "O McClellan Oscillator mede a aceleração da amplitude, não apenas a direção."
Essa distinção explica a maior parte do seu comportamento. Depois de um longo rali em que as altas dominaram todos os dias, o oscilador pode cair em direção a zero mesmo com as altas ainda superando as baixas, simplesmente porque o ritmo diminuiu. E depois de um crash, alguns dias fortes de amplitude podem levá-lo para um terreno bem positivo enquanto o índice ainda está muito abaixo das máximas. A aceleração vira antes da direção, e é por isso que o oscilador muitas vezes antecipa o preço nos pontos de virada — e também por isso que ele oscila tanto.
Se você já usou o MACD, o formato vai parecer familiar. Ele é literalmente a diferença entre duas médias móveis exponenciais, só que aplicada à amplitude em vez do preço. Nosso guia do MACD cobre a versão de preço, e o guia da linha de avanço-declínio explica os dados brutos de amplitude a partir dos quais o oscilador é construído.
Quem criou o indicador e por que 19 e 39 dias?
Sherman e Marian McClellan, um casal do sul da Califórnia, desenvolveram o oscilador e seu companheiro, o Summation Index, em 1969. Marian, formada em matemática, fazia os cálculos das médias móveis exponenciais à mão; Sherman, que havia estudado administração e economia, tinha migrado para a análise técnica depois de se frustrar com os métodos fundamentalistas. O livreto deles, Patterns for Profit, publicado pela primeira vez pela Trade Levels em 1970, trazia oito anos de gráficos do oscilador e do índice de soma calculados à mão.
The McClellans built on the work of P.N. Haurlan, who used exponential moving averages on breadth data in the 1960s and, according to McClellan Financial, was an actual rocket scientist at the Jet Propulsion Laboratory. Haurlan described EMAs by their smoothing percentage rather than a day count, and the McClellans kept that language. The oscillator is officially the 10% Trend minus the 5% Trend of daily net advances.
Os números 19 e 39 vêm da conversão desses percentuais em dias com a fórmula padrão, constante de suavização = 2 ÷ (n + 1). Uma constante de 10% dá 2 ÷ 20, então n = 19. Uma constante de 5% dá 2 ÷ 40, então n = 39. A McClellan Financial observa que os rótulos em dias são "um tanto enganosos", já que uma EMA usa todos os dados passados com pesos decrescentes, e não uma janela fixa.
Sherman McClellan recebeu o Lifetime Achievement Award da Market Technicians Association em 2004, em homenagem ao trabalho conjunto do casal; Marian havia falecido em novembro de 2003.
Como o McClellan Oscillator é calculado?
Existem duas versões, e confundir uma com a outra é o motivo mais comum para os números não baterem entre sites diferentes.
Clássica (sem ajuste)
Net advances = Advancing issues − Declining issues10% Trend today = 10% Trend yesterday + 0.10 × (Net advances − 10% Trend yesterday)5% Trend today = 5% Trend yesterday + 0.05 × (Net advances − 5% Trend yesterday)Oscillator = 10% Trend − 5% TrendAjustada pela proporção
A quantidade de papéis listados na NYSE mudou muito ao longo das décadas, então uma leitura de avanços líquidos de +500 significava outra coisa quando muito menos papéis eram negociados. A versão ajustada pela proporção divide pelo total de papéis que se moveram e multiplica por 1,000 para evitar casas decimais:
RANA = (Advances − Declines) ÷ (Advances + Declines) × 1,000As duas EMAs e a diferença entre elas são então calculadas sobre o RANA exatamente como acima. Como o RANA é um percentual escalado por 1,000, uma leitura de +753 significa que os avanços líquidos foram 75.3% dos papéis que se moveram, que é o exemplo usado pela StockCharts. Aplicar o ×1,000 antes ou depois das EMAs dá o mesmo resultado, já que a conta é linear.
| Característica | Clássica | Ajustada pela proporção |
|---|---|---|
| Entrada de dados | Altas − baixas | (A − D) ÷ (A + D) × 1,000 |
| Comparável entre décadas | Não | Sim |
| Símbolo na StockCharts (NYSE) | $NYMOT | $NYMO |
| Níveis de referência fixos (±50, ±100) | Sem significado | Muito usados |
Para iniciar a série, a StockCharts usa uma média simples como primeiro valor da EMA. Na prática, você vai querer pelo menos alguns meses de dados antes de confiar nas leituras, porque os primeiros valores ainda carregam essa semente. A calculadora abaixo segue a mesma convenção: ela inicia a EMA de 19 dias com a média dos primeiros 19 dias e a EMA de 39 dias com a média dos primeiros 39.
Exemplo prático: dois dias de amplitude da NYSE feitos à mão
Veja a conta da versão ajustada pela proporção, com números redondos para você acompanhar cada passo. Suponha que, no fechamento de ontem, a EMA de 19 dias do RANA estava em −35.0 e a EMA de 39 dias em +10.0, de modo que o oscilador marcava −45.0. O Summation Index ajustado estava em +120.
Dia 1: altas 2,150, baixas 650
- RANA = (2,150 − 650) ÷ (2,150 + 650) × 1,000 = 1,500 ÷ 2,800 × 1,000 = 535.71
- EMA de 19 dias = −35.00 + 0.10 × (535.71 − (−35.00)) = −35.00 + 57.07 = 22.07
- EMA de 39 dias = 10.00 + 0.05 × (535.71 − 10.00) = 10.00 + 26.29 = 36.29
- Oscillator = 22.07 − 36.29 ≈ −14.2
- Summation Index = 120 + (−14.2) = 105.8
Dia 2: altas 2,300, baixas 500
- RANA = 1,800 ÷ 2,800 × 1,000 = 642.86
- EMA de 19 dias = 22.07 + 0.10 × (642.86 − 22.07) = 22.07 + 62.08 = 84.15
- EMA de 39 dias = 36.29 + 0.05 × (642.86 − 36.29) = 36.29 + 30.33 = 66.62
- Oscillator = 84.15 − 66.62 ≈ +17.5
- Summation Index = 105.8 + 17.5 = 123.3
Dois dias de amplitude muito forte, com cerca de três quartos dos papéis que se moveram em alta, elevaram o oscilador em 62.5 pontos, de −45.0 para +17.5. Essa é a ideia de aceleração em números: a EMA rápida reage com o dobro da força da lenta, então uma mudança repentina na amplitude afasta as duas rapidamente.
Agora compare com a versão clássica. Os avanços líquidos do Dia 1 são simplesmente +1,500, e em uma bolsa com menos papéis a mesma amplitude de 75% poderia dar +900. O tamanho do oscilador clássico depende de quantos papéis são negociados, e é por isso que os limiares de ±100 só fazem sentido para a série ajustada pela proporção.
A calculadora já vem carregada com 60 dias de dados ilustrativos no estilo da NYSE: um trecho lateral e picotado, uma queda forte com as baixas dominando e, em seguida, uma recuperação vigorosa. Rode o cálculo e você verá o oscilador ajustado terminar em +125.7, com um breadth thrust sinalizado a partir de −138.1. Mude o menu para a versão clássica e os mesmos dados dão +339.8, o que mostra como as duas escalas são diferentes.
O que significam as leituras: zero, ±50, ±100 e além?
Para o oscilador ajustado pela proporção, os níveis de referência abaixo são os mais usados pelos profissionais e nos exemplos da StockCharts. Trate-os como zonas, não como gatilhos.
| Leitura | O que costuma significar | Como nós trataríamos |
|---|---|---|
| Acima de +100 | Surto de amplitude muito forte; sobrecompra de curto prazo | No início de um novo rali é sinal de força, não de venda |
| +50 a +100 | Participação forte e ampla | Dá suporte a um mercado em alta |
| 0 a +50 | As altas levam vantagem | Levemente altista; observe a inclinação |
| 0 a −50 | As baixas levam vantagem | Levemente baixista; observe a inclinação |
| −50 a −100 | Venda pesada e generalizada | A pressão é real; espere uma virada |
| Abaixo de −100 | Capitulação; sobrevenda de curto prazo | Procure uma reversão forte, principalmente se o preço estiver em um suporte |
O panorama da AAII traz um enquadramento parecido, com sobrecompra por volta de +70 a +100 e sobrevenda por volta de −70 a −100, e observa que, em momentos de estresse intenso, as leituras podem chegar a ±150 ou mais. Ou seja, "sobrevendido" não é um piso. Em um crash de verdade, o oscilador pode ficar abaixo de −100 enquanto os preços continuam caindo.
A linha zero também importa. Leituras positivas significam que a Tendência de 10% está acima da Tendência de 5%, o que a StockCharts descreve como as altas ganhando a vantagem. Mas os cruzamentos acontecem com frequência, e a AAII alerta contra operar cada um deles. Um cruzamento que vem depois de uma leitura bem negativa, com inclinação acentuada, tem muito mais significado do que uma deriva sobre o zero em um mercado calmo. Os exemplos da StockCharts mostram que, em um período indeciso, o oscilador ficou entre +30 e −30, o que por si só já é uma mensagem: nenhum dos lados está no controle.
Mais uma nuance: leituras de sobrecompra no início de um movimento costumam ser altistas. Os ralis mais fortes começam com uma amplitude tão desequilibrada que o oscilador salta muito acima de +100. Vender nesse momento é como vender uma ação porque o volume foi alto demais em um breakout.
O que é um breadth thrust de McClellan?
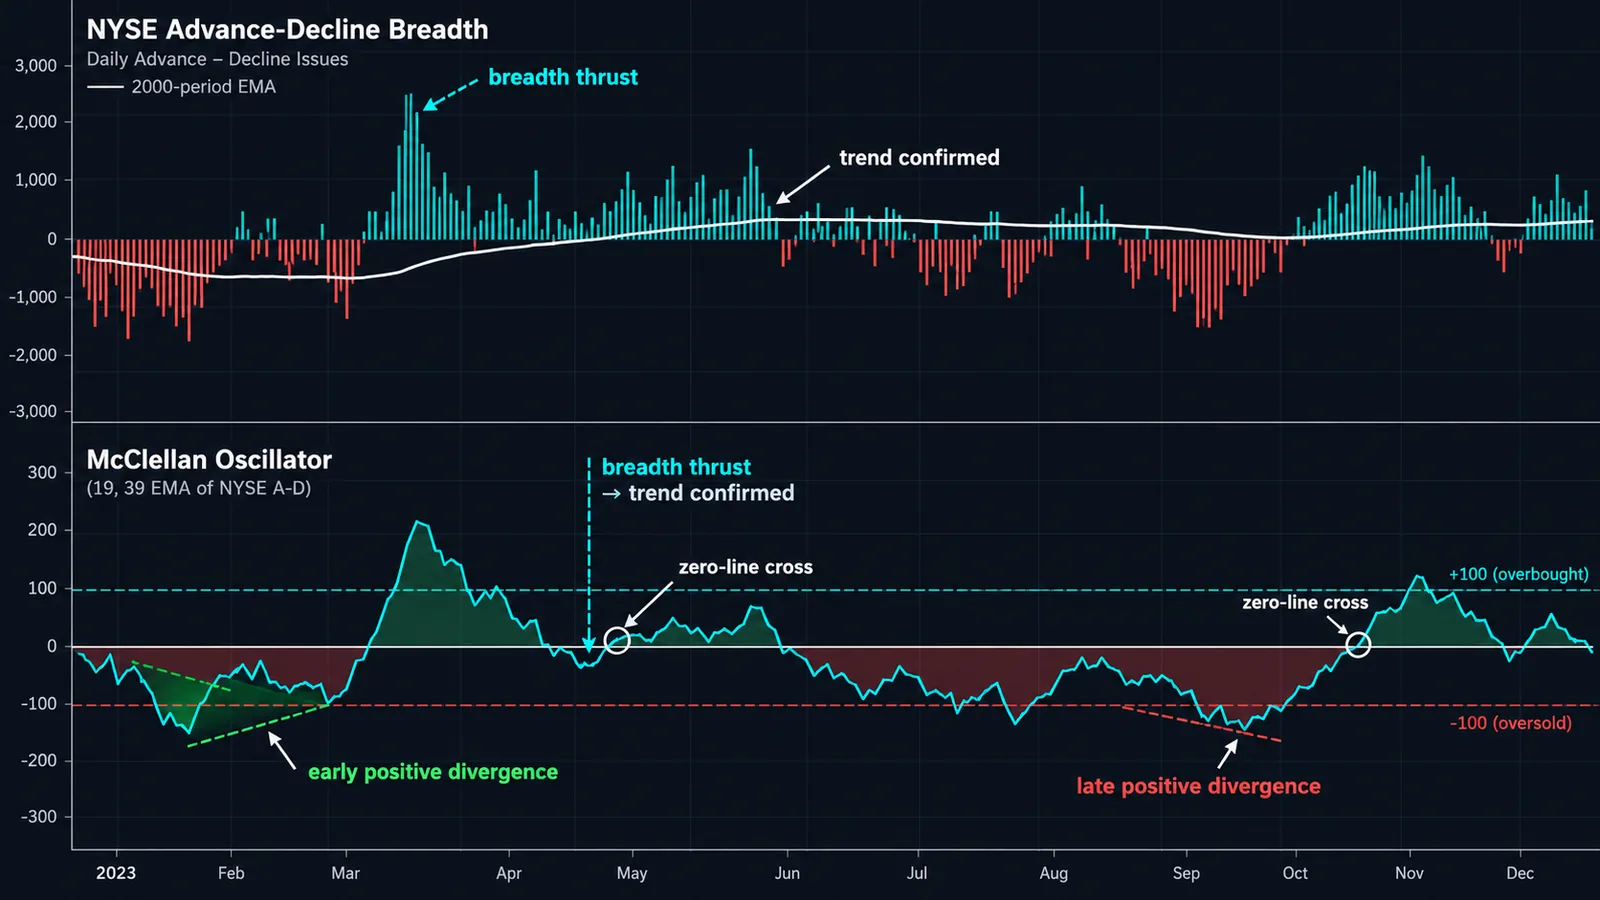
Um breadth thrust é uma virada repentina de venda generalizada para compra generalizada. A definição da StockCharts: o oscilador sai de abaixo de −50 para acima de +50, uma alta de pelo menos 100 pontos. Esses surtos tendem a aparecer perto do início de altas relevantes, porque mostram que os compradores entraram no mercado inteiro de uma só vez, e não apenas em um punhado de ações grandes.
O ChartSchool da StockCharts mostra vários exemplos. Na Nasdaq, em março de 2009, o oscilador disparou de −80 para +80, mais de 150 pontos, bem no momento em que o bear market terminava. Em outro exemplo, o thrust foi de −70 para +50, um movimento de 120 pontos. Nos dois casos, o mais importante não foi a leitura final, mas a velocidade e o tamanho da virada.
Como usar um thrust
- Confirm it's real. The low point should be genuinely below −50 and the high above +50, ideally within a couple of weeks.
- Expect a pause. Lower highs on the oscillator after a thrust are normal. Breadth can't stay that lopsided for long, so the oscillator usually cools off while price keeps climbing or consolidates.
- Use price for timing. The thrust tells you the backdrop has improved. A higher low on the index, or a reclaim of a key moving average, is a better entry than buying the thrust day itself.
◆ Not fail-proof: StockCharts explicitly says breadth thrusts and zero-line crosses are "certainly not fail-proof." Use a thrust as a reason to stop being bearish, not as a guarantee of new highs.
Não confunda isso com outros sinais de breadth thrust sobre os quais você pode ler, como o de Martin Zweig, que usam fórmulas e limiares diferentes. A versão de McClellan é específica deste oscilador. Para uma leitura de amplitude intradiária durante o pregão, o índice TICK da NYSE aplica a mesma ideia minuto a minuto.
Como operar as divergências do McClellan Oscillator?
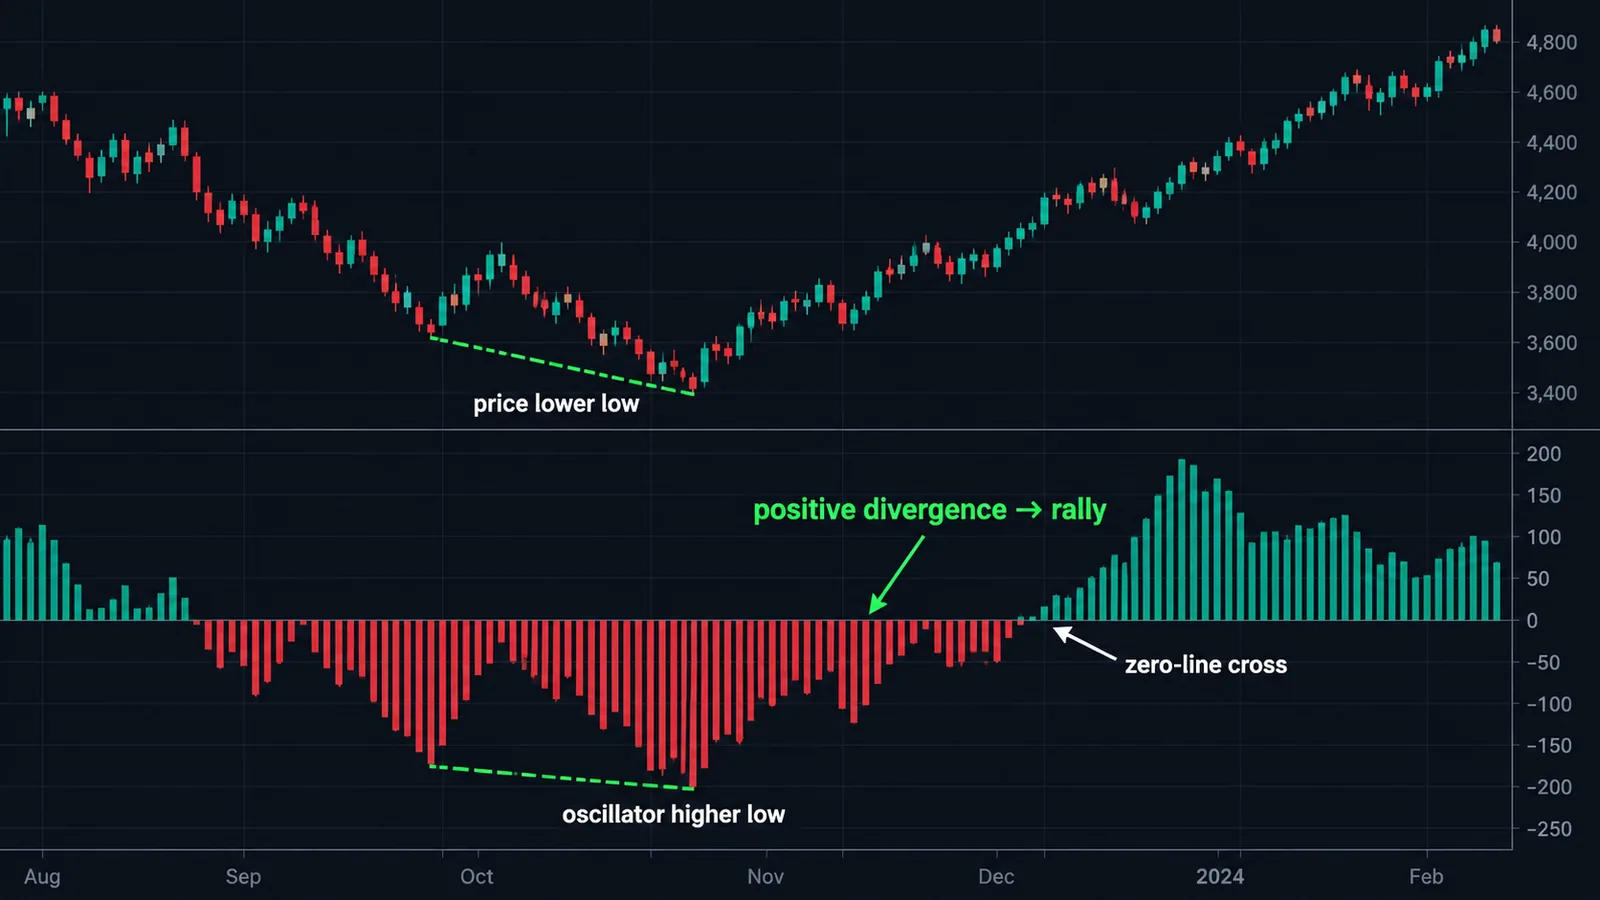
Uma divergência baixista acontece quando o índice faz um topo mais alto enquanto o oscilador faz um topo mais baixo. Menos ações estão participando da nova máxima. Uma divergência altista é o contrário: o índice faz um fundo mais baixo enquanto o oscilador faz um fundo mais alto, mostrando que a pressão vendedora está diminuindo mesmo com os preços escorregando.
Duas regras da StockCharts mantêm as divergências honestas. Primeiro, as divergências precisam ser acentuadas. Um topo do oscilador só um pouco mais baixo significa pouco; o exemplo de outubro de 2007 no ChartSchool mostrava um topo bem mais baixo, "mal positivo", enquanto o mercado estava perto do seu pico. Segundo, elas precisam de confirmação: uma divergência altista é confirmada por um movimento forte para o território positivo, e uma baixista por um movimento forte para o território negativo. Até que isso aconteça, é apenas um alerta.
A StockCharts também admite a parte incômoda: divergências são comuns, e "a maioria não resultará em reversões ou movimentos prolongados". Por isso elas servem mais para dizer quando apertar os stops ou reduzir o tamanho da posição do que quando inverter a sua posição.
Uma forma prática de filtrá-las é exigir um segundo sinal, independente, de fraqueza ou de força. No gráfico de preço, pode ser o rompimento de uma linha de tendência de alta ou um breakout que falhou. Em outros medidores de amplitude, pode ser a linha de avanço-declínio não confirmando uma nova máxima, ou o percentual de ações acima da média de 50 dias começando a virar para baixo. Nosso Multi-Oscillator Divergence Scanner gratuito cuida do lado preço-oscilador dessa checagem cruzada, e nosso guia do RSI mostra como as divergências se comportam no momentum de preço.
Como funciona o McClellan Summation Index?
Marian McClellan concebeu o Summation Index como um total acumulado dos valores diários do oscilador, a área sob a curva do oscilador. Enquanto o oscilador é uma leitura de momentum de curto prazo da amplitude, o Summation Index representa a tendência de médio prazo.
Summation Index today = Summation Index yesterday + Oscillator todayA StockCharts observa que o primeiríssimo valor do Summation é simplesmente o primeiro valor do oscilador. A versão clássica original era deslocada para cima em 1,000 pontos, então o seu nível neutro é +1,000 e as leituras normais vão aproximadamente de 0 a 2,000. A versão ajustada pela proporção (RASI, $NYSI na StockCharts) é centrada em zero.
Leituras que os traders acompanham
- Direction. A rising Summation Index means the oscillator is positive and breadth is supporting the trend. StockCharts suggests smoothing it with a moving average, for example 20 days, and watching for turns.
- The zero line (RASI). Above zero favors bulls, below favors bears. Sustained readings matter more than single crosses.
- ±500 (RASI). Tom McClellan has written that a RASI move from below −500 to well above +500 shows a rally has enough "escape velocity" to continue, and that a failure to reach +500 warns the uptrend may not be strong. StockCharts presents ±500 as an example threshold a chartist can set, not a standard rule.
A versão da Nasdaq ($NASI) tem um viés de baixa de longo prazo, segundo a StockCharts, então compare as leituras dela com o seu próprio histórico em vez de compará-las com a versão da NYSE.
Como plotar o McClellan Oscillator no TradingView?
O TradingView fornece os dados brutos de amplitude como símbolos de índices estatísticos dos EUA. Estes são os que você precisa, todos verificados nas páginas de símbolos do TradingView:
| Símbolo | O que é | Uso |
|---|---|---|
| USI:ADVN.NY | Papéis em alta na NYSE | Oscilador ajustado da NYSE |
| USI:DECL.NY | Papéis em baixa na NYSE | Oscilador ajustado da NYSE |
| USI:ADD | Altas menos baixas na NYSE | Oscilador clássico da NYSE |
| USI:ADVN.NQ / USI:DECL.NQ | Papéis em alta / em baixa na Nasdaq | Oscilador ajustado da Nasdaq |
| USI:ADDQ | Altas menos baixas na Nasdaq | Oscilador clássico da Nasdaq |
O caminho mais fácil é um script da comunidade. Abra Indicadores, vá em Comunidade e pesquise "McClellan Oscillator". A versão open source do LazyBear é uma das mais usadas; a descrição dela diz que suporta um modo ajustado pela proporção, permite escolher os papéis em alta e em baixa de qualquer mercado e usa a NYSE como padrão. Confirme que ela está no modo ajustado se quiser que os níveis de ±100 valham.
Se você prefere ver a matemática, uma versão mínima em Pine é curta:
//@version=6indicator("McClellan Oscillator (ratio-adjusted)")adv = request.security("USI:ADVN.NY", "D", close)dec = request.security("USI:DECL.NY", "D", close)rana = (adv - dec) / (adv + dec) * 1000osc = ta.ema(rana, 19) - ta.ema(rana, 39)plot(osc, "McClellan", style = plot.style_columns, color = osc >= 0 ? color.teal : color.red)hline(100),hline(0),hline(-100)
Aplique-o em um gráfico diário do S&P 500 ou do NYSE Composite. O ta.ema do Pine usa a mesma constante 2 ÷ (n + 1), então os comprimentos 19 e 39 reproduzem as tendências de 10% e 5%. Pequenas diferenças em relação aos valores publicados são normais: os fornecedores de dados contam os papéis de forma ligeiramente diferente, e o valor inicial afeta as primeiras leituras. Para uma soma acumulada, adicione sumIdx = ta.cum(osc) e plote-a em um painel separado. Se você é novo no Pine e em layouts com vários painéis, nosso guia do TradingView cobre o básico.
Como usá-lo no S&P 500 e na NYSE?
O oscilador é calculado a partir da amplitude da NYSE, mas a maioria das pessoas opera o S&P 500 via SPY, futuros ES ou CFDs de índice. Sem problema. A amplitude da NYSE e o S&P 500 compartilham a maior parte dos seus motores, e o papel do oscilador é descrever a saúde interna do mercado, não acompanhar o índice tick a tick.
Há uma complicação bem conhecida. A NYSE lista muitos papéis que não são empresas operacionais, incluindo fundos fechados de renda fixa e ações preferenciais, e eles podem se mover com os juros em vez de acompanhar as ações. Por isso, alguns analistas preferem a amplitude apenas de ações ordinárias. Na visão de Tom McClellan, a questão "foi exagerada", as estruturas gráficas das duas versões não diferem tanto, e os dados só de ações ordinárias normalmente ficam disponíveis apenas bem depois do fechamento. Nós continuaríamos usando a série padrão, mas ficaríamos atentos quando os juros estiverem se movendo com força.
Um roteiro simples
- Regime: Summation Index rising and above zero means you favor longs on pullbacks. Falling and below zero means you favor caution or shorts on rallies.
- Setup: in a rising regime, an oscillator dip toward −50 to −100 while the S&P 500 holds above a key moving average is a classic buy-the-dip zone, the breadth version of the setups in our mean reversion trading guide.
- Warning: a new S&P 500 high with an oscillator high that's sharply lower, especially barely positive, says participation is narrowing. Tighten stops.
- Turn: after a deep washout below −100, a thrust above +50 says the selling is exhausted; use price structure for the entry.
A amplitude também funciona bem ao lado do sentimento. Uma capitulação abaixo de −100 que coincide com uma leitura extrema no put/call ratio é um argumento mais forte para um fundo do que cada um isoladamente. Combine-a com ferramentas baseadas em preço que funcionam bem no índice, que abordamos em melhores indicadores para o S&P 500. Para carteiras concentradas na Nasdaq, rode também a versão da Nasdaq, e nosso guia melhores indicadores para a Nasdaq cobre o lado do preço. Se você opera cripto, a mesma lógica se aplica a cestas de moedas, como explicamos no guia indicador de amplitude do mercado cripto.
Limitações e erros comuns com o McClellan Oscillator
- Comparing classic and ratio-adjusted numbers. A +300 classic reading and a +300 ratio-adjusted reading are not the same thing. Know which series you're looking at.
- Selling every reading above +100. Extreme positive readings often mark the start of strong rallies. Overbought early is strength.
- Buying every reading below −100. In a crash, the oscillator can stay deeply negative for days. Wait for a turn.
- Trading every zero cross. Crossings are frequent and noisy. Use the slope, the depth of the prior swing and the Summation Index for context.
- Trusting every divergence. By StockCharts' own account, most divergences don't lead to reversals.
- Using too little history. EMAs need warm-up. With less than a few months of data, your values depend heavily on the seed.
- Applying it to single stocks. It's a market-wide breadth tool. It tells you about the tide, not about one boat.
- Ignoring data quirks. Vendors differ in how they count issues and handle unchanged stocks, so your values may not match another site's exactly. McClellan Financial itself notes differences can come from different data or calculation errors on either end.
A maior limitação é estrutural. A amplitude descreve a participação, e a participação pode ficar estreita por muito tempo enquanto um punhado de ações mega-cap leva o índice para cima. Nesses mercados, leituras baixistas de amplitude podem estar "certas" sobre a fraqueza interna por meses sem que o índice caia. Use o oscilador para ajustar o risco, não para cravar topos. Se você quer outro ângulo sobre a estrutura interna do mercado, o Smart Money Index analisa o timing intradiário dos movimentos do índice em vez da participação.
McClellan Oscillator e Quantum Algo
O McClellan Oscillator funciona melhor como um filtro de mercado acima das suas ferramentas de operação. Para o lado do preço, nosso Market Bottom Finder gratuito combina naturalmente com leituras de capitulação abaixo de −100, e o Directional Strength Index diz se a tendência do índice está forte o bastante para você confiar em um breadth thrust. Para uma leitura de momentum de preço também baseada em EMAs, o guia do indicador TRIX é um bom complemento.
Se você opera o S&P 500 ou a Nasdaq com o Zeno Stocks, parte da suíte premium Zeno da Quantum Algo para o TradingView, uma divisão sensata é usar a amplitude para o regime de mercado e o Zeno para o timing e o risco: aceite os sinais de compra do Zeno com mais facilidade quando o Summation Index estiver subindo, e seja mais seletivo quando a amplitude estiver piorando. O Zeno fornece a entrada com stop e objetivos; o oscilador diz se a estrutura interna do mercado está do seu lado. Você pode conferir o histórico dos sinais no track record público, e a QuantumAlgo Academy gratuita aborda amplitude de mercado e operação de índices com mais profundidade.
◆ Checagem interativa
Quanto você sabe sobre o McClellan Oscillator?
Perguntas que traders fazem sobre o McClellan Oscillator
Na versão ajustada pela proporção, leituras acima de zero mostram as altas ganhando vantagem, de +50 a +100 indicam participação forte, e acima de +100 é um extremo de curto prazo. Abaixo de −100 é uma capitulação. O contexto importa mais do que qualquer número isolado.
Significa que a amplitude está extremamente negativa, uma condição de sobrevenda de curto prazo em que as baixas superam em muito as altas. Isso costuma aparecer perto de fundos de curto prazo, mas em quedas severas as leituras podem chegar a −150 ou menos antes que os preços virem.
NYMO é o símbolo da StockCharts para o McClellan Oscillator ajustado pela proporção da NYSE, a linha de momentum de amplitude de curto prazo. NYSI é o McClellan Summation Index ajustado pela proporção, o total acumulado do NYMO, usado para a tendência de médio prazo.
Ele costuma virar antes do preço porque mede a aceleração da amplitude, e não a direção. Isso o torna adiantado em muitas viradas, mas ele também gera muitos sinais falsos, então use-o com confirmação do preço.
Você pode adicionar scripts da comunidade, como o McClellan Oscillator do LazyBear, ou criar o seu em Pine usando USI:ADVN.NY e USI:DECL.NY. O guia inclui uma versão em Pine de oito linhas.
Os McClellan usavam EMAs descritas por percentuais de suavização, 10% e 5%. Pela fórmula 2 ÷ (n + 1), uma constante de 10% equivale a 19 dias e uma constante de 5% equivale a 39 dias.
Ele divide os avanços líquidos pelo total de altas mais baixas e depois multiplica por 1,000, antes de aplicar as EMAs. Isso normaliza as mudanças no número de papéis listados, de modo que as leituras ficam comparáveis entre décadas.
Sim, usando os papéis em alta e em baixa da Nasdaq (USI:ADVN.NQ e USI:DECL.NQ no TradingView). O Summation Index da Nasdaq tem um viés de baixa de longo prazo, então compare-o com o seu próprio histórico.
A linha de avanço-declínio é um total acumulado dos avanços líquidos diários e mostra a tendência de amplitude de longo prazo. O oscilador é a diferença entre duas EMAs dos avanços líquidos e mostra o momentum de curto prazo. Veja o nosso guia da linha de avanço-declínio.
Não. Ele é construído com dados de amplitude da bolsa inteira, então descreve o mercado como um todo. Para uma ação específica, use indicadores de preço e volume.
Referências e guias relacionados
Leia a seguir
- O que é a Advance-Decline Line e como usar?
- Qual é o melhor indicador para S&P 500 (SPX500)?
- Indicador MACD
- O que é um indicador de crypto market breadth?
- Put/call ratio
- Smart Money Index
- Indicadores gratuitos para TradingView
- Zeno — o motor premium
Fontes primárias
- StockCharts ChartSchool — McClellan Oscillator
- StockCharts ChartSchool — McClellan Summation Index
- McClellan Financial Publications — Calculating the McClellan Oscillator
- McClellan Financial Publications — Sherman McClellan MTA Lifetime Achievement Award (PDF)
- McClellan Financial Publications — RASI Above +500 Says Bull Market Not Done
- AAII — Looking Beyond Price Trends With the McClellan Oscillator
- TradingView — USI:ADD, NYSE $ADV minus $DECL
- TradingView — McClellan Oscillator [LazyBear] (open-source script)