Oscilador McClellan: fórmula, lecturas y breadth thrusts
El oscilador McClellan es un indicador de amplitud de mercado (market breadth) que equivale a la EMA de 19 días menos la EMA de 39 días de los avances netos diarios del NYSE (valores que suben menos valores que bajan). La versión ajustada por ratio divide los avances netos entre el total de avances más descensos y multiplica el resultado por 1,000. Las lecturas por encima de cero indican una amplitud que mejora, y un giro desde por debajo de −50 hasta por encima de +50 es un breadth thrust.
El S&P 500 puede marcar un nuevo máximo mientras la mayoría de las acciones cae en silencio. El oscilador McClellan se creó precisamente para detectar eso. Desarrollado en 1969 por Sherman y Marian McClellan, convierte el recuento diario de valores al alza y a la baja del NYSE en una sola línea de momentum que a menudo gira antes que el precio. Esta guía de Quantum Algo te ofrece las dos fórmulas, un cálculo a mano de dos días, lo que significan de verdad los niveles de ±50 y ±100, cómo funcionan los breadth thrusts y el Summation Index, los símbolos exactos que debes usar en TradingView y una calculadora para tus propios datos.
Indicadores que se demuestran en público.
Un motor, cuatro herramientas de precisión: el Gold (XAU) Scalper, la Gravity Zone institucional, el Zeno momentum Oscillator y Zeno Stocks para acciones.
¿Qué mide realmente el oscilador McClellan?
El precio te dice qué hizo un índice. La amplitud te dice cuántas acciones lo acompañaron. El oscilador McClellan es un indicador de amplitud: se construye exclusivamente a partir del recuento diario de valores que suben y bajan en una bolsa, normalmente el NYSE, e ignora por completo el nivel del índice.
No se limita a medir si subieron más acciones de las que bajaron. Compara una media móvil rápida de los avances netos diarios con otra más lenta, de modo que muestra si la amplitud mejora o se deteriora respecto a su tendencia reciente. Tom McClellan, hijo de los creadores, lo resumió muy bien en una entrevista con AAII: "El oscilador McClellan mide la aceleración de la amplitud, no solo su dirección."
Esa diferencia explica casi todo su comportamiento. Tras un rally largo en el que los avances dominaron cada día, el oscilador puede caer hacia cero aunque los avances sigan superando a los descensos, simplemente porque el ritmo se ha frenado. Y después de un crash, unas pocas sesiones de amplitud fuerte pueden llevarlo con fuerza a terreno positivo mientras el índice sigue muy por debajo de sus máximos. La aceleración gira antes que la dirección; por eso el oscilador suele anticiparse al precio en los puntos de giro, y por eso también da tantos bandazos.
Si has usado el MACD, la forma te resultará familiar. Es literalmente la diferencia entre dos medias móviles exponenciales, solo que aplicada a la amplitud en lugar de al precio. Nuestra guía del MACD cubre la versión de precio, y la guía de la línea de avance-descenso explica los datos brutos de amplitud con los que se construye el oscilador.
¿Quién lo creó y por qué 19 y 39 días?
Sherman y Marian McClellan, un matrimonio del sur de California, desarrollaron el oscilador y su complemento, el Summation Index, en 1969. Marian, licenciada en matemáticas, hacía a mano los cálculos de las medias móviles exponenciales; Sherman, que había estudiado empresariales y economía, se pasó al análisis técnico después de frustrarse con los métodos fundamentales. Su cuadernillo Patterns for Profit, publicado por primera vez por Trade Levels en 1970, incluía ocho años de gráficos del oscilador y de la suma calculados a mano.
The McClellans built on the work of P.N. Haurlan, who used exponential moving averages on breadth data in the 1960s and, according to McClellan Financial, was an actual rocket scientist at the Jet Propulsion Laboratory. Haurlan described EMAs by their smoothing percentage rather than a day count, and the McClellans kept that language. The oscillator is officially the 10% Trend minus the 5% Trend of daily net advances.
Los 19 y 39 salen de convertir esos porcentajes a días con la fórmula estándar: constante de suavizado = 2 ÷ (n + 1). Una constante del 10% da 2 ÷ 20, así que n = 19. Una constante del 5% da 2 ÷ 40, así que n = 39. McClellan Financial señala que las etiquetas en días son "algo engañosas", ya que una EMA utiliza todos los datos pasados con pesos decrecientes, no una ventana fija.
Sherman McClellan recibió en 2004 el premio a la trayectoria (Lifetime Achievement Award) de la Market Technicians Association, en reconocimiento al trabajo conjunto de la pareja; Marian había fallecido en noviembre de 2003.
¿Cómo se calcula el oscilador McClellan?
Existen dos versiones, y confundirlas es el motivo más habitual de que las cifras no coincidan entre distintas webs.
Clásica (sin ajustar)
Net advances = Advancing issues − Declining issues10% Trend today = 10% Trend yesterday + 0.10 × (Net advances − 10% Trend yesterday)5% Trend today = 5% Trend yesterday + 0.05 × (Net advances − 5% Trend yesterday)Oscillator = 10% Trend − 5% TrendAjustada por ratio
El número de valores cotizados en el NYSE ha cambiado mucho a lo largo de las décadas, así que una lectura de avances netos de +500 significaba algo distinto cuando cotizaban muchos menos valores. La versión ajustada por ratio divide entre el total de valores que se movieron y multiplica por 1,000 para evitar decimales:
RANA = (Advances − Declines) ÷ (Advances + Declines) × 1,000Las dos EMA y su diferencia se calculan después sobre el RANA exactamente igual que arriba. Como el RANA es un porcentaje escalado por 1,000, una lectura de +753 significa que los avances netos supusieron el 75.3% de los valores que se movieron, que es el ejemplo que usa StockCharts. Aplicar el ×1,000 antes o después de las EMA da el mismo resultado, porque las operaciones son lineales.
| Característica | Clásica | Ajustada por ratio |
|---|---|---|
| Dato de entrada | Avances − descensos | (A − D) ÷ (A + D) × 1,000 |
| Comparable entre décadas | No | Sí |
| Símbolo en StockCharts (NYSE) | $NYMOT | $NYMO |
| Niveles de referencia fijos (±50, ±100) | Sin sentido | De uso habitual |
Para iniciar la serie, StockCharts usa una media simple como primer valor de la EMA. En la práctica, conviene tener al menos unos meses de datos antes de fiarte de las lecturas, porque los primeros valores aún arrastran esa semilla. La calculadora de abajo sigue ese mismo criterio: inicia la EMA de 19 días con la media de los primeros 19 días y la EMA de 39 días con la media de los primeros 39.
Ejemplo práctico: dos días de amplitud del NYSE a mano
Aquí tienes la aritmética de la versión ajustada por ratio, con números redondos para que puedas seguir cada paso. Supón que al cierre de ayer la EMA de 19 días del RANA era −35.0 y la EMA de 39 días era +10.0, de modo que el oscilador estaba en −45.0. El Summation Index ajustado por ratio estaba en +120.
Día 1: avances 2,150, descensos 650
- RANA = (2,150 − 650) ÷ (2,150 + 650) × 1,000 = 1,500 ÷ 2,800 × 1,000 = 535.71
- EMA de 19 días = −35.00 + 0.10 × (535.71 − (−35.00)) = −35.00 + 57.07 = 22.07
- EMA de 39 días = 10.00 + 0.05 × (535.71 − 10.00) = 10.00 + 26.29 = 36.29
- Oscillator = 22.07 − 36.29 ≈ −14.2
- Summation Index = 120 + (−14.2) = 105.8
Día 2: avances 2,300, descensos 500
- RANA = 1,800 ÷ 2,800 × 1,000 = 642.86
- EMA de 19 días = 22.07 + 0.10 × (642.86 − 22.07) = 22.07 + 62.08 = 84.15
- EMA de 39 días = 36.29 + 0.05 × (642.86 − 36.29) = 36.29 + 30.33 = 66.62
- Oscillator = 84.15 − 66.62 ≈ +17.5
- Summation Index = 105.8 + 17.5 = 123.3
Dos días de amplitud muy fuerte, con aproximadamente tres cuartas partes de los valores en movimiento al alza, hicieron subir el oscilador 62.5 puntos, de −45.0 a +17.5. Esa es la idea de aceleración traducida a números: la EMA rápida reacciona el doble de fuerte que la lenta, así que un cambio brusco en la amplitud las separa enseguida.
Compáralo ahora con la versión clásica. Los avances netos del día 1 son simplemente +1,500, y en una bolsa con menos valores esa misma amplitud del 75% podría ser +900. El tamaño del oscilador clásico depende de cuántos valores cotizan, por eso los umbrales de ±100 solo tienen sentido en la serie ajustada por ratio.
La calculadora carga 60 días de datos ilustrativos al estilo del NYSE: un tramo errático, una venta brusca con predominio de los descensos y después una recuperación fuerte. Ejecútala y verás que el oscilador ajustado por ratio termina en +125.7, con un breadth thrust señalado desde −138.1. Cambia el menú a la versión clásica y los mismos datos dan +339.8, lo que muestra lo distintas que son las dos escalas.
¿Qué significan las lecturas: cero, ±50, ±100 y más allá?
En el oscilador ajustado por ratio, los niveles de referencia de abajo son los que más usan los traders profesionales y los ejemplos de StockCharts. Trátalos como zonas, no como gatillos.
| Lectura | Qué suele significar | Cómo lo trataríamos |
|---|---|---|
| Por encima de +100 | Oleada de amplitud muy fuerte; sobrecompra a corto plazo | Al inicio de un nuevo rally es una señal de fuerza, no de venta |
| De +50 a +100 | Participación fuerte y generalizada | Respalda un mercado alcista |
| De 0 a +50 | Los avances llevan ventaja | Ligeramente alcista; vigila la pendiente |
| De 0 a −50 | Los descensos llevan ventaja | Ligeramente bajista; vigila la pendiente |
| De −50 a −100 | Ventas fuertes y generalizadas | La presión es real; espera un giro |
| Por debajo de −100 | Capitulación; sobreventa a corto plazo | Busca un giro brusco, sobre todo si el precio está en un soporte |
La guía de AAII ofrece un marco parecido, con sobrecompra en torno a +70 a +100 y sobreventa en torno a −70 a −100, y señala que en momentos de fuerte tensión las lecturas pueden llegar a ±150 o más. Así que "sobreventa" no es un suelo. En un crash de verdad, el oscilador puede mantenerse por debajo de −100 mientras los precios siguen cayendo.
La línea cero también importa. Las lecturas positivas significan que la tendencia del 10% está por encima de la tendencia del 5%, lo que StockCharts describe como que los avances toman la delantera. Pero los cruces son frecuentes, y AAII advierte de que no conviene operar cada uno de ellos. Un cruce que llega tras una lectura muy negativa, con una pendiente pronunciada, tiene más peso que un deslizamiento lento a través de cero en un mercado tranquilo. Los ejemplos de StockCharts muestran que, en un periodo de indecisión, el oscilador se mantuvo entre +30 y −30, lo que ya es en sí un mensaje: ningún bando tiene el control.
Un matiz más: las lecturas de sobrecompra al inicio de un movimiento suelen ser alcistas. Los rallies más fuertes empiezan con una amplitud tan desequilibrada que el oscilador salta muy por encima de +100. Vender por eso es como vender una acción porque su volumen fue demasiado alto en un breakout.
¿Qué es un breadth thrust de McClellan?
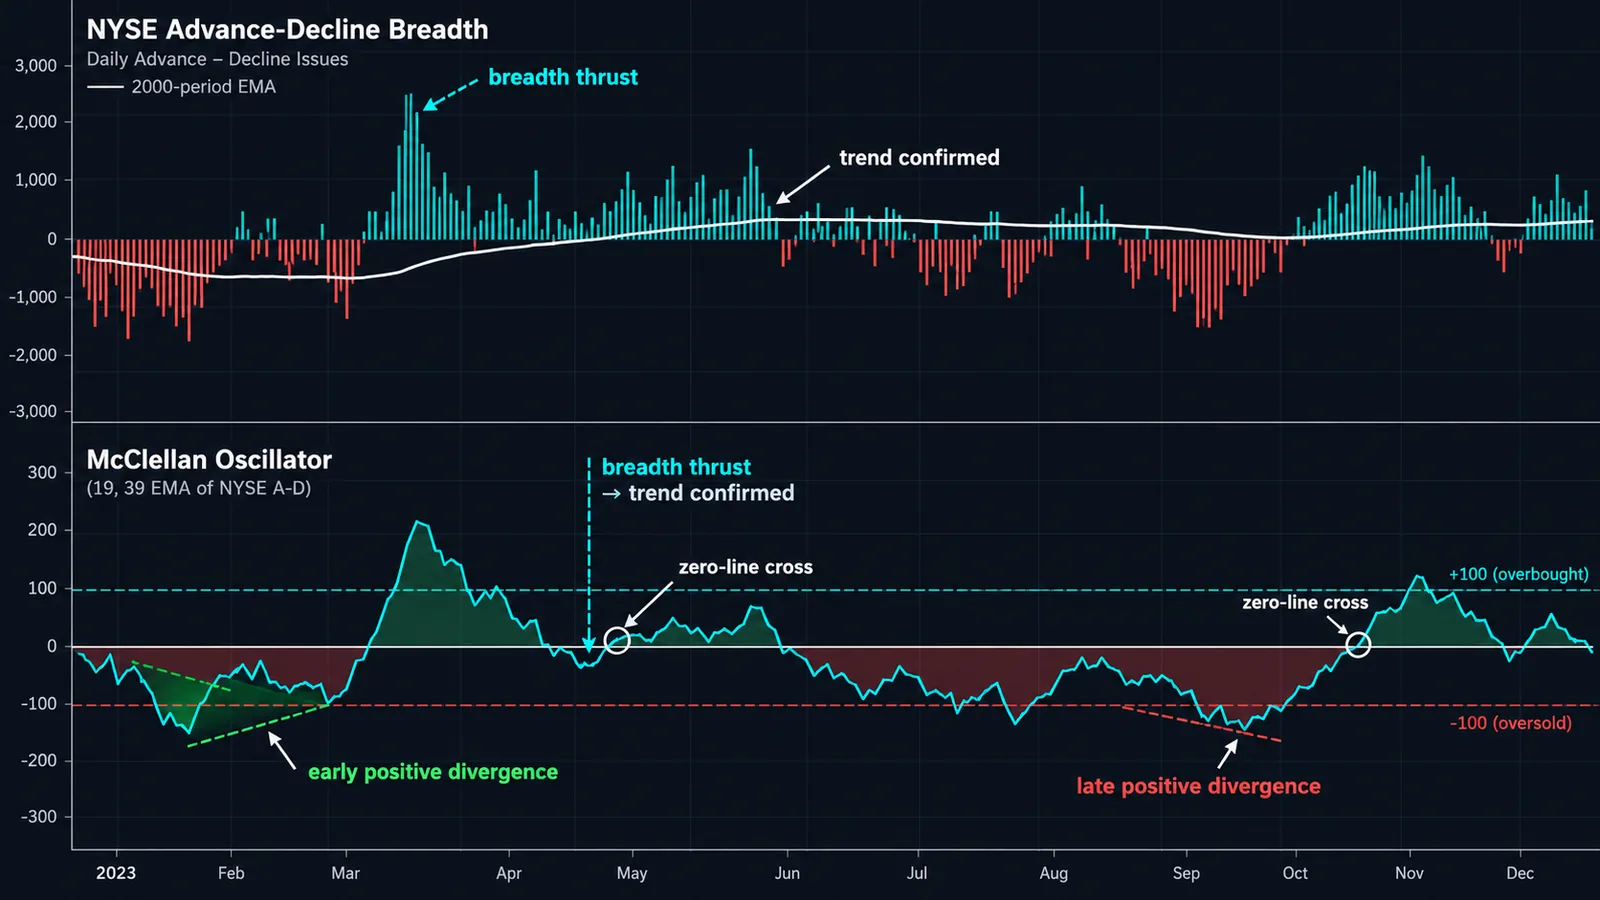
Un breadth thrust es un giro repentino de ventas generalizadas a compras generalizadas. La definición de StockCharts: el oscilador pasa de por debajo de −50 a por encima de +50, una subida de al menos 100 puntos. Estos impulsos suelen aparecer cerca del inicio de subidas relevantes, porque muestran que los compradores entraron en todo el mercado a la vez y no solo en un puñado de grandes valores.
La ChartSchool de StockCharts muestra varios ejemplos. En el Nasdaq, en marzo de 2009, el oscilador se disparó de −80 a +80, más de 150 puntos, justo cuando terminaba el mercado bajista. En otro ejemplo pasó de −70 a +50, un movimiento de 120 puntos. En ambos casos lo importante no fue la lectura final, sino la velocidad y el tamaño del giro.
Cómo usar un thrust
- Confirm it's real. The low point should be genuinely below −50 and the high above +50, ideally within a couple of weeks.
- Expect a pause. Lower highs on the oscillator after a thrust are normal. Breadth can't stay that lopsided for long, so the oscillator usually cools off while price keeps climbing or consolidates.
- Use price for timing. The thrust tells you the backdrop has improved. A higher low on the index, or a reclaim of a key moving average, is a better entry than buying the thrust day itself.
◆ Not fail-proof: StockCharts explicitly says breadth thrusts and zero-line crosses are "certainly not fail-proof." Use a thrust as a reason to stop being bearish, not as a guarantee of new highs.
No lo confundas con otras señales de breadth thrust sobre las que quizá leas, como la de Martin Zweig, que usan fórmulas y umbrales distintos. La versión de McClellan es propia de este oscilador. Para leer la amplitud intradía durante la sesión, el índice TICK del NYSE aplica la misma idea minuto a minuto.
¿Cómo se operan las divergencias del oscilador McClellan?
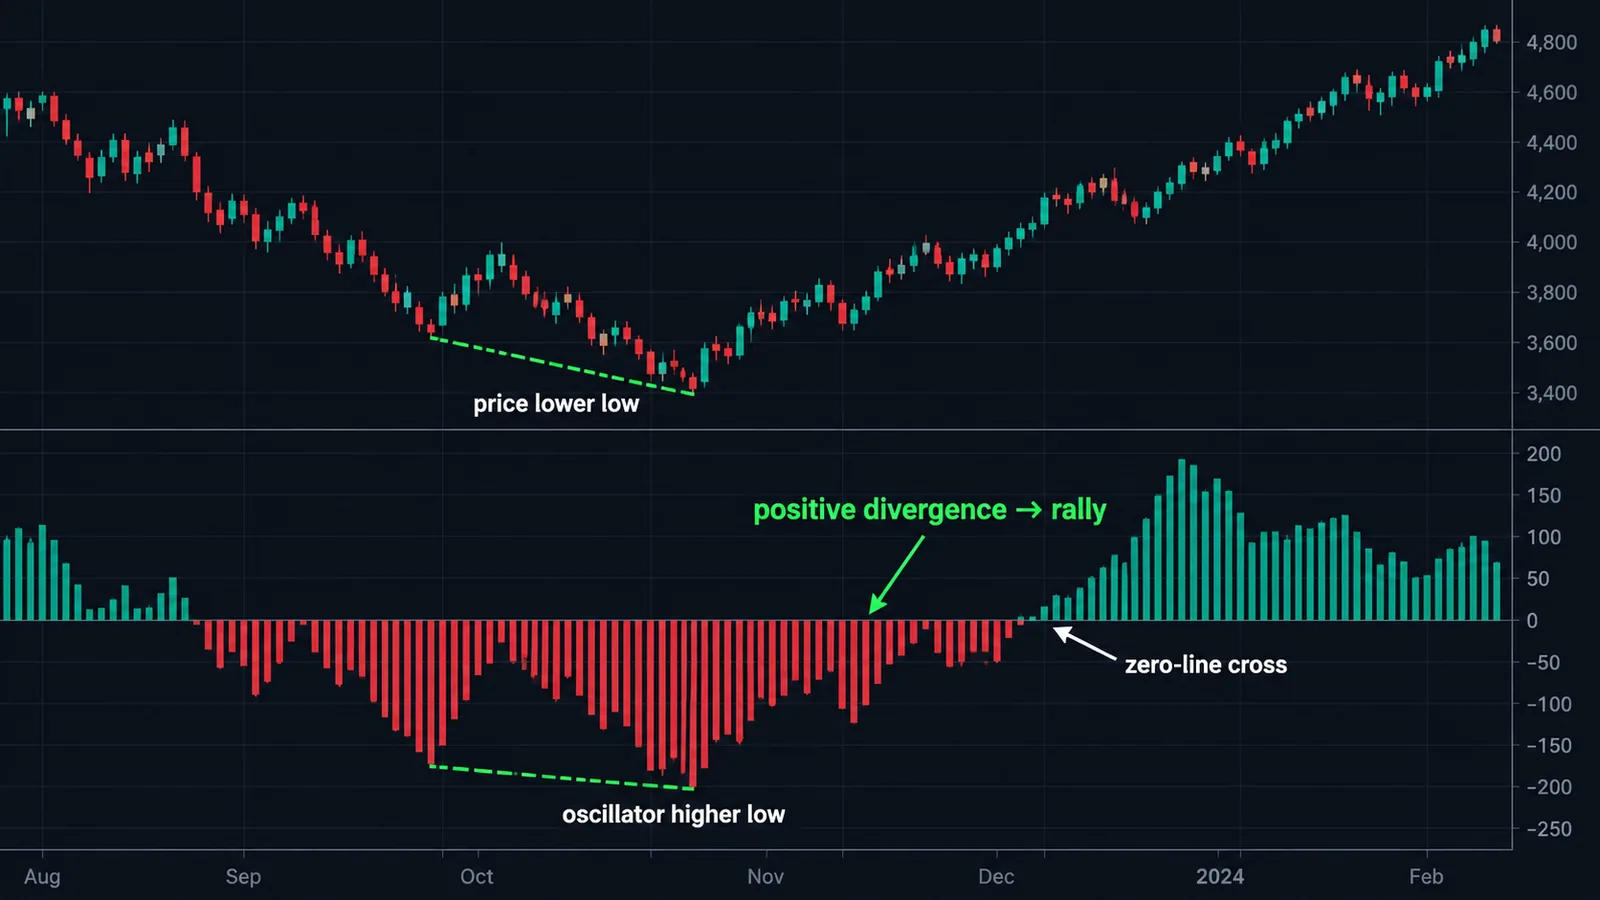
Una divergencia bajista se produce cuando el índice marca un máximo más alto mientras el oscilador marca un máximo más bajo. Menos acciones participan en el nuevo máximo. Una divergencia alcista es lo contrario: el índice marca un mínimo más bajo mientras el oscilador marca un mínimo más alto, lo que indica que la presión vendedora se diluye aunque los precios sigan cediendo.
Dos reglas de StockCharts mantienen las divergencias bajo control. Primero, las divergencias tienen que ser marcadas. Un máximo del oscilador ligeramente más bajo significa poco; el ejemplo de octubre de 2007 en ChartSchool mostraba un máximo claramente más bajo que era "apenas positivo" mientras el mercado estaba cerca de su techo. Segundo, necesitan confirmación: una divergencia alcista se confirma con un movimiento fuerte hacia terreno positivo, y una bajista con un movimiento fuerte hacia terreno negativo. Hasta que eso ocurra, solo es una advertencia.
StockCharts también reconoce la parte incómoda: las divergencias son frecuentes y "la mayoría no darán lugar a giros ni a movimientos prolongados". Por eso sirven más para decirte cuándo ajustar los stops o reducir el tamaño que para decirte cuándo dar la vuelta a tu posición.
Una forma práctica de filtrarlas es exigir una segunda señal independiente de debilidad o fortaleza. En el gráfico de precio, podría ser la ruptura de una línea de tendencia alcista o un breakout fallido. En otros medidores de amplitud, podría ser que la línea de avance-descenso no confirme un nuevo máximo, o que el porcentaje de acciones por encima de su media de 50 días empiece a girar a la baja. Nuestro Multi-Oscillator Divergence Scanner gratuito cubre la parte de los osciladores de precio en esa doble comprobación, y nuestra guía del RSI explica cómo se comportan las divergencias en el momentum del precio.
¿Cómo funciona el McClellan Summation Index?
Marian McClellan concibió el Summation Index como un total acumulado de los valores diarios del oscilador, es decir, el área bajo la curva del oscilador. Mientras que el oscilador es una lectura de momentum de la amplitud a corto plazo, el Summation Index refleja la tendencia a medio plazo.
Summation Index today = Summation Index yesterday + Oscillator todayStockCharts señala que el primer valor del Summation es simplemente el primer valor del oscilador. La versión clásica original se desplazó 1,000 puntos hacia arriba, así que su nivel neutral es +1,000 y las lecturas normales van aproximadamente de 0 a 2,000. La versión ajustada por ratio (RASI, $NYSI en StockCharts) está centrada en cero.
Lecturas que vigilan los traders
- Direction. A rising Summation Index means the oscillator is positive and breadth is supporting the trend. StockCharts suggests smoothing it with a moving average, for example 20 days, and watching for turns.
- The zero line (RASI). Above zero favors bulls, below favors bears. Sustained readings matter more than single crosses.
- ±500 (RASI). Tom McClellan has written that a RASI move from below −500 to well above +500 shows a rally has enough "escape velocity" to continue, and that a failure to reach +500 warns the uptrend may not be strong. StockCharts presents ±500 as an example threshold a chartist can set, not a standard rule.
Según StockCharts, la versión del Nasdaq ($NASI) tiene un sesgo bajista a largo plazo, así que compara sus lecturas con su propio historial y no con la versión del NYSE.
¿Cómo se grafica el oscilador McClellan en TradingView?
TradingView ofrece los datos brutos de amplitud como símbolos de índices estadísticos de EE. UU. Estos son los que necesitas, todos verificados en las páginas de símbolos de TradingView:
| Símbolo | Qué es | Uso |
|---|---|---|
| USI:ADVN.NY | Valores al alza del NYSE | Oscilador del NYSE ajustado por ratio |
| USI:DECL.NY | Valores a la baja del NYSE | Oscilador del NYSE ajustado por ratio |
| USI:ADD | Avances menos descensos del NYSE | Oscilador clásico del NYSE |
| USI:ADVN.NQ / USI:DECL.NQ | Valores al alza / a la baja del Nasdaq | Oscilador del Nasdaq ajustado por ratio |
| USI:ADDQ | Avances menos descensos del Nasdaq | Oscilador clásico del Nasdaq |
La vía más sencilla es un script de la comunidad. Abre Indicadores, ve a Comunidad y busca "McClellan Oscillator". La versión de código abierto de LazyBear es una de las más usadas; su descripción indica que admite un modo ajustado por ratio, te permite elegir los valores al alza y a la baja de cualquier mercado y usa el NYSE por defecto. Comprueba que esté configurado como ajustado por ratio si quieres que se apliquen los niveles de ±100.
Si prefieres ver las matemáticas, una versión mínima en Pine es muy corta:
//@version=6indicator("McClellan Oscillator (ratio-adjusted)")adv = request.security("USI:ADVN.NY", "D", close)dec = request.security("USI:DECL.NY", "D", close)rana = (adv - dec) / (adv + dec) * 1000osc = ta.ema(rana, 19) - ta.ema(rana, 39)plot(osc, "McClellan", style = plot.style_columns, color = osc >= 0 ? color.teal : color.red)hline(100),hline(0),hline(-100)
Aplícalo en un gráfico diario del S&P 500 o del NYSE Composite. La función ta.ema de Pine usa la misma constante 2 ÷ (n + 1), así que las longitudes 19 y 39 reproducen las tendencias del 10% y del 5%. Es normal que haya pequeñas diferencias con los valores publicados: los proveedores de datos cuentan los valores de forma ligeramente distinta, y el valor semilla afecta a las primeras lecturas. Para una suma acumulada, añade sumIdx = ta.cum(osc) y represéntala en un panel aparte. Si eres nuevo en Pine y en los diseños con varios paneles, nuestra guía de TradingView cubre lo básico.
¿Cómo se usa con el S&P 500 y el NYSE?
El oscilador se calcula con la amplitud del NYSE, pero la mayoría de la gente opera el S&P 500 a través del SPY, los futuros ES o CFD sobre el índice. No pasa nada. La amplitud del NYSE y el S&P 500 comparten la mayoría de sus motores, y la función del oscilador es describir la salud interna del mercado, no seguir al índice tick a tick.
Hay una complicación bien conocida. El NYSE lista muchos valores que no son empresas operativas, como fondos cerrados de renta fija y acciones preferentes, y estos pueden moverse con los tipos de interés más que con las acciones. Por eso algunos analistas prefieren la amplitud solo de acciones ordinarias. La opinión de Tom McClellan es que el asunto "se ha exagerado", que las estructuras gráficas de ambas versiones no difieren tanto y que los datos solo de acciones ordinarias normalmente no están disponibles hasta bastante después del cierre. Nosotros seguiríamos usando la serie estándar, pero estaríamos atentos cuando los tipos se muevan con fuerza.
Un plan de juego sencillo
- Regime: Summation Index rising and above zero means you favor longs on pullbacks. Falling and below zero means you favor caution or shorts on rallies.
- Setup: in a rising regime, an oscillator dip toward −50 to −100 while the S&P 500 holds above a key moving average is a classic buy-the-dip zone, the breadth version of the setups in our mean reversion trading guide.
- Warning: a new S&P 500 high with an oscillator high that's sharply lower, especially barely positive, says participation is narrowing. Tighten stops.
- Turn: after a deep washout below −100, a thrust above +50 says the selling is exhausted; use price structure for the entry.
La amplitud también funciona bien junto al sentimiento. Una capitulación por debajo de −100 que coincide con una lectura extrema del ratio put/call es un argumento más sólido para un mínimo que cualquiera de las dos por separado. Combínala con herramientas basadas en el precio que funcionen bien en el índice, que tratamos en los mejores indicadores para el S&P 500. Si tu cartera tiene mucho peso en el Nasdaq, usa también la versión del Nasdaq; nuestra guía de los mejores indicadores para el Nasdaq cubre la parte del precio. Si operas cripto, la misma lógica se aplica a cestas de monedas, como explicamos en la guía del indicador de amplitud del mercado cripto.
Limitaciones y errores comunes con el oscilador McClellan
- Comparing classic and ratio-adjusted numbers. A +300 classic reading and a +300 ratio-adjusted reading are not the same thing. Know which series you're looking at.
- Selling every reading above +100. Extreme positive readings often mark the start of strong rallies. Overbought early is strength.
- Buying every reading below −100. In a crash, the oscillator can stay deeply negative for days. Wait for a turn.
- Trading every zero cross. Crossings are frequent and noisy. Use the slope, the depth of the prior swing and the Summation Index for context.
- Trusting every divergence. By StockCharts' own account, most divergences don't lead to reversals.
- Using too little history. EMAs need warm-up. With less than a few months of data, your values depend heavily on the seed.
- Applying it to single stocks. It's a market-wide breadth tool. It tells you about the tide, not about one boat.
- Ignoring data quirks. Vendors differ in how they count issues and handle unchanged stocks, so your values may not match another site's exactly. McClellan Financial itself notes differences can come from different data or calculation errors on either end.
La mayor limitación es estructural. La amplitud describe la participación, y la participación puede mantenerse estrecha durante mucho tiempo mientras un puñado de megacaps empuja el índice al alza. En esos mercados, las lecturas bajistas de amplitud pueden "acertar" sobre la debilidad interna durante meses sin que el índice caiga. Usa el oscilador para ajustar el riesgo, no para adivinar techos. Si quieres otro enfoque de la salud interna del mercado, el Smart Money Index analiza el momento intradía de los movimientos del índice en lugar de la participación.
El oscilador McClellan y Quantum Algo
El oscilador McClellan funciona mejor como filtro de mercado por encima de tus herramientas de operación. Para el lado del precio, nuestro Market Bottom Finder gratuito encaja de forma natural con las capitulaciones por debajo de −100, y el Directional Strength Index te dice si la tendencia del índice es lo bastante fuerte como para fiarte de un breadth thrust. Para una lectura de momentum del precio basada también en EMA, la guía del indicador TRIX es un buen complemento.
Si operas el S&P 500 o el Nasdaq con Zeno Stocks, parte de la suite premium Zeno de Quantum Algo para TradingView, un reparto sensato es usar la amplitud para el régimen de mercado y Zeno para el timing y el riesgo: toma las señales de compra de Zeno con más decisión cuando el Summation Index esté subiendo, y sé más selectivo cuando la amplitud se esté deteriorando. Zeno aporta la entrada con un stop y objetivos; el oscilador te dice si la salud interna del mercado está de tu lado. Puedes revisar el historial de las señales en el historial verificado público, y la QuantumAlgo Academy gratuita trata la amplitud de mercado y el trading de índices con más profundidad.
◆ Comprobación interactiva
¿Cuánto sabes de el oscilador McClellan?
Preguntas que hacen los traders sobre el oscilador McClellan
En la versión ajustada por ratio, las lecturas por encima de cero indican que los avances toman la delantera, de +50 a +100 muestran una participación fuerte y por encima de +100 hay un extremo a corto plazo. Por debajo de −100 hay capitulación. El contexto importa más que cualquier cifra aislada.
Significa que la amplitud es extremadamente negativa, una situación de sobreventa a corto plazo en la que los descensos superan con mucho a los avances. Suele aparecer cerca de mínimos de corto plazo, pero en ventas severas las lecturas pueden caer a −150 o menos antes de que los precios giren.
NYMO es el símbolo de StockCharts para el oscilador McClellan del NYSE ajustado por ratio, la línea de momentum de amplitud a corto plazo. NYSI es el McClellan Summation Index ajustado por ratio, el total acumulado del NYMO, que se usa para la tendencia a medio plazo.
A menudo gira antes que el precio porque mide la aceleración de la amplitud y no su dirección. Eso hace que se anticipe en muchos giros, pero también genera muchas señales falsas, así que úsalo con confirmación del precio.
Puedes añadir scripts de la comunidad como el McClellan Oscillator de LazyBear, o crear el tuyo en Pine con USI:ADVN.NY y USI:DECL.NY. La guía incluye una versión en Pine de ocho líneas.
Los McClellan usaban EMA descritas mediante porcentajes de suavizado, del 10% y del 5%. Con la fórmula 2 ÷ (n + 1), una constante del 10% equivale a 19 días y una del 5% equivale a 39 días.
Divide los avances netos entre el total de avances más descensos y luego multiplica por 1,000, antes de aplicar las EMA. Así se normalizan los cambios en el número de valores cotizados, de modo que las lecturas son comparables entre décadas.
Sí, con los valores al alza y a la baja del Nasdaq (USI:ADVN.NQ y USI:DECL.NQ en TradingView). El Summation Index del Nasdaq tiene un sesgo bajista a largo plazo, así que compáralo con su propio historial.
La línea de avance-descenso es un total acumulado de los avances netos diarios y muestra la tendencia de la amplitud a largo plazo. El oscilador es la diferencia entre dos EMA de los avances netos y muestra el momentum a corto plazo. Consulta nuestra guía de la línea de avance-descenso.
No. Se construye con datos de amplitud de toda la bolsa, así que describe el mercado en su conjunto. Para una acción concreta, usa en su lugar indicadores de precio y volumen.
Referencias y guías relacionadas
Lee a continuación
- Qué es la línea Advance-Decline y cómo usarla
- ¿Cuál es el mejor indicador para S&P 500 (SPX500)?
- Indicador MACD
- ¿Qué es un indicador de amplitud del mercado cripto?
- Put/Call Ratio
- Smart Money Index
- Indicadores gratuitos de TradingView
- Zeno — el motor premium
Fuentes primarias
- StockCharts ChartSchool — McClellan Oscillator
- StockCharts ChartSchool — McClellan Summation Index
- McClellan Financial Publications — Calculating the McClellan Oscillator
- McClellan Financial Publications — Sherman McClellan MTA Lifetime Achievement Award (PDF)
- McClellan Financial Publications — RASI Above +500 Says Bull Market Not Done
- AAII — Looking Beyond Price Trends With the McClellan Oscillator
- TradingView — USI:ADD, NYSE $ADV minus $DECL
- TradingView — McClellan Oscillator [LazyBear] (open-source script)