McClellan Oscillator: Formel, Werte und Breadth Thrusts
Der McClellan Oscillator ist ein Marktbreiten-Indikator: Er entspricht dem 19-Tage-EMA minus dem 39-Tage-EMA der täglichen NYSE-Netto-Advances (steigende minus fallende Werte). Die ratio-adjusted Version teilt die Netto-Advances durch die Summe aus steigenden und fallenden Werten und multipliziert das Ergebnis mit 1,000. Werte über null zeigen eine sich verbessernde Marktbreite, und ein Schwung von unter −50 auf über +50 gilt als Breadth Thrust.
Der S&P 500 kann ein neues Hoch markieren, während die meisten Aktien still und leise fallen. Genau das soll der McClellan Oscillator aufdecken. Sherman und Marian McClellan entwickelten ihn 1969: Er verwandelt die tägliche Zahl steigender und fallender NYSE-Werte in eine einzige Momentum-Linie, die oft vor dem Kurs dreht. Dieser Quantum Algo Guide zeigt dir beide Formeln, eine von Hand durchgerechnete Kalkulation über zwei Tage, was die Level ±50 und ±100 wirklich bedeuten, wie Breadth Thrusts und der Summation Index funktionieren, welche TradingView-Symbole du genau brauchst – und einen Rechner für deine eigenen Daten.
Indikatoren, die sich öffentlich beweisen.
Eine Engine, vier Präzisions-Tools — der Gold (XAU) Scalper, die institutionelle Gravity Zone, der Zeno Momentum Oscillator und Zeno Stocks für Aktien.
Was misst der McClellan Oscillator eigentlich?
Der Kurs sagt dir, was ein Index gemacht hat. Die Marktbreite sagt dir, wie viele Aktien die Bewegung mitgetragen haben. Der McClellan Oscillator ist ein Breadth-Indikator: Er basiert ausschließlich auf der täglichen Zahl steigender und fallender Werte an einer Börse, meist der NYSE, und ignoriert den Indexstand komplett.
Er misst nicht einfach, ob mehr Aktien gestiegen als gefallen sind. Er vergleicht einen schnellen gleitenden Durchschnitt der täglichen Netto-Advances mit einem langsameren und zeigt so, ob sich die Marktbreite gegenüber ihrem jüngsten Trend verbessert oder verschlechtert. Tom McClellan, der Sohn der beiden Entwickler, brachte es in einem Interview mit der AAII auf den Punkt: „Der McClellan Oscillator misst die Beschleunigung der Marktbreite, nicht nur ihre Richtung.“
Dieser Unterschied erklärt den Großteil seines Verhaltens. Nach einer langen Rally, in der die steigenden Werte jeden Tag dominiert haben, kann der Oszillator Richtung null fallen, obwohl es immer noch mehr steigende als fallende Aktien gibt – einfach weil das Tempo nachgelassen hat. Und nach einem Crash können ein paar starke Breadth-Tage ihn kräftig ins Plus treiben, während der Index noch weit unter seinen Hochs notiert. Die Beschleunigung dreht vor der Richtung. Deshalb läuft der Oszillator an Wendepunkten dem Kurs oft voraus – und deshalb schlägt er auch so stark hin und her.
Wenn du schon mit dem MACD gearbeitet hast, wird dir die Form bekannt vorkommen. Er ist buchstäblich die Differenz zweier exponentieller gleitender Durchschnitte, nur eben auf die Marktbreite statt auf den Kurs angewendet. Unser MACD-Guide behandelt die Kursvariante, und der Guide zur Advance-Decline-Linie erklärt die rohen Breadth-Daten, aus denen der Oszillator gebaut wird.
Wer hat ihn entwickelt, und warum 19 und 39 Tage?
Sherman und Marian McClellan, ein Ehepaar aus Südkalifornien, entwickelten den Oszillator und sein Gegenstück, den Summation Index, im Jahr 1969. Marian, die Mathematik studiert hatte, berechnete die exponentiellen gleitenden Durchschnitte von Hand; Sherman, der Betriebs- und Volkswirtschaft studiert hatte, war zur technischen Analyse gewechselt, nachdem ihn die fundamentalen Methoden zunehmend frustriert hatten. Ihr Heft Patterns for Profit, erstmals 1970 bei Trade Levels erschienen, enthielt acht Jahre handberechneter Oszillator- und Summation-Charts.
The McClellans built on the work of P.N. Haurlan, who used exponential moving averages on breadth data in the 1960s and, according to McClellan Financial, was an actual rocket scientist at the Jet Propulsion Laboratory. Haurlan described EMAs by their smoothing percentage rather than a day count, and the McClellans kept that language. The oscillator is officially the 10% Trend minus the 5% Trend of daily net advances.
Die 19 und 39 ergeben sich, wenn man diese Prozentsätze mit der Standardformel Glättungskonstante = 2 ÷ (n + 1) in Tage umrechnet. Eine Konstante von 10% ergibt 2 ÷ 20, also n = 19. Eine Konstante von 5% ergibt 2 ÷ 40, also n = 39. McClellan Financial weist darauf hin, dass die Tagesangaben „etwas irreführend“ sind, da ein EMA alle vergangenen Daten mit abnehmender Gewichtung nutzt und kein festes Fenster.
Sherman McClellan erhielt 2004 den Lifetime Achievement Award der Market Technicians Association, mit dem die gemeinsame Arbeit des Paares gewürdigt wurde; Marian war im November 2003 verstorben.
Wie wird der McClellan Oscillator berechnet?
Es gibt zwei Versionen, und wer sie verwechselt, hat den häufigsten Grund dafür gefunden, warum die Zahlen auf verschiedenen Websites nicht übereinstimmen.
Klassisch (unbereinigt)
Net advances = Advancing issues − Declining issues10% Trend today = 10% Trend yesterday + 0.10 × (Net advances − 10% Trend yesterday)5% Trend today = 5% Trend yesterday + 0.05 × (Net advances − 5% Trend yesterday)Oscillator = 10% Trend − 5% TrendRatio-adjusted
Die Zahl der an der NYSE gelisteten Werte hat sich über die Jahrzehnte stark verändert. Ein Netto-Advances-Wert von +500 bedeutete also etwas anderes, als noch weit weniger Titel gehandelt wurden. Die ratio-adjusted Version teilt deshalb durch die Gesamtzahl der Werte, die sich bewegt haben, und multipliziert mit 1,000, um Dezimalstellen zu vermeiden:
RANA = (Advances − Declines) ÷ (Advances + Declines) × 1,000Die beiden EMAs und ihre Differenz werden dann genau wie oben auf Basis von RANA berechnet. Da RANA ein mit 1,000 skalierter Anteil ist, bedeutet ein Wert von +753, dass die Netto-Advances 75.3% der bewegten Werte ausmachten – genau das Beispiel, das StockCharts verwendet. Ob du ×1,000 vor oder nach den EMAs anwendest, spielt keine Rolle: Die Rechnung ist linear, das Ergebnis also gleich.
| Merkmal | Klassisch | Ratio-adjusted |
|---|---|---|
| Eingangswert | Steigende − fallende Werte | (A − D) ÷ (A + D) × 1,000 |
| Über Jahrzehnte vergleichbar | Nein | Ja |
| StockCharts-Symbol (NYSE) | $NYMOT | $NYMO |
| Feste Orientierungslevel (±50, ±100) | Nicht aussagekräftig | Üblich |
Um die Reihe zu starten, nimmt StockCharts einen einfachen Durchschnitt als ersten EMA-Wert. In der Praxis solltest du mindestens ein paar Monate an Daten haben, bevor du den Werten traust, denn die frühen Werte tragen noch den Startwert in sich. Der Rechner unten folgt dieser Konvention: Er initialisiert den 19-Tage-EMA mit dem Durchschnitt der ersten 19 Tage und den 39-Tage-EMA mit dem Durchschnitt der ersten 39.
Rechenbeispiel: zwei Tage NYSE-Marktbreite von Hand
Hier die Rechnung für die ratio-adjusted Version, mit runden Zahlen, damit du jeden Schritt nachvollziehen kannst. Angenommen, zum gestrigen Schluss lag der 19-Tage-EMA von RANA bei −35.0 und der 39-Tage-EMA bei +10.0, der Oszillator stand also bei −45.0. Der ratio-adjusted Summation Index lag bei +120.
Tag 1: 2,150 steigende, 650 fallende Werte
- RANA = (2,150 − 650) ÷ (2,150 + 650) × 1,000 = 1,500 ÷ 2,800 × 1,000 = 535.71
- 19-Tage-EMA = −35.00 + 0.10 × (535.71 − (−35.00)) = −35.00 + 57.07 = 22.07
- 39-Tage-EMA = 10.00 + 0.05 × (535.71 − 10.00) = 10.00 + 26.29 = 36.29
- Oscillator = 22.07 − 36.29 ≈ −14.2
- Summation Index = 120 + (−14.2) = 105.8
Tag 2: 2,300 steigende, 500 fallende Werte
- RANA = 1,800 ÷ 2,800 × 1,000 = 642.86
- 19-Tage-EMA = 22.07 + 0.10 × (642.86 − 22.07) = 22.07 + 62.08 = 84.15
- 39-Tage-EMA = 36.29 + 0.05 × (642.86 − 36.29) = 36.29 + 30.33 = 66.62
- Oscillator = 84.15 − 66.62 ≈ +17.5
- Summation Index = 105.8 + 17.5 = 123.3
Zwei sehr starke Breadth-Tage, an denen rund drei Viertel der bewegten Werte stiegen, hoben den Oszillator um 62.5 Punkte an, von −45.0 auf +17.5. Das ist die Idee der Beschleunigung in Zahlen: Der schnelle EMA reagiert doppelt so stark wie der langsame, also treibt ein plötzlicher Umschwung in der Marktbreite die beiden schnell auseinander.
Vergleiche das jetzt mit der klassischen Version. Die Netto-Advances von Tag 1 betragen schlicht +1,500, und an einer Börse mit weniger Werten könnte dieselbe Marktbreite von 75% nur +900 ergeben. Die Größe des klassischen Oszillators hängt davon ab, wie viele Werte gehandelt werden – deshalb ergeben Schwellen von ±100 nur bei der ratio-adjusted Reihe Sinn.
Der Rechner lädt 60 Tage beispielhafter Daten im NYSE-Stil: eine unruhige Seitwärtsphase, einen scharfen Ausverkauf mit klar dominierenden fallenden Werten und danach eine kräftige Erholung. Starte ihn, und du siehst, wie der ratio-adjusted Oszillator bei +125.7 endet, mit einem markierten Breadth Thrust ab −138.1. Stellst du das Menü auf klassisch um, liefern dieselben Daten +339.8 – das zeigt, wie unterschiedlich die beiden Skalen sind.
Was bedeuten die Werte: null, ±50, ±100 und darüber hinaus?
Für den ratio-adjusted Oszillator sind die folgenden Orientierungslevel diejenigen, die Praktiker und die Beispiele von StockCharts am häufigsten nutzen. Betrachte sie als Zonen, nicht als Auslöser.
| Wert | Was er meist bedeutet | Wie wir damit umgehen würden |
|---|---|---|
| Über +100 | Sehr starker Breadth-Schub; kurzfristig überkauft | Früh in einer neuen Rally ein Zeichen von Stärke, kein Verkaufssignal |
| +50 bis +100 | Starke, breite Beteiligung | Stützt einen steigenden Markt |
| 0 bis +50 | Steigende Werte haben die Oberhand | Leicht bullisch; achte auf die Steigung |
| 0 bis −50 | Fallende Werte haben die Oberhand | Leicht bärisch; achte auf die Steigung |
| −50 bis −100 | Schwerer, breit gestreuter Verkaufsdruck | Der Druck ist echt; warte auf eine Wende |
| Unter −100 | Washout; kurzfristig überverkauft | Halte Ausschau nach einer scharfen Umkehr, vor allem wenn der Kurs an einer Unterstützung steht |
Die Übersicht der AAII nutzt einen ähnlichen Rahmen – überkauft etwa bei +70 bis +100, überverkauft etwa bei −70 bis −100 – und merkt an, dass die Werte in Phasen starker Anspannung ±150 oder mehr erreichen können. „Überverkauft“ ist also kein Boden. In einem echten Crash kann der Oszillator unter −100 verharren, während die Kurse weiter fallen.
Auch die Nulllinie ist wichtig. Positive Werte bedeuten, dass der 10%-Trend über dem 5%-Trend liegt, was StockCharts so beschreibt, dass die steigenden Werte die Oberhand gewinnen. Kreuzungen passieren allerdings oft, und die AAII warnt davor, jede einzelne zu traden. Eine Kreuzung nach einem tief negativen Wert und mit steiler Steigung ist aussagekräftiger als ein Dahindriften über die Null in einem ruhigen Markt. Die Beispiele von StockCharts zeigen, dass der Oszillator in einer unentschlossenen Phase zwischen +30 und −30 blieb – was selbst schon eine Botschaft ist: Keine Seite hat die Kontrolle.
Noch eine Feinheit: Überkaufte Werte früh in einer Bewegung sind oft bullisch. Die stärksten Rallys beginnen mit einer so einseitigen Marktbreite, dass der Oszillator weit über +100 springt. Dann zu verkaufen ist, als würdest du eine Aktie verkaufen, weil ihr Volumen bei einem Breakout zu hoch war.
Was ist ein McClellan Breadth Thrust?
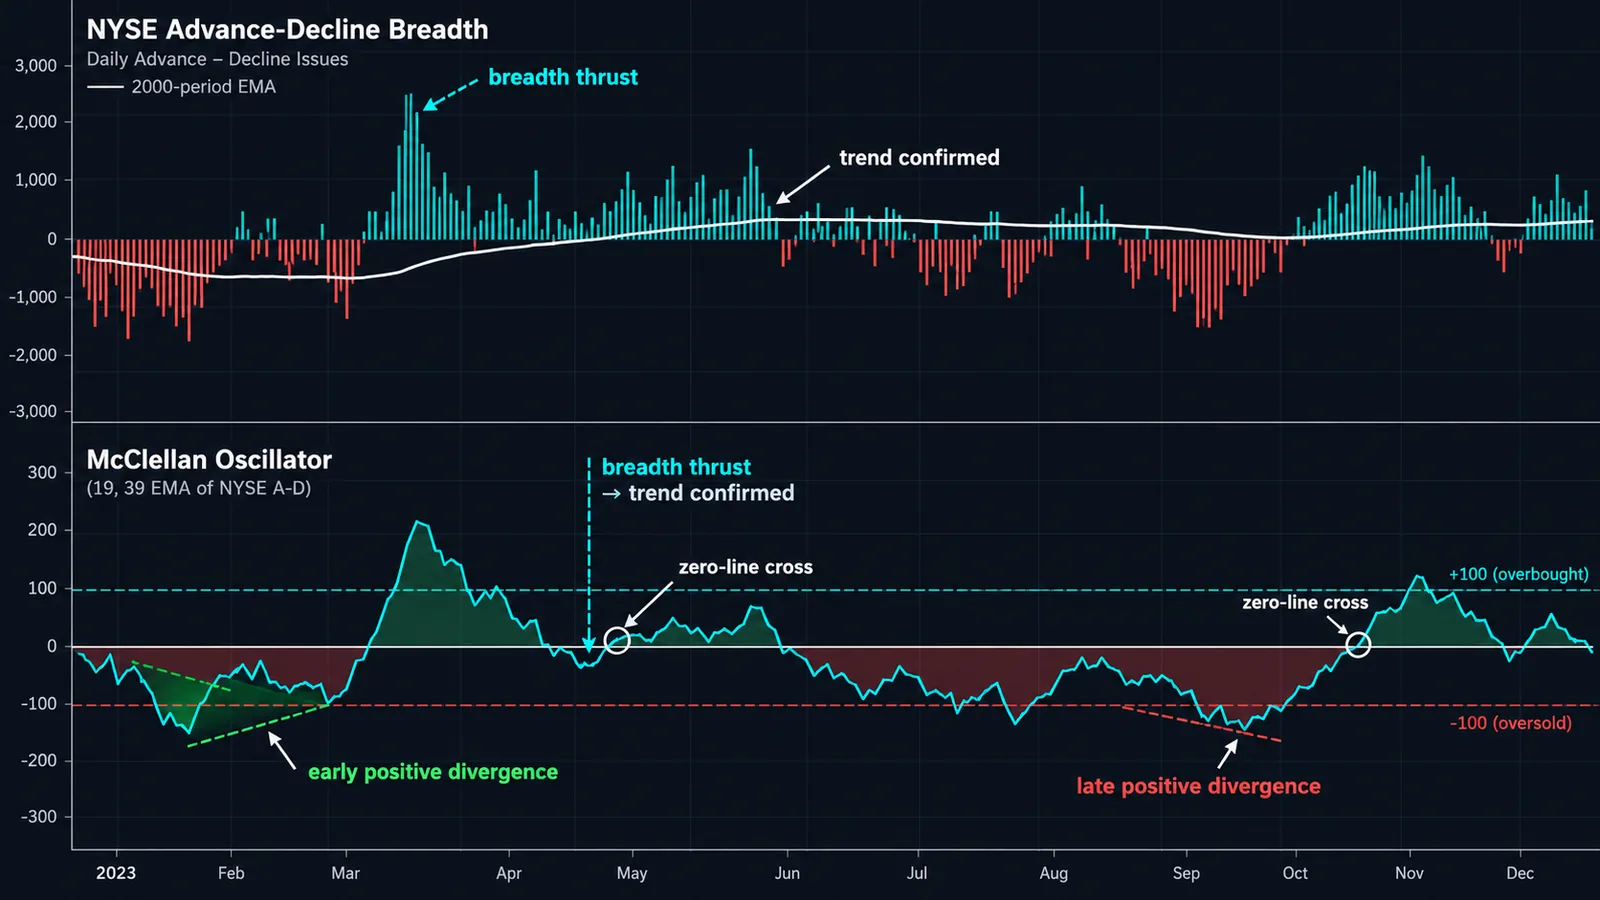
Ein Breadth Thrust ist ein plötzlicher Umschwung von breitem Verkaufen zu breitem Kaufen. Die Definition von StockCharts: Der Oszillator steigt von unter −50 auf über +50, also um mindestens 100 Punkte. Solche Schübe treten meist zu Beginn nennenswerter Aufwärtsbewegungen auf, weil sie zeigen, dass Käufer auf einen Schlag im gesamten Markt eingestiegen sind und nicht nur in einer Handvoll großer Aktien.
Die ChartSchool von StockCharts zeigt mehrere Beispiele. Am Nasdaq schoss der Oszillator im März 2009 von −80 auf +80, also um mehr als 150 Punkte – genau als der Bärenmarkt endete. In einem anderen Beispiel sprang er von −70 auf +50, eine Bewegung von 120 Punkten. In beiden Fällen kam es nicht auf den Endwert an, sondern auf Tempo und Größe des Schwungs.
So nutzt du einen Thrust
- Confirm it's real. The low point should be genuinely below −50 and the high above +50, ideally within a couple of weeks.
- Expect a pause. Lower highs on the oscillator after a thrust are normal. Breadth can't stay that lopsided for long, so the oscillator usually cools off while price keeps climbing or consolidates.
- Use price for timing. The thrust tells you the backdrop has improved. A higher low on the index, or a reclaim of a key moving average, is a better entry than buying the thrust day itself.
◆ Not fail-proof: StockCharts explicitly says breadth thrusts and zero-line crosses are "certainly not fail-proof." Use a thrust as a reason to stop being bearish, not as a guarantee of new highs.
Verwechsle das nicht mit anderen Breadth-Thrust-Signalen, von denen du vielleicht liest, etwa dem von Martin Zweig – die arbeiten mit anderen Formeln und Schwellen. Die McClellan-Variante gehört speziell zu diesem Oszillator. Wenn du die Marktbreite intraday während der Sitzung lesen willst, deckt der NYSE TICK-Index dieselbe Idee Minute für Minute ab.
Wie tradest du Divergenzen beim McClellan Oscillator?
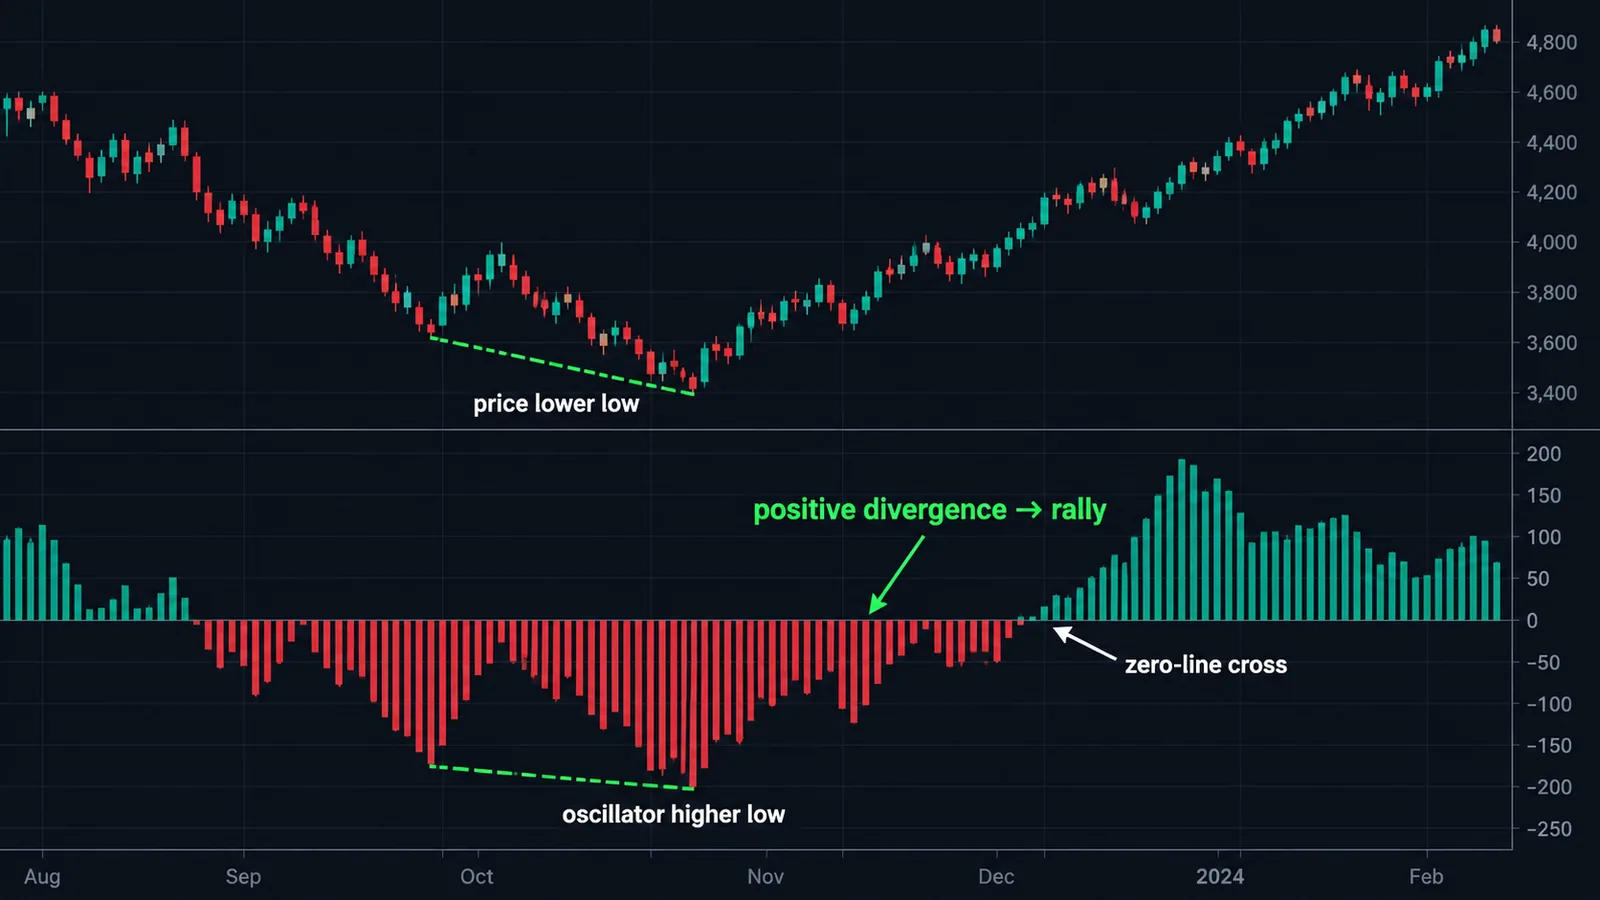
Eine bärische Divergenz entsteht, wenn der Index ein höheres Hoch markiert, der Oszillator aber ein tieferes Hoch. Weniger Aktien tragen das neue Hoch mit. Eine bullische Divergenz ist das Gegenteil: Der Index markiert ein tieferes Tief, der Oszillator dagegen ein höheres Tief – ein Zeichen, dass der Verkaufsdruck nachlässt, auch wenn die Kurse noch nachgeben.
Zwei Regeln von StockCharts halten Divergenzen ehrlich. Erstens müssen Divergenzen deutlich sein. Ein nur leicht tieferes Hoch im Oszillator sagt wenig aus; das Beispiel vom Oktober 2007 in der ChartSchool zeigte ein klar tieferes Hoch, das „kaum positiv“ war, während der Markt nahe seinem Top stand. Zweitens brauchen sie eine Bestätigung: Eine bullische Divergenz wird durch eine kräftige Bewegung ins Positive bestätigt, eine bärische durch eine kräftige Bewegung ins Negative. Bis dahin ist sie nur eine Warnung.
StockCharts räumt auch den unbequemen Teil ein: Divergenzen sind häufig, und „die meisten führen weder zu Umkehrungen noch zu ausgedehnten Bewegungen“. Deshalb eignen sie sich besser als Hinweis, deine Stops nachzuziehen oder die Positionsgröße zu verringern, als dafür, deine Position umzudrehen.
Ein praktischer Filter: Verlange ein zweites, unabhängiges Zeichen von Schwäche oder Stärke. Auf dem Kurschart kann das der Bruch einer steigenden Trendlinie oder ein gescheiterter Breakout sein. Bei anderen Breadth-Messgrößen kann es eine Advance-Decline-Linie sein, die ein neues Hoch nicht bestätigt, oder ein Anteil der Aktien über ihrem 50-Tage-Durchschnitt, der nach unten abknickt. Unser kostenloser Multi-Oscillator Divergence Scanner übernimmt die Kurs-Oszillator-Seite dieser Gegenprobe, und unser RSI-Guide erklärt, wie sich Divergenzen beim Kursmomentum verhalten.
Wie funktioniert der McClellan Summation Index?
Marian McClellan konzipierte den Summation Index als laufende Summe der täglichen Oszillatorwerte, also als Fläche unter der Kurve des Oszillators. Während der Oszillator das kurzfristige Momentum der Marktbreite abbildet, zeigt der Summation Index den mittelfristigen Trend.
Summation Index today = Summation Index yesterday + Oscillator todayStockCharts merkt an, dass der allererste Summation-Wert einfach der erste Oszillatorwert ist. Die ursprüngliche klassische Version wurde um 1,000 Punkte nach oben verschoben, ihr neutrales Niveau liegt also bei +1,000, und normale Werte bewegen sich grob zwischen 0 und 2,000. Die ratio-adjusted Version (RASI, $NYSI bei StockCharts) ist um null zentriert.
Werte, auf die Trader achten
- Direction. A rising Summation Index means the oscillator is positive and breadth is supporting the trend. StockCharts suggests smoothing it with a moving average, for example 20 days, and watching for turns.
- The zero line (RASI). Above zero favors bulls, below favors bears. Sustained readings matter more than single crosses.
- ±500 (RASI). Tom McClellan has written that a RASI move from below −500 to well above +500 shows a rally has enough "escape velocity" to continue, and that a failure to reach +500 warns the uptrend may not be strong. StockCharts presents ±500 as an example threshold a chartist can set, not a standard rule.
Laut StockCharts hat die Nasdaq-Version ($NASI) eine langfristige Abwärtsneigung. Vergleiche ihre Werte deshalb mit ihrer eigenen Historie statt mit der NYSE-Version.
Wie bildest du den McClellan Oscillator auf TradingView ab?
TradingView stellt die rohen Breadth-Daten als statistische US-Indexsymbole bereit. Das sind die Symbole, die du brauchst – alle auf den Symbolseiten von TradingView überprüft:
| Symbol | Was es ist | Verwendung |
|---|---|---|
| USI:ADVN.NY | Steigende Werte an der NYSE | Ratio-adjusted NYSE-Oszillator |
| USI:DECL.NY | Fallende Werte an der NYSE | Ratio-adjusted NYSE-Oszillator |
| USI:ADD | NYSE: steigende minus fallende Werte | Klassischer NYSE-Oszillator |
| USI:ADVN.NQ / USI:DECL.NQ | Steigende / fallende Werte am Nasdaq | Ratio-adjusted Nasdaq-Oszillator |
| USI:ADDQ | Nasdaq: steigende minus fallende Werte | Klassischer Nasdaq-Oszillator |
Am einfachsten geht es mit einem Community-Skript. Öffne „Indikatoren“, wechsle zu „Community“ und suche nach „McClellan Oscillator“. Die Open-Source-Version von LazyBear gehört zu den meistgenutzten; laut Beschreibung unterstützt sie einen ratio-adjusted Modus, lässt dich die steigenden und fallenden Werte jedes beliebigen Marktes wählen und ist standardmäßig auf die NYSE eingestellt. Prüfe, dass ratio-adjusted aktiviert ist, wenn die ±100-Level gelten sollen.
Wenn du die Rechnung lieber selbst sehen willst: Eine minimale Pine-Version ist kurz.
//@version=6indicator("McClellan Oscillator (ratio-adjusted)")adv = request.security("USI:ADVN.NY", "D", close)dec = request.security("USI:DECL.NY", "D", close)rana = (adv - dec) / (adv + dec) * 1000osc = ta.ema(rana, 19) - ta.ema(rana, 39)plot(osc, "McClellan", style = plot.style_columns, color = osc >= 0 ? color.teal : color.red)hline(100),hline(0),hline(-100)
Wende es auf einen Tageschart des S&P 500 oder des NYSE Composite an. Pines ta.ema nutzt dieselbe Konstante 2 ÷ (n + 1), also reproduzieren die Längen 19 und 39 den 10%- und den 5%-Trend. Kleine Abweichungen von veröffentlichten Werten sind normal: Datenanbieter zählen die Werte leicht unterschiedlich, und der Startwert beeinflusst die frühen Werte. Für eine laufende Summation ergänzt du sumIdx = ta.cum(osc) und plottest sie in einem separaten Pane. Wenn du neu in Pine und bei Layouts mit mehreren Panes bist, erklärt unser TradingView-Guide die Grundlagen.
Wie nutzt du ihn für S&P 500 und NYSE?
Der Oszillator wird aus der NYSE-Marktbreite berechnet, die meisten Leute traden den S&P 500 aber über SPY, ES-Futures oder Index-CFDs. Das passt. NYSE-Marktbreite und S&P 500 haben größtenteils dieselben Treiber, und die Aufgabe des Oszillators ist es, die innere Verfassung des Marktes zu beschreiben – nicht, den Index Tick für Tick abzubilden.
Es gibt allerdings eine bekannte Komplikation. An der NYSE sind viele Titel gelistet, die keine operativ tätigen Unternehmen sind, darunter geschlossene Anleihefonds und Vorzugsaktien, und diese können sich eher mit den Zinsen als mit den Aktien bewegen. Manche Analysten bevorzugen deshalb eine Marktbreite, die nur Stammaktien berücksichtigt. Tom McClellan hält dagegen, das Thema werde „überbewertet“, die Chartstrukturen der beiden Versionen unterschieden sich nicht gravierend, und reine Stammaktien-Daten seien meist erst lange nach Handelsschluss verfügbar. Wir würden bei der Standardreihe bleiben, aber wachsam sein, wenn sich die Zinsen stark bewegen.
Ein einfaches Playbook
- Regime: Summation Index rising and above zero means you favor longs on pullbacks. Falling and below zero means you favor caution or shorts on rallies.
- Setup: in a rising regime, an oscillator dip toward −50 to −100 while the S&P 500 holds above a key moving average is a classic buy-the-dip zone, the breadth version of the setups in our mean reversion trading guide.
- Warning: a new S&P 500 high with an oscillator high that's sharply lower, especially barely positive, says participation is narrowing. Tighten stops.
- Turn: after a deep washout below −100, a thrust above +50 says the selling is exhausted; use price structure for the entry.
Marktbreite funktioniert auch gut zusammen mit dem Sentiment. Ein Washout unter −100, der mit einem Extremwert der Put/Call-Ratio zusammenfällt, spricht stärker für ein Tief als jedes der beiden Signale allein. Kombiniere das mit kursbasierten Tools, die am Index gut funktionieren – die stellen wir in Die besten Indikatoren für den S&P 500 vor. Für Nasdaq-lastige Portfolios lässt du zusätzlich die Nasdaq-Version laufen, und unser Guide Die besten Indikatoren für den Nasdaq behandelt die Kursseite. Wenn du Krypto tradest, lässt sich dieselbe Logik auf Coin-Körbe übertragen, wie wir im Guide zum Marktbreiten-Indikator für Krypto erklären.
Grenzen und typische Fehler beim McClellan Oscillator
- Comparing classic and ratio-adjusted numbers. A +300 classic reading and a +300 ratio-adjusted reading are not the same thing. Know which series you're looking at.
- Selling every reading above +100. Extreme positive readings often mark the start of strong rallies. Overbought early is strength.
- Buying every reading below −100. In a crash, the oscillator can stay deeply negative for days. Wait for a turn.
- Trading every zero cross. Crossings are frequent and noisy. Use the slope, the depth of the prior swing and the Summation Index for context.
- Trusting every divergence. By StockCharts' own account, most divergences don't lead to reversals.
- Using too little history. EMAs need warm-up. With less than a few months of data, your values depend heavily on the seed.
- Applying it to single stocks. It's a market-wide breadth tool. It tells you about the tide, not about one boat.
- Ignoring data quirks. Vendors differ in how they count issues and handle unchanged stocks, so your values may not match another site's exactly. McClellan Financial itself notes differences can come from different data or calculation errors on either end.
Die größte Grenze ist struktureller Natur. Marktbreite beschreibt die Beteiligung, und die kann lange schmal bleiben, während eine Handvoll Mega-Caps den Index nach oben trägt. In solchen Märkten können bärische Breadth-Werte monatelang „recht“ haben, was die innere Schwäche angeht, ohne dass der Index fällt. Nutze den Oszillator, um dein Risiko anzupassen, nicht um Tops auszurufen. Wenn du einen weiteren Blickwinkel auf die Marktinterna willst: Der Smart Money Index betrachtet das Intraday-Timing von Indexbewegungen statt der Beteiligung.
McClellan Oscillator und Quantum Algo
Der McClellan Oscillator funktioniert am besten als Marktfilter, der über deinen Tools für die einzelnen Trades steht. Für die Kursseite passt unser kostenloser Market Bottom Finder ganz natürlich zu Washout-Werten unter −100, und der Directional Strength Index zeigt dir, ob der Indextrend stark genug ist, um einem Breadth Thrust zu vertrauen. Für eine verwandte, EMA-basierte Momentum-Messung am Kurs ist der Guide zum TRIX-Indikator eine gute Ergänzung.
Wenn du den S&P 500 oder den Nasdaq mit Zeno Stocks tradest, Teil der Premium-Suite Zeno von Quantum Algo für TradingView, ist eine sinnvolle Aufteilung: Marktbreite für das Marktregime, Zeno für Timing und Risiko. Nimm Zeno-Kaufsignale eher an, wenn der Summation Index steigt, und sei wählerischer, wenn sich die Marktbreite verschlechtert. Zeno liefert den Einstieg samt Stop und Kurszielen; der Oszillator sagt dir, ob die Marktinterna auf deiner Seite sind. Die Historie der Signale kannst du im öffentlichen Track Record prüfen, und die kostenlose QuantumAlgo Academy behandelt Marktbreite und Index-Trading noch ausführlicher.
◆ Interaktiver Check
Wie gut kennst du den McClellan Oscillator?
Fragen, die Trader zu den McClellan Oscillator stellen
Bei der ratio-adjusted Version zeigen Werte über null, dass die steigenden Werte die Oberhand gewinnen, +50 bis +100 steht für eine starke Beteiligung, und über +100 liegt ein kurzfristiges Extrem. Unter −100 spricht man von einem Washout. Der Kontext zählt mehr als jede einzelne Zahl.
Er bedeutet, dass die Marktbreite extrem negativ ist – ein kurzfristig überverkaufter Zustand, in dem die fallenden Werte die steigenden deutlich übertreffen. Das tritt oft in der Nähe kurzfristiger Tiefs auf, doch bei schweren Ausverkäufen können die Werte auf −150 oder tiefer fallen, bevor die Kurse drehen.
NYMO ist das StockCharts-Symbol für den ratio-adjusted NYSE McClellan Oscillator, die kurzfristige Momentum-Linie der Marktbreite. NYSI ist der ratio-adjusted McClellan Summation Index, die laufende Summe von NYMO, die für den mittelfristigen Trend genutzt wird.
Er dreht oft vor dem Kurs, weil er die Beschleunigung der Marktbreite misst und nicht ihre Richtung. Dadurch ist er an vielen Wendepunkten früh dran, liefert aber auch viele Fehlsignale – nutze ihn also zusammen mit einer Bestätigung durch den Kurs.
Du kannst Community-Skripte wie den McClellan Oscillator von LazyBear hinzufügen oder ihn mit USI:ADVN.NY und USI:DECL.NY selbst in Pine bauen. Der Guide enthält eine Pine-Version mit acht Zeilen.
Die McClellans nutzten EMAs, die über Glättungsprozentsätze definiert waren: 10% und 5%. Mit der Formel 2 ÷ (n + 1) entspricht eine Konstante von 10% genau 19 Tagen und eine Konstante von 5% genau 39 Tagen.
Er teilt die Netto-Advances durch die Summe aus steigenden und fallenden Werten und multipliziert das Ergebnis mit 1,000, bevor die EMAs angewendet werden. Das gleicht Veränderungen in der Zahl der gelisteten Titel aus, sodass die Werte über Jahrzehnte vergleichbar sind.
Ja, mit den steigenden und fallenden Werten am Nasdaq (USI:ADVN.NQ und USI:DECL.NQ auf TradingView). Der Nasdaq Summation Index hat eine langfristige Abwärtsneigung, vergleiche ihn also mit seiner eigenen Historie.
Die Advance-Decline-Linie ist eine kumulierte Summe der täglichen Netto-Advances und zeigt den langfristigen Trend der Marktbreite. Der Oszillator ist die Differenz zweier EMAs der Netto-Advances und zeigt das kurzfristige Momentum. Mehr dazu in unserem Guide zur Advance-Decline-Linie.
Nein. Er basiert auf börsenweiten Breadth-Daten und beschreibt deshalb den Gesamtmarkt. Für eine einzelne Aktie nutzt du stattdessen Kurs- und Volumenindikatoren.
Quellen & verwandte Leitfäden
Als Nächstes lesen
- Was ist die Advance-Decline Line und wie nutzt du sie?
- Was ist der beste Indikator für S&P 500 (SPX500)?
- MACD Indicator
- Was ist ein Krypto Market Breadth Indicator?
- Put/Call Ratio
- Smart Money Index
- Kostenlose TradingView-Indikatoren
- Zeno — die Premium-Engine
Primärquellen
- StockCharts ChartSchool — McClellan Oscillator
- StockCharts ChartSchool — McClellan Summation Index
- McClellan Financial Publications — Calculating the McClellan Oscillator
- McClellan Financial Publications — Sherman McClellan MTA Lifetime Achievement Award (PDF)
- McClellan Financial Publications — RASI Above +500 Says Bull Market Not Done
- AAII — Looking Beyond Price Trends With the McClellan Oscillator
- TradingView — USI:ADD, NYSE $ADV minus $DECL
- TradingView — McClellan Oscillator [LazyBear] (open-source script)