Oscillateur McClellan : formule, lectures et breadth thrusts
L'oscillateur McClellan est un indicateur de largeur du marché (market breadth) égal à l'EMA 19 jours moins l'EMA 39 jours des avances nettes quotidiennes du NYSE (titres en hausse moins titres en baisse). La version ajustée (ratio-adjusted) divise les avances nettes par le total des hausses et des baisses, puis multiplie par 1,000. Une lecture au-dessus de zéro signale une largeur qui s'améliore, et un passage de moins de −50 à plus de +50 constitue un breadth thrust.
Le S&P 500 peut inscrire un nouveau plus haut alors que la plupart des actions reculent discrètement. L'oscillateur McClellan a été conçu précisément pour détecter ce genre de situation. Créé en 1969 par Sherman et Marian McClellan, il transforme le décompte quotidien des titres en hausse et en baisse du NYSE en une seule ligne de momentum qui se retourne souvent avant le prix. Ce guide Quantum Algo vous donne les deux formules, un calcul détaillé à la main sur deux jours, la signification réelle des niveaux ±50 et ±100, le fonctionnement des breadth thrusts et du Summation Index, les symboles TradingView exacts à utiliser, ainsi qu'un calculateur pour vos propres données.
Des indicateurs qui font leurs preuves en public.
Un seul moteur, quatre outils de précision : le Gold (XAU) Scalper, l’institutional Gravity Zone, le Zeno momentum Oscillator et Zeno Stocks pour les actions.
Que mesure réellement l'oscillateur McClellan ?
Le prix vous dit ce qu'a fait un indice. La largeur du marché vous dit combien d'actions ont suivi le mouvement. L'oscillateur McClellan est un indicateur de largeur : il est construit uniquement à partir du décompte quotidien des titres en hausse et en baisse sur une place boursière, généralement le NYSE, et il ignore totalement le niveau de l'indice.
Il ne se contente pas de mesurer si davantage d'actions ont monté que baissé. Il compare une moyenne mobile rapide des avances nettes quotidiennes à une moyenne plus lente, de sorte qu'il montre si la largeur du marché s'améliore ou se dégrade par rapport à sa tendance récente. Tom McClellan, fils des créateurs, l'a parfaitement résumé dans une interview accordée à l'AAII : « L'oscillateur McClellan mesure l'accélération de la largeur du marché, pas seulement sa direction. »
Cette distinction explique l'essentiel de son comportement. Après un long rallye où les hausses ont dominé chaque jour, l'oscillateur peut redescendre vers zéro alors même que les hausses l'emportent encore sur les baisses, simplement parce que le rythme a ralenti. Et après un krach, quelques séances de forte largeur peuvent le propulser nettement en territoire positif alors que l'indice reste très loin de ses plus hauts. L'accélération se retourne avant la direction : c'est pourquoi l'oscillateur devance souvent le prix aux points de retournement, et aussi pourquoi il oscille autant dans tous les sens.
Si vous avez déjà utilisé un MACD, sa forme vous semblera familière. Il s'agit littéralement de la différence entre deux moyennes mobiles exponentielles, simplement appliquée à la largeur du marché plutôt qu'au prix. Notre guide du MACD couvre la version appliquée au prix, et le guide de la ligne avance-déclin explique les données de largeur brutes à partir desquelles l'oscillateur est construit.
Qui l'a créé, et pourquoi 19 et 39 jours ?
Sherman et Marian McClellan, un couple installé en Californie du Sud, ont mis au point l'oscillateur et son compagnon, le Summation Index, en 1969. Marian, diplômée en mathématiques, effectuait à la main les calculs de moyennes mobiles exponentielles ; Sherman, qui avait étudié le commerce et l'économie, s'était tourné vers l'analyse technique après avoir été déçu par les méthodes fondamentales. Leur livret Patterns for Profit, publié pour la première fois par Trade Levels en 1970, contenait huit années de graphiques de l'oscillateur et de la sommation calculés à la main.
The McClellans built on the work of P.N. Haurlan, who used exponential moving averages on breadth data in the 1960s and, according to McClellan Financial, was an actual rocket scientist at the Jet Propulsion Laboratory. Haurlan described EMAs by their smoothing percentage rather than a day count, and the McClellans kept that language. The oscillator is officially the 10% Trend minus the 5% Trend of daily net advances.
Les valeurs 19 et 39 proviennent de la conversion de ces pourcentages en jours grâce à la formule standard, constante de lissage = 2 ÷ (n + 1). Une constante de 10% donne 2 ÷ 20, donc n = 19. Une constante de 5% donne 2 ÷ 40, donc n = 39. McClellan Financial précise que ces libellés en jours sont « quelque peu trompeurs », puisqu'une EMA utilise toutes les données passées avec des poids décroissants, et non une fenêtre fixe.
Sherman McClellan a reçu le Lifetime Achievement Award de la Market Technicians Association en 2004, récompensant le travail commun du couple ; Marian était décédée en novembre 2003.
Comment calcule-t-on l'oscillateur McClellan ?
Il en existe deux versions, et les confondre est la raison la plus fréquente pour laquelle les chiffres ne concordent pas d'un site à l'autre.
Classique (non ajustée)
Net advances = Advancing issues − Declining issues10% Trend today = 10% Trend yesterday + 0.10 × (Net advances − 10% Trend yesterday)5% Trend today = 5% Trend yesterday + 0.05 × (Net advances − 5% Trend yesterday)Oscillator = 10% Trend − 5% TrendAjustée (ratio-adjusted)
Le nombre de titres cotés au NYSE a beaucoup évolué au fil des décennies, si bien qu'une lecture d'avances nettes de +500 n'avait pas le même sens à l'époque où beaucoup moins de titres s'échangeaient. La version ajustée divise par le total des titres ayant bougé et multiplie par 1,000 pour éviter les décimales :
RANA = (Advances − Declines) ÷ (Advances + Declines) × 1,000Les deux EMA et leur différence sont ensuite calculées sur le RANA exactement comme ci-dessus. Comme le RANA est un pourcentage mis à l'échelle par 1,000, une lecture de +753 signifie que les avances nettes représentaient 75.3% des titres ayant bougé, l'exemple utilisé par StockCharts. Appliquer le ×1,000 avant ou après les EMA donne le même résultat, puisque le calcul est linéaire.
| Caractéristique | Classique | Ajustée |
|---|---|---|
| Donnée d'entrée | Hausses − baisses | (A − D) ÷ (A + D) × 1,000 |
| Comparable d'une décennie à l'autre | Non | Oui |
| Symbole StockCharts (NYSE) | $NYMOT | $NYMO |
| Niveaux de référence fixes (±50, ±100) | Sans signification | Couramment utilisés |
Pour amorcer la série, StockCharts utilise une moyenne simple comme première valeur de l'EMA. En pratique, il vaut mieux disposer d'au moins quelques mois de données avant de se fier aux lectures, car les premières valeurs portent encore l'empreinte de cette valeur initiale. Le calculateur ci-dessous suit cette convention : il initialise l'EMA 19 jours avec la moyenne des 19 premiers jours et l'EMA 39 jours avec la moyenne des 39 premiers.
Exemple chiffré : deux jours de largeur du NYSE calculés à la main
Voici le calcul pour la version ajustée, avec des chiffres ronds pour que vous puissiez suivre chaque étape. Supposons qu'à la clôture d'hier l'EMA 19 jours du RANA était de −35.0 et l'EMA 39 jours de +10.0, l'oscillateur se situant donc à −45.0. Le Summation Index ajusté était de +120.
Jour 1 : 2,150 hausses, 650 baisses
- RANA = (2,150 − 650) ÷ (2,150 + 650) × 1,000 = 1,500 ÷ 2,800 × 1,000 = 535.71
- EMA 19 jours = −35.00 + 0.10 × (535.71 − (−35.00)) = −35.00 + 57.07 = 22.07
- EMA 39 jours = 10.00 + 0.05 × (535.71 − 10.00) = 10.00 + 26.29 = 36.29
- Oscillator = 22.07 − 36.29 ≈ −14.2
- Summation Index = 120 + (−14.2) = 105.8
Jour 2 : 2,300 hausses, 500 baisses
- RANA = 1,800 ÷ 2,800 × 1,000 = 642.86
- EMA 19 jours = 22.07 + 0.10 × (642.86 − 22.07) = 22.07 + 62.08 = 84.15
- EMA 39 jours = 36.29 + 0.05 × (642.86 − 36.29) = 36.29 + 30.33 = 66.62
- Oscillator = 84.15 − 66.62 ≈ +17.5
- Summation Index = 105.8 + 17.5 = 123.3
Deux séances de très forte largeur, avec environ les trois quarts des titres en mouvement orientés à la hausse, ont fait grimper l'oscillateur de 62.5 points, de −45.0 à +17.5. C'est l'idée d'accélération traduite en chiffres : l'EMA rapide réagit deux fois plus fort que la lente, si bien qu'un changement brutal de la largeur du marché les écarte rapidement l'une de l'autre.
Comparez maintenant avec la version classique. Les avances nettes du jour 1 valent simplement +1,500, et sur une place comptant moins de titres, la même largeur de 75% pourrait donner +900. L'amplitude de l'oscillateur classique dépend du nombre de titres échangés, c'est pourquoi les seuils de ±100 n'ont de sens que pour la série ajustée.
Le calculateur charge 60 jours de données illustratives de type NYSE : une phase hachée, une forte vague de ventes dominée par les baisses, puis une reprise vigoureuse. Lancez-le et vous verrez l'oscillateur ajusté terminer à +125.7, avec un breadth thrust signalé depuis −138.1. Basculez le menu sur la version classique et les mêmes données donnent +339.8, ce qui montre à quel point les deux échelles diffèrent.
Que signifient les lectures : zéro, ±50, ±100 et au-delà ?
Pour l'oscillateur ajusté, les niveaux de référence ci-dessous sont ceux qu'utilisent le plus les praticiens et les exemples de StockCharts. Considérez-les comme des zones, pas comme des déclencheurs.
| Lecture | Ce que cela signifie généralement | Comment nous la traiterions |
|---|---|---|
| Au-dessus de +100 | Envolée très forte de la largeur ; surachat à court terme | Au début d'un nouveau rallye, c'est un signe de force, pas un signal de vente |
| +50 à +100 | Participation forte et large | Soutient un marché haussier |
| 0 à +50 | Les hausses ont l'avantage | Légèrement haussier ; surveillez la pente |
| 0 à −50 | Les baisses ont l'avantage | Légèrement baissier ; surveillez la pente |
| −50 à −100 | Ventes lourdes et généralisées | La pression est réelle ; attendez un retournement |
| Sous −100 | Capitulation (washout) ; survente à court terme | Guettez un retournement brutal, surtout si le prix est sur un support |
La synthèse de l'AAII propose un cadre similaire, avec un surachat autour de +70 à +100 et une survente autour de −70 à −100, et souligne qu'en période de stress intense les lectures peuvent atteindre ±150 ou plus. La « survente » n'est donc pas un plancher. Lors d'un véritable krach, l'oscillateur peut rester sous −100 pendant que les prix continuent de chuter.
La ligne zéro compte aussi. Des lectures positives signifient que la tendance à 10% (10% Trend) est au-dessus de la tendance à 5% (5% Trend), ce que StockCharts décrit comme des hausses qui prennent le dessus. Mais les croisements sont fréquents, et l'AAII déconseille de trader chacun d'eux. Un croisement qui survient après une lecture très négative, avec une pente raide, a plus de valeur qu'une lente dérive au-dessus de zéro dans un marché calme. Les exemples de StockCharts montrent que, dans une période indécise, l'oscillateur est resté entre +30 et −30, ce qui est en soi un message : aucun camp ne contrôle le marché.
Encore une nuance : les lectures de surachat en début de mouvement sont souvent haussières. Les rallyes les plus puissants démarrent avec une largeur si déséquilibrée que l'oscillateur bondit bien au-dessus de +100. Vendre à ce moment-là revient à vendre une action parce que son volume était trop élevé lors d'un breakout.
Qu'est-ce qu'un breadth thrust McClellan ?
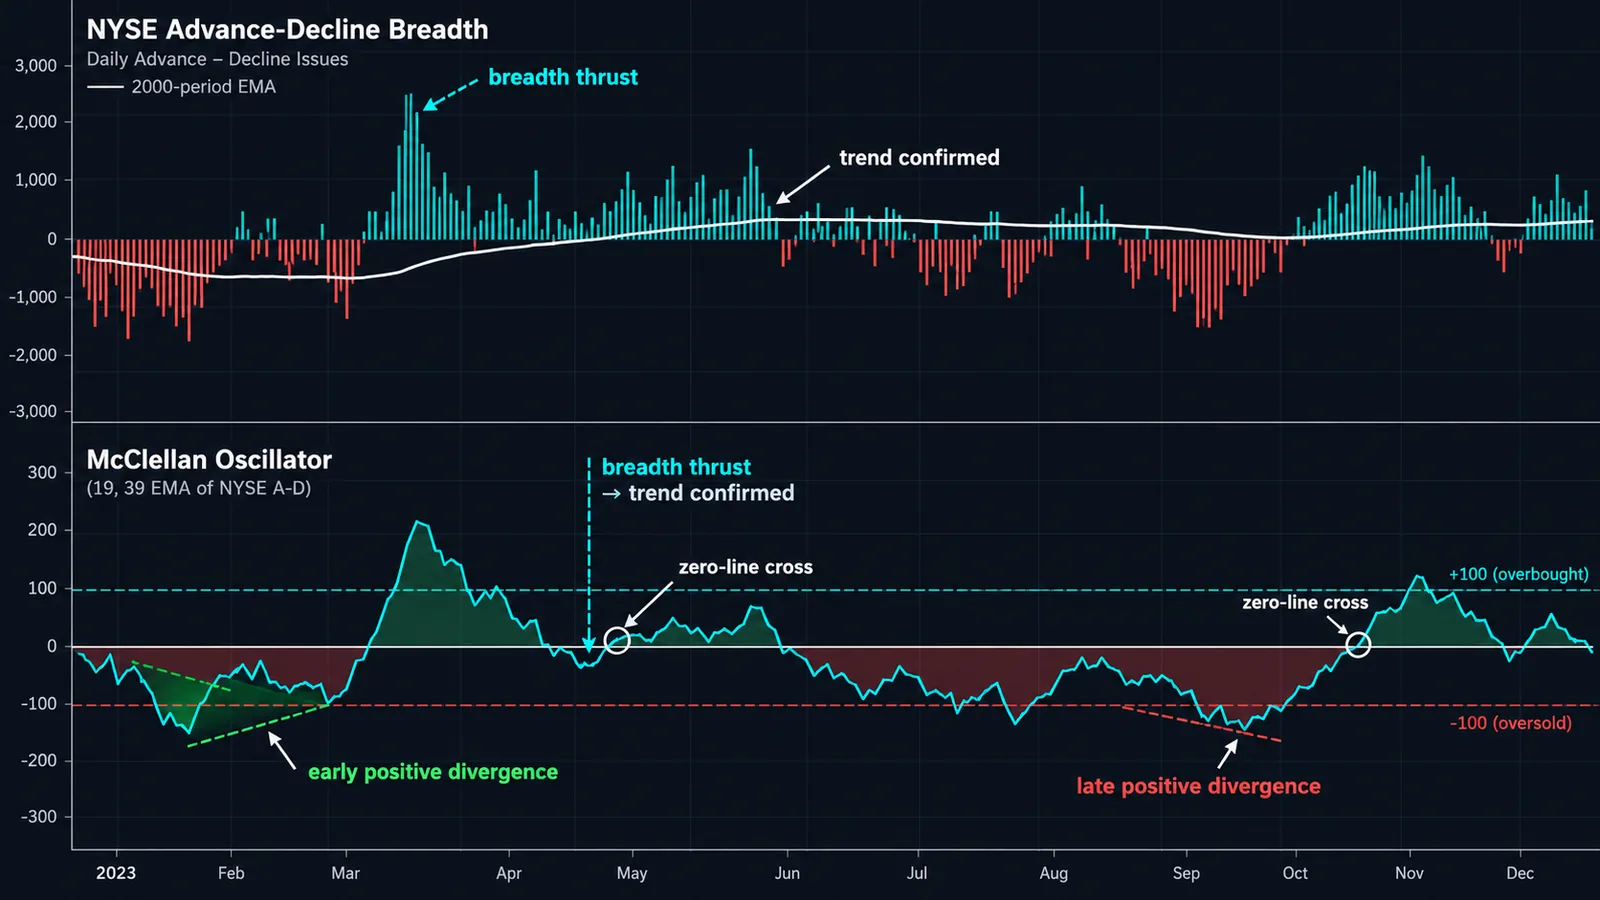
Un breadth thrust est un basculement soudain de ventes généralisées vers des achats généralisés. Définition de StockCharts : l'oscillateur passe de moins de −50 à plus de +50, soit une hausse d'au moins 100 points. Ces envolées ont tendance à apparaître au début de hausses significatives, car elles montrent que les acheteurs sont intervenus sur l'ensemble du marché en même temps, et non sur une poignée de grandes capitalisations.
La ChartSchool de StockCharts en présente plusieurs exemples. Sur le Nasdaq en mars 2009, l'oscillateur a bondi de −80 à +80, soit plus de 150 points, au moment précis où le marché baissier prenait fin. Dans un autre exemple, il est passé de −70 à +50, un mouvement de 120 points. Dans les deux cas, l'important n'était pas la lecture finale, mais la vitesse et l'ampleur du basculement.
Comment exploiter un thrust
- Confirm it's real. The low point should be genuinely below −50 and the high above +50, ideally within a couple of weeks.
- Expect a pause. Lower highs on the oscillator after a thrust are normal. Breadth can't stay that lopsided for long, so the oscillator usually cools off while price keeps climbing or consolidates.
- Use price for timing. The thrust tells you the backdrop has improved. A higher low on the index, or a reclaim of a key moving average, is a better entry than buying the thrust day itself.
◆ Not fail-proof: StockCharts explicitly says breadth thrusts and zero-line crosses are "certainly not fail-proof." Use a thrust as a reason to stop being bearish, not as a guarantee of new highs.
Ne le confondez pas avec d'autres signaux de breadth thrust dont vous entendrez peut-être parler, comme celui de Martin Zweig, qui reposent sur des formules et des seuils différents. La version McClellan est propre à cet oscillateur. Pour une lecture intraday de la largeur pendant la séance, l'indice TICK du NYSE applique la même idée minute par minute.
Comment trader les divergences de l'oscillateur McClellan ?
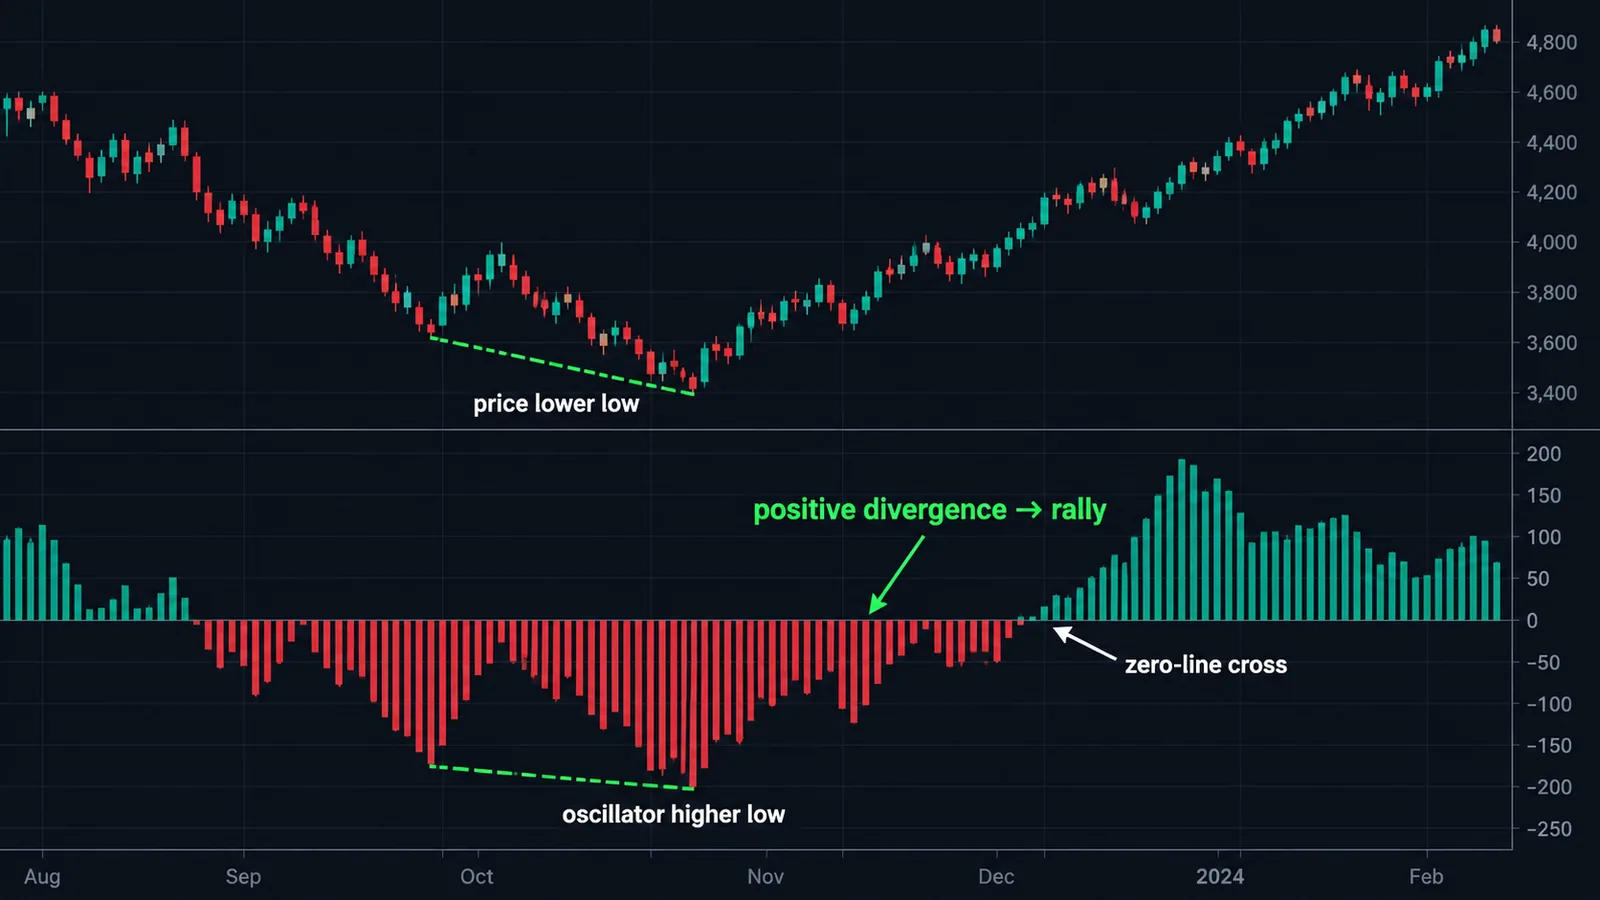
Une divergence baissière apparaît lorsque l'indice inscrit un plus haut plus élevé alors que l'oscillateur marque un plus haut plus bas. Moins d'actions participent au nouveau sommet. Une divergence haussière est l'inverse : l'indice inscrit un plus bas plus bas tandis que l'oscillateur forme un plus bas plus haut, ce qui montre que la pression vendeuse s'essouffle alors même que les prix glissent.
Deux règles de StockCharts permettent de garder les divergences fiables. D'abord, elles doivent être nettes. Un plus haut de l'oscillateur à peine plus bas ne signifie pas grand-chose ; l'exemple d'octobre 2007 dans la ChartSchool montrait un plus haut nettement plus bas, « à peine positif », alors que le marché était proche de son sommet. Ensuite, elles doivent être confirmées : une divergence haussière est confirmée par un mouvement franc en territoire positif, une divergence baissière par un mouvement franc en territoire négatif. Tant que ce n'est pas le cas, ce n'est qu'un avertissement.
StockCharts reconnaît aussi la partie dérangeante : les divergences sont fréquentes, et « la plupart ne déboucheront ni sur des retournements ni sur des mouvements prolongés ». Elles sont donc plus utiles pour vous dire quand resserrer vos stops ou réduire votre taille que quand inverser votre position.
Une manière pratique de les filtrer consiste à exiger un second signe, indépendant, de faiblesse ou de force. Sur le graphique du prix, ce peut être la cassure d'une ligne de tendance haussière ou un breakout raté. Sur d'autres mesures de largeur, ce peut être la ligne avance-déclin qui ne confirme pas un nouveau plus haut, ou le pourcentage d'actions au-dessus de leur moyenne 50 jours qui commence à décliner. Notre Multi-Oscillator Divergence Scanner gratuit prend en charge le volet oscillateurs de prix de cette vérification croisée, et notre guide du RSI explique comment les divergences se comportent sur le momentum du prix.
Comment fonctionne le McClellan Summation Index ?
Marian McClellan a conçu le Summation Index comme un total cumulé des valeurs quotidiennes de l'oscillateur, c'est-à-dire l'aire sous la courbe de l'oscillateur. Là où l'oscillateur donne une lecture de momentum à court terme de la largeur, le Summation Index en représente la tendance à moyen terme.
Summation Index today = Summation Index yesterday + Oscillator todayStockCharts indique que la toute première valeur de la sommation est simplement la première valeur de l'oscillateur. La version classique d'origine était décalée de 1,000 points vers le haut, si bien que son niveau neutre est +1,000 et que les lectures normales vont à peu près de 0 à 2,000. La version ajustée (RASI, $NYSI sur StockCharts) est centrée sur zéro.
Les lectures que surveillent les traders
- Direction. A rising Summation Index means the oscillator is positive and breadth is supporting the trend. StockCharts suggests smoothing it with a moving average, for example 20 days, and watching for turns.
- The zero line (RASI). Above zero favors bulls, below favors bears. Sustained readings matter more than single crosses.
- ±500 (RASI). Tom McClellan has written that a RASI move from below −500 to well above +500 shows a rally has enough "escape velocity" to continue, and that a failure to reach +500 warns the uptrend may not be strong. StockCharts presents ±500 as an example threshold a chartist can set, not a standard rule.
Selon StockCharts, la version Nasdaq ($NASI) présente un biais baissier de long terme ; comparez donc ses lectures à son propre historique plutôt qu'à la version NYSE.
Comment afficher l'oscillateur McClellan sur TradingView ?
TradingView fournit les données de largeur brutes sous forme de symboles d'indices statistiques américains. Voici ceux dont vous avez besoin, tous vérifiés sur les pages de symboles de TradingView :
| Symbole | Ce que c'est | Utilisation |
|---|---|---|
| USI:ADVN.NY | Titres en hausse au NYSE | Oscillateur NYSE ajusté |
| USI:DECL.NY | Titres en baisse au NYSE | Oscillateur NYSE ajusté |
| USI:ADD | Hausses moins baisses au NYSE | Oscillateur NYSE classique |
| USI:ADVN.NQ / USI:DECL.NQ | Titres en hausse / en baisse au Nasdaq | Oscillateur Nasdaq ajusté |
| USI:ADDQ | Hausses moins baisses au Nasdaq | Oscillateur Nasdaq classique |
Le plus simple est d'utiliser un script de la communauté. Ouvrez Indicateurs, allez dans Communauté et recherchez « McClellan Oscillator ». La version open source de LazyBear est l'une des plus utilisées ; sa description indique qu'elle prend en charge un mode ajusté (ratio-adjusted), vous permet de choisir les titres en hausse et en baisse de n'importe quel marché et utilise le NYSE par défaut. Vérifiez qu'elle est bien réglée en mode ajusté si vous voulez que les niveaux ±100 s'appliquent.
Si vous préférez voir le calcul, une version Pine minimale tient en quelques lignes :
//@version=6indicator("McClellan Oscillator (ratio-adjusted)")adv = request.security("USI:ADVN.NY", "D", close)dec = request.security("USI:DECL.NY", "D", close)rana = (adv - dec) / (adv + dec) * 1000osc = ta.ema(rana, 19) - ta.ema(rana, 39)plot(osc, "McClellan", style = plot.style_columns, color = osc >= 0 ? color.teal : color.red)hline(100),hline(0),hline(-100)
Appliquez-le sur un graphique journalier du S&P 500 ou du NYSE Composite. La fonction ta.ema de Pine utilise la même constante 2 ÷ (n + 1), donc des longueurs de 19 et 39 reproduisent les tendances à 10% et 5%. De petits écarts par rapport aux valeurs publiées sont normaux : les fournisseurs de données comptent les titres de façon légèrement différente, et la valeur initiale influence les premières lectures. Pour une sommation cumulée, ajoutez sumIdx = ta.cum(osc) et tracez-la dans un panneau séparé. Si vous débutez avec Pine et les mises en page multi-panneaux, notre guide TradingView couvre les bases.
Comment l'utiliser pour le S&P 500 et le NYSE ?
L'oscillateur est calculé à partir de la largeur du NYSE, mais la plupart des gens tradent le S&P 500 via SPY, les futures ES ou des CFD sur indice. Ce n'est pas un problème. La largeur du NYSE et le S&P 500 partagent l'essentiel de leurs moteurs, et le rôle de l'oscillateur est de décrire la santé interne du marché, pas de suivre l'indice tick par tick.
Il existe une complication bien connue. Le NYSE cote de nombreux titres qui ne sont pas des entreprises opérationnelles, notamment des fonds obligataires fermés et des actions préférentielles, et ceux-ci peuvent évoluer avec les taux d'intérêt plutôt qu'avec les actions. Certains analystes préfèrent donc une largeur limitée aux actions ordinaires. Pour Tom McClellan, le problème « a été exagéré » : les structures graphiques des deux versions ne diffèrent pas énormément, et les données limitées aux actions ordinaires ne sont généralement disponibles que bien après la clôture. Nous continuerions à utiliser la série standard, tout en restant vigilants lorsque les taux évoluent fortement.
Un plan de jeu simple
- Regime: Summation Index rising and above zero means you favor longs on pullbacks. Falling and below zero means you favor caution or shorts on rallies.
- Setup: in a rising regime, an oscillator dip toward −50 to −100 while the S&P 500 holds above a key moving average is a classic buy-the-dip zone, the breadth version of the setups in our mean reversion trading guide.
- Warning: a new S&P 500 high with an oscillator high that's sharply lower, especially barely positive, says participation is narrowing. Tighten stops.
- Turn: after a deep washout below −100, a thrust above +50 says the selling is exhausted; use price structure for the entry.
La largeur du marché fonctionne aussi très bien en complément du sentiment. Une capitulation sous −100 qui coïncide avec une lecture extrême du ratio put/call plaide plus fortement en faveur d'un point bas que l'un ou l'autre pris isolément. Associez-la à des outils basés sur le prix qui fonctionnent bien sur l'indice, que nous présentons dans les meilleurs indicateurs pour le S&P 500. Pour les portefeuilles très exposés au Nasdaq, utilisez aussi la version Nasdaq ; notre guide des meilleurs indicateurs pour le Nasdaq couvre le volet prix. Si vous tradez les cryptos, la même logique s'applique à des paniers de cryptomonnaies, comme nous l'expliquons dans le guide de l'indicateur de largeur du marché crypto.
Limites et erreurs fréquentes avec l'oscillateur McClellan
- Comparing classic and ratio-adjusted numbers. A +300 classic reading and a +300 ratio-adjusted reading are not the same thing. Know which series you're looking at.
- Selling every reading above +100. Extreme positive readings often mark the start of strong rallies. Overbought early is strength.
- Buying every reading below −100. In a crash, the oscillator can stay deeply negative for days. Wait for a turn.
- Trading every zero cross. Crossings are frequent and noisy. Use the slope, the depth of the prior swing and the Summation Index for context.
- Trusting every divergence. By StockCharts' own account, most divergences don't lead to reversals.
- Using too little history. EMAs need warm-up. With less than a few months of data, your values depend heavily on the seed.
- Applying it to single stocks. It's a market-wide breadth tool. It tells you about the tide, not about one boat.
- Ignoring data quirks. Vendors differ in how they count issues and handle unchanged stocks, so your values may not match another site's exactly. McClellan Financial itself notes differences can come from different data or calculation errors on either end.
La principale limite est structurelle. La largeur décrit la participation, et la participation peut rester étroite longtemps pendant qu'une poignée de méga-capitalisations porte l'indice vers le haut. Dans ces marchés, des lectures de largeur baissières peuvent avoir « raison » sur la faiblesse interne pendant des mois sans que l'indice ne baisse. Utilisez l'oscillateur pour ajuster votre risque, pas pour annoncer des sommets. Si vous voulez un autre angle sur la santé interne du marché, le Smart Money Index s'intéresse au timing intraday des mouvements de l'indice plutôt qu'à la participation.
L'oscillateur McClellan et Quantum Algo
L'oscillateur McClellan donne le meilleur de lui-même comme filtre de marché placé au-dessus de vos outils de trade. Côté prix, notre Market Bottom Finder gratuit se marie naturellement avec les capitulations sous −100, et le Directional Strength Index vous indique si la tendance de l'indice est assez solide pour faire confiance à un breadth thrust. Pour une lecture de momentum du prix également fondée sur des EMA, le guide de l'indicateur TRIX est un bon complément.
Si vous tradez le S&P 500 ou le Nasdaq avec Zeno Stocks, qui fait partie de la suite premium Zeno de Quantum Algo pour TradingView, une répartition logique consiste à confier le régime de marché à la largeur et le timing et le risque à Zeno : prenez plus volontiers les signaux d'achat de Zeno quand le Summation Index monte, et soyez plus sélectif quand la largeur se dégrade. Zeno fournit l'entrée avec un stop et des objectifs ; l'oscillateur vous dit si la santé interne du marché joue en votre faveur. Vous pouvez consulter l'historique des signaux sur le track record public, et la QuantumAlgo Academy gratuite approfondit la largeur du marché et le trading d'indices.
◆ Vérification interactive
Connaissez-vous bien l'oscillateur McClellan ?
Les questions des traders sur l'oscillateur McClellan
Pour la version ajustée, une lecture au-dessus de zéro montre que les hausses prennent le dessus, entre +50 et +100 elle traduit une participation forte, et au-dessus de +100 il s'agit d'un extrême à court terme. Sous −100, c'est une capitulation. Le contexte compte davantage que n'importe quel chiffre isolé.
Cela signifie que la largeur du marché est extrêmement négative : une situation de survente à court terme où les baisses dépassent largement les hausses. Elle apparaît souvent près de points bas de court terme, mais lors de ventes massives, les lectures peuvent tomber à −150 ou moins avant que les prix ne se retournent.
NYMO est le symbole StockCharts de l'oscillateur McClellan ajusté du NYSE, la ligne de momentum de largeur à court terme. NYSI est le McClellan Summation Index ajusté, le total cumulé du NYMO, utilisé pour la tendance à moyen terme.
Il se retourne souvent avant le prix, car il mesure l'accélération de la largeur plutôt que sa direction. Il est donc en avance sur de nombreux retournements, mais il produit aussi beaucoup de faux signaux : utilisez-le avec une confirmation par le prix.
Vous pouvez ajouter des scripts de la communauté comme le McClellan Oscillator de LazyBear, ou en créer un en Pine à partir de USI:ADVN.NY et USI:DECL.NY. Le guide inclut une version Pine en huit lignes.
Les McClellan utilisaient des EMA définies par des pourcentages de lissage, 10% et 5%. Avec la formule 2 ÷ (n + 1), une constante de 10% équivaut à 19 jours et une constante de 5% à 39 jours.
Il divise les avances nettes par le total des hausses et des baisses, puis multiplie par 1,000, avant d'appliquer les EMA. Cela neutralise l'évolution du nombre de titres cotés, de sorte que les lectures restent comparables d'une décennie à l'autre.
Oui, avec les titres en hausse et en baisse du Nasdaq (USI:ADVN.NQ et USI:DECL.NQ sur TradingView). Le Summation Index du Nasdaq présente un biais baissier de long terme, comparez-le donc à son propre historique.
La ligne avance-déclin est un total cumulé des avances nettes quotidiennes et montre la tendance de fond de la largeur du marché. L'oscillateur est la différence entre deux EMA des avances nettes et montre le momentum à court terme. Consultez notre guide de la ligne avance-déclin.
Non. Il est construit à partir des données de largeur de toute une place boursière, il décrit donc l'ensemble du marché. Pour une action isolée, utilisez plutôt des indicateurs de prix et de volume.
Références et guides associés
Lire ensuite
- Qu’est-ce que l’Advance-Decline Line et comment l’utiliser ?
- Quel est le meilleur indicateur pour S&P 500 (SPX500) ?
- Indicateur MACD
- Qu’est-ce qu’un indicateur de market breadth crypto ?
- Put/Call Ratio
- Smart Money Index
- Indicateurs TradingView gratuits
- Zeno — le moteur premium
Sources principales
- StockCharts ChartSchool — McClellan Oscillator
- StockCharts ChartSchool — McClellan Summation Index
- McClellan Financial Publications — Calculating the McClellan Oscillator
- McClellan Financial Publications — Sherman McClellan MTA Lifetime Achievement Award (PDF)
- McClellan Financial Publications — RASI Above +500 Says Bull Market Not Done
- AAII — Looking Beyond Price Trends With the McClellan Oscillator
- TradingView — USI:ADD, NYSE $ADV minus $DECL
- TradingView — McClellan Oscillator [LazyBear] (open-source script)