Quel est le meilleur indicateur pour DAX (GER40) ?
Sur un graphique DAX en 15 minutes, le meilleur indicateur est rarement celui qui affiche le plus de flèches. GER40, DAX40, DE40 et les contrats à terme DAX négociés en bourse répondent tous au même problème pratique : la liquidité change brutalement lorsque les participants de Francfort, Londres et New York arrivent. Les outils TradingView de Quantum Algo sont utiles ici parce qu’ils placent la structure Smart Money Concepts et le risque dans le même workflow. L’avantage n’est pas la promesse qu’un indicateur peut prédire chaque bougie de l’indice. C’est une façon de faire concorder la session, l’invalidation et la taille du trade avant votre clic.
Le meilleur indicateur pour DAX (GER40) est un outil de structure sensible à la session avec un contrôle de volatilité, pas un signal RSI ou MACD isolé. Commencez par le biais sur timeframe supérieur, attendez le test de liquidité Francfort-Londres, confirmez le déplacement ou la reprise, puis dimensionnez selon la distance du stop. Les indicateurs gratuits de Quantum Algo marquent les order blocks et les fair value gaps ; Zeno ajoute des signaux Buy/Sell confirmés avec SL/TP.
Ma thèse de travail pour DAX est simple : traitez l’indicateur comme un filtre de transition de session, pas comme une machine à feu vert. Cela transforme la question « Quelle ligne prédit la prochaine bougie ? » en « Quelles conditions rendent ce mouvement précis du DAX tradable ? » La distinction compte surtout quand l’indice paraît propre sur un graphique, puis balaie les deux côtés d’une plage de 40 points avant de choisir une direction.
Des indicateurs qui font leurs preuves en public.
Un seul moteur, quatre outils de précision : le Gold (XAU) Scalper, l’institutional Gravity Zone, le Zeno momentum Oscillator et Zeno Stocks pour les actions.
Utilisez ce guide pour les CFD GER40, les contrats à terme DAX et les symboles TradingView fournis par votre broker. Les libellés diffèrent, les valeurs du point diffèrent et la session cash peut être représentée différemment, mais le workflow est portable : marquez la plage de référence, attendez le relais actif, définissez l’invalidation, puis seulement comparez un signal à votre budget de risque. Pour les faits de marché derrière cette carte, le calendrier Xetra de Deutsche Börse liste une session régulière de trading de 09:00 à 17:30 CET, tandis que la spécification FDAX d’Eurex indique 25 € par point d’indice et une variation minimale d’un point.
| Question | Réponse utile |
|---|---|
| Qu’est-ce qui déclenche le mouvement ? | La participation de session, la liquidité overnight et la réaction au relais Francfort/Londres. |
| Que doit montrer l’outil ? | Le biais, le déplacement, les plus hauts/bas balayés, la zone, l’invalidation et une règle de signal reproductible. |
| Meilleur graphique de travail | Contexte 1H/4H, structure de session 15m, affinage 5m quand les spreads et la volatilité le permettent. |
| Ancrage du risque | Stop au-delà de l’idée invalidée, avec taille de position réduite quand la plage du DAX s’élargit. |
| Standard de preuve | Des signaux horodatés et un ledger public, pas quelques captures d’écran triées. |
Quel est le meilleur indicateur pour DAX (GER40) ?
Pour DAX, je choisirais un indicateur de structure Smart Money Concepts avec une couche séparée de volatilité et de risque. Le composant structure répond à où le prix interagit avec la liquidité : un plus haut overnight, un plus bas égal, un order block ou un fair value gap. Le composant session répond à quand cette interaction compte. Une mesure de volatilité répond à à quelle distance placer le stop. Un signal sans ces trois questions est incomplet.
C’est pourquoi « meilleur » relève d’une décision de workflow plutôt que d’une étiquette produit. Si un oscillateur indique que DAX est suracheté pendant que Londres entraîne une expansion nette, l’oscillateur décrit le momentum après coup. Si un outil de structure montre un sweep, une reprise et une invalidation définie pendant une fenêtre active, il vous donne une décision que vous pouvez tester. Le second résultat est plus utile, même s’il produit moins de trades.
Quantum Algo s’intègre à ce workflow en deux couches. Les indicateurs publics gratuits marquent les structures SMC comme les order blocks et les FVG. Zeno est la couche de signal payante : des signaux Buy/Sell confirmés avec stop loss, take profit et gestion du risque intégrée. Zeno ne dessine pas les order blocks ni les FVG ; gardez donc les rôles clairs quand vous construisez un graphique. Si vous voulez d’abord le vocabulaire de base, la leçon gratuite sur les concepts de liquidité est le bon complément.
Pourquoi DAX a-t-il besoin d’un indicateur centré sur la session ?
DAX n’est pas seulement un nombre qui bouge sur un graphique statique. À l’ouverture de Francfort, le marché réévalue l’inventaire overnight. Londres apporte une participation plus profonde et teste souvent les niveaux construits pendant cette plage précédente. Le chevauchement de New York peut prolonger le mouvement, prendre l’autre côté de la plage ou transformer une tendance européenne en retournement de fin de session. Le même motif de bougie en 15 minutes signifie autre chose à chaque relais.
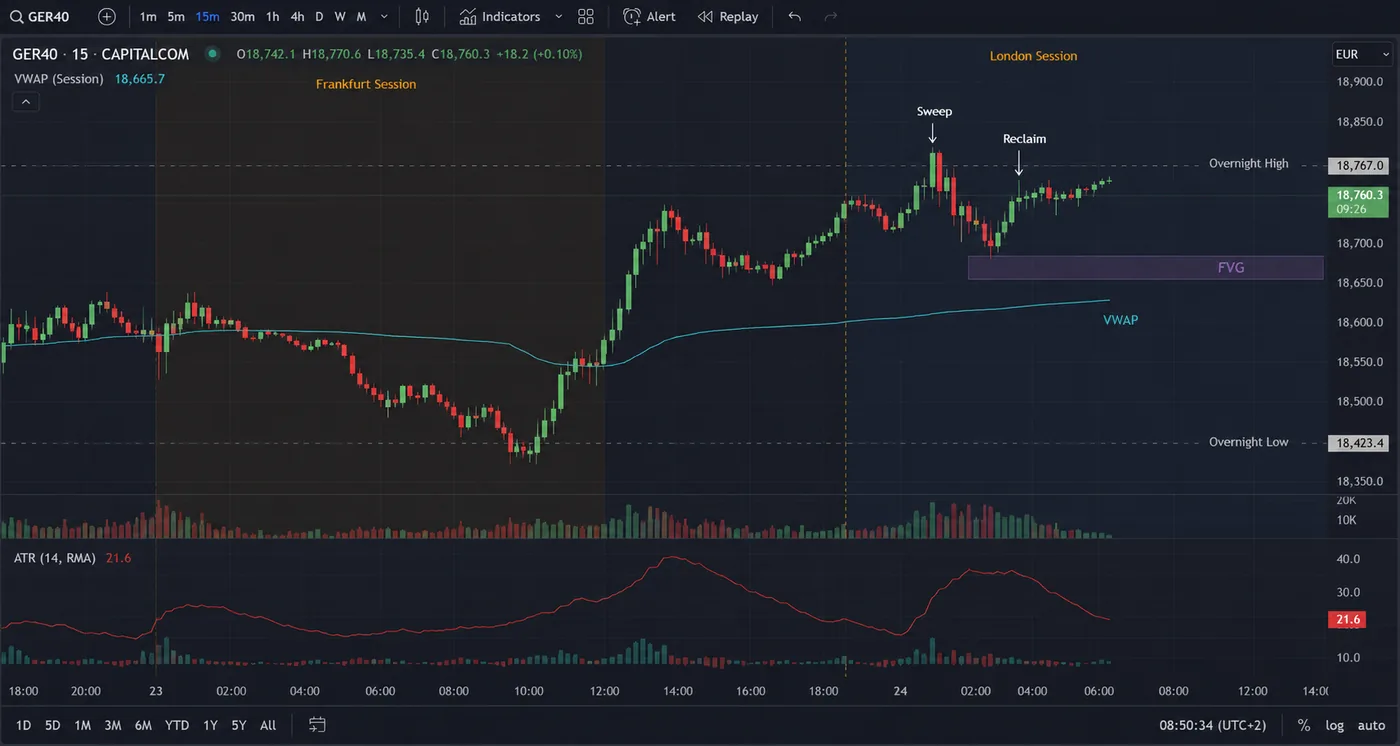
Tracez le plus haut et le plus bas overnight avant de chercher une entrée. Observez ensuite la première expansion active. Une cassure unilatérale qui clôture immédiatement de nouveau à l’intérieur de la plage est une information : la cassure a peut-être collecté des stops plutôt qu’établi une direction. Une cassure qui déplace le prix, tient au-dessus du niveau et laisse un déséquilibre propre mérite une autre réponse. Vous n’avez pas besoin de prédire laquelle arrivera. Vous avez besoin d’une règle pour ce que vous ferez après ce que le marché vous montre.
Sur un graphique CFD GER40 typique, le visuel le plus utile n’est pas une pile d’oscillateurs colorés. C’est une petite carte : plus haut et plus bas de la veille, plus haut et plus bas overnight, fenêtre de session actuelle et premier déplacement significatif. Cette carte transforme un graphique bruyant en séquence. Elle rend aussi votre revue honnête, car vous pouvez étiqueter le trade par l’événement qui l’a créé plutôt que par l’indicateur qui s’est trouvé à clignoter.
La carte est volontairement réduite : si la plage est encore en formation et qu’aucun relais n’a eu lieu, une divergence RSI d’apparence parfaite reste une observation à faible information.
Quels indicateurs aident sur GER40 ?
Les outils classiques peuvent aider quand chacun a une seule mission. VWAP peut montrer si le prix accepte au-dessus ou au-dessous d’une moyenne intrajournalière. ATR peut éviter qu’un stop de 20 points soit placé dans un mouvement normal de 60 points. Une vue volume ou order-flow peut montrer la participation si votre flux de données la prend en charge. Les outils de structure peuvent marquer les niveaux où l’enchère s’est déjà déplacée. Les problèmes commencent quand chaque outil est traité comme un vote séparé.
| Outil | Bonne question | Mauvais usage fréquent |
|---|---|---|
| VWAP | Où le prix se négocie-t-il par rapport à la moyenne de la session ? | Vendre short chaque contact alors que l’indice s’éloigne de la valeur en tendance. |
| ATR | Le stop et l’objectif sont-ils réalistes pour le mouvement actuel ? | Utiliser ATR comme signal de direction. |
| RSI / MACD | Le momentum est-il étiré ou change-t-il ? | Appeler « surachat » un retournement sans événement de liquidité. |
| Indicateurs SMC gratuits | Où se trouvent les order blocks, les FVG et les événements de structure ? | Prendre chaque zone marquée sans contexte de session ni de risque. |
| Signaux Zeno | Existe-t-il un plan Buy/Sell confirmé avec SL/TP et règles de risque ? | Supposer qu’un signal supprime la nécessité de vérifier le symbole et la taille. |
La combinaison est asymétrique : laissez la structure et le temps décider si un trade existe, la volatilité définir le contexte du stop, et une couche de signal rendre l’exécution reproductible. Si cinq indicateurs se contredisent, votre processus n’a pas de hiérarchie.
Pour les outils de référence eux-mêmes, comparez le guide VWAP au guide ATR ; ils répondent à des questions différentes. TradingView définit VWAP comme un prix moyen pondéré par le volume utilisé pour la direction intrajournalière, pas comme un déclencheur d’entrée DAX autonome.
Comment combiner structure, temps et risque ?
Commencez sur le graphique 4 heures ou 1 heure. DAX forme-t-il des plus hauts et plus bas ascendants, ou les rebonds reviennent-ils dans une zone d’offre de timeframe inférieur ? Marquez les extrêmes de la veille et la plage overnight. En 15 minutes, attendez que le prix interagisse avec l’une de ces références pendant une session active. Cherchez ensuite le plus petit élément de preuve qui invalide le premier mouvement : une clôture qui repasse le niveau, une bougie de déplacement ou un break-and-retest qui tient.
Ce n’est qu’après cette séquence que le prix d’entrée m’intéresse. Un long se place près du reclaim ou du retracement dans la jambe de déplacement ; un short se place près du plus haut échoué ou du retracement baissier. Le setup est la relation entre la zone et l’invalidation. Pour le vocabulaire plus large des motifs, utilisez le guide du liquidity sweep et le guide des order blocks.
Gardez le risque fixe en termes de compte. Si vous risquez normalement 0.5 % ou 1 % par trade, DAX ne reçoit pas une allocation plus élevée parce que la bougie paraît excitante. Un stop plus large signifie une position plus petite. Le marché décide la distance du stop ; votre règle de risque décide la taille. C’est là qu’un indicateur devient utile en pratique : sa sortie doit vous aider à prendre la même décision quand le graphique bouge vite.
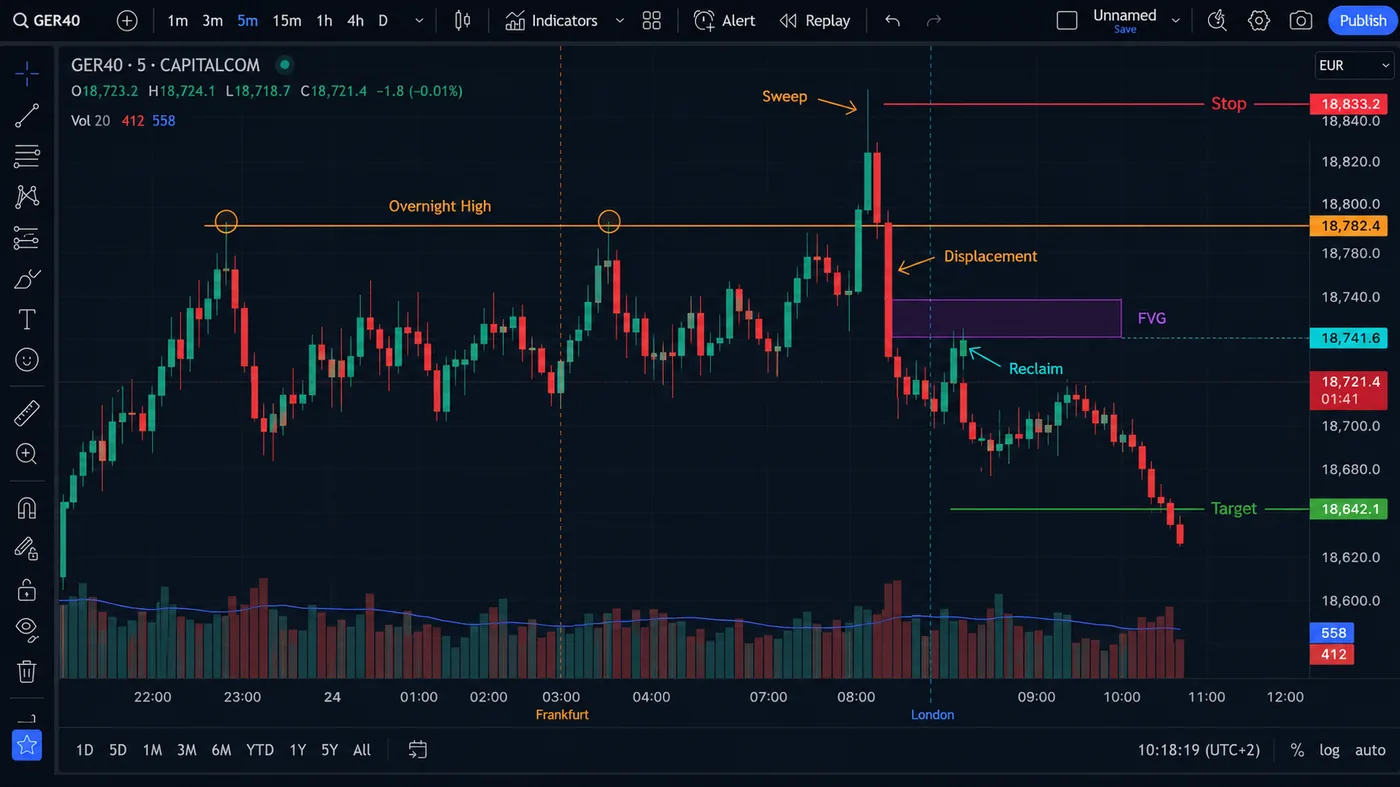
La séquence ci-dessus montre un setup de reclaim, pas une instruction de trader chaque sweep. Si le sweep clôture hors de la plage et continue d’être accepté là, la thèse de fausse cassure est erronée. Un résultat sans trade est valide. Votre journal doit l’enregistrer comme tel ; sinon, vous n’apprenez que des trades qui ont survécu à votre filtre rétrospectif.
À quoi ressemble un setup de trade DAX ?
Voici un exemple illustratif GER40 en 15 minutes. C’est un modèle travaillé, pas un signal en direct. Supposons que le biais sur timeframe supérieur soit haussier. Pendant la transition Francfort-Londres, le prix passe sous le plus bas overnight, puis clôture de nouveau au-dessus avec une large bougie haussière. Le reclaim laisse un petit fair value gap sous la clôture. Un trader attend un retracement au lieu d’acheter le pic.
L’entrée est conditionnelle : si le prix revient dans la zone de reclaim et tient, l’ordre est valide. Le stop est sous le plus bas balayé et sous la structure qui rendait l’idée long logique. L’objectif se situe sur une référence de liquidité antérieure plutôt que sur un nombre arbitraire. Si l’indice évolue de 40 points contre l’entrée et clôture de nouveau sous le niveau repris, la thèse est invalidée. La perte est planifiée avant même que l’ordre existe.
Supposons que le compte soit de $10,000 et que le budget de risque soit de 1 %, soit $100. Si un contrat GER40 vaut $1 par point sur votre flux, le stop de 40 points permet 2.5 unités : $100 ÷ (40 × $1). Si votre broker n’autorise que les contrats entiers, arrondissez à l’inférieur et acceptez un risque inférieur au maximum. Si la valeur du point est de $10, le même setup représente 0.25 contrat. Le nombre sur le graphique ne suffit pas ; la spécification du contrat fait partie du trade.
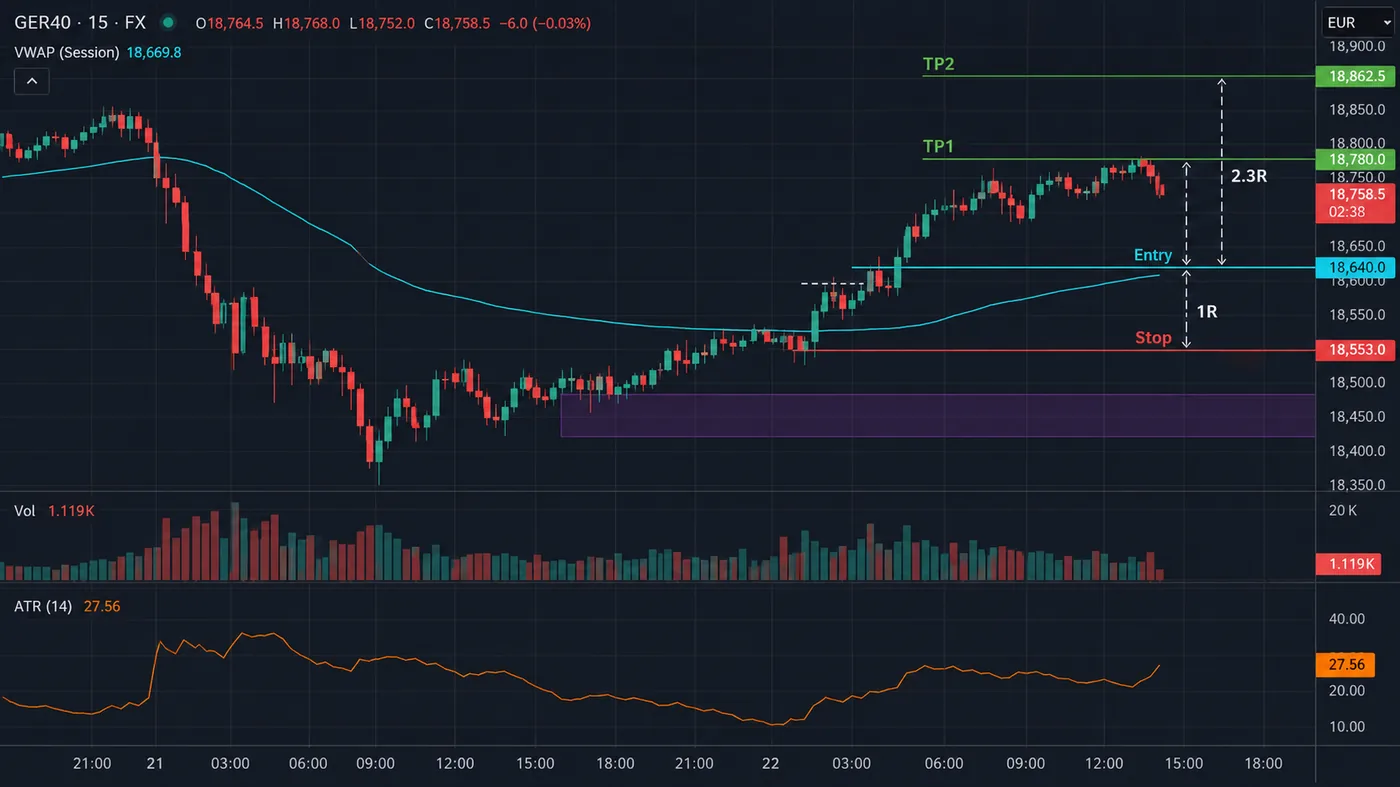
Cet exemple montre aussi pourquoi les listes de « meilleurs indicateurs » peuvent induire en erreur. Une flèche d’entrée à 18,470 après l’impulsion paraît précise sur une capture d’écran, mais le trader entré là a un stop différent, un multiple R différent et une expérience émotionnelle différente. Une bonne page ou plateforme doit exposer le plan, pas seulement le marqueur gagnant.
Quel timeframe est le meilleur pour DAX ?
Utilisez le timeframe qui correspond à la décision que vous prenez. Les graphiques 4 heures et 1 heure servent au biais et aux grands points de référence. Le graphique 15 minutes est le cheval de bataille pratique pour la transition de session : il montre assez de détail pour voir la plage et le déplacement sans transformer chaque mèche en histoire. Le graphique 5 minutes peut affiner l’entrée une fois que la condition en 15 minutes est déjà présente.
Je ne commencerais pas sur GER40 en 1 minute. Le graphique vous donnera plus de bougies, mais pas plus d’information. Le spread, le retard d’exécution et les poussées rapides de l’indice peuvent faire ressembler une petite fluctuation à un nouveau changement de structure. Si vous utilisez ensuite une entrée en 1 minute, comparez-la au plan en 15 minutes et gardez le stop ancré à la véritable invalidation plutôt qu’au dernier petit swing.
Les timeframes doivent être d’accord sur la question, pas sur la couleur. Un biais haussier en 1 heure peut coexister avec une vente en 5 minutes vers une zone de demande. Cette baisse est soit le chemin d’entrée de l’idée sur timeframe supérieur, soit un avertissement que le biais est faux ; l’événement de session et le niveau décident. L’indicateur sert à rendre cette relation visible, pas à produire trois signaux indépendants.
Comment dimensionner une position DAX ?
Utilisez le calculateur ci-dessous comme contrôle rapide. Il estime la taille de position à partir de l’équité du compte, du pourcentage de risque, de la distance du stop et de la valeur cash d’un point sur votre contrat. Il est volontairement simple : frais, slippage, conversion de devise et minimums du broker doivent encore être vérifiés.
Avant d’utiliser un calculateur, ouvrez les détails de contrat de votre broker. « GER40 » est un libellé partagé par de nombreux flux CFD, tandis que les contrats à terme FDAX et FDXM ont leurs propres multiplicateurs et règles de tick. La leçon Academy sur le dimensionnement de position montre la même logique centrée sur le risque. Le bon processus est simple : calculez, arrondissez à ce que le broker autorise, puis notez le risque en dollars prévu.
Le graphique d’espérance est un antidote utile à l’obsession du taux de réussite. Avec un rendement/risque planifié de 2.3:1, même un taux de réussite plus faible peut être positif avant coûts ; avec un gain moyen plus bas, un taux de réussite élevé peut rester fragile. Le ledger public de Quantum Algo indique 75 % sur 160 signaux clôturés, avec 120 gains et 40 pertes. Vérifiez l’historique et comprenez l’échantillon ; ne le transformez pas en résultat DAX attendu. Pour le contexte CFD retail dans l’UE, le cadre CFD publié par l’ESMA liste 20:1 pour les indices majeurs, mais les conditions actuelles du broker et du régulateur doivent toujours être vérifiées.
Un bot de trading peut-il exécuter des signaux DAX ?
L’automatisation résout un problème d’exécution, pas un problème de compréhension du marché. Si votre règle est « prendre chaque signal sur chaque flux GER40 », un bot peut commettre cette erreur plus vite. Si votre règle inclut le bon symbole, la session, le risque maximal et l’état de connexion, l’automatisation peut retirer l’hésitation et les erreurs de copie manuelle.
QuantumBot est le service d’exécution automatisée de Quantum Algo. Il trade les signaux pour l’utilisateur lorsqu’une connexion prise en charge est disponible, tandis que le plan de signal fournit la logique d’entrée, de stop loss et de take profit. Gardez les responsabilités séparées : la plateforme génère le signal, QuantumBot l’exécute, et vous vérifiez le broker, le contrat et les réglages de risque. Le service coûte $199/mo ; annulation à tout moment. Si vous préférez une exécution assistée par signal, comparez Zeno AI Agent avec les options de plan actuelles.
Le meilleur indicateur pour DAX est un système de décision centré sur la session. Marquez la plage overnight, attendez le test Francfort-Londres, exigez une confirmation de structure, placez le stop au-delà de l’invalidation et dimensionnez à partir du risque cash. Utilisez les indicateurs classiques comme contexte, pas comme compteurs de votes concurrents. Si vous automatisez, automatisez un plan vérifié plutôt qu’une flèche nue.
◆ Vérification interactive
Pouvez-vous construire le plan DAX ?
Questions des traders sur les indicateurs DAX
Il n’existe pas d’oscillateur magique unique pour le DAX. L’approche la plus utile est un outil de structure sensible à la session qui montre le biais directionnel, le déplacement, les liquidity sweeps et un plan de stop et d’objectif défini ; une mesure de volatilité comme ATR peut ensuite garder le stop réaliste.
VWAP est utile comme référence de zone intrajournalière, surtout pendant la transition Francfort-Londres et le chevauchement de New York. Ce n’est pas un système d’entrée complet, car il ne vous dit pas quelle liquidité a été prise ni où se situe l’invalidation.
Les fenêtres clés sont l’ouverture Xetra/Francfort à 09:00 CET, l’arrivée de Londres de 09:00–11:00 CET et le chevauchement américain de 15:30–17:30 CET. Ce sont des heures de référence CET ; les changements d’heure d’été peuvent décaler l’heure affichée sur le flux de votre broker, donc vérifiez le fuseau horaire du graphique avant de planifier une session.
Utilisez un graphique 1 heure ou 4 heures pour le contexte directionnel, un graphique 15 minutes pour la structure de session, et un graphique 5 minutes seulement pour affiner un setup déjà qualifié. Passer directement à un graphique 1 minute amplifie généralement le spread, le bruit et les décisions émotionnelles.
RSI peut décrire le momentum, mais « suracheté » ne signifie pas « prêt à vendre short » pendant une forte tendance d’indice. Utilisez-le comme contexte secondaire s’il vous aide, jamais comme raison de contrer un mouvement de déplacement propre.
Le bon stop se situe au-delà du niveau de prix qui invalide l’idée, pas à un nombre fixe de points. Sur un setup en 15 minutes, cela peut être 30–80 points selon la volatilité ; calculez la taille de position à partir de cette distance et de votre risque fixe par compte.
Les indicateurs publics gratuits de Quantum Algo marquent les structures Smart Money Concepts comme les order blocks et les fair value gaps. Zeno est la couche de signal payante : il fournit des signaux Buy/Sell confirmés avec stop loss, take profit et gestion du risque intégrée ; il ne dessine pas ces structures.
Quantum Algo est conçu pour les marchés TradingView, y compris les indices, et GER40/DAX convient naturellement à un workflow de session et de structure. Testez le symbole, le flux d’échange et la spécification de contrat utilisés par votre broker avant d’engager du capital.
QuantumBot est le service d’exécution automatisée qui trade les signaux pour vous lorsque votre connexion broker prise en charge est disponible. Il exécute le plan de signal ; il ne remplace pas le dimensionnement de position, la sélection du symbole ni votre responsabilité de vérifier la connexion.
Quantum Algo publie un ledger public montrant un taux de réussite de 75 % sur 160 signaux clôturés, avec 120 gains et 40 pertes. C’est un historique à vérifier, pas une promesse pour votre compte DAX ; vos résultats dépendent de l’exécution, du risque, des conditions de marché et de votre respect du plan.
La logique se transfère, mais pas le contrat. FDAX, FDXM, les CFD GER40 et les indices propres aux brokers peuvent avoir des valeurs de point, sessions, spreads et comportements de rollover différents ; traduisez donc la distance du stop en valeur monétaire exacte sur votre instrument avant de trader.
Références et guides associés
Lire ensuite
- Meilleures plateformes de trading CFD avec graphiques : classement pour traders axés sur les graphiques
- Meilleur indicateur pour Nasdaq : guide complet
- Meilleurs indicateurs pour le trading de futures
- Guide complet des meilleurs indicateurs TradingView
- Indicateur VWAP : guide de trading complet
- ATR (Average True Range) : guide complet
- Guide de trading du liquidity sweep
- Guide des order blocks
- Guide Smart Money Concepts
Sources faisant autorité
- Deutsche Börse : horaires de trading Xetra
- Eurex : spécifications du contrat FDAX
- ESMA : page permanente d’intervention sur les produits CFD
- TradingView : définition VWAP