ICT Quarterly Theory : AMDX, True Opens et trimestres fractals du temps
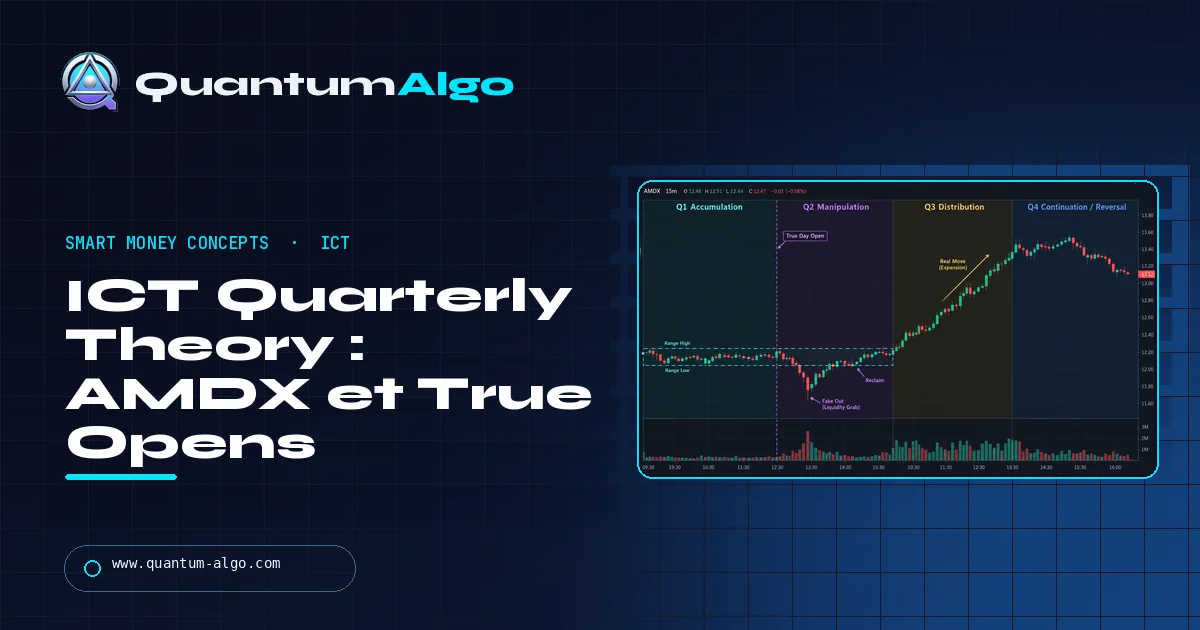
La théorie des trimestres (quarterly theory) découpe chaque cycle temporel (l'année, le mois, la semaine, la journée et chaque session de six heures) en quatre trimestres et considère que le prix les traverse comme accumulation, manipulation, distribution puis continuation ou reversal (AMDX). Le « true open » est l'ouverture du deuxième trimestre de chaque cycle, par exemple minuit à New York pour la journée ; un prix sous ce niveau favorise les longs, tandis qu'un prix au-dessus favorise les shorts. C'est un cadre de timing fondé sur les idées ICT et popularisé par le trader Daye, pas un système validé.
Les traders ICT passent beaucoup de temps à déterminer où le prix peut aller : pools de liquidité, order blocks, fair value gaps. La quarterly theory traite du moment. Elle reprend l'idée familière du Power of Three (accumuler, manipuler, distribuer) et l'applique simultanément à toutes les échelles de temps, de l'année aux blocs de 90 minutes. Ce guide explique les trimestres, AMDX et XAMD, l'utilisation des true opens, la manière dont les traders les combinent avec les entrées ICT classiques et les limites des preuves disponibles. Une horloge des trimestres en direct se trouve plus bas.
Des indicateurs qui font leurs preuves en public.
Un seul moteur, quatre outils de précision : le Gold (XAU) Scalper, l’institutional Gravity Zone, le Zeno momentum Oscillator et Zeno Stocks pour les actions.
Qu'est-ce que l'ICT quarterly theory ?
La quarterly theory est un cadre temporel issu de l'école de trading ICT (Inner Circle Trader). Elle affirme que chaque cycle de temps, d'une année jusqu'à un bloc de 90 minutes, peut être divisé en quatre trimestres, et que le prix tend à traverser ces trimestres selon la même séquence : une construction calme, un faux mouvement, le vrai mouvement, puis soit une continuation, soit un reversal.
Les ingrédients viennent des enseignements de Michael Huddleston (killzones, Power of Three, repères horaires), mais la structure des « trimestres à toutes les échelles » est généralement attribuée à un trader connu sous le nom de Daye, qui l'a organisée au début des années 2020. Il n'existe pas de publication formelle ; elle circule via des vidéos, des notes de mentorat et des présentations d'indicateurs, ce qui explique pourquoi les détails varient d'un intervenant à l'autre. Pour le contexte de la source, consultez qui est ICT.
Son intérêt est de structurer le timing. Au lieu de demander seulement où se trouve la liquidité, vous demandez aussi dans quel trimestre vous êtes, et si le mouvement devant vous est plutôt la manipulation ou la vraie distribution.
Que sont les trimestres fractals ?
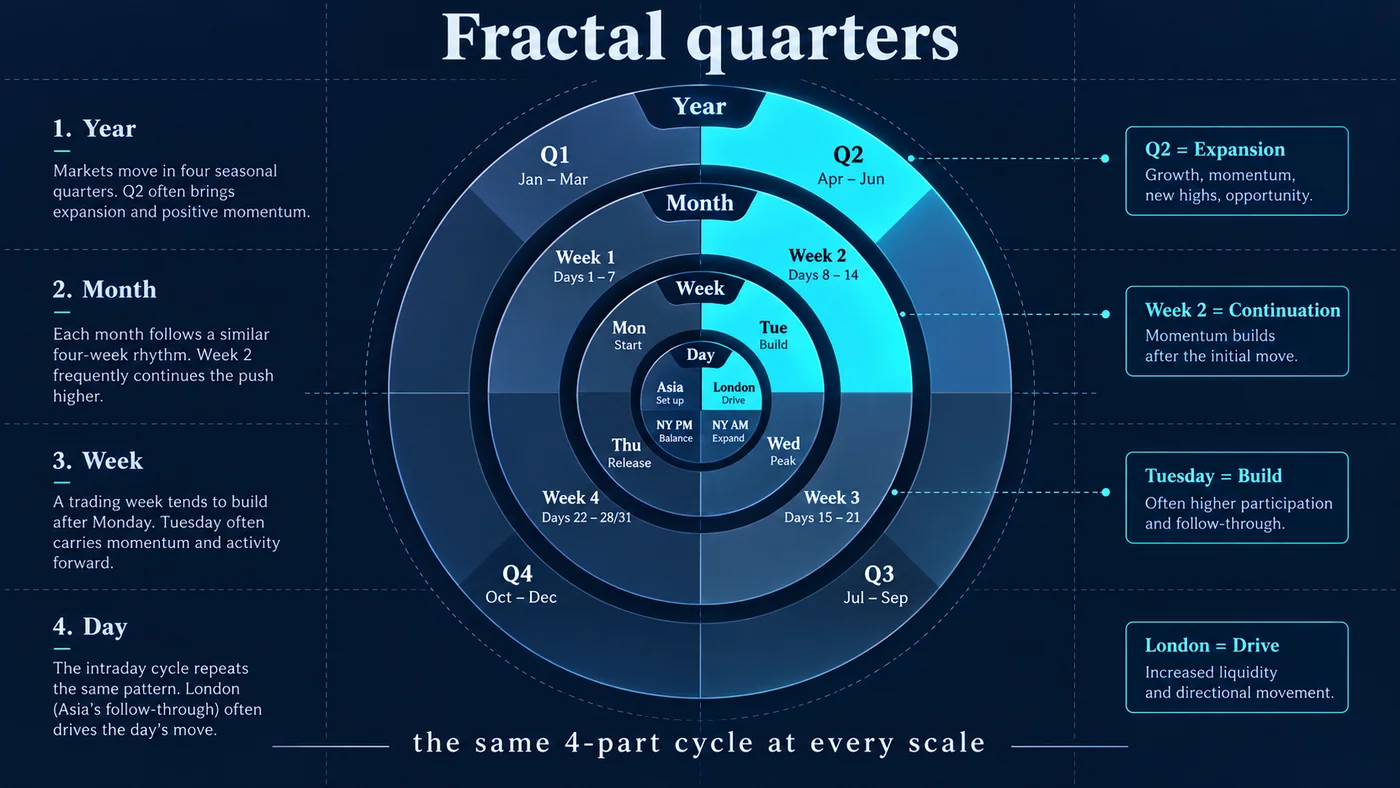
L'idée centrale est fractale : la même division en quatre parties s'applique à chaque échelle. La grille courante, en heure de New York :
| Cycle | Q1 | Q2 | Q3 | Q4 |
|---|---|---|---|---|
| Année | Jan–Mar | Apr–Jun | Jul–Sep | Oct–Dec |
| Mois | Semaine 1 | Semaine 2 | Semaine 3 | Semaine 4 |
| Semaine | Lundi | Mardi | Mercredi | Jeudi (vendredi reste hors des trimestres) |
| Journée (sessions de 6 heures) | Asia 18:00–00:00 | London 00:00–06:00 | New York 06:00–12:00 | Après-midi 12:00–18:00 |
| Session (blocs de 90 minutes) | 1er 90 minutes | 2e 90 minutes | 3e 90 minutes | 4e 90 minutes |
Certains intervenants vont plus loin et découpent chaque bloc de 90 minutes en quatre blocs de 22.5 minutes. Plus vous descendez, plus la grille relève d'une convention et moins elle parle d'elle-même. La journée est mesurée depuis 18:00 New York, le début de la journée de trading des futures et du forex, ce qui explique pourquoi Asia est Q1 plutôt que Q4.
Qu'est-ce qu'AMDX ?
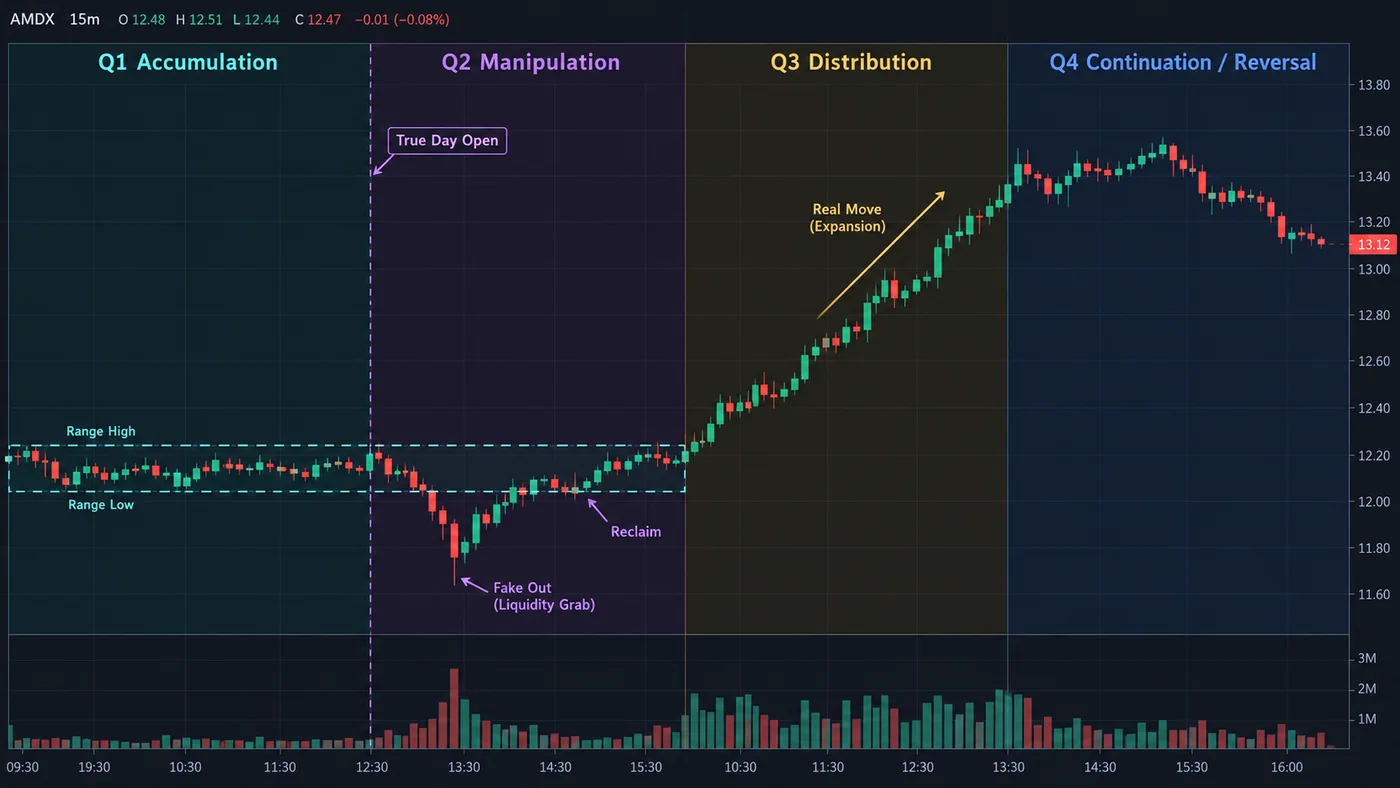
AMDX est la séquence attendue par la quarterly theory à l'intérieur de chaque cycle. Elle prolonge le Power of Three d'ICT (accumulation, manipulation, distribution) avec une quatrième phase.
| Trimestre | Phase | Ce que fait généralement le prix |
|---|---|---|
| Q1 | A · Accumulation | Construit un range ; la liquidité se rassemble au-dessus et en dessous |
| Q2 | M · Manipulation | Une fausse cassure du range qui sweep les stops (le mouvement « Judas ») |
| Q3 | D · Distribution | La vraie expansion, dans la direction opposée à la manipulation |
| Q4 | X · Continuation ou reversal | Le mouvement se prolonge ou se retourne dans le cycle suivant |
XAMD est la variante utilisée lorsqu'un cycle se décale : l'expansion (X) vient d'abord, puis l'accumulation, la manipulation et la distribution suivent. Déterminer quelle séquence est en jeu reste discrétionnaire et se fait généralement en observant ce qu'a fait le trimestre précédent, plus large. Si la session précédente a déjà livré un grand mouvement, la suivante peut ouvrir par une continuation ou un reversal plutôt que par un nouveau range. Pour l'idée sous-jacente, consultez le guide Power of Three (AMD).
Qu'est-ce que le true open ?
Le true open est l'ouverture du deuxième trimestre d'un cycle, utilisée à la place de l'ouverture calendaire comme prix de référence du cycle. La logique : Q1 correspond à l'accumulation, donc le « vrai » point de départ du cycle est l'endroit où commence la manipulation.
| Cycle | True open (convention courante) |
|---|---|
| Année | Premier jour de trading d'avril |
| Semaine | Lundi 18:00 New York (début de la journée de trading de mardi) |
| Journée | 00:00 New York (le « true day open ») |
| Session | L'ouverture de son deuxième bloc de 90 minutes (par exemple 07:30 dans la session 06:00–12:00) |
Les sources divergent sur certains ancrages, en particulier le mois. Le true day open à minuit New York est le plus utilisé et constitue aussi un niveau de référence ICT classique.
Comment les traders l'utilisent : dans une journée haussière, ils cherchent à acheter sous le true day open (un discount par rapport au vrai départ de la journée) ; dans une journée baissière, à vendre au-dessus (une prime). Il agit comme un filtre simple. Si votre biais est haussier et que le prix est déjà nettement au-dessus du true open, la meilleure partie du mouvement est peut-être passée, ou une meilleure entrée peut venir après une manipulation qui le ramène dessous. Cela reprend la logique de premium and discount, appliquée au temps plutôt qu'à un range de prix.
Comment fonctionnent les cycles de 90 minutes ?
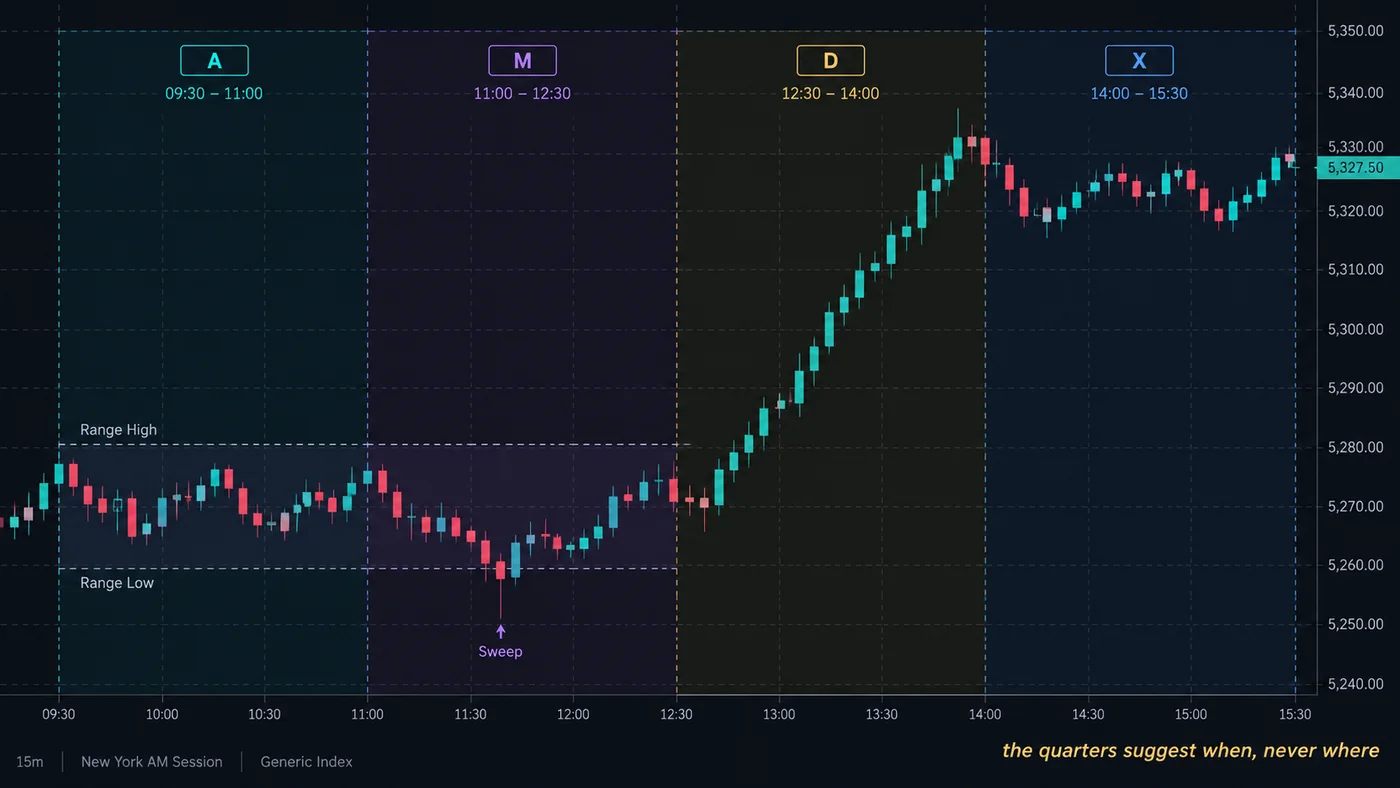
Dans chaque session de six heures, les quatre blocs de 90 minutes suivent le même modèle AMDX. Pour un trader intraday, c'est là que la quarterly theory devient pratique : le deuxième bloc d'une session est le moment où un sweep du range initial de la session est le plus attendu, et le troisième bloc est celui où le vrai mouvement est attendu.
Deux conventions d'ancrage sont courantes. L'une garde la grille de session (pour New York : 06:00, 07:30, 09:00 et 10:30). L'autre s'ancre sur l'ouverture cash des actions à 9:30, parce que les futures sur indices changent de caractère à ce moment-là. Choisissez-en une, notez-la et utilisez-la de manière cohérente ; les mélanger est une façon fréquente de voir le schéma que vous voulez voir.
La phrase du graphique ci-dessus donne le bon état d'esprit : les trimestres suggèrent quand un mouvement peut se produire, jamais où. L'emplacement vient toujours de la liquidité et de la structure : buy-side et sell-side liquidity, fair value gaps et order blocks.
Comment trader la quarterly theory ?
La quarterly theory est un filtre et une aide au timing, pas un système complet. Un workflow intraday typique la combine avec les entrées ICT classiques :
- Biais higher-timeframe. Décidez de la direction journalière à partir de la structure et du higher-timeframe draw on liquidity. La quarterly theory ne vous donne pas la direction.
- Marquez les références. Le true day open, le range Asia (Q1 de la journée) et le premier range de 90 minutes de la session.
- Attendez la manipulation de Q2. Dans une journée haussière, cherchez un sweep sous le range Asia ou le plus bas initial de la session, idéalement sous le true day open (discount).
- Confirmez avec la structure. Un market structure shift vers le haut après le sweep, laissant un fair value gap pour entrer.
- Visez la distribution de Q3. Ciblez la liquidité opposée (le plus haut de la veille, le plus haut de London) pendant le troisième trimestre, et gérez le trade en Q4.
Le stop se place au-delà de l'extrême de la manipulation. Si le prix continue dans la direction de la « manipulation » pendant Q3, la lecture était fausse : le mouvement était la distribution, pas la manipulation. C'est l'échec le plus courant, et la raison pour laquelle le cadre ne doit jamais prendre le dessus sur la structure.
Horloge des trimestres
L'horloge montre où se situe n'importe quel moment dans la grille trimestrielle, en heure de New York : le trimestre de l'année, du mois, de la semaine, de la journée et du cycle de 90 minutes, la phase AMDX et les true opens à surveiller. Laissez-la sur « En direct » pour suivre la session actuelle, ou choisissez une date et une heure pour étudier un graphique passé.
Quarterly theory vs killzones et Power of Three
| Concept | Ce qu'il organise | Échelle | Usage principal |
|---|---|---|---|
| Quarterly theory | Le temps en quatre trimestres répétitifs | De l'année à 90 minutes | Quand la manipulation et le vrai mouvement sont probables |
| Killzones | Fenêtres précises de forte activité | Intraday | Quand être devant l'écran |
| Power of Three | Accumulation, manipulation, distribution | Surtout la bougie journalière | La forme d'une journée |
| ICT macros | Courtes fenêtres algorithmiques (environ 20 minutes) | Intraday | Timing précis d'entrée |
| Silver Bullet | Un setup sur une fenêtre d'une heure | Intraday | Une entrée FVG précise |
Les éléments se chevauchent. Les killzones de London et New York coïncident grosso modo avec les sessions Q2 et Q3 de la journée, et le Power of Three est la quarterly theory appliquée à une seule bougie journalière. Si vous tradez déjà les killzones, la quarterly theory ajoute surtout l'idée que le même schéma se répète dans chaque session et sur les jours de la semaine.
La quarterly theory est-elle étayée par des preuves ?
Pas au sens indépendant et publié du terme. Le cadre ne repose sur aucune étude statistique formelle, et les exemples anecdotiques qui circulent sont choisis après coup. Cela ne la rend pas inutile ; cela signifie que vous devez la traiter comme une hypothèse à tester sur votre propre marché.
Un test équitable est simple à mener. Marquez le true day open et le range Asia sur, par exemple, 60 journées de trading consécutives d'un marché. Notez si le trimestre London ou début New York sweep un côté du range Asia puis clôture la journée de l'autre côté. Comparez le taux de réussite à ce que vous attendriez du hasard et d'une règle simple de type « fade la première cassure du range Asia ». Les effets d'heure dans les marchés sont réels (la volatilité se regroupe autour des ouvertures et des publications de données), donc une certaine structure devrait apparaître. La question est de savoir si les libellés de trimestre ajoutent quelque chose au-delà de cela.
La crypto se traite 24 heures sur 24 et s'insère mécaniquement dans la grille. Les actions, avec une session cash de 6.5 heures, s'y prêtent moins proprement, ce qui explique pourquoi la plupart des praticiens appliquent les trimestres aux futures sur indices plutôt qu'aux actions individuelles.
Quelles erreurs les traders font-ils avec la quarterly theory ?
- Trader le temps sans emplacement. Être en Q2 n'est pas un signal. Il vous faut encore un sweep d'un vrai pool de liquidité et un shift de structure.
- Forcer AMDX sur chaque cycle. Certaines sessions sont XAMD, d'autres sont des inside days qui ne font rien. Laissez le graphique décider.
- Mélanger les ancrages horaires. Passer de la grille 06:00 à la grille 9:30, ou d'un fuseau horaire à l'autre, garantit des résultats confus. Utilisez l'heure de New York et une seule grille.
- Ignorer les news. Les publications à fort impact prennent le dessus sur tout modèle temporel.
- Appeler distribution une « manipulation ». Si le « faux » mouvement continue jusqu'en Q3, c'était le vrai mouvement. Respectez le stop.
- Sur-fractaliser. Descendre à des trimestres de 22.5 minutes sur un graphique 1 minute produit une étiquette pour chaque bougie et une raison pour chaque trade.
Données de référence
| Élément | Détail |
|---|---|
| Origine | Concepts temporels ICT ; organisés par le trader Daye au début des années 2020 |
| Fuseau horaire | New York |
| Début de journée | 18:00 (journée de trading futures et forex) |
| Sessions | Asia 18–00 · London 00–06 · New York 06–12 · Après-midi 12–18 |
| Séquence | AMDX (ou XAMD lorsque le cycle se décale) |
| True day open | 00:00 New York |
| Weekly true open | Lundi 18:00 New York |
| Preuves | Anecdotiques ; aucune validation statistique indépendante |
| Sur TradingView | Des scripts communautaires tracent les trimestres et les true opens ; aucun outil intégré |
Comment la quarterly theory s'intègre-t-elle aux indicateurs Quantum Algo ?
La quarterly theory répond à la question « quand » ; le trade a toujours besoin du « où ». Les indicateurs Quantum Algo gratuits sur TradingView marquent les sessions, liquidity sweeps, shifts de structure et fair value gaps, qui sont les emplacements qu'une manipulation de Q2 est censée toucher. Zeno, le moteur premium de Quantum Algo (QuantumAlgo), affiche des signaux d'achat et de vente avec une entrée, un stop et deux objectifs ; vérifier dans quel trimestre un signal se déclenche est une façon simple d'ajouter un filtre temporel sans laisser le temps prendre la décision. Chaque signal Zeno est consigné dans l'historique public.
La quarterly theory divise chaque cycle (année, mois, semaine, journée, session) en quatre trimestres et attend accumulation, manipulation, distribution puis continuation ou reversal. Le true open, le début de Q2, est le prix de référence du cycle : achetez sous ce niveau dans un cycle haussier, vendez au-dessus dans un cycle baissier. Utilisez-le pour timer les entrées après un sweep de Q2, confirmé par un shift de structure, et pour cibler la liquidité en Q3. Elle n'a aucune validation statistique publiée, donc testez-la sur votre propre marché et ne laissez jamais l'horloge prendre le dessus sur la structure.
◆ Vérification interactive
Connaissez-vous vos trimestres ?
Questions que les traders posent sur l'ICT quarterly theory
Un cadre temporel qui divise chaque cycle (année, mois, semaine, journée, session) en quatre trimestres et attend que le prix traverse accumulation, manipulation, distribution puis continuation ou reversal.
Elle s'appuie sur les enseignements temporels d'ICT et est généralement attribuée à un trader connu sous le nom de Daye, qui l'a organisée au début des années 2020. Il n'existe pas de publication formelle.
Accumulation, manipulation, distribution et X (continuation ou reversal) : la séquence en quatre phases que la quarterly theory attend à l'intérieur de chaque cycle.
Une version décalée de la séquence dans laquelle l'expansion vient d'abord, puis l'accumulation, la manipulation et la distribution suivent, utilisée lorsque le cycle a déjà livré un mouvement.
Minuit à New York (00:00), l'ouverture du deuxième trimestre de la journée. Les traders l'utilisent comme référence : en dessous, c'est un discount pour les longs ; au-dessus, une prime pour les shorts.
En heure de New York : Asia 18:00–00:00 (Q1), London 00:00–06:00 (Q2), New York 06:00–12:00 (Q3) et l'après-midi 12:00–18:00 (Q4).
Chaque session de six heures découpée en quatre blocs de 90 minutes qui suivent le même modèle AMDX. Certains intervenants les ancrent sur l'ouverture de session, d'autres sur l'ouverture cash de 9:30.
Il n'existe pas de validation statistique indépendante. Les effets d'heure sont réels, mais savoir si les libellés de trimestre ajoutent quelque chose doit être testé sur votre propre marché.
Oui. La crypto se traite 24 heures sur 24 et s'insère mécaniquement dans la grille ; la même prudence sur les preuves s'applique.
Il n'existe pas d'outil intégré, mais plusieurs scripts communautaires tracent les trimestres, les libellés AMDX et les true opens.
Références et guides associés
Lire ensuite
- Power of Three (AMD) : guide ICT complet
- ICT Macros
- ICT Silver Bullet
- ICT Trading Strategy
- ICT 2022 Model
- Higher Timeframe Bias
- Liquidity Sweep Trading
- Zones Premium and Discount
- Qui est ICT ?
- Horaires du marché Forex
- Indicateurs TradingView gratuits
- Zeno — le moteur premium