交易机器人有效吗?诚实答案、四个决定因素以及测试方法
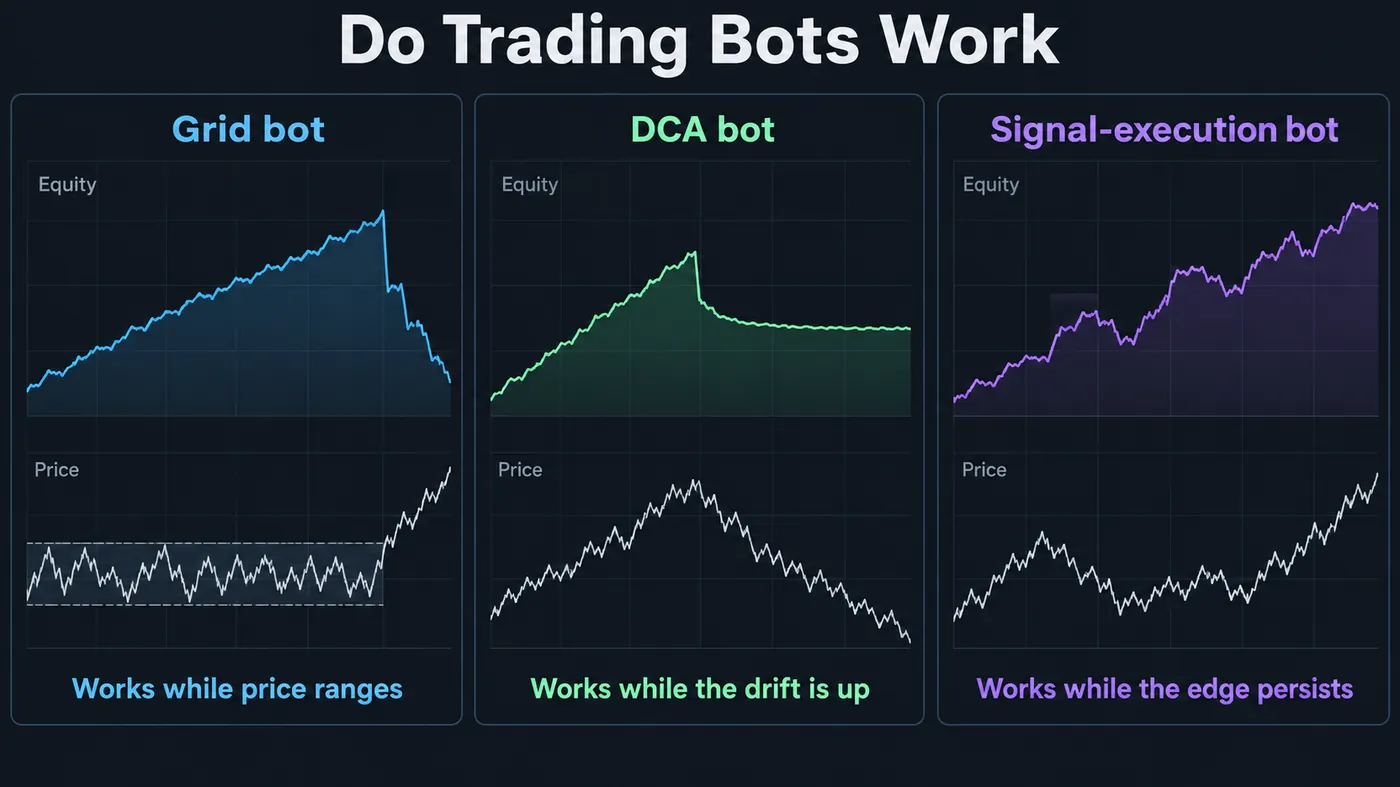
交易机器人作为执行器是有效的,但不是优势本身:机器人会不带恐惧地执行规则要求的每一笔交易,但它继承的是所运行策略的期望值,再扣除滑点和费用。网格机器人在震荡区间中赚钱,在趋势中亏损;DCA 机器人在上涨趋势中赚钱,在回撤中锁住资金;信号执行机器人表现如何,取决于它背后的系统表现如何。
提出这个问题的人,通常是想跳过最难的部分,而诚实答案不会允许他们这样做。机器人是交易中最容易构建的东西,却是最难做成盈利的东西,因为利润从来不在机器人里。本页会说明每类机器人实际在做什么,以及会被哪种市场状态击穿;决定机器人是否适合您的四个条件;付款前如何测试供应商的说法;一个把回测放进真实成本和正常实盘折损中的计算器;一个示例,展示同一个系统在一种止损下盈利、在另一种止损下变成费用机器;以及哪些错误把能运行多年的机器人和只运行一个月的机器人区分开。
经得起公开验证的指标。
一个引擎,四款精准工具:Gold(XAU)Scalper、机构级 Gravity Zone、Zeno 动量振荡指标,以及面向股票的 Zeno Stocks。
利润来源是机器人还是策略?
是的,交易机器人有效,但只是狭义上的有效:机器人会每一次都按照指令下单,不会恐惧,也不会疲劳。这些交易是否赚钱是另一个问题,而且与机器人本身无关。执行真实优势策略的机器人会复利放大它;执行没有优势策略的机器人,会比人更快、更稳定地亏钱,因为它从不犹豫。机器人只是最后百分之十的工作。最前面的百分之九十是优势,而大多数买机器人的人,正是想避开这一部分。
这就是为什么真实数字既惨淡又容易误导。大多数零售机器人亏钱,是因为大多数零售策略亏钱,也就是把人类亏钱的同样原因自动化了。网格和 DCA 机器人是最常被销售的类型,但它们根本不是策略;它们只是表达一种对市场状态的看法(市场会震荡;最终会上涨)的方式,只要这种看法成立就赚钱,一旦停止成立就亏钱。面向零售销售的“AI 机器人”,几乎在所有情况下,都是这两类机器人加上一层营销包装。真正有效的机器人,是那些在人来运行时已经有效的系统的执行层。
本页会把答案变成可用形式:每类机器人实际做什么、在哪里失效;决定它是否适合您的四件事;付款前如何测试说法;一个把回测放进滑点、费用和正常实盘折损中的计算器;以及向任何供应商提问的问题。什么是交易机器人指南讲的是结构;最佳交易机器人指南对产品进行排名。
每类交易机器人做什么,什么时候会失效?
| 机器人 | 它实际做什么 | 有效条件 | 失效条件 | 典型结果 |
|---|---|---|---|---|
| 网格机器人 | 在区间内按固定间隔放置买单和卖单,收取震荡 | 价格在网格内部震荡 | 价格趋势性脱离网格——每一档现在都是亏损库存仓位 | 稳定的小收益,然后一次大回撤把它们还回去 |
| DCA 机器人 | 按计划或在下跌时买入固定金额,并向下摊平 | 资产最终上涨 | 资产没有上涨,或需要多年——资金以亏损状态被锁住 | 牛市中还可以;熊市中出现长期横向回撤 |
| 信号执行机器人 | 接收信号(指标警报、webhook)并带着止损和目标位下单 | 信号有优势,并且执行与测试一致 | 信号被曲线拟合,或滑点吃掉优势 | 底层系统做什么,它就做什么,再扣除成本——不好不坏 |
| “AI”机器人(零售) | 通常是由模型选择参数的网格或 DCA 机器人 | 同上 | 同上,但透明度更低 | 同上,但费用更高 |
| 做市 / HFT | 通过速度和库存控制捕捉点差 | 您拥有共置、资金和数据 | 您是零售交易者 | 在任何真实意义上都不向您开放 |
真正重要的是“失效条件”这一列,因为销售页永远不会展示它。一个网格机器人在三个月区间里的回测看起来像印钞机;终结这个区间的趋势并不在样本里。一个 DCA 机器人在 2020 年以来的 Bitcoin 上看起来像天才;同一个机器人在归零的币上不会被展示。只有信号执行机器人在结构上是诚实的,因为它的表现就是一个您可以检查的系统表现,也正因如此,它是唯一一种在您运行前就能验证结果的机器人。
交易机器人是否有效由什么决定?
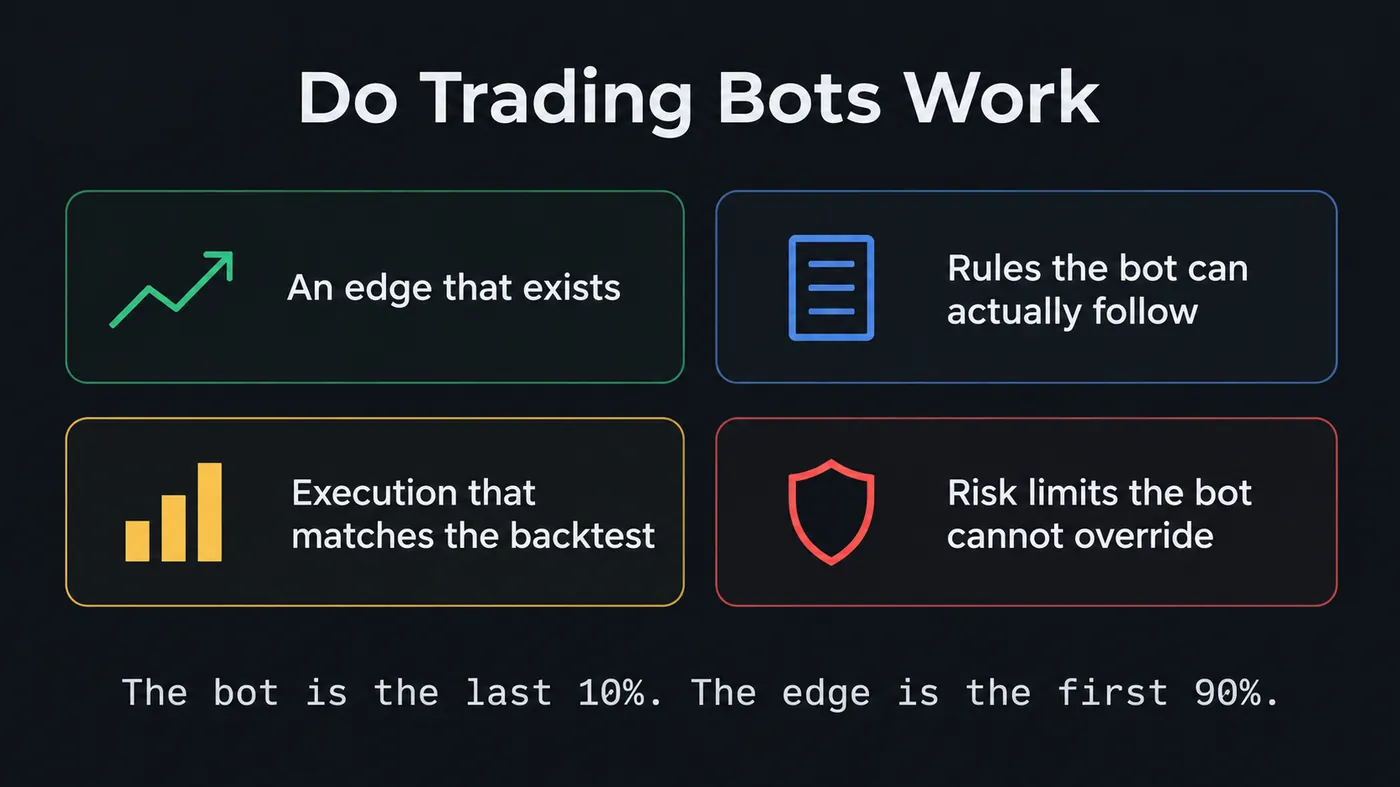
确实存在的优势。 一个经过测试、基于规则的理由,说明交易应当具有正期望值,例如带明确止损的结构型入场、带市场状态过滤器的均值回归形态,或任何有滚动前推记录的系统。如果您不能用一句话说明优势,机器人就没有东西可以执行。回测指南就是测试这句话的地方。
机器人真正能遵循的规则。 “在订单块回调处买入,前提是结构看涨”是一个主观判断句子;“在 15 分钟收盘站上最近确认的看涨订单块 50% 后,在其 50% 位置买入,止损放在订单块下方,目标为最后一个波段高点”才是规则。机器人运行规则。把策略自动化的大部分工作,就是发现您的策略其实从未被完整写下来,而算法化 SMC 课程会带您走完这个过程。
与回测一致的执行。 滑点、费用、点差和延迟是每笔交易的固定税,止损越紧,这个税在 R 中越大。一个假设在信号 K线收盘价成交、止损为 0.3% 的回测,可能会被 0.05% 的往返成本吃掉全部优势。下面的计算器会让这一点变得可见;前视偏差和重绘条目讲的是回测在成本被计算之前就说谎的两种方式。
机器人无法覆盖的风险限制。 最大日亏损、最大仓位大小、紧急停止开关,应尽可能在交易所或账户层面、位于机器人自身逻辑之外执行。机器人有两种失败方式:因为优势消失而缓慢亏损,或因为行情源故障、闪崩行情遇到没有上限的循环,在一小时内亏光一切。第二种才是终结账户的方式,而且完全可以预防。
付款前如何测试机器人的说法?
- 询问策略,而不是收益。 如果供应商无法描述入场、止损和出场规则,它卖的就是市场状态赌注。离开。
- 要求实时、第三方验证的实盘记录。 至少覆盖一年,并包含趋势和区间的交易所验证或经纪商验证权益。截图不是记录。
- 检查样本中是否包含会击穿它的市场状态。 没有趋势阶段记录的网格机器人,或没有熊市记录的 DCA 机器人,都没有经过测试。
- 把数字放进成本中检验。 胜率、以 R 表示的平均盈利和亏损、每月交易次数、止损大小、真实往返成本。使用下面的计算器;如果优势在现实成本下消失,它就不是优势。
- 用您账户的真实费用纸面运行一个月。 实时纸面成交,而不是回测。将成交与回测假设进行比较。
- 把限制设置在机器人之外。 日亏损上限、仓位上限、紧急停止开关,应设在交易所或账户层面。
机器人现实计算器
输入回测胜率、以 R 表示的平均盈利和亏损、每月交易次数、平均止损距离和您的真实往返成本,再加上您预期实盘表现相对回测会承受的折损。该工具会返回成本前后的期望值、保留下来的月度 R,以及会完全抹去优势的盈亏平衡成本。
哪种交易机器人真的可能有效?
架构很简单,而且也是每一种严肃零售自动化都会使用的架构:TradingView 上的指标或策略触发警报;警报通过 JSON 载荷发送到 webhook;一个小型执行器接收它,并在交易所或经纪商处下单,同时附带止损和目标位;风险层限制仓位大小和日亏损。机器人对市场没有观点。它所做的一切都继承自信号,这意味着它的一切都可以被检查:您可以在连接一美元之前看到信号历史、止损、胜率和回撤。
这正是 QuantumBot 背后的设计:它执行 Zeno 的信号,每个信号都在图表上打印止损和目标位,并在所连接的交易所下单,仓位和日亏损限制由交易者设置;信号本身在实盘记录页面上有公开、带时间戳的账本。它是否能让某位交易者赚钱,取决于与任何机器人相同的四个问题;区别在于,这四个问题都可以在运行前得到回答。跟单交易与自动化交易指南讲的是跟随一个人而不是一个系统的替代方案。
参考数据
| 项目 | 值 |
|---|---|
| 它们有效吗? | 作为执行器,是的。作为优势来源,不是——机器人继承的是策略期望值减去成本 |
| 网格机器人 | 从区间中获利;当价格趋势性脱离网格时,亏掉累积收益 |
| DCA 机器人 | 在上涨趋势中获利;在下跌趋势中把资金锁进长期回撤 |
| 信号执行机器人 | 执行指标或策略;表现 = 系统表现减去滑点和费用 |
| “AI”零售机器人 | 通常是带参数模型的网格或 DCA;验证策略,而不是标签 |
| 四个条件 | 确实存在的优势;机器人能遵循的规则;与回测一致的执行;位于机器人之外的风险限制 |
| 回测如何说谎 | 前视偏差、重绘信号、没有成本、样本不包含会击穿策略的市场状态 |
| 成本经验法则 | 往返成本 ÷ 止损距离 = 每笔交易的 R 税;紧止损和高交易次数会放大它 |
| 不可谈判 | 在账户或交易所层面执行的日亏损上限、仓位上限和紧急停止开关 |
同一个回测为什么能让一个机器人盈利、另一个不能?
一位交易者有一个 4 小时 BTCUSDT 系统:当价格对某个波段低点进行流动性扫荡,并在 15 分钟收盘重新站上它时做多,止损放在扫荡下方,目标为最后一个波段高点。不计成本的两年回测结果是:58% 胜率,平均盈利 1.4R,平均亏损 1R,在五个交易对篮子上每月 40 笔交易,平均止损为价格的 0.6%。期望值为每笔 0.41R,每月 16.4R,这正是能卖机器人那种数字。
现在加入成本。交易所费用、点差,以及在扫荡中用市价单成交的现实滑点合计为 0.08% 往返成本;在 0.6% 止损上,这等于每笔 0.13R。成本后期望值为 0.28R。再加入正常实盘折损,也就是回测中看起来干净、但在 K线收盘时模糊的信号,以及比假设更差的成交,将胜率削减 10%:实盘 52%,期望值 0.12R,每月 4.8R。仍然为正,仍值得运行,但大约只有回测的四分之一。用同一个系统,把止损改成 0.25% 来“收紧风险”,成本就变成每笔 0.32R,实盘期望值转负,原本盈利的机器人现在成了费用机器。机器人没有任何变化。变化的是止损。
人们使用交易机器人会犯哪些错误?
- 买机器人是为了避开构建优势。机器人执行交易,但不会提供交易理由。
- 用区间行情评价网格机器人,用牛市评价 DCA 机器人。测试会击穿它的市场状态。
- 相信没有成本的回测。往返成本除以止损距离,就是每笔交易永远要缴的税。
- 相信截图。只有第三方验证的实盘记录才算数。
- 让机器人管理自己的风险。日亏损和仓位上限应位于机器人之外。
- 为了“降低风险”而收紧止损,却把 R 中的成本税翻倍。
- 运行没人能说清策略的“AI”机器人。如果规则是秘密,优势也是秘密,通常是因为根本没有优势。
机器人、Zeno 与免费指标
免费库中的每个脚本都会触发 TradingView 警报,这就是信号执行机器人的前半部分:Liquidity Sweeps 脚本在扫荡时发出警报,Smart Money Concepts Engine 在结构突破和订单块上发出警报,Supertrend Engine 在趋势翻转时发出警报,Event Probability Engine 在机器人应回避的新闻窗口发出警报。免费算法交易课程会展示警报如何变成订单。高级引擎 Zeno 是已经在载荷中带有止损和目标位的信号,而 QuantumBot 是为它构建的执行器;四个问题都公开回答,这才是唯一值得付费的“机器人是否有效”版本。
机器人是执行器;给它一个已经有效的系统,它就会毫不退缩地运行;什么都不给它,它就会比您亏得更快。测试会击穿机器人的市场状态,把回测放进真实成本和实盘折损中,要求一个您能说清的策略和一份您能验证的记录,并把日亏损上限和紧急停止开关放在机器人够不到的地方。只有这样,它才有效。
◆ 互动检查
您知道机器人能做什么、不能做什么吗?
人们关于交易机器人的常见问题
作为执行工具,是的,机器人会毫不犹豫地执行规则要求的每一笔交易。作为利润来源,不是:机器人返回的是它所运行策略的期望值,再扣除滑点和费用。运行真实优势系统的机器人会复利放大它;运行没有优势系统的机器人,会比人更快、更稳定地亏钱。
只有当它执行的策略在扣除成本后仍然盈利时才可以。大多数零售机器人亏钱,是因为大多数零售策略亏钱,也因为网格和 DCA 机器人是市场状态赌注,而不是策略;它们在销售时展示的市场状态中盈利,一旦状态改变就亏损。信号执行机器人的盈利能力与背后系统一样,而这个系统可以事先检查。
只要价格留在网格内部,是的,它们会从震荡中收取小收益。当价格趋势性脱离网格时,每一档都变成亏损库存仓位,累积收益会被还回去,常常就在一次走势中发生。网格机器人是在押注区间延续;请用终结区间的趋势来测试它。
在会上涨的市场中,是的。在不上涨、或需要多年才能恢复的市场中,资金会以亏损状态被锁进长期横向回撤。销售页永远不会展示的案例,是某个资产归零时的 DCA 机器人。
零售“AI”机器人几乎总是由模型选择参数的网格或 DCA 机器人,它们以同样方式失败,只是透明度更低。评判任何机器人时,应看它运行的策略、经过验证的实盘记录和风险限制,而不是标签。
坚持要求包含成本(费用、点差、滑点)、没有前视偏差、信号不重绘,并且样本包含会击穿该策略的市场状态。然后把数字放进本页计算器,并在您的账户真实费用下纸面运行机器人一个月,将成交与回测假设进行比较。
带有外部风险限制的信号执行机器人:指标或策略警报带着止损和目标位下单,账户或交易所层面有日亏损上限和仓位上限,并有紧急停止开关。它的表现就是可见系统的表现,而最坏情况由机器人无法更改的规则限制。
因为成本按每笔交易固定,而止损距离不是。往返成本除以止损距离,就是 R 中的税;0.6% 止损上的 0.08% 成本是 0.13R,而 0.25% 止损上就是 0.32R。为了“降低风险”而收紧止损,可能在其他条件不变的情况下,把盈利系统变成费用机器。
可以,只要规则写得足够精确:具体的订单块定义、具体的结构突破(BOS)规则、止损和目标位规则。大部分工作是发现方法中哪些部分原本依赖主观判断;算法化 SMC 课程和免费算法交易课程会讲解这种转换。
QuantumBot 是信号执行机器人:它在连接的交易所上下达 Zeno 信号,每个信号都带有止损和目标位,并使用交易者设置的仓位和日亏损限制;这些信号在实盘记录页面上有公开的时间戳账本。每个免费指标也会触发 TradingView 警报,可以通过 webhook 驱动机器人。
参考资料与相关指南
接下来阅读
- 什么是交易机器人?
- 最佳交易机器人
- 跟单交易与自动化交易
- 交易策略回测
- 免费算法交易课程
- 算法化 SMC 交易(学院)
- 为什么大多数交易者亏钱?
- 交易中的蒙特卡洛模拟
- QuantumBot
- 实盘记录
- 期望值——术语表
- 前视偏差——术语表
主要来源
- Bailey, Borwein, López de Prado & Zhu — Pseudo-Mathematics and Financial Charlatanism: the effects of backtest overfitting
- Barber & Odean — Trading Is Hazardous to Your Wealth: the performance of individual investors
- TradingView: Alerts and webhooks — the mechanism behind signal-execution bots
- Quantum Algo: QuantumBot and the public signal ledger