Pourquoi la plupart des traders perdent-ils de l’argent ? Les données, les vraies causes et ce que font les 10% rentables
Pourquoi la plupart des traders perdent-ils de l’argent ?
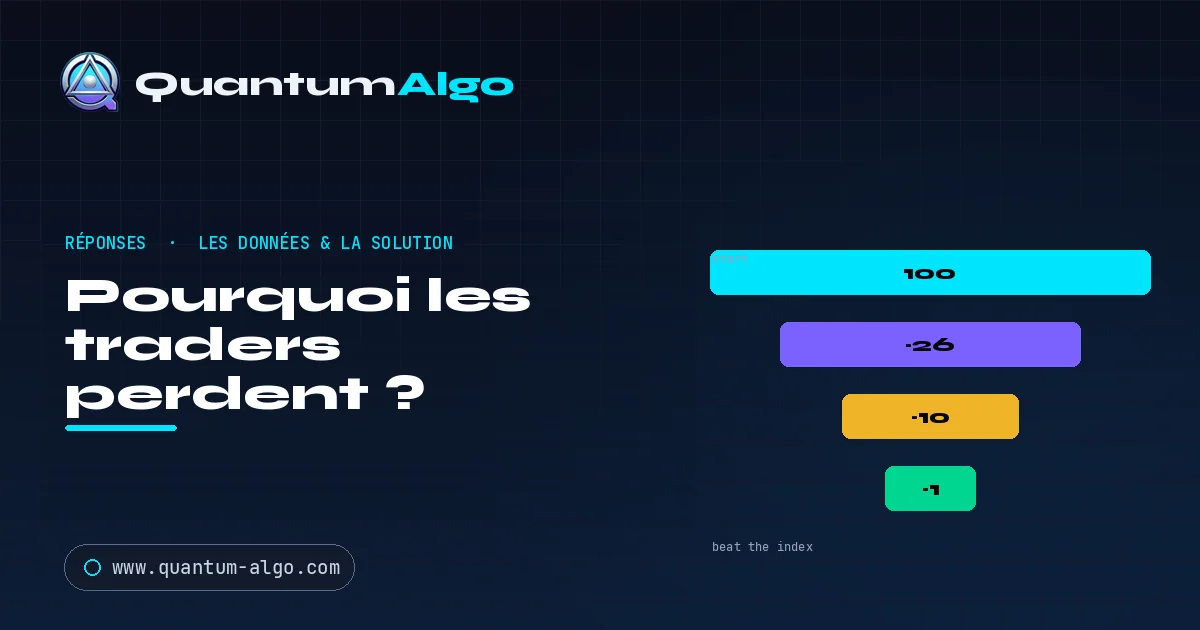
La plupart des traders perdent de l’argent parce qu’ils n’ont pas d’edge testé, utilisent trop d’effet de levier, tradent sans plan de risque, prennent des décisions émotionnelles et paient des coûts de trading. Des études menées sur plusieurs décennies et dans plusieurs pays constatent qu’environ 70–90% des traders actifs perdent, et qu’environ 1% seulement battent un indice sur le long terme. La minorité rentable trade un edge documenté, risque un petit pourcentage fixe et suit un processus.
La plupart des traders perdent de l’argent pour la même poignée de raisons : pas d’edge testé, trop d’effet de levier, pas de plan de risque, des décisions émotionnelles et les coûts de trading. Étude après étude, sur plusieurs décennies et dans plusieurs pays, montre qu’environ 70–90% des traders actifs perdent, et qu’environ 1% seulement battent un simple indice sur le long terme. L’échec vient presque toujours non pas de l’absence d’un « secret », mais de la gestion du risque et de la discipline sous pression. La minorité rentable fait l’inverse : elle trade un edge documenté, risque un petit pourcentage fixe par trade et suit un processus vérifiable, ce qui correspond exactement à la logique d’un système comme Quantum Algo.
Des indicateurs qui font leurs preuves en public.
Un seul moteur, quatre outils de précision : le Gold (XAU) Scalper, l’institutional Gravity Zone, le Zeno momentum Oscillator et Zeno Stocks pour les actions.
Presque tous ceux qui commencent le trading ont entendu cette statistique, et presque tous pensent qu’ils feront exception. La vérité inconfortable, c’est que le taux d’échec est réel, remarquablement constant d’un marché et d’une décennie à l’autre, et qu’il repose sur des causes entièrement corrigibles. Ce guide expose ce que disent réellement les données, les raisons précises pour lesquelles les comptes explosent et, plus utile encore, les quelques choses que la minorité rentable fait différemment.
| Le taux d’échec | Environ 70–90% des traders actifs perdent ; ~1% battent un indice à long terme |
| Ce n’est pas la stratégie | La cause, c’est la gestion du risque et la discipline, pas un secret manquant |
| Causes principales | Pas d’edge testé, trop d’effet de levier, pas de plan de risque, émotion, frais & slippage |
| Ce que font les gagnants | Ils tradent un edge documenté, risquent un petit pourcentage fixe et suivent un processus |
| La partie corrigeable | Chaque cause majeure est une habitude ou une règle, pas du talent |
| La preuve | Un historique vérifiable et horodaté sépare un edge d’une simple histoire |
Que disent les données sur les traders qui perdent de l’argent ?
Les chiffres sont sévères et cohérents. De grandes études universitaires sur les traders particuliers aux États-Unis, au Brésil et à Taïwan convergent vers le même constat : la grande majorité perd de l’argent, la plupart arrêtent en moins d’un an, et seule une infime fraction reste rentable sur plusieurs années. Selon la façon dont on le mesure, entre 70% et 95% des traders actifs finissent dans le rouge, et environ 1% seulement battent de manière prévisible un simple fonds indiciel sur le long terme. Même parmi les traders motivés qui paient pour tenter des évaluations de funded account, la plupart échouent, et l’échec relève presque toujours de la gestion du risque sous pression, pas d’une mauvaise analyse.
Quelles sont les cinq raisons pour lesquelles les comptes de trading explosent ?
Enlevez les excuses, et presque chaque compte perdant remonte aux mêmes cinq causes.
1. Pas d’edge testé. La plupart des traders ne vérifient jamais que leur approche gagne sur un large échantillon. Ils tradent une impression, une capture d’écran ou une stratégie qu’ils n’ont jamais backtestée ; en pratique, ils jouent à pile ou face avec des frais en plus. 2. Trop d’effet de levier. C’est la façon la plus rapide de disparaître. Une taille trop élevée signifie qu’une série de pertes normale, que tout edge connaît, efface le compte avant que l’edge puisse s’exprimer. 3. Pas de plan de risque. Pas de stop prédéfini, pas de perte quotidienne maximale, pas de règle pour la taille de position. Sans limites strictes, une mauvaise décision devient un arrêt définitif du compte. 4. L’émotion. Trading de revanche après une perte, déplacement des stops, renforcement d’une position perdante, sortie trop tôt des gagnants et pertes laissées courir : l’exact opposé de ce qui fonctionne. 5. Les coûts. Spreads, commissions et slippage transforment silencieusement une stratégie à l’équilibre en stratégie perdante, et le trading excessif multiplie cette charge.
Pourquoi essayer plus fort ne corrige-t-il pas les pertes en trading ?
Si le taux d’échec reste aussi tenace, c’est parce que les causes sont psychologiques et que le marché est conçu pour les exploiter. L’excès de confiance pousse les gens à trader une approche perdante pendant des années ; la recherche montre que les traders continuent même après de longs historiques négatifs. L’aversion à la perte les amène à couper les gagnants et à garder les perdants. Et le désavantage structurel est réel : une grande partie de ce qui ressemble à un mouvement de prix aléatoire correspond à de la liquidité prise précisément sur les niveaux évidents où se trouvent les stops des particuliers. Faire plus d’efforts dans un processus cassé ne produit que des pertes plus nombreuses et plus rapides. Ce qui change le résultat, c’est un processus différent, pas davantage d’effort.
Que font les traders rentables différemment ?
Les traders de la fraction gagnante sont presque ennuyeusement constants sur quelques points. Ils tradent un edge documenté, c’est-à-dire une approche avec un taux de réussite et un ratio risque/rendement connus sur un large échantillon, pas une intuition. Ils risquent un petit pourcentage fixe par trade, souvent 0.5–1%, afin qu’aucune perte isolée ni aucune série normale ne puisse les couler. Ils ont des règles strictes : un stop sur chaque trade, une perte quotidienne maximale et la discipline de ne pas les contourner. Ils gardent des attentes réalistes : viser des rendements réguliers plutôt que devenir riches d’ici vendredi. Et ils lisent le marché de façon structurelle, en se positionnant avec l’order flow institutionnel au lieu de se faire sortir sur les niveaux évidents. Rien de tout cela n’est du talent ; tout cela est un système.
| La plupart des traders | Les ~10% rentables | |
|---|---|---|
| Edge | Non testé — une impression | Documenté sur un large échantillon |
| Risque par trade | Trop élevé / incohérent | Petit, fixe (0.5–1%) |
| Règles | Aucune ou ignorées | Stops stricts & limites quotidiennes |
| Émotion | Revanche & interventions | Suit le processus |
| Lecture du marché | Court après les niveaux évidents | Trade avec l’order flow |
| Preuve | Captures d’écran | Historique vérifiable et horodaté |
Comment un système vérifié change les probabilités
Chaque correction ci-dessus pointe vers la même chose : un processus répétable et vérifiable. C’est toute la philosophie de conception derrière Quantum Algo. Il lit le marché de façon structurelle — order blocks, Fair Value Gaps, liquidity sweeps — afin que vous soyez positionné avec les institutions plutôt que dans leur ligne de mire. Il déclenche des signaux non-repainting avec une entrée exacte, un stop et deux objectifs, ce qui retire l’incertitude émotionnelle au moment où elle compte le plus. Et surtout, il est vérifiable : les signaux publics sont publiés avec un horodatage avant le résultat, et chaque résultat est comptabilisé, de sorte que l’edge est documenté, pas simplement affirmé. Associez cela à une gestion du risque à fraction fixe, et vous traitez les cinq causes d’échec en une seule fois.
L’historique — un edge que vous pouvez vérifier
La différence entre la minorité gagnante et tous les autres tient généralement au fait que leur edge soit réel et documenté ou non. Le registre public de Quantum Algo affiche un taux de réussite de 75% sur 160 signaux clôturés, avec un ratio risque/rendement prévu de 2.3:1 : gagnants, perdants et résultats à l’équilibre, jamais modifiés. Voilà à quoi ressemble un edge documenté, et c’est précisément ce que la plupart des traders perdants n’ont jamais eu.
Le taux d’échec est réel, mais ce n’est pas une fatalité. Les personnes qui le dépassent n’ont pas un secret : elles ont un edge testé, un petit risque fixe, des règles strictes et la discipline de suivre un processus. Corrigez ces cinq causes et vous passez de la partie de l’entonnoir où se trouve presque tout le monde à celle que presque personne n’atteint.
Questions fréquentes
À cause de cinq facteurs récurrents : pas d’edge testé, trop d’effet de levier, pas de plan de risque, des décisions émotionnelles et les coûts de trading. Des études menées sur plusieurs décennies et dans plusieurs pays constatent qu’environ 70–90% des traders actifs perdent. L’échec relève de la gestion du risque et de la discipline sous pression, pas d’un secret manquant, ce qui signifie qu’il peut être corrigé.
Selon l’étude et la façon dont on le mesure, environ 70% à 95% des traders actifs perdent de l’argent, la plupart arrêtent en moins d’un an, et environ 1% seulement battent un simple fonds indiciel sur plusieurs années. Les chiffres sont remarquablement cohérents dans les données américaines, brésiliennes et taïwanaises.
Oui, mais il s’agit d’une petite minorité, et elle partage les mêmes habitudes : un edge documenté, un petit risque fixe par trade, des règles strictes qu’elle ne contourne pas, des attentes réalistes et une lecture structurelle du marché. C’est un processus qui s’apprend, pas une question de talent ou de chance.
L’excès d’effet de levier, c’est-à-dire risquer trop par trade. C’est le tueur le plus rapide, car même une bonne stratégie connaît des séries de pertes, et des positions surdimensionnées permettent à une série normale d’effacer le compte avant que l’edge puisse s’exprimer. Risquer un petit pourcentage fixe par trade est la plus grande correction de survie.
C’est du jeu si vous tradez sans edge testé, sans contrôle du risque ni plan, ce qui est la façon dont la plupart des gens le font. Avec un edge documenté, un risque fixe et une exécution disciplinée, cela devient une activité probabiliste où une espérance positive se compose sur un large échantillon. La différence, c’est le processus.
Seulement s’ils vous donnent un edge réel et vérifiable, et si vous les associez à la gestion du risque. Un indicateur aléatoire ne vous aidera pas ; un système structurel non-repainting avec un historique vérifié public traite plusieurs causes d’échec à la fois, mais il doit tout de même être combiné à un petit risque fixe et à la discipline.
À cause du biais d’excès de confiance. La recherche montre que les traders continuent même après de longs historiques négatifs, parce qu’ils attribuent les pertes à la malchance plutôt qu’à un processus cassé. Rompre le cycle exige une mesure honnête et vérifiable de la capacité de l’approche à gagner réellement, ce que la plupart des traders ne conservent jamais.
Il n’existe pas de délai fixe, mais les données montrent que seule une petite fraction des traders reste active et rentable après trois à cinq ans. Ceux qui y arrivent raccourcissent généralement la courbe en adoptant tôt un edge testé et des règles de risque strictes, plutôt qu’en apprenant en faisant exploser plusieurs comptes.
Elle risque un petit pourcentage constant du compte par trade, généralement 0.5–1%, avec un stop strict sur chaque trade et une perte quotidienne maximale. Cette approche à fraction fixe signifie qu’aucun trade isolé ni aucune série de pertes normale ne peut mettre fin au compte, ce qui lui permet de rester assez longtemps dans le jeu pour que l’edge fonctionne.
Il est construit autour des corrections exactes aux raisons pour lesquelles les traders perdent : une lecture structurelle et non-repainting de l’order flow pour trader avec les institutions, des entrées/stops/objectifs exacts qui retirent l’incertitude émotionnelle, et un historique vérifié public horodaté pour que l’edge soit documenté plutôt que simplement affirmé. Associé à un risque fixe, il traite les principales causes d’échec.
Références et guides associés
Plus dans ce sujet
- Le day trading est-il du jeu d’argent ? Où se situe la frontière (edge, risque, historique) — et est-ce légal ?
- Le day trading en vaut-il la peine ? La réponse honnête avec les taux de perte, la courbe en J et l’arithmétique
- Indicateur ADX : guide complet de trading
- Indicateur AlphaTrend : guide complet de trading
- ATR (Average True Range) : guide complet de trading
- Awesome Oscillator : guide complet de l’indicateur
- Quels sont les meilleurs indicateurs de volume ?
- Bollinger Bands — guide complet de l’indicateur de trading
- Indicateur CCI : guide complet
- Chandelier Exit : guide complet de trading
- Donchian Channels : guide complet de l’indicateur
- Fibonacci Bollinger Bands : guide complet de trading
- Fibonacci Retracement — guide complet de trading
- Hull Moving Average (HMA) : guide complet de trading
- Guide de l’indicateur Gaussian Channel
- Guide du meilleur indicateur Buy/Sell
Lectures essentielles
- BOS et CHoCH : guide complet de la structure de marché
- Trading avec order blocks : guide complet
- Meilleurs indicateurs TradingView — guide complet
- Gestion du risque en trading — guide complet
- Guide des figures de bougies — engulfing, pinbar et plus
- Tous les guides premium
- Quantum Algo sur TradingView
- Historique public
Sources faisant autorité
- ESMA: ESMA agrees to prohibit binary options and restrict CFDs to protect retail investors
- Journal of Financial Markets: The cross-section of speculator skill: Evidence from day trading (Barber, Lee, Liu, Odean)
- UC Berkeley Haas: Do Day Traders Rationally Learn About Their Ability? (Barber, Lee, Liu, Odean, Zhang)
Pour la prochaine décision, continuez avec la réalité des revenus du day trading et gardez la règle d’exécution séparée du contexte.