Qué es la línea Advance-Decline y cómo usarla
La línea Advance-Decline mide si hay más acciones cotizadas subiendo o bajando por debajo del movimiento de un índice. Su ventaja no es la predicción; es el contexto de amplitud. Cuando el SPX500 sube mientras la línea A/D marca un máximo más bajo, trato el rally como menos respaldado de forma amplia y exijo mejor confirmación de precio.
Un índice puede parecer saludable mientras lo sostiene un grupo sorprendentemente pequeño de nombres. La línea Advance-Decline expone esa concentración al seguir la diferencia acumulada entre valores que avanzan y valores que retroceden. La uso antes de tomar una señal SMC en SPX500, NAS100 o una cesta de acciones: si la amplitud acompaña, el setup tiene participación detrás; si la amplitud diverge, el setup necesita un estándar más estricto.
Indicadores que se demuestran en público.
Un motor, cuatro herramientas de precisión: el Gold (XAU) Scalper, la Gravity Zone institucional, el Zeno momentum Oscillator y Zeno Stocks para acciones.
Usa esta guía como filtro de decisión, no como una colección de etiquetas. El mercado, la sesión y la invalidación siguen decidiendo si una idea merece riesgo.
¿Qué les dice la línea Advance-Decline a los traders?
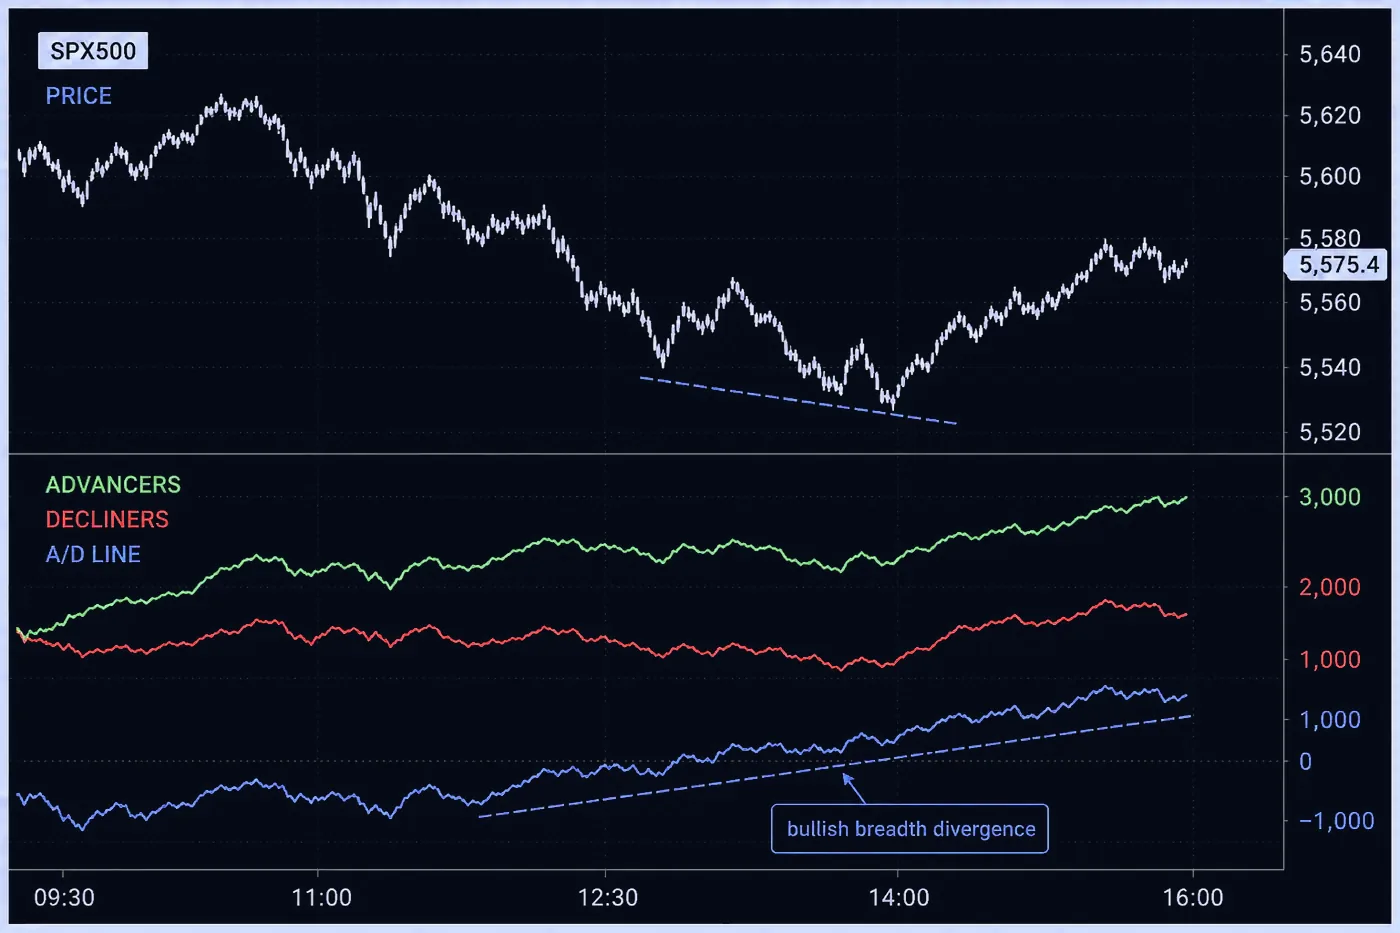
La línea A/D te dice qué tan amplia es la participación interna detrás de un movimiento de mercado. Sube cuando los valores que avanzan superan a los que retroceden y baja cuando dominan los descensos. Como acumula la diferencia neta diaria, puede revelar una mejora o deterioro silencioso antes de que el índice principal lo haga evidente.
Eso no la convierte en un gatillo de timing. La línea puede subir mientras el precio hace un pullback, o aplanarse mientras el precio marca tendencia. La leo como una pregunta: ¿participan suficientes componentes para que este movimiento sea duradero?
| Elemento | Valor / regla | Por qué importa |
|---|---|---|
| Fórmula | Línea A/D = valor anterior + (valores que avanzan − valores que retroceden) | Es acumulativa, así que la pendiente importa más que el nivel |
| Universo | Compuesto NYSE (≈2,000+ valores) o componentes del S&P 500 | El precio ponderado por índice puede subir mientras la mayoría de valores cae |
| Divergencia clásica | El índice imprime un máximo más alto, la línea A/D imprime un máximo más bajo | Liderazgo estrecho: el rally descansa en menos acciones |
| Impulso de amplitud (Zweig) | La media de 10 días de avances ÷ (avances + descensos) pasa de menos de 0.40 a más de 0.615 en 10 sesiones | Raro, históricamente asociado con el inicio de tramos alcistas fuertes |
| Herramientas de amplitud relacionadas | % de acciones sobre la MA de 50 días / 200 días · nuevos máximos − nuevos mínimos · Oscilador McClellan | Verificación cruzada cuando la línea A/D es ambigua |
| Cadencia de lectura | Cierre diario para contexto swing; A/D intradía para day trades en índices | La A/D intradía confirma o niega un impulso de apertura |
¿Cómo se calcula la línea A/D?
El cálculo básico es simple: los avances netos de hoy equivalen a valores que avanzan menos valores que retroceden, y la línea A/D suma esa cifra neta a la lectura anterior. Si 3,200 acciones avanzan y 1,400 retroceden, el día aporta +1,800 a la línea. Los valores sin cambios no suman a ningún lado.
El universo exacto importa. Una línea amplia de NYSE, una línea específica de una bolsa y un feed sintético de amplitud de un bróker no son intercambiables. Antes de comparar una lectura de amplitud con un índice, confirma el universo de componentes, la sesión, la zona horaria y si los datos están ajustados.
¿Por qué puede divergir la amplitud del índice?
Los índices ponderados por capitalización pueden ser levantados por un puñado de grandes compañías. El índice imprime un máximo más alto, pero la acción cotizada promedio puede estar plana o más baja. Esa es la clásica divergencia bajista de amplitud. Lo contrario también importa: el precio puede quedarse en rango mientras la línea A/D mejora en silencio, creando una base más amplia para un breakout posterior.
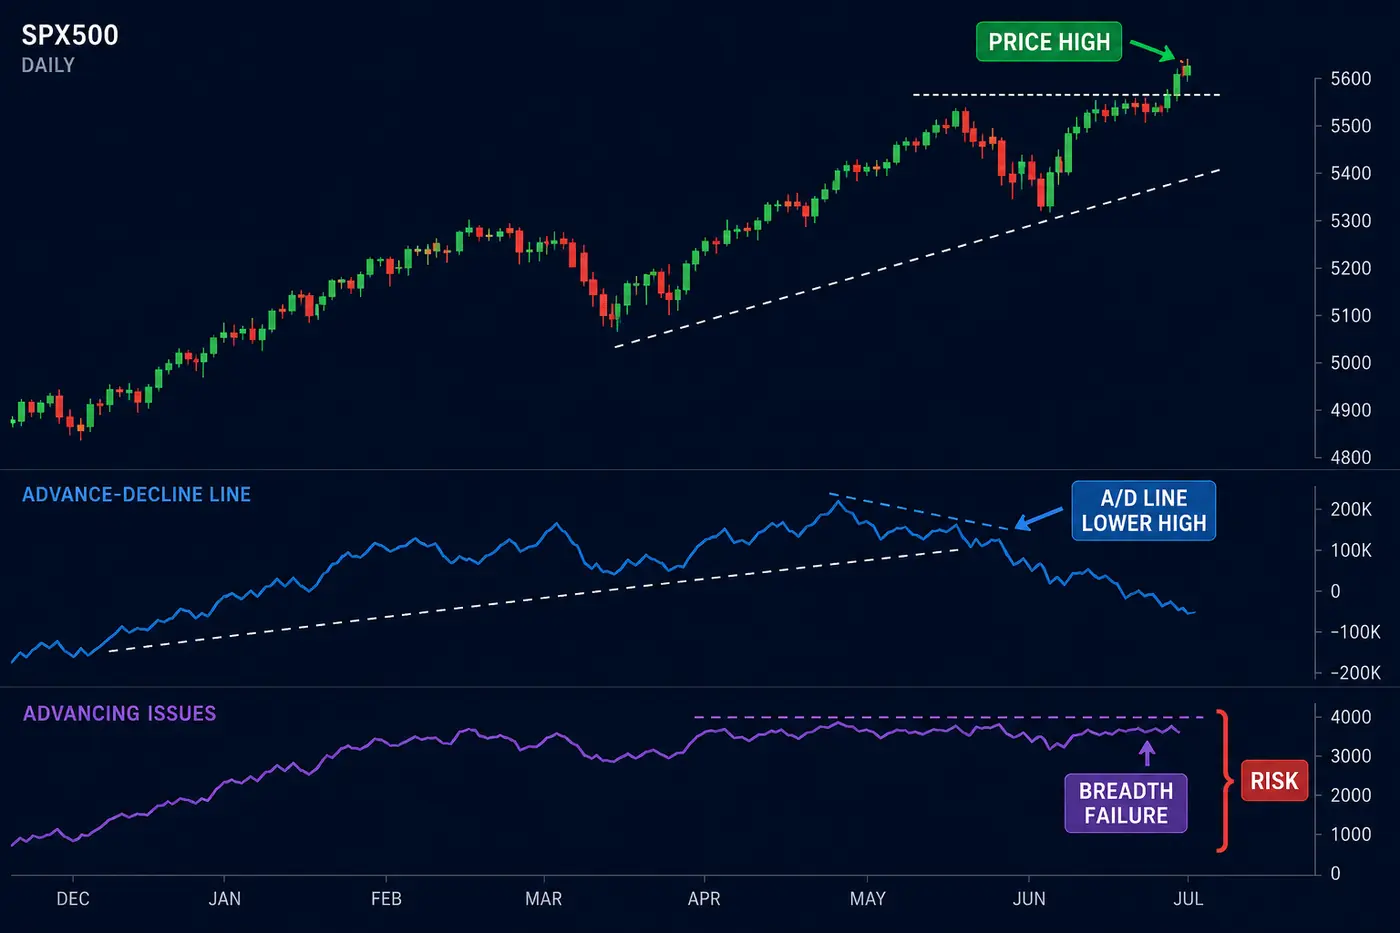
No abro short en el índice solo porque la amplitud sea débil. Espero a que el precio pierda un nivel, falle un retest o rechace liquidez. La amplitud me dice qué ruptura merece atención.

Automatiza tus operaciones. Deja que Quantum Algo opere por ti.
Cada señal se ejecuta en tu propia cuenta: en tu cuenta, con el plan que tú defines.
¿Qué es un impulso de amplitud y cuándo es útil?
Un impulso de amplitud es una expansión rápida de la participación: los valores que avanzan se disparan frente a los que retroceden y la línea A/D sale con fuerza de una zona deprimida. Puede marcar una transición desde un mercado dañado hacia un régimen más constructivo. Lo importante es el cambio de participación, no un umbral mágico copiado de otro conjunto de datos.
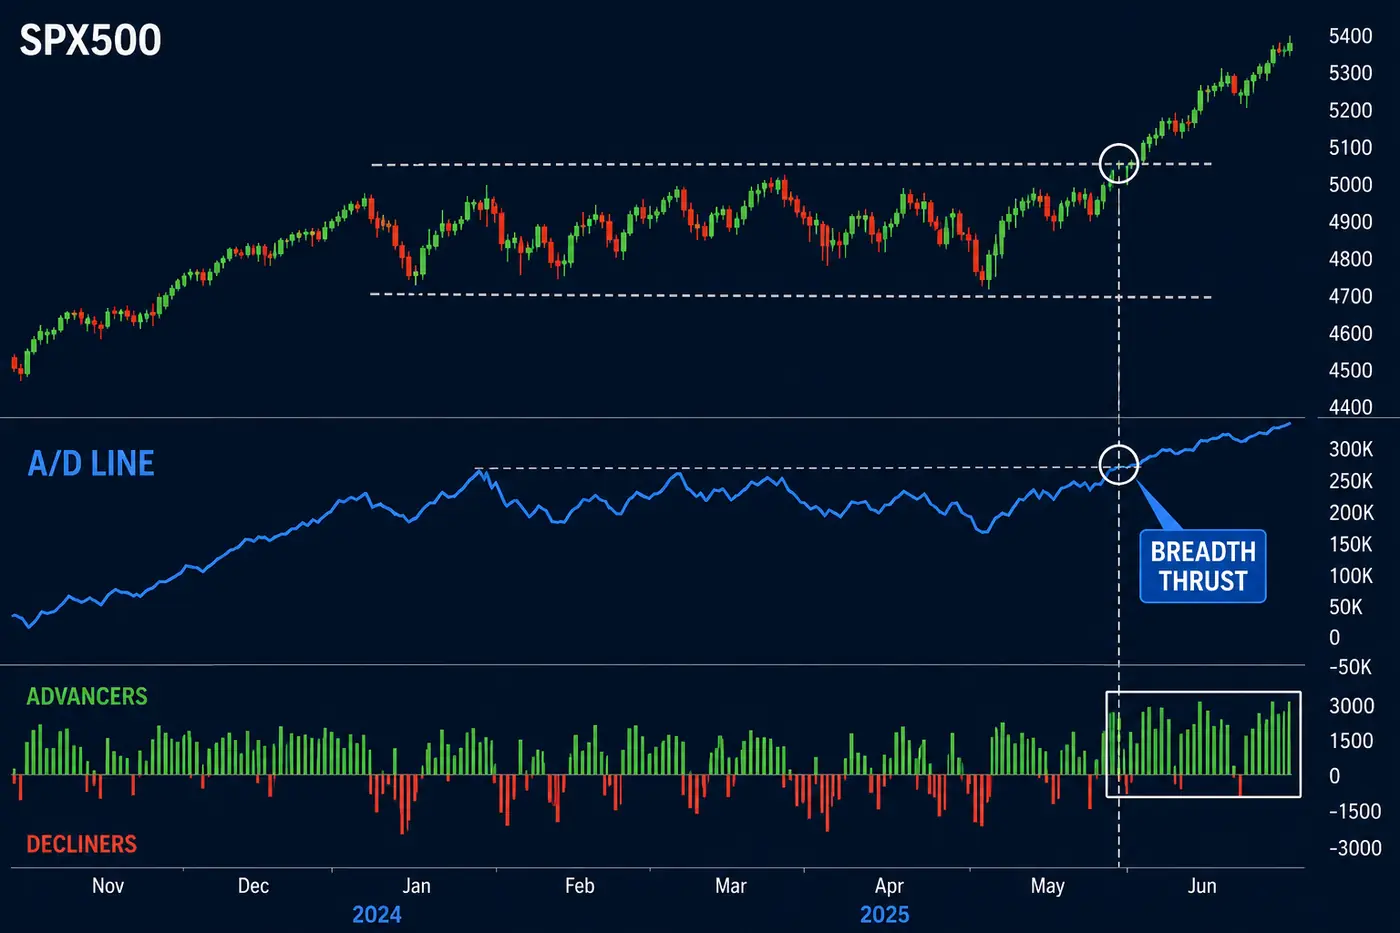
Úsalo como filtro de régimen. Si el índice está recuperando VWAP y la línea A/D impulsa al alza, los setups long tienen un mejor contexto. Si el índice sube pero no hay impulso, me pregunto si el movimiento es estrecho y vulnerable.
¿Qué mercado debes comparar con la línea A/D?
Empareja la serie de amplitud con el mercado que estás operando. Para un índice amplio de EE. UU., una serie amplia de amplitud estadounidense es más útil que una línea sectorial no relacionada. Para una acción, compara la acción con su sector y el índice matriz. Para NAS100, recuerda que sus componentes más grandes pueden dominar el índice incluso cuando muchos nombres más pequeños se están debilitando.
El mismo principio se aplica a la selección de sesión. Las lecturas A/D capturadas en la apertura cash responden a una pregunta distinta de las lecturas tomadas durante la última hora. Mantén constante la ventana de muestreo en tu diario.
¿Cómo usas la amplitud con VWAP y SMC?
Mi secuencia es ubicación, participación y luego ejecución. Usa los indicadores públicos gratuitos de Quantum Algo para mapear order blocks, fair value gaps y displacement. Usa VWAP para describir la aceptación intradía. Usa la línea A/D para comprobar si participan suficientes componentes. Tres paneles no crean tres votos; cada panel responde una pregunta diferente.
Una recuperación alcista del SPX500 por encima de VWAP en una zona de demanda es más interesante cuando la línea A/D sube y los avances se expanden. Si la amplitud cae, espera a que la recuperación se demuestre o reduce la frecuencia de trades. Los indicadores públicos gratuitos de Quantum Algo marcan order blocks y fair value gaps; Zeno ofrece señales Buy/Sell confirmadas con stop-loss, take-profit y gestión del riesgo integrada. QuantumBot es el servicio de ejecución automatizada de $199/mo. Los planes cuestan $19, $39 y $79 al mes; cancela cuando quieras.
¿Cómo se ve un fallo de amplitud?
Un fallo de amplitud no es simplemente una línea A/D roja. Es un desajuste entre el movimiento de precio en el que quieres confiar y la participación que hay debajo. Un breakout con menos valores que avanzan, un máximo A/D más bajo o un regreso repentino de los descensos es una advertencia de que el movimiento puede ser estrecho.
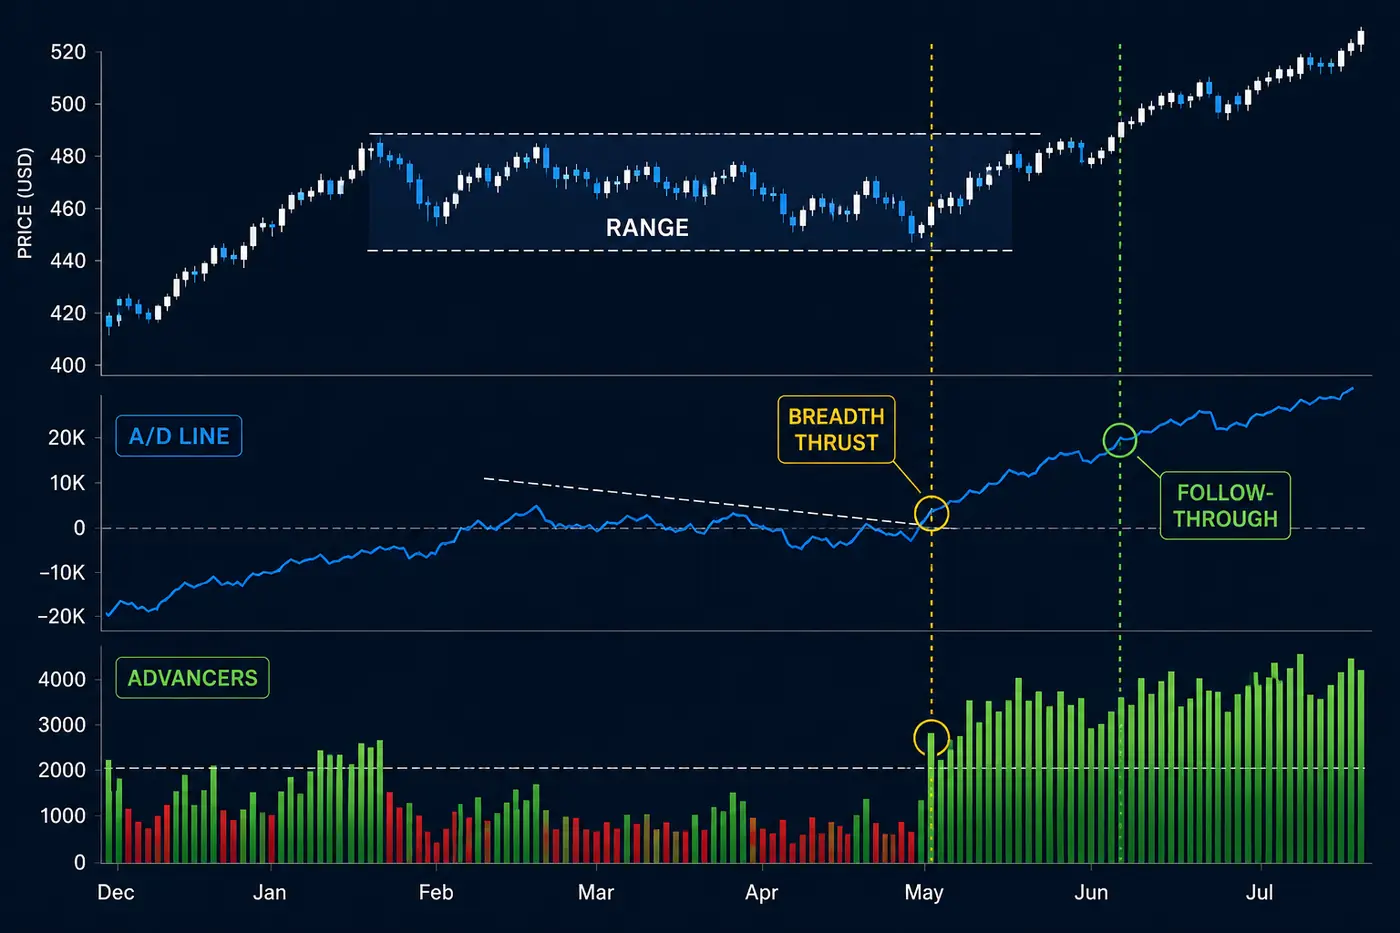
Cuando aparece el fallo, acorto la ventana de decisión. No amplio el stop para compensar una participación débil. Si el trade no tiene una invalidación limpia, no está listo.
¿Cómo construyes un plan de confirmación A/D?
Para un setup intradía en índices, marca el rango de apertura, los extremos del día anterior y VWAP. Decide qué evento de precio crearía el trade: recuperación, ruptura y retest o barrido de liquidez. Luego pregunta si la amplitud mejora, se deteriora o está simplemente plana. Solo después elijo una entrada y un stop.
El ejemplo es condicional. Si la línea A/D se gira a la baja mientras el precio pierde la recuperación, la tesis long queda invalidada. Para contexto de ejecución relacionado, compara la guía de indicador para acciones, la guía de Nasdaq y la guía de VWAP.
¿Puede un bot ejecutar una señal filtrada por amplitud?
La automatización puede ejecutar una señal filtrada por amplitud cuando el feed de amplitud, el mapeo de símbolos y el timing de reglas están definidos. Un bot no puede reparar un feed que actualiza tarde ni una regla que dice “la amplitud se ve bien”. Define el umbral, la sesión y la condición de fallo antes de conectar un servicio de ejecución.
Los indicadores públicos gratuitos de Quantum Algo marcan order blocks y fair value gaps; Zeno ofrece señales Buy/Sell confirmadas con stop-loss, take-profit y gestión del riesgo integrada. QuantumBot es el servicio de ejecución automatizada de $199/mo. Los planes cuestan $19, $39 y $79 al mes; cancela cuando quieras.
| Herramienta | Qué mide | Su función en el plan |
|---|---|---|
| Línea A/D | Avances menos descensos a lo largo del tiempo | Amplitud detrás de un movimiento de índice |
| Solo precio | Nivel del índice y velas | Dirección principal sin datos internos |
| VWAP | Valor de sesión ponderado por volumen | Aceptación y ubicación intradía |
| Impulso de amplitud | Expansión rápida de la participación | Confirmación de cambio de régimen |
¿Cómo distorsiona la ponderación del índice una lectura de amplitud?
El índice principal y sus componentes no tienen la misma influencia. Un índice ponderado por capitalización puede subir porque unas pocas compañías muy grandes tienen demanda mientras un número mucho mayor de nombres pequeños está plano o cayendo. La línea A/D da un voto a cada valor que avanza y retrocede, así que responde una pregunta distinta al precio del índice. Ninguno es el mercado “real” por sí solo. La comparación útil es la brecha entre ambos.
En NAS100, quiero saber si el movimiento es una compra amplia de tecnología o un empuje estrecho de los nombres más grandes. Si el índice está por encima de VWAP y la amplitud se expande, un pullback hacia una zona de demanda limpia tiene mejor contexto. Si el índice está más alto pero la línea A/D se gira a la baja, no abro short automáticamente en la primera vela roja. Reduzco el número de trades de continuación que aceptaré y exijo un barrido, recuperación o ruptura y retest más claros.
El mismo problema aparece dentro de los sectores. Una acción puede superar al mercado mientras la amplitud de su sector se debilita, o un sector puede mejorar mientras la acción sigue por debajo de un nivel roto. Por eso etiqueto cada gráfico de amplitud con su universo. “La amplitud es fuerte” está incompleto hasta que el trader dice: NYSE, Nasdaq, componentes del S&P, cesta sectorial u otro conjunto definido.
¿Cuál es la diferencia entre impulso de amplitud y divergencia de amplitud?
Un impulso describe aceleración en la participación. Una divergencia describe desacuerdo entre participación y precio. Pueden ocurrir juntos, pero no son intercambiables. Un impulso puede apoyar un breakout cuando los valores que avanzan se expanden rápido. Una divergencia puede advertir que un nuevo máximo del índice es estrecho. Llamar impulso a cada línea A/D ascendente vuelve inútil la palabra y fomenta exceso de confianza.
Uso una etiqueta simple de tres estados en el diario: expansión, contracción o mixto. “Expansión” significa que la línea hace máximos más altos o rompe un rango previo de amplitud con apoyo del precio. “Contracción” significa que la línea hace máximos más bajos, pierde una base o muestra participación decreciente durante un avance de precio. “Mixto” significa que precio y amplitud no dan una relación limpia. Mixto es una salida válida; no es un problema que necesite un trade forzado.
Para un setup de rango de apertura, el estado de amplitud puede cambiar rápido. Los primeros quince minutos pueden mostrar un salto de avances y luego una reversión mientras se asienta la subasta de apertura. Tomo una segunda lectura después del primer pullback significativo. Si el índice vuelve a testear VWAP pero la amplitud no se recupera, ese retest es de menor calidad que lo que sugería el breakout inicial. El filtro es más valioso cuando cambia la decisión, no cuando solo confirma un trade ya elegido.
¿Cómo deberían usar la amplitud los traders de acciones sin sobreajustar?
Usa la amplitud como capa de contexto y luego mantén la regla del trade en el instrumento que realmente puedes ejecutar. Para una sola acción, define el índice matriz, el sector y el universo de amplitud antes de que empiece la muestra. Evita cambiar de amplitud NYSE a amplitud Nasdaq porque una se ve mejor después del hecho. Registra el estado de amplitud en la entrada y en la salida para poder probar si mejoró la selección o solo mejoró la explicación.
Los días de noticias merecen una etiqueta aparte. Un dato grande de CPI, resultados o un movimiento de banco central puede hacer que la amplitud salte en ambas direcciones mientras el índice recorre mucho. Eso no es automáticamente una señal limpia de amplitud; puede ser un evento de repricing. Mantén el riesgo más pequeño o espera a que se forme el rango posterior a la noticia. La línea A/D no puede decirte el tamaño de un gap, el spread que pagarás ni si un bróker ejecutará el mismo nivel que ves en un índice cash.
¿Cuándo es menos fiable la línea A/D?
La línea se vuelve más difícil de interpretar cuando cambia el universo, la sesión o el feed de datos. Una serie amplia de amplitud de una bolsa puede estar abierta mientras tu feed de CFD del índice cotiza un contrato o zona horaria diferente. También es ruidosa alrededor de grandes gaps, rebalanceos y noticias importantes. Etiqueto esas condiciones en vez de fingir que el mismo umbral aplica en cada sesión.
Para un trade de apertura, tomo una captura solo después de que se haya impreso la primera ráfaga de órdenes. Antes de eso, los conteos de avances y descensos pueden oscilar porque una pequeña cantidad de componentes actualiza a horas distintas. La primera captura sigue siendo útil como observación, pero no dejo que anule un rechazo claro de precio. La amplitud es una capa de contexto; la ejecución pertenece al instrumento y al feed del bróker.
Hay una distinción práctica entre confirmación y permiso. Confirmación significa que la amplitud coincide con una idea de trade ya creada por el precio. Permiso significa que la amplitud se usa para decidir qué setups vale la pena examinar. Prefiero el permiso. Si la línea A/D se contrae, aún puedo tomar una reversión de alta calidad en un nivel importante, pero no trataré cada máximo intradía más alto como una oportunidad de continuación.
Para una revisión justa, guarda una captura del gráfico o una lectura numérica en la entrada. No reconstruyas la amplitud desde un gráfico posterior cuando ya se conoce el resultado. La pregunta útil no es “¿podría la amplitud haber predicho el movimiento?”. Es “¿mejoró la regla la calidad de las decisiones tomadas con la información disponible en ese momento?”.
¿Cómo se ve la amplitud durante un pullback saludable de un índice?
Un pullback saludable no exige que la línea A/D suba cada minuto. Quiero ver que la línea se mantenga por encima del swing previo de amplitud o se recupere mientras el precio testea VWAP o una zona de demanda. Si el índice retrocede, la amplitud se contrae modestamente y luego se expande cuando el precio recupera el nivel, la estructura interna es más saludable de lo que sugiere un gráfico solo de precio.
Un pullback dañado es diferente. El precio puede seguir cerca de su máximo mientras la línea A/D hace máximos más bajos, los avances se desvanecen y el retest falla. Eso es una razón para bajar la calificación de calidad de los trades de continuación. No es una orden de vender en corto en la primera divergencia. El precio aún tiene que mostrar el nivel que falló.
Para traders de acciones, también comparo el nombre individual con la amplitud de su sector. Una acción puede estar fuerte por razones idiosincráticas mientras el sector se debilita. En ese caso, la línea A/D de todo el mercado puede ser demasiado amplia para decidir el trade. Cuanto más específica sea la ejecución, más cuidadosamente debe elegirse el universo de contexto.
¿Cuál es la regla de amplitud que realmente operaría?
Usaría la línea A/D para seleccionar qué setups de índice merecen atención: el precio aporta el nivel y el gatillo, la amplitud describe si la participación apoya el movimiento, y el stop permanece en la invalidación de precio. Una línea de amplitud descendente puede degradar una continuación sin forzar un short.
Esa regla mantiene honesto al indicador. Puede filtrar trades, no predecir cada tick. Prefiero perderme un rally estrecho que fingir que un máximo del índice principal representa demanda amplia cuando los datos internos dicen lo contrario.
¿Qué debe dejar fuera la checklist de amplitud?
Debe dejar fuera una lectura universalmente alcista o bajista. La amplitud debe emparejarse con el universo del índice, la sesión y el evento de precio. Su trabajo es exponer participación, no reemplazar el gráfico que aporta la entrada y la invalidación.
La línea A/D es una prueba de participación. Empareja el universo de amplitud con el mercado, compáralo con la estructura de precio y VWAP, y trata la divergencia como un filtro, no como una señal short. Un nivel SMC fuerte todavía necesita una invalidación definida.
◆ Comprobación interactiva
¿Puedes leer la amplitud antes que el precio?
Preguntas que hacen los traders sobre la amplitud de mercado
La línea Advance-Decline es un indicador acumulativo de amplitud de mercado. Cada periodo suma los valores que avanzan menos los que retroceden a la lectura anterior, mostrando si la participación se amplía o se estrecha.
Resta el número de valores que retroceden a los valores que avanzan para el universo de mercado seleccionado, luego suma esa cifra neta a la lectura A/D anterior. El universo y la sesión de datos deben mantenerse constantes para que las comparaciones signifiquen algo.
Una línea ascendente significa que los valores que avanzan pesan más que los que retroceden durante la ventana de acumulación. Sugiere mejora de participación, pero no especifica la entrada exacta ni garantiza que el precio suba.
Significa que el precio hace un máximo más fuerte mientras la línea A/D hace un máximo más débil. El movimiento puede ser más estrecho de lo que parece, así que espera confirmación de precio antes de tratarlo como una idea short.
Un impulso de amplitud es una expansión rápida de la participación alcista frente a los descensos. Los traders lo usan como evidencia de una posible mejora de régimen, luego esperan continuación de precio y entradas con riesgo definido.
Puede ser útil durante sesiones de mercado cash cuando el feed de amplitud actualiza de forma fiable. Úsala como filtro de contexto intradía junto a VWAP y estructura de precio, no como señal independiente.
Sí. Usa estructuras SMC para ubicación y displacement, luego compara la línea A/D con el movimiento del índice. Las dos herramientas responden preguntas distintas: la estructura describe el precio, la amplitud describe la participación.
Las herramientas públicas de Quantum Algo se centran en estructuras Smart Money Concepts como order blocks y fair value gaps. Zeno ofrece señales Buy/Sell confirmadas con SL/TP y gestión del riesgo integrada; no dibuja estructuras de amplitud.
Un índice ponderado por capitalización puede subir porque unos pocos componentes grandes están fuertes mientras más acciones están planas o cayendo. Esa concentración es la razón por la que la amplitud puede añadir información que el índice principal oculta.
QuantumBot puede ejecutar un plan de señales definido donde haya una conexión compatible disponible. Las reglas aún necesitan símbolo, feed de amplitud, entrada, stop, objetivo y límite de riesgo.
Quantum Algo publica un registro que muestra 75% en 160 señales cerradas, con 120 ganadas y 40 perdidas. Es un registro para verificar, no una promesa para un setup de amplitud o una cuenta individual.
Referencias y guías relacionadas
Lee a continuación
- Mejor indicador para acciones
- Mejor indicador para Nasdaq
- Mejor indicador para S&P 500
- Lección de Correlation Trading Academy
Fuentes de referencia
- NYSE: productos de datos de mercado
- TradingView: línea Advance-Decline
- Fidelity: guía de la línea Advance-Decline