ICT Quarterly Theory: AMDX, True Opens und die fraktalen Zeitquartale
Quarterly Theory teilt jeden Zeitzyklus (Jahr, Monat, Woche, Tag und jede Sechs-Stunden-Session) in vier Quartale und erwartet, dass der Preis sie als Akkumulation, Manipulation, Distribution und Fortsetzung oder Umkehr (AMDX) durchläuft. Der „True Open“ ist die Eröffnung des zweiten Quartals jedes Zyklus, etwa Mitternacht New York für den Tag; handelt der Preis darunter, begünstigt das Longs, handelt er darüber, begünstigt das Shorts. Es ist ein Timing-Framework auf Basis von ICT-Ideen und wurde vom Trader Daye popularisiert, kein getestetes System.
ICT-Trader verbringen viel Zeit mit der Frage, wohin der Preis läuft: Liquidity Pools, order blocks, fair value gaps. Quarterly Theory fragt nach dem Wann. Sie nimmt die bekannte Power-of-Three-Idee (akkumulieren, manipulieren, distribuieren) und wendet sie gleichzeitig auf jede Zeitskala an, vom Jahr bis hinunter zu 90-Minuten-Blöcken. Dieser Guide erklärt die Quartale, AMDX und XAMD, wie True Opens genutzt werden, wie Trader sie mit klassischen ICT-Einstiegen kombinieren und wo die Evidenz endet. Weiter unten findest du eine Live-Quartalsuhr.
Indikatoren, die sich öffentlich beweisen.
Eine Engine, vier Präzisions-Tools — der Gold (XAU) Scalper, die institutionelle Gravity Zone, der Zeno Momentum Oscillator und Zeno Stocks für Aktien.
Was ist ICT Quarterly Theory?
Quarterly Theory (Quartalstheorie) ist ein zeitbasiertes Framework aus der ICT-Schule (Inner Circle Trader) des Tradings. Sie besagt, dass jeder Zeitzyklus, vom Jahr bis hinunter zu einem 90-Minuten-Block, in vier Quartale geteilt werden kann und dass der Preis diese Quartale meist in derselben Sequenz durchläuft: ruhiger Aufbau, falsche Bewegung, echte Bewegung und danach entweder Fortsetzung oder Umkehr.
Die Bausteine stammen aus Michael Huddlestons Lehren (killzones, Power of Three, Tageszeit-Anker), doch die Struktur „Quartale auf jeder Skala“ wird meist einem Trader namens Daye zugeschrieben, der sie Anfang der 2020er geordnet hat. Es gibt keine formale Veröffentlichung; das Konzept zirkuliert über Videos, Mentorship-Notizen und Indikator-Beschreibungen, weshalb die Details je nach Presenter variieren. Wenn du den Hintergrund zur Quelle willst, lies wer ICT ist.
Der Reiz liegt darin, dass sie dem Timing Struktur gibt. Statt nur zu fragen, wo Liquidität liegt, fragst du auch, in welchem Quartal du bist und ob die Bewegung vor dir wahrscheinlich die Manipulation oder die echte Distribution ist.
Was sind die fraktalen Quartale?
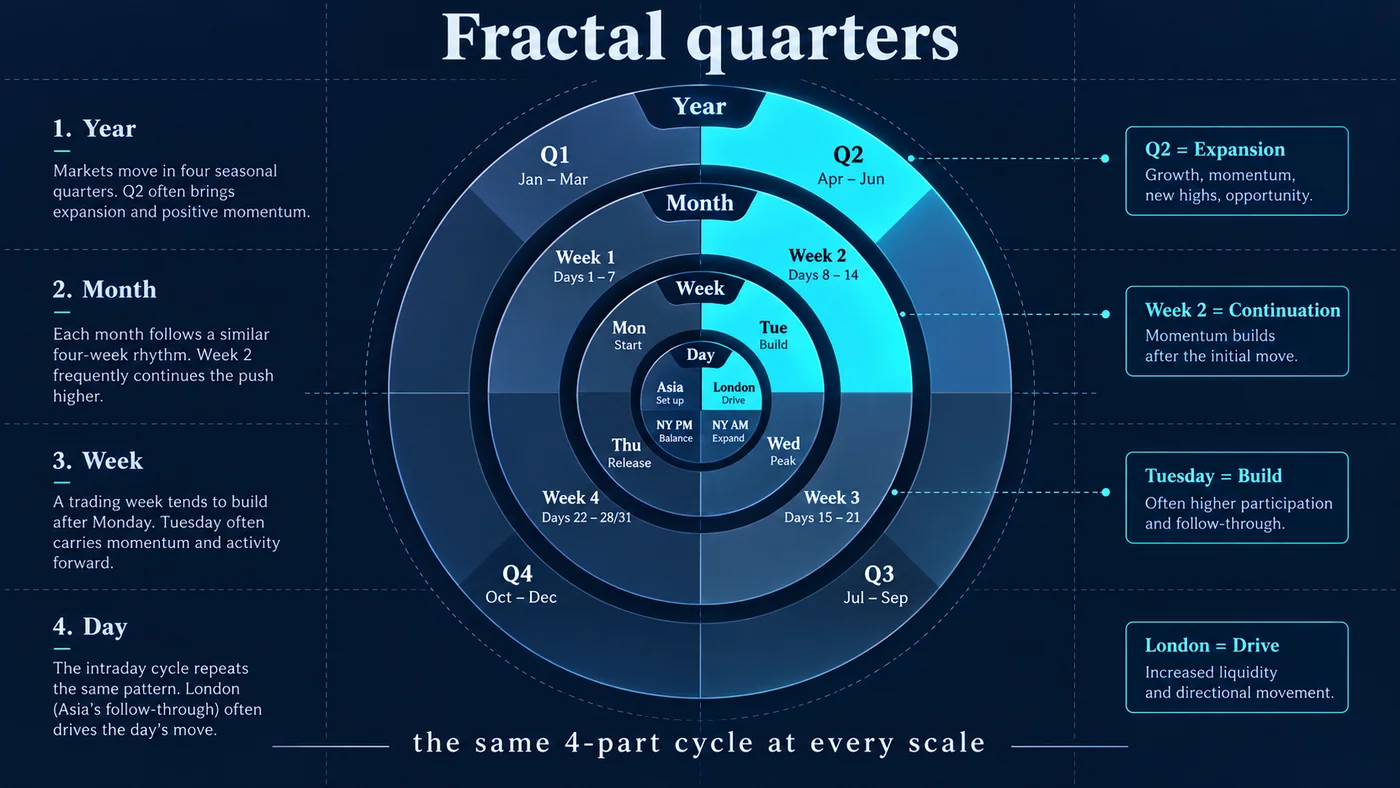
Die Kernidee ist fraktal: Dieselbe vierteilige Aufteilung gilt auf jeder Skala. Das übliche Raster, in New-York-Zeit:
| Zyklus | Q1 | Q2 | Q3 | Q4 |
|---|---|---|---|---|
| Jahr | Jan–Mar | Apr–Jun | Jul–Sep | Okt–Dez |
| Monat | Woche 1 | Woche 2 | Woche 3 | Woche 4 |
| Woche | Montag | Dienstag | Mittwoch | Donnerstag (Freitag liegt außerhalb der Quartale) |
| Tag (6-Stunden-Sessions) | Asia 18:00–00:00 | London 00:00–06:00 | New York 06:00–12:00 | Nachmittag 12:00–18:00 |
| Session (90-Minuten-Blöcke) | 1. 90 Minuten | 2. 90 Minuten | 3. 90 Minuten | 4. 90 Minuten |
Einige Presenter gehen weiter und teilen jeden 90-Minuten-Block in vier Blöcke zu 22.5 Minuten. Je tiefer du gehst, desto stärker wird das Raster zur Konventionsfrage und desto weniger sagt es für sich allein aus. Der Tag wird ab 18:00 New York gemessen, dem Start des Futures- und Forex-Handelstags, deshalb ist Asia Q1 statt Q4.
Was ist AMDX?
AMDX ist die Sequenz, die Quarterly Theory innerhalb jedes Zyklus erwartet. Sie erweitert ICTs Power of Three (Akkumulation, Manipulation, Distribution) um eine vierte Phase.
| Quartal | Phase | Was der Preis typischerweise macht |
|---|---|---|
| Q1 | A · Akkumulation | Baut eine Range; Liquidität sammelt sich darüber und darunter |
| Q2 | M · Manipulation | Ein falscher Bruch der Range, der Stops abräumt (die „Judas“-Bewegung) |
| Q3 | D · Distribution | Die echte Expansion, in Gegenrichtung zur Manipulation |
| Q4 | X · Fortsetzung oder Umkehr | Die Bewegung dehnt sich entweder aus oder dreht in den nächsten Zyklus |
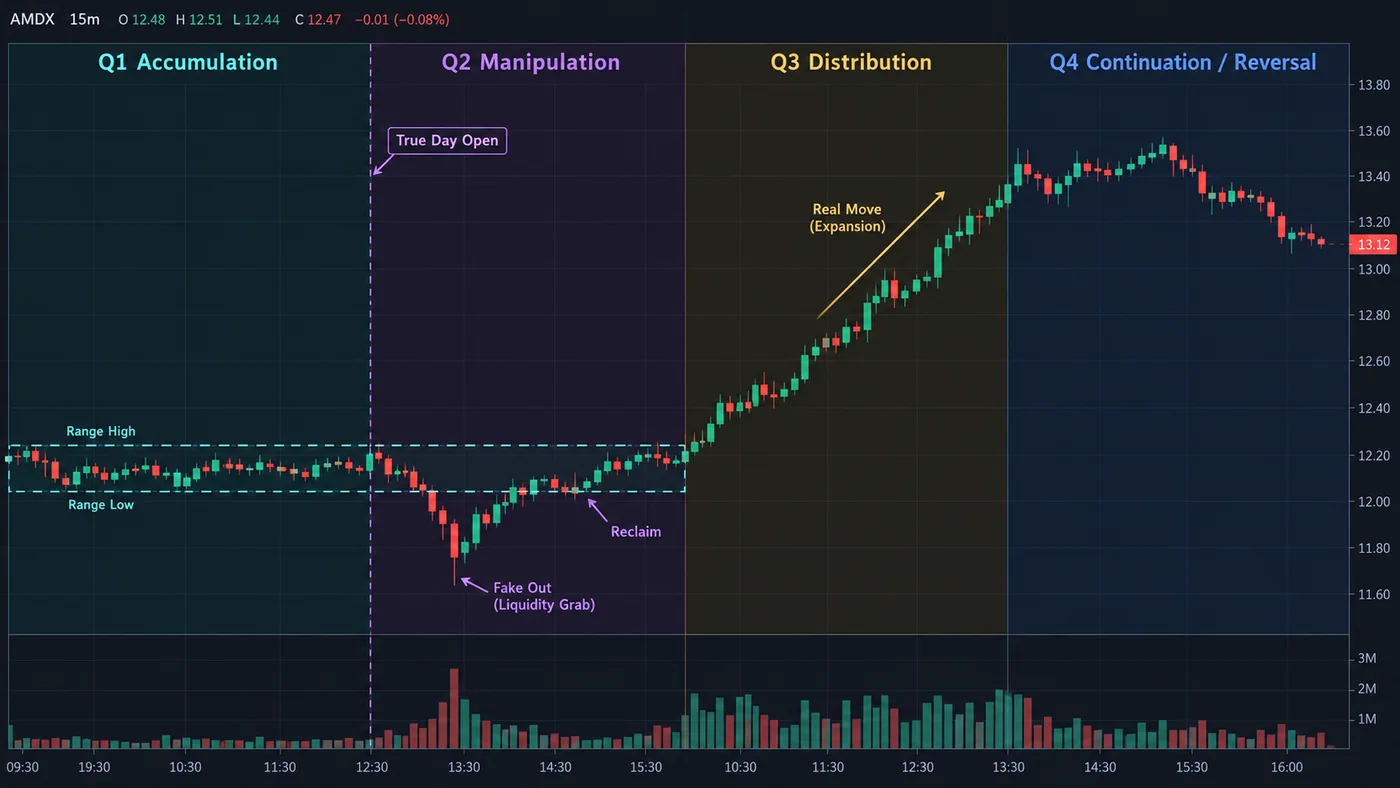
XAMD ist die Variante, die verwendet wird, wenn ein Zyklus wechselt: Die Expansion (X) kommt zuerst, danach folgen Akkumulation, Manipulation und Distribution. Zu entscheiden, welche Sequenz aktiv ist, bleibt diskretionär und geschieht meist über den Blick darauf, was das vorherige, größere Quartal gemacht hat. Wenn die vorherige Session bereits eine große Bewegung geliefert hat, kann die nächste mit Fortsetzung oder Umkehr starten statt mit einer frischen Range. Zur Grundidee siehe den Power of Three (AMD) Guide.
Was ist der True Open?
Der True Open ist die Eröffnung des zweiten Quartals eines Zyklus und wird statt der Kalendereröffnung als Referenzpreis des Zyklus genutzt. Die Logik: Q1 ist Akkumulation, also liegt der „echte“ Startpunkt des Zyklus dort, wo die Manipulation beginnt.
| Zyklus | True Open (übliche Konvention) |
|---|---|
| Jahr | Erster Handelstag im April |
| Woche | Montag 18:00 New York (Start des Handelstags am Dienstag) |
| Tag | 00:00 New York (der „True Day Open“) |
| Session | Die Eröffnung ihres zweiten 90-Minuten-Blocks (zum Beispiel 07:30 in der Session 06:00–12:00) |
Quellen widersprechen sich bei einigen Ankern, besonders beim Monat. Der True Day Open um Mitternacht New York ist am weitesten verbreitet und zugleich ein Standard-Referenzlevel in ICT.
So nutzen Trader ihn: An einem bullischen Tag wollen sie unter dem True Day Open kaufen (ein discount relativ zum echten Tagesstart); an einem bärischen Tag darüber verkaufen (ein premium). Er dient als einfacher Filter. Wenn dein Bias bullisch ist und der Preis bereits deutlich über dem True Open liegt, kann der beste Teil der Bewegung vorbei sein, oder ein besserer Einstieg kommt erst nach einer Manipulation zurück darunter. Das spiegelt die Logik von premium and discount wider, angewendet auf Zeit statt auf eine Preisspanne.
Wie funktionieren die 90-Minuten-Zyklen?
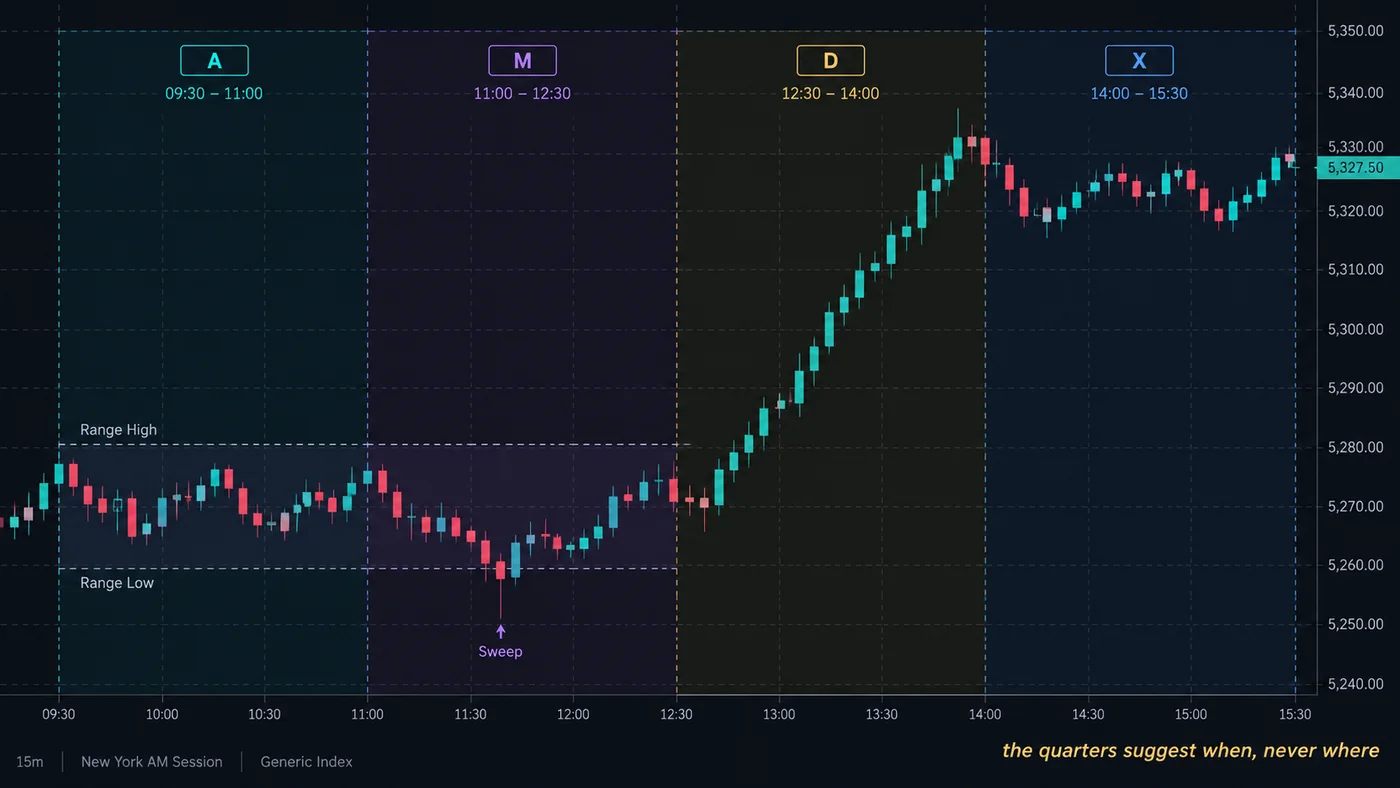
Innerhalb jeder Sechs-Stunden-Session folgen die vier 90-Minuten-Blöcke derselben AMDX-Vorlage. Für einen Intraday-Trader wird Quarterly Theory hier praktisch: Im zweiten Block einer Session wird am ehesten ein Sweep der frühen Session-Range erwartet, und im dritten Block wird die echte Bewegung erwartet.
Zwei Anker-Konventionen sind verbreitet. Eine behält das Session-Raster bei (für New York: 06:00, 07:30, 09:00 und 10:30). Die andere verankert am 9:30 Equity-Cash-Open, weil Index-Futures in diesem Moment ihren Charakter ändern. Wähle eine, schreibe sie auf und nutze sie konsistent; sie zu mischen ist ein häufiger Weg, genau das Muster zu sehen, das du sehen willst.
Der Satz im Chart oben ist die richtige Haltung: Die Quartale deuten an, wann eine Bewegung passieren kann, nie wo. Die Location kommt weiterhin aus Liquidität und Struktur: buy-side und sell-side liquidity, fair value gaps und order blocks.
Wie tradest du Quarterly Theory?
Quarterly Theory ist ein Filter und eine Timing-Hilfe, kein vollständiges System. Ein typischer Intraday-Workflow kombiniert sie mit Standard-ICT-Einstiegen:
- Bias aus dem höheren Timeframe. Bestimme die Tagesrichtung aus Struktur und dem higher-timeframe draw on liquidity. Quarterly Theory sagt dir nicht die Richtung.
- Referenzen markieren. Den True Day Open, die Asia-Range (Q1 des Tages) und die erste 90-Minuten-Range der Session.
- Auf Q2-Manipulation warten. An einem bullischen Tag suchst du einen Sweep unter die Asia-Range oder das frühe Session-Tief, idealerweise unter dem True Day Open (discount).
- Mit Struktur bestätigen. Ein market structure shift zurück nach oben nach dem Sweep, der eine fair value gap für den Einstieg hinterlässt.
- Q3-Distribution anvisieren. Ziele während des dritten Quartals auf die gegenüberliegende Liquidität (das Hoch des Vortags, das London-Hoch) und manage den Trade in Q4 hinein.
Der Stop liegt jenseits des Manipulations-Extrems. Wenn der Preis in Q3 weiter in Richtung der „Manipulation“ läuft, war die Lesart falsch: Die Bewegung war Distribution, nicht Manipulation. Das ist der häufigste Fehler und der Grund, warum das Framework Struktur nie überstimmen sollte.
Quartalsuhr
Die Uhr zeigt, wo jeder Moment im Quartalsraster liegt, in New-York-Zeit: das Quartal von Jahr, Monat, Woche, Tag und 90-Minuten-Zyklus, die AMDX-Phase und die relevanten True Opens, die du beobachten solltest. Lass sie auf „Live“, um der aktuellen Session zu folgen, oder wähle Datum und Uhrzeit, um einen früheren Chart zu studieren.
Quarterly Theory vs. killzones und Power of Three
| Konzept | Was es ordnet | Skala | Hauptnutzen |
|---|---|---|---|
| Quarterly Theory | Zeit in vier wiederkehrende Quartale | Vom Jahr bis 90 Minuten | Wann Manipulation und echte Bewegung wahrscheinlich sind |
| Killzones | Bestimmte Fenster mit hoher Aktivität | Intraday | Wann du am Bildschirm sein solltest |
| Power of Three | Akkumulation, Manipulation, Distribution | Meist die Tageskerze | Die Form eines Tages |
| ICT macros | Kurze algorithmische Fenster (rund 20 Minuten) | Intraday | Präzises Einstiegs-Timing |
| Silver Bullet | Ein Setup-Fenster von einer Stunde | Intraday | Ein konkreter FVG-Einstieg |
Die Bausteine überschneiden sich. Die London- und New-York-killzones fallen grob mit den Q2- und Q3-Sessions des Tages zusammen, und Power of Three ist Quarterly Theory auf eine einzelne Tageskerze angewendet. Wenn du bereits killzones tradest, ergänzt Quarterly Theory vor allem die Idee, dass sich dasselbe Muster innerhalb jeder Session und über die Wochentage hinweg wiederholt.
Ist Quarterly Theory durch Evidenz gedeckt?
Nicht in einem unabhängigen, veröffentlichten Sinn. Hinter dem Framework steht keine formale statistische Studie, und die anekdotischen Beispiele, die zirkulieren, werden im Nachhinein ausgewählt. Das macht es nicht nutzlos; es bedeutet, dass du es als Hypothese behandeln solltest, die du in deinem eigenen Markt testest.
Ein fairer Test ist einfach durchzuführen. Markiere den True Day Open und die Asia-Range beispielsweise an 60 aufeinanderfolgenden Handelstagen eines Marktes. Notiere, ob das London- oder frühe New-York-Quartal eine Seite der Asia-Range swept und den Tag dann auf der anderen Seite schließt. Vergleiche die Trefferquote mit dem, was du aus Zufall und aus einer simplen „Fade den ersten Bruch der Asia-Range“-Regel erwarten würdest. Tageszeit-Effekte an Märkten sind real (Volatilität clustert um Opens und Datenveröffentlichungen), also sollte etwas Struktur sichtbar werden. Die Frage ist, ob die Quartals-Labels darüber hinaus etwas beitragen.
Crypto handelt rund um die Uhr und passt mechanisch ins Raster. Aktien mit einer 6.5-Stunden-Cash-Session passen weniger sauber, weshalb die meisten Praktiker die Quartale eher auf Index-Futures als auf einzelne Aktien anwenden.
Welche Fehler machen Trader mit Quarterly Theory?
- Zeit ohne Location traden. In Q2 zu sein ist kein Signal. Du brauchst weiterhin einen Sweep eines echten Liquidity Pools und einen Strukturwechsel.
- AMDX jedem Zyklus aufzwingen. Manche Sessions sind XAMD, manche sind Inside Days, die nichts tun. Lass den Chart entscheiden.
- Zeitanker mischen. Zwischen den Rastern 06:00 und 9:30 oder zwischen Zeitzonen zu wechseln garantiert verwirrende Ergebnisse. Nutze New-York-Zeit und ein Raster.
- News ignorieren. High-Impact-Veröffentlichungen überstimmen jede Zeitvorlage.
- Distribution „Manipulation“ nennen. Wenn die „falsche“ Bewegung bis in Q3 weiterläuft, war sie die echte Bewegung. Respektiere den Stop.
- Überfraktalisieren. Bis auf 22.5-Minuten-Quartale auf einem 1-Minuten-Chart herunterzugehen erzeugt ein Label für jede Kerze und einen Grund für jeden Trade.
Referenzdaten
| Punkt | Detail |
|---|---|
| Ursprung | ICT-Zeitkonzepte; Anfang der 2020er vom Trader Daye geordnet |
| Zeitzone | New York |
| Tagesstart | 18:00 (Futures- und Forex-Handelstag) |
| Sessions | Asia 18–00 · London 00–06 · New York 06–12 · Nachmittag 12–18 |
| Sequenz | AMDX (oder XAMD, wenn der Zyklus wechselt) |
| True Day Open | 00:00 New York |
| Wöchentlicher True Open | Montag 18:00 New York |
| Evidenz | Anekdotisch; keine unabhängige statistische Validierung |
| Auf TradingView | Community-Scripts plotten die Quartale und True Opens; kein eingebautes Tool |
Wie passt Quarterly Theory zu den Indikatoren von Quantum Algo?
Quarterly Theory beantwortet „wann“; der Trade braucht weiterhin „wo“. Die kostenlosen Quantum Algo Indikatoren auf TradingView markieren Sessions, liquidity sweeps, structure shifts und fair value gaps, also die Locations, die eine Q2-Manipulation treffen soll. Zeno, die Premium-Engine von Quantum Algo (QuantumAlgo), druckt Kauf- und Verkaufssignale mit Einstieg, Stop und zwei Zielen; zu prüfen, in welchem Quartal ein Signal auslöst, ist eine einfache Möglichkeit, einen Zeitfilter hinzuzufügen, ohne die Zeit die Entscheidung treffen zu lassen. Jeder Zeno-Call wird im öffentlichen Track Record geloggt.
Quarterly Theory teilt jeden Zyklus (Jahr, Monat, Woche, Tag, Session) in vier Quartale und erwartet Akkumulation, Manipulation, Distribution und danach Fortsetzung oder Umkehr. Der True Open, der Start von Q2, ist der Referenzpreis des Zyklus: in einem bullischen Zyklus darunter kaufen, in einem bärischen darüber verkaufen. Nutze ihn, um Einstiege nach einem Q2-Sweep zu timen, bestätigt durch einen Strukturwechsel, und um Liquidität in Q3 anzuvisieren. Es gibt keine veröffentlichte statistische Validierung, also teste es in deinem eigenen Markt und lass die Uhr nie die Struktur überstimmen.
◆ Interaktiver Check
Kennst du deine Quartale?
Fragen, die Trader zu ICT Quarterly Theory stellen
Ein Zeit-Framework, das jeden Zyklus (Jahr, Monat, Woche, Tag, Session) in vier Quartale teilt und erwartet, dass der Preis Akkumulation, Manipulation, Distribution und Fortsetzung oder Umkehr durchläuft.
Sie baut auf ICTs zeitbasierten Lehren auf und wird meist einem Trader namens Daye zugeschrieben, der sie Anfang der 2020er geordnet hat. Es gibt keine formale Veröffentlichung.
Akkumulation, Manipulation, Distribution und X (Fortsetzung oder Umkehr): die Vier-Phasen-Sequenz, die Quarterly Theory innerhalb jedes Zyklus erwartet.
Eine verschobene Version der Sequenz, bei der die Expansion zuerst kommt und Akkumulation, Manipulation und Distribution folgen; genutzt, wenn der Zyklus bereits eine Bewegung geliefert hat.
Mitternacht New York (00:00), die Eröffnung des zweiten Quartals des Tages. Trader nutzen ihn als Referenz: darunter ist ein discount für Longs, darüber ein premium für Shorts.
In New-York-Zeit: Asia 18:00–00:00 (Q1), London 00:00–06:00 (Q2), New York 06:00–12:00 (Q3) und der Nachmittag 12:00–18:00 (Q4).
Jede Sechs-Stunden-Session wird in vier 90-Minuten-Blöcke geteilt, die derselben AMDX-Vorlage folgen. Manche Presenter verankern sie am Session-Open, andere am 9:30-Cash-Open.
Es gibt keine unabhängige statistische Validierung. Tageszeit-Effekte sind real, aber ob die Quartals-Labels etwas beitragen, musst du in deinem eigenen Markt testen.
Ja. Crypto handelt rund um die Uhr und passt mechanisch ins Raster; dieselbe Vorsicht bei der Evidenz gilt trotzdem.
Es gibt kein eingebautes Tool, aber mehrere Community-Scripts plotten die Quartale, die AMDX-Labels und die True Opens.
Quellen & verwandte Leitfäden
Als Nächstes lesen
- Power of Three (AMD): der komplette ICT-Leitfaden
- ICT Macros
- ICT Silver Bullet
- ICT Trading Strategy
- ICT 2022 Model
- Higher Timeframe Bias
- Liquidity Sweep Trading
- Premium and Discount Zones
- Who Is ICT?
- Forex Market Hours
- Kostenlose TradingView Indikatoren
- Zeno — die Premium-Engine