Le meilleur indicateur pour Nasdaq (US100) : trader le jeu de liquidité intraday de l'indice
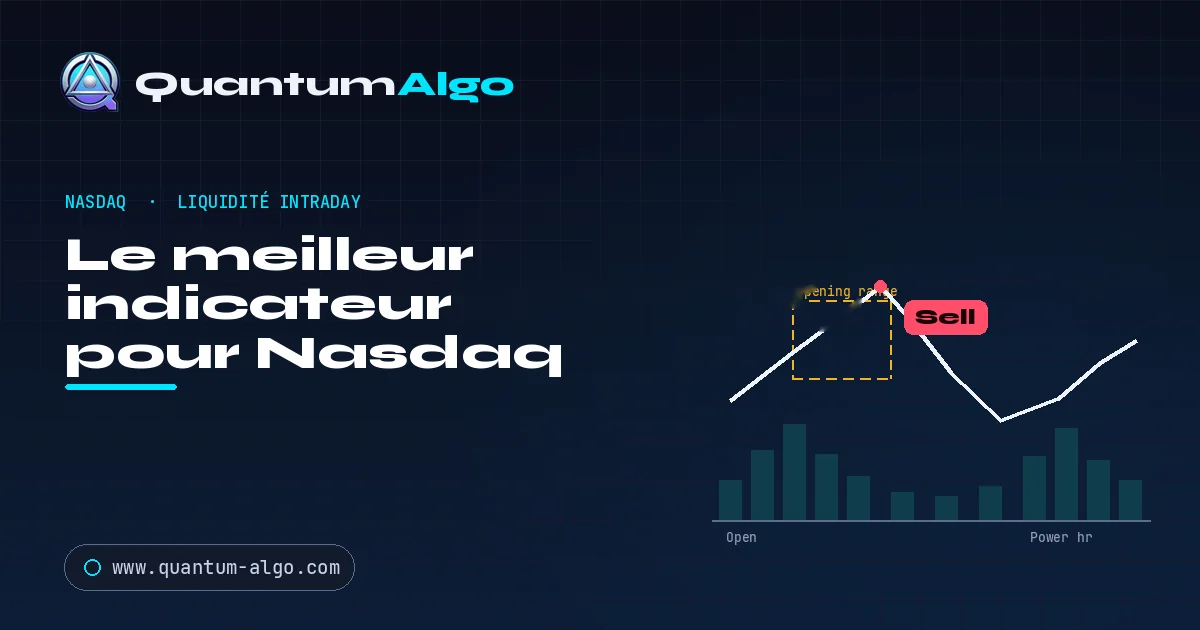
Le meilleur indicateur pour Nasdaq (US100) est un moteur de structure Smart Money Concepts qui lit la liquidité de session (sweeps de range d'ouverture, order blocks, fair value gaps, grappes de stops) plutôt que VWAP, RSI ou un niveau de breakout. L'indice simule généralement une cassure au-dessus du plus haut de la range d'ouverture, balaie les buy-stops, se retourne, puis suit la tendance jusqu'à la power hour ; Quantum Algo trade ce retournement avec des signaux sans repaint.
Le NASDAQ 100 — tradé comme indice US100 ou NAS100 et via ses futures — possède une personnalité différente de toute action individuelle ou paire de devises. C'est un panier à effet de levier dominé par quelques méga-capitalisations technologiques, coté presque en continu sur le marché des futures, et déplacé par des algorithmes qui se nourrissent des niveaux évidents sur lesquels les traders particuliers s'appuient. Sa signature : une ouverture violente qui piège les premiers adeptes du breakout, un milieu de séance mort, puis une après-midi explosive. Le meilleur indicateur pour Nasdaq est celui qui lit cette personnalité intraday — la liquidité de session et les chasses aux stops — pas une ligne moyenne que les algorithmes sont conçus pour exploiter. C'est précisément ce que Quantum Algo est conçu pour faire.
Des indicateurs qui font leurs preuves en public.
Un seul moteur, quatre outils de précision : le Gold (XAU) Scalper, l’institutional Gravity Zone, le Zeno momentum Oscillator et Zeno Stocks pour les actions.
Ce guide explique comment l'US100 se trade réellement au fil d'une session : pourquoi l'ouverture se comporte ainsi, où se trouve la liquidité, et comment un moteur Smart Money Concepts transforme les chasses aux stops de l'indice en entrées sans repaint avec un historique vérifié. Si vous avez été sorti d'un breakout propre de range d'ouverture plus souvent que vous ne pouvez le compter, voici qui a pris l'autre côté.
| L'instrument | Un indice à effet de levier, pondéré par les méga-capitalisations et piloté par les futures, qui chasse les niveaux évidents |
| Ce que c'est | Un moteur de structure Smart Money Concepts qui lit la liquidité de session, pas une moyenne |
| Idéal pour | Indice US100 / NAS100 et futures Nasdaq sur TradingView — de 1m à 4H en intraday |
| Lit | Plus hauts/bas de session, order blocks, FVGs, sweeps de range d'ouverture, structure MTF |
| Signaux | Buy / Sell sans repaint, confirmés à la clôture, avec entrée exacte, stop, deux objectifs |
| Preuve | Historique public horodaté — 75 % de taux de réussite sur 160 signaux clôturés |
Pourquoi l'US100 évolue-t-il ainsi ?
Trois faits expliquent presque tout le comportement de trading de l'indice. D'abord, il est piloté par les futures — l'indice que vous observez est ancré aux futures Nasdaq qui cotent 23 heures par jour, donc les mouvements nocturnes créent des pièges que la session cash résout. Ensuite, il est pondéré par les méga-capitalisations — quelques-unes des plus grandes valeurs technologiques dominent, donc l'indice ouvre avec des gaps et des à-coups sur leurs catalyseurs plutôt que de progresser comme une moyenne lisse de cent actions. Enfin, il est chassé algorithmiquement — comme beaucoup de traders particuliers placent leurs stops aux mêmes endroits évidents (plus haut de la range d'ouverture, plus haut/bas de la veille, chiffre rond), ces zones deviennent des aimants. L'US100 ne dérive pas vers la liquidité ; il bondit dessus.
Ensemble, ces éléments produisent le rythme emblématique de l'indice : une ouverture rapide et trompeuse, une dérive de midi à faible liquidité, puis une seconde poussée de tendance l'après-midi. Un indicateur en retard lit le même « surachat » à 9:35, que le prix soit sur le point de se retourner ou de prolonger. Pour trader l'US100, vous avez besoin d'un outil qui lit où vous vous situez sur la carte de liquidité de la session.
Comment se déroule une session Nasdaq typique ?
Voici le pattern qui se répète plus souvent qu'autrement, et contre lequel la plupart des traders de breakout perdent.
À l'ouverture, la volatilité bondit et le prix pousse souvent juste au-dessus du plus haut de la range d'ouverture, déclenchant les longs de breakout et les buy-stops placés là. Cette poussée est fréquemment le piège : une fois la liquidité précoce prise, l'indice se retourne, laissant les traders de breakout en perte latente. À midi, la liquidité s'amincit et le prix dérive. Puis, pendant la power hour de l'après-midi, la vraie direction revient et la tendance du jour se résout. Quantum Algo lit cela comme un liquidity sweep de la range d'ouverture vers un order block premium, attend le changement de caractère, et prend le retournement avec les algorithmes — pas le breakout condamné contre eux.
Pourquoi l'US100 punit-il VWAP et les trades de range d'ouverture ?
Les deux outils US100 les plus populaires sont VWAP et le breakout de range d'ouverture, et l'indice semble presque conçu pour punir les deux. VWAP vous indique où se trouve le participant moyen — un contexte utile, mais aveugle aux grappes de stops ; le fade vers VWAP fonctionne donc jusqu'au jour où il ne fonctionne plus et où le mouvement accélère droit à travers. Les breakouts de range d'ouverture vous placent exactement là où les algorithmes vous attendent : vous achetez le plus haut au moment où les buy-stops se déclenchent, juste avant que le sweep ne se retourne. RSI aggrave l'erreur en signalant un « surachat » au sommet du sweep au moment même où le retournement commence. Aucun de ces outils ne lit l'élément qui décide du prochain mouvement de 100 points : où se trouve la liquidité en attente. C'est l'écart que comble un moteur de structure.
| VWAP · ORB · RSI | Quantum Algo (SMC) | |
|---|---|---|
| Lit | Une moyenne ou un niveau de breakout | Liquidité de session et structure |
| Range d'ouverture | Poursuit le breakout | Traite la cassure comme un sweep |
| Grappes de stops | Invisibles | Cartographiées comme objectif |
| Timing | Retarde le retournement | Confirme sur le changement de caractère |
| Contexte de tendance | Timeframe unique | Confluence 4H / 1H |
| Sortie | Une ligne ou un niveau | Entrée, stop, deux objectifs |
Comment Quantum Algo trade l'ouverture, le sweep et la power hour
Quantum Algo est un seul moteur avec quatre outils, et sur un indice rapide, ils fonctionnent de concert. Le moteur de structure marque l'order block noté et le Fair Value Gap non mitigé où le sweep est susceptible de se retourner. La Gravity Zone est conçue exactement pour cet instrument : elle met en évidence le plus haut/bas de session et la liquidité de range d'ouverture vers lesquels l'indice est magnétiquement attiré, afin que vous voyiez la cible de la chasse avant qu'elle se produise. L'Oscillator signale l'épuisement sur la bougie de retournement comme confluence, jamais comme déclencheur isolé. Le panneau multi-timeframe garde votre entrée en 5 minutes alignée avec le bias 1 heure et 4 heures, afin que vous ne preniez le retournement que dans la direction soutenue par la structure supérieure. Le résultat est un signal sans repaint — essentiel sur un instrument capable de parcourir un stop complet en quelques secondes.
US100 vs US30 et US500 : ce qui change
La même méthode s'applique aux indices américains, mais leurs personnalités diffèrent et il vaut mieux savoir lequel vous tradez. L'US100 est le plus volatil et le plus piloté par les algorithmes — les chasses aux stops les plus propres, les retournements les plus nets, les plus grands mouvements de power hour, car les méga-capitalisations technologiques le dominent. L'US30 (Dow) est plus lent et plus ordonné ; les sweeps sont plus doux et les ranges tiennent plus longtemps. L'US500 (S&P) se situe entre les deux et mène souvent les autres, donc sa structure sert de contexte utile même lorsque vous tradez le Nasdaq. La notation des zones de Quantum Algo s'adapte à chacun, mais si vous êtes attiré par l'action intraday rapide, l'US100 est là où le jeu de liquidité est le plus prononcé — et le plus tradable une fois que vous savez le lire.
L'historique public
Des captures d'écran de retournements capturés ne prouvent rien. Quantum Algo publie ses appels publics Zeno sur TradingView avec un horodatage avant le résultat, conservés définitivement — gains, pertes et breakevens, jamais modifiés. Sur l'ensemble de l'historique : 75 % de taux de réussite sur 160 signaux clôturés, 2.3:1 de risque-rendement planifié. La courbe ci-dessous montre ce que fait un sizing discipliné de 1 % avec un edge de ce type sur un instrument rapide.
Les drawdowns comptent ici plus que partout ailleurs. L'US100 peut vous infliger plusieurs sweeps stoppés dans une session instable, et tout l'edge vit dans le grand échantillon, pas dans le prochain trade. La gestion du risque à fraction fixe empêche une série de pertes normale sur un indice rapide de devenir une mauvaise journée dont vous ne pouvez pas vous relever.
À quoi ressemble un workflow de trading US100 ?
Définissez le bias sur 4 heures et 1 heure avant la session et tradez uniquement avec lui. Marquez la liquidité de session — la range d'ouverture, le plus haut/bas overnight, les extrêmes de la veille — comme cibles probables de la chasse. Laissez l'ouverture se dérouler : attendez-vous à ce que la première poussée soit un piège et attendez le sweep plutôt que de poursuivre le breakout. Entrez sur le signal confirmé à la clôture après le changement de caractère, avec un stop au-delà du niveau balayé. Respectez l'horloge — les tendances les plus propres arrivent pendant la power hour, et la dérive de midi est l'endroit où les bons setups vont mourir. Journalisez la session et l'heure de chaque trade ; votre edge s'affinera autour de fenêtres précises.
Comment backtester l'US100 ?
Comme Quantum Algo ne repaint pas, vous pouvez remonter l'US100 et voir chaque sweep de range d'ouverture et chaque signal exactement comme ils se sont imprimés. Testez avec la session en tête : notez quels trades sont venus à l'ouverture, à midi et pendant la power hour, car le comportement de l'indice dépend de l'heure plus fortement que celui des actions et du forex. Enregistrez au moins cinquante trades intraday avec un risque fixe et suivez ensemble le taux de réussite, le R moyen et le drawdown maximal. Si vos chiffres suivent le ledger public, l'edge est réel entre vos mains. Le meilleur indicateur pour Nasdaq n'est pas celui qui donne l'alerte de breakout la plus rapide — c'est celui qui vous montre le sweep à venir afin que vous soyez du bon côté du piège quotidien de l'indice.
Questions fréquentes
Le meilleur indicateur Nasdaq lit la liquidité de session et les chasses aux stops plutôt qu'une moyenne ou un niveau de breakout. Quantum Algo est un moteur Smart Money Concepts qui cartographie la range d'ouverture, les plus hauts/bas de session et les order blocks que l'indice chasse, confirme avec la structure, et déclenche des signaux sans repaint avec un plan défini — soutenu par 75 % de taux de réussite sur 160 signaux clôturés.
Parce que le plus haut de la range d'ouverture est l'endroit où se trouvent les buy-stops les plus évidents du jour, et l'indice pousse régulièrement juste au-dessus pour les déclencher avant de se retourner. Vous êtes placé exactement là où les algorithmes vous attendent. Traiter la cassure comme un liquidity sweep à fader — après un changement de structure — vous fait passer du côté rentable.
VWAP est un contexte utile, mais il est aveugle aux grappes de stops ; le fade vers lui fonctionne donc jusqu'à ce qu'un mouvement tiré par la liquidité accélère droit à travers. Sur un instrument aussi piloté par les algorithmes, un moteur de structure qui cartographie où se trouvent les stops surpasse une ligne moyenne utilisée seule.
La volatilité de l'indice est concentrée au début et à la fin : l'ouverture produit les mouvements les plus nets et les plus trompeurs, et la power hour de l'après-midi produit les tendances les plus propres, tandis que la liquidité de midi s'amincit et dérive. Beaucoup de traders US100 se concentrent sur le sweep de l'ouverture et la continuation de power hour, et évitent le chop de midi.
Oui — l'indice US100 / NAS100 et les futures Nasdaq sur TradingView, de 1 minute à 4 heures. Comme l'indice est ancré aux futures, la même logique d'order block, de FVG et de liquidity sweep s'applique aux graphiques cash et futures.
L'US100 est le plus volatil et le plus piloté par les algorithmes parce que les méga-capitalisations technologiques le dominent, ce qui donne les chasses aux stops les plus propres et les retournements les plus nets. L'US30 est plus lent et plus ordonné ; l'US500 se situe entre les deux et mène souvent. La même méthode s'applique, mais l'US100 a le jeu de liquidité le plus prononcé.
Non. Chaque signal est confirmé à la clôture de la bougie et ne change jamais — essentiel sur un indice rapide où un outil qui repaint redessinerait exactement les bougies de sweep qui définissent le setup. Vous pouvez revenir en arrière et vérifier chaque signal passé.
Oui, même si l'US100 est rapide, les débutants doivent donc commencer petit et lentement. La sortie est un simple Buy ou Sell avec une entrée exacte, un stop et deux objectifs, le panneau multi-timeframe simplifie le bias, et l'Academy gratuite de 80 leçons enseigne les concepts sous-jacents depuis zéro.
L'historique public montre 75 % de taux de réussite sur 160 signaux clôturés avec un risque-rendement planifié de 2.3:1. Vos résultats dépendent de votre trading avec le bias de timeframe supérieur, de votre patience à attendre le sweep plutôt que de poursuivre les breakouts, et de votre utilisation d'un risque à fraction fixe. Le ledger vérifiable est la manière de juger l'edge.
Lorsqu'un broker ou webhook futures est pris en charge, les signaux sont routés vers l'exécution automatisée avec gestion du stop-loss, du take-profit et du breakeven — utile sur un indice rapide. Sinon, vous recevez les mêmes signaux sous forme de notifications push avec le plan de trade complet.
Matrix coûte $19/month pour les signaux essentiels, Atlas $39/month pour la boîte à outils SMC complète avec filtrage et backtesting, et Zeno $79/month pour les professionnels avec plans de trade exacts et suite premium. La facturation annuelle économise 25 %, et chaque plan inclut l'historique public.
Références et guides associés
Plus dans ce sujet
- Futures Trading pour débutants : contrats, ticks, marge, micros et futures vs options
- Meilleures plateformes de trading CFD avec graphiques : classement pour traders orientés graphique
- Meilleur indicateur pour S&P 500 (SPX500) — plan complet
- Indicateur ADX : guide de trading complet
- Indicateur AlphaTrend : guide de trading complet
- ATR (Average True Range) : guide de trading complet
- Awesome Oscillator : guide complet de l'indicateur
- Quels sont les meilleurs indicateurs de volume ?
- Bollinger Bands — guide complet de l'indicateur de trading
- Indicateur CCI : guide complet
- Chandelier Exit : guide de trading complet
- Donchian Channels : guide complet de l'indicateur
- Fibonacci Bollinger Bands : guide de trading complet
- Retracement de Fibonacci — guide de trading complet
- Hull Moving Average (HMA) : guide de trading complet
- Guide de l'indicateur Gaussian Channel
- Guide du meilleur indicateur Buy/Sell
Lectures essentielles
- BOS et CHoCH : guide complet de la structure de marché
- Trading avec order blocks : guide complet
- Meilleurs indicateurs TradingView — guide complet
- Gestion du risque en trading — guide complet
- Guide des figures de bougies — engulfing, pinbar et plus
- Tous les guides premium
- Quantum Algo sur TradingView
- Historique public
Sources faisant autorité
Pour une comparaison ciblée, lisez l'Advance-Decline Line pour Nasdaq avant d'appliquer le setup.
Les traders DAX peuvent utiliser la même logique axée d'abord sur la session sur GER40 en comparant l'ouverture européenne avec la range précédente ; consultez le plan du meilleur indicateur DAX (GER40) avant de choisir un outil.
Les traders d'indices de session asiatique peuvent adapter le plan d'indicateur de liquidité Tokyo Nikkei 225 lorsque la première range fixe le risque du jour.
La checklist de liquidité d'ouverture US2000 aide à distinguer un mouvement risk-on large d'un rally étroit des méga-capitalisations.