期权日内交易:能不能做、该不该做,以及活下来的人如何做
是的,您可以做期权日内交易;由 0DTE 合约驱动的 SPX、SPY 和 QQQ 当日交易,现在已经占全部期权成交量的很大一部分。如果经纪商仍然适用模式日交易者规则(FINRA 已于 2026年6月4日取代该规则;经纪商可保留至 2027年10月20日),那么在 $25,000 以下账户中,5 个工作日内 4 次当日往返交易会限制账户。Theta、点差和波动率会对日内买方不利,因此方向是您唯一的优势。
我做日内结构交易,也亲眼看着 0DTE 浪潮到来。这是期权日内交易的诚实版本:一笔 SPX 0DTE 交易从入场到 Theta 悬崖,为什么大多数期权日内交易者亏损的 3 个原因,方向、时间与波动率三角,真正可交易的标的和合约,以及能经受时间衰减考验的 4 种策略。下面的计算器会把权利金转换成同时尊重您的风险和 PDT 次数的仓位。
经得起公开验证的指标。
一个引擎,四款精准工具:Gold(XAU)Scalper、机构级 Gravity Zone、Zeno 动量振荡指标,以及面向股票的 Zeno Stocks。
您可以做期权日内交易吗?
可以——期权可以像任何证券一样在同一天买入和卖出,而 SPX、SPY 和 QQQ 的当日期权交易现在已经占全部期权成交量的很大一部分,推动它的是零天到期期权(0DTE)合约,也就是在交易当天到期的合约。
对零售交易者来说,有两条规则会改变局面:模式日交易者规则对期权的适用方式与股票完全相同,因此在 $25,000 以下的保证金账户中,5 个工作日内 4 次当日往返交易会限制账户(FINRA 已于 2026年6月4日用日内保证金标准取代该规则,但经纪商可保留至 2027年10月20日,所以请检查您的经纪商);而期权日内交易的经济结构——时间衰减、点差和波动率——对买方的不利程度远高于股票。所以答案是:可以做;至于该不该做,就是本页剩下的内容。
我做日内结构交易,也看着 0DTE 浪潮到来。本指南写给已经阅读过期权新手页面,并想了解期权日内交易诚实版本的交易者:0DTE 的一天在图表上是什么样,为什么多数期权日内交易者亏损,哪些合约和标的真正可交易,哪些策略能经受 Theta 考验,以及一个能把权利金转换成同时尊重您的风险和 PDT 次数的仓位计算器。
什么是 0DTE 期权?
零天到期期权,是在交易日收盘时到期的合约。SPX 每个工作日都有到期日;SPY、QQQ 以及越来越多的大型股票有每日或每周多次到期。因为没有剩余时间,0DTE 期权几乎是纯内在价值加上一层很薄、快速衰减的时间价值:如果价内,它会几乎一比一跟随指数波动;如果不价内,它会蒸发。这让它成为表达日内方向的最便宜方式——也是亏掉全部权利金最快的方式。
SPX 上的一笔 0DTE 交易是什么样?
本指南中的盘中图表展示了一笔从开始到结束的 0DTE 交易。上方面板:SPX 5 分钟图,开盘、10:40 的结构回踩、入场、目标位。下方面板:一张 0DTE 看涨期权的权利金,在该回踩处买入,随后指数原地不动两个小时,权利金缓慢下滑——这就是 Theta 在起作用——然后在行情启动时飙升,最后一小时随着剩余时间价值归零而断崖式下跌。这笔交易之所以成功,是因为出场发生在图表目标位,而不是为了“更多”继续持有;阴影标出的最后一小时,是所有尚未出场的 0DTE 多头变成彩票的地方。
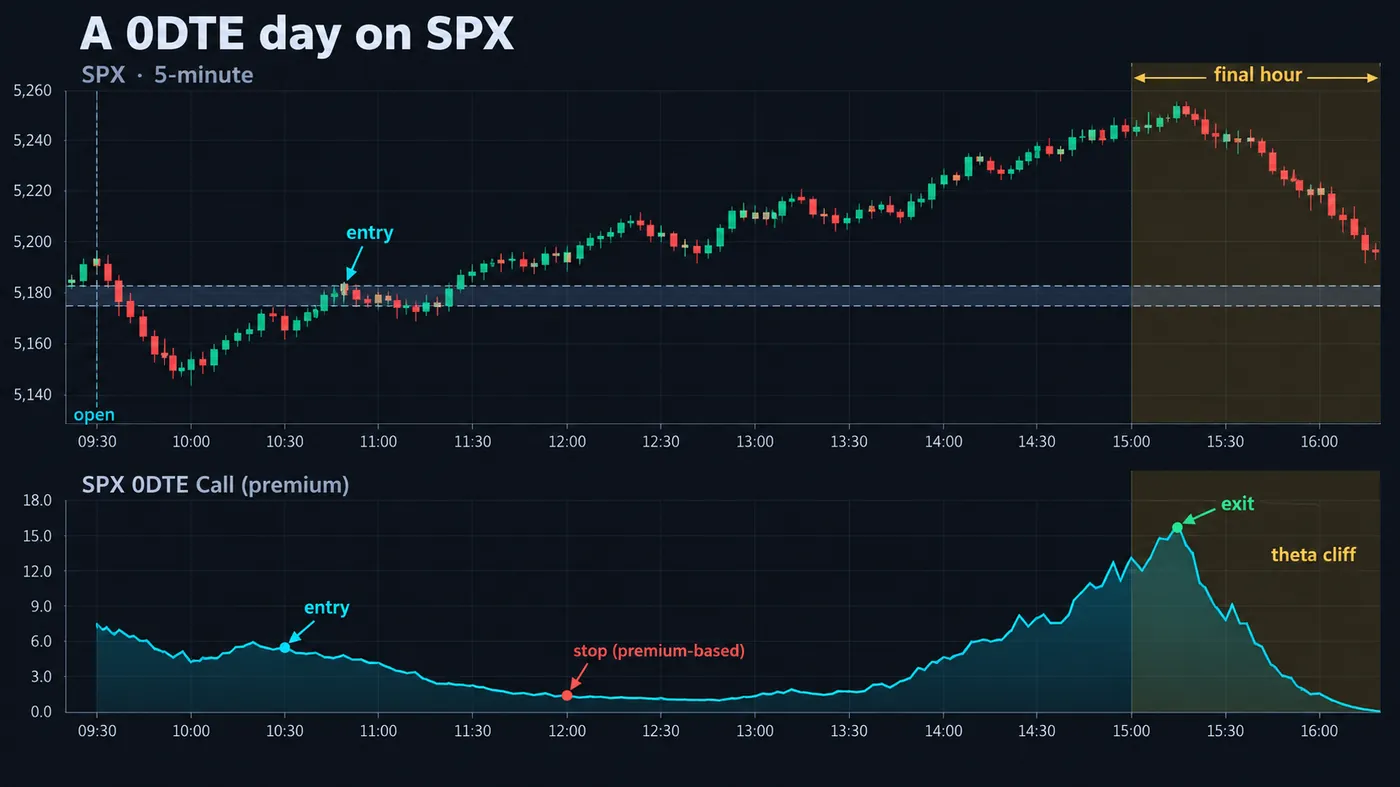
从这张图里要记住 3 件事:入场来自图表,而不是期权;止损在权利金上(合约亏损 40%,这与图表价位失效相重合);时间本身与价格一样决定了出场。
为什么大多数期权日内交易者会亏损?
本指南中的三格图示列出了原因,而且没有一个是图表本身:
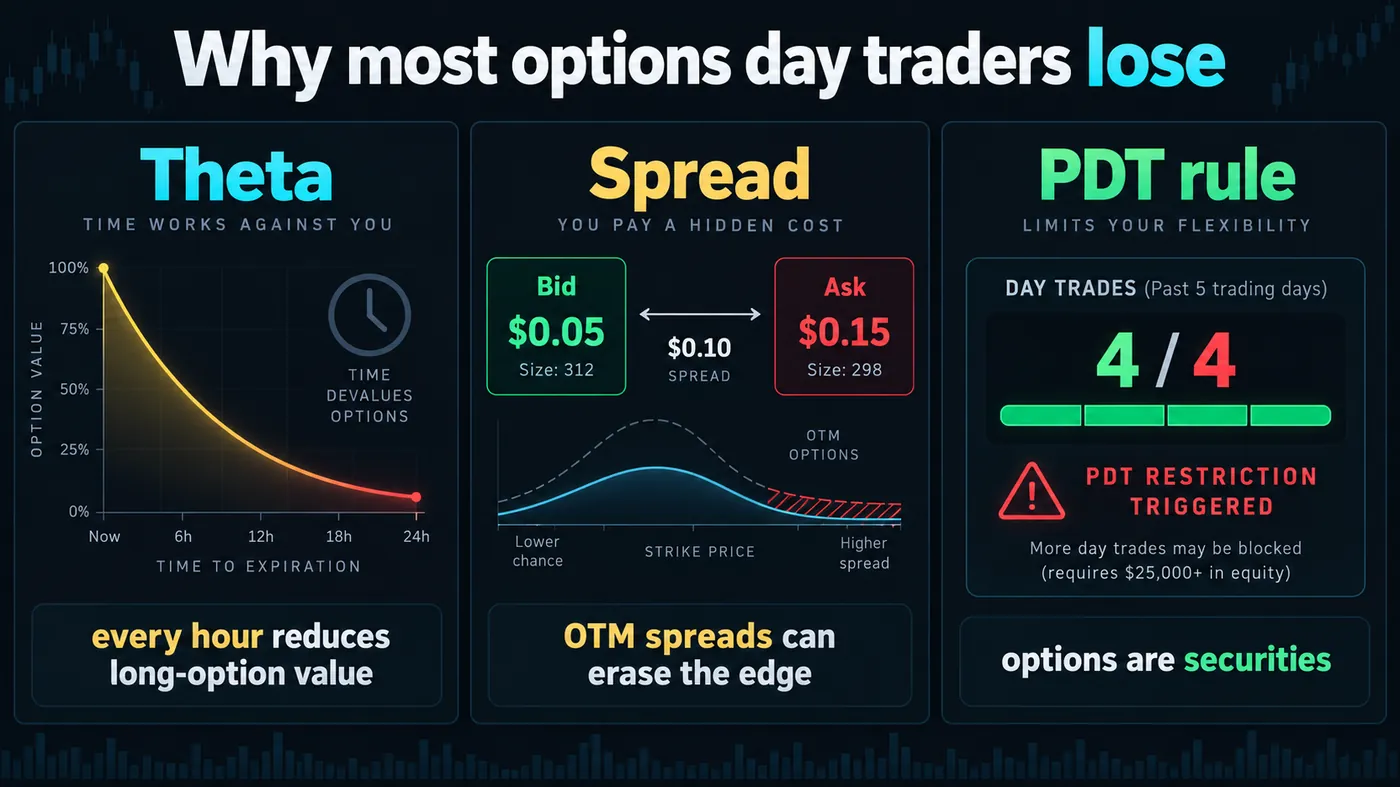
- Theta。时间衰减是每一张多头期权持仓每小时都要承担的成本。在 0DTE 合约上,它是主导成本:一张平值 SPY 0DTE 在横盘 2 小时内可能损失三分之一价值。每张日内多头期权从一开始就落后。
- 点差。除了最大型标的之外,价外行权价的买卖价差通常占权利金的很大比例——$0.10 期权的报价为 $0.05 买价、$0.15 卖价,就是 100% 往返成本。交易还没开始,优势就已经没了。
- PDT 规则。期权是证券。在 $25,000 以下保证金账户中,5 天内 4 次当日往返交易,并且经纪商仍适用 PDT 规则(允许至 2027年10月20日),账户就会受限——这也是为什么多数小账户“期权日内交易者”实际上每周只做 1 或 2 笔交易,却称之为日内交易。
再加上零售交易者因为便宜而购买极深价外合约的本能,期权日内交易者的亏损率在每项单独研究中都高于已经很糟糕的股票日内交易者亏损率。
日内影响期权价格的 3 种力量是什么?
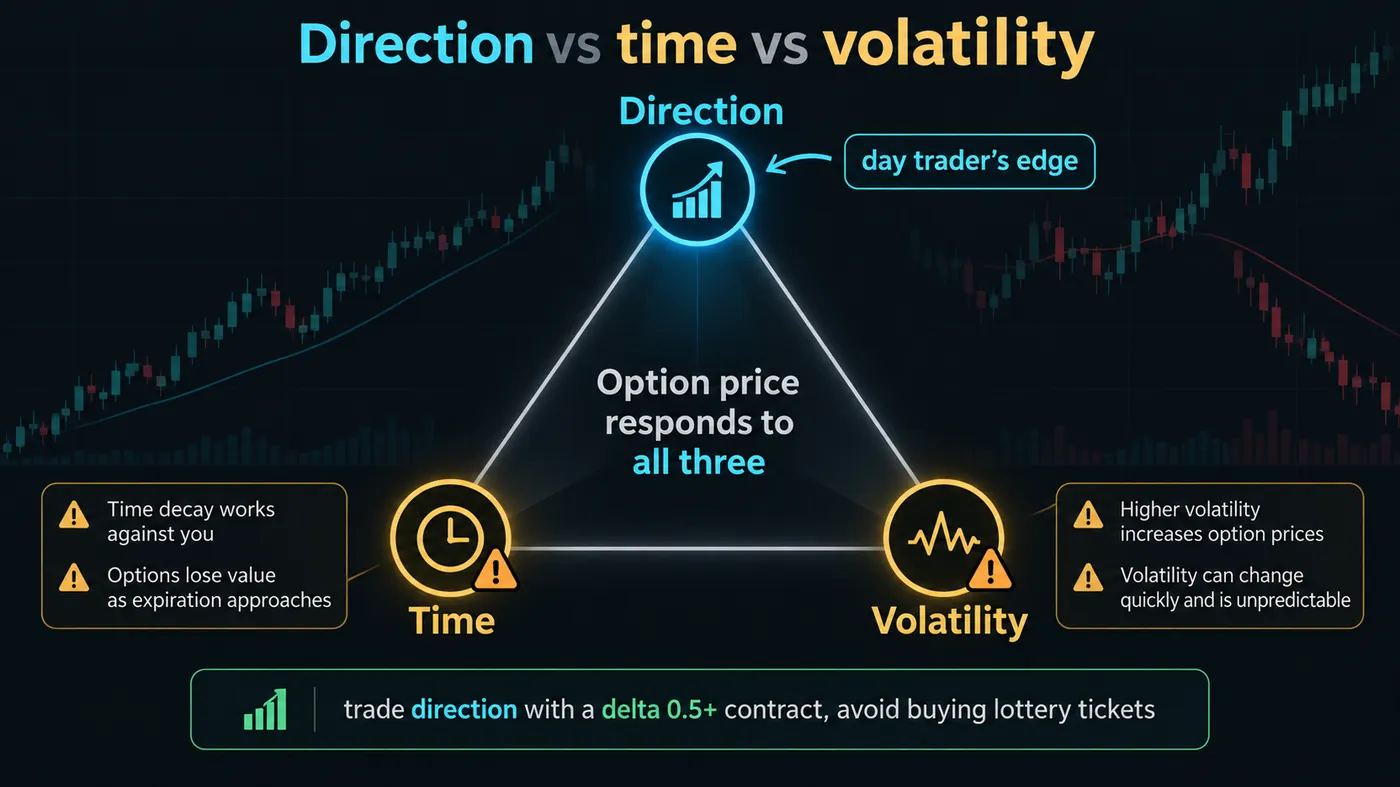
本指南中的三角图示,是理解其他所有内容的框架:期权价格会对 3 件事作出反应,而日内交易者的优势只存在于其中一项。方向是结构解读能给您优势的地方。时间每一分钟都对每张多头期权不利。波动率即使在方向正确时,也可能让权利金朝不利方向移动——在波动率飙升时买入的看涨期权,会在波动率回落时亏损。交易方向并尽量减小另外两项影响的方法在提示语中:选择 Delta 0.50 或更高的合约,让期权表现得像标的,并避开那些便宜、极深价外、主要由时间和波动率构成的行权价。
日内交易什么:标的和合约
- SPX——现金结算指数期权,无指派风险,每日到期,0DTE 流动性最深,并在美国享有 Section 1256 税务处理。合约规模较大(10× SPY);一张合约的权利金可能是 $2,000–5,000。
- SPY 和 QQQ——零售规模版本;每日到期;近平值行权价点差很窄;美式期权,因此空头仓位可能被提前指派。
- 最大型个股——Apple、Nvidia、Tesla、Amazon 和少数其他股票拥有足够的日内期权成交量;大多数股票没有,点差让日内交易不可行。
- 合约:平值或略微价内(Delta 0.50–0.70),对任何新手而言选择不是今天到期的最近到期日,并且只有在同一交易机会已在较长期限合约上完成 50 笔有记录交易后,才使用 0DTE。
SPX、SPY 与 QQQ 期权快速对比
| 标的 | 结算 | 行权方式 | 到期日 | 最适合 |
|---|---|---|---|---|
| SPX | 现金结算 | 欧式,无提前指派 | 每个工作日 | 规模与最深的 0DTE 流动性 |
| SPY | 交割 ETF 份额 | 美式,可能提前指派 | 每个工作日 | 零售规模合约;新手起步处 |
| QQQ | 交割 ETF 份额 | 美式,可能提前指派 | 每个工作日 | 零售规模的 Nasdaq-100 敞口 |
| 最大型个股 | 交割股票 | 美式,可能提前指派 | 每周;有些一周多次 | 仅限成交量最高且点差窄的标的 |
◆一张 SPX 合约大约是 SPY 的 10 倍规模,并且 Section 1256 税务处理适用于美国的 SPX,不适用于 SPY 或 QQQ。
哪些期权日内交易策略真的能活下来?
- 使用 Delta 0.60 合约做结构回踩。聪明钱交易机会——扫荡、性质变化(CHoCH)、回踩订单块——在 SPY 或 QQQ 的 5 分钟图上出现,用 1 到 3 天后到期的近平值期权表达。权利金亏损 40–50% 时止损;目标位来自图表;无论如何 3 pm 前出场。
- 开盘区间突破,只做第一小时。前 30–60 分钟承载当天成交量;在有结构支撑的情况下突破开盘区间,用价内合约交易,并在 11 am 前关闭。该窗口中 Theta 最小,点差最窄。
- 剥头皮结构与 Gamma 的重叠。仅适合经验丰富的交易者:交易商 Gamma 水平(见 Unusual Whales 评测)标记指数会被钉住或加速的位置;在这些水平上出现结构信号,用 0DTE 持有数分钟。高频率、高技能;在仍适用 PDT 规则的经纪商处,低于 $25,000 会受到 PDT 限制。
- 用限定风险价差替代裸买。借方价差(买入一个行权价,卖出下一个行权价)同时限制成本和 Theta 流失;代价是收益上限也被限制。对多数零售日内交易者来说,一旦理解它,这就是更好的工具。
无法活下来的是:开盘买 0DTE 彩票合约、把亏损期权持有到最后一小时“因为只需要再推一下”,以及在权利金上加仓摊低成本。
期权日内交易者应遵守哪些规则?
- 按权利金定仓位,而不是按合约数。每笔风险是账户的一定百分比;承担风险的权利金(或权利金止损)必须适配它。本页计算器会完成计算,并统计您的 PDT 窗口。
- 止损在权利金上,目标位在图表上。40–50% 的权利金止损通常与图表价位失效重合;目标位则是结构显示行情结束的地方。
- 时间止损。任何多头都在 3 pm ET 前出场;0DTE 除非价内,否则 2 pm 前出场。
- 买方最后一小时不交易。悬崖是真实存在的。
- 统计往返次数。低于 $25,000、经纪商仍适用 PDT 规则时,5 个工作日内只有 3 次;第 4 次会限制账户。
- 一个标的、一个交易机会,先在较长期限合约上完成 50 笔交易。然后才考虑 0DTE,如果真的要用。
SPY 期权日内交易:一个完整示例
账户 $20,000,风险 1% = 每笔 $200。SPY 在扫荡盘前低点后位于 $525,并在 5 分钟图上出现性质变化(CHoCH);回踩 $525.40 入场。一张 2 天后到期的 $525 看涨期权价格为 $3.20——Delta 0.55——因此 1 张合约成本 $320,50% 权利金止损风险为 $160:1 张合约适合 $200 预算;2 张不适合。目标位在盘前高点 $528.60,按 Delta 0.55 加上一点 Gamma 估算,期权大约 +$1.75——合约约 +$175,1.1R。在目标位或 3 pm 前出场。记录为 1 次日内交易;5 天窗口内还剩 2 次。
同一笔交易如果用 $1.40 的 0DTE $525 看涨期权,成本是 $140,50% 止损风险为 $70——更便宜,但任何 2 小时停滞都会让期权损失三分之一价值,并且 3 pm 时间止损会变成 2 pm。
这如何融入我们的工作流
Zeno 读取 SPY、QQQ 和大型股票的方式,与读取黄金相同:扫荡、订单块、入场、止损、目标位。期权是用限定风险表达该读取的工具;合约选择(Delta、到期日)和权利金止损,是本页新增的期权专属层。Theta、点差或 PDT 规则都不会改变结构——它们改变的是,您是否是适合用期权做日内交易的那个人,且账户规模是否合适。
您可以做;但大多数人不该做,而活下来的人把期权视为表达图表解读的工具,不把期权本身当成交易。Delta 0.50 及以上、到期日超过持仓时间、止损在权利金上、目标位在图表上、3 pm 前出场、低于 $25,000 且经纪商仍适用 PDT 规则时 5 天内 3 次往返——并且只有在较长期限合约上完成 50 笔有记录交易后,才使用 0DTE。Theta、点差和 PDT 规则不会在乎交易机会有多好。
◆ 互动检查
您知道哪些因素正在对您不利吗?
人们关于期权日内交易的常见问题
在仍适用模式日交易者规则的经纪商处(FINRA 已于 2026年6月4日取代该规则,但经纪商可保留至 2027年10月20日):保证金账户中 5 个工作日内 3 次当日往返交易;第 4 次触发限制。现金账户可避开该规则,但受结算限制。实践中,大多数小账户期权日内交易者每周只做 1 或 2 笔交易。
不适合。它们是交易所中最暴露于 Theta、也最暴露于波动率的工具。先用 1 到 3 天到期的合约学习交易机会;只有在同一交易机会有 50 笔交易记录后,才使用 0DTE。
开盘后的第一小时,此时成交量最高、时间衰减最小;以及 2:00–3:00 pm 窗口,此时下午趋势会形成。作为买方,绝不要交易最后一小时。
对少数有纪律的人可以,他们有记录在案的方向优势、Delta 0.50 以上合约,以及基于权利金的止损。对多数零售交易者来说,它不如日内交易标的本身赚钱,因为 Theta 和点差是股票没有的成本。
SPX 适合规模、现金结算和税务处理;SPY 适合更小合约和相同流动性。新手从 SPY 开始。
Zeno 提供的是对 SPY、QQQ 和大型股票的结构解读;期权是您表达它的工具。本页计算器会把图表止损转换成权利金止损和合约数量。
可以,没有 PDT 规则,但卖出所得会在下一个工作日(T+1)结算,使用未结算资金会触发善意违规。实践中,现金账户会限制您只能交易已结算现金,这是另一种约束,不是没有约束。
SPX 适合规模和现金结算,SPY 与 QQQ 适合零售规模合约和窄点差,还有少数最大型股票。选择 Delta 0.50–0.70 的近平值行权价;任何相对于权利金点差过宽的都不要碰。
对有经验的交易者,在 SPX/SPY 0DTE 上结合结构和交易商 Gamma 水平,持有数分钟——可以,而且这是这项活动最难的版本。低于 $25,000、且经纪商仍适用 PDT 规则时,无法高频执行。
起步不需要。标的结构才是读取内容;期权链中您所选行权价的买价/卖价和成交量,是执行检查。订单流工具可用于确认,但不应成为交易理由。
参考资料与相关指南
接下来阅读
权威来源
- Cboe: SPX options (daily expirations, cash settlement)
- FINRA: day trading and the pattern day trader rule
- OCC Options Industry Council: options education
- SEC: characteristics and risks of standardized options
- IRS Publication 550: Section 1256 contracts (SPX tax treatment)