模型 1:限价单入场
在 OB 边界放置限价单(看涨交易机会用 OB K线开盘价,看跌交易机会用收盘价)。止损放在 OB 影线之外,并加 1-2 pips 缓冲。这是最简单的模型——设置后等待即可。它最适合高时间周期(4H、Daily),因为这些 OB 更可靠。
缺点:价格可能用影线穿过 OB,却没有明确反应,触发您的限价单后又打掉止损。胜率较低(约 45-55%),但 R:R 很优秀(通常 1:3+),因为您的入场位于区域极端位置。
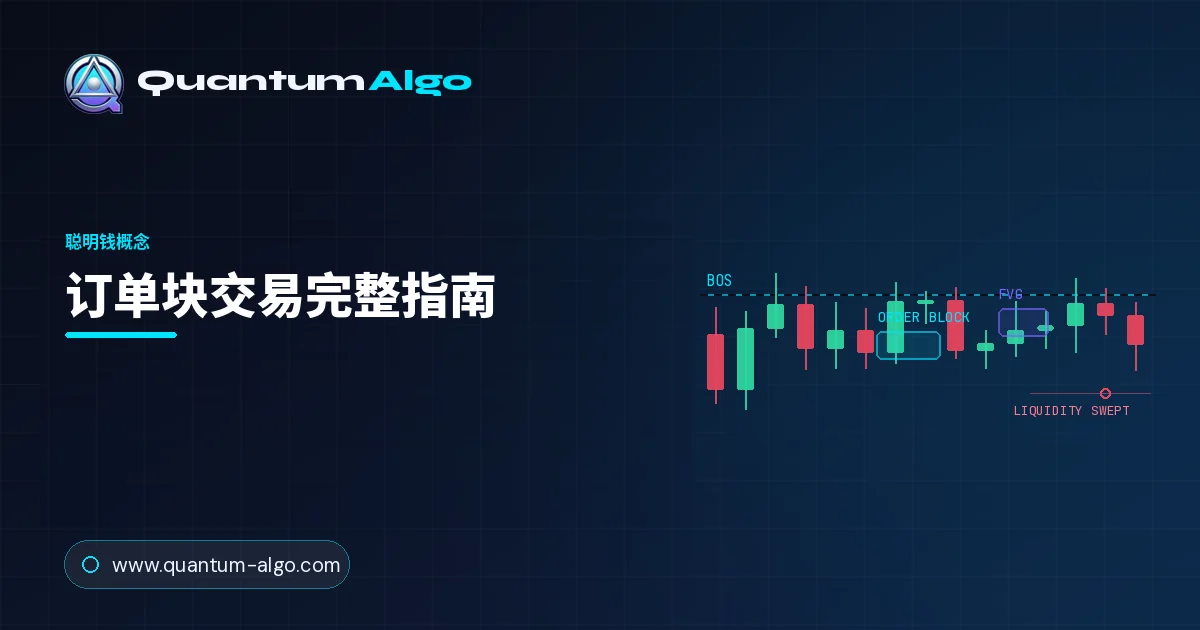
订单块是强劲上涨前最后一根收跌 K线,或下跌前最后一根收涨 K线,也是机构成交大额订单的位置。价格会回到这里,因为机构会防守它:买入看涨订单块的回踩,卖出看跌订单块的回踩,止损放在区块之外,目标瞄准下一处流动性。用位移、此前扫荡、失衡、新鲜度和高时间周期背景来评级。
这份完整订单块交易指南涵盖识别、评级和交易机构订单块的完整方法。订单块是结构突破前最后一根反向 K线——也就是机构交易者放置订单并导致结构突破的精确区域。
本指南涵盖订单块识别规则、A/B/C 评级系统(基于结构来源、缓解状态和共振因素)、入场技术(区域内限价单与市价单)、止损放置(订单块影线下方)以及止盈策略(下一个流动性目标或对向订单块)。
最后验证:2026年4月15日
订单块是产生结构突破(BOS)的重大脉冲走势之前最后一根反向 K线。它标记了机构交易者——银行、对冲基金、养老基金和算法做市商——在推动价格朝一个方向运行前放置大额买单或卖单的精确价格区域。
可以这样理解:当一家对冲基金需要买入价值 $200 million 的 Bitcoin 时,他们不能用一笔市价单执行。任何价格水平可用的流动性都只是这个规模的一小部分。因此,他们的执行算法会把订单拆成数百个更小的片段,在一段时间内逐步积累。这段积累的最后一根 K线——就在价格启动之前——就是订单块。
当价格在几天、几小时甚至几周后回到该水平时,机构往往在同一价格仍有未成交的剩余订单。这些静止订单制造买压或卖压,使图表上出现可见反应——从而为您提供高概率入场区域。
这不是理论。它是大额订单与有限市场流动性相互作用的机械结果。理解这个过程,能让您相对于依赖滞后指标或任意支撑/阻力位的交易者拥有结构性优势。
理解订单块为什么形成,比死记如何绘制它更重要。订单块是大型机构订单与有限市场流动性相互作用后产生的结构性结果。
当对冲基金需要买入 $100 million 的 EUR/USD 或 2,000 BTC 时,他们面临一个基本限制:任何单一价格水平都没有足够流动性来成交整个订单。如果他们下达一笔 $100M 市价买单,价格会被大幅推高并对自己不利——这种现象叫滑点。他们的平均成交价会远差于当前市场价。
为了解决这个问题,机构使用执行算法(TWAP、VWAP、冰山订单),将订单拆成数百个更小的片段。这些片段会跨多个价格水平逐步执行——每隔几秒、几分钟,甚至几小时执行一次。在 K线图上,这种逐步积累看起来像一段盘整,或一串小实体 K线。发生这段积累的价格区域就是订单块。
并非所有机构订单都会在最初积累阶段完全成交。某一部分会以静止限价单或算法触发条件的形式留在特定价格水平。当价格在几天或几周后回到订单块区域时,这些剩余订单会被激活——制造买压或卖压,并在图表上产生可见反应。这并不神秘。
它只是部分成交的大额订单停留在市场订单簿中的机械结果。
订单块有多种形式。理解每一种类型以及它们何时翻转,是正确解读机构意图的关键。
向上突破结构的强劲看涨位移之前,最后一根看跌(红色)K线。它代表伪装成卖出的机构买入。机构需要这些水平上的卖家——因此 K线看起来看跌,而他们在悄悄积累。当价格回到这里时,他们剩余的买单会形成支撑。
向下突破结构的强劲看跌位移之前,最后一根看涨(绿色)K线。它代表伪装成买入的机构卖出。K线看起来看涨,而机构在派发仓位。回踩时,他们剩余的卖单会形成阻力,把价格重新压低。
当订单块失效——价格完全穿过它——它就会变成突破块(Breaker Block)。失效的看涨 OB 翻转为阻力;失效的看跌 OB 翻转为支撑。突破块代表被困机构仓位正在解除的区域,因此常在相反方向产生可靠反应。
当机构利用价格回归,在盈亏平衡或小额亏损处平掉或减少亏损仓位时,会形成缓解块。与常规 OB 中机构加仓不同,在缓解块处他们是在退出。该区域仍会产生反应,但机制不同——它是仓位管理,而不是新的积累。
并非所有订单块都一样。系统化评级框架能帮助您过滤出产生 80% 利润的 20% OB。使用以下标准,为每个订单块打 0-5 分:
订单块必须造成清晰的结构突破。这是最重要的过滤条件。如果 OB K线之后的脉冲走势没有突破此前波段高点(看涨)或波段低点(看跌),它就不是有效订单块。没有 BOS = 没有 OB。仅这一条标准就能剔除约 60% 的假订单块。
强劲、激进的 K线应该远离 OB 区域。寻找大实体、小影线的 K线——它们代表信念。位移 K线应当比该市场背景下的平均 K线大 2-4x。带长影线、缓慢磨动的弱走势,暗示该 OB 可能来自散户活动,而不是机构订单。强位移 = 机构急迫性。
该 OB 从未被回踩。首次触碰的订单块概率最高,因为该水平上的所有机构订单仍未成交。之后每一次测试(缓解)都会消耗一部分静止订单,降低区域有效性。一个被测试三次的 OB,剩余机构兴趣会明显少于一个新鲜、未缓解的 OB。
当订单块与公允价值缺口重叠时,您同时拥有机构入场和价格失衡来确认同一区域。这是 SMC 交易中概率最高的配置。FVG 表明价格从 OB 处快速离开,并留下缺口——确认强烈的机构承诺。没有 FVG 的 OB 也可能有效,但两者共振会显著提升您的优势。
OB 必须与高时间周期方向偏向一致。4-hour 下跌趋势中的看涨 15-minute 订单块,是低概率逆势交易机会,无论单独看这个 OB 多么完美。相反,一个与日线看涨结构完全一致的 B 级订单块,表现会优于逆势的 A 级 OB。HTF 对齐是决定其他所有标准成败的背景。
识别出高等级订单块后,您需要一种精准入场方法。每个模型在简单性、胜率和频率之间提供不同平衡。点击每个标签查看。
在 OB 边界放置限价单(看涨交易机会用 OB K线开盘价,看跌交易机会用收盘价)。止损放在 OB 影线之外,并加 1-2 pips 缓冲。这是最简单的模型——设置后等待即可。它最适合高时间周期(4H、Daily),因为这些 OB 更可靠。
缺点:价格可能用影线穿过 OB,却没有明确反应,触发您的限价单后又打掉止损。胜率较低(约 45-55%),但 R:R 很优秀(通常 1:3+),因为您的入场位于区域极端位置。
无论您使用哪种入场模型,都应始终把止损放在订单块影线之外——不要放在实体内部。如果影线被扫掉,机构逻辑就失效了。对于看涨 OB,止损放在 OB K线最低影线下方,再加 1-2 pip 点差缓冲。对于看跌 OB,止损放在最高影线上方。这样您在入场前就有了精确定义的风险。
将主要止盈设置在交易方向上的下一处重要流动性水平。这通常是最近尚未被扫荡的波段高点(做多)或波段低点(做空)。次级目标可以是相反方向的下一个 HTF 订单块。结合基于 OB 的紧凑止损,这自然会产生 1:2 到 1:4 的风险回报比。
实时练习 5 分评级系统。勾选下面假设订单块符合的每项标准。模拟器会计算等级,并告诉您是否应交易。
最强的订单块交易机会出现在多个时间周期对齐时。嵌套在高时间周期 OB 内部的低时间周期 OB,会形成机构兴趣集中的区域,产生最高概率交易。
高时间周期(Daily / 4H):确定您的方向偏向。如果日线结构看涨(更高高点、更高低点),您只寻找看涨交易机会。在这个级别标记最重要的未缓解订单块——这些是您的“关注区域”,您会在低时间周期寻找入场。
中时间周期(1H):精细化区域。当价格接近您的 HTF 订单块时,切换到 1H 图表,识别更大区域内部的具体 OB K线。这样可以把 50-pip 的 HTF 区域,缩小到 15-20 pip 的精准水平。
低时间周期(15M / 5M):提供您的入场触发。在 HTF 订单块区域内,等待 LTF 上出现性质变化(CHoCH)。看到 CHoCH 后,寻找反转期间形成的新 LTF 订单块或 FVG。这就是您的精准入场。止损放在 LTF 结构之外,目标是 HTF 流动性水平。
订单块交易中最好的交易机会是嵌套 OB:一个 15-minute 看涨 OB 位于未缓解的 4-hour 看涨 OB 内部,同时日线结构看涨。三个时间周期,一个方向性逻辑,最大共振。当您找到这种机会时,典型胜率会接近 65-70%,R:R 通常为 1:3 或更好。这类交易机会在主要货币对和加密资产上每周出现 2-4 次。
这是最常见的错误。交易者看到一根强 K线和随后的走势,就把它标成“订单块”——但走势从未打破结构。没有 BOS,您看到的只是随机反应,不是机构入场区域。修正:把 BOS 作为不可协商的第一过滤条件。如果您无法指出被突破的具体波段高点或低点,这个 OB 就无效。
每当价格回到订单块并产生反应,一部分静止机构订单就会被成交。到第二次或第三次回踩时,大部分机构兴趣已经被消耗。修正:只优先交易首次触碰的 OB。如果某个 OB 已经被测试过,至少在质量评估中下调一个等级。
日线看跌趋势中的完美 15M 看涨 OB 是陷阱,不是机会。HTF 机构流最终会压倒逆势的 LTF 交易机会。修正:在查看任何低时间周期 OB 之前,始终先建立您的日线/4H 偏向。只交易与 HTF 方向一致的 OB。
订单块很强,但它只是拼图的一部分。最好的交易机会会把 OB 与公允价值缺口、流动性扫荡和市场结构分析结合起来。修正:使用 5 分评级系统。一个得分 5/5 的 OB 来自多个 SMC 概念的共振,会显著提高概率。
有些交易者会把一次走势前的整段盘整都标为“订单块”。这会产生非常宽的区域,导致止损距离破坏您的风险回报比。修正:订单块具体是位移前的最后一根反向 K线。从那一根 K线的高点到低点绘制区域(最多包含临近盘整中的 2-3 根 K线)。
如果您在市场尚未扫荡附近流动性前就在 OB 入场,扫荡发生时很可能被止损。修正:等待流动性扫荡完成后,再在 OB 入场。顺序是:流动性扫荡 → CHoCH → OB 入场。
即使 A+ 级订单块也可能失败。如果您在单笔 OB 交易中冒账户 10% 的风险,一次亏损就可能重创净值。修正:无论交易机会看起来多有把握,每笔交易最多只冒 1-2% 风险。使用仓位大小计算器根据止损距离和账户余额确定手数。
许多交易者会把订单块与传统供需区域混为一谈。虽然它们表面相似,但识别方法和精度存在根本差异。
| 标准 | 订单块(SMC) | 供需(传统) |
|---|---|---|
| 识别 | BOS 前最后一根反向 K线 | 任何有强反应的波段高点/低点 |
| 需要 BOS? | 是——不可妥协 | 否——任何明显反应都算 |
| 精度 | 单根 K线(紧凑区域) | 通常 3-10 根 K线(宽区域) |
| 止损 | 紧凑(OB 影线之外) | 较宽(S&D 区域之外) |
| 典型 R:R | 1:3 到 1:5 | 1:1.5 到 1:2.5 |
| 过滤 | 5 分评级系统 | 主观判断“强”或“弱” |
| 机构基础 | 基于订单流机制 | 基于视觉价格反应 |
关键差异在于精度。订单块形成更紧凑的区域,这意味着更紧的止损,也意味着更好的风险回报比。当您能够持续做到 1:3+ 的 R:R 时,只需要 30-35% 的胜率就能盈利。这个容错空间就是 OB 交易相对于传统 S&D 分析的结构性优势。
手动跨多个资产和时间周期识别、评级并跟踪订单块,既耗时又容易出错。这正是专业工具变得必要的地方——它不是替代理解,而是放大您的分析速度。
Quantum Algo 会在 TradingView 上自动化整个订单块工作流:
实时 OB 检测——使用本指南所述的 BOS 确认方法,在看涨和看跌订单块形成时识别它们。多因素评级——通过分析位移强度、缓解状态和 FVG 重叠,过滤低质量 OB。只显示高等级区域。多时间周期面板——在单个仪表盘中显示跨时间周期 OB 共振,无需不断切换图表。不重绘信号——每一次检测都在 K线收盘时确认。
信号不会事后改变。提醒系统——当价格接近未缓解的高等级 OB 时接收 TradingView 提醒,这样即使您离开图表,也不会错过交易机会。
当订单块失效且价格穿过它时,该水平常常会反转——请查看完整突破块交易指南,了解如何交易这种翻转。
订单块是图表上的一根特定 K线,大型机构交易者在重大价格走势之前,于那里放置了大额买单或卖单。它是价格打破结构前最后一根反向 K线。当价格回到该水平时,剩余机构订单往往会造成反应——形成交易机会。
只要订单块仍未缓解,它就仍然有效——也就是说,价格尚未回到该区域并产生反应。一旦价格回测 OB 并反应(缓解),一部分机构订单已经成交,其有效性会下降。首次触碰的 OB 概率最高。
适用。订单块适用于所有流动性充足的市场——加密货币、外汇、股票、指数和商品。在加密货币中,由于波动率更高,OB 往往更宽。Bybit 等交易所上的 BTC 和 ETH 永续合约会呈现清晰的订单块形态,尤其是在 4H 和 Daily 时间周期。同样的机构机制适用于任何资产类别。
使用多时间周期分析:Daily/4H 用于方向偏向和识别关键 OB,1H 用于区域精细化,15M/5M 用于入场触发。高时间周期会产生更可靠的 OB。嵌套在 4H OB 内的 15M OB 是最高概率配置。
ICT(Inner Circle Trader)指 Michael Huddleston 的特定方法体系。SMC(Smart Money Concepts)是更大的伞形概念,其中包含 ICT 概念。两者对订单块的定义基本相同——位移前最后一根反向 K线。ICT 可能会加入其他背景,例如特定杀戮区时间和 PD arrays。
可以。Quantum Algo 会在 TradingView 上实时自动检测、评级并显示订单块。它使用本指南所述的 BOS 确认方法,并过滤低质量交易机会。这能消除手动画图,并确保您不会错过自选列表中正在形成的高等级 OB。
质量优先于数量。如果您严格遵循 5 分评级系统,通常每周能在主要资产中找到 3-5 个 A 级或 A+ 级交易机会。许多盈利 OB 交易者每周只做 2-3 笔交易。过度交易低等级 OB,是账户亏损最快的路径。
每笔交易最多冒账户 1-2% 的风险。即使 A+ 级订单块也可能失败——没有任何交易机会拥有 100% 胜率。以 1% 风险和 1:3 R:R 目标计算,您只需要 30% 胜率即可盈亏平衡。多数使用评级系统的交易者,在过滤后的交易机会中能达到 50-65% 胜率,从而在控制回撤的同时获得可观回报。
高质量订单块会造成结构突破,离开它时有强位移,未缓解且此前没有测试,与公允价值缺口重叠,并与高时间周期偏向一致。
始终把止损放在订单块影线之外,绝不要放在实体内部。如果影线被扫掉,交易逻辑就失效,您应离场。
手动寻找时,关注造成结构突破的强劲脉冲走势前最后一根反向 K线。Quantum Algo 会在任何 TradingView 图表上实时检测、评级并显示订单块,从而自动完成这一过程。
在应用该交易机会之前,如需聚焦对比,请先阅读ICT Unicorn 之前的订单块。