COT Report:如何读懂黄金、外汇和期货的 Commitments of Traders
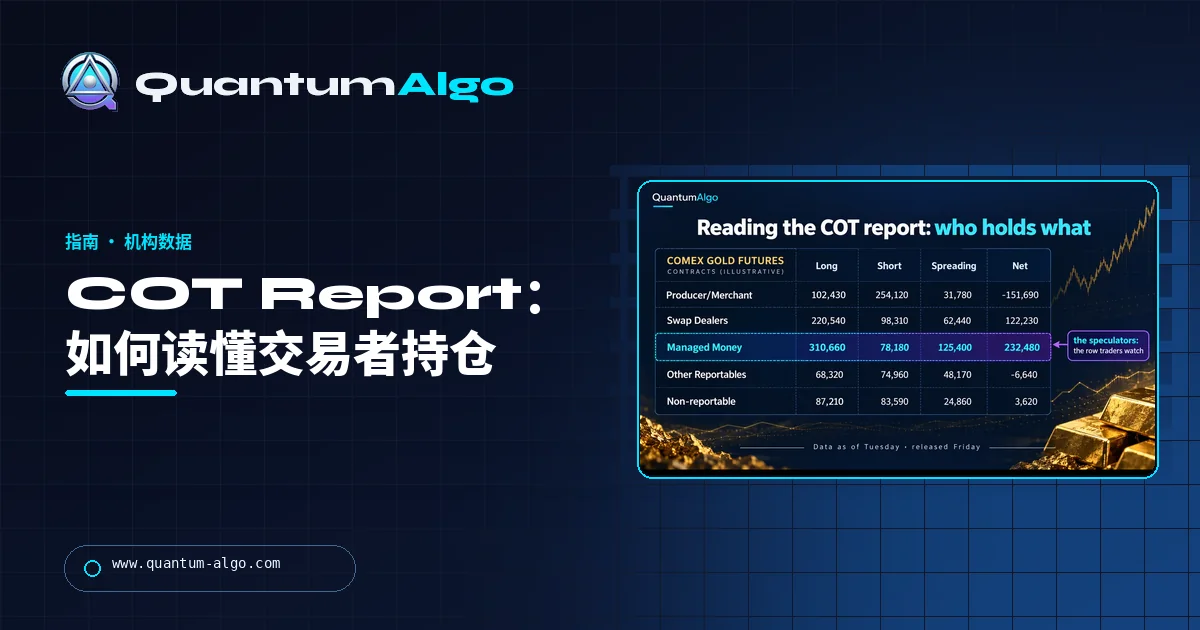
COT report 是 CFTC 每周发布的期货持仓分类明细,显示谁持有期货头寸——商业套保者、基金(Managed Money)和小交易者——发布时间为周五 3:30 pm ET,数据截至周二。交易者通过净持仓和 COT Index(0–100)识别黄金、货币和指数中的拥挤极端。它提供背景,不是择时信号。
价格显示市场在哪里;Commitments of Traders report 显示是谁把市场带到那里。CFTC 每周发布一次主要期货市场中套保者、基金和小交易者的持仓,而知道该读哪一行的交易者,可以判断一段趋势是在靠新资金推动,还是已经只剩余力。本指南会讲清楚这份报告是什么、4 种版式以及每种版式中的交易者组、7 步阅读方法、COT Index、如何应用于黄金、货币和指数期货、在哪里能在 TradingView 上找到数据、它的局限、一个黄金案例,以及把数字转化为解读的持仓读取器。
经得起公开验证的指标。
一个引擎,四款精准工具:Gold(XAU)Scalper、机构级 Gravity Zone、Zeno 动量振荡指标,以及面向股票的 Zeno Stocks。
什么是 COT report?
Commitments of Traders(COT)report 是由 US Commodity Futures Trading Commission(CFTC)发布的每周明细,说明谁在期货和期权市场持有头寸。凡是有 20 名或更多交易者持仓超过 CFTC 报告门槛的市场都会被覆盖:黄金、原油、谷物、货币期货、股指期货、Treasuries 等。报告公司——清算会员、期货佣金商和外国经纪商——每天向 CFTC 报告大型交易者头寸;CFTC 按交易者类型汇总,并在每周五 3:30 pm Eastern 发布快照,使用的是该周周二的持仓。
对图表交易者来说,这份报告回答了图表无法回答的一个问题:对手方是谁,以及他们有多拥挤。价格告诉您市场在哪里;COT report 告诉您是套保者、基金还是小交易者在承载头寸,以及该头寸是否处于极端。数据历史很长——仅期货报告可追溯到 1986,周度发布自 2000 起——所以今天的持仓可以与多年历史比较,而这正是把一个数字变成信号的关键。
它很自然地位于其余机构工具箱旁边:open interest 显示市场中有多少资金,put/call ratio 显示期权情绪,而 COT report 显示哪个群体拥有期货。
您应该读哪种 COT report,每个组里是谁?
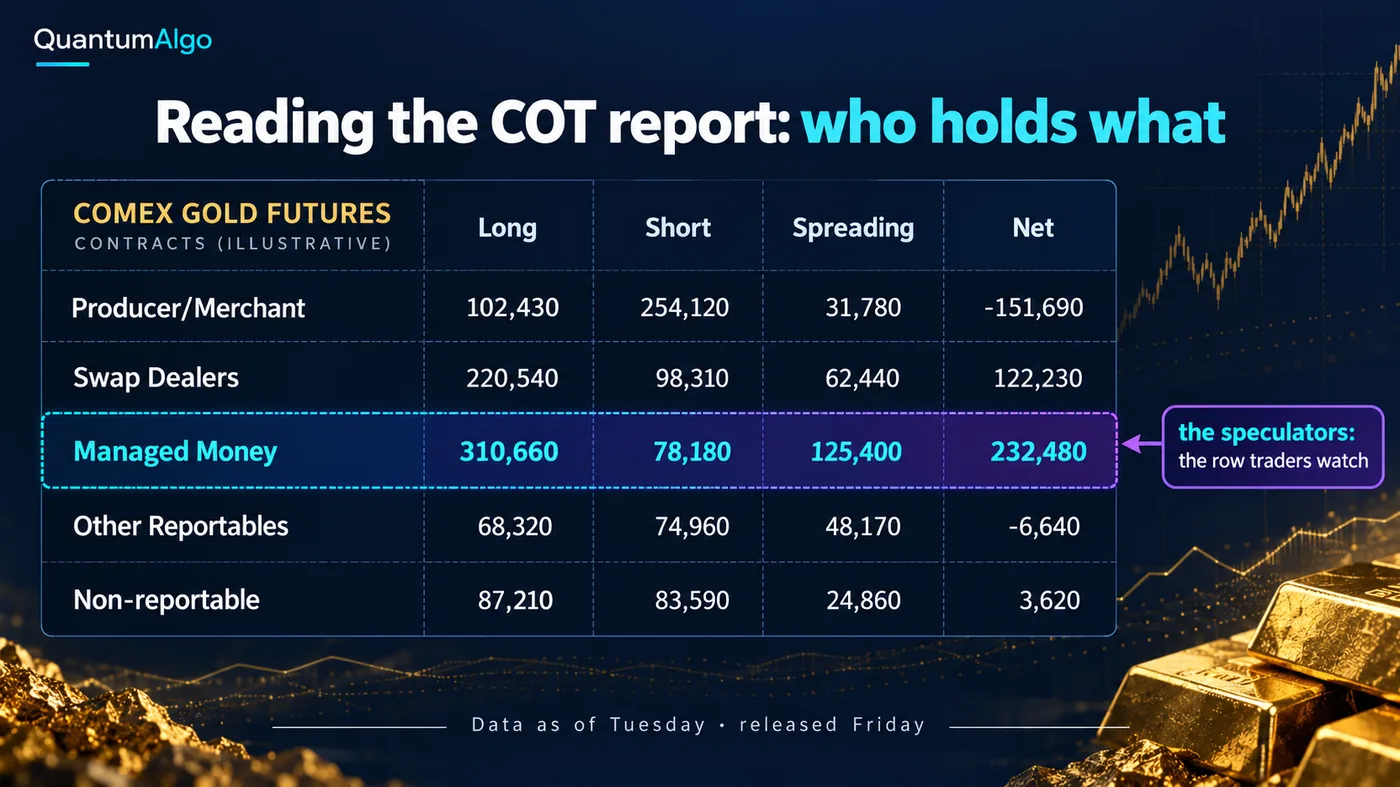
CFTC 用 4 种版式发布同一套底层数据。选择正确版式就是大半工作,因为不同报告中的组别不同,而有用的组别也因市场而异。
| 报告 | 市场 | 交易者组 | 适用场景 |
|---|---|---|---|
| Legacy | 所有报告市场 | Commercial, Non-commercial, Non-reportable | 历史最长;经典的商业盘 vs 投机盘读法 |
| Disaggregated(since September 2009) | 实物商品:金属、能源、农产品 | Producer/Merchant/Processor/User, Swap Dealers, Managed Money, Other Reportables | 黄金、白银、原油:Managed Money 是基金资金 |
| Traders in Financial Futures(TFF) | 货币、股指、利率 | Dealer/Intermediary, Asset Manager/Institutional, Leveraged Funds, Other Reportables | 外汇和指数期货:Leveraged Funds 是 hedge funds 和 CTAs |
| Supplemental(CIT) | 部分农产品市场 | 增加 Commodity Index Traders | 谷物和软商品中的指数基金流向 |
CFTC 自己的定义值得了解,因为它们决定了每一行的含义。Producer/Merchant/Processor/User 是处理实物商品并用期货对冲的实体。Swap Dealer 从事 swaps 并用期货对冲。Managed Money 是注册 commodity trading adviser、注册 commodity pool operator,或 CFTC 识别出的未注册基金——实际使用中,就是趋势跟随和宏观基金。其他所有超过报告门槛的人都是 Other Reportables,而从 open interest 中扣除所有可报告交易者后剩下的头寸就是 Non-reportable——也就是小交易者,CFTC 不知道他们的个人身份。
由此有两个习惯。商品中,读 Managed Money 看投机压力,读 Producer/Merchant 看套保反应。金融期货中,读 Leveraged Funds 看快钱,读 Asset Managers 看慢速、结构性资金。Legacy report 会把其中几类合并在一起,所以现在大多数黄金和货币的 COT 工作都会使用 Disaggregated 和 TFF 版式。
如何阅读 COT report?
- 选择市场和版式。黄金、白银和原油用 Disaggregated;货币和指数期货用 TFF;需要最长历史时用 Legacy。
- 找到重要的组。商品看 Managed Money,金融期货看 Leveraged Funds。这些交易者顺趋势移动,也会被趋势强制出场。
- 计算净持仓。多头减空头。Spreading 头寸(同一交易者持有等量多头和空头)不计入净值。
- 看变化,不只看水平。本周净多增加 15,000 张合约,相比单看水平,更能说明当前压力。
- 用 COT Index 放进背景。把净持仓按其自身在 26、52 或 156 周范围内重新缩放。高于 80 或低于 20 的读数才是重要极端。
- 检查套保者。在投机极端处,商业盘通常位于相反极端。两者一致会强化读数。
- 然后回到图表。持仓告诉您燃料在哪里;日线或 4-hour 图上的结构告诉您它是否正在点燃。
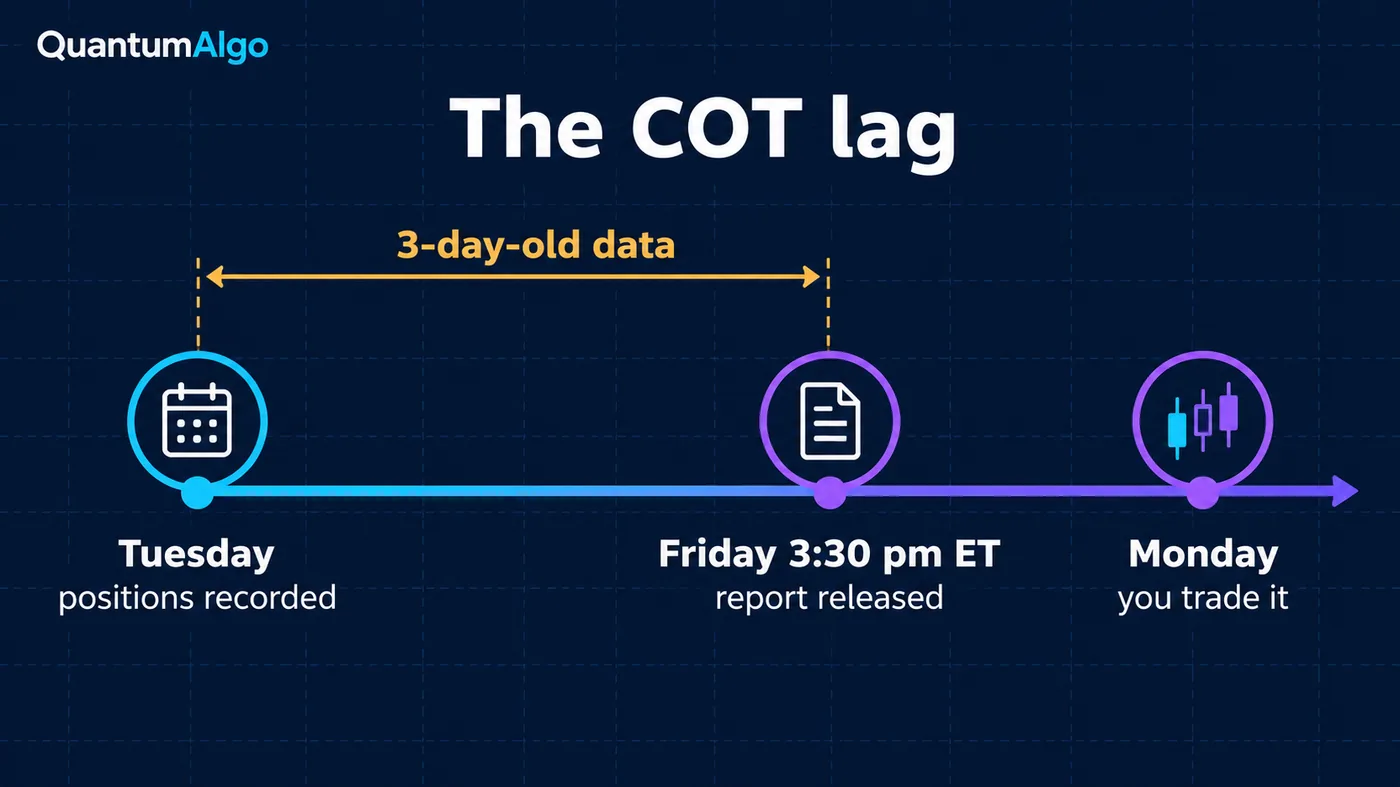
首先必须尊重滞后。头寸记录在周二收盘,周五下午美国现金交易时段后发布,实际操作中通常到周一才交易。到那时,价格可能已经走了很远,所以这份报告用于阅读未来几周的行情状态,而不是用于周一早上的入场。
什么是 COT Index?
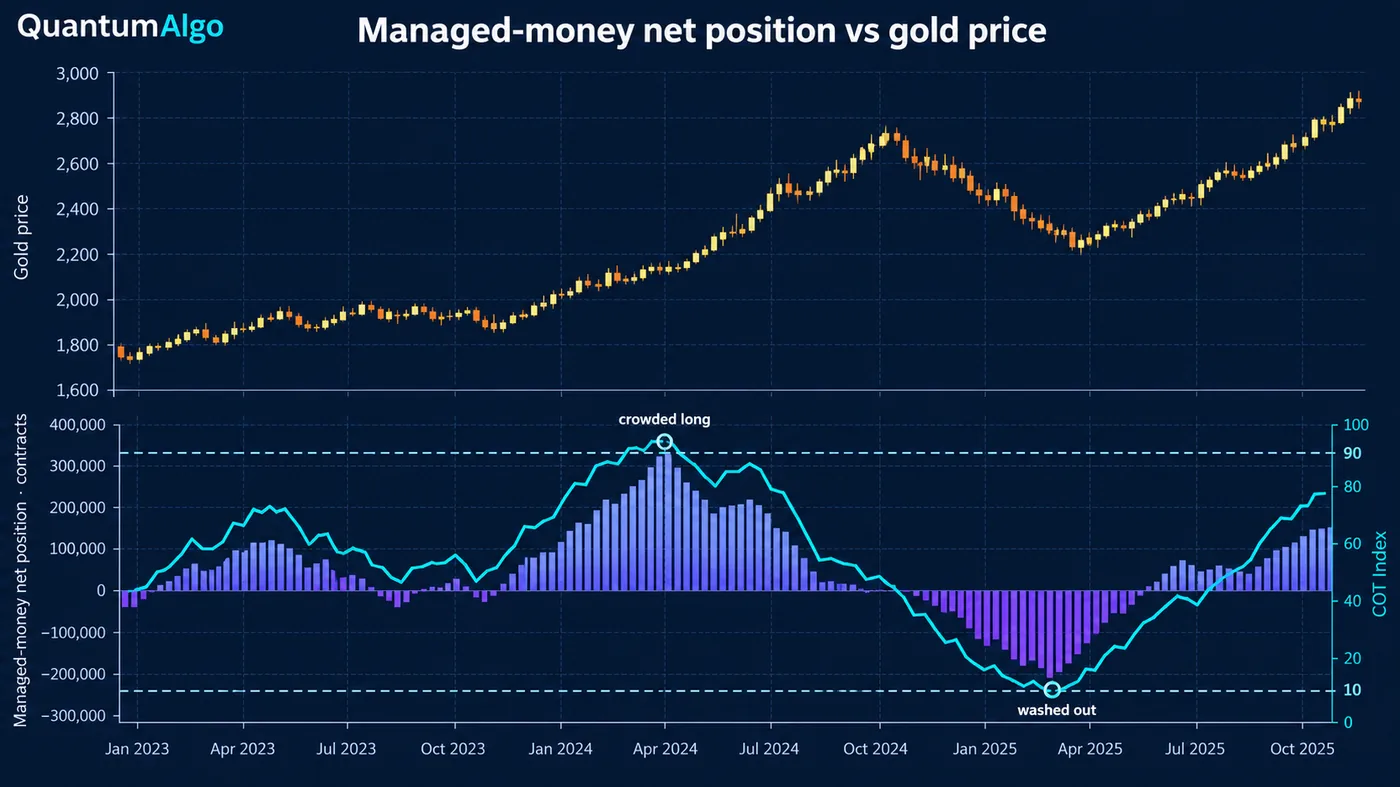
原始净持仓很难比较:黄金净多 150,000 张合约在 2016 的意义不同于现在,因为 open interest 和基金规模都变了。COT Index 用一个更简单的问题解决这个问题——本周净持仓位于回看期自身范围的哪里?这个公式由 Larry Williams 推广,后来也由 Stephen Briese 推广:
COT Index = (this week's net − lowest net in lookback) ÷ (highest net − lowest net) × 100
读数为 100 表示该组处于回看期内最净多的位置;0 表示最净空。回看期决定灵敏度:26 周反应快、标记更多极端,156 周(3 年)标记更少但更有意义的极端。高于 80 或低于 20 是常见的极端约定,有些交易者使用更严格的 90 和 10。对投机组而言,极端提醒这笔交易很拥挤;对套保者而言,要反过来读,因为商业盘会在弱势中买入、在强势中卖出。
该指数不说明何时发生。拥挤多头可以在强趋势中持续数月,而基金之所以拥挤做多,正是因为他们一直是对的。极端告诉您的是不对称:当想买的人都已经买入后,下一条坏消息遇到的卖家会多于买家,下跌速度也会快于此前上涨。
如何用 COT report 阅读黄金?
对多数零售交易者来说,黄金是 COT report 最有用武之地的市场。COMEX gold contract(CFTC code 088691)包含在 Disaggregated report 中,通常把 Managed Money 与 Producer/Merchant 和 Swap Dealers 对照来读。基金追随趋势:黄金上涨时增加多头,下跌时削减多头。bullion banks 和 producers 作为套保者与 dealers 站在另一边。当 Managed Money 接近 3 年最大净多时,推动涨势的很多买盘已经发生;当它接近最低值时,卖压大多已经完成。
这就是黄金 COT 与美元搭配效果好的原因。当黄金中的基金多头拥挤,同时dollar index正在筑底时,这个多头位置比美元下跌时的同样多头更脆弱。gold trading guide 和gold correlation page讲宏观部分;COT report 告诉您已经有多少交易者为此建仓。多数 CFD 平台上的现货黄金紧密跟踪 COMEX,因此该读法也可转移到 XAUUSD。
COT report 如何用于外汇和指数期货?
货币通过 Traders in Financial Futures report 阅读,使用 CME currency futures。有两个细节容易让人出错。第一,期货是相对美元报价:做多 euro future(CFTC code 099741)就是做多 EURUSD,但做多 Japanese yen future 是做空 USDJPY,因为该期货是 yen per dollar 的反向报价。第二,要关注的组是 Leveraged Funds——hedge funds 和 CTAs——Asset Managers 则代表更慢的结构性资金。Leveraged Funds 在 yen future 上的极端,曾出现在近几年多次剧烈 yen 空头回补之前。
指数期货(E-mini S&P 500、Nasdaq)也在同一份 TFF report 中。在这里,Asset Managers 结构性做多,Dealers 结构性做空,因为他们对冲客户业务,所以绝对水平意义不大;Leveraged Funds 在极端处的变化才是读数。对于主要货币对,best forex pairs guide会说明哪些货币对有足够成交量让持仓变得重要,futures beginners guide会说明合约本身如何运作。
在哪里可以获取 COT 数据,包括 TradingView 上的数据?
来源是 CFTC 网站,它每周五发布当前报告,并提供可追溯到 1986 的历史文件。免费图表网站会把同一数据重绘成图表。在 TradingView 上,数据可通过 TradingView 自己发布的指标获得——“Commitment of Traders: Total”、“Commitment of Traders: Disaggregated Metrics”(用于黄金等商品)和“Commitment of Traders: Financial Metrics”(用于货币和指数期货)——也可以通过脚本作者构建的 COT library 使用。在期货图表(黄金用 COMEX 合约,而不是现货)上的指标面板搜索“Commitment of Traders”,然后在设置中选择报告版式和交易者组。
有两个设置很重要。除非您明确想包含期权,否则使用“futures only”;combined reports 会按 delta-adjusted 基础加入期权,这会改变水平。并且要让您计算的任何指数回看期匹配持仓周期:持有数周的波段交易者,从 52-week 指数得到的信息通常多于 3 年指数。2026年5月,CFTC 还就是否改变报告发布时间、频率和数据新鲜度征求公众意见;到目前为止,周五发布周二数据的日程没有变化,但如果发布看起来不同,值得检查 CFTC 页面。
COT report 不能告诉您什么?
- 何时。极端可以持续数月。报告是行情状态工具,不是入场触发器。
- 意图。商业空头通常是对实物库存的套保,不是押注价格会下跌。
- 最近 3 天。周二的数据到周五已经过时,到周一更旧;期间的大幅波动会改变图景。
- 具体是谁。类别由 CFTC 根据申报分配。同一只基金在不同市场中可能被归入不同类别。
- 现货和 CFD 持仓。报告只覆盖美国监管的期货和期权。现货外汇和 CFD 账簿对它不可见。
- 小市场。交易清淡的合约可报告交易者少,数据噪音大;该报告在深度市场中最有用。
COT 持仓读取器
输入交易者组、本周和上周净持仓,以及您回看期内的最高和最低净持仓。读取器会返回 COT Index、周度变化、如果您提供 open interest 则返回净持仓占 open interest 的比例,以及该极端对该组意味着什么——包括对套保者的反向读法。
参考数据
| 项目 | 数值 |
|---|---|
| 发布方 | US Commodity Futures Trading Commission(CFTC) |
| 发布时间 | 每周五 3:30 pm Eastern;假期周顺延至下一个工作日 |
| 数据截至 | 同一周的周二 |
| 覆盖范围 | 有 20 名或更多交易者超过报告门槛的期货和期权市场 |
| 版式 | Legacy;Disaggregated(since September 2009);Traders in Financial Futures;Supplemental(CIT) |
| 历史 | 仅期货自 1986 起,期货和期权合并自 1995 起,Supplemental 自 2006 起;自 2000 起每周发布 |
| 黄金合约 | COMEX gold,CFTC code 088691——Disaggregated report |
| 欧元合约 | CME Euro FX,CFTC code 099741——TFF report |
| COT Index | (net − lowest net) ÷ (highest net − lowest net) × 100,周期为 26、52 或 156 周;高于 80 或低于 20 为极端(更严格:90 / 10) |
| 已核对 | 2026年10月——CFTC 报告页面和说明注释 |
案例:阅读拥挤的黄金多头
这里的数字是示意性的,经过四舍五入,用来展示方法,而不是指某个特定周。黄金已上涨 4 个月。在 Disaggregated report 中,Managed Money 净多 186,000 张合约,本周增加 14,500;过去 156 周最高净值为 205,000,最低为 −12,000。COT Index 为 (186,000 + 12,000) ÷ (205,000 + 12,000) × 100 = 91——高于通常的 80 极端,甚至高于更严格的 90。Producer/Merchant 与 Swap Dealers 合并后接近同期最净空水平,这通常就是拥挤投机多头在套保者一侧呈现出的样子。
这个读数不是说卖出。它说明趋势中最容易的部分已经结束,下一次冲击遇到的多头会多于买家。交易者保持多头偏向,但改变执行手册:不在阻力处开新多,止损收紧到最近一个 4-hour 更高低点下方,只有当日线图跌破结构时才考虑做空。两周后,黄金扫荡前高,收回其下方,并跌破 4-hour 更高低点。这就是 COT 读数一直在等待的触发器:拥挤持仓中的流动性扫荡。空头目标是最近的日线需求区,止损放在扫荡高点上方。COT report 没有为交易择时;它告诉交易者市场哪一侧有燃料,而图表说明它何时点燃。
交易者使用 COT report 时常犯哪些错误?
- 一看到投机者拥挤就立刻做空。拥挤可以持续;等待结构跌破。
- 因为商业盘净空就把它读成看跌。他们是套保者;他们的极端要反向阅读。
- 不使用指数或 open interest 占比,就跨年份比较原始净持仓。
- 在黄金和货币上使用 Legacy report,而 Disaggregated 和 TFF 版式已经把关键组别分开。
- 忘记货币期货中的反向关系:做多 yen future 就是做空 USDJPY。
- 把周二数据当成新鲜数据来交易周一开盘。
- 期待报告覆盖现货外汇或 CFD 账簿。它只覆盖受监管的期货和期权。
COT report 如何与结构和免费指标配合?
COT report 回答“谁已经持仓”;图表回答“是否正在转向”。免费库覆盖图表这一半:Institutional Key Levels 脚本标出前一周和前一日高低点,也就是拥挤持仓的止损所在;Liquidity Sweeps 脚本显示这些止损何时被扫;Smart Money Concepts Engine 确认随后发生的结构突破(BOS)。高级引擎 Zeno 随后打印带止损和目标的买入或卖出信号,让 COT 极端变成计划交易,而不是观点。institutional trading explainer讲这些数字背后的大型参与者实际如何执行。
阅读正确版式(商品用 Disaggregated,金融期货用 TFF)、正确组别(Managed Money 或 Leveraged Funds),并同时关注变化和水平。用 COT Index 重新缩放,把极端当作燃料而不是触发器,反向阅读套保者,记住 3 天滞后,并让图表结构决定何时行动。
◆ 互动检查
您会阅读 COT report 吗?
交易者常问的 COT report 问题
Commitments of Traders report 是 CFTC 每周按交易者类型发布的期货和期权未平仓头寸明细——套保者、基金和小交易者——覆盖每个有 20 名或更多交易者持仓超过报告门槛的市场。
每周五 3:30 pm Eastern Time 发布,使用同一周周二的持仓。当该周遇到联邦假日时,发布时间顺延至下一个工作日。
选择版式(商品用 Disaggregated,金融期货用 TFF),找到投机组(Managed Money 或 Leveraged Funds),计算净多减净空,用 COT Index 与其范围比较,检查相反极端的套保者,然后在图表上确认。
它把某组净持仓在回看期内的范围重新缩放为 0–100,通常使用 26、52 或 156 周:(net − lowest) ÷ (highest − lowest) × 100。高于 80 或低于 20 被视为极端,更严格的交易者使用 90 和 10。
单独看两者都不是。大量净多会在趋势构建时确认趋势;当 COT Index 处于极端时,它警告这笔交易很拥挤,一旦结构跌破,就容易发生快速反转。
使用 COMEX gold(code 088691)的 Disaggregated report,把 Managed Money 与 Producer/Merchant 和 Swap Dealers 对照阅读。现货 XAUUSD 紧密跟踪 COMEX 合约,所以该读法也适用于 CFD 黄金。
适用,通过 Traders in Financial Futures report 中的 CME currency futures 阅读。关注 Leveraged Funds,并记住部分期货相对常见货币对是反向的——做多 yen futures 就是做空 USDJPY。
可以。TradingView 发布 Commitment of Traders 指标,脚本作者也基于其 COT library 构建工具。把它们添加到期货合约上——黄金用 COMEX gold 而不是现货——并在设置中选择报告和交易者组。
CFTC 收集截至周二的持仓,并在核查申报后于周五发布。2026 年它曾就发布时间和频率征求公众意见,但到目前为止,周五发布周二数据的日程没有变化。
COT 持仓是本周背景;入场来自图表。免费指标标出拥挤持仓被迫出场的关键位和扫荡,Zeno 在结构确认后打印带止损和目标的买入或卖出信号。
参考资料与相关指南
接下来阅读
- 黄金交易(XAUUSD)完整策略指南
- Gold and DXY Correlation
- 未平仓量完整指南
- Put/Call Ratio
- Institutional Trading Strategy
- 什么是机构交易?规模、足迹与散户可用方法
- Liquidity Sweep Trading
- Futures Trading for Beginners
- Best Forex Pairs to Trade
- 黄金与美元指数及债券的相关性
- Institutional Key Levels(免费指标)
- Zeno —— 高级引擎