期权交易新手指南:期权如何运作、看涨与看跌,以及如何避免受伤入门
期权赋予买方权利,而不是义务,让买方以固定价格(行权价)在固定日期(到期日)前买入(看涨期权)或卖出(看跌期权)100 股股票,并为此预先支付权利金。买方的亏损上限是权利金;卖方的亏损不是。新手:只做买方,选择接近平值、距离到期至少一个月以上的合约,并按权利金控制仓位。
这篇文章写给搜索“options trading for dummies”并且确实想从零学起的人:不到必要时不讲希腊字母,不讲带名字的策略,也会坦诚说明为什么大多数买入期权的新手,即使方向判断正确,交易仍会亏钱。下面的收益计算器会在您冒一分钱风险之前,画出任意看涨或看跌期权到期时的结果:盈亏平衡、最大亏损和盈亏线。
经得起公开验证的指标。
一个引擎,四款精准工具:Gold(XAU)Scalper、机构级 Gravity Zone、Zeno 动量振荡指标,以及面向股票的 Zeno Stocks。
期权如何运作?
期权是一份合约,赋予买方权利——而不是义务——让其以固定价格(行权价)在固定日期(到期日)当天或之前,买入(看涨期权)或卖出(看跌期权)100 股股票或指数,并为此预先支付价格(权利金)。卖方收取权利金,同时承担义务。由于买方的亏损上限是权利金而卖方不是,并且合约价值除了方向之外还取决于时间和波动率,期权的表现与其标的股票非常不同。这就是新手在其他任何内容之前必须理解的全部核心,本页所有内容都建立在这一点上。
我写这篇文章,是给搜索“options trading for dummies”并且确实想从零学起的人:不到必要时不讲希腊字母,不讲带名字的策略,也会坦诚说明为什么大多数买入期权的新手,在真正理解自己买了什么之前就会亏钱。本页的收益计算器可以让您在冒一分钱风险之前,先看到任意看涨或看跌期权到期时的结果。
用通俗语言说,什么是期权?
可以把它想成买房定金。您向卖方支付一小笔钱,换取在 3 个月内按约定价格买房的权利。如果到时候房子更值钱,您按约定价格买下并赚取差价;如果它不值那么多,您可以放弃,只损失定金。定金就是权利金,约定价格就是行权价,3 个月就是到期日,而您可以放弃的权利,正是它成为期权而不是直接购买的原因。
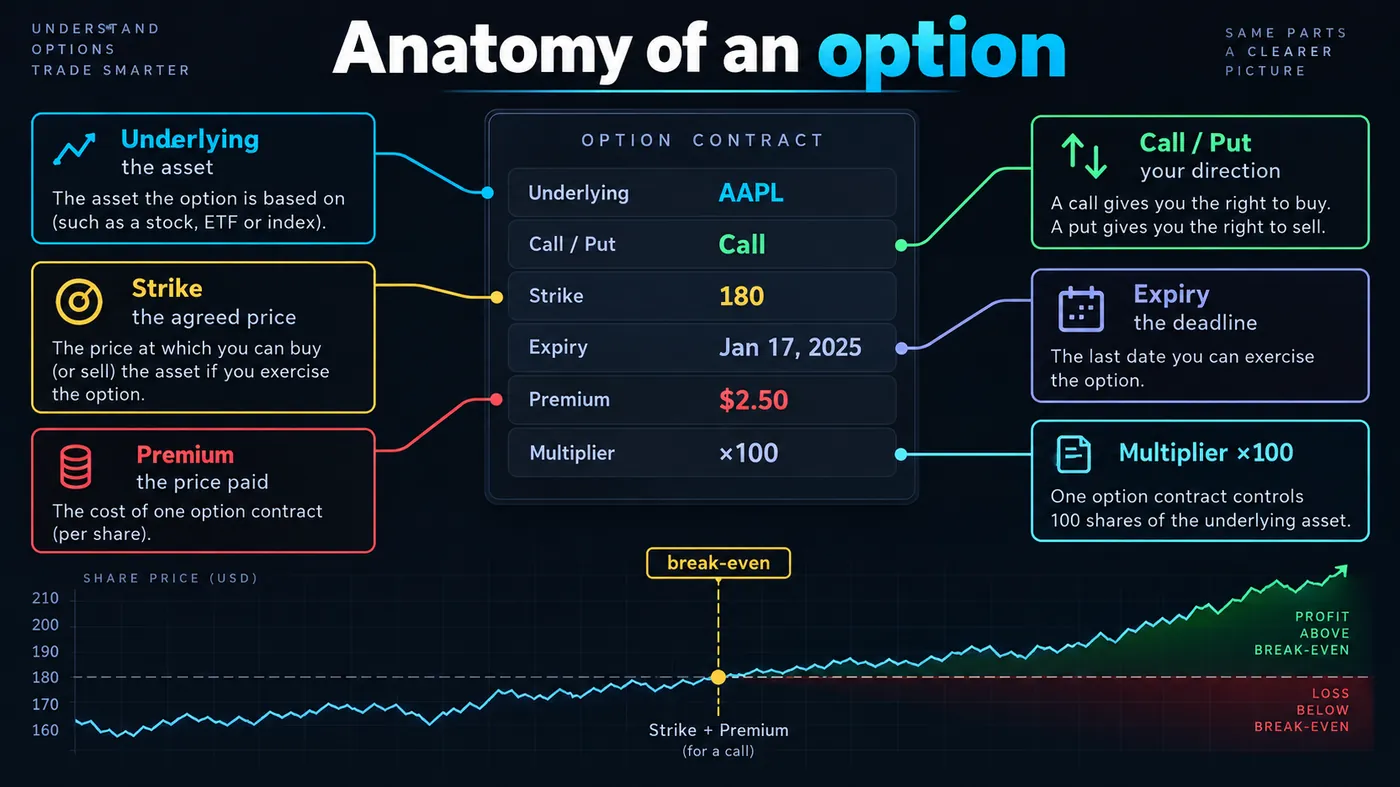
本指南中的合约结构图标出了真实期权的 6 个字段:标的(股票或指数)、看涨或看跌、行权价、到期日、权利金和乘数——每份标准股票期权控制 100 股,因此报价为 $2.50 的权利金成本是 $250。盈亏平衡箭头显示股票在到期时必须达到的价格,买方才能收回权利金:看涨期权是行权价加权利金,看跌期权是行权价减权利金。
看涨期权与看跌期权
- 看涨期权是按行权价买入的权利。当您预期价格会在到期前明显涨到行权价之上时,可以买入看涨期权。股票上涨时它会升值,波动率上升时也会升值;每过一天它都会损失价值。
- 看跌期权是按行权价卖出的权利。当您预期价格会明显跌到行权价之下,或想保护自己持有的股票时,可以买入看跌期权。股票下跌时它会升值,波动率上升时也会升值;它同样会随时间损失价值。
“明显高于”和“明显低于”是新手常跳过的关键词。以 $2.50 买入 $180 行权价的看涨期权,到期时股票必须高于 $182.50 才刚好盈亏平衡;如果股票从 $178 涨到 $181,方向是对的,但这张看涨期权仍然亏钱。
4 种期权头寸中,谁承担无限风险?
本指南中的收益网格图画出了 4 种基础头寸到期时的结果:
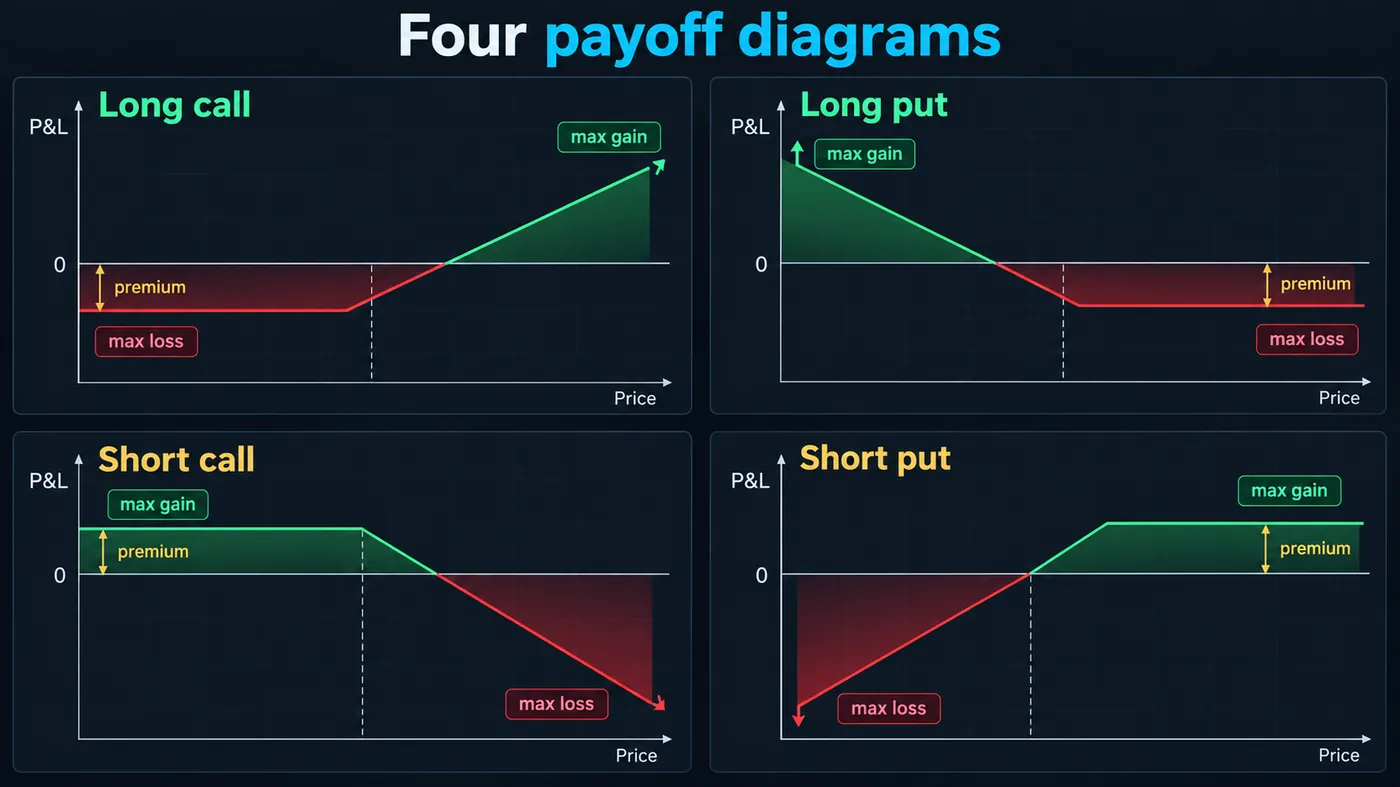
- 买入看涨 — 支付权利金;最多亏掉权利金;股票涨过行权价后收益无上限。
- 买入看跌 — 支付权利金;最多亏掉权利金;股票下跌时获利,最高到行权价减权利金。
- 卖出看涨 — 收取权利金;如果股票保持在行权价下方就保留权利金;股票上涨时亏损无上限。
- 卖出看跌 — 收取权利金;如果股票保持在行权价上方就保留权利金;如果股票崩跌,最多亏到零。
这几行说明了本质:买方亏损有限、收益开放;卖方收益有限、亏损开放(或非常大)。新手第一年应该只做买方。卖出期权是一门正当的专业业务——权利金收入就来自这里——但它也会让账户在糟糕的一天被摧毁。
期权价值如何分为内在价值和时间价值?
本指南中的希腊值图把期权权利金展示为上下两部分。内在价值是如果现在行权,期权本身值多少钱:例如一张 $180 行权价的看涨期权,当股票在 $185 时,内在价值就是 $5。时间价值是高于内在价值的所有部分——也就是股票在到期前继续移动的可能性价格。没有内在价值(虚值)的期权全部都是时间价值,而时间价值会在到期时归零。
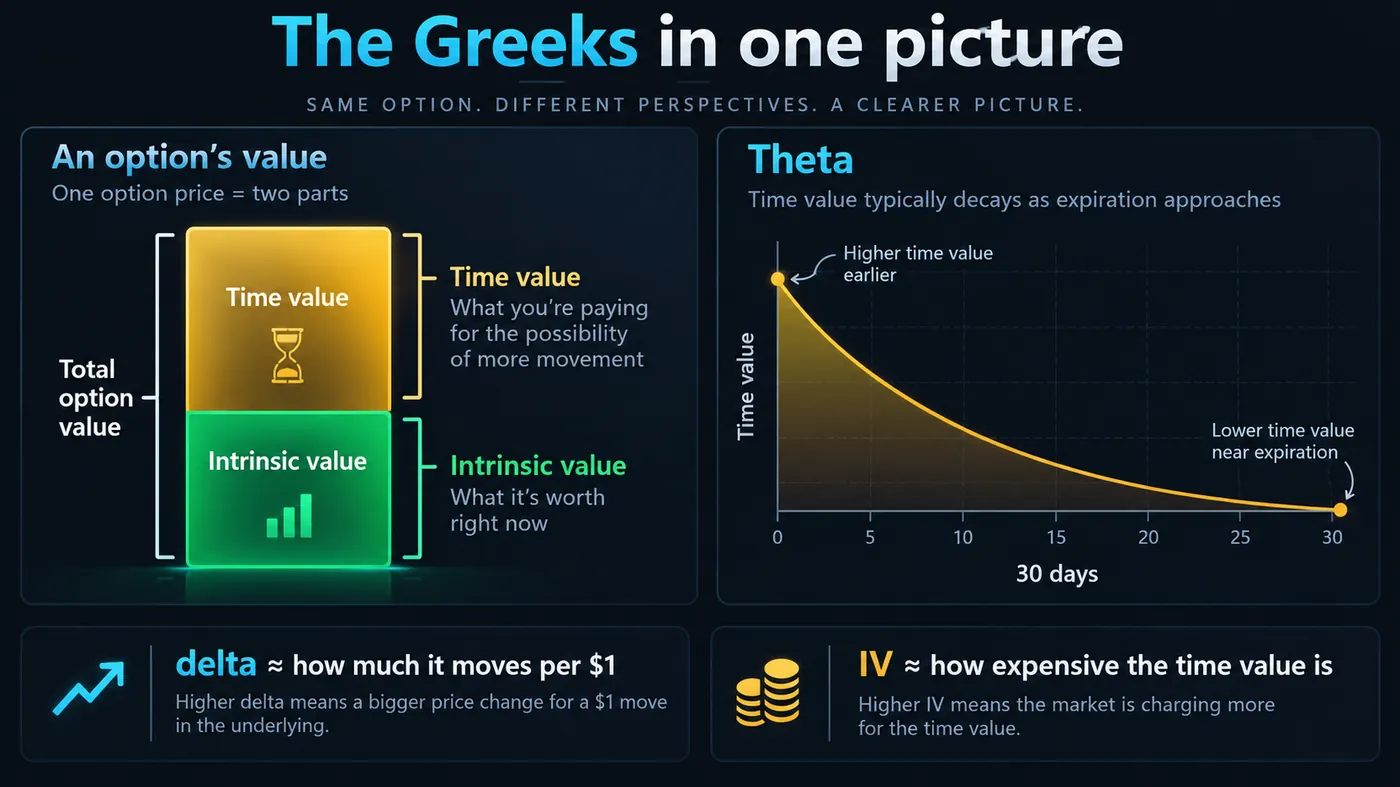
堆叠图旁边的曲线是 theta:时间价值一开始衰减较慢,在最后几周衰减很快,因此距离到期还有一个月的虚值期权,初期每天只损失少量价值,而最后 10 天会损失大部分剩余价值。这条曲线解释了为什么方向“走对”的期权仍会亏钱——股票确实动了,但速度不够快,跑不过衰减。
再讲两个词,不用公式:delta大致表示股票每移动 $1,期权会移动多少(一张 delta 为 0.50 的期权,大约每 $1 移动 50 美分,也大致意味着到期实值概率约 50%);隐含波动率(IV)表示时间价值有多贵——财报和新闻前通常较高,之后会塌缩,这就是为什么好财报之后看涨期权也可能亏钱。
期权和股票有什么不同?
| 股票 | 期权 | |
|---|---|---|
| 您拥有的是什么 | 股票,可无限期持有 | 一份会到期的合约 |
| 成本 | 全额价格(或保证金) | 权利金,只占价格的一部分 |
| 最大亏损(做多) | 整个头寸 | 权利金 |
| 时间的影响 | 无 | 每天都对买方不利 |
| 波动率的影响 | 间接 | 直接——权利金按它定价 |
| 杠杆 | 保证金下 2:1 | 内置:每份合约 100 股 |
| 日内交易规则 | PDT 规则,直到经纪商切换(最晚 2027年10月20日) | PDT 规则——期权属于证券——直到经纪商切换(最晚 2027年10月20日) |
杠杆既是吸引力,也是陷阱。一张 $250 的看涨期权控制 $18,000 的股票;股票 3% 的波动,可能让期权波动 50%——两个方向都可能——而股票不变的一周,也可能让期权亏损 30%。
您如何开始交易期权?
- 先学股票。方向是 3 个价格驱动因素中唯一可能形成优势的部分;如果您看不懂图表,期权只会再增加 2 种出错方式。我们的如何开始交易路线图适用于任何期权下单之前。
- 获得批准。经纪商会分配期权权限等级;1–2 级(买入看涨和看跌、备兑看涨)是新手应该停留的范围。
- 用真实期权链做模拟交易。期权优先经纪商上的期权模拟器,会显示每个行权价的买价/卖价、到期日以及行权和指派机制;通用股票模拟器不会。我们的模拟交易平台指南列出了拥有真实期权链的平台。
- 只做买方,至少 30 天后到期,接近平值。Delta 0.50 或更高,到期日至少一个月以上,选择期权点差窄的高流动性标的(SPY、QQQ、最大型股票)。这是学习时杠杆最低、容错最高的方式。
- 按权利金控制仓位。权利金就是最大亏损;每笔交易风险为账户 1%,意味着您当天买入的所有期权权利金总额最多为 1%。永远不要在亏损期权上“摊低成本”。
- 在最后一周前退出。在 theta 进入陡峭阶段前卖出期权;不要抱着希望持有到期。
- 用 R 记录交易日志。标准与其他市场一样:记录 50 笔交易之后,才相信数据。
期权新手第一年最常见的错误是什么?
- 因为“权利金小”而买入便宜、深度虚值的期权。便宜之所以便宜,是因为它几乎不会兑现。
- 在财报前买入,并在公告后因 IV 塌缩而亏损。
- 持有到最后一周,而那时衰减最快。
- 为了“收入”卖出期权,却不理解这笔收入是承担开放式风险的报酬。
- 交易流动性差的行权价,例如 $1.00 期权却有 $0.30 点差。
- 在经纪商仍执行模式日内交易者规则时忘记它:保证金账户低于 $25,000,5 天内做 4 次同日往返交易,账户就会受限。
期权交易模拟器
模拟器只有在拥有真实期权链时,才真正能教您期权——每个行权价的买价和卖价、真实到期日,以及行权和指派机制。期权优先平台的经纪商模拟账户具备这些;TradingView 的模拟交易和多数通用模拟器没有。用上面的只做买方计划练习 50 笔交易,每次入场都手动扣除点差,然后在高流动性标的上用 1 张合约实盘开始。我们的模拟交易平台指南正是按这些标准给模拟器排名。
期权在 Smart Money 工作流中的位置
真正做判断的是图表;期权只是工具。Zeno会在 SPY、QQQ 和大型股票上标出结构——扫荡、订单块、入场、止损、目标位——而期权用于表达这一读取:delta-0.50 以上的看涨或看跌期权,到期日晚于预期持仓时间,仓位按权利金控制。图表上的止损会变成权利金上的止损(如果期权亏掉其价值的 40–50%,通常也对应图表价位失效,就卖出)。期权增加的是方向观点的亏损上限;它的成本是时间和波动率,而结构读取无法帮助解决这两点。
期权是用权利金换来的权利;买方的亏损是权利金,卖方的亏损是开放式的,所以新手只做买方。权利金由内在价值加时间价值组成,而时间价值会衰减——这就是为什么“方向走对”的期权也会亏。先从接近平值、距离到期一个月、高流动性标的开始,按权利金控制仓位,让图表决定方向;期权只是在方向之外增加时间和波动率。
◆ 互动检查
您知道自己买的是什么吗?
新手常问的期权问题
看涨期权是在行权价买入股票的权利;看跌期权是在行权价卖出股票的权利。买入看涨期权是为了从上涨中获利,买入看跌期权是为了从下跌中获利,或保护您持有的股票。
一张高流动性标的的合约,成本可以从几美元(深度虚值——避免)到几百美元(接近平值——正确的起点)不等。$2,000–5,000 的账户可以按 1–2% 风险交易 1 张接近平值合约;更小的账户无法正确控制仓位。
作为买方不会——权利金就是最大亏损。作为卖方会:卖出看涨期权亏损无上限,卖出看跌期权在股票跌到零时亏到底。新手应该只做买方。
虚值期权在到期时会。大多数期权会在到期前平仓,而不是行权,这也是为什么最后一周前退出是一条规则。
如果是买入接近平值、距离到期一个月或更久的看涨和看跌期权,按权利金控制仓位,并选择高流动性标的——可以,它是用有限风险表达图表判断的一种方式。卖出期权、买周度期权,或在财报前交易——不适合。
是的,只要经纪商仍在执行它(FINRA 已在 2026年6月4日替换该规则;经纪商可保留至 2027年10月20日):期权属于证券,因此在低于 $25,000 的保证金账户中,5 个工作日内做 4 次同日往返交易会触发限制。我们的 PDT 指南对此有详细说明。
Zeno 和免费指标读取的是标的结构——SPY、QQQ、个股——期权只是您选择用来交易该判断的工具。具体内容请参阅最佳期权交易指标页面。
它是合约价格,按每股报价并乘以 100——$2.50 的权利金成本是 $250。它由内在价值(现在行权值多少钱)加时间价值(剩余可能性的价格)组成,而时间价值会在到期时衰减为零。
看涨期权在股票高于行权价时为实值;看跌期权在股票低于行权价时为实值。实值期权有内在价值,走势更像股票;虚值期权全部都是时间价值。
取决于图表判断需要什么——用看涨表达上涨,用看跌表达下跌或保护股票。工具服务于分析;错误是先选择期权。
参考资料与相关指南
接下来阅读
权威来源
- OCC Options Industry Council: options education
- Cboe: options education
- FINRA: options — what investors should know
- SEC: characteristics and risks of standardized options
- SEC Investor.gov: options