El mejor indicador para trading de opciones: volatilidad, IV Rank y order flow institucional
Cuál es el mejor indicador para trading de opciones
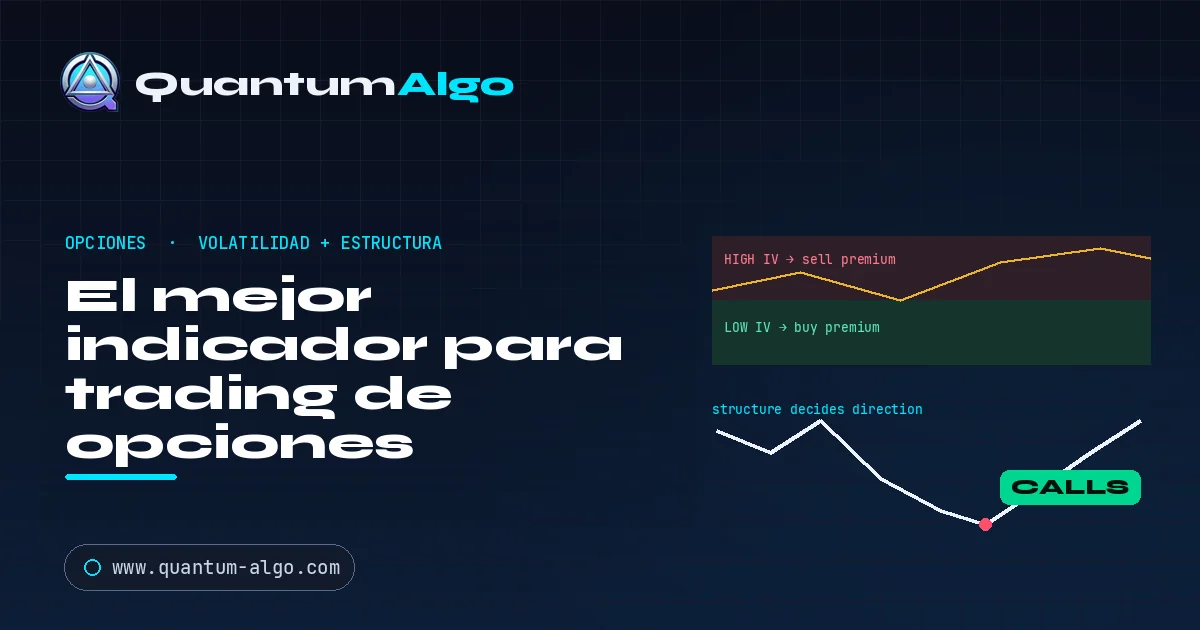
El mejor indicador para trading de opciones lee dos cosas a la vez: la volatilidad implícita (IV Rank o IV Percentile) para decidir cómo tradear, y la estructura de order flow del subyacente para decidir la dirección. Un IV Rank alto favorece vender prima; un IV Rank bajo favorece comprarla. RSI y MACD solo intentan adivinar dirección e ignoran la volatilidad, por eso fallan en opciones.
El mejor indicador para trading de opciones es uno que lee dos cosas a la vez: volatilidad implícita para decidir cómo tradear, y estructura de order flow para decidir la dirección. Herramientas de momentum como RSI y MACD solo intentan adivinar dirección e ignoran por completo la volatilidad, por eso fallan en opciones. La lectura de volatilidad (IV Rank, IV Percentile) te dice si conviene comprar prima o venderla; un motor de Smart Money Concepts como Quantum Algo lee el order flow institucional del subyacente para que tus calls y puts apunten en la dirección correcta, con entradas sin repainting y una tasa de acierto direccional del 75%.
Indicadores que se demuestran en público.
Un motor, cuatro herramientas de precisión: el Gold (XAU) Scalper, la Gravity Zone institucional, el Zeno momentum Oscillator y Zeno Stocks para acciones.
Las opciones son el mercado donde el consejo del “mejor indicador para acciones” se rompe en silencio. Una call puede perder dinero aunque la acción suba, porque el precio de una opción está impulsado por tres fuerzas a la vez: dirección, volatilidad implícita y decaimiento temporal. Un indicador de momentum de una sola línea solo aborda la primera, y lo hace mal. Esta guía explica qué hace que un indicador funcione de verdad en opciones, por qué las herramientas clásicas te confunden y cómo combinar una lectura de volatilidad con estructura de order flow en una decisión repetible de call/put.
| El problema central | El precio de una opción depende de dirección, volatilidad implícita y decaimiento temporal, no solo del precio |
| Lectura de volatilidad | IV Rank / IV Percentile decide si comprar o vender prima |
| Lectura de dirección | Order flow de Smart Money Concepts en el subyacente: order blocks, FVGs, liquidez |
| Mejor para | Opciones sobre acciones líquidas, ETFs e índices mediante análisis del subyacente en TradingView |
| Señales | Buy / Sell sin repainting en el subyacente con entrada exacta, stop y dos objetivos |
| Prueba | Historial público direccional con timestamp: 75% de tasa de acierto en 160 señales cerradas |
Por qué las opciones necesitan dos indicadores en vez de uno
Cada operación con opciones son en realidad dos decisiones apiladas. Cómo tradearla es una pregunta de volatilidad: cuando la volatilidad implícita es alta, las opciones están caras y te inclinas a vender prima (credit spreads, iron condors); cuando es baja, las opciones están baratas y comprar prima (long calls o puts) tiene mejores probabilidades. Hacia dónde tradearla es una pregunta de dirección sobre el subyacente. Un indicador de acciones que solo responde dirección te deja comprando calls sobrevaloradas antes de un IV crush tras resultados, o vendiendo prima justo antes de una expansión de volatilidad. Las dos lecturas son independientes, y necesitas ambas.
Cómo guían IV Rank e IV Percentile una operación con opciones
El número más importante en opciones que los traders de acciones nunca miran es el implied volatility rank: dónde está el IV actual frente a su propio último año. Un IV Rank alto significa que el mercado de opciones está descontando movimientos grandes y que la prima está rica; eso favorece estrategias de venta de prima con riesgo definido. Un IV Rank bajo significa que las opciones están baratas frente a su historia, lo que favorece comprar prima para un movimiento direccional. Alrededor de eventos programados —resultados, lanzamientos de productos, decisiones de la Fed— el IV se infla y luego colapsa en cuanto sale la noticia (el “IV crush”), por eso una long call direccionalmente correcta puede aun así perder. Ningún oscilador basado en precio ve nada de esto; es una capa de datos separada que lees primero, antes de elegir dirección.
Por qué la estructura supera a RSI y MACD para dirección en opciones
Una vez que la volatilidad te dice cómo tradear, todavía necesitas dirección, y aquí es donde los indicadores estándar de opciones se caen. RSI y MACD son lecturas rezagadas de momentum de precio pasado; giran tarde, se enredan en chop y no tienen idea de dónde están las órdenes institucionales. En una opción, “tarde” es fatal porque el decaimiento temporal sangra tu prima cada día que esperas confirmación. Lo que mueve de verdad al subyacente es el order flow: los order blocks y Fair Value Gaps que dejan las instituciones, y los liquidity sweeps que preceden a las reversiones reales. Leer esa estructura te posiciona antes del movimiento, exactamente lo que una opción necesita para superar theta.
| RSI / MACD | Quantum Algo (SMC) | |
|---|---|---|
| Lee | Momentum de precio pasado | Order flow y liquidez en vivo |
| Volatilidad implícita | Ignorada por completo | Se lee por separado como IV Rank |
| Timing vs. theta | Tarde: el decaimiento te consume | Posiciona antes del movimiento |
| Comportamiento en chop | Whipsaws | Filtrado por estructura |
| Salida | Una línea que interpretar | Entrada, stop, dos objetivos |
| Confianza direccional | Suposición | Confirmada en el subyacente |
Cómo combinar IV y estructura en una decisión call/put
El flujo de trabajo es simple cuando separas las dos capas. Paso uno, lee volatilidad: revisa el IV Rank del subyacente; alto significa favorecer estructuras de venta de prima, bajo significa favorecer compra de prima. Paso dos, lee dirección: abre el subyacente en TradingView y deja que Quantum Algo marque las zonas graduadas de premium/discount, los order blocks y el change of character que confirma un shift. Cuando aparece una Buy sin repainting en una zona de discount, ese es tu sesgo para calls o spreads alcistas; una Sell en premium es tu sesgo para puts o spreads bajistas. Paso tres, elige la estructura que encaje con el régimen de volatilidad y defina tu riesgo. El trabajo del indicador es hacer fiable la lectura direccional; la selección de estrategia y vencimiento es tuya.
Las opciones sobre acciones, índices y ETFs se tradean distinto
El método escala por todo el universo de opciones con pequeños matices. Las opciones sobre índices (SPX, NDX) tienen el order flow más limpio y la liquidez más profunda, así que las lecturas de estructura son las más fiables y el IV se comporta de forma predecible alrededor de eventos macro. Las opciones líquidas sobre acciones individuales funcionan bien, pero cargan riesgo idiosincrático de resultados; el IV Rank importa aún más, y los traders disciplinados evitan mantener long premium durante el anuncio. Las opciones sobre ETFs (SPY, QQQ, GLD) quedan en medio y son ideales para aprender, con spreads ajustados y estructura limpia. En las tres, la disciplina es idéntica: lectura de volatilidad primero, dirección confirmada por estructura después, riesgo definido siempre.
El historial público
Una ventaja en opciones empieza por acertar la dirección más veces que no, y esa es la parte que puedes verificar. Quantum Algo publica sus calls públicas de Zeno sobre el subyacente en TradingView con timestamp antes del resultado, y las conserva permanentemente: ganancias, pérdidas y breakevens, nunca editadas. En todo el historial: 75% de tasa de acierto direccional en 160 señales cerradas, 2.3:1 de riesgo-beneficio planificado. En opciones superpones IV y selección de vencimiento, pero la base direccional está documentada, no solo afirmada.
Trata la curva como el motor direccional, no como una promesa de retornos en opciones: las opciones añaden apalancamiento en ambas direcciones, así que el position sizing y las estructuras de riesgo definido son lo que evita que una racha normal de pérdidas se convierta en el fin de la cuenta. La ventaja es estar en el lado correcto del subyacente de forma constante, con la volatilidad trabajando a tu favor en vez de en tu contra.
Tu flujo de trabajo para opciones
Lee IV Rank en el subyacente y decide comprar prima vs. vender prima. Define dirección desde la estructura de Quantum Algo en el subyacente, tradeando solo con el sesgo del timeframe superior. Entra en la señal confirmada al cierre dentro de una zona graduada. Elige la estructura (opción long vs. spread) que coincida con el régimen de volatilidad y defina tu pérdida máxima. Evita mantener long premium durante resultados salvo que estés tradeando deliberadamente el evento. Dimensiona para sobrevivir: un porcentaje pequeño y constante de la cuenta por trade. Registra IV Rank, dirección y resultado; tras unas decenas de trades verás qué condiciones son tu ventaja.

Automatiza tus operaciones. Deja que Quantum Algo opere por ti.
Cada señal se ejecuta en tu propia cuenta, 24/7 y sin intervención.
Preguntas frecuentes
No existe una sola línea que funcione: las opciones necesitan dos lecturas. La volatilidad implícita (IV Rank) decide si comprar o vender prima, y un motor de estructura de order flow como Quantum Algo decide la dirección en el subyacente. Herramientas de momentum como RSI y MACD solo intentan adivinar dirección e ignoran la volatilidad, por eso fallan en opciones.
Porque son lecturas rezagadas de momentum de precio pasado y solo abordan la dirección, mal. Las opciones también dependen de la volatilidad implícita y del decaimiento temporal, que esas herramientas ignoran por completo, y sus señales tardías dejan que theta sangre tu prima mientras esperas confirmación.
IV Rank muestra dónde está la volatilidad implícita frente a su propio último año. Un IV Rank alto significa que las opciones están caras y se favorece vender prima; un IV Rank bajo significa que las opciones están baratas y se favorece comprar prima. Decide cómo tradeas antes de elegir dirección: una call direccionalmente correcta aún puede perder por un IV crush.
Una caída brusca de la volatilidad implícita justo después de un evento programado como resultados. El IV se infla antes del evento y colapsa cuando se conoce la noticia, así que una opción long puede perder valor aunque la acción se mueva a tu favor. Es la razón principal por la que los traders evitan mantener long premium durante resultados.
Sí: lo aplicas a la acción, ETF o índice subyacente para obtener una señal direccional sin repainting con entrada exacta, stop y dos objetivos. Luego lees IV Rank por separado y eliges una estructura de opciones (opción long o spread) que encaje con el régimen de volatilidad y defina tu riesgo.
Depende de la volatilidad implícita. Cuando el IV Rank es alto, las opciones están caras y la venta de prima con riesgo definido (credit spreads, iron condors) tiene mejores probabilidades; cuando el IV Rank es bajo, se favorece comprar prima (long calls o puts) para un movimiento direccional. La dirección viene de la estructura; la decisión comprar-vs-vender viene del IV.
No. Cada señal en el subyacente se confirma al cierre de la vela y nunca cambia retroactivamente, así que puedes hacer backtest de entradas direccionales con honestidad y confiar en una señal en vivo, algo que importa en opciones, donde una lectura tardía o repintada te cuesta decaimiento temporal.
Las opciones sobre índices (SPX, NDX) tienen la estructura más limpia y la liquidez más profunda; las opciones líquidas sobre ETFs (SPY, QQQ, GLD) son ideales para aprender con spreads ajustados; las opciones líquidas sobre acciones individuales funcionan, pero cargan riesgo de resultados/IV. La disciplina de estructura más volatilidad es la misma en las tres.
Ningún indicador predice un gap de resultados, y el IV crush castiga la long premium mantenida durante el anuncio. La mayoría de traders disciplinados evita mantener opciones long durante resultados y en su lugar tradea la estructura que se forma después, cuando el IV se normaliza y se establece un nuevo rango.
El historial público muestra una tasa de acierto direccional del 75% en 160 señales cerradas sobre el subyacente, con un riesgo-beneficio planificado de 2.3:1. En opciones añades IV y selección de vencimiento encima, así que tu P&L en opciones depende de esas decisiones; pero la base direccional es verificable, no solo afirmada.
Matrix cuesta $19/month para señales principales, Atlas $39/month para el toolkit SMC completo con filtrado y backtesting, y Zeno $79/month para profesionales con planes de trade exactos y la suite premium. La facturación anual ahorra 25%, y todos los planes incluyen el historial público.
Referencias y guías relacionadas
Más sobre este tema
- Day Trading Options: puedes, deberías, y cómo lo hacen quienes sobreviven
- Options Trading para principiantes: cómo funcionan las opciones, calls vs puts y cómo empezar sin salir herido
- Reseña de Unusual Whales: options flow, dark pools y operaciones del Congreso: qué puede y no puede decirte el dato
- Indicador ADX: guía completa de trading
- Indicador AlphaTrend: guía completa de trading
- ATR (Average True Range): guía completa de trading
- Awesome Oscillator: guía completa del indicador
- Cuáles son los mejores indicadores de volumen
- Bollinger Bands: guía completa del indicador de trading
- Indicador CCI: guía completa
- Chandelier Exit: guía completa de trading
- Donchian Channels: guía completa del indicador
- Fibonacci Bollinger Bands: guía completa de trading
- Fibonacci Retracement: guía completa de trading
- Hull Moving Average (HMA): guía completa de trading
- Guía del indicador Gaussian Channel
- Guía del mejor indicador Buy/Sell
Lecturas esenciales
- BOS y CHoCH: guía completa de estructura de mercado
- Trading con Order Blocks: guía completa
- Los mejores indicadores de TradingView: guía completa
- Gestión del riesgo en trading: guía completa
- Guía de patrones de velas: envolvente, pinbar y más
- Todas las Guías Premium
- Quantum Algo en TradingView
- Historial público