期权自营交易公司:哪些公司真正允许期权、条件是什么、如何交易
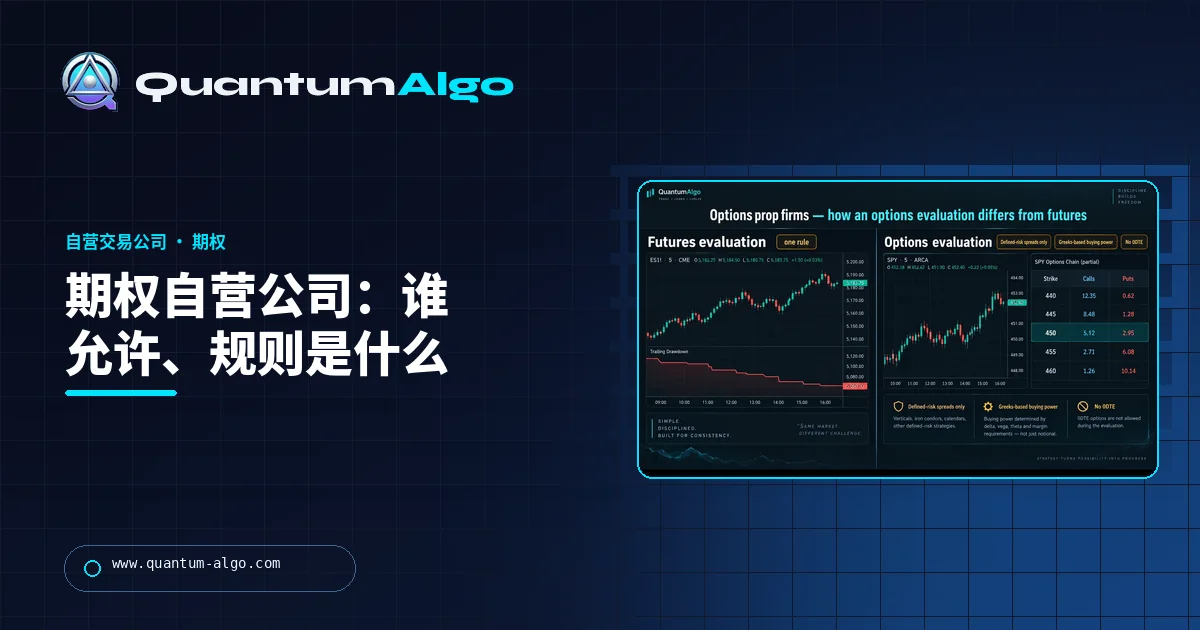
期权自营交易公司很少,因为期权会打破考核公司依赖的单一数字风险模型。现实中有三条路径:使用真实资金的交易台式公司(Maverick Trading、T3 Trading Group、SMB Capital)、少见的股票期权订阅制考核公司(Funder Trading),以及允许交易期货期权的期货自营交易公司(Topstep、Elite Trader Funding)。它们都要求限定风险价差,并限制 0DTE。
搜索期权自营交易公司,您会看到同一小撮名字在各类榜单之间反复复制,其中一些早在一年前就已经停止提供期权。真实情况没那么整齐,但更有用:专门面向上市股票期权的考核公司几乎不存在,但确实有三条路径可以用别人的资金交易期权,而且每一条都有规则,会提前决定您的策略到底能不能下单。本页会介绍截至 2026年9月的三条路径及其中具名公司、每个期权考核都会执行的四条规则及原因、选择顺序、一个按照风控台相同算术构建的价差计算器、一个放在期货考核内的 ES 期权交易案例,以及会把费用变成捐款的常见错误。
经得起公开验证的指标。
一个引擎,四款精准工具:Gold(XAU)Scalper、机构级 Gravity Zone、Zeno 动量振荡指标,以及面向股票的 Zeno Stocks。
为什么期权自营交易公司几乎不存在
如果您要一份期权自营交易公司名单,得到的往往是同样五个名字互相复制,其中一半已经悄悄停止提供期权,或者从未真正提供过。这不是榜单作者偷懒,而是产品本身的问题。考核模式下的自营交易公司出售一个模拟账户,设置回撤规则,并支付模拟利润的一部分。它适用于期货和 CFD,因为一个数字——账户的浮动权益——就能在每一个跳动、对账本上每个交易者告诉公司所有需要知道的事情。
期权会打破这一点。卖出看跌期权看起来很平,直到标的跳空,然后亏损是回撤规则此前根本没看见的。购买力不是每份合约固定保证金;它会随着隐含波动率和希腊值移动。持有到到期的仓位可能被指派,并在周末变成股票。除了最流动的行权价之外,买卖价差足够宽,模拟成交和真实成交会变成两笔不同交易。这些都会让公司的风险模型出错,因此大多数尝试过的公司——知名案例是 2024 年关闭的 SurgeTrader——要么撤掉期权,要么整体退出。
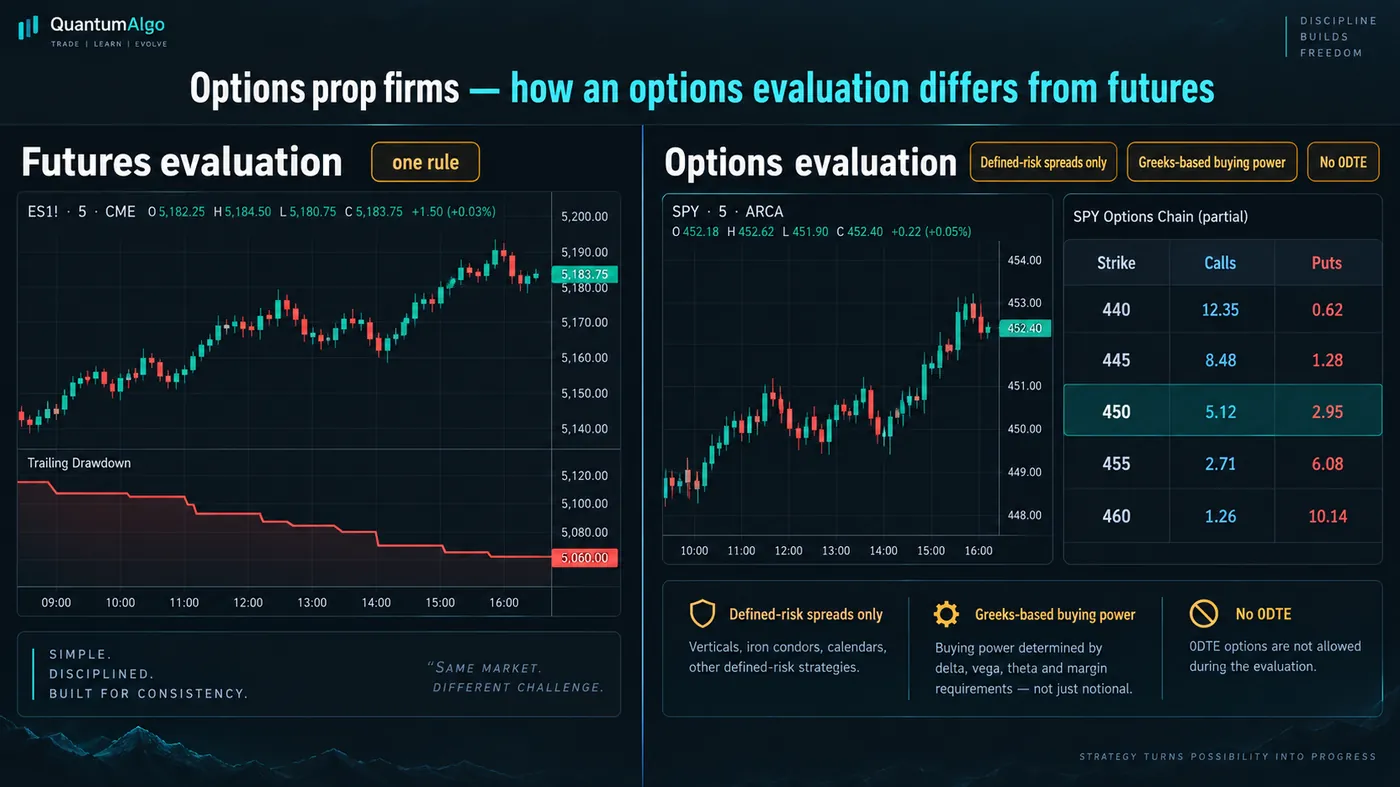
所以诚实的地图不是排行榜,而是三个区域:交易真实资金、希望招募持牌且受训交易者的交易台式公司;数量极少、在严格条件下允许股票期权的考核公司;以及让您在期货账户内交易期货期权的期货公司。您属于哪一类,取决于您交易什么,而不是费用多少。
期权自营交易公司有哪些类型?
| 模式 | 如何进入 | 资金 | 可交易内容 | 示例(2026年9月核查) |
|---|---|---|---|---|
| 交易台式股票期权公司 | 申请、培训,有时需要资本出资或考试赞助 | 公司真实资金 | 多腿股票和指数期权,受交易台风控规则约束 | Maverick Trading(股票和指数期权,分成约从 70% 起并随表现提升);T3 Trading Group(SEC broker-dealer,赞助 SIE 和 Series 57);SMB Capital(一直运营期权交易台) |
| 允许股票期权的考核 / 即时资金公司 | 支付费用或订阅费,交易模拟账户 | 模拟;奖励由公司支付 | 股票加期权,通常仅限限定风险,且据报告有隔夜和多腿限制 | Funder Trading(订阅制、不退款政策、自有 TrueEdge 平台) |
| 提供期货期权的期货自营交易公司 | 标准期货考核 | 模拟,然后进入资金账户 | CME 上 ES、原油、黄金、国债的期货期权——请查看允许产品清单 | Topstep 和 Elite Trader Funding 被列为允许在期货账户内交易期货期权;当天务必核实,清单会变化 |
右侧一列刻意写得很短。交易台式公司是真正的交易工作,有合规部门——T3 是 FINRA 成员,并会赞助您参加 SIE 和 Series 57,这说明承诺程度完全不同。Funder Trading 是上市股票期权领域被广泛引用的唯一考核公司,它采用持续订阅,而不是一次性考核,并有不退款政策,这与大多数人想象中的 FTMO 模式是不同的经济结构。期货路径则是大多数 SMC 交易者最终选择的路线,因为 Topstep、Apex 及其同类公司本来就懂考核语言,而 ES 期权可以放在同一个账户里。
期权考核如何执行日亏损规则?
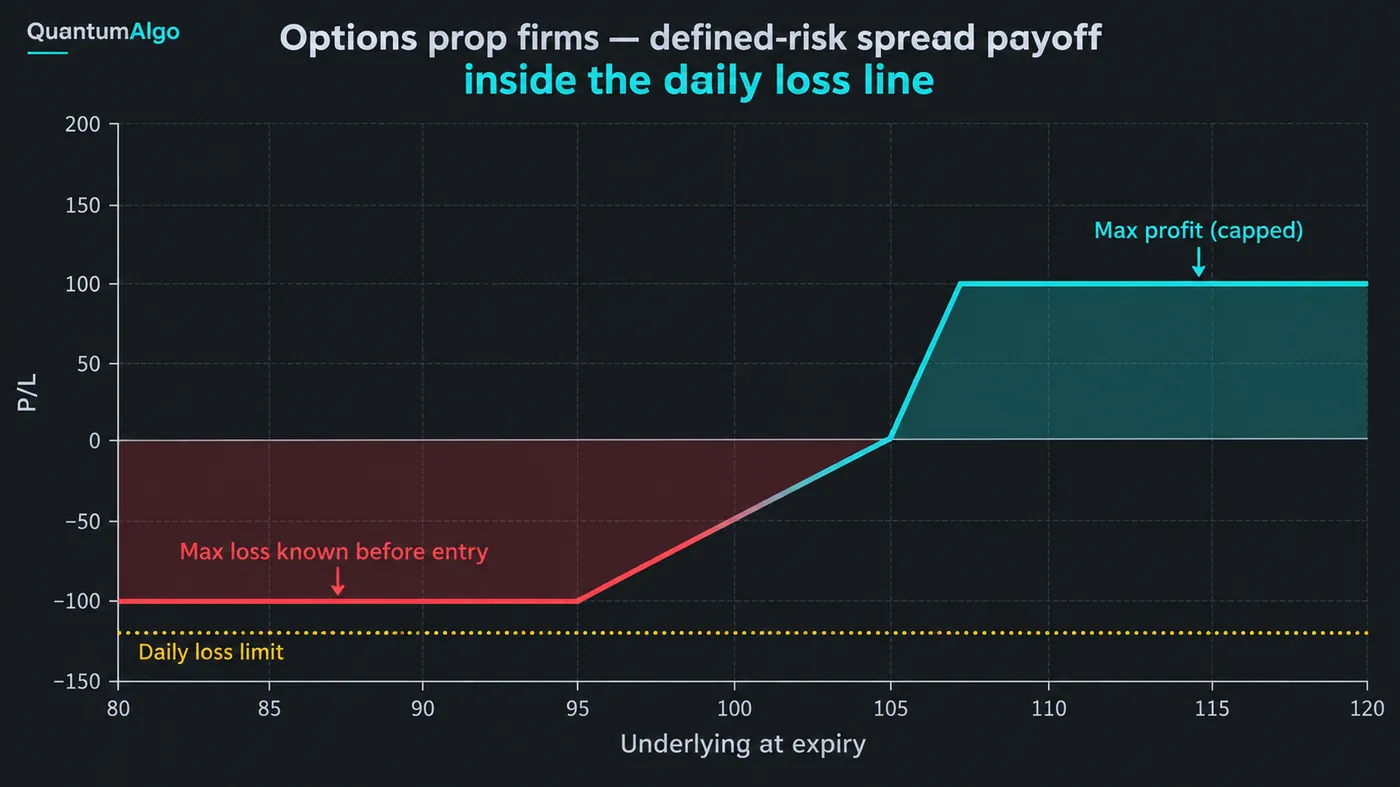
无论是哪家公司,规则最终都会收敛到同样四个限制,因为这是在期权账本上执行日亏损和最大亏损规则的唯一方式。第一,只允许限定风险:垂直价差、铁鹰式、借方价差——这些仓位的最坏情况在入场时已知。裸卖看跌和看涨期权不允许,通常比例价差以及任何一侧有无限风险的结构也不允许。第二,购买力按最大亏损计算,而不是按经纪商 Reg-T 保证金计算,因此 $5 宽的价差每份合约占用 $500 减去收到的权利金,仅此而已。
第三,到期限制:许多公司直接禁止同日到期(0DTE),或对其设限,因为最后一天的 gamma 会让限定风险仓位移动速度快过日亏损检查。第四,日亏损按包含未平仓仓位的权益计量——这也是让多数 CFD 考核失败的同一条规则,而期权更难规划,因为 theta 和 vega 即使在标的不动时也会改变按市值计价。
这些规则并不不公平;它只是期货规则手册的期权版。期货公司给您一条底线和合约限制,然后让市场完成剩下的部分。期权公司无法用合约数表达您的风险,所以它用每个价差的最大亏损和仓位形状来表达。如果您的策略是做多权利金——例如突破时买入看涨期权——它几乎兼容每家公司,因为最大亏损就是权利金。如果您的策略是无限风险的卖方权利金,没有考核公司会承接它,交易台式公司也会先要求您在他们监督下证明自己。
如何选择期权自营交易公司?
- 先决定标的。 ES 和黄金期货期权 → 允许期权的期货自营交易公司,考核模式,无需牌照。个股或 SPX 期权 → 交易台式公司或 Funder Trading。
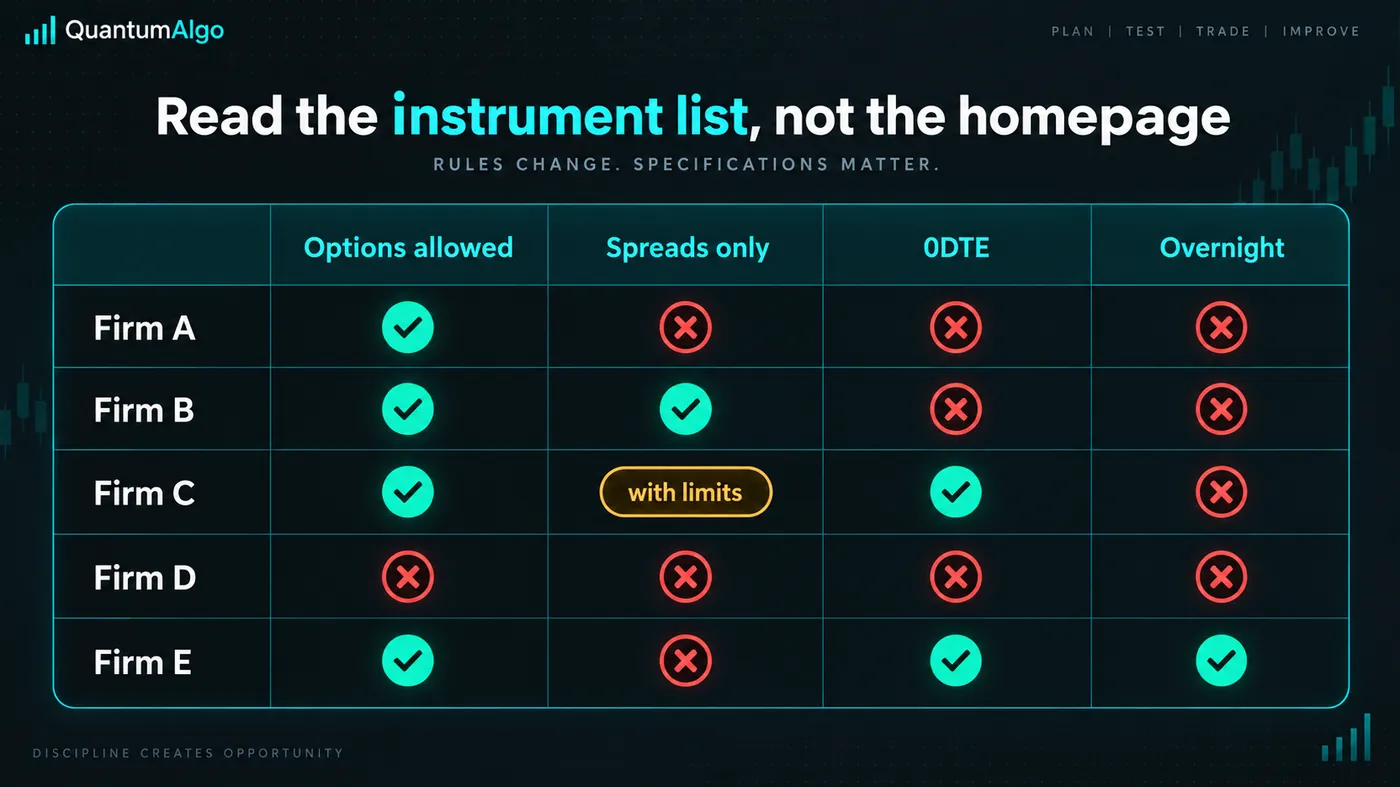
- 阅读产品清单和风控规则,而不是首页。 “允许期权”可能意味着仅限价差、禁止 0DTE、禁止隔夜,或三者都有。如果您的策略无法在规则下执行,费用就是捐款。
- 检查谁承担风险。 是模拟账户并由公司支付奖励(考核模式),还是真实资金并伴随牌照与监督(交易台模式)。两者都合法;它们是不同职业。
- 按最大亏损贴近日亏损线来定仓位。 下方计算器会完成算术;公司的风控台做的是同一笔计算,所以请匹配它。
- 预演按市值计价。 用模拟账户跑一周您的价差,并观察标的没有变化的日子里权益曲线如何移动。这就是您签约承担的日亏损暴露。
- 从考核到账户获资后保持策略一致。 多数公司都有策略一致性规则;一个剥头皮交易者通过后改做波段,会被要求解释。
价差计算器
输入账户规模、公司的日亏损百分比、您愿意在单笔交易中承担其中多少比例、价差宽度以及收到的权利金(或支付的借方)。工具会返回每份合约的最大亏损和最大收益、风险回报、盈亏平衡点,以及风控台最关心的数字:多少份合约能让最坏情况落在您的预算内。
每条期权自营路线可以期待什么?
| 交易台式(真实资金) | 股票期权考核 | 期货公司,期货期权 | |
|---|---|---|---|
| 启动成本 | 部分交易台收培训费或资本出资;T3 提供考试赞助 | 持续订阅(Funder Trading)——不退款 | 一次性或月度考核费,$50–$200/月区间 |
| 牌照 | Broker-dealer 需要 SIE + Series 57 | 无 | 无 |
| 分成 | 约从 70% 起,随表现提升 | 公司具体规定 | Topstep 为 90%;其他公司具体规定 |
| 策略 | 在交易台风控规则下允许多腿 | 限定风险,据报告对隔夜和多腿有限制 | 期货规则手册内的期货期权——移动回撤、合约限制 |
| 平台 | Lightspeed、Dash、经纪商级平台 | 自有平台(TrueEdge) | TopstepX、NinjaTrader、Tradovate、Quantower |
| 最适合 | 想要期权职业,而不是一个账户的人 | 接受订阅模式的零售股票期权交易者 | 已经在期货上做 SMC、并希望在同一账户交易 ES 期权的交易者 |
如果您作为期货上的 Smart Money 交易者阅读本文,第三列就是答案,期货平台指南和 MT4 自营交易公司指南会覆盖平台部分。如果您是股票期权交易者,请诚实判断自己想要的是资金账户还是工作:交易台式公司是工作,有它隐含的上行空间,也有相应监督;在申请前,期权基础指南和日内交易期权指南应该已经是您掌握的基础。
参考数据
| 项目 | 数值 |
|---|---|
| 为什么这么少 | 期权会打破考核依赖的单一数字风险模型:跳空风险、随 IV 和希腊值移动的购买力、指派、宽价差 |
| 三种模式 | 交易台式真实资金(持牌);股票期权考核(少见);期货考核内的期货期权 |
| 具名交易台 | Maverick Trading(股票/指数期权,约 70% 分成并随表现提升);T3 Trading Group(broker-dealer,赞助 SIE + Series 57);SMB Capital |
| 具名考核公司 | Funder Trading——股票和期权,订阅模式,不退款,自有平台 |
| 期货期权 | Topstep 和 Elite Trader Funding 被列为允许在期货账户内交易——请核实允许产品清单 |
| 常见规则 | 仅限限定风险价差;购买力按最大亏损;0DTE 禁止或限额;日亏损按包含未平仓仓位的权益计算;禁止裸卖期权 |
| 已停止 | SurgeTrader(2024) |
| 核查时间 | 2026年9月——公司页面和当前第三方审查;这个市场每季度都会变化 |
ES 期权交易如何放进期货考核?
一个 $50,000 期货考核账户,日亏损限制为 $2,000,并允许期货期权。交易者的优势是 ES 在纽约开盘时扫荡隔夜低点,通常用 1 份合约和 10 点止损执行——风险 $500。在某个数据发布后隐含波动率较高的日子,他改用 ES 周度期权上的牛市看跌价差表达同一观点:卖出 5,400 put,买入 5,390 put,宽度 10 点(ES 期权每点 $50,每份合约 $500),收到 3.2 点权利金($160)。每个价差最大亏损 $340,最大收益 $160,风险收益率 47%,盈亏平衡点 5,396.8。
仓位大小:他允许单笔交易占日亏损线的三分之一——$667——因此 1 个价差(最坏情况 $340)符合规则,2 个($680)不符合。1 份合约。风控台看到的是一个无论 ES 隔夜如何变化、最坏情况都是 $340 的仓位,这正是它被允许的原因。ES 守住隔夜低点后缓慢上行,价差在第二天早上以 0.9 点平仓——$115,或最大亏损的 34%,相对最大亏损风险为 0.34R——盘中权益线从未超过对他不利 $180。同样的观点如果用裸卖 5,400 put 表达,可能显示同样利润,但根本不能下单。
交易者在期权自营交易公司中常犯哪些错误?
- 相信榜单文章。任何榜单上的“期权自营交易公司”有一半已经不再提供期权;请当天阅读公司的产品清单。
- 按经纪商保证金定仓位。公司按最大亏损定仓位;价差占用整个宽度减去权利金。
- 带着无限风险策略进入。卖出勒式组合和裸卖看跌期权在任何考核规则下都无法下单。
- 忽略日亏损线上的 theta 和 vega。标的不动的日子,权益线也会移动;这同样计入。
- 在禁止或限制 0DTE 的地方交易 0DTE。到期日 gamma 正是规则要防范的对象。
- 把交易台工作和资金账户混为一谈。交易台式公司要的是持牌、受监督的交易者;回报是一份职业,不是出金按钮。
- 为平台无法表达的策略支付不退款订阅费。请先用模拟账户预演。
期权、自营交易公司和免费指标
期权仓位本质上仍然是对标的方向或波动率的观点,而免费库发挥作用的位置正是标的。Smart Money Concepts Engine 标记结构突破和订单块,让卖出看跌期权的行权价变得有防守依据;Liquidity Sweeps 脚本标记启动走势、可据此卖出价差的扫荡;Volatility Storm Tracker 读取波动率环境,帮助决定买入权利金还是卖出权利金。最佳期权指标指南覆盖 IV Rank 和预期波动;高级引擎 Zeno 会打印带止损和目标位的方向信号,这是限定风险价差所需的行权价选择输入。
先选择标的,再选择模式:对于 SMC 期货交易者,是在期货考核内交易期货期权;对于股票期权职业,是交易台式公司;如果您想要订阅制的股票期权资金账户并接受其条款,则是 Funder Trading。只带限定风险仓位,用每个价差的最大亏损对照日亏损线来定仓位,尊重到期规则,并在当天阅读产品清单——这个市场每季度都会变化。
◆ 互动检查
您知道期权考核允许什么吗?
交易者关于期权自营交易公司的常见问题
有,但远少于榜单暗示的数量。Maverick Trading、T3 Trading Group 和 SMB Capital 等交易台式公司使用真实资金交易股票和指数期权,并希望交易者受训,通常还需要持牌。Funder Trading 是被广泛引用的、允许股票和期权的考核式公司,采用订阅制。Topstep 和 Elite Trader Funding 等期货公司被列为允许在期货账户内交易期货期权——请始终核实当前产品清单。
因为期权会击穿考核依赖的单一数字风险模型。卖出期权在标的跳空前看起来很平;购买力会随着隐含波动率和希腊值移动;仓位可能在周末被指派;不流动行权价的价差足够宽,使模拟成交和真实成交不同。每一点都可能让公司的风险模型出错,所以尝试过的公司——例如 2024 年关闭的 SurgeTrader——大多已经撤出。
仅限限定风险仓位(垂直价差、铁鹰式、借方价差);购买力按最大亏损而非经纪商保证金计算;同日到期(0DTE)禁止或设限;日亏损按包含未平仓仓位的权益计量,因此 theta 和 vega 变动也计入;通常也完全禁止裸卖期权或无限风险结构。
Topstep 被列为允许在其期货账户内交易 CME 期货期权;请当天查看您账户类型的允许产品清单,因为清单会变化,且合约限制适用。其他期货公司各不相同——Elite Trader Funding 也被列名,而许多期货公司只允许直接期货。
在 broker-dealer 交易台,需要——T3 Trading Group 会赞助候选人参加 SIE 和 Series 57——因为您是在 FINRA 规则下交易公司的真实资金。考核路径和期货公司路径不需要牌照,因为账户是模拟的,奖励由公司支付。
它是一家真实公司,采用即时资金、订阅模式,通过自有平台(TrueEdge)提供股票和期权,也是上市股票期权领域唯一被广泛引用的考核式选择。它的条款不同于一次性费用考核——持续成本、不退款政策,以及据报告对隔夜持仓和多腿策略有限制——因此订阅前请阅读清楚。
用最大亏损对照日亏损线。先决定单笔交易可以承担日亏损线的多少比例(三分之一是常见规则),再除以每份合约的价差最大亏损(宽度减权利金,再乘以乘数),然后向下取整。总未平仓最大亏损要低于整条日亏损线,因为 theta 和 vega 会在盘中移动权益。
期货更好,期货期权可偶尔作为同一观点的表达方式。考核规则手册是为期货编写的,平台支持也更成熟,而期货账户内的 ES 牛市看跌价差,可以让您在 Smart Money 水平上获得限定风险,而不需要单独的期权公司。
交易台式公司通常从约 70% 开始,并随表现提升;Funder Trading 的分成由订阅层级决定;期货公司会按其正常期货分成支付期货期权利润——Topstep 为 90%——作为账户的一部分。
指标库作用于标的:Smart Money Concepts Engine 标记结构和订单块,让行权价具备防守依据;Liquidity Sweeps 脚本标记启动走势的扫荡;Volatility Storm Tracker 读取环境,决定买入还是卖出权利金。Zeno 这个高级引擎会打印带止损和目标位的方向信号——这是价差所需的行权价选择输入。
参考资料与相关指南
接下来阅读
- 什么是自营交易公司?
- 期权交易新手指南
- 日内交易期权
- 最佳期权交易指标
- Topstep 评测
- Apex Trader Funding 评测
- 自营交易公司交易策略
- 最佳期货交易平台
- 仓位大小
- Volatility Storm Tracker(免费指标)
- 预期波动:定义、示例与交易方法
- Zeno —— 高级引擎
主要来源
- Atlas Funded: Best options trading prop firms — the named desks, Funder Trading and options on futures (updated September 2026)
- Elite Trader Funding: Options trading prop firms, the reality check — why options break the evaluation model
- T3 Trading Group — broker-dealer, SIE and Series 57 sponsorship
- CME Group: Options on futures — E-mini S&P 500 options contract specifications